


Anthropic IPO: birjaga chiqish qanday tahlil qilinadi
BY TIOmarkets (Oʻzbekcha)
|noyabr 20, 2026Anthropic IPO — Anthropic, PBC kompaniyasining A klassi oddiy aksiyalarini ommaga sotgan dastlabki ommaviy taklifi. Aksiyalar 2026-yil 18-noyabrda har biri 83 dollardan narxlangach, Nasdaq Global Select Market birjasida ANT tikeri ostida listingga chiqdi. Birja bozorlari uchun eʼlon qilingan baholashdan koʻra ikki guruh sana muhimroq: lock-up ostidagi aksiyalar qachon savdoga chiqishi va indeks fondlari aksiyani qachon sotib olishga majbur boʻlishi.
Maqola listingni sarlavhalarga qarab emas, neytral mezonlar asosida baholaydigan tajribali investorlar uchun yozilgan. Unda taklif qanday kechgani va Anthropic IPO prospekti baholash, boshqaruv hamda erkin muomaladagi aksiyalar haqida nimalarni oshkor qilgani tushuntiriladi. Shuningdek, Anthropic kompaniyasiga sarmoya kiritish yoʻllari taqqoslanadi, lock-up muddatlari va indeks qoidalari birjadagi texnologiya aksiyalarida pul oqimlarini qanday yoʻnaltirishi koʻrib chiqiladi.
Anthropic aksiyalari birjada savdo qilinadimi? Anthropic IPO qay bosqichda
Anthropic 2026-yil 19-noyabrdan beri birjada savdo qilinmoqda: shu kuni uning A klassi aksiyalari Nasdaq birjasida savdoga chiqdi, birinchi sessiya yopilishida esa kompaniyaning bozor kapitallashuvi 1,8 trillion dollarni tashkil etdi. Jarayon 2026-yil 1-iyunda boshlangan. Oʻshanda kompaniya AQSH Qimmatli qogʻozlar va birjalar komissiyasiga (SEC) prospektini maxfiy tartibda topshirganini maʼlum qilib, shunday degan edi: «Bu bizga SEC tekshiruvni yakunlaganidan soʻng ommaviy kompaniyaga aylanish imkoniyatini beradi». Ochiq S-1 roʻyxatdan oʻtish arizasi 26-oktabrda eʼlon qilindi, birinchi savdo kuni hisoblangan Anthropic IPO sanasi esa 19-noyabrga toʻgʻri keldi. Unga qadar A klassi aksiyalari uchun ochiq bozor boʻlmagan: chakana investor Anthropic ulushiga faqat bilvosita — xususiy investitsiya vositasi yoki Amazon kabi birjadagi investor kompaniya orqali egalik qilishi mumkin edi, aks holda umuman ega boʻla olmasdi.
Birjadagi sunʼiy intellekt aksiyalari bilan savdo qiluvchi treyderlar uchun amaliy savol shunday: IPOning oʻzi xarid yoki sotuv bosimini yaratadimi? IPO pulni bir yoʻnalishda emas, bosqichma-bosqich harakatlantiradi. Xaridorlar yangi aksiyalarni qisman boshqa aktivlarini sotish hisobiga moliyalashtiradi, har bir lock-up muddatining tugashi aksiyalar taklifini oshiradi, indeksga kiritilish esa passiv fondlarni yangi aʼzoni sotib olishga va mavjudlaridagi ulushini qisqartirishga majbur qiladi. Har bir bosqichning hajmi va muddati roʻyxatdan oʻtish hujjatlari hamda indeks qoidalarida eʼlon qilinadi va yakuniy taʼsirni aynan shu ikki oʻzgaruvchi belgilaydi.
IPO qanday ishlaydi: roʻyxatdan oʻtishdan birinchi savdogacha
Dastlabki ommaviy taklif xususiy qoʻldagi aksiyalarni birjada muomalada boʻladigan qimmatli qogʻozga aylantiradi. Emitent taklifni SECda roʻyxatdan oʻtkazadi, anderrayter vazifasini bajaruvchi investitsiya banklari esa aksiyalarni sotib olib, investorlarga qayta sotadi. Anthropic anderrayterlariga Goldman Sachs va Morgan Stanley boshchilik qildi. AQSHda listing odatda olti bosqichdan oʻtadi:
- Maxfiy topshirish. Emitent roʻyxatdan oʻtish arizasining loyihasini SECning yopiq tekshiruviga taqdim etadi.
- Ochiq S-1. Roʻyxatdan oʻtish arizasi va prospekt SEC EDGAR tizimida eʼlon qilinadi. Unda moliyaviy koʻrsatkichlar, risklar, aksiya klasslari va boshqaruv tartibi ochiqlanadi.
- Sukunat davri. Emitentning ommaviy bayonotlari cheklanadi, shu sababli investorlar prospektga tayanadi.
- Roadshow va buyurtmalar kitobini shakllantirish. Rahbariyat institutsional investorlarga taqdimot oʻtkazadi, anderrayterlar esa buyurtmalarni hajmi va narxi boʻyicha qayd etib boradi.
- Narxlash va taqsimlash. Emitent va anderrayterlar taklif narxini belgilaydi va aksiyalarni taqsimlaydi, bunda buyurtmalar koʻpincha qisqartiriladi.
- Birinchi savdo. Xarid va sotuv buyurtmalari moslashtirilgach, birja aksiya savdosini ochadi.
Bu ketma-ketlik birinchi kuni aksiya sotib olgan investor uchun bir cheklovni keltirib chiqaradi. Taklif narxi asosan institutsional buyurtmalardan iborat kitob asosida kelishiladi, ochilish narxi esa ochiq bozordagi barcha xaridor va sotuvchilarni aks ettiradi. Shu bois ikkalasi istalgan yoʻnalishda keskin farq qilishi mumkin. Anthropic aksiyalari eʼlon qilingan diapazondan yuqori — 83 dollardan narxlandi, savdo ochilishida xarid qilgan investor esa toʻliq narx riskini taklif narxidan emas, bozor narxidan boshlab oʻz zimmasiga oldi.
Anthropic S-1 arizasini oʻqishda toʻrt jihatni tekshirish mumkin. Ularning har biri roʻyxatdan oʻtish arizasining muayyan boʻlimida keltirilgan:
- Narx diapazoni. Taxminiy diapazon muqova sahifasida koʻrsatiladi: Anthropic tuzatilgan arizasida A klassi aksiyasi narxini 70.00–78.00 dollar oraligʻida baholagan.
- Aksiyalar soni. Taklif xulosasi va kapitallashuv jadvalida taklif qilinayotgan va muomaladagi aksiyalar klasslar kesimida beriladi. Bu har qanday baholash uchun asos boʻladi.
- Boshqaruv shartlari. Ustav kapitali tavsifida har bir klass, uning ovoz kuchi va direktorlar kengashini kim saylashi bayon etiladi.
- Erkin muomala shartlari. Anderrayting va kelgusi sotuvlar boʻlimlarida ommaga sotilgan aksiyalar, parallel joylashtiruv (agar boʻlsa) va lock-up jadvali keltiriladi.
Ariza natijalarni emas, shartlarni qayd etadi: unda aksiyalarning bozorga chiqish jadvali bayon qilinadi, ammo narx qayerda savdo qilinishi haqida hech narsa aytilmaydi. Anthropic ommaviy taklifida kompaniya, amaldagi aksiyadorlar sotadigan aksiyalarni ham qoʻshib, 825 million aksiyani har biri 70–78 dollardan sotib, 64,4 milliard dollargacha mablagʻ jalb qilishni rejalashtirgan. SECga topshirilgan alohida taklif hujjati — EEA prospektida esa taklif A klassi oddiy aksiyalaridan 299 million donagacha deb koʻrsatilgan. Shuning uchun amalda sotilgan aksiyalar sonini yakuniy hujjatlardan tekshirish lozim. Taklif bilan bir vaqtda ovoz bermaydigan N klassi aksiyalarining 26 milliard dollarlik parallel xususiy joylashtiruvi IPO narxida yettita texnologiya kompaniyasiga, jumladan Nvidia va AMD kompaniyalariga yoʻnaltirildi. Joylashtirilgan aksiyalar umumiy aksiyalar sonini oshiradi, biroq odatda erkin muomaladagi aksiyalar qatoriga kirmaydi. Shu bois joylashtiruvning ahamiyati eʼlon qilingan jalb qilish summasidan kam emas.
Anthropic baholanishi: xususiy investitsiya raundlari nimani oʻlchaydi
Post-money baholash — moliyalashtirish raundidan soʻng darhol butun kompaniyaga berilgan qiymat: kiritilgan summa yangi investorlar oladigan ulushga boʻlinadi. Anthropic baholanishini tushunish shu formuladan boshlanadi, uning zaif tomoni esa formula hisobga olmaydigan omillarda.
Agar investorlar kompaniyaning 5% ulushi uchun 5 milliard dollar toʻlasa, post-money baholash 5 milliard dollarni 0,05 ga boʻlganda chiqadigan 100 milliard dollarga teng boʻladi. Bu raqam oddiy aksiya narxini aksiyalar soniga koʻpaytirish natijasi emas. Xususiy investorlar odatda imtiyozli aksiyalar sotib oladi. Ular tugatishda ustuvorlik (kompaniya sotilganda oddiy aksiya egalaridan oldin mablagʻni qaytarib olish huquqi) va ulush suyulishidan himoyani oʻz ichiga olishi mumkin. Shu bois himoyalangan imtiyozli aksiya narxini barcha aksiyalarga qoʻllash oddiy aksiyalar qiymatini oshirib koʻrsatadi.
Anthropic eʼlon qilgan raundlar asosiy koʻrsatkich qanchalik oʻzgarganini koʻrsatadi: 2025-yil sentabrida 183 milliard dollarlik post-money baholashda 13 milliard dollar, 2026-yil 12-fevralda 380 milliard dollarlik baholashda 30 milliard dollar, 2026-yil mayida esa 965 milliard dollarlik baholashda 65 milliard dollarlik H seriyasi. Bu kompaniyaning soʻnggi xususiy baholashi boʻldi. Uni birinchi kundagi 1,8 trillion dollarlik yopilish bilan solishtirish may oyida kelishilgan imtiyozli aksiya narxini noyabrda shakllangan oddiy aksiya narxi bilan taqqoslash demakdir — ularni turli xaridorlar turli shartlarda belgilagan. Ikkalasi ham tarixiy koʻrsatkichlar, oʻtgan natijalar esa kelajakdagi natijalarning ishonchli koʻrsatkichi emas.
Zarar bilan ishlayotgan oʻsuvchi kompaniyalar uchun tahlilchilar odatda narx/sotuvlar koeffitsientidan, yaʼni bozor kapitallashuvini yillik tushumga boʻlishdan foydalanadi. Koʻpincha hisobotdagi sotuvlar oʻrniga tushumning yillik surʼati (run-rate — soʻnggi oy yoki chorak koʻrsatkichi yillik hisobga keltirilgan holda) olinadi. Koeffitsient uning ortidagi aksiyalar soni qanchalik toʻgʻri boʻlsa, shunchalik ishonchli. Anthropic EEA prospektiga koʻra, taklifdan keyin muomalada 7 427 991 791 ta A klassi va 5 658 680 800 ta N klassi aksiyasi boʻlgan. Shuning uchun barcha klasslarni hisobga oladigan kapitallashuv taklif qilingan aksiyalar qiymatidan ancha yuqori boʻladi.
Anthropic aksiyalari va boshqaruv: jamoat manfaati korporatsiyasi tuzilmasi
Jamoat manfaati korporatsiyasi (PBC) — foyda olishga yoʻnaltirilgan kompaniya boʻlib, uning direktorlari aksiyadorlarning moliyaviy manfaatlari bilan birga belgilangan jamoat manfaatini ham inobatga olishi shart. Anthropic 2021-yil yanvarida Delaver shtatida PBC sifatida roʻyxatdan oʻtgan. Kompaniya aksiyadorlarning moliyaviy manfaatlari, faoliyati sezilarli taʼsir koʻrsatadigan shaxslarning manfaatlari hamda «insoniyatning uzoq muddatli farovonligi uchun ilgʻor sunʼiy intellektni masʼuliyat bilan ishlab chiqish va qoʻllab-quvvatlash» oʻrtasida muvozanat saqlashi kerak. Delaver Umumiy korporatsiyalar qonunining 366-boʻlimi kompaniyadan ushbu manfaat haqida kamida ikki yilda bir marta hisobot berishni talab qiladi. Tashqi aksiyadorlar uchun amaliy oqibat shuki, kengash qisqa muddatli daromadni maksimal darajaga chiqarmaydigan qarorni oqlash uchun ushbu manfaatga tayanishi mumkin.
Anthropic jamoat manfaati korporatsiyasi tuzilmasi nazoratning ikkinchi qatlamini qoʻshadi. 2023-yilda tashkil etilgan Long-Term Benefit Trust (LTBT) moliyaviy manfaatdor boʻlmagan, ovoz huquqiga ega beshta vasiydan iborat mustaqil organ sifatida tuzilgan. Trast T klassi oddiy aksiyalari orqali T klassi direktorlarini saylaydi va lavozimidan ozod qiladi, ular esa kengashning koʻpchiligini tashkil etadi. Asoschilarning Founder LLC kompaniyasiga tegishli F klassi aksiyalari aksiyadorlarning umumiy masalalari boʻyicha jami ovoz kuchining 50,1% ulushini beradi. Anthropic bu tartibni «ommaviy kompaniyalar orasida bevosita oʻxshashi yoʻq» deb taʼriflaydi.
Ikki klassli aksiyalar iqtisodiy egalikni ovoz berish nazoratidan ajratadi, Anthropic kompaniyasining toʻrt klassi esa bu tamoyilni yanada chuqurlashtiradi. LTBT va Founder LLC birgalikda kengashning barcha aʼzolarini saylashi mumkin, A klassi egalari esa, odatda, aksiyadorlar ovoz berishining natijasiga taʼsir qila olmaydi. Bitta klassli kompaniya bilan solishtirganda toʻrt klass nazoratni quyidagicha taqsimlaydi:
| Aksiya klassi | Egasi | Ovoz berish huquqi |
| A klassi | Ommaviy investorlar va amaldagi A klassi egalari | Aksiyadorlar masalalari boʻyicha ovoz beradi, biroq egalari odatda natijaga taʼsir qila olmaydi |
| F klassi | Asoschilarning Founder LLC kompaniyasi | Aksiyadorlarning umumiy masalalari boʻyicha jami ovoz kuchining 50,1% |
| T klassi | Long-Term Benefit Trust | Kengash koʻpchiligini tashkil etuvchi T klassi direktorlarini saylaydi va ozod qiladi; boshqa ovoz huquqi yoʻq |
| N klassi | Strategik investorlar, jumladan parallel joylashtiruv ishtirokchilari | Ovoz berish huquqisiz |
| Yagona klass (taqqoslash uchun) | Barcha aksiyadorlar | Bir aksiya — bir ovoz; tashqi aksiyadorlar birgalikda kengash saylovini hal qilishi mumkin |
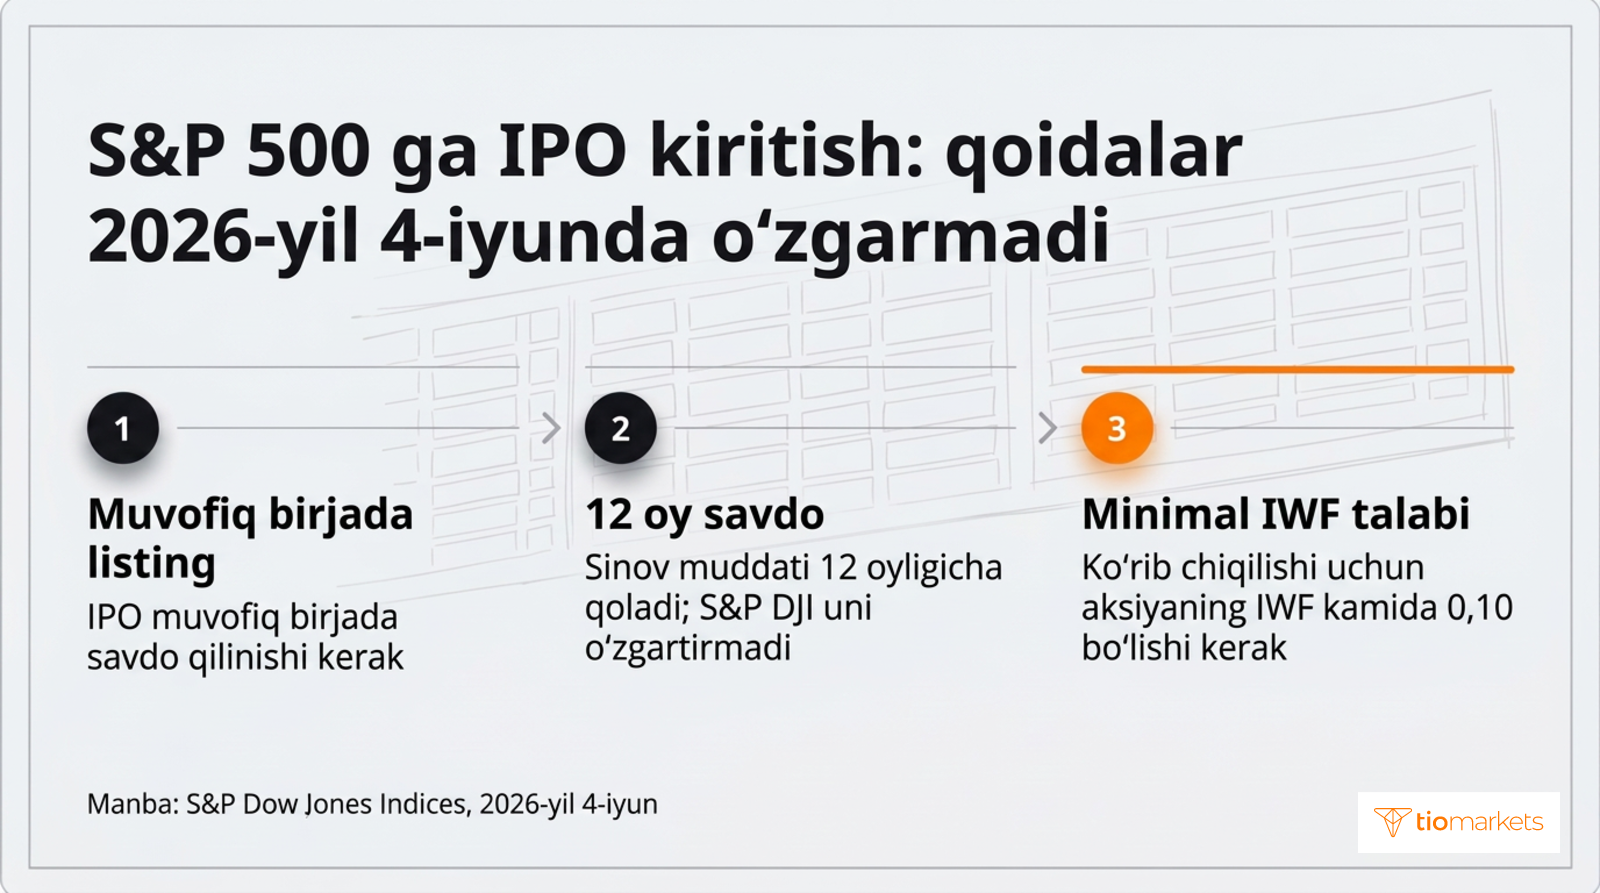
Boshqaruv tuzilmasi indeksga kiritilish huquqiga ham taʼsir qiladi. Kengashni LTBT nazorat qilgani sababli Anthropic Nasdaq boshqaruv talablarining bir qismidan voz kechishi mumkin. S&P indekslari investitsiyaga yaroqli vazn koeffitsienti (IWF), yaʼni kompaniya aksiyalarining ommaviy investorlar uchun ochiq ulushi kamida 0,10 boʻlishini talab qiladi. Shuning uchun asoschilar, trast va strategik investorlar ulushlari ushbu minimal chegarani hisoblashda bevosita chegirib tashlanadi.
Anthropic aksiyalari va boshqa sarmoya yoʻllari: qiyosiy tahlil
IPOgacha Anthropic kompaniyasiga qanday sarmoya kiritish mumkinligi haqidagi savolga faqat bilvosita javoblar bor edi. IPOgacha Anthropic aksiyalariga ikkilamchi bozorda xarid qiluvchi xususiy investitsiya vositalari orqali chiqish mumkin edi, birjadagi investor kompaniyalar bu ulushni yirikroq biznesi tarkibida ushlab turardi, IPO taqsimotida qatnashish uchun esa anderrayterlarning buyurtmalar kitobiga kirish talab qilinardi. 19-noyabrdan beri A klassi aksiyalari birjada savdo qilinmoqda. Agar provayder taklif qilsa, aksiya CFD (farq uchun shartnoma) — aktivga egalik qilmasdan narx oʻzgarishi boʻyicha hisob-kitob qilinadigan derivativ — ham ushbu narxni kuzatishi mumkin. Bu yoʻllarning har biri nimaga egalik berishi va asosiy riski bilan farq qiladi:
| Yoʻl | Grafik yoki bozor nimani koʻrsatadi | Treyderlar qoʻllaydigan yondashuv | Asosiy risk |
| IPOgacha investitsiya vositasi (2026-yil 19-noyabrgacha) | Birja narxi yoʻq; baholash raundlar asosida chiqariladi, oxirgisi — 965 milliard dollar post-money | Xususiy aksiyalarga egalik qiluvchi vositadagi ulushlar | Komissiyalar, past likvidlik va eskirgan baholash; huquq aksiyalarga emas, vositaga nisbatan |
| Birjadagi investor kompaniya (masalan, Amazon) | Investor kompaniyaning barcha bizneslarini aks ettiruvchi aksiya narxi | Investor kompaniya aksiyalariga egalik qilish yoki ular bilan savdo qilish | Narxning katta qismini boshqa bizneslar belgilaydi |
| IPO taqsimoti | Buyurtmalar kitobi asosidagi taklif narxi: 70–78 dollar diapazoniga nisbatan 83 dollar | Sindikat orqali qiziqish bildirish | Buyurtmalar qisqartiriladi; ochilish narxi taklif narxidan keskin farq qilishi mumkin |
| Listingdan keyingi A klassi aksiyalari | 2026-yil 19-noyabrdan Nasdaq birjasida ANT uchun real vaqtdagi narx | Birjadagi aksiyalarni broker orqali sotib olish | Lock-up va indeks sanalari atrofida narx tebranishlari; ovoz berishda taʼsir kam |
| Listingdan keyingi aksiya CFD shartnomalari | Egalik qilmasdan kuzatiladigan ANT narxi | Marja bilan ochiladigan long yoki short pozitsiyalar | Foyda bilan birga zararlar ham kattalashadi, ular tez toʻplanishi va butun depozitni yoʻqotishga olib kelishi mumkin |
Shartli nisbatlar asosida hisoblangan 10 000 dollarlik sarmoya misoli har bir yoʻlda mablagʻning qancha qismi haqiqatan Anthropic narxini kuzatishini koʻrsatadi. Aktivlarining 90% Anthropic aksiyalariga toʻgʻri keladigan IPOgacha vosita komissiyalarni hisobga olmaganda taxminan 9 000 dollarlik Anthropic ulushini beradi. Anthropic ulushi bozor qiymatining 5% ini tashkil etadigan investor kompaniya orqali bu summa taxminan 500 dollar boʻladi, qolgan 9 500 dollar esa uning boshqa bizneslarini kuzatadi. Koʻlamni Amazon misolida koʻrish mumkin: 83 dollarlik taklif narxida kompaniya ovoz bermaydigan 1,92 milliard aksiyaga, yaʼni Anthropic kompaniyasining 14,7% ulushiga egalik qilishi kerak edi, ularning qiymati 159 milliard dollar. Shunga qaramay, Amazon aksiyasi narxi oʻz operatsion natijalariga bogʻliq, ulushning bu tarixiy baholanishi esa kelajakdagi natijalar uchun ishonchli koʻrsatkich emas. Toʻliq taqsimot yoki birjada xarid butun 10 000 dollarni taklif yoki bozor narxida, leverejsiz A klassi aksiyalariga joylashtiradi, ammo taqsimotlar koʻpincha qisqartiriladi.
Aksiya CFD hisob-kitobni marja orqali oʻzgartiradi. Marja — pozitsiyani ochiq ushlab turish uchun talab qilinadigan depozit. Agar 10 000 dollarlik pozitsiya uchun 2 000 dollar marja talab qilinsa, aksiya narxining 10 foizga tushishi 1 000 dollar, yaʼni depozitning yarmicha zarar keltiradi, 20 foizga tushishi esa uni toʻliq yoʻqotishga olib keladi: leverej zararlarni ham foyda bilan bir xil nisbatda kattalashtiradi. Yangi listingga chiqqan aksiyada narx endigina shakllanayotgan, lock-up va indeks sanalari esa bir necha hafta ichida boʻlgan sharoitda zararlar tez toʻplanishi mumkin, baʼzan bir sessiya yopilishi va keyingi ochilish oraligʻida ham. Treyder kiritgan barcha mablagʻini yoʻqotishi mumkin. CFD, shuningdek, tungi moliyalashtirish toʻlovlarini nazarda tutadi va ovoz berish huquqini bermaydi. Ushbu raqamlar ortidagi shartnoma mexanikasi — marja, moliyalashtirish va kontrakt hajmi — barqaror listingdagi aksiya misolida Amazon aksiyalari CFD savdosi va Amazon aksiyalari uchun lot hajmi va pozitsiya hajmini belgilash maqolalarida tushuntirilgan.
Anthropic IPO: lock-up davri, erkin muomaladagi aksiyalar va indeksga kiritilish
Erkin muomaladagi aksiyalar (free float) — insayderlar, asoschilar va strategik investorlar ulushlaridan tashqari, kompaniya aksiyalarining ochiq bozorda savdo qilinishi mumkin boʻlgan qismi. Lock-up davri — amaldagi aksiyadorlarning IPOdan keyin maʼlum muddat, odatda 180 kun davomida aksiyalarni sotmaslik majburiyati. Anderrayterlarning tez qayta sotishga (flipping) qarshi siyosati bilan birgalikda u dastlabki davrda savdoga chiqadigan aksiyalar hajmini cheklab turadi. Muddat tugashi bilan cheklov olib tashlanadi: agar bir kunda yirik aksiyalar paketi sotuvga ochilsa, qoʻshimcha taklif narxni keskin tushirishi mumkin.
Anthropic lock-up muddatlari bu andozadan farq qiladi. Ular IPOdan keyin 27, 48, 62 va 76-kunlarda bosqichma-bosqich ochiladi, yaʼni amaldagi aksiyadorlarning aksiyalari 180-kunda bir yoʻla emas, 76 kun ichida toʻrt qismda bozorga chiqadi. Birinchi ochilish, shuningdek, indeksga tezkor kiritish toʻgʻrisidagi qaror muddatiga yaqin toʻgʻri keladi.
2026-yil 1-maydan amal qilayotgan Nasdaq 100 metodologiyasiga koʻra, yangi listingga chiqqan emitent barcha muvofiqlik mezonlariga javob bersa va bozor kapitallashuvi boʻyicha joriy tarkibdagi eng yirik 40 kompaniya qatoriga kirsa, tezkor kiritish (fast entry) tartibida indeksga qoʻshilishi mumkin. Reyting yettinchi savdo kunida aniqlanadi, talabga javob bergan aksiya 15-savdo kunidan keyin indeksga kiradi va bunda boshqa qimmatli qogʻozni chiqarish talab etilmaydi. Ilgari reytinglar yiliga bir marta koʻrib chiqilardi. Shu bois Anthropic IPO bilan Nasdaq 100 ga kiritilish oʻrtasidagi aloqani bir kunlik sinov hal qiladi. Nasdaq 100 qanday tuzilgani haqidagi maqolada koʻrsatilganidek, indeks vaznlari jamlanib bir butunni tashkil etadi. Shuning uchun yangi aʼzo barcha mavjud aʼzolarning vaznini kamaytiradi va Nasdaq NAS100 grafigida aks etgan indeksni oʻzgartiradi.
S&P 500 ga kiritish qoidalari sekinroq oʻzgaradi. 2026-yil 30-aprelda eʼlon qilingan maslahatlashuvda IPO uchun sinov muddatini (seasoning period) 12 oydan olti oyga qisqartirish taklif qilingan, tezkor kiritish esa koʻzda tutilmagan edi. 2026-yil 4-iyunda eʼlon qilingan natijalarga koʻra, mezonlar oʻzgarishsiz qoldi: IPO koʻrib chiqilishi uchun aksiya muvofiq birjada kamida 12 oy savdo qilinishi va IWF kamida 0,10 boʻlishi kerak. Shu talab tufayli Nasdaq 100 va S&P 500 oʻrtasidagi farqlar yangi listinglarga munosabatda ham namoyon boʻladi.
Har bir oqim manbaining oʻz yoʻnalishi bor. Pul listing paytida yangi birlamchi aksiyalarni xarid qiluvchilardan va indeksga kiritilgandan keyin indeks fondlaridan kirib keladi. Pul esa dastlabki egalar lock-up muddati tugagach aksiyalarni sotganda va indeks fondlari yangi aʼzoga joy ochish uchun boshqa megakap kompaniyalardagi ulushini qisqartirganda chiqib ketadi. Erkin muomaladagi ulushi 10% boʻlgan 300 milliard dollarlik listing misoli vaqt nega muhimligini koʻrsatadi: listing paytida atigi 30 milliard dollarlik aksiyalar savdo qilinishi mumkin, qolgan 270 milliard dollarlik qismi esa lock-up muddatlarini kutadi.
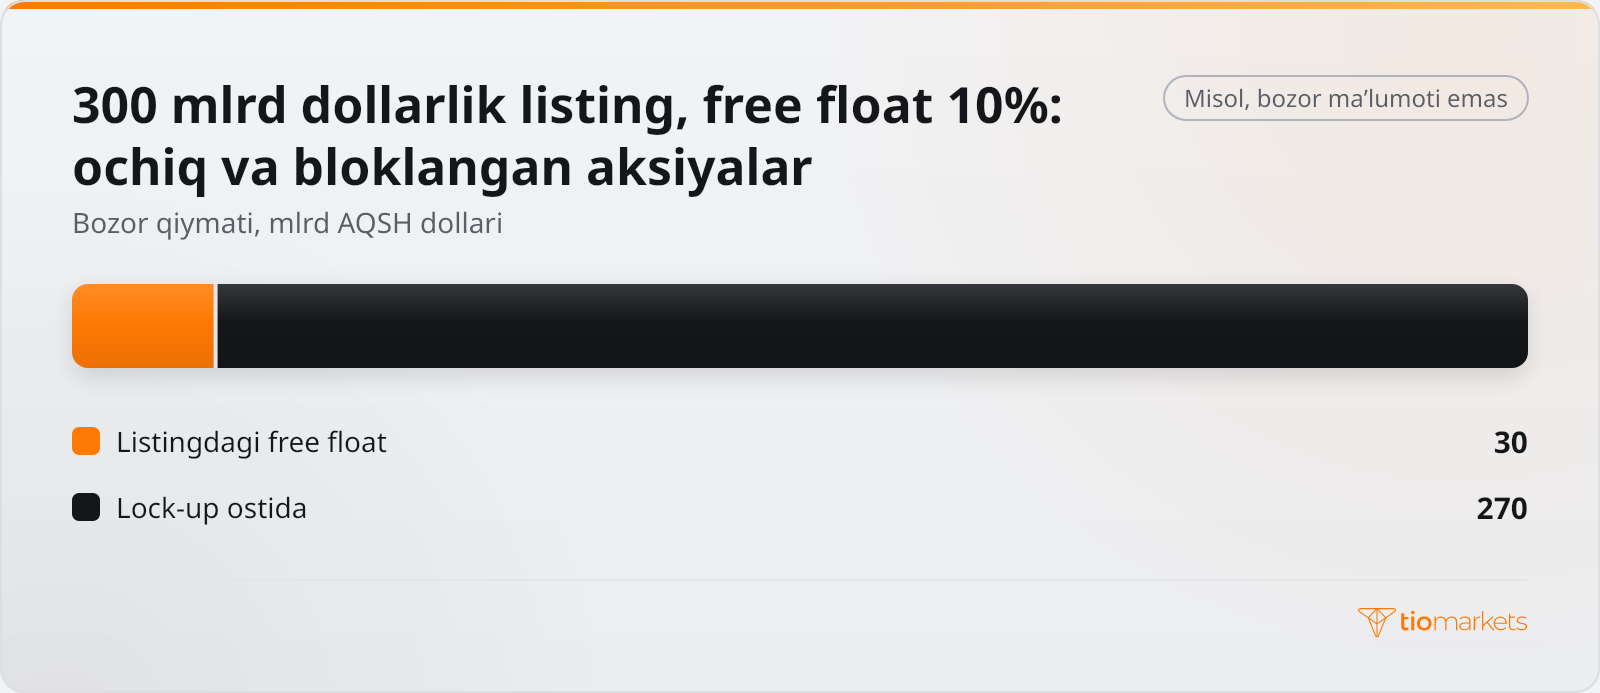
Misolni davom ettirsak, har bir bosqich qancha aksiyani ochishi koʻrinadi. Agar lock-up muddatining tugashi kompaniyaning yana 20 foizini ozod qilsa, 60 milliard dollarlik aksiyalar sotish uchun ochiladi va narx oʻzgarmagan holda erkin muomaladagi aksiyalar uch barobar oshib, 90 milliard dollarga yetadi. Qoʻshimcha faraz sifatida, deylik, shundan soʻng indeksga kiritilish passiv fondlarni boshqa aʼzolardagi ulushlarini qisqartirish hisobiga 15 milliard dollarlik aksiya sotib olishga majbur qildi. Bu xarid ochilishlardan oldin savdodagi aksiyalarning yarmiga, keyin esa faqat oltidan biriga teng boʻladi. Demak, ketma-ketlikning ahamiyati hajmdan kam emas: lock-up muddatlari tugashidan oldingi indeks xaridlari tor taklifga duch keladi, indeksga kiritilishdan oldingi lock-up sotuvlari esa majburiy xaridorni topmaydi.
Anthropic birjaga chiqishi: pul oqimlari birjadagi aksiyalarga qanday yetib borishi mumkin
Pul oqimlari birjadagi sunʼiy intellekt aksiyalari va Nasdaq 100 ga toʻrt kanal orqali yetib boradi. Ularning har biri hujjatlar va indeks bildirishnomalarida ochiq eʼlon qilinadigan shartlarga asoslanadi, shuning uchun har birini taxmin qilish oʻrniga maʼlumotlar bilan tekshirish mumkin:
| Agar shunday boʻlsa | Kanal | Birjadagi sunʼiy intellekt aksiyalariga yoki Nasdaq 100 ga boʻlgan talabga taʼsiri | Buni tasdiqlaydigan maʼlumotlar |
| Listingda erkin muomaladagi aksiyalar koʻp | Xaridorlar yangi aksiyalarni qisman boshqa aktivlarini sotish hisobiga moliyalashtiradi | Birinchi kuni sunʼiy intellekt aksiyalari taklifini oshirar va birjadagi oʻxshash kompaniyalardan mablagʻ tortib olishi mumkin edi | Yakuniy aksiyalar soni va birinchi kungi savdo hajmi |
| Bosqichma-bosqich lock-up bilan erkin muomaladagi aksiyalar kam | Aksiyalar har bir ochilish sanasida bozorga chiqadi | Listingda oʻzgarish kam; har bir ochilish sotuvga aksiyalar qoʻshar edi | Prospektdagi lock-up sanalari va ochilish kunidagi savdo hajmi |
| Nasdaq 100 ga tezkor kiritilish | Indeks fondlari yangi aʼzoni sotib oladi va mavjud aʼzolardagi ulushini qisqartiradi | Yangi aksiyaga talabni oshirar va boshqa aʼzolarning vaznini kamaytirar edi | Yettinchi kundagi reyting va kiritilish haqidagi bildirishnoma |
| Investor kompaniya ulushi qayta baholanadi | Investor kompaniya balansidagi haqqoniy qiymat baholashlari | Pul oqimi yoki indeks vaznlarini emas, hisobotdagi xususiy kapitalni oʻzgartiradi; bevosita xarid yoki sotuv yoʻq | Investor kompaniyaning navbatdagi choraklik hisoboti |
Amazon ulushi oxirgi kanal uchun aniq misol boʻladi. Amazon 2023-yilning uchinchi choragidan 2025-yilning toʻrtinchi choragigacha Anthropic konvertatsiya qilinadigan obligatsiyalariga 8,0 milliard dollar, 2026-yilning ikkinchi choragida esa G seriyasidagi ovoz bermaydigan imtiyozli aksiyalarga 5,0 milliard dollar kiritdi. Obligatsiyalar sotish uchun mavjud aktivlar sifatida tasniflanadi va 3-darajali aktivlar sifatida haqqoniy qiymatda hisobga olinadi, yaʼni ular kotirovka narxi emas, kuzatib boʻlmaydigan maʼlumotlar asosida baholanadi. Realizatsiya qilinmagan foyda sof foydada emas, xususiy kapitalning tarkibiy qismi boʻlgan toʻplangan boshqa umumlashgan daromadda (AOCI) aks ettiriladi. Obligatsiyalarning taxminiy haqqoniy qiymati 2025-yil 31-dekabrda qariyb 45,8 milliard dollar, 2026-yil 31-martda 42,2 milliard dollar, 2026-yil 30-iyunda 97,9 milliard dollar va 2026-yil 30-sentabrda 146,2 milliard dollarni tashkil etgan.
Shu davr mobaynida AOCI tarkibidagi tegishli realizatsiya qilinmagan foyda 39,5 milliard dollardan 140,3 milliard dollargacha oshdi, uning hech bir qismi naqd pul emas. Bunday baholash balans va umumlashgan daromadni oʻzgartiradi, ulush sotilmaguncha operatsion pul oqimiga taʼsir qilmaydi va hech qanday indeks vaznini oʻzgartirmaydi. Bu chorak yakunidagi qiymatlar faqat oʻtgan baholashni qayd etadi va kelgusi baholashlar haqida ishonchli hech narsa koʻrsatmaydi; pastroq baholash xususiy kapitalni xuddi shu modda orqali kamaytiradi.
Anthropic IPO va odatda muhimroq boʻlgan omillar
Birjadagi texnologiya aksiyalarini odatda harakatlantiruvchi omillar bilan solishtirganda, bitta listing bir martalik taʼsirdir va uning hajmini taklif shartlari hamda birinchi savdo kuni bilan qiyoslash mumkin. Taklif orqali 64,4 milliard dollargacha mablagʻ jalb qilish rejalashtirilgan, unga qoʻshimcha 26 milliard dollarlik joylashtiruv boʻlgan, birinchi kundagi bozor kapitallashuvi esa 1,8 trillion dollarni tashkil etgan. Bitta investor kompaniya ulushining buxgalteriya baholashlari hech qanday sotuvsiz shunga yaqin miqdorda oʻzgargan: yuqorida tilga olingan konvertatsiya qilinadigan obligatsiyalarning taxminiy haqqoniy qiymati 2026-yil 31-martdan 30-iyungacha 55,7 milliard dollarga oshgan. Federal zaxira tizimi qarorlari esa, aksincha, yil davomida rejalashtirilgan yigʻilishlarda asosiy foiz stavkasini qayta belgilaydi. Yuqoriroq stavka kelgusi daromadlarga qoʻllaniladigan diskont stavkasini oshiradi va ularning joriy qiymatini pasaytiradi, pastroq stavka esa teskari taʼsir koʻrsatadi.
Omillar takrorlanish chastotasi bilan ham farqlanadi. Mablagʻ jalb qilish va joylashtiruv bir marta — narxlash va birinchi savdo paytida sodir boʻldi. Lock-up ochilishlari IPOdan keyingi 27, 48, 62 va 76-kunlar bilan, yaʼni toʻrt sana bilan cheklangan, Nasdaq 100 ga tezkor kiritilish esa yettinchi savdo kunidagi yagona reytingga tayanadi va kiritilish 15-savdo kunidan keyin amalga oshadi. Foiz stavkasi boʻyicha qarorlar esa yil davomida takrorlanadi, AQSH gʻaznachilik obligatsiyalari daromadliligi diskont stavkasini har bir sessiyada qayta baholaydi, investor kompaniyalar baholashlari va megakap kompaniyalarning moliyaviy natijalari har chorakda eʼlon qilinadi. Demak, IPO qisqa muddatli, aniq sanali oqimlar ketma-ketligini yuzaga keltiradi, foiz stavkasi va daromadlar omillari esa muayyan sikl boʻyicha qaytib keladi va ularning taʼsiri toʻplanib boradi.
Omillarni hajm kabi vaqt ham ajratib turadi. Foiz stavkasi boʻyicha qaror shu kuniyoq, daromadlilik oʻzgarishi esa sessiya davomida maʼlum boʻladi. IPO taʼsiri esa narxlash, birinchi savdo, har bir lock-up ochilishi va indeksga ehtimoliy kiritilish boʻylab taqsimlanadi. Obligatsiyalar haqqoniy qiymatidagi 55,7 milliard dollarlik oʻzgarish keyingi baholashlar uchun hech qanday qonuniyat belgilamaydigan oʻtgan baholashdir. IPO bosqichlaridan biri foiz stavkasi boʻyicha qaror yoki megakap kompaniyalar hisobotlari toʻplangan davrga toʻgʻri kelsa, narx tarixida kattaroq omil ustunlik qilishi mumkin. Shu sababli narx harakatini listingga bogʻlash uchun har bir hodisa sanasini maʼlumotlar bilan solishtirib tekshirish kerak.
Xulosa: Anthropic IPO atrofida nimalarni kuzatish kerak
Anthropic IPO birja bozorlari uchun baholashidan koʻra kalendari bilan muhimroq. Talab dastlab 83 dollarlik taklif narxida sotilgan aksiyalar va 26 milliard dollarlik joylashtiruv xaridorlaridan keldi. Keyingi talab Nasdaq 100 ga tezkor kiritilishga va kamida 12 oylik savdodan soʻng S&P 500 mezonlariga bogʻliq. Aksiyalar taklifi 27, 48, 62 va 76-kunlardagi har bir lock-up bosqichida bozorga chiqadi, shuning uchun oqimlar qaysi tomonga bosim oʻtkazishini asosiy raqam emas, aynan sanalar belgilaydi. Yakuniy aksiyalar soni, har bir ochilish, indeks provayderlarining qarorlari va investor kompaniyalarning navbatdagi choraklik hisobotlari ushbu talqinni tasdiqlashi yoki rad etishi mumkin boʻlgan maʼlumotlardir.
Bu usulning chegaralari bor. Oqimlar tahlili qiymatni emas, vaqt bilan bogʻliq bosimni tushuntiradi, ayni shu sanalarga toʻgʻri kelgan foiz stavkasi boʻyicha qaror, daromadlilik oʻzgarishi yoki megakap kompaniyaning moliyaviy hisoboti esa uning taʼsirini bosib ketishi mumkin. Savdo tarixi qisqa boʻlgan yangi listingdagi aksiya cheklangan maʼlumot asosida ham keskin harakatlanishi mumkin. Unga ochilgan leverejli pozitsiya foyda bilan birga zararlarni ham kattalashtiradi, bunday zararlar ochilish va indeks sanalari atrofida tez toʻplanishi mumkin, treyderlar esa kiritgan barcha mablagʻini yoʻqotishi mumkin.
Ushbu maqoladagi simvollar



FAQ
Risklar haqida ogohlantirish: CFD — murakkab moliyaviy vosita boʻlib, kredit yelkasi (leverej) tufayli pulni tez yoʻqotishning yuqori xavfini oʻz ichiga oladi. CFD qanday ishlashini tushunasizmi va pulingizni yoʻqotishning yuqori xavfini koʻtara olasizmi — buni oʻylab koʻrishingiz lozim. Hech qachon yoʻqotishga tayyor boʻlganingizdan koʻproq mablagʻ kiritmang. Professional mijozlarning zararlari ularning depozitidan oshib ketishi mumkin. Iltimos, risklar haqida ogohlantirish siyosatimiz bilan tanishib chiqing va agar biror narsa toʻliq tushunarli boʻlmasa, mustaqil professional maslahat oling. Ushbu maʼlumot muayyan mamlakatlar/yurisdiksiyalar, jumladan, AQSh va OFAC sanksiyalar roʻyxatiga kiritilgan mamlakatlar (lekin ular bilan cheklanmagan holda) rezidentlariga yoʻnaltirilmagan hamda ularga tarqatish yoki ular tomonidan foydalanish uchun moʻljallanmagan. Kompaniya yuqorida koʻrsatilgan mamlakatlar roʻyxatini oʻz xohishiga koʻra oʻzgartirish huquqini oʻzida saqlab qoladi.
Join us on social media


Authors BIO

Har bir blog maqolasi ortida TIOmarkets kompaniyasida ishlaydigan xodimlarning umumiy tajribasi mujassam. Biz savdo bo‘yicha ta’limiy materiallar va moliya bozorlariga oid sharhlarni taqdim etishga intiladigan, o‘z ishiga sodiq soha mutaxassislari va moliya bozorlari ishqibozlaridan iborat jamoamiz. Maqsadimiz — moliya bozorlarida samarali savdo qilishingiz uchun zarur bo‘lgan bilimlarni egallashingizga yordam berish.




