Anthropic-Börsengang: So ordnen Sie die Notierung ein
BY TIOmarkets (Deutsch)
|November 20, 2026Der Anthropic-Börsengang ist das öffentliche Erstangebot (Initial Public Offering, IPO), mit dem die Anthropic, PBC Stammaktien der Klasse A an das Publikum verkauft und unter dem Kürzel ANT am Nasdaq Global Select Market notiert hat. Der Ausgabepreis war am 18. November 2026 auf 83 US-Dollar je Aktie festgelegt worden. Für die Börsen ist die Bewertung aus den Schlagzeilen weniger wichtig als zwei Arten von Terminen: wann gesperrte Aktien handelbar werden und wann Indexfonds die Aktie kaufen müssen.
Der Beitrag richtet sich an erfahrene Anleger, die einen Börsengang nach neutralen Kriterien statt nach Schlagzeilen beurteilen. Er erklärt, wie das Angebot ablief und was der Prospekt zum Anthropic-Börsengang über Bewertung, Governance und Streubesitz offenlegte. Zudem vergleicht er die Wege zu einem Engagement und zeigt, wie Lock-ups und Indexregeln die Kapitalströme bei börsennotierten Technologiewerten steuern.
Ist Anthropic börsennotiert? Wo der Anthropic-Börsengang steht
Anthropic ist seit dem 19. November 2026 börsennotiert. An diesem Tag wurden die Aktien der Klasse A erstmals an der Nasdaq gehandelt, und zum Handelsschluss des ersten Tages lag die Marktkapitalisierung bei 1,8 Billionen US-Dollar. Der Prozess begann am 1. Juni 2026: Das Unternehmen teilte mit, seinen Prospekt vertraulich bei der US-Börsenaufsicht Securities and Exchange Commission (SEC) eingereicht zu haben, und erklärte: „Damit haben wir die Option, an die Börse zu gehen, sobald die SEC ihre Prüfung abgeschlossen hat.“ Der öffentliche Registrierungsantrag (S-1 Registration Statement) folgte am 26. Oktober. Maßgeblicher Termin des Anthropic-Börsengangs ist der erste Handelstag, der 19. November. Bis dahin gab es keinen öffentlichen Markt für die Aktien der Klasse A. Privatanleger konnten Anthropic nur indirekt halten – über ein privates Anlagevehikel oder einen börsennotierten Geldgeber wie Amazon – oder gar nicht.
Für Trader börsennotierter KI-Aktien lautet die praktische Frage, ob der Börsengang selbst Kauf- oder Verkaufsdruck erzeugt. Er löst Kapitalflüsse in mehreren Etappen aus, die nicht alle in dieselbe Richtung gehen. Käufer finanzieren neue Aktien zum Teil durch den Verkauf anderer Positionen, jede Lock-up-Freigabe erhöht das Angebot, und die Aufnahme in einen Index zwingt passive Fonds, das neue Mitglied zu kaufen und bestehende Werte zu reduzieren. Prospekt und Indexregeln legen Umfang und Zeitpunkt jeder Etappe offen – und genau diese beiden Größen bestimmen den Nettoeffekt.
Wie funktioniert ein Börsengang? Von der Registrierung bis zum ersten Handel
Bei einem Börsengang werden aus Aktien in Privatbesitz börsennotierte Wertpapiere. Der Emittent registriert das Angebot bei der SEC, Investmentbanken übernehmen als Konsortialbanken (Underwriter) die Aktien und platzieren sie bei Investoren. Die Konsortialführung für Anthropic lag bei Goldman Sachs und Morgan Stanley. Ein Börsengang in den USA durchläuft in der Regel sechs Phasen:
- Vertrauliche Einreichung. Der Emittent reicht einen Entwurf des Registrierungsantrags zur nicht öffentlichen Prüfung bei der SEC ein.
- Öffentliches S-1. Registrierungsantrag und Prospekt erscheinen auf SEC EDGAR und legen Finanzen, Risiken, Aktiengattungen und Governance offen.
- Quiet Period. Die Kommunikation des Emittenten ist eingeschränkt, Anleger stützen sich daher auf den Prospekt.
- Roadshow und Bookbuilding. Das Management präsentiert sich institutionellen Investoren, während die Konsortialbanken die Orders nach Volumen und Preis erfassen.
- Preisfestsetzung und Zuteilung. Emittent und Konsortialbanken legen den Ausgabepreis fest und teilen die Aktien zu, wobei Orders häufig gekürzt werden.
- Erster Handel. Die Börse nimmt den Handel mit der Aktie auf, sobald Kauf- und Verkaufsorders zusammengeführt sind.
Für Käufer am ersten Handelstag bringt diese Abfolge eine bestimmte Einschränkung mit sich. Der Ausgabepreis wird anhand eines Orderbuchs mit überwiegend institutionellen Orders ausgehandelt. Der Eröffnungskurs spiegelt dagegen alle Käufer und Verkäufer am offenen Markt wider, sodass beide Kurse deutlich voneinander abweichen können – nach oben wie nach unten. Anthropic wurde zu 83 US-Dollar platziert, über der beworbenen Preisspanne. Wer zur Eröffnung kaufte, trug dagegen das volle Kursrisiko ab dem Marktpreis, nicht ab dem Ausgabepreis.
Wer den S-1-Antrag von Anthropic liest, kann in vier Schritten prüfen, worauf es ankommt. Jeder Schritt gehört zu einem Abschnitt des Registrierungsantrags:
- Preisspanne. Das Deckblatt nennt die geschätzte Spanne; im geänderten Antrag schätzte Anthropic 70,00 bis 78,00 US-Dollar je Aktie der Klasse A.
- Aktienzahl. Die Zusammenfassung des Angebots und die Kapitalisierungstabelle nennen die angebotenen und ausstehenden Aktien je Gattung – die Basis jeder Bewertung.
- Governance-Bestimmungen. Die Beschreibung des Grundkapitals erläutert jede Gattung, ihre Stimmrechte und wer das Board wählt.
- Angaben zum Streubesitz. Die Abschnitte zu Underwriting und künftigen Verkäufen nennen die an das Publikum verkauften Aktien, eine etwaige parallele Privatplatzierung und den Lock-up-Zeitplan.
Der Antrag hält Bedingungen fest, keine Ergebnisse: Er zeigt, wann welches Aktienangebot auf den Markt kommt, sagt aber nichts darüber, wo der Kurs liegen wird. Beim öffentlichen Angebot von Anthropic plante das Unternehmen, 825 Millionen Aktien zu je 70 bis 78 US-Dollar zu verkaufen, einschließlich Aktien bestehender Aktionäre, und damit bis zu 64,4 Milliarden US-Dollar einzunehmen. Sein EWR-Prospekt, ein separates, bei der SEC eingereichtes Angebotsdokument, beschrieb das Angebot mit bis zu 299 Millionen Stammaktien der Klasse A. Die tatsächlich verkaufte Zahl ist daher in den Meldungen zum Abschluss der Transaktion zu prüfen. Parallel zum Angebot gingen in einer Privatplatzierung über 26 Milliarden US-Dollar stimmrechtslose Aktien der Klasse N zum Ausgabepreis an sieben Technologieunternehmen, darunter Nvidia und AMD. Platzierte Aktien erhöhen die Aktienzahl, zählen in der Regel aber nicht zum handelbaren Streubesitz. Deshalb ist die Platzierung ebenso wichtig wie der Emissionserlös aus den Schlagzeilen.
Anthropic-Bewertung: Was private Finanzierungsrunden messen
Eine Post-Money-Bewertung ist der Wert, der sich unmittelbar nach einer Finanzierungsrunde für das gesamte Unternehmen ergibt: der investierte Betrag geteilt durch den Anteil, den die neuen Investoren erhalten. Die Berechnung der Anthropic-Bewertung beginnt mit dieser Formel – und ihre Schwäche liegt in dem, was die Formel nicht erfasst.
Zahlen Investoren 5 Milliarden US-Dollar für 5 % eines Unternehmens, ergibt sich eine Post-Money-Bewertung von 5 Milliarden US-Dollar geteilt durch 0,05, also 100 Milliarden US-Dollar. Diese Zahl ist nicht der Preis einer Stammaktie multipliziert mit der Aktienzahl. Private Investoren kaufen in der Regel Vorzugsaktien, die eine Liquidationspräferenz (das Recht, bei einem Verkauf vor den Stammaktionären ausgezahlt zu werden) und einen Verwässerungsschutz enthalten können. Wer den Preis einer geschützten Vorzugsaktie auf alle Aktien überträgt, überschätzt deshalb, was das Stammkapital erlösen würde.
Die angekündigten Finanzierungsrunden von Anthropic zeigen, wie stark sich die Schlagzeilenzahl verändert hat: 13 Milliarden US-Dollar bei einer Post-Money-Bewertung von 183 Milliarden US-Dollar im September 2025, 30 Milliarden US-Dollar bei 380 Milliarden US-Dollar am 12. Februar 2026 und eine Series H über 65 Milliarden US-Dollar bei 965 Milliarden US-Dollar im Mai 2026, die letzte private Bewertung. Wer dies dem Schlusswert von 1,8 Billionen US-Dollar am ersten Handelstag gegenüberstellt, vergleicht einen im Mai vereinbarten Preis für Vorzugsaktien mit einem im November gebildeten Kurs für Stammaktien – von unterschiedlichen Käufern zu unterschiedlichen Bedingungen. Beides sind historische Werte, und die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.
Bei verlustschreibenden Wachstumsunternehmen verwenden Analysten häufig das Kurs-Umsatz-Verhältnis (KUV), also die Marktkapitalisierung geteilt durch den Jahresumsatz. Statt des ausgewiesenen Umsatzes setzen sie oft eine Run-Rate an, den auf ein Jahr hochgerechneten Umsatz des letzten Monats oder Quartals. Die Kennzahl ist nur so belastbar wie die Aktienzahl, auf der sie beruht. Laut EWR-Prospekt von Anthropic waren nach dem Angebot 7.427.991.791 Aktien der Klasse A und 5.658.680.800 Aktien der Klasse N ausstehend. Eine Kapitalisierung, die alle Gattungen einbezieht, liegt daher weit über dem Wert der angebotenen Aktien.
Anthropic-Aktien und Governance: die Struktur als Public Benefit Corporation
Eine Public Benefit Corporation (PBC) ist ein gewinnorientiertes Unternehmen, dessen Direktoren neben den finanziellen Interessen der Aktionäre einen festgelegten Gemeinwohlzweck berücksichtigen müssen. Anthropic wurde im Januar 2021 in Delaware als PBC gegründet. Das Unternehmen muss drei Dinge gegeneinander abwägen: die finanziellen Interessen der Aktionäre, die Interessen derjenigen, die von seinem Handeln wesentlich betroffen sind, und „die verantwortungsvolle Entwicklung und Pflege fortgeschrittener KI zum langfristigen Nutzen der Menschheit“. Section 366 des Delaware General Corporation Law verpflichtet es, mindestens alle zwei Jahre über diesen Gemeinwohlzweck zu berichten. Für externe Aktionäre hat das eine praktische Folge: Das Board kann sich auf den Gemeinwohlzweck berufen, um eine Entscheidung zu begründen, die die kurzfristigen Erträge nicht maximiert.
Die Struktur von Anthropic als Public Benefit Corporation fügt eine zweite Kontrollebene hinzu. Der 2023 eingerichtete Long-Term Benefit Trust (LTBT) ist als unabhängiges Gremium aus fünf stimmberechtigten Treuhändern ohne finanzielles Eigeninteresse angelegt. Über Stammaktien der Klasse T wählt er die Direktoren der Klasse T, die die Mehrheit im Board stellen, und kann sie abberufen. Die Aktien der Klasse F hält die Founder LLC der Mitgründer; sie vereinen 50,1 % der gesamten Stimmrechte in allgemeinen Aktionärsangelegenheiten. Nach Darstellung von Anthropic hat diese Konstruktion „kein direktes Vorbild unter börsennotierten Unternehmen“.
Eine Dual-Class-Struktur mit zwei Aktiengattungen trennt wirtschaftliches Eigentum von der Stimmrechtskontrolle; mit vier Gattungen treibt Anthropic dieses Prinzip weiter. Gemeinsam können LTBT und Founder LLC jedes Board-Mitglied wählen, während Inhaber von Aktien der Klasse A das Ergebnis einer Aktionärsabstimmung in der Regel nicht beeinflussen können. Im Vergleich zu einem Unternehmen mit nur einer Aktiengattung verteilen die vier Gattungen die Kontrolle wie folgt:
| Aktiengattung | Inhaber | Stimmrechte |
| Klasse A | Öffentliche Anleger und bisherige Inhaber von Aktien der Klasse A | Stimmrecht in Aktionärsangelegenheiten, Inhaber können die Ergebnisse aber in der Regel nicht beeinflussen |
| Klasse F | Die Founder LLC der Mitgründer | 50,1 % der gesamten Stimmrechte in allgemeinen Aktionärsangelegenheiten |
| Klasse T | Der Long-Term Benefit Trust | Wählt die Direktoren der Klasse T (Mehrheit im Board) und beruft sie ab; keine weiteren Stimmrechte |
| Klasse N | Strategische Investoren, einschließlich der parallelen Platzierung | Stimmrechtslos |
| Eine Gattung (Vergleich) | Alle Aktionäre | Eine Stimme je Aktie; externe Aktionäre können gemeinsam über die Wahl des Boards entscheiden |
Die Governance wirkt sich auch auf die Indexfähigkeit aus. Weil der LTBT das Board kontrolliert, kann Anthropic bei einigen Governance-Vorgaben der Nasdaq Ausnahmen in Anspruch nehmen. Die S&P-Indizes verlangen einen Investable Weight Factor (IWF) von mindestens 0,10, also einen Mindestanteil der Aktien eines Unternehmens, der öffentlichen Anlegern zur Verfügung steht. Die Beteiligungen von Gründern, Trust und strategischen Investoren gehen deshalb direkt zulasten dieser Untergrenze.
Anthropic-Aktie und andere Wege zum Engagement im Vergleich
Auf die Frage, wie man vor dem Börsengang in Anthropic investieren konnte, gab es nur indirekte Antworten. An Pre-IPO-Aktien von Anthropic kam man über private Vehikel, die am Sekundärmarkt kauften. Börsennotierte Geldgeber boten ein Engagement innerhalb größerer Konzerne, und eine Zuteilung beim Börsengang setzte Zugang zum Orderbuch der Konsortialbanken voraus. Seit dem 19. November werden die Aktien der Klasse A an der Börse gehandelt. Sofern ein Anbieter ihn führt, kann ein Aktien-CFD (Contract for Difference, Differenzkontrakt) diesen Kurs abbilden – ein Derivat, das die Kursveränderung abrechnet, ohne dass der Basiswert erworben wird. Die Wege unterscheiden sich darin, was jeweils gehalten wird und welches Risiko überwiegt:
| Weg | Was Chart oder Markt zeigen | Der Ansatz, den Trader dafür nutzen | Hauptrisiko |
| Pre-IPO-Vehikel (vor dem 19. November 2026) | Kein Börsenkurs; Bewertungen aus Finanzierungsrunden abgeleitet, zuletzt 965 Milliarden US-Dollar Post-Money | Anteile an einem Vehikel, das private Aktien hält | Gebühren, Illiquidität und veraltete Bewertungen; ein Anspruch gegen das Vehikel, nicht auf die Aktien |
| Börsennotierter Geldgeber, etwa Amazon | Der Aktienkurs des Geldgebers über alle seine Geschäftsbereiche | Halten oder Handeln der Aktien des Geldgebers | Andere Geschäftsbereiche bestimmen den Großteil des Kurses |
| Zuteilung beim Börsengang | Ausgabepreis aus dem Bookbuilding: 83 US-Dollar bei einer Spanne von 70–78 US-Dollar | Eine Interessenbekundung über das Konsortium | Orders werden gekürzt; der Eröffnungskurs kann stark vom Ausgabepreis abweichen |
| Aktien der Klasse A nach der Notierung | Ein laufender Nasdaq-Kurs für ANT ab dem 19. November 2026 | Kauf börsennotierter Aktien über einen Broker | Kursschwankungen um Lock-up- und Indextermine; kaum Einfluss bei Abstimmungen |
| Aktien-CFDs nach der Notierung | Der ANT-Kurs, abgebildet ohne Eigentum | Long- oder Short-Positionen, mit Margin eröffnet | Verluste werden ebenso verstärkt wie Gewinne, können schnell auflaufen und die gesamte Einzahlung kosten |
Ein Rechenbeispiel mit 10.000 US-Dollar und angenommenen Anteilen zeigt, welcher Teil des Engagements auf dem jeweiligen Weg tatsächlich auf Anthropic entfällt. Ein Pre-IPO-Vehikel, das 90 % seines Vermögens in Anthropic hält, brächte vor Gebühren ein Engagement von rund 9.000 US-Dollar. Ein Geldgeber, dessen Beteiligung 5 % seines Marktwerts ausmacht, brächte rund 500 US-Dollar, während 9.500 US-Dollar auf seine übrigen Geschäfte entfallen. Amazon verdeutlicht die Größenordnung: Zum Ausgabepreis von 83 US-Dollar sollte der Konzern 1,92 Milliarden stimmrechtslose Aktien halten, 14,7 % des Unternehmens, im Wert von 159 Milliarden US-Dollar. Der Amazon-Kurs richtet sich dennoch nach den eigenen operativen Ergebnissen, und diese historische Bewertung der Beteiligung ist kein verlässlicher Hinweis auf künftige Ergebnisse. Eine volle Zuteilung oder ein Kauf an der Börse würde die gesamten 10.000 US-Dollar ohne Hebel in Aktien der Klasse A anlegen, zum Ausgabe- beziehungsweise zum Marktpreis. Zuteilungen werden allerdings oft gekürzt.
Ein Aktien-CFD verändert die Rechnung über die Margin, also die Sicherheitsleistung, die nötig ist, um eine Position offen zu halten. Erforderte eine Position über 10.000 US-Dollar eine Margin von 2.000 US-Dollar, würde ein Kursrückgang der Aktie um 10 % 1.000 US-Dollar kosten, die Hälfte der Sicherheitsleistung, und ein Rückgang um 20 % die gesamte Sicherheitsleistung: Der Hebel verstärkt Verluste im gleichen Maß wie Gewinne. Bei einer frisch notierten Aktie, deren Preisfindung noch läuft und bei der Lock-up- und Indextermine nur wenige Wochen entfernt liegen, können Verluste schnell auflaufen, mitunter zwischen einem Handelsschluss und der nächsten Eröffnung, und ein Trader kann das gesamte eingezahlte Geld verlieren. Ein CFD ist zudem mit Finanzierungskosten über Nacht verbunden und gewährt kein Stimmrecht. Die Vertragsmechanik hinter diesen Zahlen – Margin, Finanzierung und Kontraktgröße – wird am Beispiel eines etablierten Börsenwerts in Handel mit Amazon-Aktien-CFDs und in Lot-Größe und Positionsgrößenbestimmung bei Amazon-Aktien erklärt.
Anthropic-Börsengang: Lock-up-Frist, Streubesitz und Indexaufnahme
Der Streubesitz (Free Float) ist der Teil der Aktien eines Unternehmens, der am öffentlichen Markt gehandelt werden kann – ohne die Beteiligungen von Insidern, Gründern und strategischen Investoren. Eine Lock-up-Frist ist die Verpflichtung bestehender Aktionäre, nach dem Börsengang für einen festgelegten Zeitraum, in der Regel 180 Tage, keine Aktien zu verkaufen. Zusammen mit den Anti-Flipping-Regeln der Konsortialbanken hält sie das handelbare Angebot in der Anfangsphase knapp. Mit ihrem Ablauf kehrt sich die Wirkung um: Wird ein großes Aktienpaket an einem einzigen Tag verkäuflich, kann das zusätzliche Angebot den Kurs deutlich drücken.
Die Lock-ups von Anthropic weichen von dieser Konvention ab. Sie laufen gestaffelt 27, 48, 62 und 76 Tage nach dem Börsengang aus. Das Angebot der bisherigen Aktionäre kommt damit in vier Tranchen innerhalb von 76 Tagen auf den Markt statt in einem Block nach 180 Tagen. Die erste Freigabe fällt zudem in die Nähe des Zeitfensters für eine Fast-Entry-Entscheidung eines Index.
Nach der seit dem 1. Mai 2026 geltenden Methodik des Nasdaq 100 kann ein neu notierter Emittent per Fast Entry aufgenommen werden, wenn er alle Zulassungskriterien erfüllt und seiner Marktkapitalisierung nach zu den 40 größten aktuellen Indexmitgliedern zählt. Maßgeblich ist das Ranking am siebten Handelstag; eine qualifizierte Aktie wird nach dem 15. Handelstag aufgenommen, ohne dass ein anderes Wertpapier weichen muss. Zuvor wurden die Rankings einmal im Jahr überprüft. Ob der Anthropic-Börsengang zu einer Aufnahme in den Nasdaq 100 führt, entscheidet sich damit an einem einzigen Stichtag. Die Gewichte aller Mitglieder ergeben zusammen den Gesamtindex, wie unter Aufbau des Nasdaq 100 erläutert. Ein Neuzugang würde daher das Gewicht jedes bestehenden Mitglieds verringern und den Index verändern, den der Nasdaq-NAS100-Chart zeigt.
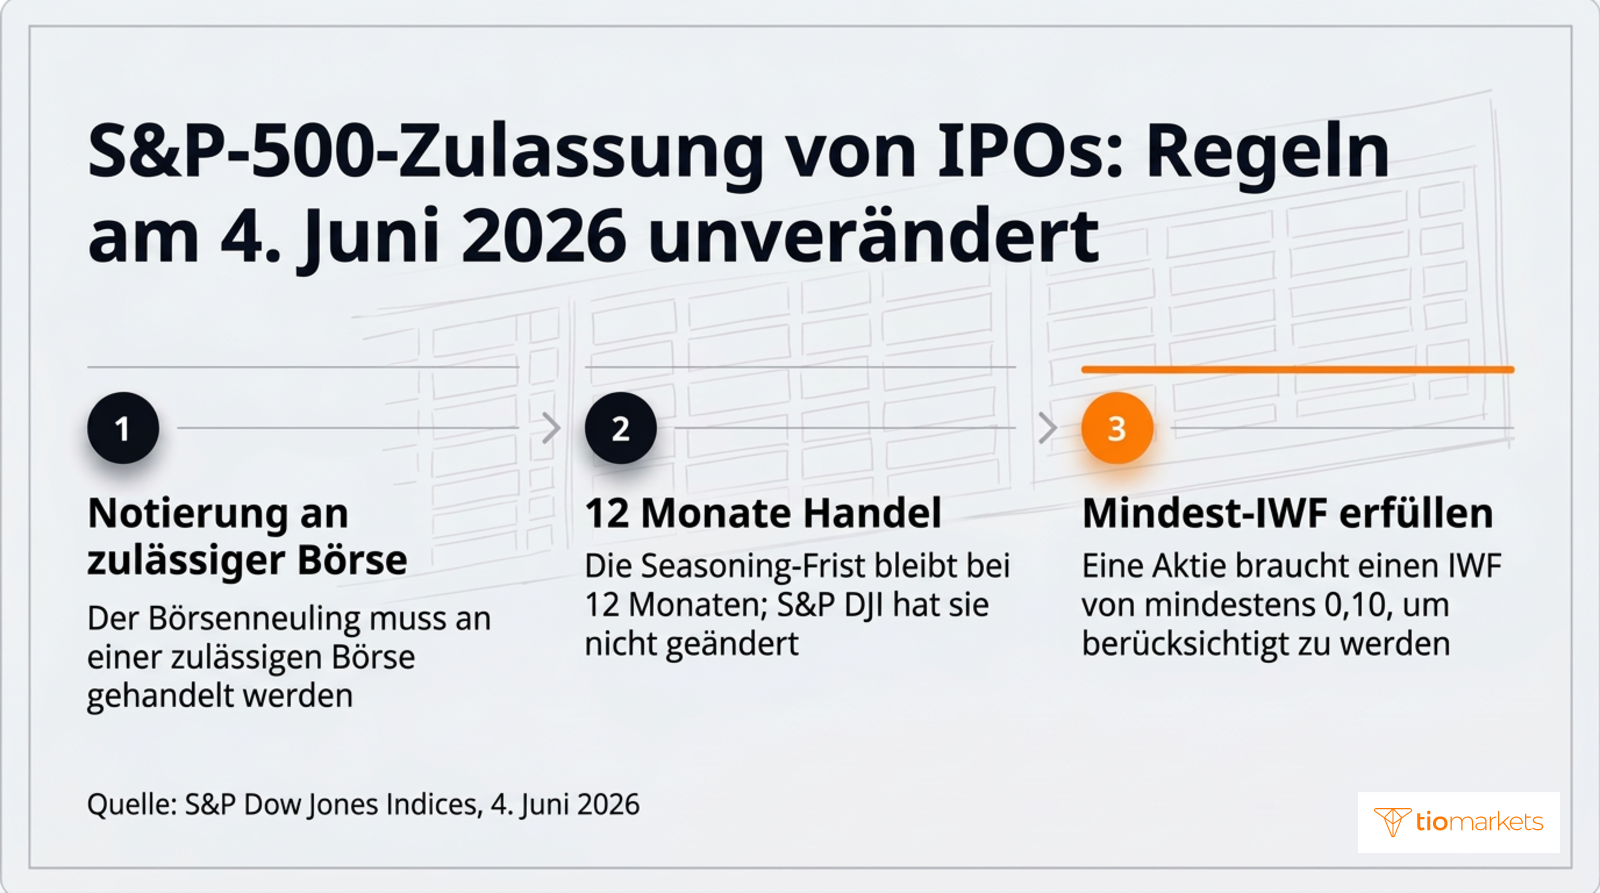
Die Zulassungsregeln des S&P 500 ändern sich langsamer. Eine am 30. April 2026 veröffentlichte Konsultation schlug vor, die Seasoning-Frist für Börsengänge von 12 auf sechs Monate zu verkürzen, ohne beschleunigte Aufnahme. Mit den Ergebnissen vom 4. Juni 2026 blieben die Kriterien unverändert: Ein Börsenneuling muss mindestens 12 Monate an einer zulässigen Börse gehandelt werden, bevor er berücksichtigt werden kann, und einen IWF von mindestens 0,10 aufweisen. An dieser Vorgabe zeigen sich die Unterschiede zwischen Nasdaq 100 und S&P 500 auch im Umgang mit Neuemissionen.
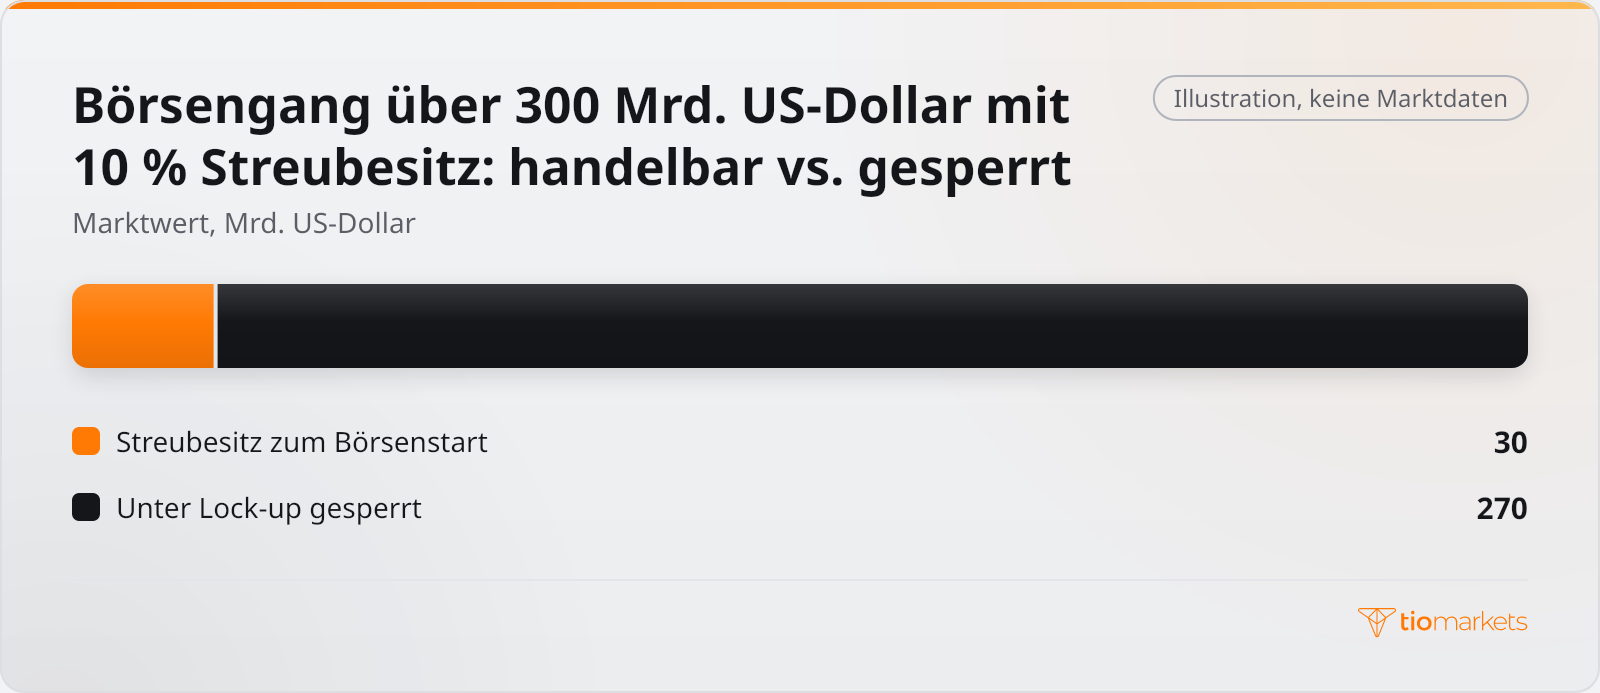
Jeder Kapitalfluss hat eine Richtung. Geld fließt zu, wenn Käufer beim Börsengang neue Primäraktien erwerben und wenn Indexfonds nach der Aufnahme kaufen. Es fließt ab, wenn frühe Aktionäre bei Ablauf der Lock-ups verkaufen und wenn Indexfonds andere Megacaps abbauen, um Platz zu schaffen. Ein Börsengang mit einer Bewertung von 300 Milliarden US-Dollar und 10 % Streubesitz zeigt, warum das Timing zählt: Zum Börsenstart sind nur Aktien im Wert von 30 Milliarden US-Dollar handelbar, die übrigen 270 Milliarden US-Dollar warten auf das Ende der Lock-ups.
Führt man das Beispiel weiter, zeigt sich, was jede Etappe freisetzt. Würde der Ablauf von Lock-ups weitere 20 % des Unternehmens freigeben, würden Aktien im Wert von 60 Milliarden US-Dollar verkäuflich, und der Streubesitz würde sich bei unverändertem Kurs auf 90 Milliarden US-Dollar verdreifachen. Unterstellt man zusätzlich, dass die Indexaufnahme passive Fonds anschließend zwingt, die Aktie für 15 Milliarden US-Dollar zu kaufen, finanziert durch den Abbau anderer Indexmitglieder, so entsprächen diese Käufe vor den Freigaben der Hälfte des handelbaren Angebots, danach aber nur einem Sechstel. Die Reihenfolge zählt daher ebenso wie die Größe. Indexkäufe vor dem Ende der Lock-ups treffen auf ein knappes Angebot, Lock-up-Verkäufe vor der Aufnahme dagegen auf keinen Zwangskäufer.
Anthropic geht an die Börse: Wie die Kapitalflüsse auf börsennotierte Aktien wirken können
Die Kapitalflüsse wirken über vier Kanäle auf börsennotierte KI-Aktien und den Nasdaq 100. Jeder beruht auf Bedingungen, die Pflichtveröffentlichungen und Indexmitteilungen öffentlich machen. Jeder Kanal lässt sich deshalb anhand von Daten überprüfen, statt ihn einfach vorauszusetzen:
| Wenn dies eintritt | Kanal | Effekt auf die Nachfrage nach börsennotierten KI-Aktien oder dem Nasdaq 100 | Daten, die es bestätigen würden |
| Hoher Streubesitz zum Börsenstart | Käufer finanzieren neue Aktien zum Teil durch den Verkauf anderer Positionen | Würde am ersten Tag zusätzliches KI-Angebot schaffen und könnte Mittel von börsennotierten Konkurrenten abziehen | Die endgültige Aktienzahl und das Volumen am ersten Handelstag |
| Geringer Streubesitz mit gestaffelten Lock-ups | Angebot kommt an jedem Freigabetermin hinzu | Kaum Veränderung zum Börsenstart; jede Freigabe würde zusätzliche Aktien zum Verkauf bringen | Die Lock-up-Termine im Prospekt und das Volumen an den Freigabetagen |
| Fast-Entry-Aufnahme in den Nasdaq 100 | Indexfonds kaufen das neue Mitglied und reduzieren bestehende Mitglieder | Würde die Nachfrage nach der neuen Aktie erhöhen und die Gewichte anderer Mitglieder senken | Das Ranking am siebten Handelstag und die Aufnahmemitteilung |
| Die Beteiligung eines Geldgebers wird neu bewertet | Fair-Value-Bewertungen in der Bilanz des Geldgebers | Verändert das ausgewiesene Eigenkapital, nicht Cashflow oder Indexgewichte; keine direkten Käufe oder Verkäufe | Der nächste Quartalsbericht des Geldgebers |
Die Beteiligung von Amazon liefert für den letzten Kanal einen konkreten Fall. Amazon investierte zwischen dem dritten Quartal 2023 und dem vierten Quartal 2025 8,0 Milliarden US-Dollar in Wandelanleihen von Anthropic und im zweiten Quartal 2026 weitere 5,0 Milliarden US-Dollar in stimmrechtslose Vorzugsaktien der Series G. Die Anleihen sind als zur Veräußerung verfügbar (available-for-sale) klassifiziert und werden als Level-3-Vermögenswerte zum beizulegenden Zeitwert (Fair Value) bilanziert, also anhand nicht beobachtbarer Inputfaktoren statt eines notierten Kurses bewertet. Nicht realisierte Gewinne werden im kumulierten sonstigen Ergebnis (Accumulated Other Comprehensive Income, AOCI) erfasst, einem Bestandteil des Eigenkapitals, nicht des Nettoergebnisses. Der geschätzte Fair Value der Anleihen lag am 31. Dezember 2025 bei rund 45,8 Milliarden US-Dollar, am 31. März 2026 bei 42,2 Milliarden, am 30. Juni 2026 bei 97,9 Milliarden und am 30. September 2026 bei 146,2 Milliarden US-Dollar.
Im selben Zeitraum stieg der zugehörige nicht realisierte Gewinn im AOCI von 39,5 auf 140,3 Milliarden US-Dollar – nichts davon zahlungswirksam. Eine solche Bewertung verändert die Bilanz und das Gesamtergebnis, lässt den operativen Cashflow unberührt, solange keine Beteiligung verkauft wird, und verschiebt kein Indexgewicht. Diese Quartalsendwerte bilden nur vergangene Bewertungen ab und lassen keine verlässlichen Rückschlüsse auf künftige Bewertungen zu; eine niedrigere Bewertung würde das Eigenkapital über dieselbe Position verringern.
Anthropic-Börsengang im Vergleich zu den Faktoren, die meist mehr zählen
Gemessen an den Faktoren, die börsennotierte Technologiewerte üblicherweise bewegen, ist ein einzelner Börsengang ein einmaliger Faktor. Seine Größe lässt sich an den Angebotsbedingungen und am ersten Handelstag ablesen. Das Angebot sollte bis zu 64,4 Milliarden US-Dollar einbringen, hinzu kam die Platzierung über 26 Milliarden US-Dollar – bei einer Marktkapitalisierung von 1,8 Billionen US-Dollar am ersten Handelstag. Bilanzielle Bewertungen der Beteiligung eines einzelnen Geldgebers bewegten sich ohne jeden Verkauf in vergleichbarer Größenordnung: Der geschätzte Fair Value der oben beschriebenen Wandelanleihen stieg zwischen dem 31. März und dem 30. Juni 2026 um 55,7 Milliarden US-Dollar. Die Federal Reserve entscheidet dagegen über das Jahr verteilt auf planmäßigen Sitzungen über den Leitzins. Ein höherer Zinssatz erhöht den Diskontierungszins für künftige Gewinne und senkt deren Barwert, ein niedrigerer Zinssatz bewirkt das Gegenteil.
Die Faktoren unterscheiden sich auch darin, wie oft sie wiederkehren. Emissionserlös und Platzierung fielen einmalig an, bei der Preisfestsetzung und beim ersten Handel. Die Lock-up-Freigaben beschränken sich auf vier Termine, 27, 48, 62 und 76 Tage nach dem Börsengang, und ein Fast Entry in den Nasdaq 100 beruht auf einem einzigen Ranking am siebten Handelstag, mit Aufnahme nach dem 15. Handelstag. Zinsentscheidungen kehren dagegen über das Jahr hinweg wieder, die Renditen von US-Staatsanleihen bestimmen den Diskontierungszins in jeder Handelssitzung neu, und Bewertungen bei Geldgebern sowie die Ergebnisse der Megacaps kommen jedes Quartal. Ein Börsengang liefert daher eine kurze Folge datierter Kapitalflüsse, während Zins- und Gewinnfaktoren in festem Rhythmus wiederkehren und sich ihre Effekte summieren.
Das Timing trennt die Faktoren ebenso wie die Größe. Eine Zinsentscheidung ist am selben Tag bekannt, eine Renditebewegung innerhalb der Sitzung. Der Effekt eines Börsengangs verteilt sich dagegen auf Preisfestsetzung, ersten Handel, jede Lock-up-Freigabe und eine etwaige Indexaufnahme. Die Veränderung des Fair Value der Wandelanleihen um 55,7 Milliarden US-Dollar ist eine vergangene Bewertung und begründet kein Muster für spätere Bewertungen. Fällt eine Etappe des Börsengangs mit einer Zinsentscheidung oder einer Häufung von Megacap-Ergebnissen zusammen, kann der größere Faktor den Kursverlauf dominieren. Wer eine Kursbewegung dem Börsengang zuschreiben will, muss deshalb jedes Ereignis zeitlich mit den Daten abgleichen.
Fazit: Was beim Anthropic-Börsengang zu beobachten ist
Für die börsennotierten Märkte zählt beim Anthropic-Börsengang eher der Kalender als die Bewertung. Die Nachfrage kam zuerst von Käufern der zum Ausgabepreis von 83 US-Dollar verkauften Aktien und der Platzierung über 26 Milliarden US-Dollar. Weitere Nachfrage hängt vom Fast Entry in den Nasdaq 100 ab und, nach mindestens 12 Monaten Handel, von den Kriterien des S&P 500. Angebot kommt mit jeder Lock-up-Stufe hinzu, nach 27, 48, 62 und 76 Tagen. Damit entscheiden die Termine und nicht die Schlagzeilenzahl, in welche Richtung die Kapitalflüsse drücken. Die endgültigen Aktienzahlen, jede Freigabe, die Entscheidungen der Indexanbieter und die nächsten Quartalsberichte der Geldgeber sind die Daten, die diese Lesart bestätigen oder widerlegen würden.
Die Methode hat Grenzen. Die Analyse der Kapitalflüsse erklärt zeitlichen Druck, nicht den Wert, und eine Zinsentscheidung, eine Renditebewegung oder die Quartalszahlen eines Megacaps an denselben Tagen können sie überlagern. Eine neu notierte Aktie mit kurzer Handelshistorie kann sich zudem auf Basis begrenzter Informationen stark bewegen. Eine gehebelte Position darauf verstärkt Verluste ebenso wie Gewinne, diese Verluste können rund um Freigabe- und Indextermine schnell auflaufen, und Trader können ihr gesamtes eingezahltes Geld verlieren.
Symbole in diesem Artikel
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Handeln Sie überall mit der Trading- und Investment-App von TIOmarkets
Handeln Sie über 950 Instrumente mit integrierten TradingView-Charts und wettbewerbsfähigen Spreads – direkt auf Ihrem Smartphone, in Echtzeit.
Trading ist riskant
FAQ
Risikohinweis: CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Zahlen Sie niemals mehr ein, als Sie zu verlieren bereit sind. Die Verluste professioneller Kunden können deren Einzahlung übersteigen. Bitte beachten Sie unsere Risikowarnungsrichtlinie und suchen Sie unabhängigen professionellen Rat, wenn Sie diese nicht vollständig verstehen. Diese Informationen richten sich nicht an Einwohner bestimmter Länder/Rechtsordnungen, einschließlich, aber nicht beschränkt auf die USA und Länder, die auf der OFAC-Sanktionsliste stehen, und sind nicht für die Weitergabe an diese oder die Verwendung durch diese bestimmt. Das Unternehmen behält sich das Recht vor, die vorgenannte Liste der Länder nach eigenem Ermessen zu ändern.
Join us on social media


Authors BIO

Hinter jedem Blogbeitrag steht die geballte Erfahrung der Mitarbeiter von TIOmarkets. Wir sind ein Team aus engagierten Branchenexperten und Finanzmarktbegeisterten, das sich zum Ziel gesetzt hat, Ihnen Wissen zum Thema Trading sowie Kommentare zu den Finanzmärkten zu vermitteln. Unser Ziel ist es, Ihnen das notwendige Wissen zu vermitteln, damit Sie erfolgreich an den Märkten handeln können.