Nvidia-Quartalszahlen erklärt: Was der Q3-Bericht zeigte
BY TIOmarkets (Deutsch)
|November 20, 2026Die Nvidia-Quartalszahlen sind die Ergebnisse, die Nvidia für jedes Quartal seines Geschäftsjahres veröffentlicht: den Umsatz nach Marktplattformen, die Bruttomarge, das Ergebnis je Aktie (EPS) nach GAAP und Non-GAAP, die an die Aktionäre zurückgeflossenen Mittel und den Ausblick auf das folgende Quartal. Am 17. November 2026 meldete Nvidia für das dritte Quartal des Geschäftsjahres 2027 einen Umsatz von 115,8 Milliarden US-Dollar – 20 % mehr als im Vorquartal und 103 % mehr als ein Jahr zuvor. Das verwässerte Non-GAAP-EPS lag bei 2,68 US-Dollar, der Konsens hatte 2,48 US-Dollar erwartet.
Dieser Überblick geht die Veröffentlichung Position für Position durch und richtet sich an professionelle Privattrader: was jede Kennzahl misst, wie die Non-GAAP-Bereinigungen funktionieren, wie sich die Überraschung gegenüber dem Konsens berechnet und wie die Aktie und der Nasdaq 100 reagierten – nach dem Stand der Berichte bis zum 18. November 2026. Die Kernaussage: Ein Übertreffen der Erwartungen in der Schlagzeile sagt für sich genommen wenig. Die Reaktion hängt stärker vom Ausblick im Vergleich zum Konsens und von Nvidias Indexgewicht ab als vom Quartal selbst.
Nvidia-Quartalszahlen: Die Eckdaten für Q3 im Geschäftsjahr 2027
Nvidia legte seine Ergebnisse am Dienstag, 17. November 2026, nach US-Börsenschluss vor – in einer Pressemitteilung, die per Formular 8-K bei der Securities and Exchange Commission (SEC) eingereicht wurde. Den Ausblick erläuterte der Konzern in einem separaten CFO-Kommentar. Die Telefonkonferenz folgte um 14 Uhr pazifischer Zeit (17 Uhr US-Ostküstenzeit). Sie wurde als Webcast auf der Investor-Relations-Website des Unternehmens übertragen; dort bleibt eine Aufzeichnung bis zur Telefonkonferenz zu den Ergebnissen des vierten Quartals und des gesamten Geschäftsjahres 2027 abrufbar.
Für Trader stellt sich ganz praktisch die Frage, ob und wann ein gemeldetes Übertreffen der Erwartungen im Aktienkurs und im Index ankommt. Da die Zahlen nach dem regulären Handel erschienen, zeigte sich die erste Reaktion im nachbörslichen Handel, der elektronischen Sitzung im Anschluss an die regulären Handelszeiten. Der Nasdaq 100 wird aus den Kursen des regulären Handels berechnet. Der Kassaindex bildet diese Bewegung daher erst zur nächsten Eröffnung ab, auch wenn sich Instrumente, die außerhalb dieser Zeiten quotiert werden, schon vorher bewegen können.
Die Mitteilung stellt jede Position sowohl dem Vorquartal als auch dem Vorjahresquartal gegenüber, und beide Vergleiche ergeben selten dasselbe Bild. Dieser Aufbau ist für US-Quartalsberichte üblich, wie eine allgemeine Erklärung zu Quartalsberichten und wo Sie sie finden zeigt: Zuerst kommt eine Zusammenfassung der Gewinn-und-Verlust-Rechnung, die Überleitung der bereinigten Kennzahlen folgt weiter unten.
| Position | Q3 GJ27 | Vergleich mit | Veränderung |
| Umsatz | 115,8 Mrd. $ | Q2 GJ27; Q3 GJ26 | +20 % zum Vorquartal; +103 % zum Vorjahr |
| Data-Center-Umsatz | 107,6 Mrd. $ | Q2 GJ27; Q3 GJ26 | +21 % zum Vorquartal; +110 % zum Vorjahr |
| Bruttomarge (GAAP) | 74,8 % | 75,0 % in Q2 GJ27; 73,4 % in Q3 GJ26 | –0,2 Pp. zum Vorquartal; +1,4 Pp. zum Vorjahr |
| Bruttomarge (Non-GAAP) | 74,9 % | 75,0 % in Q1 GJ27 | – |
| Verwässertes EPS (GAAP) | 2,70 $ | 1,30 $ in Q3 GJ26 | +108 % zum Vorjahr |
| Verwässertes EPS (Non-GAAP) | 2,68 $ | 1,27 $ in Q3 GJ26 | +111 % zum Vorjahr |
| Nettogewinn (GAAP) | 65,3 Mrd. $ | 59,7 Mrd. $ in Q2 GJ27; 31,9 Mrd. $ in Q3 GJ26 | +9 % zum Vorquartal; +105 % zum Vorjahr |
| Nettogewinn (Non-GAAP) | 64,9 Mrd. $ | 54,0 Mrd. $ in Q2 GJ27; 31,0 Mrd. $ in Q3 GJ26 | +20 % zum Vorquartal; +109 % zum Vorjahr |
| Free Cashflow | 43.777 Mio. $ | 22.089 Mio. $ in Q3 GJ26 | – |
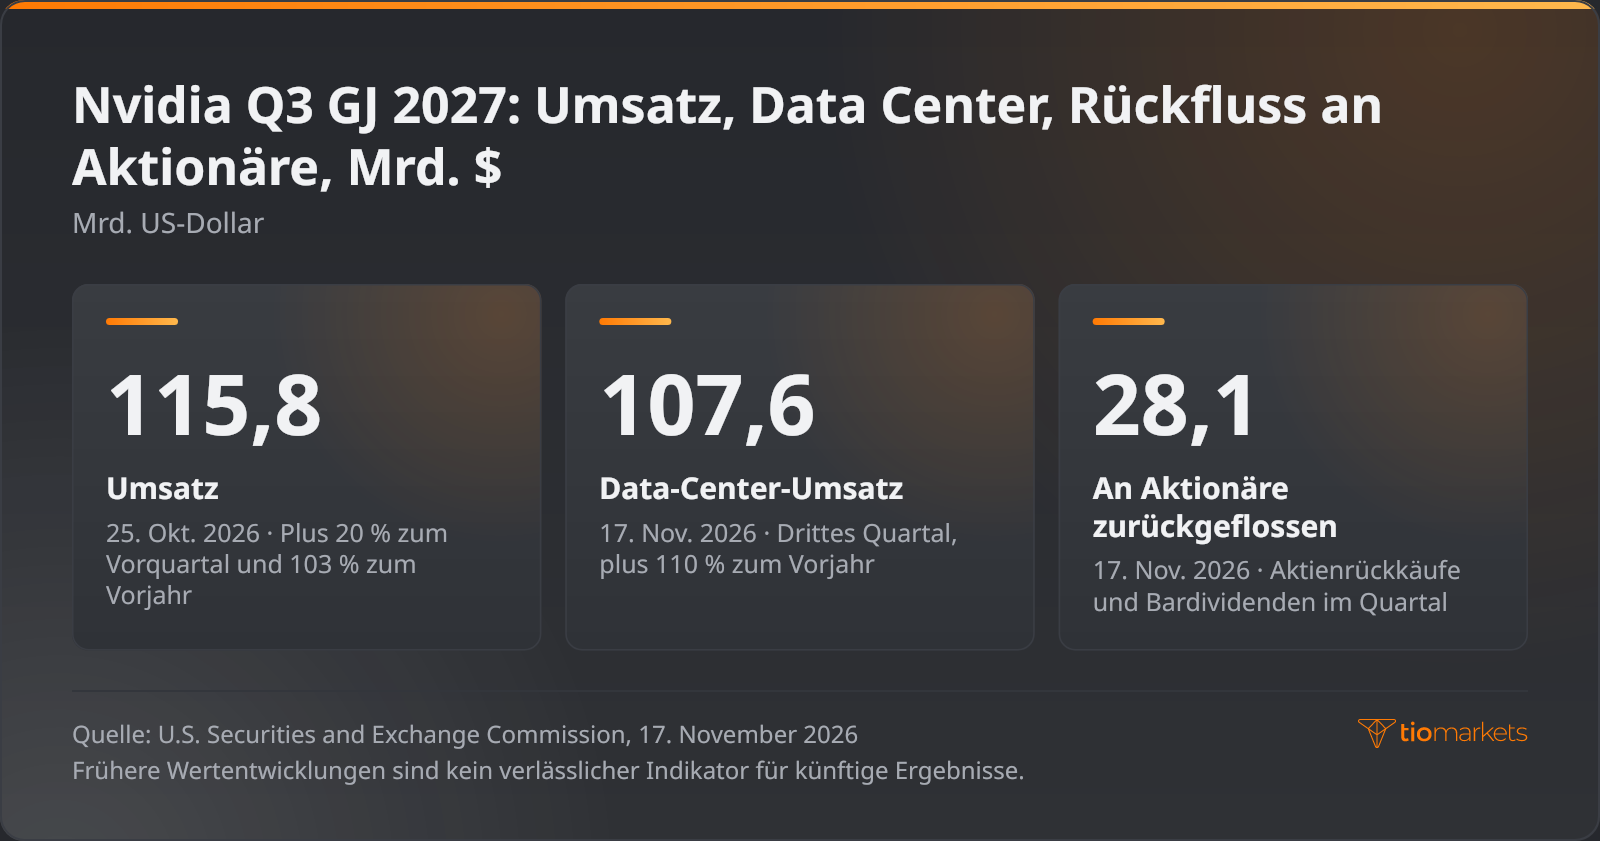
Das Wesentliche dieses Quartals steckt in vier Kennzahlen: dem Umsatz von 115,8 Milliarden US-Dollar, dem Data-Center-Umsatz von 107,6 Milliarden US-Dollar, dem GAAP-Nettogewinn von 65,3 Milliarden US-Dollar und den 28,1 Milliarden US-Dollar, die über Aktienrückkäufe und Bardividenden an die Aktionäre zurückflossen. Jede beantwortet eine eigene Frage – vom Umfang der Nachfrage bis dazu, welcher Teil des damit verdienten Geldes aus dem Unternehmen abgeflossen ist.
Nvidias Geschäftsjahr folgt nicht dem Kalenderjahr. Das dritte Quartal des Geschäftsjahres 2027, über das im November berichtet wurde, endete am 25. Oktober 2026 – die Bezeichnung des Geschäftsjahres ist dem Kalender also ein Jahr voraus. Vorjahresvergleiche beziehen sich auf das dritte Quartal des Geschäftsjahres 2026, und die in der Telefonkonferenz genannte Wachstumszahl für das Geschäftsjahr 2028 betrifft das folgende Geschäftsjahr.
Wie viel von Nvidias Umsatz entfällt auf Data Center?
Auf Data Center entfielen im dritten Quartal 92,9 % von Nvidias Umsatz: 107,6 von 115,8 Milliarden US-Dollar. Edge Computing, die zweite Marktplattform, steuerte die übrigen 8,2 Milliarden US-Dollar bzw. 7,1 % bei – ein Plus von 14 % zum Vorquartal und 42 % zum Vorjahr. Im ersten Quartal des Geschäftsjahres 2027 hatte der Data-Center-Umsatz 75,2 Milliarden US-Dollar bzw. 92 % des Gesamtumsatzes betragen. Binnen zwei Quartalen legte die Plattform um 32,4 Milliarden US-Dollar oder 43,1 % zu, während sich ihr Anteil am Gesamtumsatz kaum veränderte.
Nvidia führte sein Modell mit zwei Plattformen, Data Center und Edge Computing, im ersten Quartal des Geschäftsjahres 2027 ein und teilte Data Center in zwei Teilmärkte auf: Hyperscale sowie KI-Clouds, Industrie und Unternehmen (ACIE). Im dritten Quartal ging nahezu das gesamte Wachstum gegenüber dem Vorquartal auf den Data-Center-Umsatz zurück. Die Zahlen der Teilmärkte werden im Vorjahresvergleich angegeben und zeigten, woher das Jahreswachstum kam: Hyperscale erzielte 60,1 Milliarden US-Dollar Umsatz, ein Plus von 71 %, ACIE 47,5 Milliarden US-Dollar, ein Plus von 195 %. Hyperscale machte 55,9 % der Plattform aus, ACIE 44,1 % – dennoch wuchs der kleinere Teilmarkt deutlich mehr als doppelt so schnell wie der größere.
Wachstum zum Vorquartal und Wachstum zum Vorjahr messen Unterschiedliches. Das Jahresplus von 103 % bedeutet, dass sich der Umsatz gegenüber rund 57,0 Milliarden US-Dollar im dritten Quartal des Geschäftsjahres 2026 ungefähr verdoppelt hat. Aus dem Plus von 20 % zum Vorquartal ergibt sich für das zweite Quartal ein Umsatz von rund 96,5 Milliarden US-Dollar, also ein Zuwachs von etwa 19,3 Milliarden US-Dollar binnen drei Monaten. Die Jahresrate zeigt, wie stark das Geschäft gewachsen ist. Die Quartalsrate zeigt zusammen mit den 21 % bei Data Center das aktuelle Tempo und ist die Basis, an der sich der Ausblick für das nächste Quartal messen lassen muss.
Diese Konzentration bestimmt, wie der Bericht zu lesen ist. Da mehr als neun Zehntel des Umsatzes auf eine Plattform entfallen, ist die Konzernzahl faktisch ein Gradmesser für die Nachfrage nach Rechenzentren – zu einem großen Teil getragen von den Investitionsausgaben der Hyperscaler, also den Ausgaben der größten Cloud-Anbieter für Server, Netzwerktechnik und Gebäude. Der Ausblick für das vierte Quartal unterstellt keinen Data-Center-Compute-Umsatz aus China. Das zeigt, wie eine einzige Annahme zu einer einzigen Plattform den Ausblick für den gesamten Konzern verändern kann.
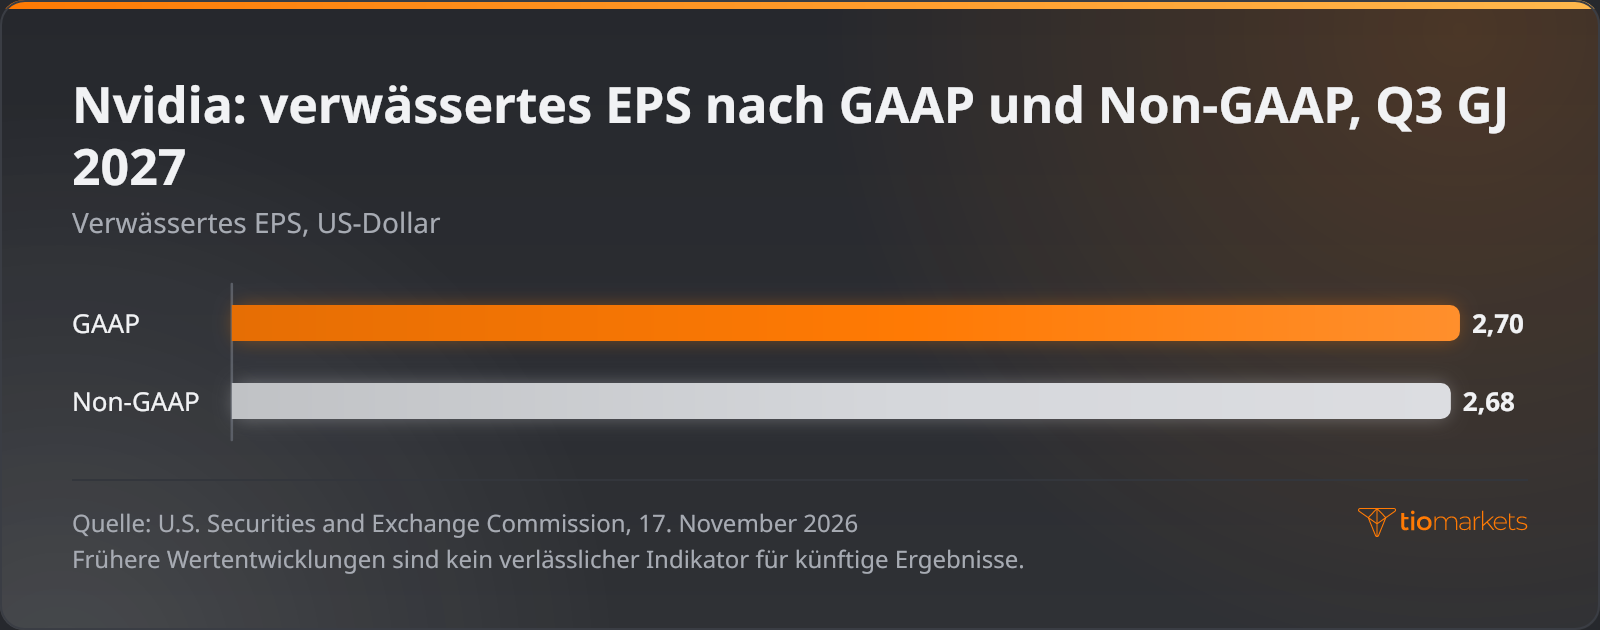
Nvidia: EPS nach GAAP vs. Non-GAAP und Bruttomarge
Die Bruttomarge ist der Umsatz abzüglich der Umsatzkosten, ausgedrückt als Anteil am Umsatz. Der GAAP-Wert von 74,8 % im dritten Quartal bedeutet: Von jedem Umsatzdollar blieben nach den Kosten der verkauften Produkte 74,8 Cent übrig, noch vor den Betriebsausgaben. Das waren 0,2 Prozentpunkte weniger als die 75,0 % im zweiten Quartal und 1,4 Punkte mehr als die 73,4 % ein Jahr zuvor. Der Non-GAAP-Wert lag bei 74,9 %.
Auf die Kennzahl wirken Kräfte in beide Richtungen. Ein Produktmix mit mehr höherpreisigen Produkten und festere Preise heben sie, die Kosten für den Hochlauf neuer Produkte und lagerbezogene Belastungen drücken sie. Der Ausblick für das vierte Quartal von 71,0 % bis 72,0 % liegt 2,8 bis 3,8 Punkte unter dem GAAP-Niveau des dritten Quartals.
Das verwässerte EPS nach GAAP – im Quartal 2,70 US-Dollar – teilt den Nettogewinn nach den allgemein anerkannten US-Rechnungslegungsgrundsätzen (GAAP) durch die verwässerte Aktienzahl. Diese schließt Aktien ein, die durch Optionen und Aktienzuteilungen hinzukommen könnten. Das verwässerte Non-GAAP-EPS von 2,68 US-Dollar klammert Posten aus, die das Unternehmen nicht seiner operativen Leistung zurechnet. Nvidia veröffentlicht mit den Ergebnissen eine Überleitung zwischen beiden Werten. Welche Bereinigungen vorgenommen werden, entscheidet jedoch das Management – die Definition zählt daher ebenso viel wie die Zahl.
Genau diese Definition hat sich in diesem Geschäftsjahr geändert. Seit dem ersten Quartal des Geschäftsjahres 2027 klammern die Non-GAAP-Kennzahlen die aktienbasierte Vergütung, also die Bezahlung von Mitarbeitern in Aktien, nicht mehr aus; die historischen Zahlen wurden angepasst, sodass sie diese enthalten. In den Geschäftsjahren 2025 und 2026 hatten sie ausgeklammert: aktienbasierte Vergütung, akquisitionsbezogene und sonstige Kosten, sonstige Posten, Gewinne und Verluste aus nicht marktgängigen und börsennotierten Beteiligungspapieren, Zinsaufwand aus der Amortisation von Anleihedisagio sowie die zugehörigen Steuereffekte. Eine Zahl nach der alten Definition ist daher nicht direkt vergleichbar.
Die Überleitung von GAAP zu Non-GAAP verläuft im dritten Quartal in vier Schritten:
- Ausgangspunkt ist das operative Ergebnis nach GAAP von 77,5 Milliarden US-Dollar, ein Plus von 22 % zum Vorquartal und 115 % zum Vorjahr.
- Bereinigungen auf operativer Ebene addieren insgesamt 363 Millionen US-Dollar und heben das operative Non-GAAP-Ergebnis auf 77.883 Millionen US-Dollar.
- Die übrigen Bereinigungen unterhalb des operativen Ergebnisses senken den Wert per saldo um 780 Millionen US-Dollar. Damit geht der Nettogewinn von 65.287 Millionen US-Dollar nach GAAP auf 64.870 Millionen US-Dollar auf Non-GAAP-Basis zurück.
- Geteilt durch die verwässerte Aktienzahl, wird aus diesem Nettorückgang um 417 Millionen US-Dollar die Differenz von zwei Cent zwischen dem GAAP-EPS von 2,70 US-Dollar und dem Non-GAAP-EPS von 2,68 US-Dollar.
Die Überleitung zeigt Summen nach Kategorien, nicht die Ermessensentscheidung hinter jeder einzelnen. Der Non-GAAP-Nettogewinn lag in allen drei ausgewiesenen Perioden unter dem GAAP-Nettogewinn, allerdings mit sehr unterschiedlichem Abstand: 417 Millionen US-Dollar im dritten Quartal, 5.734 Millionen US-Dollar im zweiten (53.954 gegenüber 59.688 Millionen US-Dollar) und 931 Millionen US-Dollar ein Jahr zuvor. Wegen dieser größeren Lücke im zweiten Quartal wuchs der GAAP-Nettogewinn zum Vorquartal um 9 %, der Non-GAAP-Nettogewinn dagegen um 20 %. Welche Wachstumsrate in der Schlagzeile steht, hängt also davon ab, welche Kennzahl zitiert wird.
Hat Nvidia die Erwartungen übertroffen?
Nvidia übertraf im dritten Quartal den Konsens sowohl beim Umsatz als auch beim EPS, unabhängig davon, welche Konsensreihe man heranzieht, und lag auch über der eigenen Prognose. Eine Konsensschätzung ist der Durchschnitt der Prognosen, die Analysten für eine bestimmte Position bei einem Datenanbieter einreichen. Die Anbieter unterscheiden sich in ihren Analystenpanels, ihren Stichzeitpunkten und darin, ob eine Position bereinigt oder nach GAAP erfasst wird. Eine Reihe sah das EPS bei 2,48 US-Dollar und den Umsatz bei 109,11 Milliarden US-Dollar, eine andere bei 2,47 US-Dollar und 109,5 Milliarden US-Dollar.
Die Gewinnüberraschung ist der gemeldete Wert minus Konsens, geteilt durch den Konsens und in Prozent ausgedrückt. Der Vergleich stützt sich auf das Non-GAAP-EPS von 2,68 US-Dollar, also die bereinigte Kennzahl, die Analysten prognostizieren, und nicht auf die 2,70 US-Dollar nach GAAP. Gemessen an der ersten Reihe ergeben 2,68 minus 2,48 US-Dollar 0,20 US-Dollar, und 0,20 geteilt durch 2,48 US-Dollar ergibt eine Überraschung von 8,1 %. Gemessen an der zweiten Reihe lagen die gemeldeten Zahlen 5,8 % beim Umsatz und 8,4 % beim EPS über den Erwartungen. Der Unterschied ergibt sich allein aus der Wahl des Konsenses.
| Position | Gemeldet | Konsens bzw. Prognose | Überraschung |
| Verwässertes EPS (Non-GAAP) | 2,68 $ | Konsens 2,48 $ | +8,1 % |
| Umsatz | 115,84 Mrd. $ | Konsensschätzung 109,11 Mrd. $ | +6,2 % |
| Data-Center-Umsatz | 107,61 Mrd. $ | Schätzung 101,87 Mrd. $ | +5,6 % |
| Umsatz im Vergleich zur Unternehmensprognose | 115,8 Mrd. $ | Prognose 108 Mrd. $ | +7,2 % |
Ein Übertreffen in dieser Größenordnung bestimmt für sich genommen noch nicht das Ausmaß der Kursbewegung. Ein Aktienkurs spiegelt bereits wider, was die Marktteilnehmer erwartet haben, und bei einem Unternehmen, das die Schätzungen schon früher übertroffen hat, kann diese Erwartung über dem veröffentlichten Konsens liegen. Der Ausblick wiegt daher ebenso schwer wie das gemeldete Quartal: Nach der zweiten Reihe lag die Mitte der Umsatzprognose für das vierte Quartal von 130 Milliarden US-Dollar 4,2 % über dem Konsens – ein geringerer Abstand als beim Umsatz, der die Erwartungen um 5,8 % übertraf.
Nvidias Umsatzprognose für das nächste Quartal und Rückflüsse an die Aktionäre
Für das vierte Quartal des Geschäftsjahres 2027 prognostiziert Nvidia einen Umsatz von 130,0 Milliarden US-Dollar plus/minus 3 %, also eine Spanne von 126,1 bis 133,9 Milliarden US-Dollar. Das Quartal umfasst eine zusätzliche Woche, und die Prognose unterstellt keinen Data-Center-Compute-Umsatz aus China. Für die Bruttomargen nach GAAP und Non-GAAP nennt das Unternehmen 71,0 % bis 72,0 %, für die Betriebsausgaben rund 11,0 Milliarden US-Dollar nach GAAP und 10,7 Milliarden US-Dollar nach Non-GAAP – nach GAAP-Betriebsausgaben von 9,2 Milliarden US-Dollar im dritten Quartal.
Alle diese Zahlen stammen vom Unternehmen selbst. Die Mitte der Umsatzspanne liegt 12,3 % über dem Umsatz des dritten Quartals, wobei dieser Vergleich die zusätzliche Woche einschließt. In der Telefonkonferenz hob Colette Kress außerhalb des Ausblicks im Formular 8-K die Wachstumszahl für das Geschäftsjahr 2028 an: „Wir erwarten ein Umsatzwachstum von rund 75 % gegenüber dem Vorjahr, nach zuvor 70 %“ – eine Rate, die sich nun auf eine höhere Basis im Geschäftsjahr 2027 bezieht.
Die Zahlen zu Nvidias Aktienrückkäufen und Dividenden zeigen, wie viel des im Quartal verdienten Geldes aus dem Unternehmen abgeflossen ist. Nvidia gab im dritten Quartal 28,1 Milliarden US-Dollar an die Aktionäre zurück; in der Telefonkonferenz bezifferte der Konzern die Summe auf 28 Milliarden US-Dollar, davon 22 Milliarden US-Dollar für Aktienrückkäufe und 6 Milliarden US-Dollar für Bardividenden. Der Free Cashflow – operativer Cashflow abzüglich Käufen von und Tilgungszahlungen für Sachanlagen, Betriebsausstattung und immaterielle Vermögenswerte – belief sich auf 43.777 Millionen US-Dollar nach 22.089 Millionen US-Dollar ein Jahr zuvor. Die Rückflüsse des Quartals entsprachen rund 64,2 % des Free Cashflows und lagen damit nahe an den 65 %, die das Unternehmen nach eigenen Angaben im bisherigen Jahresverlauf zurückgegeben hat.
Im September 2026 genehmigte der Verwaltungsrat eine Aufstockung des Aktienrückkaufprogramms um 150 Milliarden US-Dollar ohne Ablaufdatum; zum Quartalsende standen noch rund 227,3 Milliarden US-Dollar zur Verfügung. Aktien, die über Mitarbeiterbeteiligungen ausgegeben werden, wirken den Rückkäufen entgegen und erhöhen die Aktienzahl. Die gewichtete durchschnittliche verwässerte Aktienzahl lag im ersten Quartal bei 24.391 Millionen nach 24.611 Millionen ein Jahr zuvor – ein Nettorückgang um 220 Millionen bzw. 0,9 %. Dieser Vergleich stammt allerdings aus der Zeit vor den Rückkäufen des dritten Quartals.
Wie der NVDA-Aktien-CFD und der Nasdaq 100 reagierten
Die Nvidia-Aktie gab im regulären Handel am Dienstag, 17. November 2026, um 0,44 % nach, bevor die Zahlen nach Börsenschluss erschienen. Berichte vom 18. November bezifferten die nachbörsliche Bewegung unterschiedlich: Einer nannte ein Plus von rund 4 %, ein anderer von rund 2 %. Keiner der beiden Werte ist ein Schlusskurs, denn im nachbörslichen Handel sind die Umsätze dünner. Diese Reaktion ist Vergangenheit, und frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse; den täglichen Kursverlauf rund um die Veröffentlichung zeigt der Nvidia-Chart.
Wie sich die Nvidia-Quartalszahlen auf den Nasdaq 100 auswirken, hängt von zwei Zahlen ab: der prozentualen Kursbewegung der Aktie und ihrem Indexgewicht. Der Nasdaq 100, ein Index großer, an der Nasdaq notierter Unternehmen außerhalb des Finanzsektors, gewichtet seine Mitglieder nach Marktkapitalisierung, also Aktienkurs mal ausstehende Aktien, wobei Kappungsregeln gelten. Der Beitrag eines Indexmitglieds ist sein Gewicht mal seine Bewegung. Jeder Prozentpunkt Gewicht macht also aus einer Nvidia-Bewegung von 4 % eine Indexveränderung von 0,04 Prozentpunkten und aus einer Bewegung von 2 % eine von 0,02. Dieselbe Rechnung gilt für den S&P 500; warum sich die beiden Gewichte unterscheiden, ergibt sich daraus, wie sich der Nasdaq 100 vom S&P 500 unterscheidet.
Der Indexeffekt beschränkt sich nicht auf Nvidias eigenes Gewicht. Ergebnisse, die etwas über die Hyperscale-Nachfrage aussagen, können auch die Aktien von Chipzulieferern und Cloud-Anbietern im selben Index bewegen. Die gesamte Indexreaktion kann den direkten Beitrag von Nvidia deshalb übersteigen oder ihn ausgleichen. Den Indexstand und seinen Intraday-Verlauf zeigt der Nasdaq-NAS100-Chart.
Ein Aktien-CFD (Contract for Difference, Differenzkontrakt) zahlt die Veränderung des Aktienkurses aus, ohne dass der Inhaber die Aktie besitzt; sein Wert folgt also dem Basiswert. Ob er außerhalb der regulären Börsenzeiten quotiert wird, hängt vom Handelsplan des Anbieters für das jeweilige Instrument ab. Ist das nicht der Fall, zeigt sich eine nachbörsliche Bewegung als Kurslücke (Gap) beim nächsten Kurs. Die Positionsgröße wird in Aktien oder Lots angegeben, wie Lot-Größe und Positionsgröße bei NVDA-Aktien erläutert.
Ein Beispiel zur Veranschaulichung: eine NVDA-CFD-Position über 50 Aktien. Ihr Wert ändert sich um 50 mal die Veränderung des Aktienkurses. Eine Bewegung von 4 % entspricht also 50 × 0,04, dem Wert von zwei Aktien, eine Bewegung von 2 % dem Wert einer Aktie. Bei einem Anstieg in dieser Größenordnung hätte eine Long-Position diesen Betrag gewonnen und eine Short-Position ihn verloren. Die Größe der gemeldeten Bewegung zählt ebenso viel wie ihre Richtung – und die beiden Berichte liegen um den Faktor zwei auseinander.
Da ein CFD auf Margin gehandelt wird, ist die Einlage, die die Position offen hält, nur ein Bruchteil ihres Werts. Der Hebel vergrößert Verluste bei einer NVDA-Position daher im selben Maß wie Gewinne. Rund um eine Zahlenveröffentlichung können Verluste schnell auflaufen, weil der Kurs zwischen zwei Handelssitzungen über eine Stop-Loss-Order hinweg springen kann, und ein Trader kann das gesamte auf das Konto eingezahlte Geld verlieren. Sinkt das Kapital (Equity), kommt zuerst ein Margin Call als Warnung und, noch tiefer, ein Stop-out, bei dem Positionen automatisch geschlossen werden, wie in Funktionsweise der Maintenance Margin beschrieben.
Nvidia-Quartalszahlen im Vergleich zu Fed und US-Anleiherenditen
Der Bericht eines einzelnen Unternehmens ist nur eine von mehreren Kräften, die auf den Nasdaq 100 wirken, und meist nicht die mit der größten Breitenwirkung. Nvidias Quartalszahlen erscheinen viermal im Jahr und wirken über ein einziges Gewicht und über verwandte Aktien auf den Index. Entscheidungen der Federal Reserve, Veröffentlichungen des US-Verbraucherpreisindex (CPI) und die Rendite zehnjähriger US-Staatsanleihen wirken dagegen auf alle Indexmitglieder zugleich, weil sie den Satz verändern, mit dem künftige Gewinne abgezinst werden: Ein höherer Satz senkt deren Barwert, ein niedrigerer erhöht ihn.
Unternehmen, deren Wert auf weiter in der Zukunft liegenden Gewinnen beruht, reagieren empfindlicher auf diesen Diskontierungssatz – und auf einen großen Teil des technologielastigen Index trifft das zu. Die Rendite zehnjähriger US-Staatsanleihen lag am 17. November 2026, dem Tag der Veröffentlichung, bei 5,1 %. Der effektive Federal-Funds-Satz, der vom Leitzinsziel der Federal Reserve gesteuerte Tagesgeldsatz, betrug im Oktober 2026 3,88 %. Die Rendite wird in jeder Handelssitzung neu gepreist und wirkt auf die Bewertung jedes Indexmitglieds, während Nvidias Zahlen nur einmal im Quartal kommen.
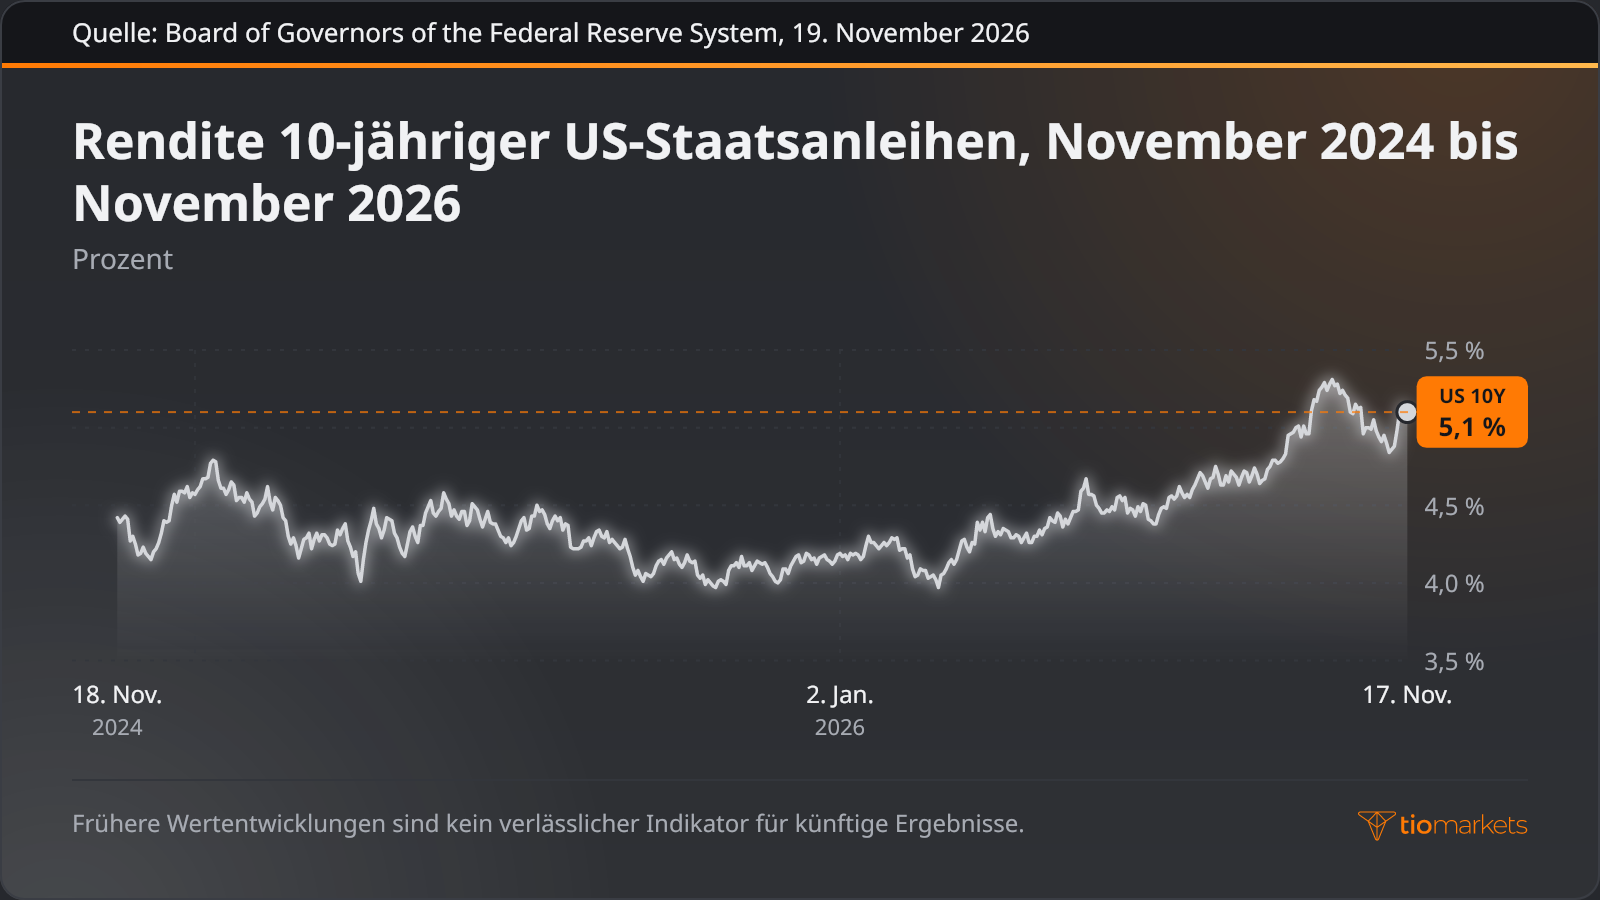
Die vier Einflussfaktoren unterscheiden sich darin, wie oft sie auftreten, wie breit sie im Index wirken und wann sich die Reaktion in den Kursen zeigt:
| Faktor | Häufigkeit | Reichweite im Nasdaq 100 | Wann er sich in den Kursen zeigt |
| Nvidia-Quartalszahlen | Vierteljährlich, mit jedem Ergebnis eines Geschäftsquartals | Gewicht eines Indexmitglieds plus verwandte Chip- und Cloud-Aktien | Nach US-Börsenschluss im nachbörslichen Handel; im Kassaindex zur nächsten Eröffnung |
| FOMC-Zinsentscheid | Bei den planmäßigen Sitzungen im Jahresverlauf | Alle Indexmitglieder, über Leitzinsen und Diskontierungssätze | Bei Bekanntgabe während der US-Handelszeit, danach über die Zinserwartungen |
| US-CPI | Monatlich | Alle Indexmitglieder, über erwartete Leitzinsen und Renditen | Bei Veröffentlichung vor der US-Kassaeröffnung, zuerst in den Index-Futures |
| Rendite 10-jähriger US-Staatsanleihen | Laufend; offizielle Tagesreihe | Alle Indexmitglieder, am stärksten Wachstumswerte mit langer Duration | Fortlaufend an jedem Handelstag |
Nebeneinandergestellt rücken die Faktoren den Effekt der Quartalszahlen ins richtige Verhältnis. Eine EPS-Überraschung von 8,1 % wirkt auf ein großes Indexmitglied und seine Nachbarn, eine Änderung des Diskontierungssatzes dagegen bewertet alle neu. Eine CPI-Veröffentlichung oder ein Fed-Entscheid in derselben Woche kann den Effekt der Quartalszahlen daher überlagern – gleich in welche Richtung.
Worauf nach der Veröffentlichung der Nvidia-Quartalszahlen zu achten ist
Auf die Veröffentlichung folgen mehrere planmäßige Offenlegungen, die jeweils eigene Informationen liefern:
- Formular 10-Q: der bei der Securities and Exchange Commission eingereichte Quartalsbericht mit dem vollständigen Abschluss, den Erläuterungen und den Risikoangaben hinter der Pressemitteilung.
- Nächster Termin für Quartalszahlen: die Ergebnisse für das vierte Quartal und das gesamte Geschäftsjahr 2027, deren Datum Nvidia auf seiner Investor-Relations-Website veröffentlicht; sie decken ein Quartal mit einer zusätzlichen Woche ab.
- Investitionsausgaben der Hyperscaler: die eigenen Quartalsangaben der großen Cloud-Anbieter zu ihren Ausgaben für Rechenzentren – die Nachfrage hinter dem Teilmarkt Hyperscale.
- Fed-Entscheidungen und US-Inflationsdaten: Zinsentscheide des FOMC und CPI-Veröffentlichungen, die den Rahmen der Diskontierungssätze für den gesamten Index setzen.
Fazit
Nvidias drittes Quartal zeigt, warum ein Übertreffen der Erwartungen in der Schlagzeile nur die erste Zeile einer Ergebnisveröffentlichung ist. Der Umsatz maß eine auf eine Plattform konzentrierte Nachfrage, mit Data Center bei 92,9 % des Gesamtumsatzes; die Bruttomarge maß die Preise im Verhältnis zu den Kosten; und die beiden EPS-Werte unterschieden sich durch Bereinigungen, die das Unternehmen selbst wählt und in diesem Geschäftsjahr neu definiert hat. Die 28,1 Milliarden US-Dollar, die an die Aktionäre zurückflossen, zeigten, wie viel von 43.777 Millionen US-Dollar Free Cashflow das Unternehmen verlassen hat. Die Marktreaktion ist vor dem Hintergrund des Ausblicks zu lesen, dessen Mitte 4,2 % über dem Konsens lag. Ihr Weg in den Nasdaq 100 führt über Nvidias eigenes Gewicht und verwandte Chip- und Cloud-Aktien, auch wenn die Berichte keine Zahl für die Indexbewegung selbst nennen.
Jede dieser Lesarten hat Grenzen. Konsenszahlen unterscheiden sich je nach Anbieter, nachbörsliche Kurse beruhen auf dünnem Handel und wurden unterschiedlich gemeldet, und die Reaktion auf ein Quartal ist Vergangenheit, kein Wegweiser für das nächste. Der Ausblick ist eine Aussage des Unternehmens selbst, kein Ergebnis. Für Trader, die gehebelte CFD-Positionen über eine Veröffentlichung hinweg halten, gilt: Der Hebel vergrößert Verluste ebenso wie Gewinne, eine Kurslücke zur nächsten Eröffnung kann Verluste rasch über einen geplanten Ausstieg hinaus anwachsen lassen, und der gesamte eingezahlte Betrag kann verloren gehen.
Symbole in diesem Artikel



Handeln Sie überall mit der Trading- und Investment-App von TIOmarkets
Handeln Sie über 950 Instrumente mit integrierten TradingView-Charts und wettbewerbsfähigen Spreads – direkt auf Ihrem Smartphone, in Echtzeit.
Trading ist mit Risiken verbunden
FAQ
Risikohinweis: CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Zahlen Sie niemals mehr ein, als Sie zu verlieren bereit sind. Die Verluste professioneller Kunden können deren Einzahlung übersteigen. Bitte beachten Sie unsere Risikowarnungsrichtlinie und suchen Sie unabhängigen professionellen Rat, wenn Sie diese nicht vollständig verstehen. Diese Informationen richten sich nicht an Einwohner bestimmter Länder/Rechtsordnungen, einschließlich, aber nicht beschränkt auf die USA und Länder, die auf der OFAC-Sanktionsliste stehen, und sind nicht für die Weitergabe an diese oder die Verwendung durch diese bestimmt. Das Unternehmen behält sich das Recht vor, die vorgenannte Liste der Länder nach eigenem Ermessen zu ändern.
Join us on social media


Authors BIO

Hinter jedem Blogbeitrag steht die geballte Erfahrung der Mitarbeiter von TIOmarkets. Wir sind ein Team aus engagierten Branchenexperten und Finanzmarktbegeisterten, das sich zum Ziel gesetzt hat, Ihnen Wissen zum Thema Trading sowie Kommentare zu den Finanzmärkten zu vermitteln. Unser Ziel ist es, Ihnen das notwendige Wissen zu vermitteln, damit Sie erfolgreich an den Märkten handeln können.