


Kripto likvidálás érthetően: így zárulnak a pozíciók
BY TIOmarkets (Magyar)
|november 10, 2026A kripto likvidálás egy tőkeáttételes pozíció kényszerű zárása, amikor a kereskedő fedezete a platform által a nyitva tartáshoz megkövetelt minimum alá csökken. Ez a minimum nulla felett van, így a platform rendszere piaci áron zárja a pozíciót, mielőtt a befizetett összeg teljesen elfogyna. A tőkeáttétel a veszteségeket ugyanúgy felnagyítja, mint a nyereségeket, egy mérsékelt kedvezőtlen elmozdulás perceken belül eltüntetheti a fedezetet, és a kereskedők a teljes befizetett összegüket elveszíthetik.
Az alábbiakban a kripto likvidálás működését mutatjuk be azoknak a lakossági kereskedőknek, akik tőkeáttételes Bitcoin- és Ether-pozíciót tartanak, vagy ezt fontolgatják. Bemutatjuk, hogyan határozza meg a fedezet a likvidációs árat, és miben különbözik az izolált és a kereszt-fedezet. Ezután az örökös határidős ügyletek jelölőárával (mark price), biztosítási alapjaival és automatikus tőkeáttétel-csökkentésével foglalkozunk, végül azzal, hogyan viszonyul mindez a CFD-k stop out szintjéhez.
Mit jelent a likvidálás a kriptóban, és miért fontos?
Egy kriptoderivatív-platformon a likvidálás azt jelenti, hogy a platform rendszere lezár egy pozíciót, mert a benne maradt fedezet már nem elég ahhoz, amit a tőkeáttétel megkövetel. A kezdeti fedezet a pozíció megnyitásához szükséges letét; a fenntartási fedezet az a kisebb összeg, amelynek bent kell maradnia ahhoz, hogy a pozíció nyitva maradjon. A különbség azért lényeges, mert a zárás időpontját ez a fenntartási küszöb határozza meg, nem az, hogy kiürül a számla.
A küszöbig gyakran rövid az út. Egy gyakran idézett példában az eszköz árának 10%-os esése elég egy tőkeáttételes pozíció likvidálásához; a pontos távolság a tőkeáttételtől és a fenntartási fedezeti rátától függ. Mivel a tőkeáttétel a veszteségeket ugyanúgy felnagyítja, mint a nyereségeket, egy ilyen szűk rés akár egyetlen kereskedési szakaszon belül bezárulhat, és a kereskedők a teljes befizetett összegüket elveszíthetik.
Kripto likvidálás érthetően: hogyan vezet a tőkeáttétel és a fedezet kényszerzáráshoz?
Az eljárást az a kereset írja le, amelyet az amerikai Commodity Futures Trading Commission (CFTC) 2020. október 1-jén nyújtott be a BitMEX ellen. A tőzsde szabályai szerint – ahogy a beadvány ismertette őket – ha a fedezeti egyenleg a fenntartási szint alá csökkent, a pozíció feletti rendelkezés a tőzsdére szállt. A tőzsde ezután lezárta a pozíciót, a kereskedő pedig elveszítette a fenntartási fedezetet.
A kereset a csődárra is támaszkodott, vagyis arra a szintre, amelyen a pozíció fedezete teljesen elfogy. Ha a zárás ennél kedvezőbb áron történt, a többlet a tőzsde biztosítási alapjába került. Ha a zárás elmaradt ettől, a hiányt az alap fedezte, vagy a tőzsde leépíthette az ellenoldalon tartott pozíciókat.
Ahogy a forex fenntartási fedezetnél, ez a puffer is elfogyhat egyetlen volatilis óra alatt. A tőkeáttétel pontosan úgy felnagyítja a veszteséget egy kedvezőtlen elmozdulásnál, ahogy a nyereséget egy kedvezőnél, a fedezet gyorsan apad, amint az elmozdulás megindul, és a kereskedő a pozíció mögötti teljes letétet elveszítheti.
Hogyan számítható ki a likvidációs ár?
A likvidációs ár nem a belépési ár mínusz a letét. Izolált long pozíciónál egy egyszerűsített becslés: Likvidációs ár ≈ Belépési ár × [1 − 1/Tőkeáttétel + Fenntartási fedezeti ráta]. A fenntartási fedezeti ráta – a pozíció értékének az a része, amelynek fedezetként bent kell maradnia – a belépési ár felé tolja a küszöböt, így a pozíció még azelőtt zárul, hogy a kezdeti fedezet elfogyna.
Az izolált long pozícióra vonatkozó becslés négy lépésben számolható ki:
- A pozíció belépési árának és tőkeáttételének rögzítése.
- Az 1 elosztása a tőkeáttétellel, így a kezdeti fedezet a pozíció értékének arányaként fejezhető ki.
- Annak a fenntartási fedezeti rátának a kikeresése, amelyet a platform az adott pozícióméretre alkalmaz, és felírása tizedes törtként.
- A kezdeti fedezeti arány kivonása 1-ből, a fenntartási ráta hozzáadása, majd az eredmény megszorzása a belépési árral.
Az eredmény közelítés. A díjak csökkentik a pozícióban maradt fedezetet, a finanszírozási kifizetések pedig módosítják azt. Ha egy platform jelölőárat használ, a küszöböt is ehhez a referenciaárhoz méri, nem a saját utolsó kötéséhez.
Számpéldával: egy 40,000-es szinten, 10x tőkeáttétellel nyitott izolált long pozíció kezdeti fedezeti aránya 0.1. 0.5%-os, azaz 0.005-ös fenntartási fedezeti rátával a szorzó 1 − 0.1 + 0.005 = 0.905, ami a becslést 36,200-ra teszi. A pozíció így 9.5%-os esés után zárul, nem a tőkeáttételből önmagában adódó 10%-nál. Változatlan belépési ár és ráta mellett a becslés 5x-nél 32,200, 20x-nál 38,200, 50x-nél pedig 39,400.
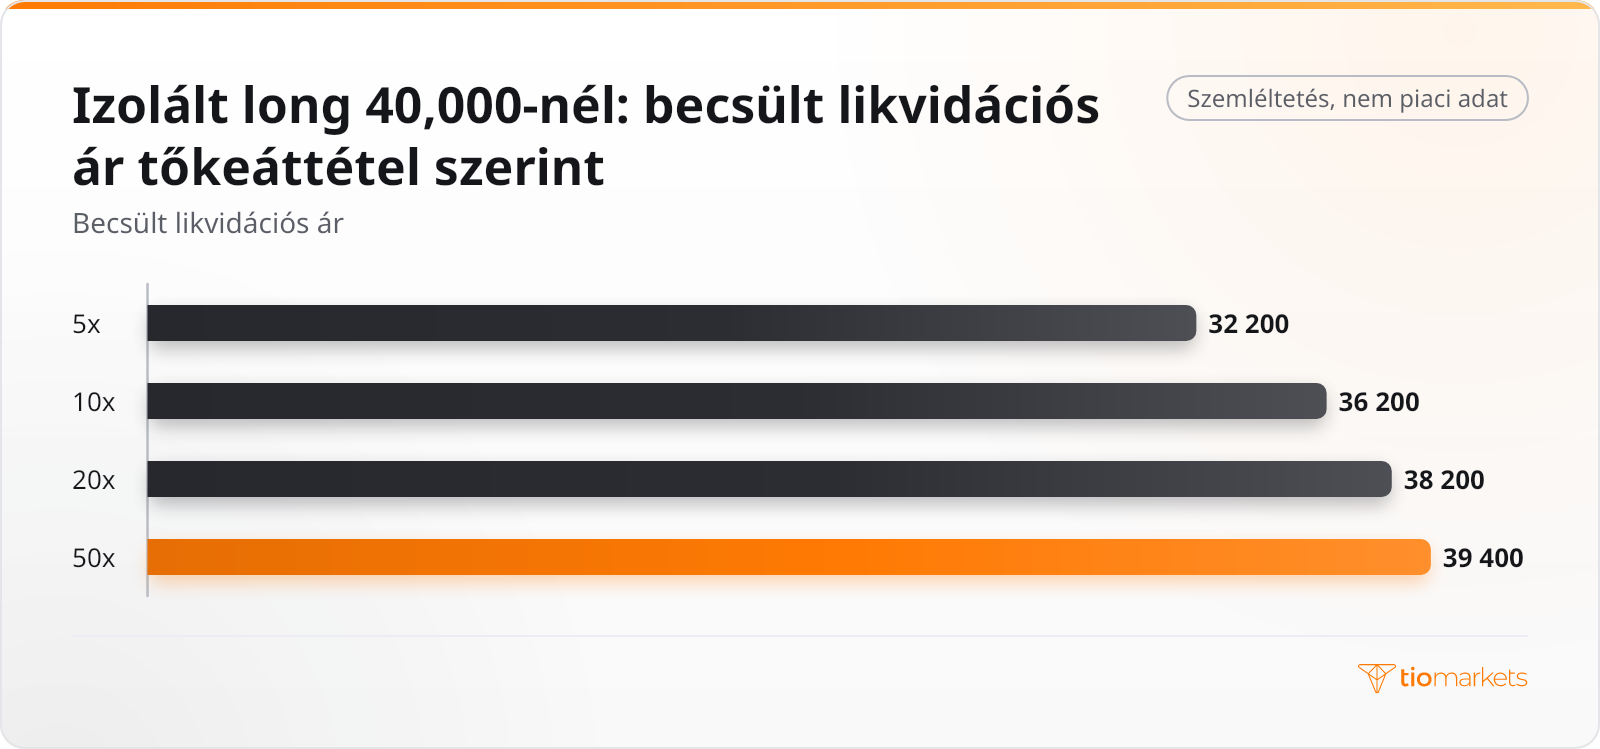
50x-es tőkeáttételnél már a belépési ártól számított 1.5%-os esés is elég a pozíció zárásához. A magasabb tőkeáttétel minden egyes árelmozdulási pontnál ugyanúgy megsokszorozza a veszteséget, mint a nyereséget, így a veszteségek gyorsan halmozódnak, és a kereskedő a teljes befizetett fedezetet elveszítheti.
Izolált vs. kereszt-fedezet likvidálás: a két beállítás összehasonlítása
A tőzsdei örökös határidős ügyletek jellemzően kétféle fedezeti modellt kínálnak. Izolált fedezetnél csak a pozícióhoz rendelt biztosíték áll a pozíció mögött, így a likvidálás ezt az összeget viszi el, és semmi többet. Kereszt-fedezetnél a platform egy veszteséges pozíció lezárása előtt a tárca bármely fel nem használt egyenlegét igénybe veheti. A likvidációs ár így távolabb kerül a belépési ártól, de a teljes egyenleg kockázatnak van kitéve, és egyetlen kedvezőtlen elmozdulás nagyobb eséllyel érint egyszerre több pozíciót.
| Amit a grafikon vagy a piac mutat | A kereskedők által alkalmazott megközelítés | Fő kockázat |
| Egyetlen, önállóan tartott tőkeáttételes pozíció | Izolált fedezet: csak az adott pozícióhoz rendelt fedezet áll mögötte | A likvidációs ár közelebb van a belépési árhoz; ez a fedezet teljes egészében elveszhet |
| Több nyitott pozíció egyetlen egyenlegből | Kereszt-fedezet: a tárca fennmaradó egyenlege támogatja a veszteséges ügyletet | Egyetlen veszteség felemésztheti a teljes egyenleget, és egyszerre több pozíciót is érinthet |
A kereszt-fedezet tehát csak elhalasztja a likvidálást, nem akadályozza meg. Mindkét modellben a tőkeáttétel ugyanannyira felnagyítja a veszteségeket, mint a nyereségeket, és egy éles elmozdulás gyorsan kiürítheti a közös egyenleget. A különbség a tét nagysága: kereszt-fedezetnél a kereskedő nem csupán egy pozíció fedezetét, hanem a teljes tárcáját elveszítheti.
Így működik a likvidálás az örökös határidős ügyleteknél: jelölőár, biztosítási alapok és automatikus tőkeáttétel-csökkentés
Ezek a mechanizmusok az örökös swapból (perpetual swap) erednek, amelyet Ben Delo tervezett, és a BitMEX 2016 májusában vezetett be a piacra; Delo 2014-ben Arthur Hayesszel közösen alapította a tőzsdét. A szerződésnek nincs lejárata, így görgetési dátum nélkül követheti egy eszköz árát. A napi finanszírozási ráta – a long és short pozíciók tartói között időszakosan cserélt kifizetés – az árát az azonnali piaci ár közelében tartotta.
A likvidációs motorok nem feltétlenül a saját utolsó kötésüket használják küszöbként. Az egyik nagy platform a fedezetet egy jelölőárhoz méri, amely több tőzsde azonnali árjegyzéseiből képzett referenciaérték. A cél az, hogy a saját ajánlati könyvében jelentkező rövid torzulás ne zárjon le igazságtalanul pozíciókat. Ennek következtében a küszöb azelőtt vagy azután is elérhető, hogy az utolsó kötési ár megérintené a kiszámított szintet.
A csődárat elvétő zárásokat két védőháló kezeli. A biztosítási alap a kedvezőbb áron végrehajtott zárásokból gyarapodik, és akkor fizet, ha egy zárás elmarad ettől. Ezen túl a platform lezárhat ellenoldali pozíciókat is – ezt nevezik automatikus tőkeáttétel-csökkentésnek –, így egy nyereséges pozíció is véget érhet anélkül, hogy a tulajdonosa megbízást adott volna. A 2025 októberi összeomlás idején, egy 19 milliárd dolláros likvidációs eseményben kereskedőcégek arra panaszkodtak, hogy nem tudtak megbízásokat beadni. Mások szerint a kényszerű tőkeáttétel-csökkentés olyan árakon történt, amelyek mellett nem volt mód fedezeti ügyletet kötni.
A likvidált kereskedőnek egyik védőháló sem adja vissza a már elveszített fedezetet. A tőkeáttétel ezt a veszteséget ugyanúgy felnagyította, ahogy egy nyereséget is felnagyított volna, a zárás pillanatok alatt bekövetkezhet, és a pozíció mögötti letét teljes egészében elveszhet.
Miért mozgatják a likvidálások a Bitcoin árfolyamát? A likvidációs kaszkád
Minden likvidálás piaci megbízásként jut el a piacra, és az adott pillanatban az ajánlati könyvben lévő likviditással szemben teljesül: az egyes árszinteken várakozó vételi és eladási ajánlatokkal szemben. A likvidált long pozícióból eladás, a likvidált shortból vétel lesz. A nyitott pozíciók állománya (open interest), vagyis a fennálló szerződések összessége jelzi, mekkora tőkeáttételes kitettség kényszerülhet ilyen módon zárásra.
A likvidációs kaszkádot a halmozódás okozza. Ha sok pozíció likvidációs ára hasonló, az első kényszerű megbízások a következő küszöbcsoportba lökik az árat, a vékony likviditás pedig mindegyik megbízásnak nagyobb elmozdulást enged. A short likvidálások ugyanezt a láncreakciót fordítva idézik elő: kényszerű vásárlással egy emelkedő piacon. Az iránytól függetlenül a kényszerű megbízások felerősítik azt a mozgást, amely kiváltotta őket.
2026. november 9-én 24 órán belül több mint 1 milliárd dollárnyi tőkeáttételes kriptopozíciót likvidáltak. A Bitcoin aznap mintegy 73,761 dollárt is érintett, ami augusztus óta a legalacsonyabb szintje volt, mielőtt ismét 75,000 dollár fölé került, az Ether pedig 2,100 dollár alá süllyedt, majd visszapattant. A múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek.
Egy vékony ajánlati könyvvel találkozó kényszerű megbízás a kiszámított likvidációs áron jóval túl is teljesülhet. Kaszkád idején a tőkeáttétel a veszteségeket ugyanúgy felnagyítja, mint a nyereségeket, a veszteségek gyorsabban halmozódhatnak, mint amire az árelmozdulás utal, és a kereskedő egyetlen eladási hullámban elveszítheti a pozíció mögé befizetett teljes összeget.
Mi a különbség a likvidálás és a stop out között?
A CFD (különbözeti ügylet, contract for difference) lehetővé teszi, hogy a kereskedő például a BTC/USD vagy az ETH/USD árára nyisson pozíciót anélkül, hogy magát a kriptovalutát birtokolná. A likvidálás és a stop out szint összevetésénél az első különbség az, hogy mit mérnek. A CFD-számla a fedezeti szintjét követi – a saját tőke és a lekötött fedezet hányadosát százalékban –, és a stop out szintnél automatikusan zárja a pozíciókat. A margin call ettől különálló, korábbi figyelmeztetés.
2018-ban az Európai Értékpapír-piaci Hatóság (ESMA) ideiglenes korlátozásokat vezetett be a lakossági CFD-kre. Ezek között szerepelt az 50%-os, számlaszintű fedezeti zárási szabály és a jogszabályban előírt negatív egyenleg elleni védelem, amelynek értelmében egy lakossági ügyfél vesztesége nem haladhatja meg a számlaegyenleget. A kriptovaluták tőkeáttételét 2:1-ben maximálták, szemben a fő devizapárokra vonatkozó 30:1-gyel.
| Szempont | Tőzsdei örökös határidős ügyletek | Lakossági CFD-számla az ESMA 2018-as intézkedései szerint |
| Mit mérnek | Az egyes pozíciók fedezetét, kereszt-fedezetnél a tárcát | A teljes számla fedezeti szintjét |
| Küszöb | A fedezet a fenntartási szint alá csökken; jelölőárhoz mérve, ha a platform ilyet használ | Stop out szint; a 2018-as intézkedések 50%-os zárási szabályt írtak elő |
| A letétet meghaladó hiány | Biztosítási alap vagy az ellenoldali pozíciók automatikus tőkeáttétel-csökkentése | Negatív egyenleg elleni védelem a 2018-as intézkedések alapján |
Mivel a teljes számlát mérik, egyetlen veszteséges pozíció mások zárását is kikényszerítheti, gyors piacon pedig a stop out a küszöbén túl is teljesülhet. Hogy az ár mennyit mozdulhat el, mielőtt ezt a szintet eléri, azt a szerződésméret és a tőkeáttétel határozza meg, ahogy azt a BTCUSD lotméretének kiszámításáról szóló anyag kifejti. A CFD-számlán is igaz, hogy a tőkeáttétel a nyereséggel együtt a veszteségeket is növeli, a veszteségek perceken belül nőhetnek, és a letét teljes egészében elveszhet.
Összegzés
Az, hogy egy tőkeáttételes kriptopozíció milyen szinten zárul, a platform szabályaitól függ, nem a letét nagyságától. A fenntartási fedezet és a díjak közelebb hozzák a küszöböt a belépési árhoz, mint amit egy egyszerű letétszámítás sugall, és ahol a platform jelölőárat használ, ez a referencia dönti el, mikor éri el az ár a küszöböt. Mivel a zárás piaci megbízás, amely az ajánlati könyvben éppen rendelkezésre álló likviditásba ütközik, az egy szint közelében tömörülő pozíciók egy átlagos elmozdulást is kaszkáddá alakíthatnak. A CFD-számla stop outja más mércén alapul: a teljes számla fedezeti szintjén.
A képlet továbbra is becslés. A platformok saját fenntartási rátákat, árreferenciákat és díjakat alkalmaznak, és semmilyen számítás nem határozza meg, hol teljesül egy kényszerű megbízás egy rendezetlen piacon. A tőkeáttétel a veszteségeket ugyanúgy felnagyítja, mint a nyereségeket, a veszteségek gyorsabban halmozódhatnak, mint ahogy a kereskedő reagálni tud, és a teljes fedezet – vagy egy teljes kereszt-fedezeti egyenleg – elveszhet.
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.



