


IPO Anthropic: как разобраться в листинге
BY TIOmarkets (Русский)
|ноября 20, 2026IPO Anthropic — первичное публичное размещение, в ходе которого Anthropic, PBC продала широкому кругу инвесторов обыкновенные акции класса A и вывела их на Nasdaq Global Select Market под тикером ANT. Цена размещения была определена 18 ноября 2026 года на уровне $83 за акцию. Для публичного рынка заявленная оценка менее важна, чем два набора дат: когда акции под локапом (lock-up) станут доступны для торговли и когда индексным фондам придётся покупать эту бумагу.
Статья рассчитана на опытных инвесторов, которые оценивают размещение по нейтральным критериям, а не по заголовкам. Она объясняет, как было устроено предложение и что раскрыл проспект IPO Anthropic об оценке, корпоративном управлении и free float (доле акций в свободном обращении), сравнивает способы получить экспозицию на компанию и показывает, как локапы и правила индексов перераспределяют деньги между публичными технологическими акциями.
Торгуются ли акции Anthropic на бирже и на каком этапе IPO
Акции Anthropic торгуются на бирже с 19 ноября 2026 года, когда на Nasdaq начались торги бумагами класса A; по итогам первой сессии рыночная капитализация компании составила $1,8 трлн. Процесс стартовал 1 июня 2026 года: компания объявила, что конфиденциально подала проспект в Комиссию по ценным бумагам и биржам США (SEC), и пояснила: «Это даёт нам возможность выйти на биржу после того, как SEC завершит проверку». Публичное регистрационное заявление по форме S-1 появилось 26 октября, а датой IPO Anthropic, если считать по первой сделке, стало 19 ноября. До этого публичного рынка акций класса A не существовало, и частный инвестор мог получить долю в Anthropic лишь косвенно — через частную инвестиционную структуру или публичную компанию-инвестора, например Amazon, — либо не имел такой возможности вовсе.
Для трейдеров, работающих с публичными акциями ИИ-компаний, практический вопрос в том, создаёт ли само IPO давление покупателей или продавцов. IPO перемещает деньги поэтапно, а не в одном направлении. Покупатели частично финансируют новые акции за счёт продажи других бумаг, каждое снятие локапа добавляет предложение, а включение в индекс обязывает пассивные фонды покупать нового участника, сокращая доли действующих. Размер и сроки каждого этапа раскрываются в проспекте и правилах индексов, и именно эти две переменные определяют итоговый эффект.
Как проходит IPO: от регистрации до первой сделки
Первичное публичное размещение превращает акции, находящиеся в частных руках, в ценные бумаги, обращающиеся на бирже. Эмитент регистрирует предложение в SEC, а инвестиционные банки в роли андеррайтеров выкупают акции и перепродают их инвесторам; пул андеррайтеров Anthropic возглавили Goldman Sachs и Morgan Stanley. Размещение в США обычно проходит шесть этапов:
- Конфиденциальная подача. Эмитент направляет проект регистрационного заявления в SEC на непубличную проверку.
- Публичная форма S-1. Регистрационное заявление и проспект публикуются в системе SEC EDGAR и раскрывают финансовые показатели, риски, классы акций и структуру управления.
- Период тишины. Коммуникации эмитента ограничены, поэтому инвесторы опираются на проспект.
- Роуд-шоу и формирование книги заявок (букбилдинг). Менеджмент проводит презентации для институциональных инвесторов, а андеррайтеры собирают заявки с указанием объёма и цены.
- Цена и аллокация. Эмитент и андеррайтеры устанавливают цену размещения и распределяют акции, нередко удовлетворяя заявки лишь частично.
- Первая сделка. Биржа открывает торги акцией, когда заявки на покупку и продажу сведены.
Из такой последовательности вытекает конкретное ограничение для покупателя в первый день. Цену размещения согласовывают по книге заявок, в основном институциональных, тогда как цена открытия отражает всех покупателей и продавцов на открытом рынке, поэтому они могут сильно расходиться в любую сторону. Anthropic разместилась по $83, выше объявленного диапазона, а покупатель на открытии нёс полный ценовой риск, отсчитываемый от рыночной цены, а не от цены размещения.
Проверить заявление S-1 Anthropic можно в четыре шага, каждый из которых относится к определённому разделу регистрационного заявления:
- Ценовой диапазон. На титульной странице указан ориентировочный диапазон; в обновлённой версии заявления Anthropic оценила его в $70.00–$78.00 за акцию класса A.
- Количество акций. В сводке предложения и таблице капитализации приведены предлагаемые и находящиеся в обращении акции по классам — база для любой оценки.
- Условия управления. В описании акционерного капитала указаны все классы акций, их голосующая сила и то, кто избирает совет директоров.
- Условия free float. В разделах об андеррайтинге и будущих продажах указаны акции, проданные публике, параллельное частное размещение, если оно есть, и график снятия локапов.
Проспект фиксирует условия, а не результаты: в нём есть календарь поступления акций на рынок, но ничего не сказано о том, на каком уровне будет торговаться бумага. В рамках публичного предложения Anthropic компания планировала продать 825 млн акций по цене от $70 до $78, включая бумаги действующих акционеров, и привлечь до $64,4 млрд. В её проспекте для Европейской экономической зоны (ЕЭЗ) — отдельном документе о размещении, поданном в SEC, — предложение описано как продажа до 299 млн обыкновенных акций класса A, поэтому фактическое число проданных акций нужно сверить с итоговыми документами. Одновременно с размещением параллельное частное размещение неголосующих акций класса N на $26 млрд по цене IPO досталось семи технологическим компаниям, в том числе Nvidia и AMD. Акции из частного размещения увеличивают общее количество бумаг, но обычно не входят в free float, поэтому частное размещение важно не меньше, чем заявленный объём привлечения.
Оценка Anthropic: что измеряют частные раунды финансирования
Оценка post-money — это стоимость всей компании сразу после раунда финансирования: сумма инвестиций, делённая на долю, которую получают новые инвесторы. С этой формулы начинается расчёт оценки Anthropic, а её слабость кроется в том, что формула не учитывает.
Если инвесторы платят $5 млрд за 5 % компании, оценка post-money равна $5 млрд, делённым на 0,05, то есть $100 млрд. Эта цифра — не цена обыкновенной акции, умноженная на количество акций. Частные инвесторы обычно покупают привилегированные акции, которые могут давать ликвидационный приоритет (право получить выплату раньше владельцев обыкновенных акций при продаже компании) и защиту от размытия. Поэтому, если распространить цену защищённой привилегированной акции на все акции, стоимость обыкновенного капитала окажется завышенной.
Объявленные раунды Anthropic показывают, как менялась заявленная оценка: $13 млрд при оценке post-money $183 млрд в сентябре 2025 года, $30 млрд при оценке $380 млрд 12 февраля 2026 года и $65 млрд в раунде серии H при оценке $965 млрд в мае 2026 года — это последняя частная оценка компании. Сопоставление её с капитализацией $1,8 трлн на закрытии первого дня означает сравнение цены привилегированных акций, согласованной в мае, с ценой обыкновенных акций, сложившейся в ноябре, — у разных покупателей и на разных условиях. Обе цифры — исторические отметки, а прошлые результаты не являются надёжным индикатором будущих результатов.
Для убыточных растущих компаний аналитики обычно используют мультипликатор P/S (цена/выручка) — рыночную капитализацию, делённую на годовую выручку, — часто подставляя вместо отчётной выручки её run-rate (последний месяц или квартал в пересчёте на год). Мультипликатор надёжен ровно настолько, насколько надёжно количество акций, лежащее в его основе. В проспекте Anthropic для ЕЭЗ указано, что после размещения в обращении находятся 7 427 991 791 акция класса A и 5 658 680 800 акций класса N, поэтому капитализация с учётом всех классов намного превышает стоимость предлагаемых акций.
Акции Anthropic и корпоративное управление: структура корпорации общественной пользы
Корпорация общественной пользы (public benefit corporation, PBC) — коммерческая компания, директора которой обязаны учитывать заявленную общественную пользу наряду с финансовыми интересами акционеров. Anthropic была зарегистрирована в Делавэре как PBC в январе 2021 года. Компания должна соблюдать баланс между финансовыми интересами акционеров, интересами тех, на кого существенно влияет её деятельность, и «ответственной разработкой и поддержкой продвинутого ИИ ради долгосрочного блага человечества». Статья 366 Общего закона о корпорациях штата Делавэр обязывает её отчитываться об этой пользе не реже раза в два года. Для внешних акционеров практическое следствие таково: совет директоров может ссылаться на общественную пользу, обосновывая решение, которое не максимизирует краткосрочную доходность.
Структура корпорации общественной пользы у Anthropic дополнена вторым уровнем контроля. Траст долгосрочной пользы (Long-Term Benefit Trust, LTBT), созданный в 2023 году, задуман как независимый орган из пяти голосующих доверительных управляющих, не имеющих финансовой заинтересованности. Через обыкновенные акции класса T он избирает и отзывает директоров класса T, которые составляют большинство совета. Акции класса F, принадлежащие Founder LLC сооснователей, дают 50,1 % от общего числа голосов по общим вопросам акционеров. Anthropic отмечает, что у такой схемы «нет прямого прецедента среди публичных компаний».
Структура с двумя классами акций разделяет экономическое владение и контроль над голосами; четыре класса акций Anthropic развивают этот принцип дальше. Вместе LTBT и Founder LLC могут избрать всех членов совета директоров, тогда как держатели акций класса A, как правило, не могут повлиять на итог голосования акционеров. В сравнении с компанией с одним классом акций контроль распределён так:
| Класс акций | Владельцы | Право голоса |
| Класс A | Публичные инвесторы и действующие держатели акций класса A | Голосуют по вопросам акционеров, но, как правило, не могут повлиять на итог |
| Класс F | Founder LLC сооснователей | 50,1 % от общего числа голосов по общим вопросам акционеров |
| Класс T | Long-Term Benefit Trust | Избирает и отзывает директоров класса T, составляющих большинство совета; иных прав голоса нет |
| Класс N | Стратегические инвесторы, включая участников параллельного размещения | Без права голоса |
| Один класс (для сравнения) | Все акционеры | Одна акция — один голос; внешние акционеры вместе могут определять итоги выборов совета |
Корпоративное управление влияет и на возможность включения в индексы. Поскольку LTBT контролирует совет директоров, Anthropic может воспользоваться освобождением от части требований Nasdaq к корпоративному управлению. Индексы S&P требуют, чтобы коэффициент инвестируемого веса (investable weight factor, IWF) — доля акций компании, доступных публичным инвесторам, — был не ниже 0,10, поэтому пакеты основателей, траста и стратегических инвесторов напрямую снижают этот показатель относительно минимального порога.
Акции Anthropic и другие способы получить экспозицию: сравнение
На вопрос, как инвестировать в Anthropic до IPO, были только косвенные ответы. Доступ к акциям Anthropic на этапе pre-IPO давали частные инвестиционные структуры, покупавшие бумаги на вторичном рынке; акции публичных компаний-инвесторов давали экспозицию лишь как часть более крупного бизнеса; а аллокация в IPO требовала доступа к книге заявок андеррайтеров. С 19 ноября акции класса A торгуются на бирже. Если провайдер предлагает такой инструмент, отслеживать эту цену может CFD на акции (контракт на разницу цен) — производный инструмент, по которому рассчитывается изменение цены без владения активом. Способы различаются тем, что именно держит инвестор, и тем, какой риск преобладает:
| Способ | Что показывает график или рынок | Подход трейдеров | Основной риск |
| Структура pre-IPO (до 19 ноября 2026 года) | Биржевой цены нет; оценки выводятся из раундов, последняя — $965 млрд post-money | Паи структуры, владеющей частными акциями | Комиссии, неликвидность и устаревшие оценки; право требования к структуре, а не на акции |
| Публичная компания-инвестор, например Amazon | Цена акций инвестора с учётом всех его направлений бизнеса | Владение акциями инвестора или торговля ими | Цену в основном определяют другие направления бизнеса |
| Аллокация в IPO | Цена размещения по итогам букбилдинга: $83 при диапазоне $70–$78 | Заявка о заинтересованности через синдикат | Частичное удовлетворение заявок; цена открытия может сильно отличаться от цены размещения |
| Акции класса A после листинга | Текущая цена ANT на Nasdaq с 19 ноября 2026 года | Покупка акций на бирже через брокера | Колебания вокруг дат снятия локапов и включения в индексы; слабое влияние на голосование |
| CFD на акции после листинга | Цена ANT без владения акциями | Длинные или короткие позиции, открытые с использованием маржи | Убытки увеличиваются так же, как и прибыль, могут быстро нарастать и могут поглотить весь депозит |
Пример с экспозицией $10 000 и условными пропорциями, взятыми для расчёта, показывает, какая часть вложений при каждом способе действительно отслеживает Anthropic. Структура pre-IPO, вложившая в Anthropic 90 % своих активов, дала бы около $9 000 экспозиции до вычета комиссий. Компания-инвестор, у которой доля в Anthropic составляет 5 % её рыночной стоимости, дала бы около $500, а $9 500 отслеживали бы другие направления её бизнеса. Масштаб хорошо видно на примере Amazon: по цене размещения $83 ей должно было принадлежать 1,92 млрд неголосующих акций, или 14,7 % компании, стоимостью $159 млрд. Тем не менее цена её акций зависит от её собственных операционных результатов, а эта историческая оценка доли не служит надёжным ориентиром для будущих результатов. Полная аллокация или покупка на бирже вложили бы все $10 000 в акции класса A — по цене размещения или по рыночной цене, без кредитного плеча, хотя заявки на аллокацию нередко удовлетворяются частично.
CFD на акции меняет арифметику за счёт маржи — обеспечения, необходимого для поддержания открытой позиции. Если для позиции на $10 000 нужна маржа $2 000, падение цены акции на 10 % обойдётся в $1 000, то есть в половину депозита, а падение на 20 % — во весь депозит: кредитное плечо увеличивает убытки в той же пропорции, что и прибыль. По только что размещённой акции, когда цена ещё формируется, а до дат снятия локапов и включения в индексы остаются считаные недели, убытки могут быстро нарастать — порой между закрытием и следующим открытием, — и трейдер может потерять все внесённые средства. CFD также предполагает плату за финансирование позиций, перенесённых через ночь, и не даёт права голоса. Механика контракта, стоящая за этими цифрами, — маржа, финансирование и размер контракта — разобрана на примере давно торгуемой компании в материалах о торговле CFD на акции Amazon и о размере лота и расчёте объёма позиции по акциям Amazon.
Период локапа IPO Anthropic, free float и включение в индексы
Free float — доля акций компании, доступных для торговли на открытом рынке, без учёта пакетов инсайдеров, основателей и стратегических инвесторов. Период локапа — обязательство действующих акционеров не продавать акции в течение установленного срока после IPO, обычно 180 дней. Вместе с политикой андеррайтеров против быстрой перепродажи (anti-flipping) он удерживает предложение акций на старте торгов на низком уровне. Окончание локапа снимает ограничение: если в один день продавать можно будет крупный пакет акций, дополнительное предложение способно резко снизить цену.
Локапы Anthropic отходят от этой практики. Они снимаются поэтапно — через 27, 48, 62 и 76 дней после IPO, поэтому предложение со стороны действующих акционеров поступает четырьмя траншами в пределах 76 дней, а не одним блоком через 180. Первое снятие к тому же приходится на период, близкий к окну решения об ускоренном включении в индекс.
Согласно методологии Nasdaq 100, действующей с 1 мая 2026 года, новый эмитент может быть включён в индекс в ускоренном порядке (fast entry), если отвечает всем критериям отбора и по рыночной капитализации входит в число 40 крупнейших текущих компонентов. Рейтинг определяется на седьмой торговый день, прошедшая отбор акция включается после 15-го дня торгов, и исключать другую бумагу не требуется; раньше рейтинги пересматривались раз в год. Поэтому связь между IPO Anthropic и включением в Nasdaq 100 сводится к проверке в один день. Веса в индексе в сумме составляют целое, как показано в материале о том, как устроен Nasdaq 100, поэтому новый участник уменьшил бы вес каждого действующего компонента и изменил бы индекс, отображаемый на графике Nasdaq NAS100.
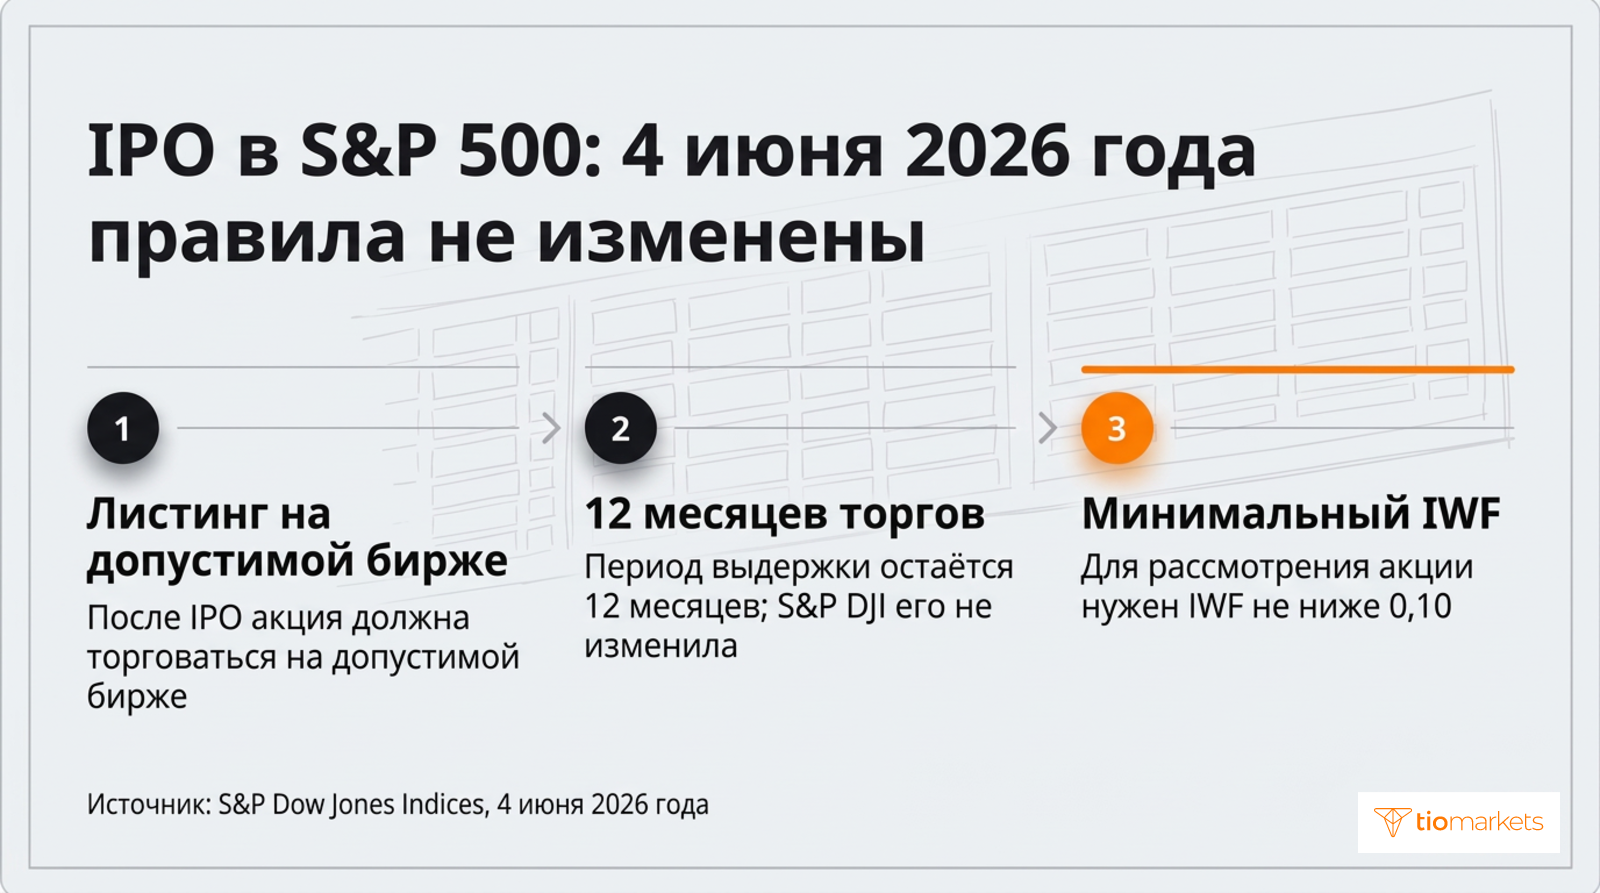
Правила отбора в S&P 500 меняются медленнее. В консультации, опубликованной 30 апреля 2026 года, предлагалось сократить период выдержки (seasoning) для IPO с 12 до шести месяцев без ускоренного включения. По итогам, объявленным 4 июня 2026 года, критерии остались прежними: после IPO акция должна торговаться на допустимой бирже не менее 12 месяцев, прежде чем её могут рассмотреть, а минимальный IWF составляет 0,10. Из-за этого требования различия между Nasdaq 100 и S&P 500 касаются и подхода к новым листингам.
У каждого источника потоков есть направление. Деньги приходят от покупателей новых акций первичного размещения при листинге и от индексных фондов после включения в индекс; уходят — когда ранние акционеры продают бумаги после окончания локапа и когда индексные фонды сокращают позиции в других компаниях сверхкрупной капитализации (мегакапах), освобождая место. Листинг с оценкой $300 млрд и free float 10 % показывает, почему важны сроки: при листинге торговаться могут лишь акции на $30 млрд, а остальные $270 млрд ждут снятия локапов.
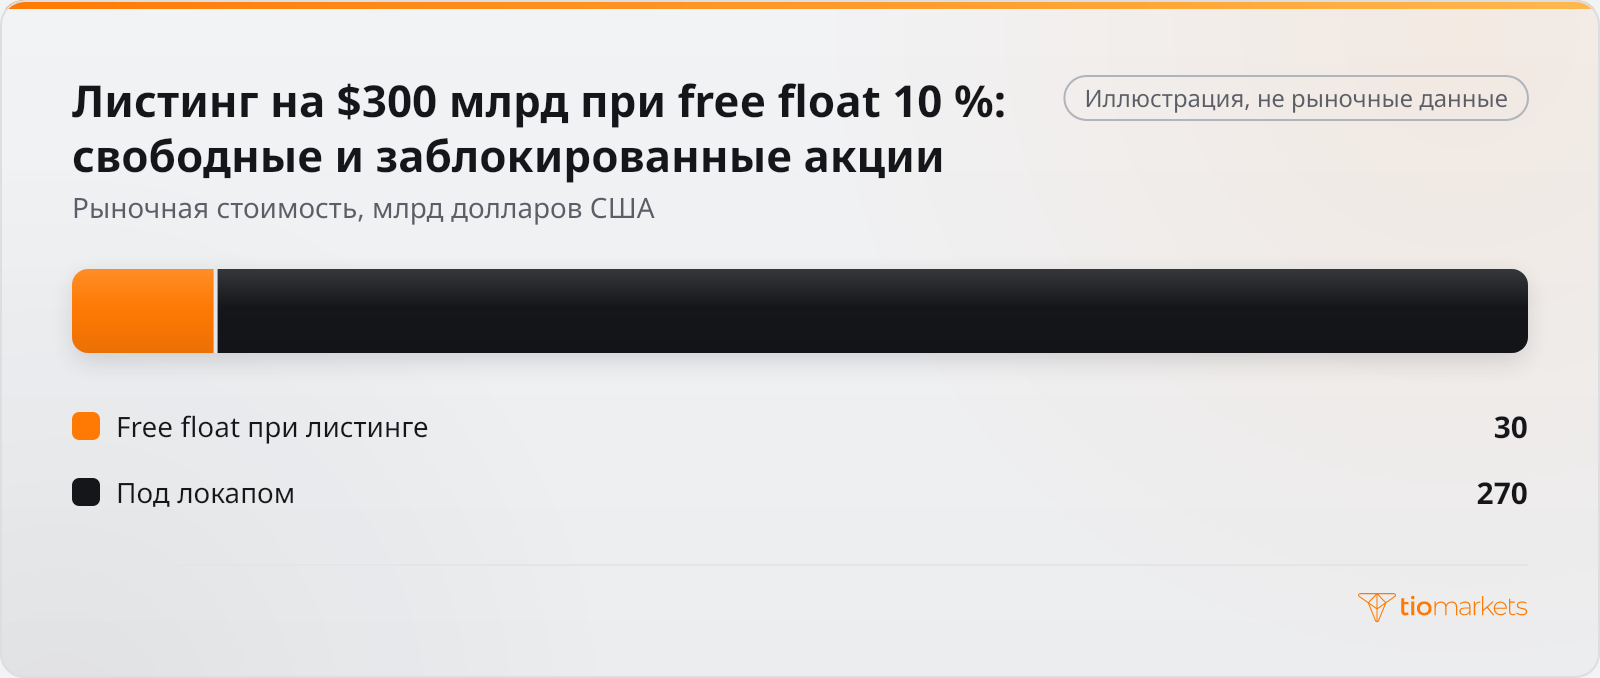
Если продолжить пример, видно, что высвобождает каждый этап. Если бы окончание локапа освободило ещё 20 % компании, к продаже стали бы доступны акции на $60 млрд, и при неизменной цене free float утроился бы до $90 млрд. Допустим также, что затем включение в индекс потребовало бы от пассивных фондов купить акции на $15 млрд за счёт сокращения других компонентов. Эти покупки составили бы половину доступного для торговли предложения до снятия локапов, но лишь шестую часть — после. Поэтому последовательность важна не меньше объёма: индексные покупки до окончания локапов наталкиваются на узкое предложение, а продажи после снятия локапов до включения в индекс не встречают вынужденного покупателя.
Выход Anthropic на биржу: как потоки могут затронуть публичные акции
Потоки доходят до публичных акций ИИ-компаний и Nasdaq 100 по четырём каналам. Каждый из них опирается на условия, которые раскрываются в документах эмитента и уведомлениях индексных провайдеров, поэтому каждый можно проверить по данным, а не принимать на веру:
| Если происходит это | Канал | Влияние на спрос на публичные акции ИИ-компаний или Nasdaq 100 | Данные для подтверждения |
| Крупный free float при листинге | Покупатели частично финансируют новые акции продажей других бумаг | Добавил бы предложение акций ИИ-компаний в первый день и мог бы оттянуть деньги из публичных аналогов | Итоговое количество акций и объём торгов в первый день |
| Небольшой free float с поэтапными локапами | Предложение поступает в каждую дату снятия | Мало изменений при листинге; каждое снятие добавляло бы акции на продажу | Даты локапов в проспекте и объём торгов в дни снятия |
| Ускоренное включение в Nasdaq 100 | Индексные фонды покупают нового участника и сокращают доли действующих | Добавило бы спрос на новую акцию и уменьшило бы веса других компонентов | Рейтинг на седьмой день и уведомление о включении |
| Переоценка доли компании-инвестора | Переоценка по справедливой стоимости на балансе инвестора | Меняет отражаемый собственный капитал, но не денежный поток и не веса в индексах; прямых покупок или продаж нет | Следующая квартальная отчётность инвестора |
Доля Amazon даёт последнему каналу конкретный пример. Amazon вложила $8,0 млрд в конвертируемые облигации Anthropic в период с третьего квартала 2023 года по четвёртый квартал 2025 года и $5,0 млрд в неголосующие привилегированные акции серии G во втором квартале 2026 года. Облигации классифицированы как доступные для продажи и учитываются по справедливой стоимости как активы третьего уровня, то есть оцениваются на основе ненаблюдаемых исходных данных, а не по котировкам. Нереализованная прибыль отражается в накопленном прочем совокупном доходе (AOCI) — компоненте собственного капитала, а не чистой прибыли. Расчётная справедливая стоимость облигаций составляла около $45,8 млрд на 31 декабря 2025 года, $42,2 млрд на 31 марта 2026 года, $97,9 млрд на 30 июня 2026 года и $146,2 млрд на 30 сентября 2026 года.
За тот же период соответствующая нереализованная прибыль в AOCI выросла с $39,5 млрд до $140,3 млрд, не принеся ни доллара живых денег. Переоценка такого рода меняет баланс и совокупный доход, не затрагивает операционный денежный поток, если доля не продана, и не сдвигает веса в индексах. Эти значения на конец кварталов отражают лишь прошлые оценки и не дают надёжных указаний на будущие; более низкая оценка уменьшила бы собственный капитал по той же статье.
IPO Anthropic на фоне факторов, которые обычно важнее
На фоне факторов, которые обычно двигают публичные технологические акции, отдельное размещение — разовое влияние, и его масштаб можно соотнести с условиями предложения и первым днём торгов. Размещение должно было привлечь до $64,4 млрд, плюс частное размещение на $26 млрд, при рыночной капитализации в первый день $1,8 трлн. Бухгалтерская оценка доли одного инвестора изменилась на сопоставимую величину без каких-либо продаж: расчётная справедливая стоимость упомянутых выше конвертируемых облигаций выросла на $55,7 млрд с 31 марта по 30 июня 2026 года. Федеральная резервная система (ФРС), напротив, пересматривает ключевую ставку на плановых заседаниях в течение года; более высокая ставка повышает ставку дисконтирования будущей прибыли и снижает её приведённую стоимость, а более низкая действует наоборот.
Факторы различаются и тем, как часто они повторяются. Привлечение средств и частное размещение произошли один раз — при определении цены и первой сделке. Снятие локапов ограничено четырьмя датами — через 27, 48, 62 и 76 дней после IPO, а ускоренное включение в Nasdaq 100 зависит от единственного рейтинга на седьмой торговый день с включением после 15-го дня торгов. Решения по ставке, для сравнения, повторяются в течение года, доходность казначейских облигаций США переоценивает ставку дисконтирования в каждую сессию, а переоценки долей инвесторов и результаты мегакапов выходят каждый квартал. Таким образом, IPO даёт короткую серию потоков с известными датами, тогда как ставки и прибыль компаний действуют по фиксированному циклу, и их эффект накапливается.
Время разделяет факторы не меньше, чем масштаб. Решение по ставке становится известно в тот же день, а движение доходности — в течение сессии, тогда как эффект IPO растянут на определение цены, первую сделку, каждое снятие локапа и возможное включение в индекс. Изменение справедливой стоимости облигаций на $55,7 млрд — прошлая оценка, которая не задаёт закономерности для последующих. Если этап IPO совпадает с решением по ставке или серией отчётов мегакапов, в ценовой динамике может преобладать более сильный фактор. Поэтому, чтобы связать движение цены с листингом, нужно сверить дату каждого события с данными.
Итоги: за чем следить вокруг IPO Anthropic
IPO Anthropic влияет на публичные рынки скорее своим календарём, чем оценкой. Первый спрос пришёл от покупателей акций, проданных по цене размещения $83, и акций частного размещения на $26 млрд; дальнейший спрос зависит от ускоренного включения в Nasdaq 100, а после не менее 12 месяцев торгов — от критериев S&P 500. Предложение поступает на каждом этапе снятия локапов — через 27, 48, 62 и 76 дней, поэтому направление потоков определяют даты, а не заявленная цифра. Подтвердить или опровергнуть этот анализ помогут итоговое количество акций, каждое снятие локапа, решения индексных провайдеров и следующая квартальная отчётность компаний-инвесторов.
У этого метода есть ограничения. Анализ потоков объясняет давление, связанное со сроками, а не стоимость, и решение по ставке, движение доходности или отчётность мегакапа в те же даты могут его перекрыть. Недавно размещённая акция с короткой историей торгов к тому же может резко двигаться на ограниченной информации. Позиция по ней с кредитным плечом увеличивает убытки так же, как и прибыль, эти убытки могут быстро нарастать вокруг дат снятия локапов и решений по индексам, и трейдеры могут потерять все внесённые средства.
Инструменты в этой статье



FAQ
Предупреждение о рисках: Контракты на разницу (CFD) — сложные инструменты, сопряжённые с высоким риском быстрой потери денежных средств из-за кредитного плеча. Вам следует оценить, понимаете ли вы, как работают CFD, и можете ли позволить себе высокий риск потери своих денежных средств. Никогда не вносите больше средств, чем готовы потерять. Убытки профессиональных клиентов могут превышать сумму их депозита. Пожалуйста, ознакомьтесь с нашей политикой предупреждения о рисках и обратитесь за независимой профессиональной консультацией, если вам что-то не до конца понятно. Данная информация не предназначена для распространения среди резидентов или использования резидентами определённых стран/юрисдикций, включая, помимо прочего, США и страны, включённые в санкционный список OFAC. Компания оставляет за собой право изменять вышеуказанный перечень стран по своему усмотрению.
Join us on social media


Authors BIO

За каждой публикацией в блоге стоит совокупный опыт сотрудников TIOmarkets. Мы — команда преданных своему делу профессионалов отрасли и энтузиастов финансовых рынков, стремящихся предоставлять вам обучающие материалы по трейдингу и комментарии о ситуации на финансовых рынках. Наша цель — помочь вам получить знания, необходимые для эффективной торговли на финансовых рынках.




