


Лучший инвестиционный ISA: как сравнить предложения
BY TIOmarkets (Русский)
|ноября 18, 2026Инвестиционный ISA (stocks and shares ISA) — это британский индивидуальный сберегательный счёт (individual savings account), на котором хранятся инвестиции, например акции, а проценты, прирост капитала и дивиденды по ним освобождаются от налогов. Сам по себе такой счёт — налоговая оболочка, а не инвестиция, поэтому лучший инвестиционный ISA для конкретного инвестора определяется тем, что в нём находится и во что он обходится.
Статья адресована британским инвесторам, которые сравнивают провайдеров. В ней рассмотрены лимит взносов на 2026/27 налоговый год, допустимые продукты, самостоятельный и управляемый подходы, зависимость комиссий платформ от размера счёта, а также защита, которая действует при банкротстве компании. Налоговая льгота никак не затрагивает рыночный риск: цены акций могут быстро упасть, и инвестор может потерять все внесённые средства.
Что такое инвестиционный ISA?
ISA — это не продукт с собственной доходностью, а набор правил Налоговой и таможенной службы Великобритании (HM Revenue & Customs, HMRC), которые освобождают от британских налогов всё, что находится на счёте. ISA пришли на смену личным инвестиционным планам (personal equity plans, PEP) в 1999 году; годовой лимит тогда составлял £7 000, из которых на денежные сбережения можно было направить не более £3 000. С 2017 года лимит держится на уровне £20 000 в год — суммарно по всем счетам владельца.
В 2026/27 налоговом году лимит взносов в ISA составляет £20 000 по всем видам счетов, а у Lifetime ISA собственный лимит — £4 000. Планировавшееся с апреля 2027 года ограничение взносов в денежные ISA (cash ISA) суммой £12 000 для лиц моложе 65 лет было отменено в бюджете. Таким образом, лимит инвестиционного ISA равен общим £20 000 за вычетом сумм, внесённых в другие ISA в том же году.
Согласно данным HMRC, опубликованным в сентябре 2026 года, в 2024-25 налоговом году взносы поступили на рекордные 16,8 млн ISA для взрослых против 15 млн годом ранее. Взносы в инвестиционные ISA выросли на 19,7 %, или на £6,1 млрд.
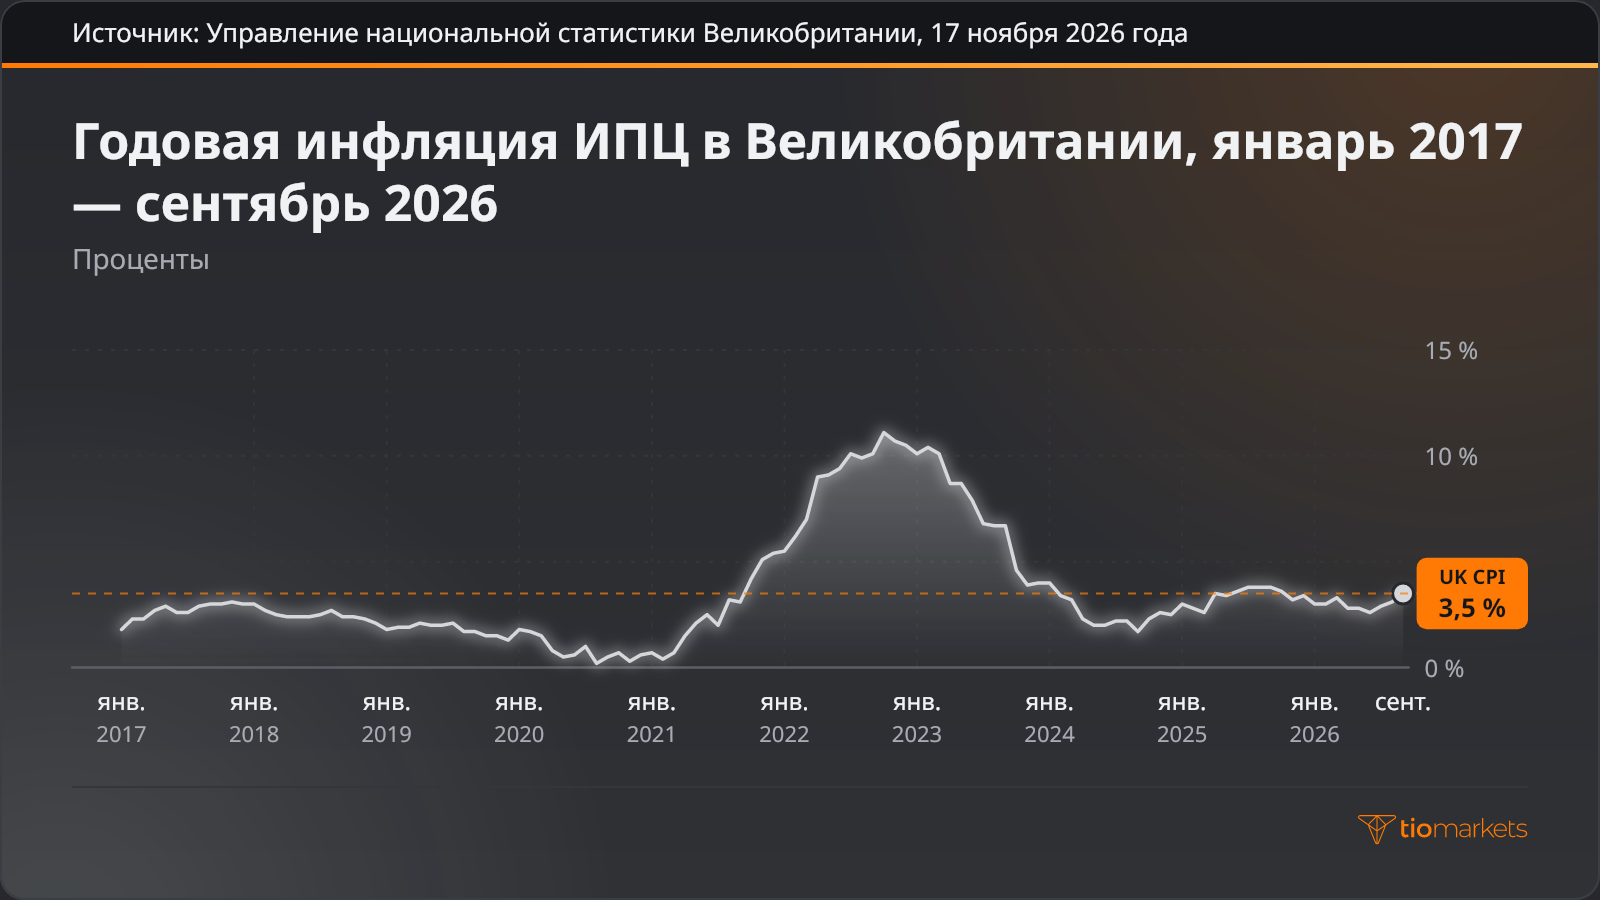
Лимит в £20 000 зафиксирован в номинальном выражении, поэтому рост потребительских цен снижает его покупательную способность. Инфляция по индексу потребительских цен (ИПЦ) в Великобритании — годовое изменение потребительских цен — в сентябре 2026 года составила 3,5 % в годовом выражении, а с момента установления лимита в 2017 году её уровень год от года менялся.
На обычном брокерском счёте владельцу акций может потребоваться заплатить налог на прирост капитала — налог на прибыль от продажи актива дороже цены покупки — и налог на дивиденды с выплаченного дохода. Внутри ISA те же акции не облагаются ни тем, ни другим. При этом гербовый сбор по сделкам с акциями сохраняется, а активы на ISA не освобождаются от налога на наследство. Акции по-прежнему могут дешеветь: концентрированный портфель увеличивает как убытки, так и прибыль, убытки могут быстро нарастать, и инвестор может потерять все внесённые средства.
Какие акции можно держать на ISA?
Перечень квалифицированных инвестиций — активов, которые разрешено держать на ISA, — устанавливают правила HMRC. К ним относятся отдельные биржевые акции, а также дробные акции, позволяющие инвестору владеть частью одной акции: HMRC пересмотрела прежнюю позицию, согласно которой они не допускались.
Продукты с кредитным плечом исключены: торговля CFD (контрактами на разницу) и спред-беттинг (ставки на спред) не допускаются ни в ISA, ни в личных пенсионных счетах с самостоятельным управлением (self-invested personal pensions, SIPP). Контракт на разницу (CFD) отслеживает цену актива без владения им, а позиция по нему открывается с использованием маржи — залога, который позволяет управлять позицией большего размера. Поэтому на вопрос «можно ли держать CFD на ISA» ответ односложный: нет. Вне налоговой оболочки кредитное плечо увеличивает как убытки, так и прибыль, убытки могут быстро нарастать, и трейдер может потерять все внесённые средства.
| Продукт | Допускается в инвестиционном ISA | Причина |
| Отдельные биржевые акции | Да | Квалифицированная инвестиция; по сделкам с акциями взимается гербовый сбор |
| Дробные акции | Да | Разрешены после того, как HMRC пересмотрела прежнюю позицию |
| CFD | Нет | Производный инструмент с кредитным плечом; не допускается в ISA и SIPP |
| Спред-беттинг | Нет | Продукт с кредитным плечом; не допускается в ISA и SIPP |
Самостоятельно, через готовые решения или с управляющим: как использовать инвестиционный ISA
В рамках счёта инвесторы, как правило, выбирают один из трёх подходов. Самостоятельный инвестор (do-it-yourself, DIY) сам отбирает акции отдельных компаний. Индексный фонд стремится повторить доходность индекса, например FTSE 100, в который входят 100 крупных компаний, котирующихся на бирже в Лондоне. В управляемом портфеле отбор активов и ребалансировку берёт на себя профессиональный управляющий — как правило, за более высокую плату.
| Цель инвестора | Подход | Как это работает | Главный риск |
| Контроль над каждой позицией | Отдельные акции (самостоятельно) | Инвестор сам изучает, покупает и продаёт акции каждой компании | Небольшое число позиций концентрирует риск; крах одной компании может обнулить вложенную в неё сумму |
| Широкий охват рынка | Индексный фонд | Держит акции из индекса, например FTSE 100, в соответствии с их весами | Дешевеет вместе с индексом; никакой управляющий не принимает мер, чтобы ограничить падение |
| Передача решений профессионалу | Управляемый портфель | Управляющий отбирает и ребалансирует активы под заданный уровень риска | Более высокие комиссии; стоимость всё равно может снижаться, а результат — отставать от рынка |
| Доход, выплачиваемый компаниями | Дивидендные акции или фонды с выплатой дохода | Компании распределяют часть прибыли в виде дивидендов | Дивиденды могут сократить или отменить, а цены акций — упасть |
Подходы различаются тем, где сосредоточен риск, а не тем, есть ли он вообще. Несколько акций увеличивают как убытки, так и прибыль, поскольку результаты одной компании влияют на значительную часть портфеля; диверсификация по компаниям и секторам распределяет эту нагрузку, но не устраняет рыночный риск. При широком падении рынка любой из трёх подходов может быстро потерять в стоимости, и владелец счёта может лишиться всех вложенных средств.
Как сравнить комиссии платформ ISA
Комиссии — единственная составляющая результата ISA, известная заранее. Комиссия платформы — это плата провайдеру за ведение счёта, а комиссия за сделку взимается с каждого ордера. Показатель текущих расходов фонда (ongoing charges figure, OCF) — это годовые операционные расходы фонда в процентах от его стоимости, а комиссия за конвертацию (FX) взимается при обмене фунтов для покупки зарубежных акций.
Фиксированная комиссия платформы сильно сказывается на небольшом счёте и слабо — на крупном, тогда как процентная растёт вместе с суммой на счёте. Поэтому самый дешёвый ISA для одного инвестора может оказаться самым дорогим для другого. Точку пересечения можно найти в четыре шага на примере двух гипотетических провайдеров:
- Провайдер А берёт фиксированные £120 в год, провайдер Б — 0,25 % от суммы на счёте в год.
- При сумме на счёте £10 000 провайдер А обойдётся в £120, а провайдер Б — в £25.
- При сумме £100 000 провайдер А по-прежнему стоит £120, а провайдер Б — уже £250.
- Разделив фиксированную комиссию на процентный тариф, получаем точку пересечения: £120, делённые на 0,25 %, дают £48 000 — при таком размере счёта оба провайдера обходятся в £120.
Точка пересечения учитывает только комиссию платформы. Комиссии за сделки, OCF и комиссии за конвертацию могут перевернуть расклад, особенно для инвестора, который часто торгует, а рост или снижение суммы на счёте может сместить его по другую сторону этой границы.
Акции роста и дивидендные акции в ISA
Акции роста — это бумаги компаний, которые реинвестируют большую часть прибыли, поэтому доход, если он есть, приходит в основном за счёт курса. Дивидендные акции — бумаги компаний, которые выплачивают часть прибыли акционерам в виде дохода. В ISA с акций роста не взимается налог на прирост капитала, который мог бы возникнуть при прибыльной продаже, а с дивидендных — налог на дивиденды.
Ни один из этих ярлыков не говорит о будущих результатах: рост курса акций — это уже прошлое, а дивиденды могут сократить при ухудшении прибыли. Небольшое число акций любого типа увеличивает как убытки, так и прибыль, ведь одно предупреждение о снижении прибыли (profit warning) — сообщение компании о том, что прибыль окажется ниже ожиданий, — способно резко изменить стоимость значительной части счёта. Убытки могут быстро нарастать, и инвестор может потерять все средства, вложенные в компанию, которая обанкротится.
Как выбрать лучшего провайдера инвестиционного ISA
Когда подход и структура комиссий определены, провайдеров можно сравнить по одинаковым критериям в шесть шагов:
- Убедиться, что провайдер имеет разрешение Управления по финансовому регулированию и надзору (Financial Conduct Authority, FCA) — британского регулятора инвестиционных компаний.
- Проверить, охватывает ли набор инструментов выбранный подход: отдельные или дробные акции, индексные фонды или управляемые портфели.
- Подсчитать совокупные годовые расходы при собственном размере счёта и частоте сделок инвестора, включая комиссии платформы, за сделки, OCF и за конвертацию.
- Изучить условия перевода ISA — порядок переноса счёта к другому провайдеру с сохранением налогового статуса, — в том числе возможную комиссию за выход.
- Проверить защиту Схемы компенсации в сфере финансовых услуг (Financial Services Compensation Scheme, FSCS): £85 000 на человека в каждой компании по инвестициям — в случаях банкротства компании, мошенничества или ненадлежащего управления.
- Оценить инструменты для аналитики, построения графиков и управления счётом, которые платформа предоставляет для выбранного подхода.
Этот перечень помогает сравнить провайдеров, а не результаты. Защита FSCS для инвестиций не связана с лимитом страхования денежных депозитов, который 1 декабря 2025 года вырос с £85 000 до £120 000 на каждого вкладчика, имеющего право на компенсацию, и не распространяется на убытки от рыночных колебаний. Кроме того, с 6 апреля 2024 года инвестор может пополнять несколько инвестиционных ISA в одном налоговом году при условии, что общая сумма взносов не превышает лимит в £20 000.
Типичные ошибки при работе с инвестиционным ISA
Большинство ошибок возникает, когда налоговую оболочку принимают за саму инвестицию, а прошлые результаты — за ориентир на будущее:
- Погоня за прошлогодними лидерами роста. Покупая то, что выросло сильнее всего, инвестор исходит из того, что рост повторится, однако результаты в прошлом не являются надёжным индикатором будущих результатов.
- Игнорирование комиссий. Процентная комиссия ежегодно списывается со всей суммы на счёте, а изъятые деньги больше не приносят дохода, поэтому расходы со временем накапливаются по принципу сложного процента.
- Чрезмерная концентрация. Счёт, вложенный в две-три компании, увеличивает как убытки, так и прибыль; принципы сбалансированного инвестиционного портфеля направлены на снижение этого риска.
- Путаница между защитой FSCS и защитой от рыночных убытков. Схема срабатывает при банкротстве компании, мошенничестве или ненадлежащем управлении, но не при падении цен акций.
Из-за этих ошибок счёт в итоге остаётся полностью подвержен рыночному риску, а структура комиссий может не соответствовать его размеру: на падающем рынке убытки могут быстро нарастать, и владелец может потерять все внесённые средства.
Заключение
Инвестиционный ISA решает вопрос налогов, но оставляет открытым вопрос инвестиций. Лучший инвестиционный ISA — это счёт, активы которого соответствуют подходу инвестора, а комиссии — фактической сумме на нём. Фиксированная комиссия £120 обходится дороже, чем 0,25 %, при счёте в £10 000 и дешевле при счёте в £100 000, поэтому сравнивать расходы имеет смысл только для конкретного размера счёта.
Эти расчёты касаются только комиссий, которые известны заранее, и ничего не говорят о доходности, которая неизвестна. Стоимость акций может как снижаться, так и расти, концентрированный портфель увеличивает как убытки, так и прибыль, при падении рынков убытки могут быстро нарастать, и инвестор может потерять все внесённые на счёт средства. Ни налоговая оболочка, ни защита FSCS не меняют ни одного из этих рисков.
FAQ
Предупреждение о рисках: Контракты на разницу (CFD) — сложные инструменты, сопряжённые с высоким риском быстрой потери денежных средств из-за кредитного плеча. Вам следует оценить, понимаете ли вы, как работают CFD, и можете ли позволить себе высокий риск потери своих денежных средств. Никогда не вносите больше средств, чем готовы потерять. Убытки профессиональных клиентов могут превышать сумму их депозита. Пожалуйста, ознакомьтесь с нашей политикой предупреждения о рисках и обратитесь за независимой профессиональной консультацией, если вам что-то не до конца понятно. Данная информация не предназначена для распространения среди резидентов или использования резидентами определённых стран/юрисдикций, включая, помимо прочего, США и страны, включённые в санкционный список OFAC. Компания оставляет за собой право изменять вышеуказанный перечень стран по своему усмотрению.
Join us on social media


Authors BIO

За каждой публикацией в блоге стоит совокупный опыт сотрудников TIOmarkets. Мы — команда преданных своему делу профессионалов отрасли и энтузиастов финансовых рынков, стремящихся предоставлять вам обучающие материалы по трейдингу и комментарии о ситуации на финансовых рынках. Наша цель — помочь вам получить знания, необходимые для эффективной торговли на финансовых рынках.



