Отчётность Nvidia: что показали итоги III квартала
BY TIOmarkets (Русский)
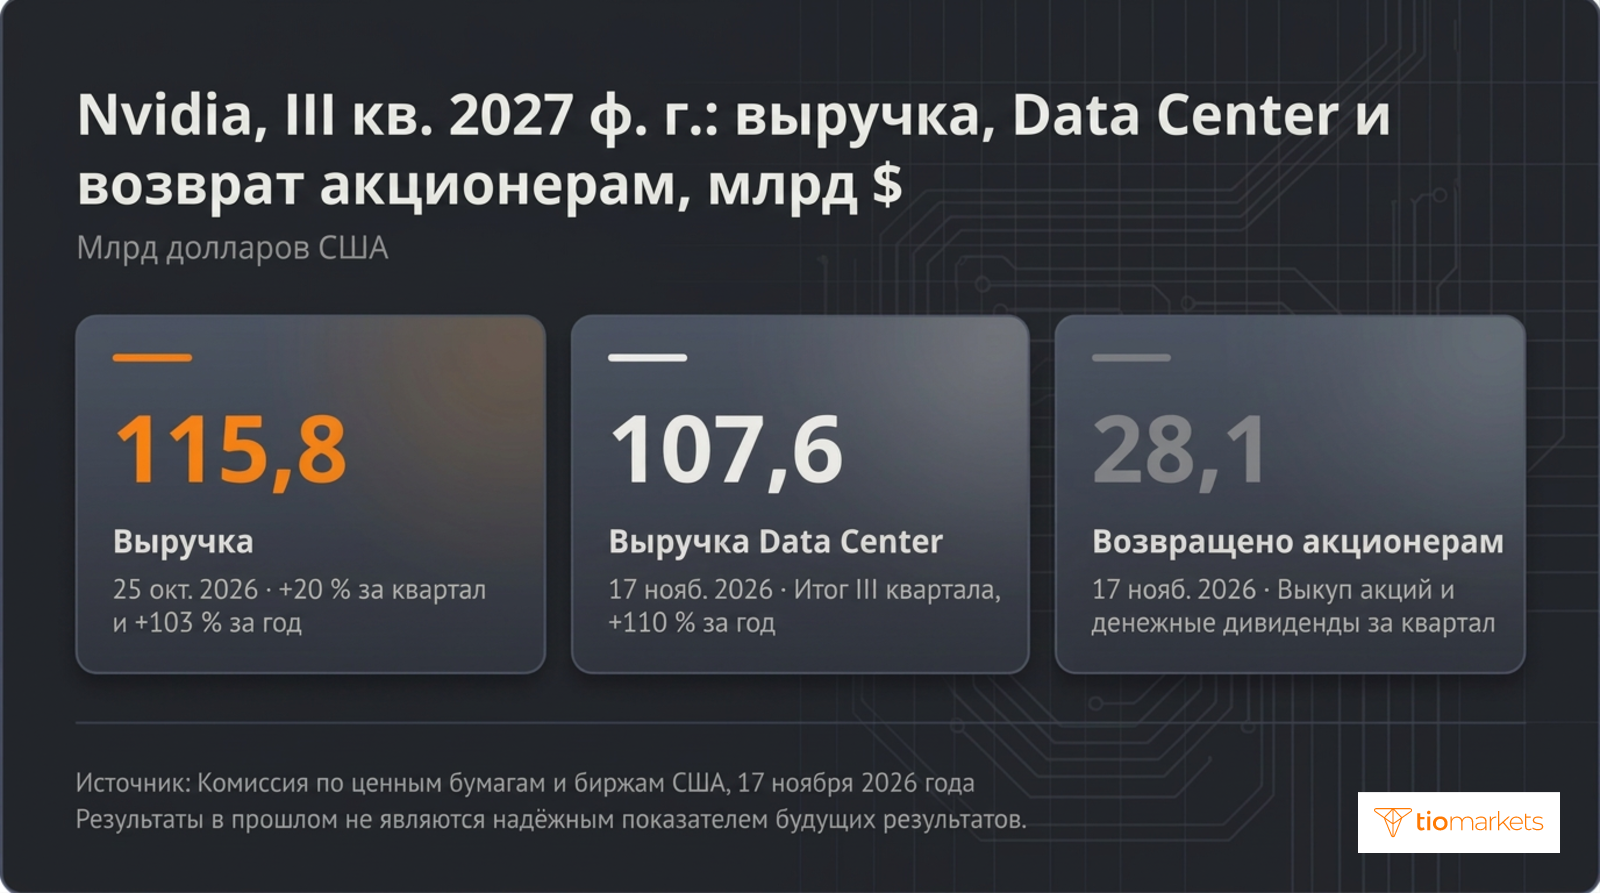
|ноября 20, 2026Отчётность Nvidia — это результаты, которые компания публикует по итогам каждого финансового квартала: выручка в разбивке по рыночным платформам, валовая маржа, прибыль на акцию (EPS) по GAAP и non-GAAP, средства, возвращённые акционерам, и прогноз на следующий квартал. 17 ноября 2026 года Nvidia сообщила о выручке за третий квартал 2027 финансового года в размере $115,8 млрд — на 20 % больше, чем кварталом ранее, и на 103 % больше, чем годом ранее. Разводнённая EPS по non-GAAP составила $2,68 при консенсус-прогнозе $2,48.
В этом материале для профессиональных частных трейдеров релиз разобран построчно: что измеряет каждый показатель, как устроены корректировки non-GAAP, как рассчитывается отклонение от консенсус-прогноза и как отреагировали акции и индекс Nasdaq 100 — по сообщениям, опубликованным до 18 ноября 2026 года включительно. Главная мысль разбора: превышение прогноза в заголовках само по себе мало о чём говорит. Реакция рынка зависит не столько от самого квартала, сколько от того, как прогноз компании соотносится с консенсусом, и от веса Nvidia в индексе.
Отчётность Nvidia: ключевые показатели III квартала 2027 финансового года
Nvidia опубликовала результаты после закрытия торгов в США во вторник, 17 ноября 2026 года, в пресс-релизе, поданном в Комиссию по ценным бумагам и биржам США (SEC) по форме 8-K, а прогноз изложила в отдельном комментарии финансового директора. Затем, в 14:00 по тихоокеанскому времени (17:00 по восточному), прошёл конференц-звонок. Его транслировали на сайте компании в разделе для инвесторов, где запись доступна вплоть до конференц-звонка по итогам четвёртого квартала и всего 2027 финансового года.
Для трейдера практический вопрос в том, дойдёт ли заявленное превышение прогноза до цены акции и индекса — и когда. Поскольку цифры вышли после основной сессии, первая реакция пришлась на постмаркет — электронные торги, которые идут после окончания основных часов. Nasdaq 100 рассчитывается по ценам основной сессии, поэтому кассовый индекс отражает это движение только на следующем открытии, хотя инструменты, котирующиеся вне этих часов, могут сдвинуться раньше.
В релизе каждая строка сопоставляется и с предыдущим кварталом, и с тем же кварталом годом ранее, и эти два сравнения редко дают одинаковую картину. Структура документа стандартна для квартальной отчётности американских компаний, как объясняет общий материал о финансовых отчётах компаний и о том, где их найти: сначала идёт сводка отчёта о прибылях и убытках, а сверка скорректированных показателей приводится ниже.
| Показатель | III кв. 2027 ф. г. | База сравнения | Изменение |
| Выручка | $115,8 млрд | II кв. 2027 ф. г.; III кв. 2026 ф. г. | +20 % кв/кв; +103 % г/г |
| Выручка Data Center | $107,6 млрд | II кв. 2027 ф. г.; III кв. 2026 ф. г. | +21 % кв/кв; +110 % г/г |
| Валовая маржа по GAAP | 74,8 % | 75,0 % во II кв. 2027 ф. г.; 73,4 % в III кв. 2026 ф. г. | -0,2 п. п. кв/кв; +1,4 п. п. г/г |
| Валовая маржа по non-GAAP | 74,9 % | 75,0 % в I кв. 2027 ф. г. | – |
| Разводнённая EPS по GAAP | $2,70 | $1,30 в III кв. 2026 ф. г. | +108 % г/г |
| Разводнённая EPS по non-GAAP | $2,68 | $1,27 в III кв. 2026 ф. г. | +111 % г/г |
| Чистая прибыль по GAAP | $65,3 млрд | $59,7 млрд во II кв. 2027 ф. г.; $31,9 млрд в III кв. 2026 ф. г. | +9 % кв/кв; +105 % г/г |
| Чистая прибыль по non-GAAP | $64,9 млрд | $54,0 млрд во II кв. 2027 ф. г.; $31,0 млрд в III кв. 2026 ф. г. | +20 % кв/кв; +109 % г/г |
| Свободный денежный поток | $43 777 млн | $22 089 млн в III кв. 2026 ф. г. | – |
Основную информацию о квартале несут четыре цифры: выручка в $115,8 млрд, выручка Data Center в $107,6 млрд, чистая прибыль по GAAP в $65,3 млрд и $28,1 млрд, возвращённые акционерам через обратный выкуп акций и денежные дивиденды. Каждая отвечает на свой вопрос — от масштаба спроса до того, какая доля полученных денег ушла из компании.
Финансовый год Nvidia не совпадает с календарным. Третий квартал 2027 финансового года, о котором компания отчиталась в ноябре, завершился 25 октября 2026 года, то есть обозначение финансового года на год опережает календарь. При сравнении год к году квартал сопоставляется с третьим кварталом 2026 финансового года, а ориентир роста на 2028 финансовый год, озвученный на конференц-звонке, относится к следующему финансовому году.
Какую долю выручки Nvidia приносит Data Center?
В третьем квартале на Data Center пришлось 92,9 % выручки Nvidia: $107,6 млрд из $115,8 млрд. Вторая рыночная платформа, Edge Computing, принесла оставшиеся $8,2 млрд, или 7,1 %, — на 14 % больше, чем кварталом ранее, и на 42 % больше, чем годом ранее. В первом квартале 2027 финансового года выручка Data Center составляла $75,2 млрд, или 92 % общих продаж. За два квартала платформа прибавила $32,4 млрд, или 43,1 %, а её доля в общей выручке почти не изменилась.
Деление на две платформы — Data Center и Edge Computing — Nvidia ввела в первом квартале 2027 финансового года, а Data Center разбила на два подсегмента: Hyperscale и ИИ-облака, промышленность и корпоративный сектор (AI clouds, industrial and enterprise, ACIE). В третьем квартале выручка Data Center обеспечила почти весь квартальный рост компании. Данные по подсегментам, приведённые в сравнении год к году, показали, откуда взялся годовой рост: выручка Hyperscale составила $60,1 млрд (+71 %), ACIE — $47,5 млрд (+195 %). На Hyperscale пришлось 55,9 % выручки платформы, на ACIE — 44,1 %, однако меньший подсегмент рос более чем вдвое быстрее большего.
Квартальный и годовой рост измеряют разные вещи. Годовой прирост на 103 % означает, что выручка выросла примерно вдвое: в третьем квартале 2026 финансового года она составляла около $57,0 млрд. Квартальный рост на 20 % предполагает выручку во втором квартале около $96,5 млрд, то есть прибавку примерно на $19,3 млрд за три месяца. Годовой темп показывает, насколько вырос бизнес; квартальный — в сопоставлении с 21 % у Data Center — отражает текущую динамику и служит базой, относительно которой оценивается прогноз на следующий квартал.
Такая концентрация определяет, как следует читать отчёт. Когда на одну платформу приходится более девяти десятых выручки, общий результат компании по сути отражает спрос на мощности дата-центров — во многом это капитальные затраты гиперскейлеров, то есть расходы крупнейших облачных провайдеров на серверы, сетевое оборудование и здания. Прогноз на четвёртый квартал не закладывает выручки от вычислительных решений Data Center из Китая — пример того, как одно допущение по одной платформе может изменить прогноз по всей компании.
EPS Nvidia по GAAP и non-GAAP, валовая маржа
Валовая маржа — это выручка за вычетом себестоимости, выраженная как доля выручки. Показатель по GAAP за третий квартал на уровне 74,8 % означает, что с каждого доллара продаж после вычета себестоимости проданного оставалось 74,8 цента — ещё до операционных расходов. Это на 0,2 процентного пункта ниже 75,0 % во втором квартале и на 1,4 пункта выше 73,4 % годом ранее. Показатель по non-GAAP составил 74,9 %.
На этот показатель влияют разнонаправленные факторы. Повышают его смещение структуры продаж в сторону более дорогих продуктов и более твёрдые цены, а снижают — затраты на наращивание выпуска новых продуктов и расходы, связанные с запасами. Прогноз на четвёртый квартал — от 71,0 % до 72,0 % — на 2,8–3,8 п. п. ниже уровня по GAAP в третьем квартале.
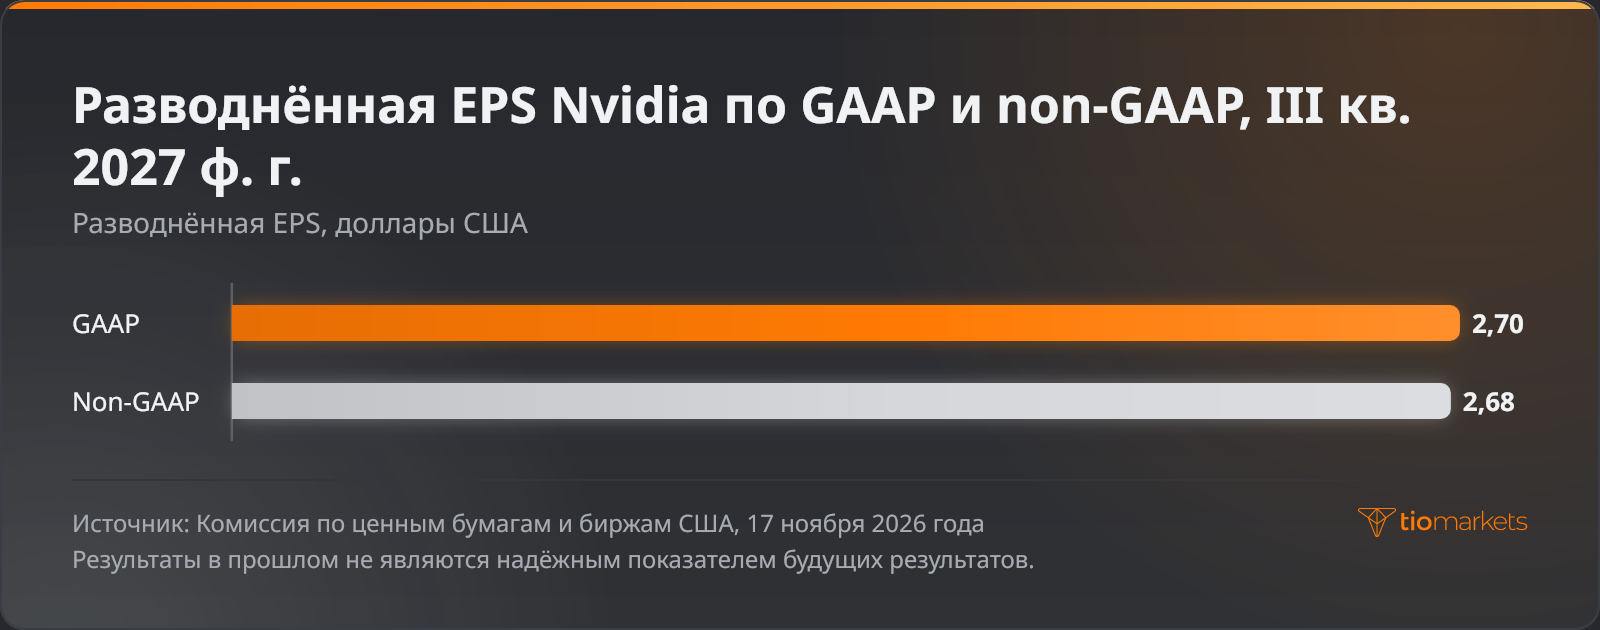
Разводнённая EPS по GAAP, составившая за квартал $2,70, рассчитывается делением чистой прибыли по общепринятым принципам бухгалтерского учёта США (GAAP) на разводнённое число акций, которое учитывает акции, способные добавиться за счёт опционов и вознаграждений. Разводнённая EPS по non-GAAP, $2,68, исключает статьи, которые компания не относит к результатам своей операционной деятельности. Nvidia публикует сверку двух показателей вместе с результатами, но выбор корректировок остаётся за менеджментом, поэтому определение показателя важно не меньше, чем сама цифра.
В этом финансовом году определение изменилось. С первого квартала 2027 финансового года показатели non-GAAP больше не исключают вознаграждение в форме акций, то есть расходы на оплату труда сотрудников акциями, а исторические данные пересчитаны с его учётом. В 2025 и 2026 финансовых годах из них исключались вознаграждение в форме акций, расходы, связанные с приобретениями, и прочие расходы, прочие статьи, прибыли и убытки по неторгуемым и публично обращающимся долевым ценным бумагам, процентные расходы от амортизации дисконта по долговым обязательствам, а также связанный с этим налоговый эффект. Показатель, рассчитанный по старому определению, напрямую с новым несопоставим.
Сверка за третий квартал ведёт от GAAP к non-GAAP в четыре шага:
- Отправная точка — операционная прибыль по GAAP в размере $77,5 млрд: на 22 % больше, чем кварталом ранее, и на 115 % больше, чем годом ранее.
- Корректировки на операционном уровне в сумме добавляют $363 млн и поднимают операционную прибыль по non-GAAP до $77 883 млн.
- Остальные корректировки, ниже строки операционной прибыли, в нетто-выражении уменьшают показатель на $780 млн: чистая прибыль снижается с $65 287 млн по GAAP до $64 870 млн по non-GAAP.
- После деления на разводнённое число акций это чистое снижение на $417 млн превращается в разницу в два цента между EPS по GAAP ($2,70) и EPS по non-GAAP ($2,68).
Сверка показывает итоги по категориям, но не суждения, стоящие за каждой из них. Чистая прибыль по non-GAAP была ниже чистой прибыли по GAAP во всех трёх приведённых периодах, но разрыв сильно различался: $417 млн в третьем квартале, $5 734 млн во втором ($53 954 млн против $59 688 млн) и $931 млн годом ранее. Именно из-за более широкого разрыва во втором квартале чистая прибыль по GAAP выросла за квартал на 9 %, а по non-GAAP — на 20 %, так что заявленный темп роста зависит от того, какой показатель приводится.
Превзошла ли Nvidia прогнозы?
В третьем квартале Nvidia превзошла консенсус-прогноз и по выручке, и по EPS, какой бы ряд консенсус-прогнозов ни взять, а также собственный прогноз. Консенсус-прогноз — это среднее значение оценок, которые аналитики передают поставщику данных по конкретному показателю. Поставщики различаются составом аналитиков, временем отсечки и тем, рассчитывается ли показатель на скорректированной основе или по GAAP. По одному ряду ожидания составляли $2,48 по EPS и $109,11 млрд по выручке, по другому — $2,47 и $109,5 млрд.
Отклонение от консенсуса (earnings surprise) — это разница между фактическим показателем и консенсус-прогнозом, делённая на консенсус и выраженная в процентах. Для сравнения берётся EPS по non-GAAP в $2,68 — скорректированный показатель, который прогнозируют аналитики, — а не $2,70 по GAAP. Относительно первого ряда $2,68 минус $2,48 дают $0,20, а $0,20, делённые на $2,48, — отклонение в 8,1 %. Относительно второго ряда превышение составило 5,8 % по выручке и 8,4 % по EPS. Разница целиком объясняется выбором консенсус-прогноза.
| Показатель | Факт | Консенсус или прогноз компании | Отклонение |
| Разводнённая EPS по non-GAAP | $2,68 | Консенсус $2,48 | +8,1 % |
| Выручка | $115,84 млрд | Консенсус-прогноз $109,11 млрд | +6,2 % |
| Выручка Data Center | $107,61 млрд | Оценка $101,87 млрд | +5,6 % |
| Выручка относительно прогноза компании | $115,8 млрд | Прогноз $108 млрд | +7,2 % |
Превышение такого масштаба само по себе не определяет величину движения акций. Цена акции уже отражает ожидания участников рынка, а у компании, которая и раньше превосходила оценки, эти ожидания могут быть выше опубликованного консенсуса. Поэтому прогноз весит не меньше, чем отчётный квартал: по второму ряду середина прогноза выручки на четвёртый квартал, $130 млрд, на 4,2 % выше консенсуса — это меньший запас, чем превышение по выручке на 5,8 %.
Прогноз выручки Nvidia на следующий квартал и возврат средств акционерам
Прогноз Nvidia на четвёртый квартал 2027 финансового года — выручка $130,0 млрд плюс-минус 3 %, то есть от $126,1 млрд до $133,9 млрд, для квартала, в котором на одну неделю больше, и без учёта выручки от вычислительных решений Data Center из Китая. Валовая маржа по GAAP и non-GAAP ожидается в диапазоне 71,0–72,0 %, операционные расходы — около $11,0 млрд по GAAP и $10,7 млрд по non-GAAP против $9,2 млрд операционных расходов по GAAP в третьем квартале.
Все эти цифры — оценки самой компании. Середина прогноза по выручке на 12,3 % выше выручки третьего квартала, причём это сравнение включает дополнительную неделю. На конференц-звонке, вне прогноза из формы 8-K, Колетт Кресс повысила ориентир роста на 2028 финансовый год: «Мы ожидаем роста выручки примерно на 75 % в годовом выражении против прежних 70 %». Теперь этот темп применяется к более высокой базе 2027 финансового года.
Данные Nvidia по обратному выкупу акций и дивидендам показывают, какая часть денежных средств квартала ушла из компании. В третьем квартале Nvidia вернула акционерам $28,1 млрд; на конференц-звонке компания назвала сумму в $28 млрд: $22 млрд пришлось на обратный выкуп акций и $6 млрд — на денежные дивиденды. Свободный денежный поток — операционный денежный поток за вычетом покупок имущества, оборудования и нематериальных активов и выплат основного долга по ним — составил $43 777 млн против $22 089 млн годом ранее. Выплаты акционерам за квартал составили около 64,2 % свободного денежного потока — близко к 65 %, которые, по словам компании, она вернула с начала года.
В сентябре 2026 года совет директоров одобрил увеличение программы обратного выкупа акций на $150 млрд без ограничения срока, и на конец квартала в рамках программы оставалось около $227,3 млрд. Акции, выпускаемые по программам вознаграждения сотрудников, действуют противоположно выкупу и увеличивают число акций. Средневзвешенное разводнённое число акций в первом квартале составило 24 391 млн против 24 611 млн годом ранее — чистое сокращение на 220 млн, или 0,9 %; это сравнение относится к периоду до выкупа акций в третьем квартале.
Как отреагировали CFD на акции NVDA и индекс Nasdaq 100
Во вторник, 17 ноября 2026 года, на основной сессии акции Nvidia подешевели на 0,44 % — ещё до того, как после закрытия торгов вышли результаты. Сообщения, опубликованные 18 ноября, расходились в оценке движения на постмаркете: по одним данным, рост составил около 4 %, по другим — около 2 %. Ни одна из этих цифр не является ценой закрытия, поскольку объёмы торгов на постмаркете ниже. Эта реакция уже в прошлом, а результаты в прошлом не являются надёжным показателем будущих результатов; дневная история цены в период публикации отчётности представлена на графике Nvidia.
Влияние отчётности Nvidia на Nasdaq 100 зависит от двух чисел: процентного изменения цены акции и её веса в индексе. Nasdaq 100 — индекс крупных нефинансовых компаний, акции которых обращаются на Nasdaq — взвешивается по рыночной капитализации, то есть по цене акции, умноженной на число акций в обращении, с учётом правил ограничения весов. Вклад компонента равен его весу, умноженному на изменение цены, поэтому каждый процентный пункт веса превращает движение акций Nvidia на 4 % в изменение индекса на 0,04 п. п., а движение на 2 % — на 0,02 п. п. Та же арифметика применима к S&P 500; почему веса в двух индексах различаются, объясняет материал о том, чем Nasdaq 100 отличается от S&P 500.
Влияние на индекс не ограничивается собственным весом Nvidia. Результаты, отражающие спрос со стороны гиперскейлеров, могут двигать акции поставщиков чипов и облачных провайдеров из того же индекса, поэтому общая реакция индекса может превысить прямой вклад Nvidia или нивелировать его. Уровень индекса и его внутридневная динамика — на графике Nasdaq NAS100.
CFD на акции, или контракт на разницу цен, предусматривает расчёт по изменению цены акции без владения ею, поэтому его стоимость следует за базовым активом. Котируется ли такой контракт вне основных часов работы биржи, зависит от расписания торгов, которое поставщик установил для этого инструмента; если нет, движение на постмаркете проявится гэпом при следующей котировке. Размер позиции выражается в акциях или лотах — подробнее в материале о размере лота и расчёте объёма позиции по акциям NVDA.
Для примера возьмём позицию по CFD на 50 акций NVDA. Её стоимость меняется на величину, равную 50, умноженным на изменение цены акции, поэтому движение на 4 % равно 50 × 0,04, то есть стоимости двух акций, а движение на 2 % — стоимости одной акции. При росте такого масштаба длинная позиция принесла бы прибыль в этом размере, а короткая — убыток в том же размере. Величина заявленного движения важна не меньше, чем его направление, а два сообщения расходятся в два раза.
Поскольку CFD торгуются с использованием маржи, обеспечение, необходимое для удержания позиции, составляет лишь часть её стоимости, поэтому кредитное плечо увеличивает убытки по позиции в NVDA в той же пропорции, что и прибыль. В период публикации отчётности убытки могут нарастать быстро: между сессиями цена может гэпом перескочить уровень ордера стоп-лосс, и трейдер может потерять все средства, внесённые на счёт. По мере снижения показателя «Средства» (Equity) сначала поступает предупреждение маржин-колл, а при ещё более низком уровне срабатывает стоп-аут, при котором позиции закрываются автоматически, — об этом рассказывает материал о том, как работает поддерживающая маржа.
Отчётность Nvidia на фоне ФРС и доходности казначейских облигаций США
Отчёт отдельной компании — лишь одна из нескольких сил, действующих на Nasdaq 100, и, как правило, не самая масштабная. Отчётность Nvidia выходит четыре раза в год и влияет на индекс через собственный вес компании и через связанные акции. Решения Федеральной резервной системы (ФРС), публикации индекса потребительских цен (ИПЦ) США и доходность 10-летних казначейских облигаций действуют сразу на все компоненты индекса, меняя ставку, по которой дисконтируется будущая прибыль: более высокая ставка снижает её приведённую стоимость, более низкая — повышает.
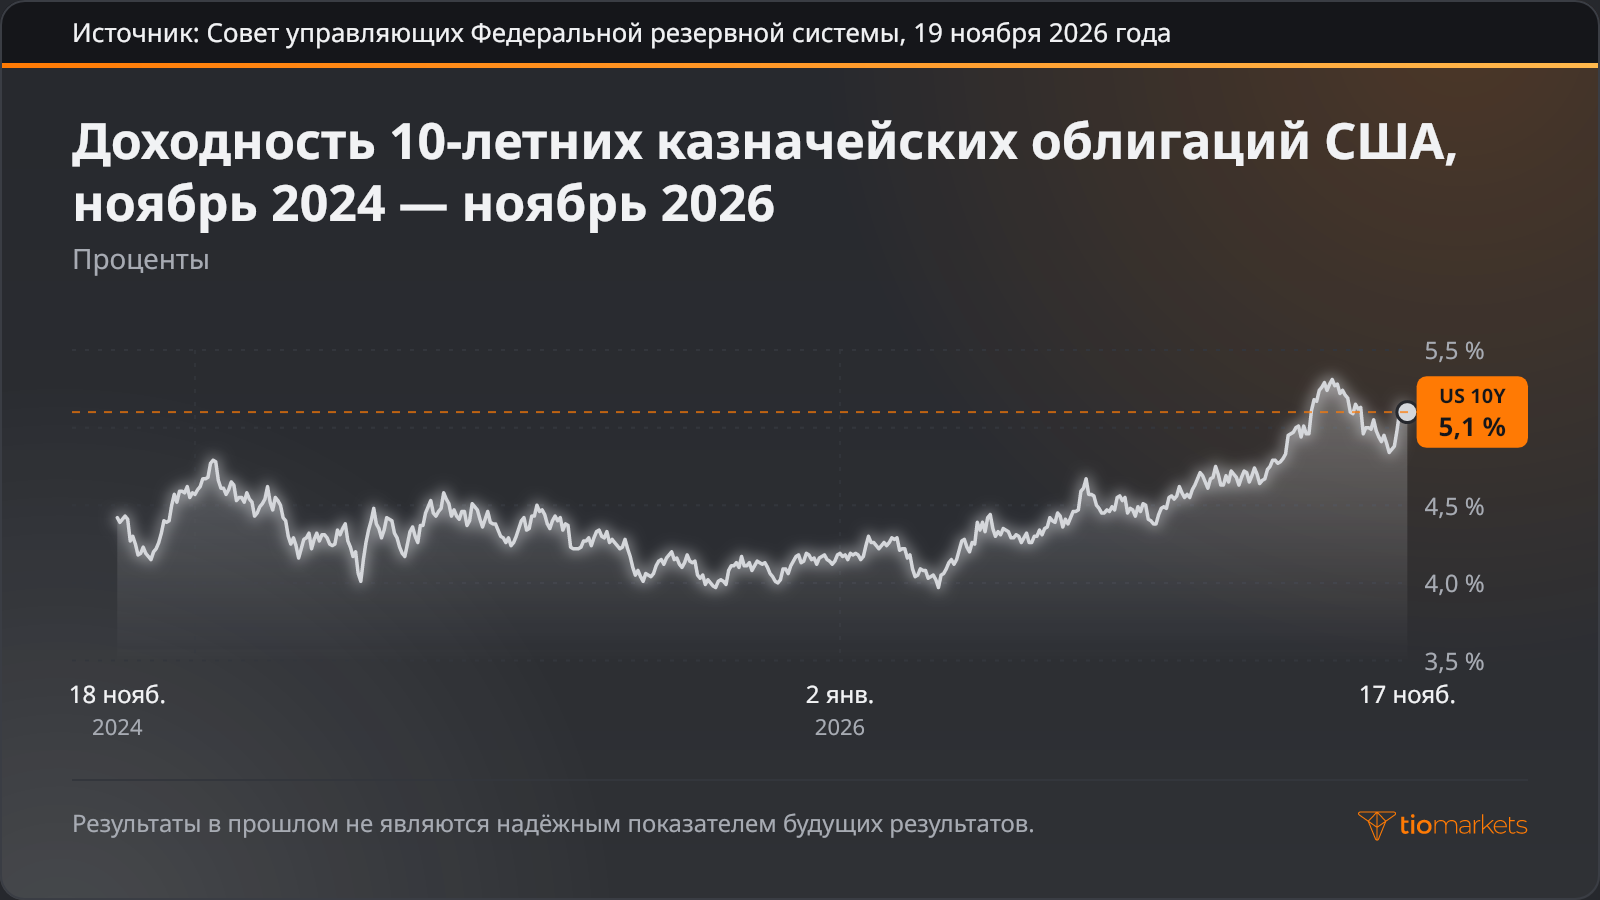
Компании, чья стоимость опирается на прибыль в более отдалённом будущем, чувствительнее к ставке дисконтирования, а под это описание подпадает значительная часть индекса с высокой долей технологического сектора. 17 ноября 2026 года, в день публикации отчётности, доходность 10-летних казначейских облигаций составляла 5,1 %, а эффективная ставка по федеральным фондам — ставка овернайт, которую ФРС направляет своим целевым ориентиром, — в октябре 2026 года была на уровне 3,88 %. Доходность переоценивается на каждой торговой сессии и влияет на оценку каждого компонента индекса, тогда как результаты Nvidia выходят раз в квартал.
Эти четыре фактора различаются тем, как часто они возникают, насколько широко охватывают индекс и когда реакция проявляется в ценах:
| Фактор | Периодичность | Охват в Nasdaq 100 | Когда проявляется в ценах |
| Отчётность Nvidia | Ежеквартально, с результатами каждого финансового квартала | Вес одного компонента плюс связанные акции производителей чипов и облачных компаний | После закрытия торгов в США — на постмаркете; в кассовом индексе — на следующем открытии |
| Решение FOMC | На плановых заседаниях в течение года | Все компоненты — через ключевые ставки и ставки дисконтирования | При объявлении во время американской сессии, затем через ожидания по ставкам |
| ИПЦ США | Ежемесячно | Все компоненты — через ожидаемые ключевые ставки и доходности | При публикации до открытия основной сессии в США, сначала во фьючерсах на индекс |
| Доходность 10-летних казначейских облигаций | Непрерывно; официальный дневной ряд | Все компоненты, сильнее всего — оценки компаний роста с длинной дюрацией | Непрерывно в течение каждого торгового дня |
Если сопоставить факторы, становится понятен реальный масштаб влияния отчётности. Отклонение EPS на 8,1 % действует на один крупный компонент и его соседей, тогда как изменение ставки дисконтирования переоценивает их все, поэтому данные по ИПЦ или решение ФРС на той же неделе могут перевесить эффект отчётности в любую сторону.
За чем следить после публикации отчётности Nvidia
После релиза выходит ещё несколько плановых раскрытий информации, и каждое добавляет что-то своё:
- Форма 10-Q: квартальный отчёт, подаваемый в Комиссию по ценным бумагам и биржам США, с полной финансовой отчётностью, примечаниями и раскрытием рисков, на которых основан пресс-релиз.
- Дата следующего отчёта: результаты за четвёртый квартал и весь 2027 финансовый год — за квартал с дополнительной неделей; дату Nvidia публикует на сайте компании в разделе для инвесторов.
- Капитальные затраты гиперскейлеров: собственные квартальные данные крупных облачных провайдеров о расходах на дата-центры — это спрос, стоящий за подсегментом Hyperscale.
- Решения ФРС и данные по инфляции в США: решения Комитета по операциям на открытом рынке (FOMC) по ставкам и публикации ИПЦ, которые задают фон ставок дисконтирования для всего индекса.
Выводы
Третий квартал Nvidia показывает, почему превышение прогноза в заголовках — лишь первая строка отчёта о результатах. Выручка отразила спрос, сосредоточенный на одной платформе: на Data Center пришлось 92,9 % общей суммы; валовая маржа показала соотношение цен и затрат; а два показателя EPS разошлись из-за корректировок, которые компания выбирает сама и определение которых изменила в этом финансовом году. Сумма в $28,1 млрд, возвращённая акционерам, показала, какая часть свободного денежного потока в $43 777 млн ушла из компании. Реакцию рынка нужно оценивать с учётом прогноза, середина которого на 4,2 % выше консенсуса, а в Nasdaq 100 она передаётся через собственный вес Nvidia и связанные акции производителей чипов и облачных компаний, хотя в сообщениях нет данных о самом движении индекса.
У каждой из этих оценок есть свои ограничения. Консенсус-прогнозы у разных поставщиков данных различаются, цены на постмаркете формируются при низких объёмах и в сообщениях приводились по-разному, а реакция в одном квартале относится к прошлому и не служит ориентиром для следующего. Прогноз — это заявление самой компании, а не свершившийся результат. Если трейдер держит позиции по CFD с кредитным плечом во время публикации отчётности, плечо увеличивает убытки так же, как и прибыль, гэп на следующем открытии может быстро увеличить убытки сверх запланированной точки выхода, а все внесённые на счёт средства можно потерять.
Инструменты в этой статье



FAQ
Предупреждение о рисках: Контракты на разницу (CFD) — сложные инструменты, сопряжённые с высоким риском быстрой потери денежных средств из-за кредитного плеча. Вам следует оценить, понимаете ли вы, как работают CFD, и можете ли позволить себе высокий риск потери своих денежных средств. Никогда не вносите больше средств, чем готовы потерять. Убытки профессиональных клиентов могут превышать сумму их депозита. Пожалуйста, ознакомьтесь с нашей политикой предупреждения о рисках и обратитесь за независимой профессиональной консультацией, если вам что-то не до конца понятно. Данная информация не предназначена для распространения среди резидентов или использования резидентами определённых стран/юрисдикций, включая, помимо прочего, США и страны, включённые в санкционный список OFAC. Компания оставляет за собой право изменять вышеуказанный перечень стран по своему усмотрению.
Join us on social media


Authors BIO

За каждой публикацией в блоге стоит совокупный опыт сотрудников TIOmarkets. Мы — команда преданных своему делу профессионалов отрасли и энтузиастов финансовых рынков, стремящихся предоставлять вам обучающие материалы по трейдингу и комментарии о ситуации на финансовых рынках. Наша цель — помочь вам получить знания, необходимые для эффективной торговли на финансовых рынках.