


Bestes Aktien-ISA: So vergleichen Sie die Angebote
BY TIOmarkets (Deutsch)
|November 18, 2026Ein Aktien-ISA (Stocks and Shares ISA) ist ein britisches Individual Savings Account, also ein persönliches Sparkonto, das Anlagen wie Aktien aufnimmt und die daraus entstehenden Zinsen, Kursgewinne und Dividenden von der Steuer befreit. Weil das Konto nur ein steuerlicher Mantel ist und keine Anlage, hängt das beste Aktien-ISA für den einzelnen Anleger davon ab, was darin liegt und was es kostet.
Der Beitrag richtet sich an britische Anleger, die Anbieter vergleichen. Er behandelt die jährliche Einzahlungsgrenze (ISA Allowance) für 2026/27, die zulässigen Produkte, die Anlage in Eigenregie und verwaltete Lösungen, den Einfluss des Depotwerts auf die Plattformgebühren sowie den Schutz, der bei der Pleite eines Anbieters greift. Am Marktrisiko ändert die Steuerbefreiung nichts: Aktienkurse können schnell fallen, und ein Anleger kann das gesamte eingezahlte Geld verlieren.
Was ist ein Aktien-ISA?
Ein ISA ist kein Produkt mit eigener Rendite, sondern ein Regelwerk der Steuerbehörde HM Revenue & Customs (HMRC), das alles, was im Konto liegt, von der britischen Steuer freistellt. ISAs lösten 1999 die Personal Equity Plans (PEPs) ab, damals mit einer jährlichen Obergrenze von 7.000 Pfund, von denen nur 3.000 Pfund auf Bareinlagen entfallen durften. Seit 2017 liegt die Grenze bei 20.000 Pfund pro Jahr, gerechnet über alle Konten eines Inhabers zusammen.
Im Steuerjahr 2026/27 beträgt die Einzahlungsgrenze 20.000 Pfund über alle ISA-Arten hinweg; für das Lifetime ISA gilt ein eigenes Limit von 4.000 Pfund. Eine geplante Obergrenze von 12.000 Pfund für Einzahlungen in Cash-ISAs bei Sparern unter 65 Jahren ab April 2027 wurde mit dem Haushalt (Budget) wieder gekippt. Für das Aktien-ISA stehen deshalb die 20.000 Pfund zur Verfügung, abzüglich aller Beträge, die im selben Jahr in andere ISAs geflossen sind.
Nach HMRC-Zahlen vom September 2026 wurde im Steuerjahr 2024/25 in die Rekordzahl von 16,8 Millionen ISAs für Erwachsene eingezahlt, nach 15 Millionen ein Jahr zuvor. Die Einzahlungen in Aktien-ISAs stiegen um 19,7 % oder 6,1 Milliarden Pfund.
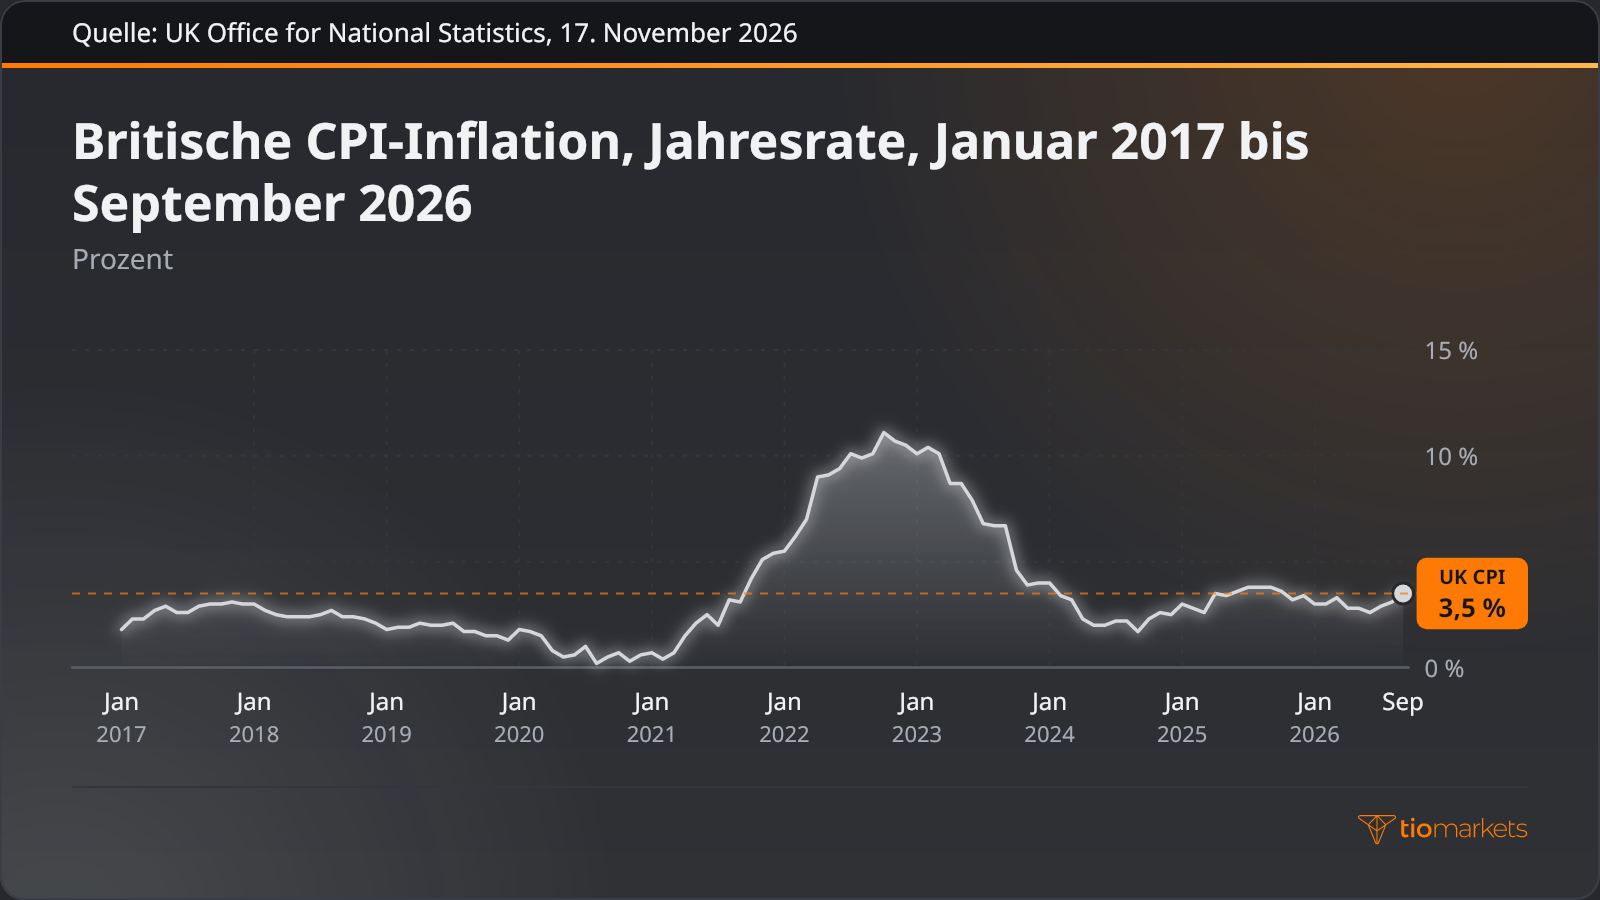
Die Grenze von 20.000 Pfund ist nominal festgeschrieben, steigende Verbraucherpreise schmälern also ihre Kaufkraft. Die britische Inflationsrate nach dem Verbraucherpreisindex (CPI), also die jährliche Veränderung der Verbraucherpreise, lag im September 2026 bei 3,5 % im Jahresvergleich und hat seit der Festlegung der Grenze im Jahr 2017 von Jahr zu Jahr geschwankt.
In einem gewöhnlichen Wertpapierdepot können auf eine Aktienposition zwei Steuern anfallen: die Kapitalgewinnsteuer (Capital Gains Tax), also die Steuer auf den Gewinn, wenn ein Vermögenswert über seinem Einstandspreis verkauft wird, und die Dividendensteuer auf ausgeschüttete Erträge. Im ISA fällt für dieselben Aktien keine der beiden an. Die Stempelsteuer (Stamp Duty) auf Aktiengeschäfte bleibt jedoch bestehen, und ISA-Bestände sind nicht von der Erbschaftsteuer befreit. An Wert verlieren können die Aktien weiterhin: Eine konzentrierte Position verstärkt Verluste ebenso wie Gewinne, Verluste können schnell auflaufen, und ein Anleger kann das gesamte eingezahlte Geld verlieren.
Welche Aktien können Sie in einem ISA halten?
Welche Anlagen ein ISA aufnehmen darf, legen die HMRC-Regeln als zulässige Anlagen (Qualifying Investments) fest. Dazu zählen börsennotierte Einzelaktien und – seit die HMRC ihre frühere Einstufung als unzulässig aufgegeben hat – auch Aktienbruchteile, mit denen ein Anleger einen Teil einer einzelnen Aktie erwirbt.
Hebelprodukte sind ausgeschlossen: Der Handel mit CFDs (Differenzkontrakten) und Spread-Wetten (Spread Betting) ist weder in ISAs noch in selbstverwalteten privaten Rentenkonten (Self-Invested Personal Pensions, SIPPs) erlaubt. Ein Differenzkontrakt (Contract for Difference, CFD) bildet den Kurs eines Basiswerts ab, ohne dass man ihn besitzt, und wird mit Margin eröffnet, einer Sicherheitsleistung, mit der sich eine größere Position steuern lässt. Auf die Frage „Kann man CFDs in einem ISA halten?“ genügt deshalb ein Wort: Nein. Außerhalb des steuerlichen Mantels verstärkt dieser Hebel Verluste ebenso wie Gewinne, Verluste können schnell auflaufen, und ein Trader kann das gesamte eingezahlte Geld verlieren.
| Produkt | Im Aktien-ISA erlaubt | Begründung |
| Börsennotierte Einzelaktien | Ja | Zulässige Anlage; auf Aktiengeschäfte fällt Stempelsteuer an |
| Aktienbruchteile | Ja | Erlaubt, seit die HMRC ihre frühere Auffassung aufgegeben hat |
| CFDs | Nein | Gehebeltes Derivat; in ISAs und SIPPs nicht erlaubt |
| Spread-Wetten | Nein | Gehebeltes Produkt; in ISAs und SIPPs nicht erlaubt |
Eigenregie, Fertiglösung oder Verwaltung: So nutzen Sie ein Aktien-ISA
Innerhalb des steuerlichen Mantels stehen Anlegern im Wesentlichen drei Ansätze offen. Wer in Eigenregie (DIY) anlegt, wählt einzelne Unternehmensaktien selbst aus. Ein Indexfonds will die Rendite eines Index nachbilden, etwa des FTSE 100, der 100 große in London notierte Unternehmen umfasst. Bei einem verwalteten Portfolio übernimmt ein professioneller Verwalter Auswahl und Umschichtung, meist gegen eine höhere Gebühr.
| Ziel des Anlegers | Passender Ansatz | Funktionsweise | Hauptrisiko |
| Kontrolle über jede einzelne Position | Einzelaktien (Eigenregie) | Der Anleger recherchiert, kauft und verkauft die Aktien jedes Unternehmens selbst | Wenige Positionen bündeln das Risiko; die Pleite eines Unternehmens kann den darin angelegten Betrag vollständig vernichten |
| Breites Marktengagement | Indexfonds | Hält die Aktien eines Index wie des FTSE 100 entsprechend ihrer Gewichtung | Fällt mit dem Index; kein Manager greift ein, um einen Rückgang zu begrenzen |
| Entscheidungen an einen Profi abgeben | Verwaltetes Portfolio | Ein Verwalter wählt die Positionen aus und schichtet sie gemäß einem festgelegten Risikoniveau um | Höhere Gebühren; kann dennoch an Wert verlieren und hinter dem Markt zurückbleiben |
| Erträge, die Unternehmen ausschütten | Dividendenaktien oder ausschüttende Fonds | Unternehmen schütten einen Teil ihrer Gewinne als Dividende aus | Dividenden können gekürzt oder gestrichen werden, und Aktienkurse können fallen |
Die Ansätze unterscheiden sich darin, wo das Risiko liegt, nicht darin, ob es besteht. Eine Handvoll Aktien verstärkt Verluste ebenso wie Gewinne, weil die Ergebnisse eines einzelnen Unternehmens einen großen Teil des Gesamtwerts bewegen; die Streuung über Unternehmen und Branchen verteilt dieses Risiko, ohne das Marktrisiko zu beseitigen. Jeder der drei Ansätze kann bei einem breiten Markteinbruch schnell an Wert verlieren, und ein Anleger kann das gesamte investierte Geld verlieren.
So vergleichen Sie die Plattformgebühren von ISAs
Die Kosten sind der einzige Teil des ISA-Ergebnisses, der vorab feststeht. Die Plattformgebühr ist das Entgelt des Anbieters für die Kontoführung, für jede Order kommen Ordergebühren hinzu. Die laufenden Kosten eines Fonds (Ongoing Charges Figure, OCF) sind seine jährlichen Betriebskosten, berechnet als Prozentsatz seines Werts, und FX-Gebühren fallen an, wenn Pfund umgetauscht werden, um ausländische Aktien zu kaufen.
Eine pauschale Plattformgebühr belastet ein kleines Depot stark und ein großes kaum, während eine prozentuale Gebühr mit dem Depotwert wächst. Das günstigste ISA für den einen Anleger kann daher für den anderen das teuerste sein. Zwei fiktive Anbieter zeigen in vier Schritten, wo sich die Kosten kreuzen:
- Anbieter A verlangt pauschal 120 Pfund pro Jahr, Anbieter B jährlich 0,25 % des Depotwerts.
- Bei einem Depotwert von 10.000 Pfund kostet Anbieter A 120 Pfund, Anbieter B 25 Pfund.
- Bei einem Depotwert von 100.000 Pfund kostet Anbieter A weiterhin 120 Pfund, Anbieter B dagegen 250 Pfund.
- Teilt man die Pauschalgebühr durch den Prozentsatz, ergibt sich der Schnittpunkt: 120 Pfund geteilt durch 0,25 % sind 48.000 Pfund – bei diesem Depotwert kosten beide Anbieter 120 Pfund.
Der Schnittpunkt berücksichtigt nur die Plattformgebühr. Ordergebühren, OCF und FX-Gebühren können die Rangfolge umkehren, vor allem bei Anlegern, die häufig handeln. Zudem kann ein wachsender oder schrumpfender Depotwert den Inhaber auf die andere Seite des Schnittpunkts bringen.
Wachstums- vs. Dividendenaktien im ISA
Wachstumsaktien stammen von Unternehmen, die den Großteil ihrer Gewinne reinvestieren; eine etwaige Rendite entsteht daher vor allem über den Aktienkurs. Dividendenaktien sind Anteile an Unternehmen, die einen Teil ihrer Gewinne als Ertrag an die Aktionäre ausschütten. Im ISA entfällt bei der Wachstumsaktie die Kapitalgewinnsteuer, die ein Verkauf mit Gewinn auslösen könnte, bei der Dividendenaktie die Dividendensteuer.
Keine der beiden Bezeichnungen sagt etwas über künftige Ergebnisse aus: Ein bisheriger Kursanstieg beschreibt nur die Vergangenheit, und Dividenden können gekürzt werden, wenn die Gewinne schwächeln. Wenige Aktien gleich welcher Art verstärken Verluste ebenso wie Gewinne, denn schon eine einzige Gewinnwarnung – die Mitteilung eines Unternehmens, dass die Gewinne hinter den Erwartungen zurückbleiben werden – kann einen großen Teil des Depots bewegen. Verluste können schnell auflaufen, und scheitert ein Unternehmen, kann ein Anleger das gesamte darin investierte Geld verlieren.
So wählen Sie den Anbieter für das beste Aktien-ISA
Stehen Ansatz und Gebührenmodell fest, lassen sich die Anbieter in sechs Schritten nach denselben Kriterien vergleichen:
- Prüfen Sie, ob der Anbieter von der Financial Conduct Authority (FCA) zugelassen ist, der britischen Aufsichtsbehörde für Wertpapierfirmen.
- Stellen Sie sicher, dass das Anlageangebot den gewählten Ansatz abdeckt: Einzelaktien oder Aktienbruchteile, Indexfonds oder verwaltete Portfolios.
- Rechnen Sie die jährlichen Gesamtkosten für Ihren Depotwert und Ihre Handelshäufigkeit aus, einschließlich Plattform-, Order-, OCF- und FX-Gebühren.
- Lesen Sie die Bedingungen für einen ISA-Übertrag, also den Wechsel eines ISA zu einem anderen Anbieter unter Erhalt des Steuerstatus, einschließlich etwaiger Ausstiegsgebühren.
- Prüfen Sie den Schutz durch das Financial Services Compensation Scheme (FSCS): 85.000 Pfund pro Person und Unternehmen für Anlagen, etwa bei Insolvenz, Betrug oder Misswirtschaft des Unternehmens.
- Sehen Sie sich die Analyse-, Chart- und Kontofunktionen an, die die Plattform für den gewählten Ansatz bietet.
Die Checkliste vergleicht Anbieter, keine Ergebnisse. Der FSCS-Schutz für Anlagen ist unabhängig von der Sicherungsgrenze für Bareinlagen, die am 1. Dezember 2025 von 85.000 auf 120.000 Pfund pro berechtigtem Einleger stieg, und er erstreckt sich nicht auf Verluste durch Marktschwankungen. Seit dem 6. April 2024 kann ein Anleger zudem im selben Steuerjahr in mehr als ein Aktien-ISA einzahlen, sofern die Einzahlungen insgesamt innerhalb der Grenze von 20.000 Pfund bleiben.
Häufige Fehler beim Aktien-ISA
Die meisten Fehler entstehen, wenn man den steuerlichen Mantel mit der Anlage verwechselt oder ein früheres Ergebnis für einen Hinweis auf das nächste hält:
- Den Spitzenreitern des Vorjahres hinterherlaufen. Wer kauft, was am stärksten gestiegen ist, unterstellt, dass sich der Anstieg wiederholt – doch die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.
- Gebühren ignorieren. Eine prozentuale Gebühr wird jedes Jahr auf das gesamte Depot erhoben, und das entnommene Geld erwirtschaftet keine Rendite mehr – so wirkt bei den Kosten über die Jahre der Zinseszinseffekt.
- Zu starke Konzentration. Ein Depot, das nur in zwei oder drei Unternehmen steckt, verstärkt Verluste ebenso wie Gewinne; die Grundsätze eines ausgewogenen Anlageportfolios setzen genau bei diesem Risiko an.
- FSCS-Schutz mit Schutz vor Marktverlusten verwechseln. Das System greift bei Insolvenz, Betrug oder Misswirtschaft eines Unternehmens, nicht bei fallenden Aktienkursen.
Zusammen führen diese Fehler dazu, dass ein Depot das Marktrisiko in voller Härte trägt, und das bei einer Gebührenstruktur, die womöglich nicht zu seiner Größe passt: In einem fallenden Markt können Verluste schnell auflaufen, und der Inhaber kann das gesamte eingezahlte Geld verlieren.
Fazit
Ein Aktien-ISA beantwortet die Steuerfrage, die Anlagefrage lässt es offen. Das beste Aktien-ISA ist das Konto, dessen Anlagen zum Ansatz des Anlegers passen und dessen Kosten zu dem Depotwert passen, der tatsächlich darin liegt. Eine Pauschalgebühr von 120 Pfund kostet bei einem Depotwert von 10.000 Pfund mehr als eine Gebühr von 0,25 %, bei 100.000 Pfund dagegen weniger. Ein Kostenvergleich ist deshalb nur bei einem konkreten Depotwert aussagekräftig.
Die Rechnung erfasst die bekannten Kosten, über die unbekannten Renditen sagt sie nichts. Aktienkurse können ebenso fallen wie steigen, eine konzentrierte Position verstärkt Verluste ebenso wie Gewinne, Verluste können bei fallenden Märkten schnell auflaufen, und ein Anleger kann das gesamte auf das Konto eingezahlte Geld verlieren. Weder der steuerliche Mantel noch der FSCS-Schutz ändert etwas an diesen Risiken.
Handeln Sie FTSE 100 mit TIOmarkets
Positionieren Sie sich über CFDs an den globalen Märkten. Profitieren Sie von engen Spreads, schneller Ausführung und schnellen, flexiblen Einzahlungsmöglichkeiten.
Trading ist mit Risiken verbunden
FAQ
Risikohinweis: CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Zahlen Sie niemals mehr ein, als Sie zu verlieren bereit sind. Die Verluste professioneller Kunden können deren Einzahlung übersteigen. Bitte beachten Sie unsere Risikowarnungsrichtlinie und suchen Sie unabhängigen professionellen Rat, wenn Sie diese nicht vollständig verstehen. Diese Informationen richten sich nicht an Einwohner bestimmter Länder/Rechtsordnungen, einschließlich, aber nicht beschränkt auf die USA und Länder, die auf der OFAC-Sanktionsliste stehen, und sind nicht für die Weitergabe an diese oder die Verwendung durch diese bestimmt. Das Unternehmen behält sich das Recht vor, die vorgenannte Liste der Länder nach eigenem Ermessen zu ändern.
Join us on social media


Authors BIO

Hinter jedem Blogbeitrag steht die geballte Erfahrung der Mitarbeiter von TIOmarkets. Wir sind ein Team aus engagierten Branchenexperten und Finanzmarktbegeisterten, das sich zum Ziel gesetzt hat, Ihnen Wissen zum Thema Trading sowie Kommentare zu den Finanzmärkten zu vermitteln. Unser Ziel ist es, Ihnen das notwendige Wissen zu vermitteln, damit Sie erfolgreich an den Märkten handeln können.





