


Was ist der Zinsgipfel? So enden Zinserhöhungszyklen
BY TIOmarkets (Deutsch)
|November 16, 2026Der Zinsgipfel (englisch Terminal Rate) ist das Niveau, auf dem der Leitzins einer Notenbank in einem Zinserhöhungszyklus voraussichtlich seinen Höchststand erreicht, bevor die Notenbank ihn hält und später senkt. Diese Definition hat allerdings einen Haken: Eine genannte Zahl ist keine Prognose des Gipfels. Die Marktbewertung mischt mögliche Zinspfade und schlägt eine Risikoprämie auf, während eine offizielle Projektion ein Median ist, der von den eigenen Wirtschaftsprognosen der Notenbanker abhängt.
Dieser Artikel erklärt für Forex-Trader, die Notenbankentscheidungen verfolgen, wie Futures, Swaps, der Dot Plot der Federal Reserve und die Projektionen der Bank of England jeweils den Gipfel schätzen und warum Änderungen dieser Schätzungen EUR/USD und GBP/USD bewegen.
Was ist der Zinsgipfel?
In einem Straffungszyklus erhöht eine Notenbank ihren Leitzins schrittweise, oft um 25 Basispunkte (0.25 Prozentpunkte). Im Marktjargon bezeichnet der Zinsgipfel das obere Ende dieser Abfolge: den Spitzenzins, bei dem die Erhöhungen enden und ein Plateau beginnt. Höhe und Dauer des Plateaus bestimmen gemeinsam den durchschnittlichen Zins, der für die nächsten zwei Jahre erwartet wird – und genau diesen preisen kurz laufende Anleihen ein.
In einem hypothetischen Zyklus heben vier Zinsschritte um je 25 Basispunkte den Leitzins von 3.00% auf 4.00%. Preisen die Märkte nach neuen Daten einen fünften Schritt ein, steigt der erwartete Zinsgipfel auf 4.25%, und jeder spätere erwartete Zins steigt mit. Ein neu bewerteter Gipfel kann die Renditen zweijähriger Anleihen daher stärker bewegen als ein Zinsentscheid, den die Märkte bereits eingepreist hatten.
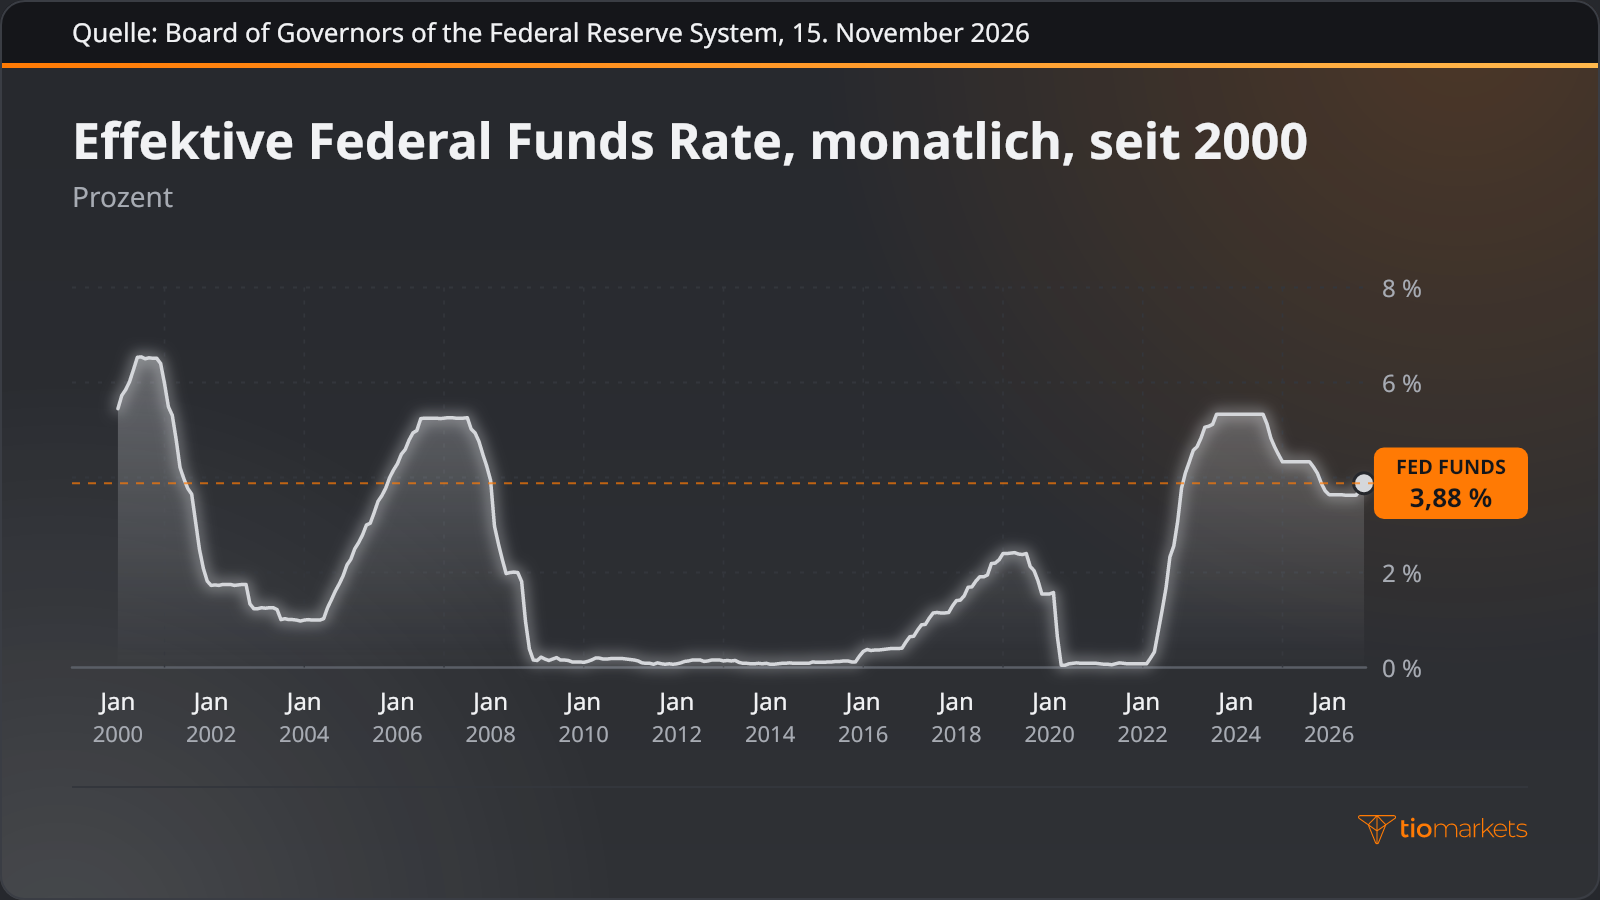
Die effektive Federal Funds Rate, also der Tagesgeldsatz, zu dem sich US-Banken gegenseitig Reserven leihen, zeigt das Muster abgeschlossener Zyklen: ein stufenweiser Anstieg, eine flache Strecke an der Spitze, dann ein Rückgang. Jedes dieser Plateaus war nur eine Schätzung, bis es erreicht war.
Zinsgipfel vs. neutraler Zins
Der neutrale Zins (r-star), auch r* geschrieben, ist der theoretische Realzins, der sich einstellen würde, sobald maximale Beschäftigung und eine Inflation von 2% erreicht sind. Er lässt sich nicht beobachten. Marktteilnehmer lesen den langfristigen Median der Zinsprojektionen des Federal Open Market Committee (FOMC) oft als nominales Gegenstück: 3.2% im September 2026 gegenüber 3.1% im Juni.
Ein Zinsgipfel gehört zu einem einzelnen Zyklus, und in einem restriktiven Zyklus liegt er bewusst über dem neutralen Zins, damit die Geldpolitik die Nachfrage bremst. In den Projektionen vom September 2026 lag der Median für Ende 2026 bei 4.1%, 0.9 Prozentpunkte über dem langfristigen Median. Verwechselt werden die beiden, weil jeweils vom Niveau die Rede ist, auf dem sich die Zinsen einpendeln – doch das eine ist ein vorübergehender Gipfel, das andere das Niveau, zu dem die Geldpolitik zurückkehrt, sobald die Bremswirkung endet.
Wie Märkte den Gipfel eines Zinserhöhungszyklus einpreisen
Vier Quellen schätzen den Leitzinsgipfel. Zinsfutures und Overnight Index Swaps (OIS), bei denen ein fester Zins gegen den realisierten Tagesgeldsatz getauscht wird, liefern einen marktimpliziten Zinsgipfel; in den USA zeigen 30-Day-Fed-Funds-Futures und SOFR-Futures, welchen Gipfel der Federal Funds Rate Trader einpreisen. Notenbankprojektionen liefern einen Medianpfad. Die Taylor-Regel, eine Formel, die den Leitzins mit Inflations- und Produktionslücke verknüpft, setzt einen angenommenen neutralen Zins voraus. Ökonomenumfragen liefern in regelmäßigen Abständen einen Konsens. Jede Quelle stützt sich auf andere Belege, deshalb weichen Marktbewertung und offizielle Projektionen oft voneinander ab:
| Was Chart oder Markt zeigen | Ansatz, den Trader dafür nutzen | Hauptrisiko |
| Futures- oder OIS-Strip steigt und flacht dann an einem Gipfel ab | Marktimpliziter Gipfel, abgelesen am höchsten Punkt des Strips | Laufzeitprämie und Wahrscheinlichkeitsgewichtung verzerren das Niveau |
| Median des Dot Plots liegt über der Marktbewertung | Offizielle Projektion, gelesen als bedingter Medianpfad des Ausschusses | Projektionen hängen von Prognosen ab und sind keine Zusagen |
| Inflation über dem Ziel bei robustem Wachstum | Schätzung per Taylor-Regel aus Inflations- und Produktionslücke | Beruht auf einem nicht beobachtbaren neutralen Zins und gewählten Gewichtungen |
| Ökonomenumfrage konzentriert sich auf ein Niveau | Konsensschätzung im Abgleich mit der Marktbewertung | Wird periodisch erhoben und kann nach neuen Daten veraltet sein |
Wie wird der Zinsgipfel aus Futures berechnet?
Fed-Funds-Futures werden seit 1988 an der Chicago Mercantile Exchange gehandelt, und zwar nach der Konvention des International Monetary Market (IMM): Der Preis beträgt 100 minus dem arithmetischen Mittel der täglichen effektiven Federal Funds Rate im Kontraktmonat. Wie bei einem Anleihekurs fällt der Preis, wenn der erwartete Zins steigt; 95.6725 entspricht einem Durchschnittszins von 4.3275%.
Wer den impliziten Zinsgipfel berechnen will, muss eine Korrektur kennen. Ein Zinsentscheid zur Monatsmitte bewegt nur einen Teil des Monatsdurchschnitts, daher wird die Veränderung mit dem Kehrwert des Anteils der nach der Bekanntgabe verbleibenden Tage skaliert. In einem hypothetischen Monat mit 30 Tagen und einem Entscheid an Tag 15 bedeutet ein Anstieg des impliziten Zinses dieses Monats um 12.5 Basispunkte, dass eine Zinserhöhung um 25 Basispunkte eingepreist ist.
Einen impliziten Gipfel aus einer Kontraktreihe abzulesen, erfordert fünf Schritte:
- Aufeinanderfolgende Monatskontrakte wählen, die die geplanten Sitzungen der Notenbank abdecken.
- Jeden Preis in einen impliziten Zins umrechnen, indem man ihn von 100 abzieht.
- In Sitzungsmonaten die Durchschnittskorrektur anwenden und den ersten vollen Monat nach jeder Sitzung als saubere Ablesung nach der Sitzung behandeln.
- Den höchsten impliziten Zins der Reihe bestimmen: Dieses Niveau ist der marktimplizite Gipfel.
- Den aktuellen effektiven Zins abziehen, um die eingepreiste Straffung in Basispunkten auszudrücken.
Das Ergebnis ist ein Preis und keine Prognose, denn es mittelt Szenarien und enthält eine Laufzeitprämie. Eine hypothetische Kontraktreihe mit einem effektiven Zins von 4.10% zeigt die Rechnung:
| Kontraktmonat (hypothetisch) | Preis | Impliziter Zins (%) | Über aktuellen 4.10% (Bp.) |
| Monat 1 | 95.90 | 4.10 | 0 |
| Monat 2 | 95.78 | 4.22 | 12 |
| Monat 3 | 95.67 | 4.33 | 23 |
| Monat 4 | 95.65 | 4.35 | 25 |
| Monat 5 | 95.70 | 4.30 | 20 |
Die Reihe erreicht ihren Gipfel mit 4.35% in Monat 4, 25 Basispunkte über dem aktuellen Zins – das entspricht einer vollen Zinserhöhung. Der niedrigere Zins in Monat 5 zeigt, dass einer Zinssenkung nach dem Plateau eine gewisse Wahrscheinlichkeit beigemessen wird.
Zinsgipfel im Fed-Dot-Plot und Projektionen der BoE
Die Federal Reserve veröffentlicht seit 1979 individuelle Projektionen in ihrem halbjährlichen Monetary Policy Report an den Kongress, wie es der Humphrey-Hawkins Act vom Oktober 1978 vorschreibt, und führte 2007 die Summary of Economic Projections (SEP) ein. Ab Januar 2012 reichten die Teilnehmer zudem den Pfad der Federal Funds Rate ein, den sie für angemessen hielten. Der daraus entstandene Dot Plot, der für mehr Transparenz sorgen soll, erscheint jeweils im März, Juni, September und Dezember.
Den impliziten Gipfel aus dem Dot Plot abzulesen, erfordert vier Schritte:
- Die Punkte für jedes Jahresende suchen; jeder steht für die Mitte der Zielspanne, die ein Teilnehmer für angemessen hält.
- Den Median bestimmen: Bei 18 Teilnehmern ist das der Durchschnitt aus dem neunten und zehnten Punkt in aufsteigender Reihenfolge.
- Den höchsten Median zum Jahresende als impliziten Gipfel des Ausschusses nehmen und die Streuung anhand der zentralen Tendenz und der Spanne prüfen.
- Den Median der Marktbewertung für dasselbe Jahresende gegenüberstellen.
Diese Zinsprojektionen sind keine Prognosen der wahrscheinlichsten Quartalsergebnisse. Im September 2026 setzten 12 von 18 Teilnehmern ihren Punkt für 2026 bei 4.125%, 4 bei 4.375% und 2 bei 3.875% – ein Median von 4.125%, veröffentlicht als 4.1. Der Median für 2027 lag ebenfalls bei 4.1, allerdings war die Spanne mit 3.1–4.4 breiter als die 3.9–4.4 für 2026. Im Juni hatten die Mediane bei 3.8 für 2026 und 3.6 für 2027 gelegen; bis zur Fed-Sitzung im September 2026 war der implizite Gipfel also um 0.3 Prozentpunkte gestiegen und das Plateau hatte sich bis Ende 2027 verlängert.
Der Monetary Policy Report der Bank of England vom November 2023 ging anders vor: Er knüpfte die Projektionen des Monetary Policy Committee an einen marktimpliziten Pfad für die Bank Rate, der bis Q3 2024 bei rund 5¼% blieb und dann bis Ende 2026 allmählich auf 4¼% sank. In diesem Bericht war die Marktbewertung des BoE-Zinsgipfels ein Input für die Prognose, und die Sicht des Committee zeigte sich darin, wie seine Projektionen und seine Forward Guidance darauf reagierten. Futures gewichten jeden Pfad nach seiner Wahrscheinlichkeit und schlagen eine Risikoprämie auf, während ein Dot-Plot-Median bedingte Einschätzungen bündelt – die beiden müssen also nicht übereinstimmen.
Wie der Zinsgipfel Währungen und Anleiherenditen beeinflusst
Die Verbindung zwischen Zinsgipfel und Anleiherenditen verläuft über das kurze Ende der Zinskurve. Die Rendite 2-jähriger US-Treasuries spiegelt den über zwei Jahre erwarteten durchschnittlichen Leitzins plus eine Laufzeitprämie wider – den zusätzlichen Ausgleich dafür, das Zinsrisiko länger zu tragen –, daher hebt ein höherer oder länger anhaltender Gipfel sie an. Wird ein hoher Gipfel mit anschließenden Zinssenkungen eingepreist, kann die 2-jährige Rendite über die 10-jährige steigen: eine inverse Zinskurve.
Devisenmärkte vergleichen solche Renditen über Ländergrenzen hinweg. Die Zinsdifferenz, also der Abstand zwischen den kurzfristigen Renditen zweier Volkswirtschaften, prägt die Kapitalflüsse zwischen ihren Währungen; deshalb stellen EUR/USD und GBP/USD die Erwartungen an die Fed denen an die EZB und die BoE gegenüber. Beim BoE-Zinsentscheid im November 2026 stimmte das Monetary Policy Committee mit 8 zu 1 Stimmen dafür, die Bank Rate um 0.25 Prozentpunkte auf 4% anzuheben. Der Einlagesatz der EZB (Zinssatz für die Einlagefazilität), über den der EZB-Rat im März 2024 die Geldpolitik weiterhin zu steuern beschloss, liegt seit dem 16. September 2026 bei 2.50%, nach dem EZB-Zinsentscheid im September 2026.
Über diesen Kanal bewegt die Veränderung der Zinsdifferenz EUR/USD oder GBP/USD, nicht das Niveau des einen oder anderen Gipfels. Steigen beide impliziten Gipfel um 25 Basispunkte, bleibt der Abstand unverändert. Im hypothetischen Fall, dass nur der Gipfel der Fed um 25 Basispunkte steigt und die Renditen 2-jähriger US-Anleihen um denselben Betrag anhebt, während die britischen Renditen unverändert bleiben, weitet sich der Abstand um 25 Basispunkte zugunsten des Dollars aus: Unter sonst gleichen Bedingungen entsteht Abwärtsdruck auf GBP/USD, den Wachstumsdaten, Risikostimmung oder Positionierung überwiegen können. Wie der Verbraucherpreisindex (CPI) Währungen beeinflusst, hängt zum Teil davon ab, was eine Überraschung mit dem erwarteten Gipfel macht.
Häufige Fehler beim Lesen eines Leitzinsgipfels
Vier Fehler tauchen immer wieder auf, wenn Trader einen erwarteten Gipfel deuten, und jeder entsteht dadurch, dass eine Schätzung als feststehende Zahl behandelt wird:
- Marktbewertung als Prognose lesen. Bei hypothetisch gleichen Wahrscheinlichkeiten für Gipfel von 4.00% und 4.50% preisen Futures rund 4.25% ein – ein Niveau, das keines der beiden Szenarien erwartet.
- Die Laufzeitprämie ignorieren. Länger laufende Kontrakte enthalten einen Ausgleich für Unsicherheit, daher kann das ferne Ende einer Kontraktreihe über dem erwarteten Pfad liegen.
- Dot Plots als Versprechen behandeln. Jeder Punkt verschiebt sich, wenn sich die Projektionen seines Urhebers ändern – so wie sich die Mediane zwischen Juni und September 2026 verschoben haben.
- Ignorieren, wie lange der Zins auf dem Gipfel bleibt. Zwei Zyklen mit demselben Gipfel implizieren unterschiedliche Durchschnittszinsen und damit unterschiedliche Renditen, wenn ein Plateau länger anhält.
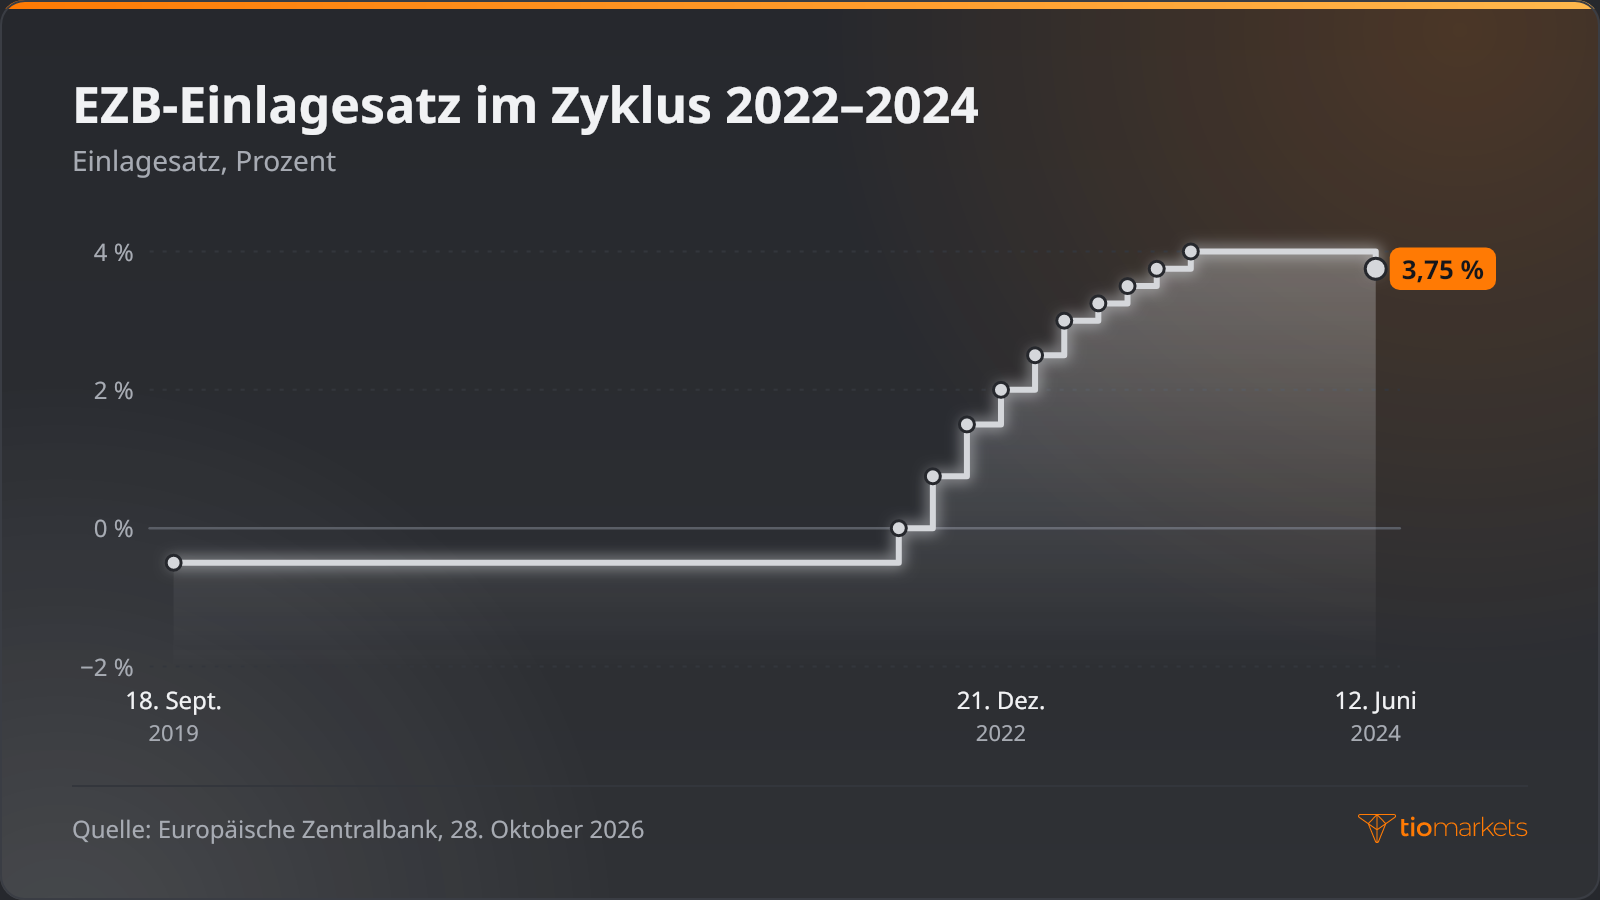
Der letzte vollständige Zyklus der EZB zeigt, warum die Dauer zählt. Der Einlagesatz stieg am 27. Juli 2022 von −0.50% auf 0.00%, erreichte nach zehn Erhöhungen am 20. September 2023 4.00% und blieb dort bis zu einer Senkung auf 3.75% am 12. Juni 2024. Dieses Plateau von fast neun Monaten war eine eigene Variable, getrennt vom Niveau des Gipfels.
Neubewertungen wie ein Zinsentscheid, eine SEP-Veröffentlichung oder eine Inflationsüberraschung können Währungspaare abrupt bewegen; Orders können dann zu schlechteren Kursen als angefordert ausgeführt werden, was als Slippage bezeichnet wird. Trader, die über Differenzkontrakte (Contracts for Difference, CFDs) auf EUR/USD oder GBP/USD spekulieren – diese bilden Kursbewegungen ab, ohne dass man den Basiswert besitzt –, nutzen einen Hebel: Eine Einlage als Margin eröffnet eine deutlich größere Position. Der Hebel vergrößert Verluste genauso wie Gewinne, eine plötzliche Neubewertung des erwarteten Gipfels kann schnell zu Verlusten führen, und ein Trader kann das gesamte eingezahlte Geld verlieren.
Fazit
Für Devisentrader ist ein erwarteter Gipfel sinnvoller als bewegliche Schätzung mit bekannten Verzerrungen zu lesen denn als feststehendes Ziel. Futures und Swaps mischen Szenarien und schlagen eine Prämie auf; Dot Plots und BoE-Projektionen sind bedingte Aussagen, die mit jeder Veröffentlichung revidiert werden. Die eigentliche Information steckt in den Revisionen, vor allem im erwarteten Gipfel einer Notenbank im Verhältnis zu dem einer anderen, denn sie verschieben den Abstand der 2-jährigen Renditen, der hinter EUR/USD und GBP/USD steht.
Der Ansatz hat Grenzen: Ein impliziter Gipfel verrät nicht mit Gewissheit, wann Zinssenkungen beginnen, eine Zinsdifferenz ist einer von mehreren Einflüssen auf einen Wechselkurs, und Schätzungen können sich nach einer einzigen Datenveröffentlichung abrupt verschieben. Für Trader, die mit gehebelten Produkten auf solche Bewegungen reagieren, gilt: Der Hebel vergrößert Verluste genauso wie Gewinne, Verluste können sich bei Bewertungsänderungen rasch auftürmen, und die gesamte Einlage kann verloren gehen.
Handeln Sie EUR/USD und GBP/USD mit TIOmarkets
Positionieren Sie sich über CFDs an den globalen Märkten. Profitieren Sie von engen Spreads, schneller Ausführung und schnellen, flexiblen Einzahlungsmöglichkeiten.
Trading ist mit Risiken verbunden
FAQ
Risikohinweis: CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Zahlen Sie niemals mehr ein, als Sie zu verlieren bereit sind. Die Verluste professioneller Kunden können deren Einzahlung übersteigen. Bitte beachten Sie unsere Risikowarnungsrichtlinie und suchen Sie unabhängigen professionellen Rat, wenn Sie diese nicht vollständig verstehen. Diese Informationen richten sich nicht an Einwohner bestimmter Länder/Rechtsordnungen, einschließlich, aber nicht beschränkt auf die USA und Länder, die auf der OFAC-Sanktionsliste stehen, und sind nicht für die Weitergabe an diese oder die Verwendung durch diese bestimmt. Das Unternehmen behält sich das Recht vor, die vorgenannte Liste der Länder nach eigenem Ermessen zu ändern.
Join us on social media


Authors BIO

Hinter jedem Blogbeitrag steht die geballte Erfahrung der Mitarbeiter von TIOmarkets. Wir sind ein Team aus engagierten Branchenexperten und Finanzmarktbegeisterten, das sich zum Ziel gesetzt hat, Ihnen Wissen zum Thema Trading sowie Kommentare zu den Finanzmärkten zu vermitteln. Unser Ziel ist es, Ihnen das notwendige Wissen zu vermitteln, damit Sie erfolgreich an den Märkten handeln können.





