


Befektetés aranyba: a fő lehetőségek áttekintése
BY TIOmarkets (Magyar)
|november 12, 2026A befektetés aranyba azt jelenti, hogy valaki öt fő út egyikén keresztül kitettséget vállal az arany árfolyamára: fizikai aranyrúd és -érme, fizikai fedezetű tőzsdén kereskedett termékek, digitális aranyszámlák, aranybányász-részvények vagy az árfolyamra szóló különbözeti ügyletek (CFD-k). Mindegyik út mást ad: magát a fémet, egy követelést a más által őrzött fémre, részesedést egy vállalat nyereségéből, vagy egy árfolyamra szóló szerződést. Az aranyba fektetés megismerése ezért annak eldöntésével kezdődik, hogy e négy közül mi legyen a befektetés tárgya.
Az alábbiakban kezdőknek mutatjuk be, mi a befektető tulajdona, mit fizet és mit kockáztat az egyes utakon, többek között azt is, miért viselkedik másként az euróban jegyzett arany, mint az amerikai dollárban jegyzett. Az arany-CFD-k tőkeáttételesek, a tőkeáttétel pedig a nyereséget és a veszteséget egyaránt felnagyítja: a veszteségek gyorsan halmozódhatnak, és a kereskedők a befizetett pénzük egészét elveszíthetik.
Befektetés aranyba: a fő utak egy pillantásra
Az egységes „aranyár” elfedi az utak közötti különbségeket. A legtöbbjük által használt referenciaár, az LBMA Gold Price, a Londonban leszállított, nem allokált arany amerikai dollárban kifejezett ára. A referenciaár és a befektető között jogi konstrukció, költséglánc és devizanem áll, és ezeket minden út másként rendezi el. A fém évekig tartó birtoklása és egy rövid távú pozíció felvétele ráadásul két külön tevékenység: ez a különbség a befektetés és a kereskedés között. Hogy végül mi lesz a befektető birtokában, az utanként eltér:
- Aranyrúd és -érme: maga a fém, otthon vagy trezorban.
- ETF-ek és ETC-k: tőzsdén jegyzett értékpapír, amely – ha fizikai fedezetű – a termék számára tárolt fémen alapul.
- Digitális arany: egy szolgáltatón keresztül tartott fémre vonatkozó, nyilvántartott követelés.
- Bányarészvények: résztulajdon egy aranytermelő vállalatban.
- CFD-k: az XAU/USD vagy az XAU/EUR árfolyamára szóló szerződés, fém nélkül.
Tőkeáttételt csak a CFD-út alkalmaz: ennek révén egy letét nagyobb pozíciót mozgat. A tőkeáttétel a veszteségeket ugyanolyan arányban nagyítja fel, mint a nyereséget, egy mérsékelt kedvezőtlen elmozdulás is gyorsan felemésztheti a letétet, és a kereskedő a számlára befizetett pénz egészét elveszítheti.
Az aranybefektetési lehetőségek egymás mellett
Az utakat könnyebb a befektető célja, mint a termék szerint összehasonlítani. A pénzügyi rendszeren kívül tartott fém tárolási és visszaértékesítési költséggel jár; a tőzsdén keresztül tartott arany éves díjakkal; a rövid távú árkitettség tőkeáttétellel. Minden célhoz egy út tartozik, saját fő kockázattal:
| Amit a grafikon vagy a piac mutat | A kereskedők által alkalmazott megközelítés | Fő kockázat |
| Cél: a fém közvetlen birtoklása a pénzügyi rendszeren kívül | Forgalmazótól vásárolt rúd vagy érme | Tárolás, lopás és széles visszavásárlási különbözet |
| Cél: az aranyár követése értékpapírszámlán keresztül | Fizikai fedezetű ETF vagy ETC | A folyamatos költségek csökkentik az egy értékpapírra jutó fém mennyiségét; a jegyzés devizaneme |
| Cél: arany felhalmozása kis összegekben | Digitális aranyszámla | A szolgáltató csődje, különösen nem allokált fém esetén |
| Cél: kitettség a termelők nyereségére | Aranybányász-részvények vagy bányászati alapok | Vállalatspecifikus kudarcok; az aranyénál nagyobb esések |
| Rövid távú árkitettség amerikai dollárban | XAU/USD CFD | Tőkeáttétellel felnagyított, gyorsan halmozódó veszteségek, amelyek a teljes letétet elvihetik |
| Rövid távú árkitettség euróban | XAU/EUR CFD | A várt elmozdulásnál nagyobb, tőkeáttétellel felnagyított veszteségek, plusz az EUR/USD változásai |
Két jellemző minden sorra kiterjed. A tőzsdén jegyzett ETC-kkel, a bányarészvényekkel és a CFD-kkel a piaci nyitvatartás alatt lehet kereskedni, a rúd vagy az érme eladásakor viszont el kell fogadni a forgalmazó visszavásárlási árát. Mivel a referenciaár amerikai dollárban születik, a fontban vagy euróban számoló befektető bármelyik úton devizapozíciót is tart. A CFD-sorokban a tőkeáttétel a veszteségeket és a nyereséget egyaránt felnagyítja, a veszteségek gyorsan halmozódhatnak, és a teljes letét elveszhet.
A fizikai arany vásárlásának költségei: rudak és érmék
A fizikai árak kiindulópontja az LBMA Gold Price, a London Bullion Market Association referenciaára. Naponta kétszer, aukción határozzák meg, londoni idő szerint 10:30-kor és 15:00-kor, amerikai dollárban, finom trójai unciánként; a trójai uncia a nemesfémek szabványos tömegegysége. A forgalmazók a rudakat és érméket az azonnali (spot) ár feletti felárral adják el, amely fedezi a gyártást, a forgalmazást és a saját árrésüket, visszavásárláskor pedig a spot ár alatt fizetnek. A két ár közötti különbség a forgalmazói visszavásárlási különbözet (spread).
A rúd és az érme abban különbözik, hogy mit fizet meg a felár. A rúd értékét a tömeg és a finomság adja. Az érménél ehhez a tervezés és a verés is hozzájön, a Royal Mint által vert Sovereign és Britannia érmék pedig nemzeti ismertséggel bírnak, ami jellemzően növeli a felárat. A magánkeresletet a rudak uralják: a World Gold Council 2026. november 3-án közzétett adatai szerint a rúd- és érmekereslet 2026 III. negyedévében világszerte 267.8 tonna volt, 19%-kal kevesebb, mint egy évvel korábban; ebből a rudak 202.7 tonnát, a hivatalos érmék 35.3 tonnát, az emlékérmek és utánzat érmék 29.8 tonnát tettek ki.
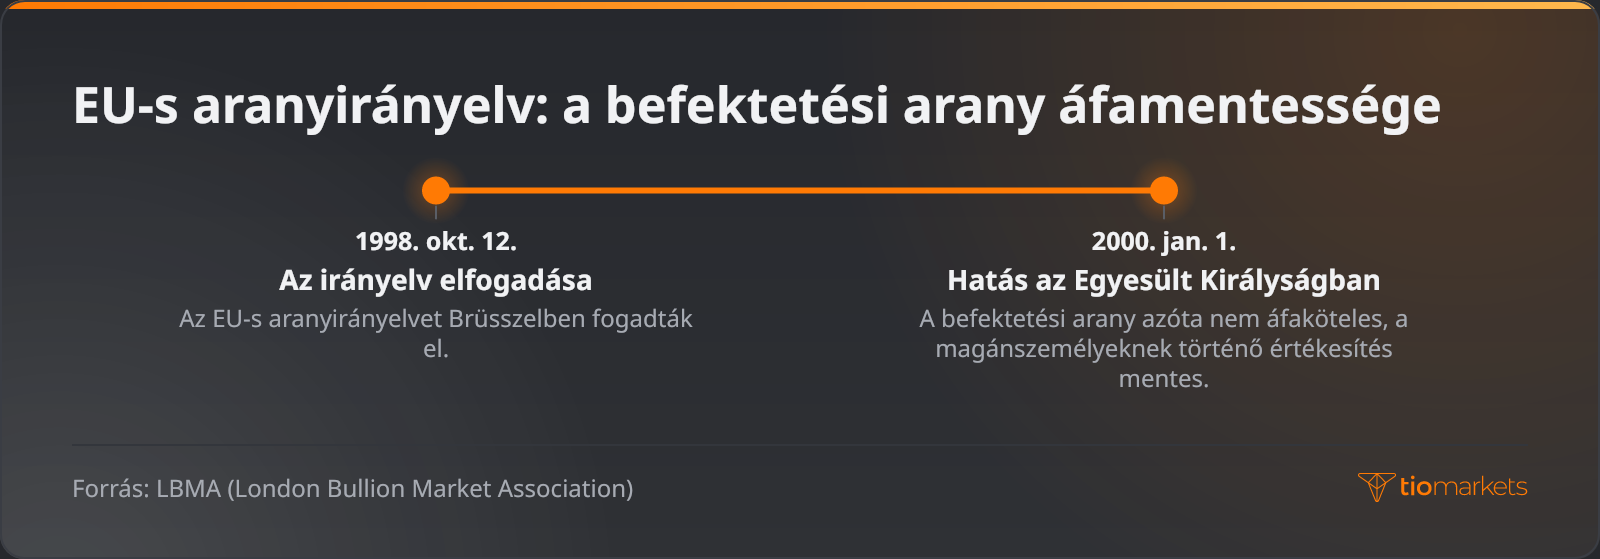
A befektetési aranyra vonatkozó áfaszabályok is alakítják a költséget. Az Egyesült Királyságban a befektetési arany magánszemélyeknek történő értékesítése azóta áfamentes, hogy az EU-s aranyirányelv 2000. január 1-jén ott hatályba lépett, a befektetési aranyra vonatkozó uniós különös szabályozás pedig a tagállamok számára kötelező. Csak meghatározott minőségű arany jogosult a mentességre. A tőkenyereség-adózás tárgyanként és tulajdonosonként eltér, ahogyan azt a hivatalos adózási útmutatók részletezik.
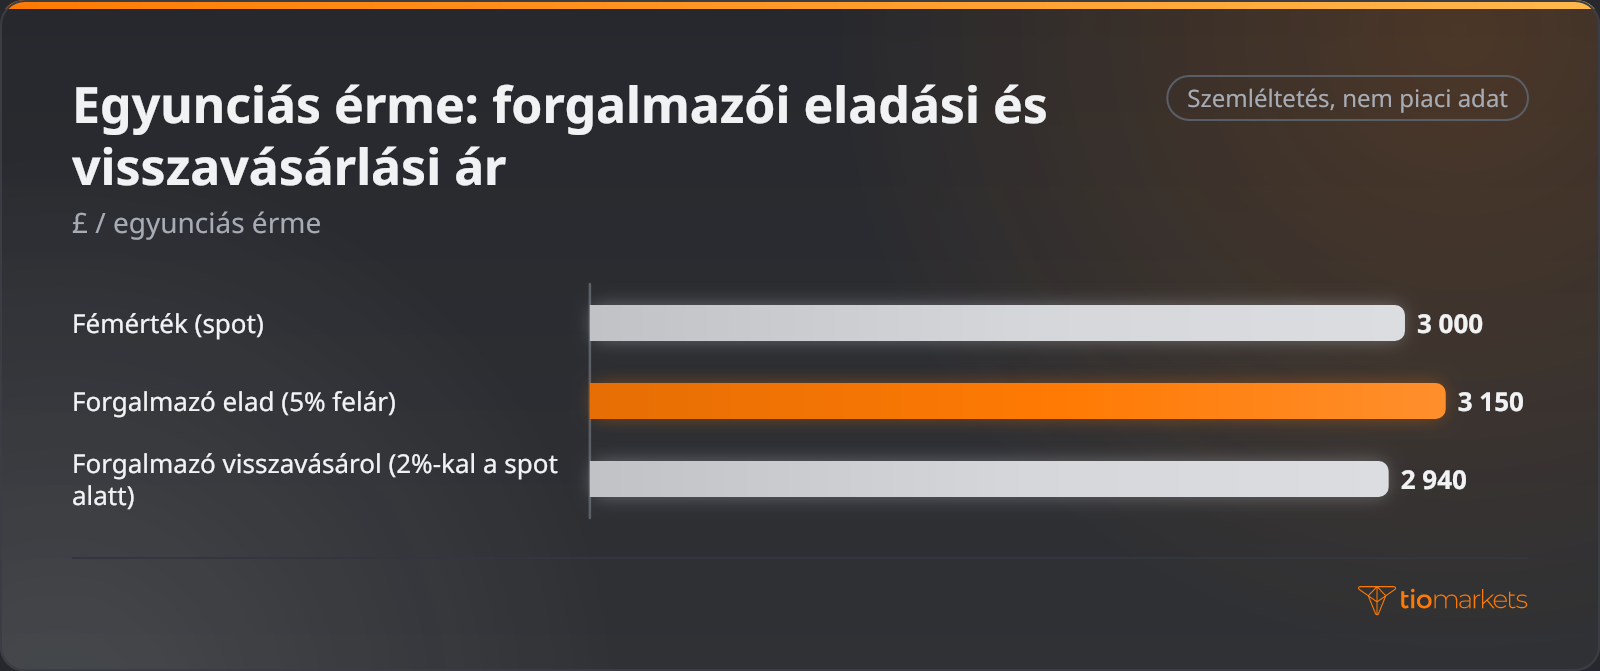
Egy feltételezett adásvételi kör megmutatja, hogyan adódnak össze ezek a költségek. Tegyük fel, hogy egy egyunciás érmében lévő fém értéke £3,000. Az 5%-os felárral eladó forgalmazó £3,150-et kér, a spot ár alatt 2%-kal visszavásárló pedig £2,940-et fizet, ha az ár nem mozdult. A £210-os teljes kör a ráfordítás 6.7%-a, így a spot árnak körülbelül 7.1%-kal, nagyjából £3,214-ra kellene emelkednie ahhoz, hogy a tulajdonos nullszaldóra jöjjön ki.
A forgalmazótól való vásárlás és az ár ellenőrzése négy lépésből áll:
- A trójai unciánkénti spot ár feljegyzése az ajánlat időpontjában.
- Több forgalmazó eladási árának összevetése ugyanarra a rúdra vagy érmére, és mindegyik spot feletti felárának kiszámítása.
- Aznapi visszavásárlási ár kérése minden forgalmazótól a visszavásárlási különbözet felméréséhez, valamint annak megerősítése, hogy a termék megfelel a befektetési aranyra vonatkozó minőségi feltételeknek.
- Trezoros vagy otthoni tárolás és biztosítás megszervezése, és ezek éves költségének hozzáadása a teljes összeghez.
A visszavásárlási ajánlat a legfontosabb: ez az az ár, amelyen az érme ténylegesen eladható, és ez a képernyőkön jegyzett spot ár alatt van.
Arany ETF-be fektetés az Egyesült Királyságban: fizikai fedezetű ETC-k
A tőzsdén kereskedett arany 2003-ra nyúlik vissza. Az első tőzsdén kereskedett aranytermék, a Gold Bullion Securities, 2003. március 28-án kezdte meg a kereskedést az ausztrál értéktőzsdén (Australian Stock Exchange), kevesebb mint A$5 millió eszközzel. A Gold Bullion Limited fejlesztette ki, egy különleges célú gazdasági egység, amelyet Graham Tuckwell hozott létre a World Gold Councillal. Még abban az évben egy azonos nevű londoni termék is követte. Ezt nem alapként, hanem 100%-ban allokált aranyrúddal fedezett, biztosítékkal ellátott kötvényként vezették be a tőzsdére.
Ez a kötvénystruktúra él tovább a tőzsdén kereskedett árutermékben (ETC), amely az árutermékkel fedezett, hitelviszonyt megtestesítő értékpapír, míg a tőzsdén kereskedett alap (ETF) befektetési alap. A letétkezelő az a cég, amely a termék fémét annak nevében tárolja. Hogy egy termék egyáltalán tart-e fémet, melyik letétkezelő őrzi, és hogy a rudak a termékhez vannak-e allokálva, azt minden termék saját feltételei határozzák meg, és ezeket csak a tájékoztatója vagy a termékismertetője erősíti meg.
A közzétett információk termékenként eltérnek. Egy londoni tőzsdén jegyzett, fizikai fedezetű ETC mögött állhat letétkezelőnél tartott, allokált fizikai arany. Egy arany-ETF letétkezelője ehelyett lehet egy bank londoni fióktelepe is, amely az LBMA tömegre, finomságra és jelölésekre vonatkozó London Good Delivery szabványainak megfelelő rudakat őriz; ez a szabvány a rudak minőségét írja le, nem azt, hogy allokáltak-e.
A szintetikus termékek fém tartása helyett származtatott ügyleteken keresztül követik az árat, így a tulajdonos partnerkockázatnak van kitéve. A fizikai fedezetű arany-ETF-ek 2026 III. negyedévében 211 tonnával bővültek, és állományuk rekordszintű, 4,256 tonnára nőtt, így az, hogy milyen feltételekkel tartják ezt a fémet, nagy mennyiségű nemesfémet érint.
A fő folyamatos költség a folyamatos költségek mutatója (ongoing charges figure): az állomány százalékában kifejezett éves díj. Az egyik londoni tőzsdén jegyzett, fizikai fedezetű ETC teljes költségmutatója (TER) évi 0.12%, amelyet naponta vonnak le a fémjogosultságból; ez 2025 decemberében értékpapíronként 0.019411792 finom trójai uncia volt. Mivel a díjat fémben vonják le, hatása halmozódik: feltételezett évi 0.25% mellett egy 20 trójai unciára jogosító állomány tíz év után nagyjából 19.5 unciára jogosítana.
A londoni tőzsdén jegyzett ETC tartása négy lépésből áll:
- Annak ellenőrzése, hogy az értékpapírszámla hozzáférést ad-e a londoni tőzsdén jegyzett értékpapírokhoz, és hogy egy adott számlatípus, például a stocks and shares ISA, befogadja-e a terméket.
- A tájékoztató vagy a termékismertető áttanulmányozása annak megerősítésére, hogy a termék fizikai fedezetű, allokált fémet tart, és megnevezi a letétkezelőjét.
- Az egyes termékek folyamatos költségeinek, vételi–eladási különbözetének (bid–ask spread) és kereskedési devizanemének összevetése.
- Az értékpapíronkénti fémjogosultság rögzítése a vásárláskor, és évenkénti összevetése.
Ez az éves nyilvántartás mutatja meg, mennyi fémbe került a díj – olyan költség ez, amelyet az árfolyam elrejt, valahányszor az emelkedő aranyár ellensúlyozza a lassan zsugorodó jogosultságot.
Mi az a digitális arany? Allokált és nem allokált számlák
A digitális arany olyan online számla, amely tömeg szerint – gyakran uncia töredékeiben – tartja nyilván az aranyállományt, amelyet a szolgáltatón keresztül vesznek és adnak el, kiszállítás nélkül. Mivel kis összegű, rendszeres vásárlásokat tesz lehetővé, ez az egyik módja annak, hogy kevés pénzzel lehessen aranyba fektetni. Az állomány azonban csak annyira megbízható, amennyire a mögötte álló konstrukció.
Ez a konstrukció az allokált és a nem allokált arany közötti különbségen múlik. Allokált arany esetén konkrét rudakat vagy azok meghatározott hányadát az ügyfél nevére tartják nyilván, és azok az ügyfél tulajdonában maradnak. A nem allokált arany általános követelés a szolgáltatóval szemben egy bizonyos fémmennyiségre: a készlet a szolgáltató tulajdona, az ügyfél pedig hitelező.
A különbség akkor számít, ha a szolgáltató csődbe megy. Az allokált rudak azonosíthatók, és a letétkezelési feltételek szerint azokat az ügyfeleket illetik, akiknek a nevére nyilvántartják őket. A nem allokált ügyfelek a szolgáltató hitelezői közé sorolódnak, és az érték egy részét vagy semmit sem kaphatnak vissza. Ez a partnerkockázat – annak kockázata, hogy a másik fél nem tudja teljesíteni kötelezettségeit –, és ezt az alacsony meghirdetett díj semmivel sem csökkenti.
Ha egy megtakarító azt mérlegeli, hogyan vásárolhat digitális aranyat brit fontban, a szolgáltatóval kapcsolatban négy ellenőrzés áll az első helyen:
- A feltételek áttanulmányozása abból a szempontból, hogy az állomány allokált vagy nem allokált.
- A megnevezett letétkezelő, a trezor helyének és a fém esetleges független auditjának felkutatása.
- A szolgáltató vételi és eladási árainak összevetése a spot árral a spread felméréséhez.
- A tárolási, számla-, kivételi és kiszállítási díjak összegyűjtése, beleértve az állomány rudakra váltásának esetleges díját is.
Az utolsó ellenőrzés dönti el, hogy egy töredékállományból lehet-e valaha kézzelfogható fém, mivel a rudakra váltásnak saját díjai és minimális mennyiségei lehetnek.
Befektetés aranybányász-részvényekbe: miért nem arany a bányavállalat
Az aranybányász-részvények és az ilyen részvényeket tartó alapok közvetett kitettséget adnak. A befektető egy olyan vállalat résztulajdonosa, amelynek bevétele az aranyártól függ, eredményei azonban az ércminőségtől, a költségektől, az adósságtól, a vezetéstől és a tágabb részvénypiactól is. A bányavállalat részvénye ezért eshet akkor is, amikor az arany emelkedik.
Az aranyhoz fűződő kapcsolat a költségeken keresztül érvényesül. A termelők általában a teljes fenntartási költséget (all-in sustaining cost, AISC) jelentik, vagyis egy uncia kitermelésének költségét a fenntartó beruházásokkal és az általános költségekkel együtt. Mivel ennek a költségnek nagy része rövid távon fix, az unciánkénti többlet nagyobb százalékban mozdul el, mint az aranyár – ezt működési tőkeáttételnek nevezik.
Vegyünk egy feltételezett bányavállalatot, amelynek AISC-je unciánként $2,000: $3,000-os aranyár mellett unciánként $1,000 többletet ér el. Az arany 10%-os emelkedése $3,300-ra 30%-kal, $1,300-ra növeli a többletet; egy 10%-os esés $2,700-ra 30%-kal, $700-ra csökkenti. A működési tőkeáttétel a veszteségeket és a nyereséget egyaránt felnagyítja. Egy részvény gyorsan zuhanhat egyetlen kudarcba fulladt bánya vagy költségtúllépés miatt, és egy csődbe jutó vállalat részvényesei a befektetett pénzük egészét elveszíthetik.
Egy bányavállalat költségadatainak értelmezése négy lépésből áll:
- Az unciánkénti AISC és a vállalat költségekre vonatkozó előrejelzésének megkeresése a legutóbbi negyedéves vagy éves jelentésben.
- Ennek összevetése a vállalat által ugyanabban az időszakban realizált átlagos aranyárral az unciánkénti többlet becsléséhez.
- A termelési volumen ellenőrzése, és annak vizsgálata, hogy a kibocsátás mennyire függ egyetlen bányától.
- A nettó adósság és a jövőbeli termelés esetleges fedezeti ügyleteinek (hedging) áttekintése, amelyek korlátozhatják, hogy egy árelmozdulásból mennyi jut el a részvényesekig.
A költségadatokat a vállalat jelenti, és ezek módosulhatnak, ezért több jelentés trendje többet árul el, mint bármelyik egyedi negyedév.
Miben más az arany-CFD, mint az arany birtoklása: XAU/USD és XAU/EUR
Az arany-CFD olyan megállapodás, amely az XAU/USD vagy az XAU/EUR árfolyamváltozásának kicserélésére szól, fém, letétkezelő vagy rudakra vonatkozó követelés nélkül. A long (vételi) pozíció az árfolyam emelkedésekor, a short (eladási) pozíció az esésekor nyereséges; mindkettő veszteséges, ha az ár az ellenkező irányba mozdul.
A CFD-kkel fedezet (margin) mellett kereskednek – ez a pozíció nyitva tartásához szükséges letét –, a tőkeáttétel pedig lehetővé teszi, hogy ez a letét nagyobb pozíciót mozgasson. Az Európai Értékpapírpiaci Hatóság (ESMA) által 2018 márciusában a lakossági CFD-kre megállapított korlátok szerint az arany maximális tőkeáttétele 20:1, szemben a fő devizapárokra vonatkozó 30:1-gyel. 20:1 mellett egy pozícióval szembeni 5%-os elmozdulás megegyezik a pozícióhoz lekötött teljes fedezettel. A tőkeáttétel ezért a veszteségeket és a nyereséget egyaránt felnagyítja, gyors piacon a veszteségek gyorsan halmozódhatnak, és a kereskedő a befizetett pénz egészét elveszítheti. A margin call figyelmeztető szint; a stop out egy ettől különálló szint, amelynél a pozíciók automatikusan lezárulnak.
Minden ügyletnél a spreadet – a vételi és eladási ár közötti különbséget – is meg kell fizetni, az éjszakán át tartott pozíció pedig éjszakai swapot von maga után: finanszírozási díjat vagy jóváírást minden olyan éjszakára, amikor nyitva marad. Mivel a swap ismétlődik, a CFD-pozíció költsége attól függ, mennyi ideig tartják, míg az ETC díja a fémjogosultság százaléka. Az, hogy a spread, a tőkeáttétel és a fedezet az XAU/USD esetében hogyan kapcsolódik össze, az instrumentum kontraktusspecifikációjától függ.
Az arany euróban kifejezett ára átváltással jön létre. Az LBMA aukció amerikai dollárban alakítja ki az árat, és átváltja más devizákra; az euróban kifejezett referenciaár tájékoztató jellegű, és csak elszámolásra szolgál. Az XAU/EUR ugyanezt a számtant követi: gyakorlatilag az XAU/USD osztva az EUR/USD-vel. Az euróban számoló tulajdonos ezért két kitettséget visel: a dollárban kifejezett aranyárat és az árfolyamot.
Egy feltételezett időszak kézzelfoghatóvá teszi a hatást. Ha az XAU/USD $3,300-on marad, miközben az EUR/USD 1.10-ről 1.20-ra emelkedik, az XAU/EUR €3,000-ról €2,750-re esik, ami 8.3%-os csökkenés, noha a dollárban kifejezett aranyár nem mozdult; a gyengébb euró fordítva hat. Tőkeáttételes CFD-n ez a devizaelmozdulás pontosan úgy felnagyítódik, mint egy aranyár-elmozdulás, egy árfolyamrés (gap) pedig a pozíciót a stop out szinten túlra is viheti, mielőtt lezárul.
Milyen hátrányai vannak az aranyba fektetésnek?
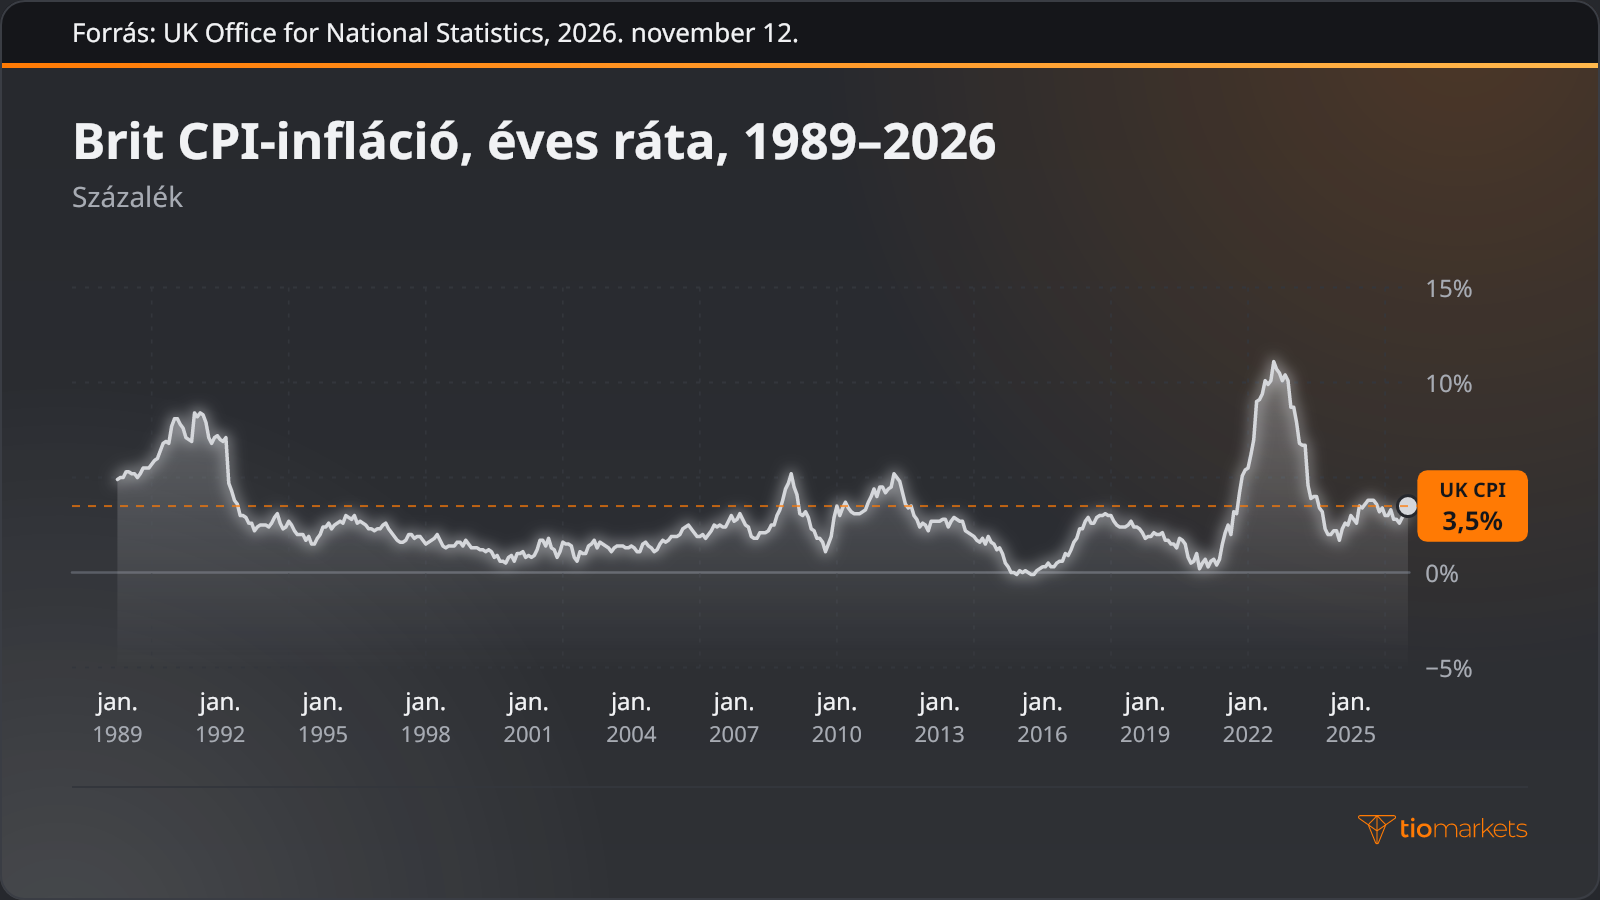
Az arany nem fizet kamatot, osztalékot vagy kupont, így minden út csak az árváltozást hozza, a költségekkel csökkentve. Ezek a költségek halmozódnak: felár és tárolás a fémnél, folyamatos költségek az ETC-knél, számladíjak a digitális aranynál, spread és swap a CFD-knél. Jövedelem híján az infláció a mérce. Az Egyesült Királyság fogyasztói árindex (CPI) szerinti inflációja – a fogyasztói árak éves változása – 1989 óta széles sávban mozgott, és egy fontban tartott állománynak a költségek után legalább ilyen ütemben kell emelkednie ahhoz, hogy megőrizze vásárlóerejét.
A gyakori hibák egy közös okra vezethetők vissza: arra, hogy minden utat ugyanannak az „aranyárnak” tekintenek:
- A bányarészvény aranyként kezelése, holott eredménye ugyanannyira függ a vállalattól, mint a fémtől.
- A devizahatás figyelmen kívül hagyása, ami miatt az euróban vagy fontban számoló tulajdonos félreértelmezi a dollárár elmozdulását.
- Annak figyelmen kívül hagyása, hogy a fém allokált vagy nem allokált, és az ebből fakadó partnerkockázaté.
- A vételár számbavétele a felár, a visszavásárlási különbözet, a tárolás és a biztosítás nélkül.
- Tőkeáttétel alkalmazása a fedezet megértése nélkül: a veszteségek ugyanúgy felnagyítódnak, mint a nyereség, rövid idő alatt halmozódhatnak, és a teljes letétet elvihetik.
Bármely út kiválasztása előtt öt kérdés merül fel:
- Mi a tulajdon tárgya: fém, fémre vonatkozó követelés, részesedés egy vállalatban vagy az árfolyamra szóló szerződés?
- Ki őrzi az esetleges fémet, és a tulajdonos nevére allokált-e?
- Mennyibe kerül a vétel, az egyéves tartás és az eladás?
- Milyen devizában mérik az árat, és az a tulajdonos saját devizája-e?
- Van-e tőkeáttétel, és mi történik a letéttel, ha az ár a pozícióval szemben mozdul el?
Összegzés
Az arany egyetlen piac, de nem egyetlen befektetés. A rudak és érmék magát a fémet adják, az ETC-k és a digitális számlák a más által őrzött fémre vonatkozó követelést, a bányarészvények részesedést egy vállalkozásban, a CFD-k pedig az árfolyamra szóló szerződést. Ez a választás – azzal a devizával együtt, amelyben az árat mérik – határozza meg, mi a befektető tulajdona, mit fizet és mit kockáztat, és ezt egyetlen meghirdetett „aranyár” elrejti.
Egyik út sem szünteti meg az árfolyamkockázatot. Az arany bármely devizában eshet, a költségek minden úton csökkentik az eredményt, és egy bányavállalat az aranytól függetlenül csődbe mehet. Ahol a CFD tőkeáttételt is hoz, ott a veszteségeket ugyanolyan könnyen felnagyítja, mint a nyereséget, ezek a veszteségek rövid idő alatt felhalmozódhatnak, és a kereskedő minden befizetett fontját vagy euróját elveszítheti.
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.





