Anthropic IPO: így értelmezze a tőzsdei bevezetést
BY TIOmarkets (Magyar)
|november 20, 2026Az Anthropic IPO az Anthropic, PBC első nyilvános részvénykibocsátása, amelynek keretében a vállalat A osztályú törzsrészvényeket értékesített a nyilvánosságnak, és azokat ANT jelöléssel bevezette a Nasdaq Global Select Marketre, miután 2026. november 18-án részvényenként 83 dollárban állapította meg a kibocsátási árat. A tőzsdei piacok szempontjából a sokat emlegetett értékeltségnél két dátumsor számít többet: mikor válnak forgalomképessé a lock-up (elidegenítési tilalom) alatt álló részvények, és mikor kell az indexalapoknak megvásárolniuk a papírt.
A cikk tapasztalt befektetőknek szól, akik egy tőzsdei bevezetést semleges szempontok, nem pedig a főcímek alapján ítélnek meg. Bemutatja, hogyan zajlott a kibocsátás, és mit hozott nyilvánosságra az Anthropic IPO-tájékoztatója az értékeltségről, az irányításról és a közkézhányadról (free float), összeveti a kitettség megszerzésének lehetséges útjait, majd végigköveti, hogyan mozgatják a lock-upok és az indexszabályok a pénzt a tőzsdén jegyzett technológiai részvények között.
Tőzsdén van már az Anthropic? Így áll az Anthropic IPO
Az Anthropic 2026. november 19. óta tőzsdei cég: ekkor nyílt meg A osztályú részvényeinek kereskedése a Nasdaqon, és az első kereskedési nap zárásakor piaci kapitalizációja 1,8 billió dollár volt. A folyamat 2026. június 1-jén kezdődött, amikor a vállalat bejelentette, hogy bizalmasan benyújtotta tájékoztatóját az amerikai Értékpapír- és Tőzsdefelügyeletnek (Securities and Exchange Commission, SEC), és hozzátette: „Ez lehetőséget ad számunkra, hogy a SEC vizsgálatának lezárulta után tőzsdére lépjünk.” A nyilvános S-1 regisztrációs dokumentum október 26-án követte, az Anthropic IPO dátuma pedig – az első kötés napjával számolva – november 19. volt. Addig az A osztályú részvényeknek nem volt nyilvános piaca, így egy lakossági befektető csak közvetve, egy zártkörű befektetési konstrukción vagy egy tőzsdén jegyzett támogatón, például az Amazonon keresztül juthatott Anthropic-kitettséghez, vagy egyáltalán nem.
A tőzsdén jegyzett MI-részvényekkel kereskedők számára a gyakorlati kérdés az, hogy maga az IPO teremt-e vételi vagy eladási nyomást. A pénz ugyanis nem egy irányba, hanem szakaszosan mozog. A vevők az új részvényeket részben más befektetéseik eladásából finanszírozzák, minden lock-up-lépcső feloldásával nő a kínálat, az indexbe kerülés pedig arra kötelezi a passzív alapokat, hogy megvegyék az új tagot, a meglévőkből pedig lefaragjanak. Az egyes szakaszok mérete és időzítése a regisztrációs dokumentumból és az indexszabályokból nyilvánosan megismerhető, és éppen ez a két változó dönti el a nettó hatást.
Hogyan működik egy IPO? A regisztrációtól az első kötésig
Az első nyilvános részvénykibocsátás (IPO) során a magánkézben lévő részvényekből tőzsdén jegyzett értékpapír lesz. A kibocsátó regisztráltatja az ajánlatot a SEC-nél, a jegyzési garanciát vállaló befektetési bankok pedig megvásárolják a részvényeket, és továbbértékesítik őket a befektetőknek; az Anthropic jegyzési garanciát vállaló bankjainak élén a Goldman Sachs és a Morgan Stanley állt. Egy amerikai tőzsdei bevezetés jellemzően hat szakaszon megy át:
- Bizalmas benyújtás. A kibocsátó regisztrációs dokumentumtervezetet nyújt be a SEC-hez nem nyilvános vizsgálatra.
- Nyilvános S-1. A regisztrációs dokumentum és a tájékoztató megjelenik a SEC EDGAR rendszerében, és bemutatja a pénzügyi adatokat, a kockázatokat, a részvényosztályokat és az irányítási struktúrát.
- Csendes időszak. A kibocsátó kommunikációját korlátozzák, így a befektetők a tájékoztatóra hagyatkoznak.
- Roadshow és bookbuilding (ajánlati könyv építése). A menedzsment bemutatja a vállalatot az intézményi befektetőknek, a jegyzési garanciát vállaló bankok pedig méret és ár szerint rögzítik a beérkező megbízásokat.
- Árazás és allokáció. A kibocsátó és a bankok meghatározzák a kibocsátási árat, és szétosztják a részvényeket, a megbízásokat gyakran csak részben teljesítve.
- Első kötés. A tőzsde akkor indítja el a részvény kereskedését, amikor a vételi és eladási megbízások párosíthatók.
Ez a folyamat sajátos korlátot jelent az első napon vásárlók számára. A kibocsátási árról egy főként intézményi megbízásokat tartalmazó ajánlati könyv alapján állapodnak meg, a nyitóár viszont a nyílt piac összes vevőjét és eladóját tükrözi, így a kettő bármelyik irányban jelentősen eltérhet egymástól. Az Anthropic a meghirdetett ársáv fölött, 83 dolláron árazott, a nyitáskor vásárló befektető azonban a teljes árfolyamkockázatot a piaci ártól kezdve viselte, nem a kibocsátási ártól.
Aki az Anthropic S-1 dokumentumát olvassa, négy lépésben ellenőrizheti, mire érdemes figyelni; mindegyik lépés a regisztrációs dokumentum egy-egy fejezetéhez kapcsolódik:
- Ársáv. A címoldal tartalmazza a becsült ársávot; az Anthropic módosított dokumentuma A osztályú részvényenként 70.00 és 78.00 dollár közötti sávot becsült.
- Részvényszámok. Az ajánlat összefoglalója és a tőkeszerkezeti táblázat osztályonként tartalmazza a felkínált és a forgalomban lévő részvények számát, amely minden értékelés alapja.
- Irányítási feltételek. A jegyzett tőke leírása részletezi az egyes részvényosztályokat, azok szavazati erejét, valamint azt, hogy ki választja az igazgatótanácsot.
- A közkézhányadra vonatkozó feltételek. A jegyzési garanciáról és a jövőbeli értékesítésekről szóló fejezetek tartalmazzák a nyilvánosságnak eladott részvényeket, az esetleges párhuzamos zártkörű kibocsátást és a lock-up ütemezését.
A dokumentum feltételeket rögzít, nem eredményeket: felvázolja a kínálati naptárt, de arról semmit sem mond, milyen árfolyamon forog majd a részvény. Az Anthropic nyilvános részvénykibocsátásában a vállalat 825 millió részvényt tervezett értékesíteni darabonként 70 és 78 dollár között – beleértve a meglévő részvényesek által eladott papírokat is –, legfeljebb 64,4 milliárd dolláros forrásbevonás céljából. EGT-tájékoztatója – egy külön, a SEC-hez benyújtott ajánlati dokumentum – ugyanakkor legfeljebb 299 millió A osztályú törzsrészvényről szólt, így a ténylegesen eladott darabszámot a zárási dokumentumokból kell majd megerősíteni. Az ajánlattal párhuzamosan egy 26 milliárd dolláros zártkörű kibocsátás keretében szavazati jog nélküli N osztályú részvényeket helyeztek el az IPO-áron hét technológiai vállalatnál, köztük az Nvidiánál és az AMD-nél. Az így elhelyezett részvények növelik a részvényszámot, de rendszerint nem számítanak bele a forgalomképes közkézhányadba, ezért a zártkörű kibocsátás ugyanolyan fontos, mint a főcímekben szereplő forrásbevonás.
Az Anthropic értékeltsége: mit mérnek a magántőke-bevonási körök
A befektetés utáni (post-money) értékeltség a teljes vállalatnak közvetlenül egy finanszírozási kör után tulajdonított érték: a befektetett összeg osztva az új befektetők által kapott részesedéssel. Az Anthropic értékeltségének kiszámítása ezzel a képlettel kezdődik, gyengesége pedig abban rejlik, amit a képlet figyelmen kívül hagy.
Ha a befektetők 5 milliárd dollárt fizetnek egy vállalat 5%-áért, a befektetés utáni értékeltség 5 milliárd dollár osztva 0,05-tel, azaz 100 milliárd dollár. Ez az érték nem azonos egy törzsrészvény árának és a részvényszámnak a szorzatával. A magánbefektetők jellemzően elsőbbségi részvényt vásárolnak, amely likvidációs elsőbbséggel (vagyis azzal a joggal, hogy eladás esetén a törzsrészvényesek előtt kapják vissza a pénzüket) és felhígulás elleni védelemmel is járhat. Ha tehát egy védett elsőbbségi részvény árát minden részvényre alkalmazzuk, túlbecsüljük, mennyit érne a törzsrészvényekben megtestesülő saját tőke.
Az Anthropic bejelentett finanszírozási körei megmutatják, mekkorát mozdult a főcímekben szereplő érték: 2025 szeptemberében 13 milliárd dollár 183 milliárd dolláros befektetés utáni értékeltségen, 2026. február 12-én 30 milliárd dollár 380 milliárd dolláros értékeltségen, 2026 májusában pedig egy 65 milliárd dolláros H sorozatú kör 965 milliárd dolláron – ez volt a vállalat utolsó magánpiaci értékeltsége. Ha ezt az 1,8 billió dolláros első napi záró értékkel vetjük össze, egy májusban megállapodott elsőbbségi részvényárat hasonlítunk egy novemberben, más vevők által, más feltételek mellett kialakult törzsrészvényárhoz. Mindkettő múltbeli érték, és a múltbeli teljesítmény nem megbízható előrejelzője a jövőbeli eredményeknek.
A veszteséges, növekedési fázisban lévő vállalatoknál az elemzők gyakran az árfolyam/árbevétel mutatót (P/S) használják, vagyis a piaci kapitalizáció és az éves árbevétel hányadosát, és a jelentett árbevétel helyett sokszor az annualizált árbevételi ütemmel (run-rate), azaz a legutóbbi hónap vagy negyedév évesített értékével számolnak. A mutató csak annyira megbízható, amennyire a mögötte álló részvényszám. Az Anthropic EGT-tájékoztatója szerint az ajánlat után 7 427 991 791 A osztályú és 5 658 680 800 N osztályú részvény volt forgalomban, így az összes részvényosztályt figyelembe vevő kapitalizáció messze meghaladja a felkínált részvények értékét.
Az Anthropic részvényei és irányítása: a közjót szolgáló társasági (PBC) struktúra
A közjót szolgáló társaság (public benefit corporation, PBC) olyan nyereségorientált vállalat, amelynek igazgatói a részvényesek pénzügyi érdekei mellett egy rögzített közérdekű célt is kötelesek mérlegelni. Az Anthropicot 2021 januárjában jegyezték be Delaware államban PBC-ként. A társaságnak egyensúlyt kell teremtenie a részvényesek pénzügyi érdekei, a működése által lényegesen érintettek érdekei, valamint „a fejlett MI felelős fejlesztése és fenntartása az emberiség hosszú távú javára” között. A delaware-i társasági törvény (Delaware General Corporation Law) 366. szakasza előírja, hogy legalább kétévente beszámoljon e közérdekű célról. A külső részvényesek számára ennek gyakorlati következménye, hogy az igazgatótanács erre a célra hivatkozva olyan döntést is igazolhat, amely nem maximalizálja a rövid távú hozamot.
Az Anthropic közjót szolgáló társasági struktúráját egy második irányítási szint egészíti ki. A 2023-ban létrehozott Long-Term Benefit Trustot (LTBT) öt, pénzügyileg nem érdekelt, szavazati joggal rendelkező vagyonkezelőből álló független testületként alakították ki. A T osztályú törzsrészvényeken keresztül megválasztja és visszahívja a T osztályú igazgatókat, akik az igazgatótanács többségét adják. A társalapítók Founder LLC nevű társaságának tulajdonában lévő F osztályú részvények az általános részvényesi ügyekben a teljes szavazati jog 50,1%-át testesítik meg. Az Anthropic szerint az elrendezésnek „nincs közvetlen előzménye a tőzsdén jegyzett vállalatok körében”.
A kettős részvényosztályú szerkezet elválasztja a gazdasági tulajdont a szavazati kontrolltól; az Anthropic négy részvényosztálya ezt az elvet még tovább viszi. Az LTBT és a Founder LLC együtt az igazgatótanács minden tagját megválaszthatja, az A osztályú részvényesek viszont általában nem tudják befolyásolni a részvényesi szavazások kimenetelét. Egy egyetlen részvényosztállyal működő vállalathoz képest a négy osztály így osztja meg az irányítást:
| Részvényosztály | Tulajdonos | Szavazati jogok |
| A osztály | Nyilvános befektetők és a meglévő A osztályú részvényesek | Részvényesi ügyekben szavaz, de a részvényesek általában nem tudják befolyásolni a kimenetelt |
| F osztály | A társalapítók Founder LLC nevű társasága | Az általános részvényesi ügyekben a teljes szavazati jog 50,1%-a |
| T osztály | A Long-Term Benefit Trust | Megválasztja és visszahívja a T osztályú igazgatókat, akik az igazgatótanács többségét adják; más szavazati joga nincs |
| N osztály | Stratégiai befektetők, köztük a párhuzamos zártkörű kibocsátás résztvevői | Szavazati jog nélküli |
| Egyetlen részvényosztály (összehasonlításként) | Minden részvényes | Részvényenként egy szavazat; a külső részvényesek együtt dönthetnek az igazgatósági választásokról |
Az irányítási struktúra az indexbe kerülés feltételeit is érinti. Mivel az igazgatótanácsot az LTBT ellenőrzi, az Anthropic mentesülhet egyes nasdaqos társaságirányítási követelmények alól. Az S&P indexek legalább 0,10-es befektethető súlytényezőt (investable weight factor, IWF) írnak elő – ez a vállalat részvényeinek a nyilvános befektetők számára elérhető hányada –, így az alapítók, az LTBT és a stratégiai befektetők részesedései közvetlenül befolyásolják, teljesül-e ez a küszöb.
Az Anthropic részvénye és a kitettség egyéb útjai összevetve
Arra a kérdésre, hogyan lehet az IPO előtt befektetni az Anthropicba, csak közvetett válaszok léteztek. Az Anthropic IPO előtti részvényeihez a másodlagos piacon vásárló zártkörű befektetési konstrukciókon keresztül lehetett hozzájutni, a tőzsdén jegyzett támogatók nagyobb vállalatcsoportjuk részeként hordozták a kitettséget, az IPO-allokációhoz pedig hozzáférés kellett a jegyzési garanciát vállaló bankok ajánlati könyvéhez. November 19-e óta az A osztályú részvényekkel a tőzsdén lehet kereskedni. Ahol egy szolgáltató kínál ilyet, ott egy részvény-CFD (különbözeti ügylet, contract for difference) – olyan származékos termék, amely az eszköz tulajdonlása nélkül az ár változását számolja el – követheti ezt az árfolyamot. Az egyes utak abban különböznek, mit birtokol ténylegesen a befektető, és melyik kockázat a meghatározó:
| Út | Mit mutat a grafikon vagy a piac | A kereskedők által alkalmazott megközelítés | Fő kockázat |
| IPO előtti konstrukció (2026. november 19. előtt) | Nincs tőzsdei ár; az értéket a finanszírozási körökből vezetik le, legutóbb 965 milliárd dollár (post-money) | Részesedés egy magánrészvényeket tartó konstrukcióban | Díjak, illikviditás és elavult értékelések; követelés a konstrukcióval, nem a részvényekkel szemben |
| Tőzsdén jegyzett támogató, például az Amazon | A támogató részvényárfolyama, valamennyi üzletágát tükrözve | A támogató részvényeinek tartása vagy kereskedése | Az árfolyamot nagyrészt más üzletágak mozgatják |
| IPO-allokáció | A bookbuilding során kialakult kibocsátási ár: 83 dollár a 70–78 dolláros sávval szemben | Érdeklődés jelzése a bankszindikátuson keresztül | Részben teljesített megbízások; a nyitóár jelentősen eltérhet a kibocsátási ártól |
| A osztályú részvények a bevezetés után | Élő Nasdaq-árfolyam az ANT-ra 2026. november 19-től | Tőzsdén jegyzett részvények vásárlása brókeren keresztül | Kilengések a lock-up- és indexdátumok körül; csekély szavazati befolyás |
| Részvény-CFD-k a bevezetés után | Az ANT árfolyama, tulajdonlás nélkül követve | Letéttel (margin) nyitott long vagy short pozíciók | A nyereséghez hasonlóan a veszteség is felnagyítva jelentkezik, gyorsan halmozódhat, és a teljes letétet felemésztheti |
Egy 10 000 dolláros kitettség – a számítás kedvéért feltételezett arányokkal – megmutatja, hogy az egyes utakból mekkora rész követi ténylegesen az Anthropicot. Egy olyan IPO előtti konstrukció, amelynek eszközei 90%-ban Anthropic-részesedésből állnak, díjak előtt nagyjából 9000 dolláros kitettséget adna. Egy olyan támogató, amelynek piaci értékéből a részesedés 5%-ot tesz ki, körülbelül 500 dollárnyit, miközben 9500 dollár a többi üzletágát követné. A nagyságrendet az Amazon mutatja: a 83 dolláros kibocsátási áron 1,92 milliárd szavazati jog nélküli részvénnyel, a vállalat 14,7%-ával kellett rendelkeznie, 159 milliárd dollár értékben. Árfolyama ennek ellenére saját működési eredményeire reagál, és a részesedés e múltbeli értékelése nem megbízható útmutató a jövőbeli eredményekhez. Egy teljes allokáció vagy egy tőzsdei vásárlás a teljes 10 000 dollárt A osztályú részvényekbe helyezné, a kibocsátási vagy a piaci áron, tőkeáttétel nélkül, bár az allokációkat gyakran csökkentik.
A részvény-CFD a letéten, vagyis a pozíció nyitva tartásához szükséges fedezeten keresztül módosítja a számítást. Ha egy 10 000 dolláros pozícióhoz 2000 dollár letét kellene, a részvényárfolyam 10%-os esése 1000 dolláros veszteséget, a letét felét jelentené, egy 20%-os esés pedig a teljes letétet elvinné: a tőkeáttétel ugyanolyan arányban nagyítja fel a veszteségeket, mint a nyereségeket. Egy frissen bevezetett részvénynél, ahol még zajlik az árfeltárás, és a lock-up- és indexdátumok néhány héten belül esedékesek, a veszteségek gyorsan halmozódhatnak, esetenként az egyik zárás és a következő nyitás között, és a kereskedő a teljes befizetett összegét elveszítheti. A CFD emellett éjszakai finanszírozási költséggel jár, és nem ad szavazati jogot. A számok mögötti szerződéses mechanizmust – a letétet, a finanszírozást és a kontraktusméretet – egy régóta jegyzett részvény példáján az Amazon-részvény-CFD-k kereskedéséről és az Amazon-részvények lot-méretéről és pozícióméretezéséről szóló cikkek mutatják be.
Anthropic IPO: lock-up időszak, közkézhányad és indexbe kerülés
A közkézhányad a vállalat részvényeinek az a része, amellyel a nyilvános piacon kereskedni lehet, nem számítva a bennfentesek, az alapítók és a stratégiai befektetők részesedéseit. A lock-up időszak a meglévő részvényesek vállalása arra, hogy az IPO után meghatározott ideig – jellemzően 180 napig – nem adnak el. A jegyzési garanciát vállaló bankok gyors továbbértékesítést tiltó (anti-flipping) szabályaival együtt ez szűken tartja a korai forgalomképes kínálatot. A lejáratkor viszont fordul a helyzet: ha egyetlen napon nagy részvénycsomag válik eladhatóvá, a többletkínálat meredeken lenyomhatja az árfolyamot.
Az Anthropic lock-upjai eltérnek ettől a gyakorlattól. Lépcsőzetesen, az IPO után 27, 48, 62 és 76 nappal oldódnak fel, így a meglévő részvényesek kínálata nem egy tömbben, a 180. napon, hanem 76 napon belül, négy részletben érkezik. Az első feloldás ráadásul közel esik egy gyorsított indexfelvételi döntés időablakához.
A Nasdaq 100 2026. május 1-je óta hatályos módszertana szerint egy újonnan bevezetett kibocsátó gyorsított eljárásban (fast entry) kerülhet be az indexbe, ha minden jogosultsági feltételnek megfelel, és piaci kapitalizációja alapján a jelenlegi indextagok közül a legnagyobb 40 közé sorolódik. A rangsort a hetedik kereskedési napon állítják fel, a feltételeknek megfelelő részvény a 15. kereskedési nap után kerül be, és ehhez egyetlen más értékpapírt sem kell eltávolítani; korábban a rangsort évente egyszer vizsgálták felül. Az Anthropic IPO és a Nasdaq 100-ba kerülés közötti kapcsolat tehát egyetlen napon elvégzett vizsgálaton múlik. Az indexsúlyok összege mindig kiadja az egészet, ahogy a Nasdaq 100 felépítéséről szóló cikk is bemutatja, így egy új tag minden meglévő tag súlyát csökkentené, és megváltoztatná a Nasdaq NAS100 grafikonján látható indexet.
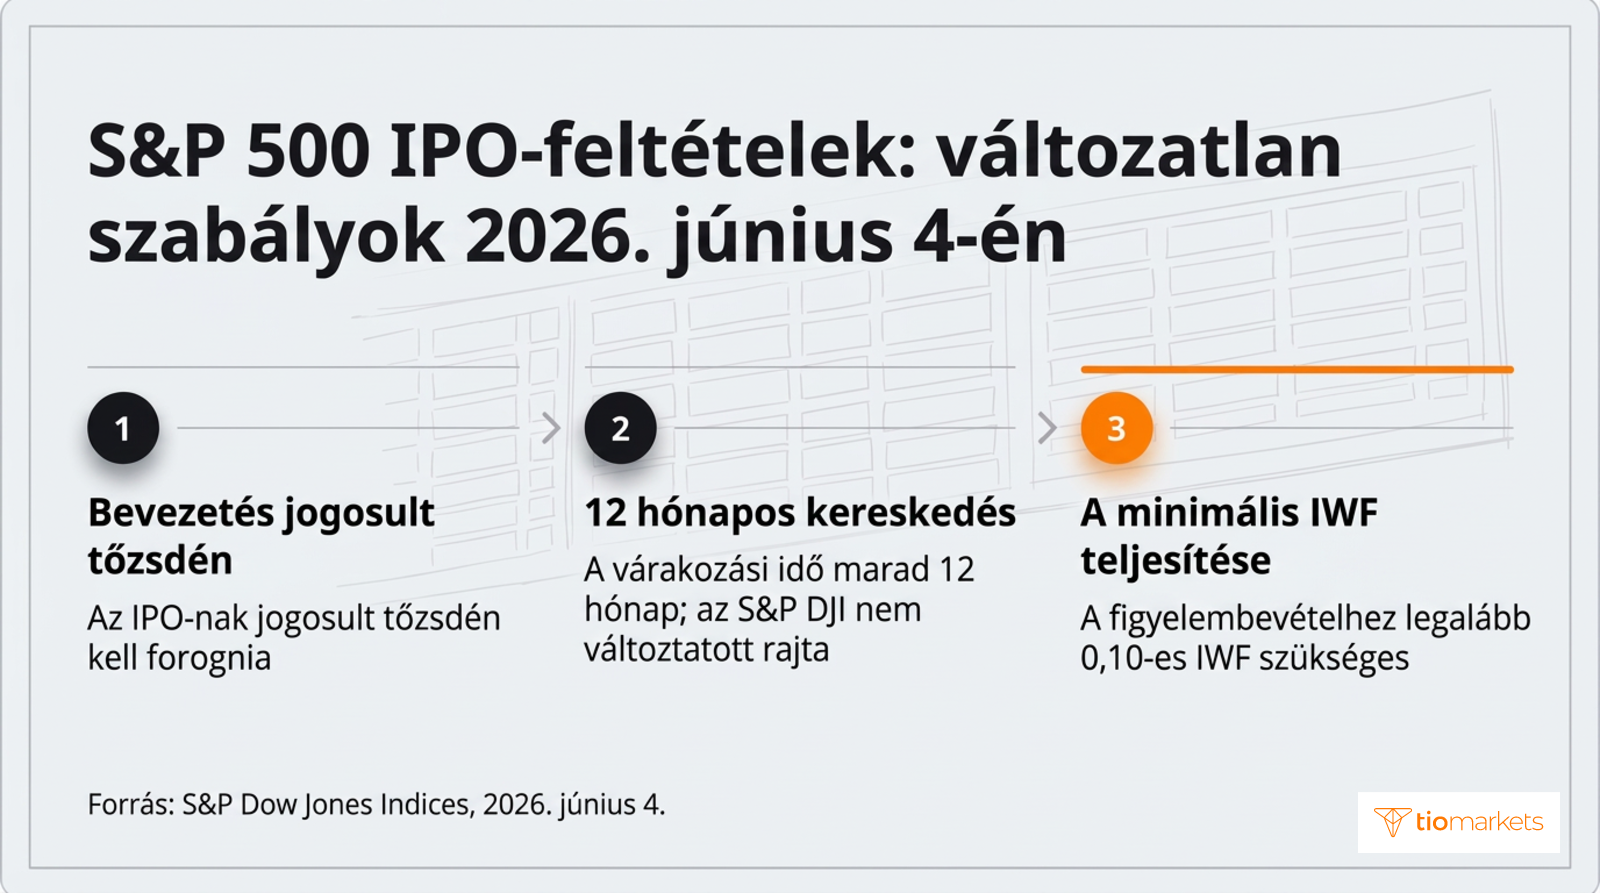
Az S&P 500 jogosultsági szabályai lassabban változnak. Egy 2026. április 30-án közzétett konzultáció azt javasolta, hogy az IPO-k várakozási idejét (seasoning period) 12 hónapról hat hónapra csökkentsék, gyorsított felvétel nélkül. A 2026. június 4-i eredmények azonban változatlanul hagyták a feltételeket: egy IPO-nak legalább 12 hónapig kell egy arra jogosult tőzsdén forognia ahhoz, hogy figyelembe vehessék, és legalább 0,10-es IWF-fel kell rendelkeznie. E követelmény miatt a Nasdaq 100 és az S&P 500 közötti különbségek az új bevezetések kezelésében is megmutatkoznak.
Minden pénzáramlásnak iránya van. Pénz áramlik be a bevezetéskor az újonnan kibocsátott részvények vevőitől, illetve az indexbe kerülés után az indexalapoktól; pénz áramlik ki, amikor a korai részvényesek a lock-up lejártakor eladnak, és amikor az indexalapok más óriáscégek súlyát csökkentik, hogy helyet csináljanak. Egy 300 milliárd dolláros értékeltségű, 10%-os közkézhányaddal bevezetett vállalat jól mutatja, miért számít az időzítés: a bevezetéskor csak 30 milliárd dollárnyi részvénnyel lehet kereskedni, a fennmaradó 270 milliárd dollár a lock-upok feloldására vár.
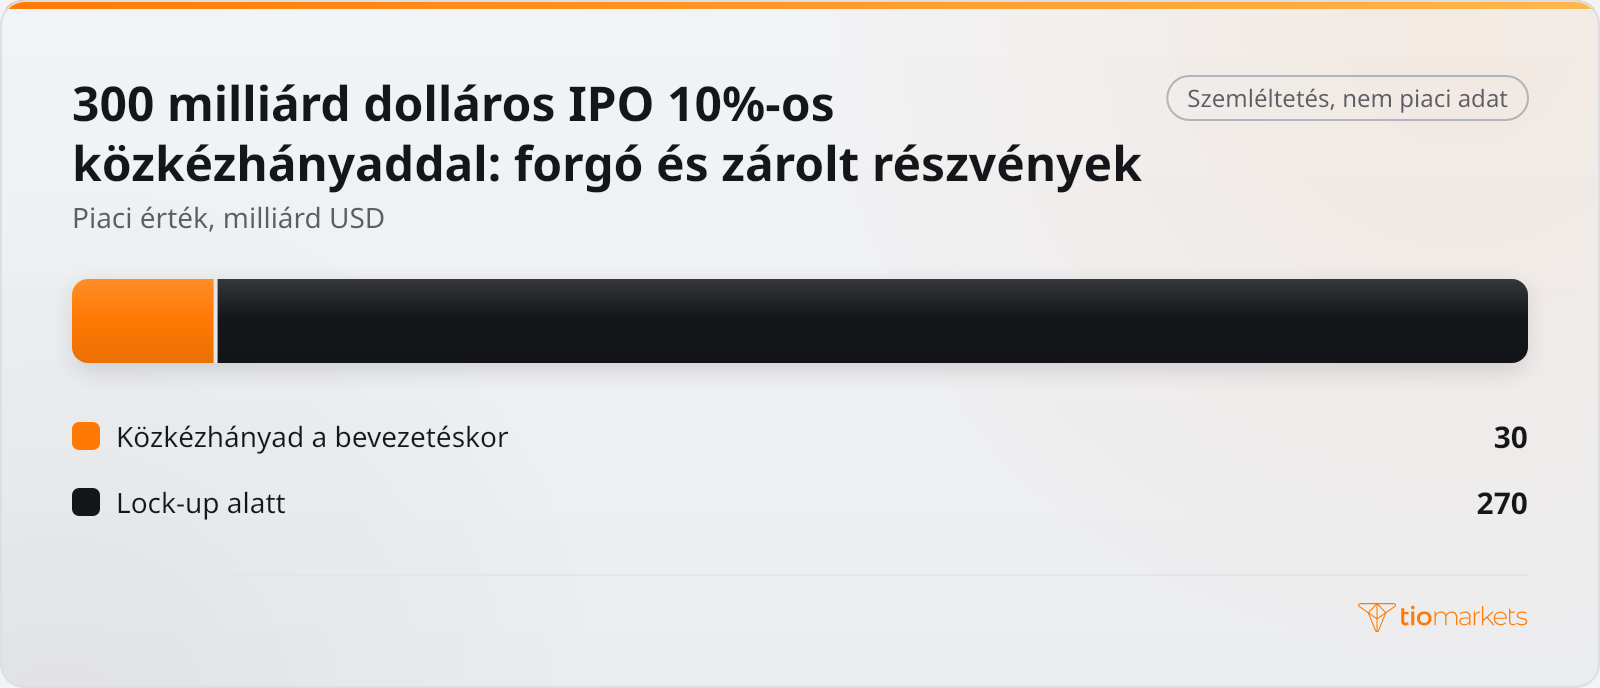
A példát továbbgondolva az is látszik, mit szabadítanak fel az egyes szakaszok. Ha a lock-up lejárta a vállalat további 20%-át szabadítaná fel, 60 milliárd dollárnyi részvény válna eladhatóvá, ami változatlan árfolyam mellett megháromszorozná a közkézhányadot, 90 milliárd dollárra. Tegyük fel – újabb feltételezésként –, hogy az indexbe kerülés ezután 15 milliárd dollárnyi vásárlásra kötelezné a passzív alapokat, amelyet más indextagok súlyának csökkentéséből finanszíroznának. Ez a vásárlás a feloldások előtti forgalomképes kínálat felét tenné ki, utánuk viszont csak a hatodát. A sorrend tehát ugyanolyan fontos, mint a méret: a lock-upok lejárta előtti indexvásárlás szűkös kínálattal találkozik, az indexfelvétel előtti lock-up-eladások viszont nem találnak kényszerű vevőt.
Az Anthropic tőzsdére lépése: így érhetik el a pénzáramlások a jegyzett részvényeket
A pénzáramlások négy csatornán érik el a tőzsdén jegyzett MI-részvényeket és a Nasdaq 100-at. Mindegyik olyan feltételeken alapul, amelyeket a tőzsdei dokumentumok és az indexközlemények nyilvánossá tesznek, így mindegyik adatokkal ellenőrizhető, nem kell feltételezésekre hagyatkozni:
| Ha ez történik | Csatorna | Hatás a tőzsdén jegyzett MI-részvények vagy a Nasdaq 100 iránti keresletre | Az ezt megerősítő adat |
| Nagy közkézhányad a bevezetéskor | A vevők az új részvényeket részben más befektetéseik eladásából finanszírozzák | Már az első napon növelné az MI-részvények kínálatát, és tőkét vonhatna el a tőzsdén jegyzett versenytársaktól | A végleges részvényszám és az első napi forgalom |
| Kis közkézhányad lépcsőzetes lock-upokkal | A kínálat minden feloldási napon érkezik | A bevezetéskor kevés változás; minden feloldás eladható részvényeket hozna a piacra | A tájékoztatóban szereplő lock-up-dátumok és a feloldási napok forgalma |
| Gyorsított felvétel a Nasdaq 100-ba | Az indexalapok megveszik az új tagot, és csökkentik a meglévő tagok súlyát | Növelné az új részvény iránti keresletet, és csökkentené a többi tag súlyát | A hetedik napi rangsor és a felvételről szóló közlemény |
| Egy támogató részesedését átértékelik | Valós érték szerinti értékelés a támogató mérlegében | A kimutatott saját tőkét módosítja, nem a cash flow-t vagy az indexsúlyokat; nincs közvetlen vétel vagy eladás | A támogató következő negyedéves jelentése |
Az utolsó csatornára az Amazon részesedése ad konkrét példát. Az Amazon 2023 harmadik negyedéve és 2025 negyedik negyedéve között 8,0 milliárd dollárt fektetett az Anthropic átváltoztatható kötvényeibe, 2026 második negyedévében pedig 5,0 milliárd dollárt G sorozatú, szavazati jog nélküli elsőbbségi részvényekbe. A kötvényeket értékesíthetőként sorolták be, és valós értéken, 3. szintű eszközként tartják nyilván, vagyis értéküket nem jegyzett ár, hanem nem megfigyelhető inputok alapján határozzák meg. A nem realizált nyereség a halmozott egyéb átfogó jövedelemben (accumulated other comprehensive income, AOCI) jelenik meg, amely a saját tőke része, nem pedig a nettó eredményé. A kötvények becsült valós értéke mintegy 45,8 milliárd dollár volt 2025. december 31-én, 42,2 milliárd 2026. március 31-én, 97,9 milliárd 2026. június 30-án és 146,2 milliárd 2026. szeptember 30-án.
Ugyanebben az időszakban a kapcsolódó, AOCI-ban kimutatott nem realizált nyereség 39,5 milliárd dollárról 140,3 milliárd dollárra nőtt, és ebből semmi sem volt készpénz. Az ilyen átértékelés a mérleget és az átfogó jövedelmet módosítja, a működési cash flow-t nem érinti, hacsak a részesedést el nem adják, és semmilyen indexsúlyt nem mozdít el. Ezek a negyedév végi értékek csak a múltbeli értékelést rögzítik, és semmi megbízhatót nem jeleznek a jövőbeli értékelésekről; egy alacsonyabb értékelés ugyanezen a soron keresztül csökkentené a saját tőkét.
Az Anthropic IPO és az általában fontosabb mozgatórugók
A tőzsdén jegyzett technológiai részvényeket rendszerint mozgató tényezőkhöz képest egyetlen tőzsdei bevezetés egyszeri hatás, amelynek mértéke az ajánlati feltételek és az első kereskedési nap alapján felmérhető. A kibocsátással legfeljebb 64,4 milliárd dollárt terveztek bevonni, ehhez jött a 26 milliárd dolláros zártkörű kibocsátás – mindez az 1,8 billió dolláros első napi piaci kapitalizációhoz mérve. Egyetlen támogató részesedésének számviteli átértékelése hasonló nagyságrendben mozdult el, mindenféle eladás nélkül: a fent ismertetett átváltoztatható kötvények becsült valós értéke 2026. március 31. és június 30. között 55,7 milliárd dollárral nőtt. A Federal Reserve ezzel szemben az év során ütemezett ülésein igazítja újra az irányadó kamatot; a magasabb kamat növeli a jövőbeli nyereségekre alkalmazott diszkontrátát, és csökkenti azok jelenértékét, az alacsonyabb kamat pedig ellenkező irányba hat.
A mozgatórugók abban is különböznek, milyen gyakran ismétlődnek. A forrásbevonás és a zártkörű kibocsátás egyszer történt meg, az árazáskor és az első kötéskor. A lock-up-feloldások négy dátumra korlátozódnak – az IPO után 27, 48, 62 és 76 nappal –, a Nasdaq 100-ba való gyorsított felvétel pedig egyetlen, a hetedik kereskedési napon felállított rangsoron múlik, a bekerülés a 15. kereskedési nap után következik. A kamatdöntések ezzel szemben az év során újra és újra visszatérnek, az amerikai állampapírhozamok minden kereskedési napon újraárazzák a diszkontrátát, a támogatók átértékelései és az óriáscégek gyorsjelentései pedig negyedévente érkeznek. Egy IPO tehát dátumhoz kötött pénzáramlások rövid sorozatát adja, míg a kamat- és eredménytényezők rögzített ciklusban térnek vissza, és hatásuk összeadódik.
Az időzítés ugyanúgy megkülönbözteti a mozgatórugókat, mint a méret. Egy kamatdöntés még aznap ismertté válik, egy hozammozgás a kereskedési napon belül, egy IPO hatása viszont eloszlik az árazás, az első kötés, az egyes lock-up-feloldások és az esetleges indexbe kerülés között. A kötvények valós értékének 55,7 milliárd dolláros változása múltbeli értékelés, amely nem szab mintát a későbbi átértékelésekhez. Ha egy IPO-szakasz egybeesik egy kamatdöntéssel vagy óriáscégek gyorsjelentéseinek sorozatával, a nagyobb hatású tényező uralhatja az árfolyam alakulását. Ahhoz tehát, hogy egy árfolyammozgást a tőzsdei bevezetésnek lehessen tulajdonítani, minden esemény dátumát össze kell vetni az adatokkal.
Összegzés: mit érdemes figyelni az Anthropic IPO körül
Az Anthropic IPO a tőzsdei piacok számára inkább a naptára, mint az értékeltsége miatt fontos. A kereslet először a 83 dolláros kibocsátási áron eladott részvények és a 26 milliárd dolláros zártkörű kibocsátás vevőitől érkezett; a további kereslet a Nasdaq 100-ba való gyorsított felvételtől, illetve legalább 12 hónapnyi kereskedés után az S&P 500 feltételeitől függ. A kínálat minden lock-up-lépcsőnél, a 27., 48., 62. és 76. napon érkezik, így nem a főcímekben szereplő szám, hanem a dátumok döntik el, merre hatnak a pénzáramlások. A végleges részvényszámok, az egyes feloldások, az indexszolgáltatók döntései és a támogatók következő negyedéves jelentései azok az adatok, amelyek megerősíthetik vagy cáfolhatják ezt az értelmezést.
A módszernek megvannak a korlátai. A pénzáramlás-elemzés az időzítésből fakadó nyomást magyarázza, nem az értéket, és egy ugyanazokra a napokra eső kamatdöntés, hozammozgás vagy óriáscég-gyorsjelentés elnyomhatja a hatását. Egy rövid kereskedési múlttal rendelkező, frissen bevezetett részvény korlátozott információ alapján is meredeken elmozdulhat. Egy erre nyitott tőkeáttételes pozíció a veszteségeket éppúgy felnagyítja, mint a nyereséget, ezek a veszteségek a feloldási és indexdátumok körül gyorsan halmozódhatnak, és a kereskedők a teljes befizetett összegüket elveszíthetik.
A cikkben szereplő szimbólumok
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Kereskedjen bárhonnan a TIOmarkets kereskedési és befektetési mobilalkalmazással
Kereskedjen több mint 950 instrumentummal beépített TradingView-grafikonokkal és versenyképes spreadekkel, valós időben, közvetlenül a telefonjáról.
A kereskedés kockázatos
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.