Nvidia gyorsjelentés: mit mutatott a harmadik negyedév?
BY TIOmarkets (Magyar)
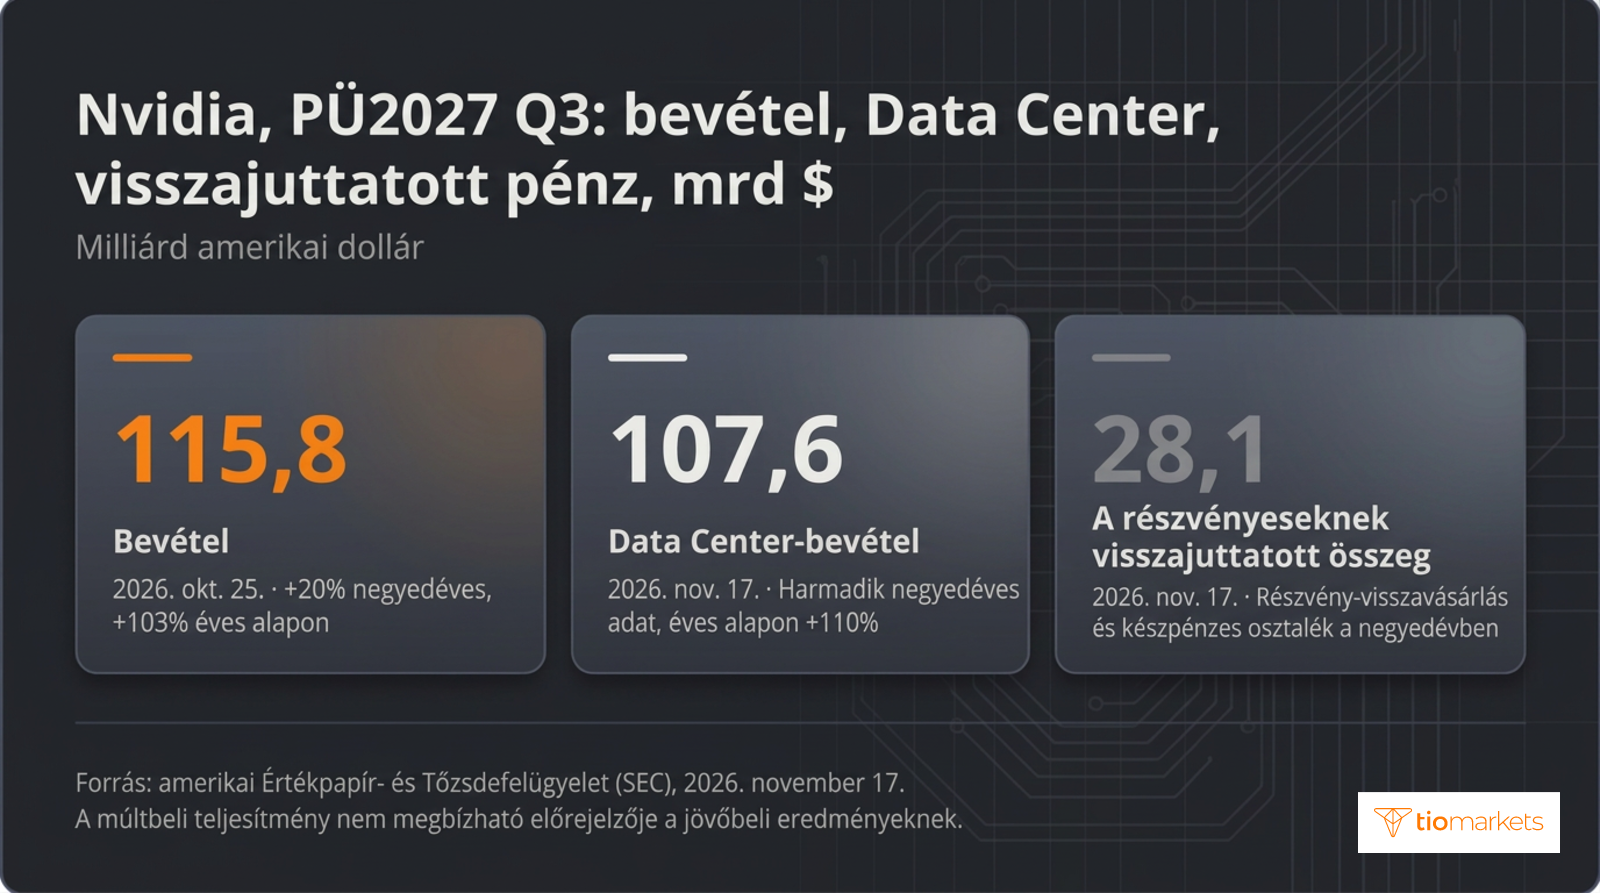
|november 20, 2026Nvidia gyorsjelentésnek a vállalat pénzügyi negyedévenként közzétett eredményközlését nevezzük. Ez tartalmazza a piaci platformonkénti bevételt, a bruttó árrést, a GAAP és a non-GAAP szerinti egy részvényre jutó eredményt (EPS), a részvényeseknek visszajuttatott pénzt, valamint a következő negyedévre szóló előrejelzést. Az Nvidia 2026. november 17-én 115,8 milliárd dolláros bevételről számolt be a 2027-es pénzügyi év harmadik negyedévére. Ez 20%-kal több az előző negyedévesnél és 103%-kal több az egy évvel korábbinál. A non-GAAP hígított EPS 2,68 dollár lett, szemben a 2,48 dolláros konszenzussal.
Az összefoglaló professzionális lakossági kereskedőknek szól, és tételről tételre végigveszi a jelentést: mit mérnek az egyes adatok, hogyan működnek a non-GAAP korrekciók, hogyan számítják a konszenzushoz mért meglepetést, és hogyan reagált a részvény, illetve a Nasdaq 100 a 2026. november 18-ig megjelent beszámolók szerint. Az írás fő állítása, hogy a várakozásokat felülmúló főszám önmagában keveset árul el. A reakciót inkább a konszenzushoz mért előrejelzés és az Nvidia indexbeli súlya határozza meg, mint maga a negyedév.
Nvidia gyorsjelentés: a 2027-es pénzügyi év 3. negyedévének főbb számai
Az Nvidia 2026. november 17-én, kedden, az amerikai tőzsdezárás után hozta nyilvánosságra eredményeit egy sajtóközleményben, amelyet 8-K űrlapon (Form 8-K) nyújtott be az amerikai Értékpapír- és Tőzsdefelügyelethez (SEC). Kilátásait külön pénzügyi igazgatói kommentárban (CFO commentary) ismertette. A konferenciahívás csendes-óceáni idő (PT) szerint 14 órakor (keleti parti idő, ET szerint 17 órakor) kezdődött. Élőben közvetítették a vállalat befektetői kapcsolatok oldalán, ahol a felvétel a 2027-es pénzügyi év negyedik negyedéves és teljes éves eredményeiről szóló hívásig visszanézhető.
A kereskedő számára a gyakorlati kérdés az, hogy a várakozásokat felülmúló eredmény eljut-e a részvényárfolyamig és az indexig, és ha igen, mikor. Mivel a számok a rendes kereskedési szakasz után jelentek meg, az első reakció a zárás utáni (after-hours) kereskedésben, vagyis a rendes nyitvatartást követő elektronikus szakaszban érkezett. A Nasdaq 100-at a rendes szakasz árfolyamaiból számítják, így az azonnali (cash) index csak a következő nyitáskor tükrözi ezt az elmozdulást, a nyitvatartáson kívül is jegyzett instrumentumok viszont már korábban reagálhatnak.
A közlemény minden sort az előző negyedévvel és az egy évvel korábbi azonos negyedévvel is összeveti, és a két összehasonlítás ritkán mond ugyanazt. Szerkezete az amerikai negyedéves jelentéseknél megszokott, ahogy azt a gyorsjelentésekről és elérhetőségükről szóló általános ismertető is bemutatja: elöl az eredménykimutatás összefoglalója áll, a korrigált mutatók egyeztetése pedig hátrébb található.
| Tétel | PÜ2027 Q3 | Összehasonlítási alap | Változás |
| Bevétel | 115,8 mrd $ | PÜ2027 Q2; PÜ2026 Q3 | +20% (negyedéves); +103% (éves) |
| Data Center-bevétel | 107,6 mrd $ | PÜ2027 Q2; PÜ2026 Q3 | +21% (negyedéves); +110% (éves) |
| GAAP bruttó árrés | 74,8% | 75,0% (PÜ2027 Q2); 73,4% (PÜ2026 Q3) | -0,2 százalékpont (negyedéves); +1,4 százalékpont (éves) |
| Non-GAAP bruttó árrés | 74,9% | 75,0% (PÜ2027 Q1) | – |
| GAAP hígított EPS | 2,70 $ | 1,30 $ (PÜ2026 Q3) | +108% (éves) |
| Non-GAAP hígított EPS | 2,68 $ | 1,27 $ (PÜ2026 Q3) | +111% (éves) |
| GAAP nettó eredmény | 65,3 mrd $ | 59,7 mrd $ (PÜ2027 Q2); 31,9 mrd $ (PÜ2026 Q3) | +9% (negyedéves); +105% (éves) |
| Non-GAAP nettó eredmény | 64,9 mrd $ | 54,0 mrd $ (PÜ2027 Q2); 31,0 mrd $ (PÜ2026 Q3) | +20% (negyedéves); +109% (éves) |
| Szabad cash flow | 43 777 millió $ | 22 089 millió $ (PÜ2026 Q3) | – |
A negyedévről a legtöbbet négy szám árulja el: a 115,8 milliárd dolláros bevétel, a 107,6 milliárd dolláros Data Center-bevétel, a 65,3 milliárd dolláros GAAP nettó eredmény, valamint a részvény-visszavásárlások és készpénzes osztalékok révén a részvényeseknek visszajuttatott 28,1 milliárd dollár. Mindegyik más kérdésre felel, a kereslet nagyságától addig, hogy a megtermelt pénz mekkora része hagyta el a vállalatot.
Az Nvidia pénzügyi éve nem esik egybe a naptári évvel. A novemberben közzétett, 2027-es pénzügyi év harmadik negyedéve 2026. október 25-én zárult, vagyis a pénzügyi év jelölése egy évvel a naptár előtt jár. Az éves összehasonlítás alapja a 2026-os pénzügyi év harmadik negyedéve, a hívás során a 2028-as pénzügyi évre megadott növekedési adat pedig a következő pénzügyi évre vonatkozik.
Mekkora részét adja az Nvidia bevételének az adatközponti üzletág?
A harmadik negyedévben az Nvidia bevételének 92,9%-át az adatközponti üzletág (Data Center) adta: 115,8 milliárd dollárból 107,6 milliárdot. A második piaci platform, az Edge Computing a fennmaradó 8,2 milliárd dollárral, azaz 7,1%-kal járult hozzá, ami negyedéves alapon 14%-os, éves alapon 42%-os növekedés. A 2027-es pénzügyi év első negyedévében a Data Center-bevétel 75,2 milliárd dollár volt, a teljes árbevétel 92%-a. Két negyedév alatt a platform 32,4 milliárd dollárral, azaz 43,1%-kal bővült, miközben részesedése az összbevételből alig változott.
Kétplatformos szerkezetét – Data Center és Edge Computing – az Nvidia a 2027-es pénzügyi év első negyedévében vezette be, a Data Centert pedig két részpiacra bontotta: Hyperscale, valamint AI clouds, industrial and enterprise (ACIE, azaz MI-felhők, ipari és vállalati ügyfelek). A harmadik negyedévben a negyedéves növekedést szinte teljes egészében a Data Center-bevétel magyarázta. Az éves összevetésben megadott részpiaci számokból kiderült, honnan jött az éves növekedés: a Hyperscale-bevétel 60,1 milliárd dollár volt (+71%), az ACIE-bevétel 47,5 milliárd dollár (+195%). A Hyperscale a platform 55,9%-át, az ACIE 44,1%-át adta, a kisebbik részpiac mégis jóval több mint kétszer olyan gyorsan nőtt, mint a nagyobbik.
A negyedéves és az éves növekedés mást mér. A 103%-os éves emelkedés azt jelenti, hogy a bevétel nagyjából megduplázódott a 2026-os pénzügyi év harmadik negyedévének mintegy 57,0 milliárd dollárjához képest. A 20%-os negyedéves emelkedésből körülbelül 96,5 milliárd dolláros második negyedév következik, vagyis három hónap alatt mintegy 19,3 milliárd dolláros bővülés. Az éves ütem azt mutatja, mennyit nőtt az üzlet; a negyedéves ütem – a Data Center 21%-ával együtt olvasva – a legfrissebb tempót jelzi, és ez az alap, amelyhez a következő negyedévre szóló előrejelzést mérik.
Ez a koncentráció szabja meg a jelentés értelmezését. Mivel a bevétel több mint kilenctizede egyetlen platformból származik, a vállalati összbevétel gyakorlatilag az adatközponti kereslet mérőszáma, amely nagyrészt a hyperscalerek beruházásaiból fakad: a legnagyobb felhőszolgáltatók szerverekre, hálózatokra és épületekre fordított kiadásaiból. A negyedik negyedéves kilátások nem számolnak kínai Data Center számítási (compute) bevétellel, ami jól mutatja, hogy egyetlen platformra vonatkozó egyetlen feltevés is megváltoztathatja a teljes vállalatra szóló előrejelzést.
Az Nvidia GAAP és non-GAAP EPS-adatai és bruttó árrése
A bruttó árrés a bevétel és az értékesítés közvetlen költségének különbsége, a bevétel százalékában kifejezve. A harmadik negyedéves 74,8%-os GAAP-érték azt jelenti, hogy minden dollárnyi árbevételből 74,8 cent maradt az értékesített termékek költsége után, a működési költségek levonása előtt. Ez 0,2 százalékponttal elmarad a második negyedév 75,0%-ától, és 1,4 százalékponttal meghaladja az egy évvel korábbi 73,4%-ot. A non-GAAP érték 74,9% volt.
A mutatót mindkét irányba ható tényezők alakítják. A drágább termékek nagyobb aránya és a szilárdabb árazás emeli, az új termékek felfuttatásának költsége és a készletekkel kapcsolatos ráfordítások csökkentik. A negyedik negyedévre adott 71,0–72,0%-os előrejelzés 2,8–3,8 százalékponttal a harmadik negyedéves GAAP-szint alatt van.
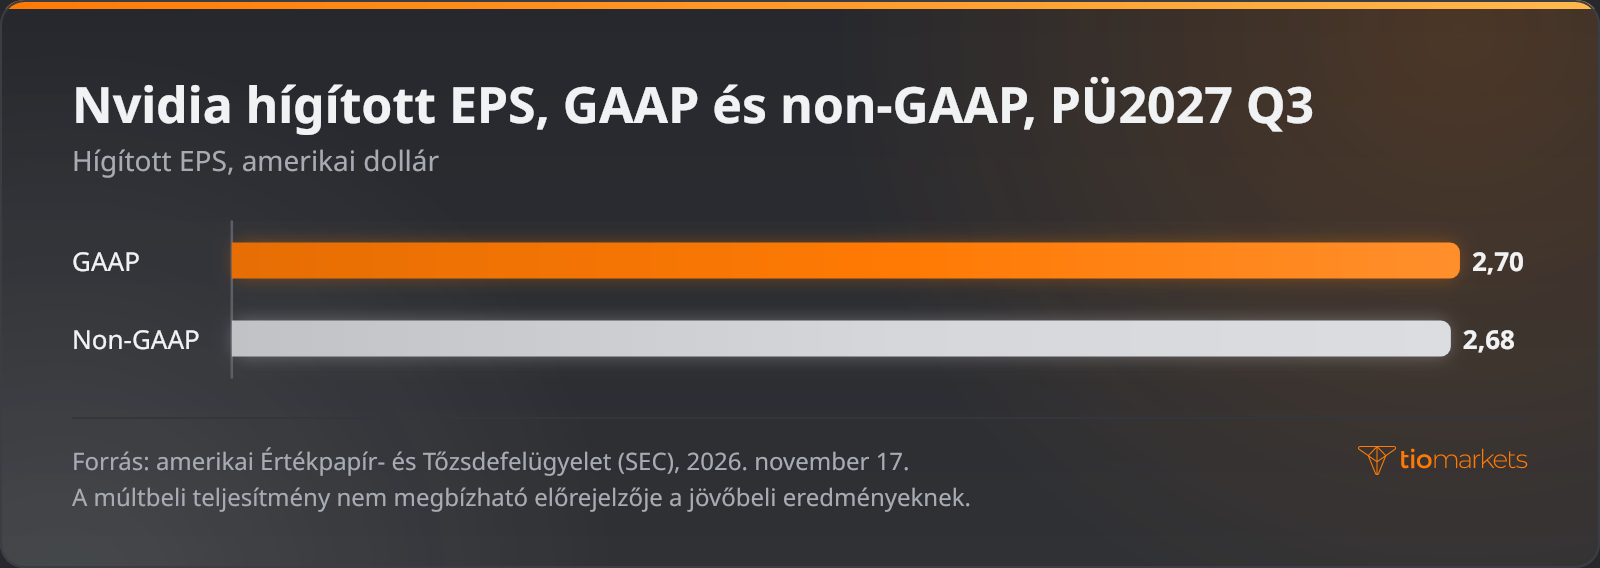
A negyedéves 2,70 dolláros GAAP hígított EPS-t úgy kapjuk, hogy az amerikai általánosan elfogadott számviteli elvek (GAAP) szerinti nettó eredményt elosztjuk a hígított részvényszámmal, amely az opciók és részvényjuttatások révén esetlegesen kibocsátandó részvényeket is tartalmazza. A 2,68 dolláros non-GAAP hígított EPS kiszűri azokat a tételeket, amelyeket a vállalat a működési teljesítményén kívül esőnek tekint. Az Nvidia az eredményekkel együtt a két mutató egyeztetését is közzéteszi, a korrekciók megválasztása azonban a menedzsment döntése, így a definíció ugyanannyit számít, mint maga a szám.
Ez a definíció ebben a pénzügyi évben megváltozott. A 2027-es pénzügyi év első negyedévétől a non-GAAP mutatók már nem szűrik ki a részvényalapú javadalmazást, vagyis az alkalmazottak részvényben történő fizetésének költségét, a korábbi adatokat pedig ezzel együtt számolták újra. A 2025-ös és a 2026-os pénzügyi évben még kiszűrték a részvényalapú javadalmazást, az akvizícióhoz kapcsolódó és egyéb költségeket, az egyéb tételeket, a nem forgalomképes és a tőzsdén jegyzett részvénybefektetéseken elért nyereséget és veszteséget, az adósságdiszkont amortizációjából eredő kamatráfordítást, valamint a kapcsolódó adóhatást. A régi definíció szerint idézett szám ezért nem vethető össze közvetlenül.
A harmadik negyedéves egyeztetés négy lépésben vezet el a GAAP-tól a non-GAAP számokig:
- Kiindulópont a 77,5 milliárd dolláros GAAP üzemi eredmény, amely negyedéves alapon 22%-kal, éves alapon 115%-kal nőtt.
- Az üzemi szintű korrekciók összesen 363 millió dollárt adnak hozzá, így a non-GAAP üzemi eredmény 77 883 millió dollárra emelkedik.
- Az üzemi eredmény alatti további korrekciók nettó 780 millió dollárral csökkentik az összeget, így a nettó eredmény a GAAP szerinti 65 287 millió dollárról non-GAAP alapon 64 870 millió dollárra mérséklődik.
- Ez a nettó 417 millió dolláros csökkenés a hígított részvényszámmal elosztva adja a 2,70 dolláros GAAP EPS és a 2,68 dolláros non-GAAP EPS közötti kétcentes különbséget.
Az egyeztetés kategóriánként mutatja az összegeket, az egyes tételek mögötti mérlegelést viszont nem. A non-GAAP nettó eredmény mindhárom bemutatott időszakban a GAAP nettó eredmény alatt maradt, de igen eltérő mértékben: a harmadik negyedévben 417 millió, a másodikban 5734 millió (53 954 millió dollár a 59 688 millióval szemben), egy évvel korábban pedig 931 millió dollárral. A második negyedéves szélesebb rés miatt nőtt a GAAP nettó eredmény negyedéves alapon 9%-kal, a non-GAAP nettó eredmény viszont 20%-kal, vagyis a főszámként közölt növekedési ütem attól függ, melyik mutatót idézik.
Felülmúlta az Nvidia a várakozásokat?
Az Nvidia a harmadik negyedévben a bevétel és az EPS terén is felülmúlta a konszenzust, bármelyik konszenzussort vesszük, és saját előrejelzését is túlteljesítette. A konszenzusbecslés azoknak az előrejelzéseknek az átlaga, amelyeket az elemzők egy adott tételre az adatszolgáltatóknak küldenek be. Az adatszolgáltatók elemzői köre és lezárási időpontja eltér, és abban is különböznek, hogy egy tételt korrigált vagy GAAP alapon állítanak-e össze. Az egyik konszenzussor 2,48 dolláros EPS-t és 109,11 milliárd dolláros bevételt várt, egy másik 2,47 dollárt és 109,5 milliárd dollárt.
Az eredménymeglepetés a közölt szám és a konszenzus különbsége, elosztva a konszenzussal és százalékban kifejezve. Az összevetés a 2,68 dolláros non-GAAP EPS-t használja – ezt a korrigált mutatót becsülik az elemzők –, nem pedig a 2,70 dolláros GAAP-értéket. Az első sorhoz képest 2,68 mínusz 2,48 dollár 0,20 dollár, és 0,20 osztva 2,48-cal 8,1%-os meglepetést ad. A második sorhoz mérve a közölt túlteljesítés a bevételnél 5,8%, az EPS-nél 8,4% volt. A különbség kizárólag a konszenzus megválasztásából adódik.
| Tétel | Közölt | Konszenzus vagy előrejelzés | Meglepetés |
| Non-GAAP hígított EPS | 2,68 $ | Konszenzus: 2,48 $ | +8,1% |
| Bevétel | 115,84 mrd $ | Konszenzusbecslés: 109,11 mrd $ | +6,2% |
| Data Center-bevétel | 107,61 mrd $ | Becslés: 101,87 mrd $ | +5,6% |
| Bevétel a vállalati előrejelzéshez képest | 115,8 mrd $ | Előrejelzés: 108 mrd $ | +7,2% |
Egy ekkora túlteljesítés önmagában még nem határozza meg a részvény elmozdulásának mértékét. Az árfolyam már tükrözi a piaci szereplők várakozásait, és egy olyan vállalatnál, amely korábban is felülmúlta a becsléseket, ez a várakozás a közzétett konszenzus fölött is lehet. Az előrejelzés ezért ugyanannyit nyom a latban, mint a közölt negyedév: a második konszenzussor alapján a negyedik negyedéves bevételi előrejelzés 130 milliárd dolláros középértéke 4,2%-kal haladta meg a konszenzust, ami kisebb különbség az 5,8%-os bevételi túlteljesítésnél.
Az Nvidia bevételi előrejelzése a következő negyedévre és a részvényeseknek visszajuttatott pénz
Az Nvidia a 2027-es pénzügyi év negyedik negyedévére 130,0 milliárd dollár bevételt vár ±3%-os sávval, azaz 126,1 és 133,9 milliárd dollár között. A negyedév egy plusz hetet tartalmaz, az előrejelzés pedig kínai Data Center számítási bevétel nélkül számol. A GAAP és non-GAAP bruttó árrésre 71,0–72,0%-os, a működési költségekre GAAP szerint mintegy 11,0, non-GAAP szerint 10,7 milliárd dolláros előrejelzést adott, szemben a harmadik negyedév 9,2 milliárd dolláros GAAP működési költségeivel.
Ezek mind a vállalat saját számai. A bevételi középérték 12,3%-kal haladja meg a harmadik negyedéves bevételt – ez az összevetés a plusz hetet is tartalmazza. A hívás során, a 8-K-ban közölt kilátásokon túl Colette Kress megemelte a 2028-as pénzügyi évre vonatkozó növekedési adatot: „Arra számítunk, hogy a bevétel éves alapon nagyjából 75%-kal nő, a korábbi 70% helyett”, és ez az ütem immár egy magasabb 2027-es bázisra vonatkozik.
Az Nvidia részvény-visszavásárlási és osztalékadatai megmutatják, hogy a negyedévben megtermelt pénzből mennyi hagyta el a vállalatot. Az Nvidia a harmadik negyedévben 28,1 milliárd dollárt juttatott vissza; a hívás során 28 milliárd dollárra tette az összeget, amely 22 milliárd dollár részvény-visszavásárlásból és 6 milliárd dollár készpénzes osztalékból állt. A szabad cash flow – a működési cash flow, csökkentve az ingatlanok, berendezések és immateriális javak beszerzésére, illetve az ezekre teljesített tőketörlesztésekre fordított összeggel – 43 777 millió dollár volt, szemben az egy évvel korábbi 22 089 millió dollárral. A negyedéves visszajuttatás a szabad cash flow mintegy 64,2%-ának felelt meg, ami közel áll ahhoz a 65%-hoz, amennyit a vállalat közlése szerint az év eleje óta visszajuttatott.
Az igazgatótanács 2026 szeptemberében 150 milliárd dollárral, lejárat nélkül emelte meg a részvény-visszavásárlási keretet, amelyből a negyedév végén mintegy 227,3 milliárd dollár maradt. A munkavállalói részvényjuttatások révén kibocsátott részvények a visszavásárlással ellentétes irányba hatnak, és növelik a részvényszámot. A súlyozott átlagos hígított részvényszám az első negyedévben 24 391 millió volt, szemben az egy évvel korábbi 24 611 millióval, ami nettó 220 milliós, azaz 0,9%-os csökkenés – ez az összevetés azonban a harmadik negyedéves visszavásárlások előtti időszakra vonatkozik.
Hogyan reagált az NVDA részvény-CFD és a Nasdaq 100?
Az Nvidia részvényei 0,44%-ot estek a 2026. november 17-i, keddi rendes kereskedési szakaszban, mielőtt az eredmények a zárócsengő után megjelentek. A november 18-án közzétett beszámolók eltérően írták le a zárás utáni mozgást: az egyik mintegy 4%-os, a másik nagyjából 2%-os emelkedésről szólt. Egyik sem záróár, hiszen a zárás utáni kereskedés kisebb forgalom mellett zajlik. Ez a reakció a múlté, és a múltbeli teljesítmény nem megbízható előrejelzője a jövőbeli eredményeknek; a közzététel körüli napi árfolyamtörténet az Nvidia grafikonján látható.
Az, hogy az Nvidia gyorsjelentései hogyan hatnak a Nasdaq 100-ra, két számon múlik: a részvény százalékos elmozdulásán és indexbeli súlyán. A Nasdaq 100 – a Nasdaqon jegyzett nagy, nem pénzügyi vállalatok indexe – piaci kapitalizáció (árfolyam szorozva a forgalomban lévő részvények számával) alapján súlyoz, bizonyos súlykorlátok mellett. Egy indexösszetevő hozzájárulása a súlya szorozva az elmozdulásával, így minden százalékpontnyi súly az Nvidia 4%-os mozgását 0,04 százalékpontnyi indexváltozássá alakítja, a 2%-os mozgást pedig 0,02 százalékponttá. Ugyanez a számítás érvényes az S&P 500-ra is; hogy miért tér el a két súly, az abból következik, miben különbözik a Nasdaq 100 az S&P 500-tól.
Az indexhatás nem korlátozódik az Nvidia saját súlyára. A hyperscale keresletről szóló eredmények az ugyanabban az indexben szereplő chipbeszállítók és felhőszolgáltatók részvényeit is mozgathatják, így az index teljes reakciója meghaladhatja az Nvidia közvetlen hozzájárulását, de ellensúlyozhatja is azt. Az index szintje és napon belüli alakulása a Nasdaq NAS100 grafikonon követhető.
A részvény-CFD, vagyis különbözeti ügylet (contract for difference) egy részvény árváltozását fizeti ki anélkül, hogy birtokosa tulajdonosa lenne a részvénynek, így értéke a mögöttes terméket követi. Hogy a tőzsde rendes nyitvatartásán kívül is jegyzik-e, az a szolgáltató adott instrumentumra vonatkozó kereskedési idejétől függ; ha nem, a zárás utáni mozgás a következő jegyzéskor árfolyamrésként (gap) jelenik meg. A pozícióméretet részvényben vagy lotban adják meg, ahogy azt az NVDA-részvények lotméretéről és pozícióméretezéséről szóló írás bemutatja.
Szemléltetésképpen vegyünk egy 50 részvényes NVDA CFD-pozíciót. Értéke a részvényárfolyam változásának 50-szeresével változik, így egy 4%-os elmozdulás 50 × 0,04, azaz két részvénynyi értéknek, egy 2%-os elmozdulás pedig egy részvénynyi értéknek felel meg. Egy ekkora emelkedésnél a vételi (long) pozíció ennyit nyert volna, az eladási (short) pozíció pedig ennyit veszített volna. A közölt mozgás nagysága ugyanannyit számít, mint az iránya, és a két beszámoló között kétszeres a különbség.
Mivel a CFD-vel letéttel (margin) kereskednek, a pozíció nyitva tartásához szükséges letét csak töredéke a pozíció értékének, így a tőkeáttétel egy NVDA-pozíción ugyanolyan arányban nagyítja fel a veszteségeket, mint a nyereségeket. Gyorsjelentés idején a veszteségek gyorsan felhalmozódhatnak, mert az árfolyam a kereskedési szakaszok között átugorhat egy stop-loss megbízást, és a kereskedő a számlájára befizetett teljes összeget elveszítheti. Ahogy a számla saját tőkéje (equity) csökken, először margin call figyelmeztetés érkezik, még lejjebb pedig a stop out szint, ahol a pozíciók automatikusan lezárulnak, ahogy azt a fenntartási letét működéséről szóló írás bemutatja.
Az Nvidia gyorsjelentése a Fed és az amerikai államkötvényhozamok mellett
Egyetlen vállalat jelentése csak egy a Nasdaq 100-ra ható számos erő közül, és rendszerint nem a legszélesebb hatású. Az Nvidia gyorsjelentései évente négyszer érkeznek, és egyetlen súlyon, valamint a kapcsolódó részvényeken keresztül hatnak az indexre. A Federal Reserve (Fed) döntései, az amerikai fogyasztói árindex (CPI) közzétételei és a 10 éves amerikai államkötvényhozam egyszerre hatnak minden indexösszetevőre, mert megváltoztatják azt a rátát, amellyel a jövőbeli nyereségeket diszkontálják: magasabb ráta mellett alacsonyabb a jelenértékük, alacsonyabb mellett magasabb.
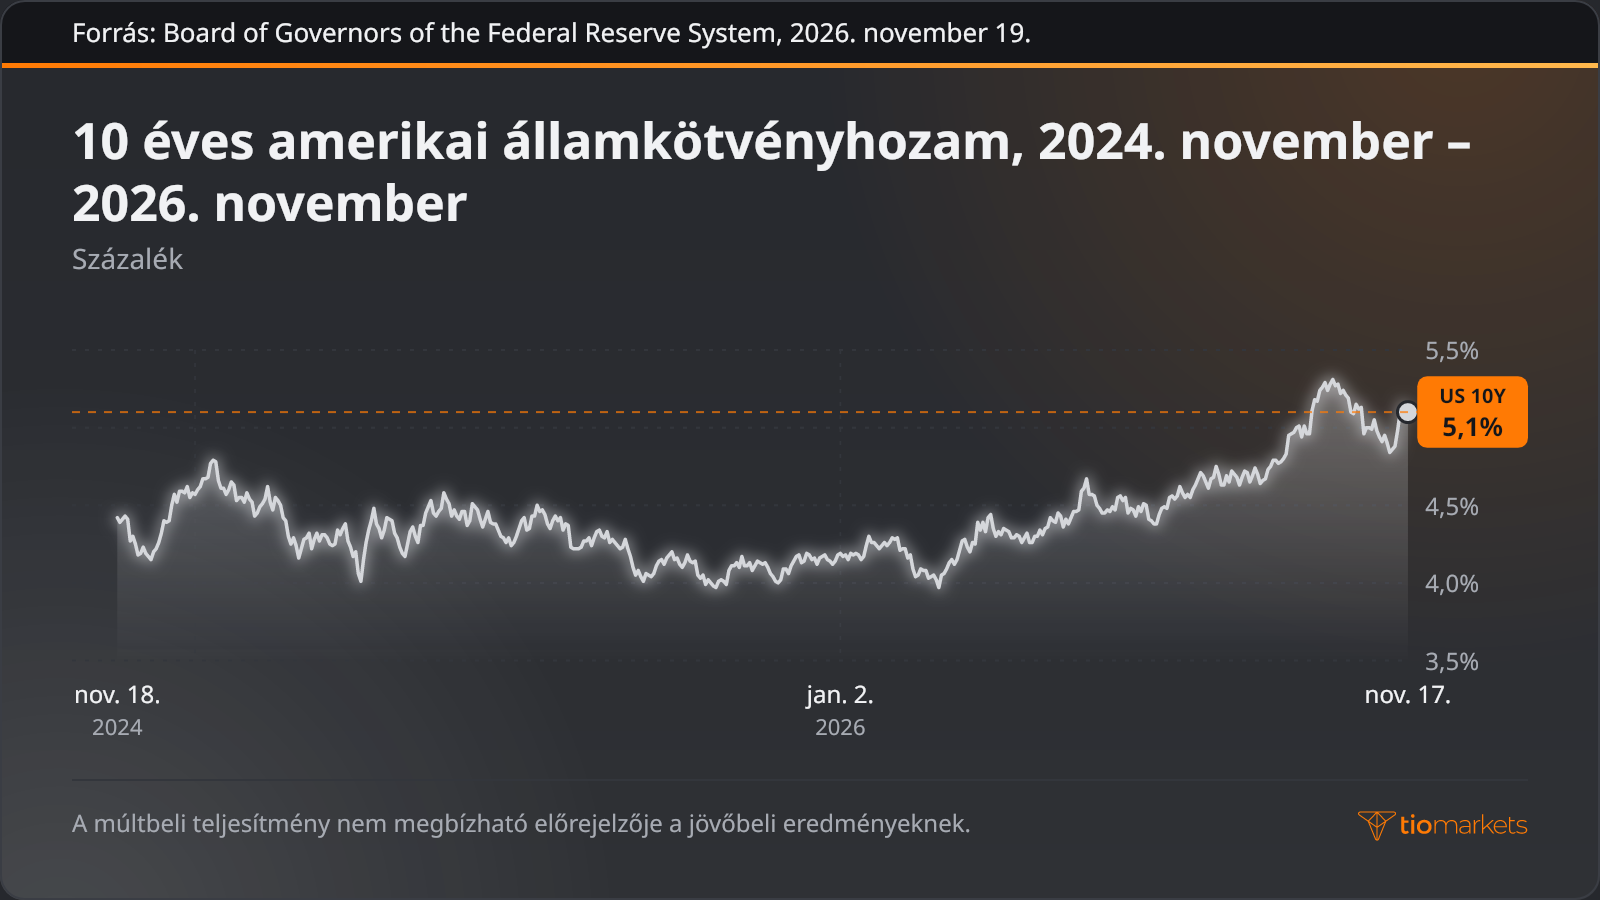
Azok a vállalatok, amelyek értéke távolabbi jövőbeli nyereségeken alapul, érzékenyebbek erre a diszkontrátára, és a technológiai súlyú index nagy része ilyen. A 10 éves amerikai államkötvényhozam 2026. november 17-én, a közzététel napján 5,1% volt, az effektív szövetségi alapkamat (federal funds rate) – a Fed irányadó kamatcélja által terelt egynapos kamat – pedig 2026 októberében 3,88%. A hozamot minden kereskedési szakaszban újraárazzák, és minden indexösszetevő értékelésére hat, míg az Nvidia eredményei negyedévente egyszer érkeznek.
A négy tényező abban különbözik, milyen gyakran jelentkezik, mennyire széles körben hat az indexen belül, és mikor jelenik meg a reakció az árakban:
| Tényező | Gyakoriság | Hatókör a Nasdaq 100-on belül | Mikor jelenik meg az árakban |
| Nvidia gyorsjelentés | Negyedévente, minden pénzügyi negyedéves eredménnyel | Egy összetevő súlya, plusz a kapcsolódó chip- és felhőrészvények | Az amerikai zárás után a zárás utáni kereskedésben; az azonnali indexben a következő nyitáskor |
| FOMC-döntés | Az év során ütemezett üléseken | Minden összetevő, az irányadó kamatokon és a diszkontrátákon keresztül | A bejelentéskor, az amerikai kereskedési szakasz alatt, majd a kamatvárakozásokon keresztül |
| Amerikai CPI | Havonta | Minden összetevő, a várt irányadó kamatokon és a hozamokon keresztül | Közzétételkor, az amerikai azonnali piac nyitása előtt, először az indexhatáridős ügyletekben |
| 10 éves államkötvényhozam | Folyamatos; hivatalos napi idősor | Minden összetevő, leginkább a hosszú durációjú növekedési értékeltségek | Folyamatosan, minden kereskedési napon |
Ha egymás mellé tesszük a tényezőket, kiderül, mekkora súlya van valójában a gyorsjelentésnek. A 8,1%-os EPS-meglepetés egyetlen nagy indexösszetevőre és szomszédaira hat, a diszkontráta változása viszont mindegyiket újraárazza, így egy ugyanarra a hétre eső CPI-adat vagy Fed-döntés bármelyik irányban erősebb lehet a gyorsjelentés hatásánál.
Mire érdemes figyelni az Nvidia gyorsjelentése után?
A közzétételt több ütemezett közlés követi, mindegyik saját információval:
- 10-Q űrlap (Form 10-Q): az amerikai Értékpapír- és Tőzsdefelügyelethez benyújtott negyedéves jelentés, amely a sajtóközlemény mögötti teljes pénzügyi kimutatásokat, kiegészítő megjegyzéseket és kockázati közzétételeket tartalmazza.
- A következő gyorsjelentés időpontja: a 2027-es pénzügyi év negyedik negyedéves és teljes éves eredményei, amelyek dátumát az Nvidia a befektetői kapcsolatok oldalán teszi közzé; ez a negyedév egy plusz hetet tartalmaz.
- Hyperscaler-beruházások: a nagy felhőszolgáltatók saját negyedéves közzétételei az adatközpontokra fordított kiadásaikról – ez a kereslet áll a Hyperscale részpiac mögött.
- Fed-döntések és amerikai inflációs adatok: az FOMC kamatdöntései és a CPI-közzétételek, amelyek az egész index diszkontráta-környezetét alakítják.
Összegzés
Az Nvidia harmadik negyedéve jól mutatja, miért csak az első sor egy eredményközlésben a várakozások felülmúlása. A bevétel egyetlen platformra koncentrálódó keresletet mért – a Data Center az összbevétel 92,9%-át adta –, a bruttó árrés az árazást vetette össze a költségekkel, a két EPS-adat pedig olyan korrekciók miatt tért el, amelyeket a vállalat maga választ meg, és amelyeket ebben a pénzügyi évben újradefiniált. A részvényeseknek visszajuttatott 28,1 milliárd dollár azt mérte, hogy a 43 777 millió dolláros szabad cash flow-ból mennyi hagyta el a vállalatot. A piaci reakciót az előrejelzéshez mérten kell értelmezni, amelynek középértéke 4,2%-kal haladta meg a konszenzust, a Nasdaq 100-ba pedig az Nvidia saját súlyán és a kapcsolódó chip- és felhőrészvényeken keresztül jut el, bár a beszámolók magára az index elmozdulására nem közölnek számot.
Mindegyik értelmezésnek megvannak a korlátai. A konszenzusadatok szolgáltatónként eltérnek, a zárás utáni árak alacsony forgalom mellett alakulnak, és eltérően számoltak be róluk, egy negyedév reakciója pedig a múlté, nem útmutató a következőhöz. Az előrejelzés a vállalat saját nyilatkozata, nem tényleges eredmény. Azoknál a kereskedőknél, akik a gyorsjelentés idejére is nyitva tartják tőkeáttételes CFD-pozíciójukat, a tőkeáttétel nemcsak a nyereségeket, hanem a veszteségeket is felnagyítja, a következő nyitáskor jelentkező árfolyamrés miatt a veszteségek a tervezett kiszálláson túl is gyorsan felhalmozódhatnak, és a teljes befizetett összeg elveszhet.
A cikkben szereplő szimbólumok



Kereskedjen bárhonnan a TIOmarkets kereskedési és befektetési mobilalkalmazással
Kereskedjen több mint 950 instrumentummal beépített TradingView-grafikonokkal és versenyképes spreadekkel, valós időben, közvetlenül a telefonjáról.
A kereskedés kockázattal jár
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.