


Mi a terminális kamat? Így ér véget a kamatemelési ciklus
BY TIOmarkets (Magyar)
|november 16, 2026A terminális kamat az a szint, ahol egy jegybank irányadó kamata a várakozások szerint egy kamatemelési ciklusban a csúcsára ér, mielőtt a bank kivár, majd később kamatot csökkent. A terminális kamat definíciójához azonban hozzátartozik egy fenntartás: egy megadott érték nem a csúcs előrejelzése. A piaci árazás különböző lehetséges kamatpályákat vegyít, és kockázati prémiumot is tartalmaz, a hivatalos projekció pedig olyan medián, amely a döntéshozók saját gazdasági előrejelzéseitől függ.
Ez a cikk azoknak a forex-kereskedőknek szól, akik követik a jegybanki döntéseket: bemutatja, hogyan becsülik a csúcsot a határidős ügyletek, a swapok, a Federal Reserve dot plotja és a Bank of England projekciói, és miért mozgatja e becslések változása az EUR/USD-t és a GBP/USD-t.
Mi a terminális kamat?
Szigorítási ciklusban a jegybank lépésenként emeli az irányadó kamatát, gyakran 25 bázisponttal (0.25 százalékponttal). A piaci szóhasználatban a terminális kamat jelentése e sorozat teteje: az a kamatcsúcs, ahol az emelések megállnak, és egy platószakasz kezdődik. A plató magassága és hossza együtt határozza meg a következő két évre várt átlagos kamatot, és a rövid lejáratú kötvények éppen ezt árazzák.
Egy feltételezett ciklusban négy 25 bázispontos emelés 3.00%-ról 4.00%-ra viszi az irányadó kamatot. Ha az új adatok nyomán a piac egy ötödik emelést is beáraz, a várt terminális kamatláb 4.25%-ra nő, és vele együtt emelkedik minden későbbi várt kamatszint is. Egy átárazott csúcs ezért jobban megmozgathatja a kétéves hozamokat, mint egy olyan döntés, amelyet a piac már előre beárazott.
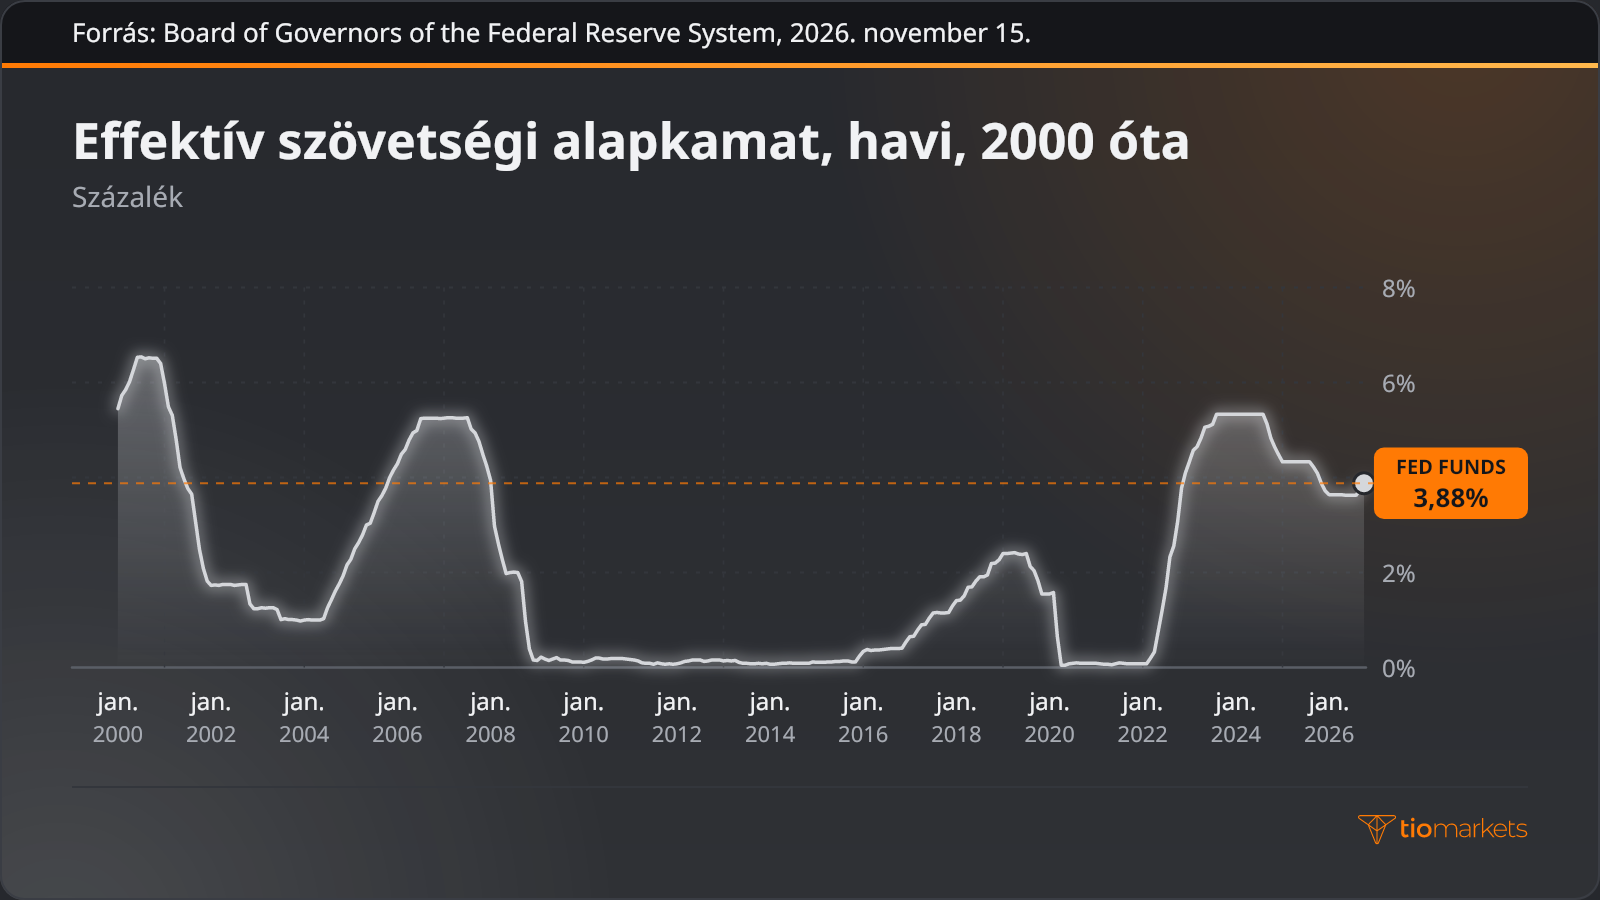
Az effektív szövetségi alapkamat (effective federal funds rate), vagyis az az egynapos kamat, amelyen az amerikai bankok egymásnak tartalékot kölcsönöznek, jól mutatja a lezárult ciklusok alakját: lépcsőzetes emelkedés, lapos szakasz a csúcson, majd csökkenés. Mindegyik plató csak becslés volt, amíg el nem érték.
Terminális kamat és semleges kamat
A semleges kamat (r-star, más írásmóddal r*) az az elméleti reálkamat, amely a maximális foglalkoztatás és a 2%-os infláció elérése után érvényesülne. Közvetlenül nem figyelhető meg. A piaci szereplők a Szövetségi Nyíltpiaci Bizottság (FOMC) kamatprojekcióinak hosszú távú mediánját gyakran ennek nominális megfelelőjeként értelmezik: ez 2026 szeptemberében 3.2% volt, júniusban pedig 3.1%.
A terminális kamat egyetlen ciklushoz tartozik, és szigorító ciklusban szándékosan a semleges szint fölött van, hogy a monetáris politika visszafogja a keresletet. A 2026. szeptemberi projekciókban a 2026 végére vonatkozó medián 4.1% volt, 0.9 százalékponttal a hosszú távú medián fölött. A kettőt azért keverik össze, mert mindkettőről azt mondják, hogy ott állapodik meg a kamat, pedig az egyik átmeneti csúcs, a másik pedig az a szint, ahová a monetáris politika a fékezés végeztével visszatér.
Így árazza a piac a kamatemelési ciklus csúcsát
Négy forrás becsüli az irányadó kamat csúcsát. A kamat-határidős ügyletek és az egynapos indexált kamatswapok (overnight index swap, OIS), amelyekben fix kamatot cserélnek a ténylegesen realizált egynapos kamatra, piaci implikált terminális kamatot adnak; az Egyesült Államokban a 30 napos fed funds és a SOFR határidős ügyletek mutatják, milyen terminális fed funds kamatot áraznak a kereskedők. A jegybanki projekciók medián kamatpályát adnak. A Taylor-szabály, amely képlettel köti az irányadó kamatot az inflációs és kibocsátási résekhez, feltételezett semleges kamatot igényel. A közgazdász-felmérések időszakonként konszenzust adnak. Mindegyik más-más adatokra épül, ezért a terminális kamat piaci árazása és a hivatalos projekciók gyakran eltérnek:
| Amit a grafikon vagy a piac mutat | A kereskedők által alkalmazott megközelítés | Fő kockázat |
| A határidős vagy OIS-kontraktussor emelkedik, majd egy csúcson ellaposodik | Piaci implikált csúcs a kontraktussor legmagasabb pontjáról leolvasva | A lejárati prémium és a valószínűségi súlyozás torzítja a szintet |
| A dot plot mediánja a piaci árazás fölött van | A hivatalos projekció a bizottság feltételes medián kamatpályájaként értelmezve | A projekciók előrejelzéseken alapulnak, és nem kötelezettségvállalások |
| Az infláció a cél fölött van, miközben a növekedés kitart | Taylor-szabály szerinti becslés az inflációs és kibocsátási résekből | Nem megfigyelhető semleges kamaton és választott súlyokon alapul |
| A közgazdászok felmérése egy szint köré tömörül | Konszenzusbecslés a piaci árazással összevetve | Időszakonként gyűjtik, így új adatok után elavult lehet |
Hogyan számítható ki a terminális kamat a határidős árakból?
A fed funds határidős ügyletekkel 1988 óta kereskednek a Chicago Mercantile Exchange-en, az International Monetary Market (IMM) konvenció szerint: az ár 100 mínusz a napi effektív szövetségi alapkamat számtani átlaga a kontraktus hónapjában. A várt kamat emelkedésével az ár csökken, akárcsak egy kötvény árfolyama; a 95.6725-ös ár 4.3275%-os átlagkamatnak felel meg.
Az implikált terminális kamat kiszámításához egy korrekcióra van szükség. A hónap közepén hozott döntés a havi átlagnak csak egy részét mozdítja el, ezért a változást a bejelentés után hátralévő napok arányának reciprokával kell felszorozni. Egy feltételezett, 30 napos hónapban, ha a döntés a 15. napon születik, az adott havi implikált kamat 12.5 bázispontos emelkedése azt jelenti, hogy a piac egy 25 bázispontos emelést áraz.
Az implikált csúcs leolvasása egy kontraktussorból öt lépésből áll:
- Válassza ki azokat az egymást követő havi kontraktusokat, amelyek lefedik a jegybank ütemezett üléseit.
- Mindegyik árat váltsa át implikált kamatra úgy, hogy kivonja 100-ból.
- Az ülések hónapjaira alkalmazza az átlagolási korrekciót, az egyes üléseket követő első teljes hónapot pedig tekintse tiszta, ülés utáni értéknek.
- Keresse meg a kontraktussor legmagasabb implikált kamatát: ez a szint a piaci implikált csúcs.
- Vonja le belőle az aktuális effektív kamatot, így bázispontban kapja meg a beárazott szigorítás mértékét.
Az eredmény ár, nem előrejelzés, hiszen forgatókönyveket átlagol, és lejárati prémiumot is tartalmaz. Egy feltételezett kontraktussor 4.10%-os effektív kamat mellett szemlélteti a számítást:
| Kontraktushónap (feltételezett) | Ár | Implikált kamat (%) | A jelenlegi 4.10% fölött (bp) |
| 1. hónap | 95.90 | 4.10 | 0 |
| 2. hónap | 95.78 | 4.22 | 12 |
| 3. hónap | 95.67 | 4.33 | 23 |
| 4. hónap | 95.65 | 4.35 | 25 |
| 5. hónap | 95.70 | 4.30 | 20 |
A kontraktussor a 4. hónapban, 4.35%-on tetőzik, 25 bázisponttal a jelenlegi kamat fölött, ami egy teljes emelésnek felel meg. Az 5. hónap alacsonyabb kamata azt mutatja, hogy a piac a plató utáni kamatcsökkentésnek is tulajdonít némi valószínűséget.
A Fed dot plotjának terminális kamata és a BoE projekciói
A Federal Reserve 1979 óta közöl egyéni projekciókat a Kongresszusnak félévente benyújtott Monetary Policy Reportban (monetáris politikai jelentés), ahogyan azt az 1978. októberi Humphrey–Hawkins-törvény előírja, 2007-ben pedig bevezette a Summary of Economic Projectionst (SEP, gazdasági előrejelzések összefoglalója). 2012 januárjától a résztvevők azt a szövetségi alapkamat-pályát is benyújtják, amelyet megfelelőnek tartanak. Az így születő, az átláthatóság növelését szolgáló dot plot minden márciusban, júniusban, szeptemberben és decemberben jelenik meg.
Az implikált csúcs leolvasása a dot plotból négy lépésből áll:
- Keresse meg az egyes évvégekhez tartozó pontokat; mindegyik egy-egy résztvevő által megfelelőnek tartott célsáv középpontja.
- Határozza meg a mediánt: 18 résztvevő esetén ez a növekvő sorrendbe rendezett kilencedik és tizedik pont átlaga.
- A legmagasabb évvégi mediánt tekintse a bizottság implikált csúcsának, a szórást pedig a központi tendencia és a teljes tartomány alapján ellenőrizze.
- Vesse össze a mediánt ugyanarra az évvégére vonatkozó piaci árazással.
Ezek a kamatprojekciók nem a legvalószínűbb negyedéves kimenetek előrejelzései. 2026 szeptemberében a 18 résztvevőből 12 a 4.125%-os szintre tette 2026-os pontját, 4 a 4.375%-osra, 2 pedig a 3.875%-osra, így a medián 4.125% lett, amelyet 4.1-ként tettek közzé. A 2027-es medián szintén 4.1 volt, bár 3.1–4.4-es tartománya szélesebb volt a 2026-os 3.9–4.4-nél. A júniusi mediánok 2026-ra 3.8, 2027-re 3.6 voltak, vagyis a 2026. szeptemberi Fed-ülésre az implikált csúcs 0.3 százalékponttal emelkedett, a plató pedig 2027 végéig nyúlt.
A Bank of England 2023. novemberi Monetary Policy Reportja másként működött: a Monetáris Politikai Bizottság projekcióit a Bank Rate egy olyan piaci implikált pályájára alapozta, amely 2024 harmadik negyedévéig 5¼% körül maradt, majd 2026 végéig fokozatosan 4¼%-ra csökkent. Abban a jelentésben a BoE terminális kamatának piaci árazása az előrejelzés bemenete volt, a bizottság álláspontja pedig abban mutatkozott meg, hogyan reagáltak projekciói és előretekintő iránymutatása (forward guidance). A határidős árak minden pályát a valószínűségével súlyoznak és kockázati prémiumot adnak hozzá, a dot plot mediánja viszont feltételes ítéleteket összesít, így a kettőnek nem kell egybeesnie.
Így hat a terminális kamat a devizákra és a kötvényhozamokra
A terminális kamat és a kötvényhozamok közötti kapcsolat a hozamgörbe rövid végén keresztül érvényesül. A 2 éves amerikai államkötvény (Treasury) hozama a két évre várt átlagos irányadó kamatot tükrözi, kiegészítve a lejárati prémiummal, vagyis azzal a többletkompenzációval, amely a kamatkockázat hosszabb ideig tartásáért jár, így egy magasabb vagy tartósabb csúcs felfelé húzza. Ha a piac magas csúcsot és utána kamatcsökkentéseket áraz, a 2 éves hozam a 10 éves fölé kerülhet: ez a hozamgörbe-inverzió.
A devizapiacok az ilyen hozamokat országok között vetik össze. A kamatkülönbözet, vagyis két gazdaság rövid lejáratú hozamai közötti különbség, befolyásolja a két deviza közötti tőkeáramlást, ezért az EUR/USD és a GBP/USD a Fedhez fűzött várakozásokat az EKB-ra, illetve a BoE-ra vonatkozókkal veti össze. A BoE 2026. novemberi döntésén a Monetáris Politikai Bizottság 8–1 arányban szavazta meg a Bank Rate 0.25 százalékpontos emelését 4%-ra. Az EKB betéti rendelkezésre állásának kamata, amelyen keresztül a Kormányzótanács 2024 márciusi döntése szerint továbbra is a monetáris politikát irányítja, 2026. szeptember 16. óta 2.50%, a 2026. szeptemberi EKB-döntés nyomán.
Ezen a csatornán keresztül nem egyik vagy másik csúcs szintje, hanem a különbözet változása mozgatja az EUR/USD-t vagy a GBP/USD-t. Ha mindkét implikált csúcs 25 bázisponttal emelkedik, a különbség változatlan marad. Egy feltételezett esetben, amikor csak a Fed implikált csúcsa nő 25 bázisponttal, és ugyanennyivel emeli az amerikai 2 éves hozamokat, miközben a brit hozamok nem mozdulnak, a különbözet 25 bázisponttal tágul a dollár javára: minden más tényező változatlansága mellett ez lefelé irányuló nyomást jelent a GBP/USD-re, amelyet azonban a növekedési adatok, a kockázati hangulat vagy a pozicionáltság felülírhat. Hogy hogyan hat a CPI a devizákra, az részben attól függ, mit tesz egy meglepetés a várt csúccsal.
Gyakori hibák az irányadó kamat csúcsának értelmezésekor
Négy hiba ismétlődik, amikor a kereskedők a várt csúcsot értelmezik, és mindegyik abból fakad, hogy egy becslést végleges számként kezelnek:
- A piaci árazás előrejelzésként való értelmezése. Ha feltételezetten egyenlő esély van 4.00%-os és 4.50%-os csúcsra, a határidős piac nagyjából 4.25%-ot áraz, olyan szintet, amelyre egyik forgatókönyv sem számít.
- A lejárati prémium figyelmen kívül hagyása. A hosszabb lejáratú kontraktusok a bizonytalanságért járó kompenzációt is tartalmaznak, így a kontraktussor távoli vége a várt pálya fölött lehet.
- A dot plot ígéretként való kezelése. Minden pont elmozdul, ha szerzőjének projekciói változnak, ahogy a mediánok is változtak 2026 júniusa és szeptembere között.
- Annak figyelmen kívül hagyása, mennyi ideig marad a kamat a csúcson. Két azonos csúcsú ciklus eltérő átlagkamatot, így eltérő hozamokat is jelent, ha az egyik plató tovább tart.
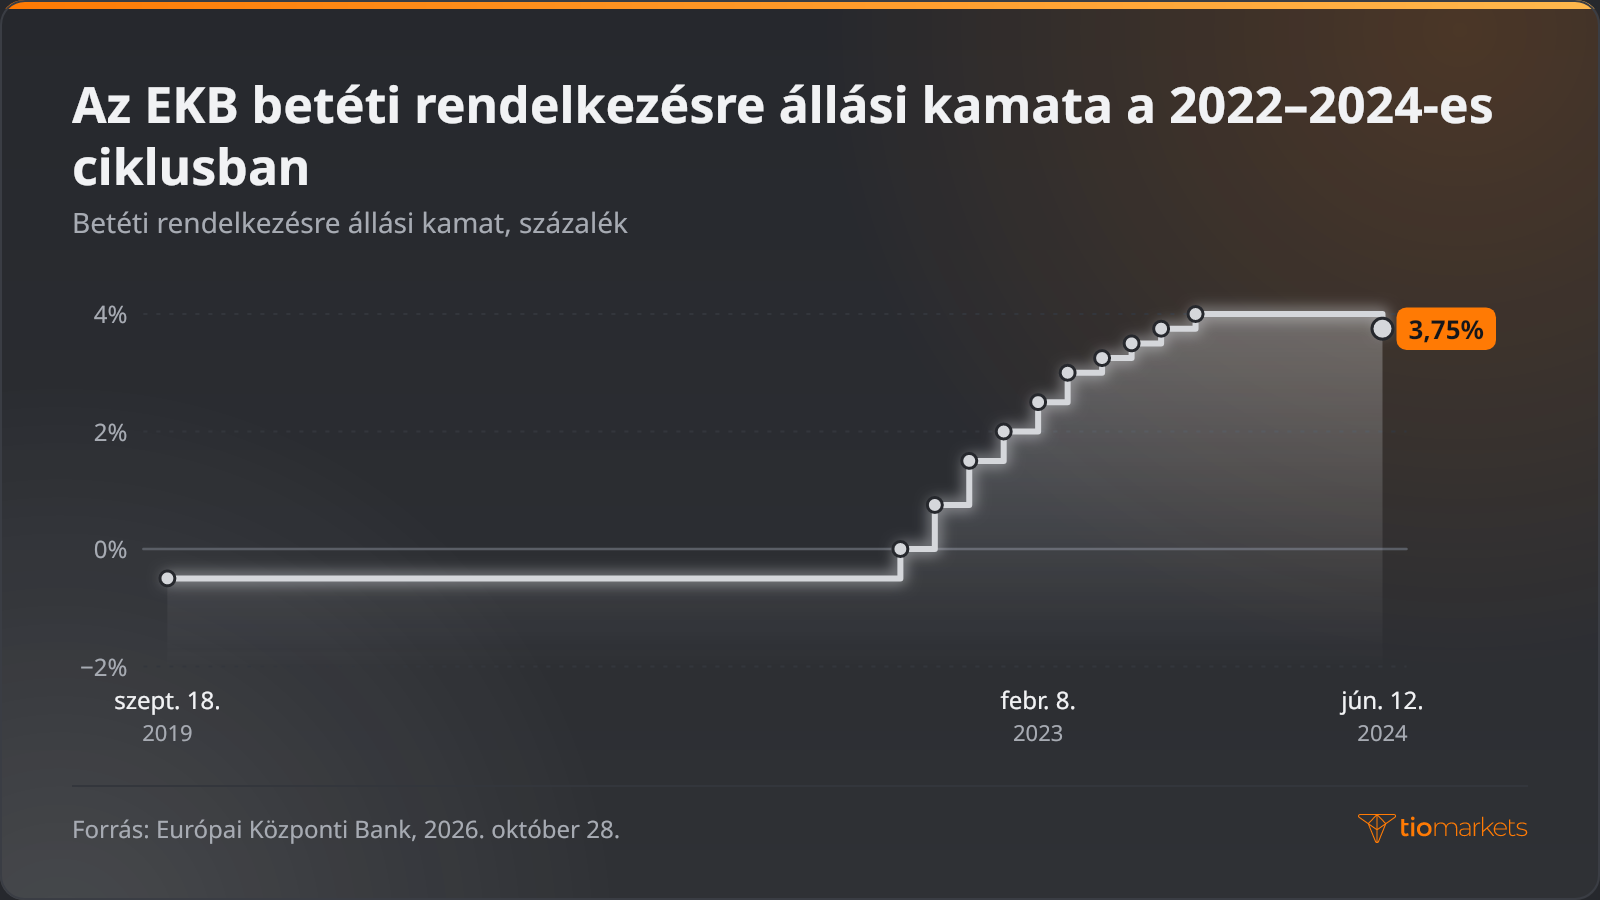
Az EKB legutóbbi teljes ciklusa megmutatja, miért számít az időtartam. A betéti rendelkezésre állás kamata 2022. július 27-én −0.50%-ról 0.00%-ra emelkedett, tíz emelés után 2023. szeptember 20-án elérte a 4.00%-ot, és ott is maradt egészen a 2024. június 12-i, 3.75%-ra történő csökkentésig. Ez a csaknem kilenc hónapos plató a csúcs szintjétől független, külön változó volt.
Az átárazási események, például egy kamatdöntés, egy SEP-közzététel vagy egy inflációs meglepetés, hirtelen megmozgathatják a devizapárokat, és ilyenkor a megbízások a kértnél rosszabb áron teljesülhetnek; ezt nevezik slippage-nek (csúszásnak). Azok a kereskedők, akik különbözeti ügyletekkel (CFD-kkel) – amelyek az eszköz birtoklása nélkül követik az ármozgásokat – spekulálnak az EUR/USD-re vagy a GBP/USD-re, tőkeáttételt használnak: egy fedezeti (margin) letét jóval nagyobb pozíciót nyit. A tőkeáttétel pontosan ugyanúgy felnagyítja a veszteségeket, ahogy a nyereségeket, a várt csúcs hirtelen átárazása gyorsan veszteséget okozhat, és a kereskedő a teljes befizetett összegét elveszítheti.
Összegzés
Egy devizakereskedő számára a várt csúcsot hasznosabb ismert torzításokkal terhelt, mozgó becslésként kezelni, mint végcélként. A határidős ügyletek és a swapok forgatókönyveket vegyítenek és prémiumot adnak hozzá; a dot plot és a BoE projekciói feltételes állítások, amelyeket minden közzétételkor felülvizsgálnak. Az információ a módosításokban rejlik, mindenekelőtt abban, hogyan alakul az egyik jegybank várt csúcsa a másikéhoz képest, mert ezek tolják el az EUR/USD és a GBP/USD mögött álló 2 éves hozamkülönbözetet.
A megközelítésnek megvannak a korlátai: az implikált csúcs semmi biztosat nem árul el arról, mikor kezdődnek a kamatcsökkentések, a kamatkülönbözet csak egy a devizaárfolyamot befolyásoló számos tényező közül, és a becslések egyetlen adatközlés után is hirtelen elmozdulhatnak. Azoknál a kereskedőknél, akik tőkeáttételes termékekkel reagálnak ezekre a mozgásokra, a tőkeáttétel ugyanúgy felnagyítja a veszteségeket, ahogy a nyereségeket, az árazás elmozdulásakor a veszteségek gyorsan halmozódhatnak, és a teljes befizetett összeg elveszhet.
EUR/USD és GBP/USD kereskedés a TIOmarkets-szel
Vegyen fel pozíciót a globális piacokon CFD-kkel. Élvezze a szűk spreadeket, a gyors végrehajtást és a gyors, rugalmas befizetési lehetőségeket.
A kereskedés kockázattal jár
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.





