


股息与利率:两者的关键区别
BY TIOmarkets (简体中文)
|11 13, 2026股息是公司董事会从利润中酌情向股东派发的款项,而利息是借款人依合同欠付贷款人或存款人的款项。因此,比较股息与利率,实际上是把一笔可能变动甚至停发的派息,与一项事先确定的义务放在一起衡量,尽管两者都以年化百分比报价。
本文将说明这两种支付在法律上的区别、股息率的计算方法及其为何随股价波动,并结合注明日期的美国数据,解释政策利率和债券收益率的变化如何传导至派息股。本文面向会将股票的股息率与储蓄利率、债券收益率或政策利率进行比较的交易者和投资者。
股息与利率:为何这一比较很重要
两个数字都表示一年收入占所投入资金的比例。从账面上看,一个假设的年利率4%的储蓄账户,与一只假设股价为$50、每年派息$2.00(即股息率4%)的股票,每一美元带来的收入相同。
但两者的相似之处仅止于这个百分比,因为它们背后是不同的权利。储蓄利率是银行对一笔名义价值不变的存款支付利息的承诺。股息率则是董事会可以上调、削减或暂停的派息,除以每个交易时段都在变化的股价。因此,若对股息率与利率的比较只停留在表面数字,就会忽略两项风险:股价下跌和股息削减。这一比较本身也是利率变化传导至派息股价格的途径之一。
股息与利息有什么区别?
股息与利息的区别首先在法律层面,其次才是财务层面。债券发行人必须按时支付利息和本金;公司则没有类似的派息义务。债券利息由票面利率决定,即发行时确定、以面值百分比表示的年利息,一旦未能支付即构成违约。
相比之下,股息只有在董事会宣布后才存在。一家在NYSE上市的农产品公司董事会批准每股$0.30的季度现金股息时,其业绩公告指出,无法保证未来会继续宣派股息,因为每次派息都需要董事会在审视财务表现和现金需求后批准。
支付的法律性质也决定了公司倒闭时谁先获偿。在破产程序中,债权人(包括债券持有人、供应商和员工)的受偿顺序先于普通股股东,后者排在最后。因此,债券持有人拥有对固定支付的优先求偿权,而股东拥有的则是对可变支付的剩余求偿权。
如何计算股息率
股息率等于每股年度股息除以当前股价,以百分比表示。以一只假设的股票为例,计算分为五步:
- 确定每股年度股息。按过往(trailing)口径计算,即过去12个月派发的总额,例如四次每次$0.50的季度派息,合计$2.00。
- 取当前股价,本例中为$50。
- 用年度股息除以股价:$2.00 ÷ $50 = 0.04。
- 乘以100换算为百分比,得出股息率为4%。
- 股价变动时重新计算。若股价下跌20%至$40,而股息仍为$2.00,股息率将升至5%。
最后一步中更高的股息率来自更低的股价,而不是更多的派息;以$50买入的持有者已损失了20%的本金。该计算还假设股息会按当前水平持续派发,而没有任何董事会会事先作出这样的承诺。
公布的股息率有两种口径。过往股息率(trailing yield)采用过去12个月已派发的股息,标普500因子指标即以此口径定义股息。指示股息率(indicated yield),又称预期股息率(forward yield),将最新宣派的股息年化,因此$0.30的季度股息对应每年$1.20。派息率,即股息除以盈利,则补充了这两种股息率都无法反映的信息:派息占用了多少利润。
股息收入与利息收入:逐项对比
按同一组要点比较,股息收入与利息收入几乎在每个环节都不同,从谁决定支付,到发行人倒闭时谁先获偿。
| 要点 | 股息(股票) | 利息(债券和存款) |
| 谁决定支付 | 公司董事会,逐次宣派 | 合同:债券的票面利率或存款的约定利率 |
| 合同义务 | 无:公司没有派息义务 | 有:发行人必须按时支付利息和本金 |
| 本金会怎样 | 股价每个交易时段都在变动,可能跌破买入价 | 债券价格在到期前会波动;除非发行人违约,到期时偿还面值 |
| 破产时的求偿顺序 | 排在最后,位于所有债权人之后 | 对资产的求偿顺序上,债券持有人优先于股东 |
| 支付如何变化 | 每次宣派时都可能上调、削减或暂停 | 固定利率债券固定不变;浮动利率存款由银行设定 |
| 什么因素推动收益率变化 | 股息和股价 | 票面利息,以及(对可交易债券而言)其市场价格 |
为什么利率上升时股息股会下跌?
股息与利率之间的联系通过两个渠道传导。第一个是对收益的竞争。央行政策利率上调(这是央行的作用中所述的主要工具)会推高储蓄利率和新发行债券的收益率。股息率低于这些替代选择的股票,在当前价格下吸引的买家会减少,股价可能下跌,直到股息率重新足以补偿额外承担的风险。
第二个渠道是估值。股息贴现模型于1938年提出,将股票价值视为其未来现金流折现至今的总和。折现率即公司的股权成本:无风险利率加上股权风险溢价,即投资者持有股票所要求的额外回报。当无风险利率上升时,同样的股息流在今天的价值就会降低。这就是利率影响股息股的估值层面。
这两个渠道共同解释了为什么利率上升时股息股可能下跌,而且对派息稳定且较高、增长温和的股票压力可能最大,例如公用事业板块股票和房地产投资信托基金(REITs)。这类股票常被称为“债券替代品”,因为投资者看重的主要是它们的收益。
2022–2023年的美国紧缩周期显示了变化的幅度。美联储联邦公开市场委员会(FOMC)从2022年3月到2023年5月的每次会议上都上调了联邦基金利率目标区间。首次加息25个基点,1个基点即百分之一个百分点。随后在2022年6月、7月、9月和11月各加息75个基点,2022年11月2日目标区间升至3-3/4至4%。2023年6月,委员会将其维持在5至5-1/4%。有效联邦基金利率,即银行之间隔夜资金拆借的利率,反映了这一周期的走势。
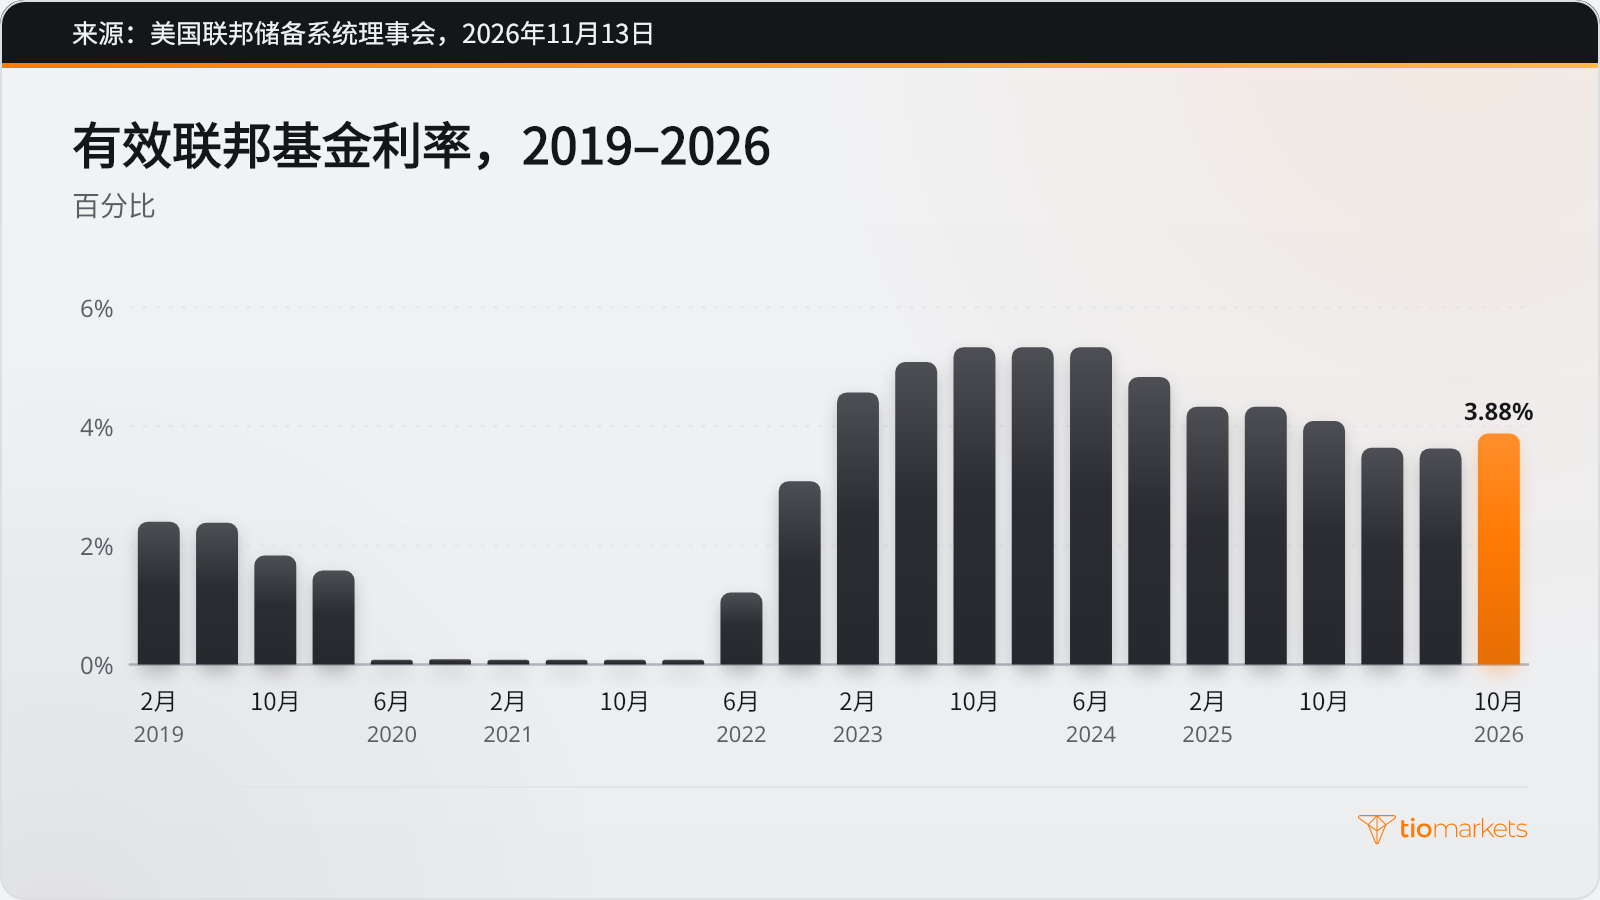
派息本身并未减少。美国普通股的净指示股息增加额(增加额减去减少额)在2022年为682亿美元,2023年为365亿美元。在派息与政策利率同步上升的情况下,派息股的任何调整都体现在股价和股息率上,而不是股息上。过往的股息增长并不能可靠预示未来的派息。
股息率与债券收益率:两者之差衡量什么
股息率与债券收益率的比较,是同一比较在指数层面的形式。标普500股息率通常与10年期美国国债收益率对比;后者是根据每日国债收益率曲线插值得出的固定期限收益率,因此即使没有恰好剩余10年到期的债券,也存在10年期收益率。
10年期美国国债收益率在2026年9月平均为4.99%,2026年11月10日为4.98%。2025年第四季度,美国大盘股股息率为1.16%,仅计派息股则为1.39%;在派息股中,中盘股股息率为2.24%,小盘股为2.88%。债券和股息数据相隔将近一年,因此只能显示差距的量级,而不是某一日期的具体数值。
指数股息率与政府债券收益率之间的利差常被视为衡量股权风险溢价的粗略指标,但这一指标并不完整。债券的票面利息是固定的,而股息可能增长也可能减少,指数价格可能上涨也可能下跌。
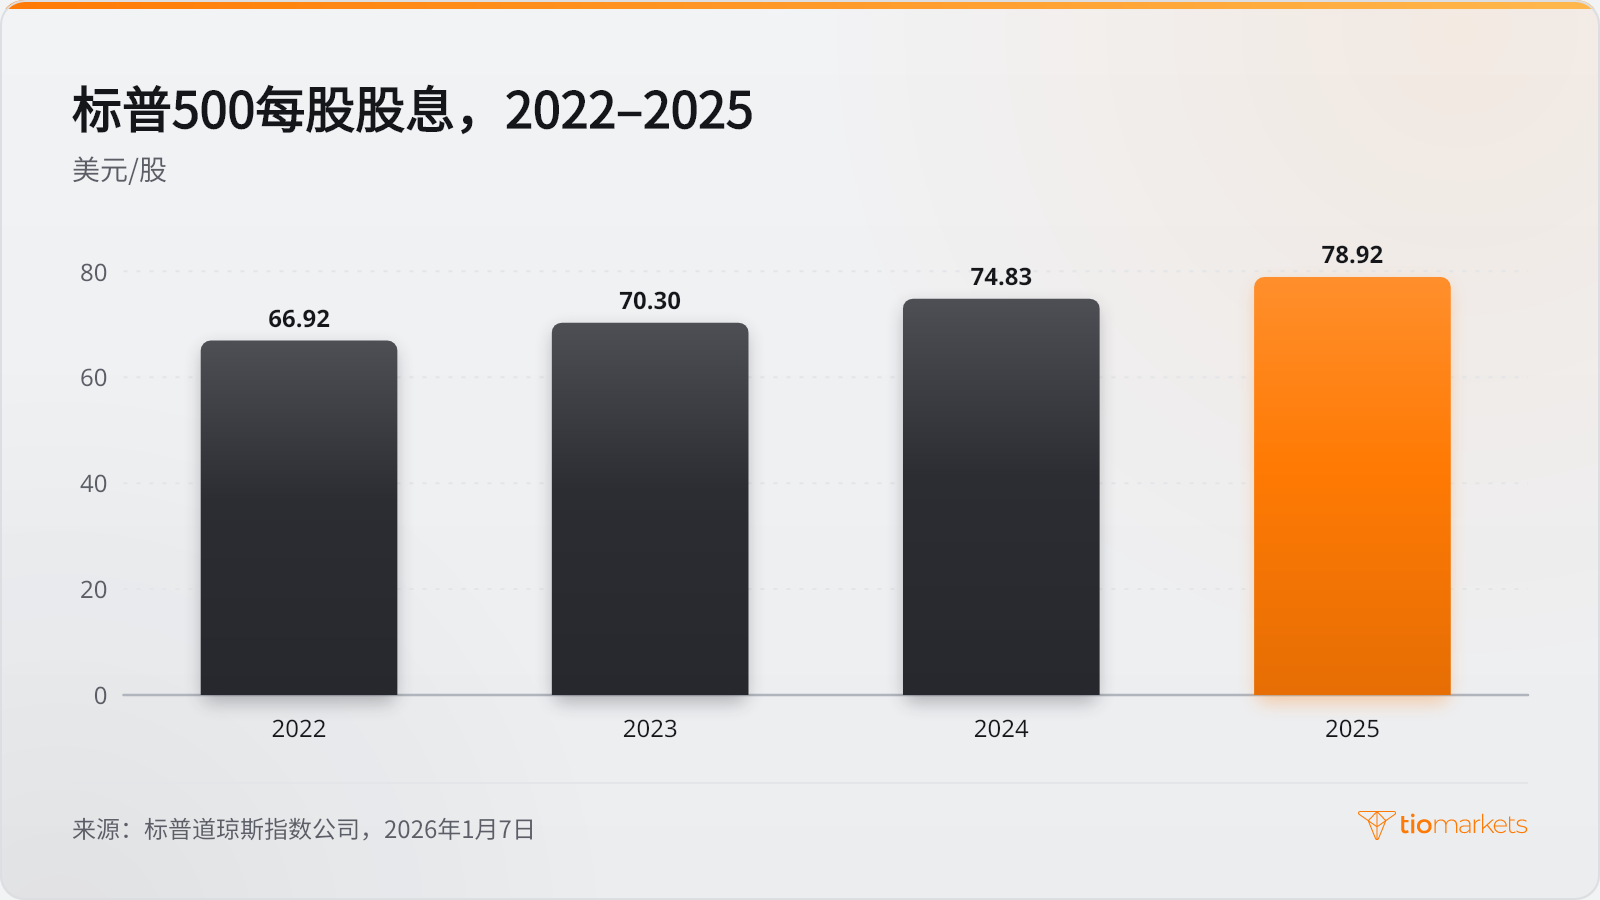
股息增长是更大的遗漏。标普500每股股息在2022年为$66.92,2023年为$70.30,2024年为$74.83,2025年则达到创纪录的$78.92,增长5.5%,为连续第16年上升。固定的票面利息无法这样增长,不过过往股息增长并不能可靠预示未来的股息或回报。
相对于利率而言,并不存在一个统一的“好”股息率。股息率只有结合该股票的派息率、派息记录以及同一日期的储蓄利率和债券收益率来解读才有意义,而且它描述的是当前的比率,而不是未来的派息。
比较股息与利息时的常见错误
常见的错误都源于同一个问题:把股息率当作带有利率条款的数字来看待。
- 把股息视为有保障的收入。公司可以在下一次宣派时减少或停止派息。2020年,美国净指示股息变动为-408亿美元,43只标普500成分股暂停派息;2025年有176只股票削减股息,2024年为132只。
- 追逐因股价下跌而推高的股息率。因股价下跌而上升的股息率,反映的是已经发生的资本损失;若派息率较高,还可能是股息削减的前兆。
- 比较不同口径的数据。过往股息率、指示股息率和债券收益率的计量方式各不相同;包含不派息公司的指数股息率,会低于仅计算派息公司的股息率。
- 忽视税收和时间因素。股息和利息的税务处理往往不同,因此表面利率相同,税后净收入也可能不同。时间同样重要:买方必须在除息日之前持有股票;除息日是新买方不再有权获得已宣派股息的第一天。
这些因素对长期持有的影响大于短期持有,这一对比在投资与交易的区别一文中有进一步探讨。持股仅几天的交易者,主要面临的是股价风险。
结论
股息与利率的比较,是两种形式相同但性质不同的权利之间的比较。利息依合同应付,且受偿顺序先于股东;股息率则是董事会酌情决定的派息,除以每个交易时段都在变动的股价。把两个百分比并列,会掩盖这一区别;而这一比较也是政策利率和债券收益率上升可能传导至派息股价格的途径之一,无论派息本身是否变化。
这一比较存在局限。股息率只是某一时刻的比率:它无法说明下一次股息是否会宣派,也无法说明派息时股票价值几何。派息股的持有者可能损失部分甚至全部投资本金,利率大幅上升可能迅速压低这些股票的价格,而股息削减则可能使股息率看似提供的收入化为乌有。
常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。





