


主要、次要与奇异货币对详解
BY TIOmarkets (简体中文)
|11 12, 2026主要、次要与奇异货币对,是外汇(forex)市场依据交易活跃程度对货币对划分的三个层级。主要货币对由美元与另一种主流货币组成,次要货币对由两种不含美元的主流货币组成,奇异货币对则由一种主流货币与一种新兴市场货币或交易较少的货币组成。将货币对划分为主要、次要与奇异货币对,属于市场惯例而非官方分类,各类标签仅是流动性与成本的近似指标。
本文面向希望检验某一货币对的实际交易条件是否与其标签相符的零售交易者,阐述货币对归入各类别的依据、全球成交量数据如何支撑这一排名,以及标签对点差、隔夜利息和跳空风险的含义。
什么是主要、次要与奇异货币对?
每个货币对均由基础货币和报价货币构成,其价格表示买入一单位基础货币所需的报价货币数量。主要货币对EUR/USD以美元为欧元定价;次要货币对EUR/GBP以英镑为欧元定价;奇异货币对USD/ZAR则以南非兰特为美元定价。
分类描述的是货币对所处的市场,而非两种货币本身的优劣。它反映的是流动性,即交易能否在报价附近顺利成交。流动性进而决定买卖价差,即卖出价与买入价之间的差距,因此在查看任何报价之前,分类即可提供对成本的初步估计。
主要货币对由谁界定?
上述标签以成交量为依据,而成交量由国际清算银行(BIS)自1986年起每三年开展一次的BIS三年期央行调查(Triennial Central Bank Survey)进行衡量。2025年调查覆盖当年4月,最终结果于2026年6月发布。52个司法管辖区的央行及其他主管机构,从1,100多家银行及其他交易商处收集了调查数据。
交易商报告24种货币的交易,2025年调查衡量了47个货币对的成交量。数据采用“双重净额”(net-net)口径,即经过调整以避免报告交易商之间的交易被重复计算,并以4月的日均值列示。场外(OTC)外汇交易——即由交易对手方之间直接进行、而非在交易所内完成的交易——日均成交额达9.6万亿美元,较2022年的7.5万亿美元增长28%。
美元决定了主要货币对的构成:2025年4月,89.2%的交易有美元参与,欧元为28.9%,日元为16.8%,英镑为10.2%(每笔交易涉及两种货币,因此各项占比合计为200%)。成交量最大的十个货币对均涉及美元——美元是其他货币之间进行兑换时普遍采用的媒介货币。
按货币对划分,EUR/USD以21.2%的成交占比、即每日2.033万亿美元位居首位,USD/JPY以14.3%、GBP/USD以7.6%位列其后。USD/CAD占5.3%,AUD/USD和USD/CHF各占4.9%。加元和澳元属于商品货币,其币值往往随本国原材料出口而变动,二者兑美元的货币对排名与瑞郎货币对相当接近。因此,各方在何处划定主要货币对与其他货币对的界线,是在一个连续排名上作出的取舍,而非对某项规则的套用。
什么是次要货币对?
次要货币对又称交叉货币对(交叉盘),由两种不含美元的主流货币组成,例如EUR/GBP、EUR/JPY和GBP/JPY。主要货币对与次要货币对的区别,归根结底在于美元是否为其中一方。各个次要货币对的经济驱动因素各不相同,但价格形成机制一致。
由于大部分交易均经由美元进行,交叉汇率由其对应的两个美元货币对(两条“美元腿”)推算得出,这便是交叉汇率的计算方法。若美元在两条腿中均为报价货币,则以一个汇率除以另一个汇率:EUR/GBP = EUR/USD ÷ GBP/USD,以示例汇率1.1000和1.2500计算,结果为0.8800。若美元在其中一条腿中为基础货币,则将两个汇率相乘:EUR/JPY = EUR/USD × USD/JPY。
因此,为交叉货币对报价的交易商须同时承担两条腿的点差,而该交叉货币对本身的直接成交量却十分有限:2025年4月,AUD/JPY占全球成交量的0.4%,GBP/JPY占0.3%,而USD/JPY为14.3%。因此,次要货币对的点差往往宽于构成它们的主要货币对。
何种货币对属于奇异货币对?
当货币对由一种主要货币和一种新兴市场货币组成时,即为奇异货币对;新兴市场货币是指金融市场规模较小、开放程度较低的发展中经济体的货币。奇异货币对的例子包括USD/ZAR、USD/TRY、USD/MXN和EUR/TRY。南非兰特、土耳其里拉和墨西哥比索均属于交易商向BIS报告的24种货币,因此其成交量与主要货币一并纳入统计。
流动性解释了奇异货币对点差更宽的原因。提供报价的交易商较少,交易商承接头寸后可能需要更长时间才能完成对冲,因此相应的风险成本被计入买卖价差。当本地出现突发消息时,更高的波动性(即价格变动的幅度和速度)会导致点差进一步扩大。
隔夜利息(swap)取决于利差,即两种货币之间的利率差距。隔夜利息率是对持有至每日展期(rollover)之后的头寸收取或支付的隔夜融资费用,属于扣费还是入账,取决于利差和头寸方向。若某种新兴市场货币的利率远高于美元,则做多USD/TRY或USD/ZAR(即卖出该货币)的头寸每晚均须支付高额费用。
资本管制会限制货币跨境流动的自由度,而本地假期则会在其他金融中心照常开市期间导致交易清淡。两者均会提高市场跳空的可能性——跳空是指价格出现跳跃、其间没有任何成交,通常发生在周末或意外的政策决定之后。停止单(stop order)若遭遇跳空,将以下一个可用价格成交,两者之间的差额即为滑点。
主要、次要与奇异货币对比较
这三类货币对的差异源于一个根本变量——成交量,各项实际差异均由此产生。交易活跃度亦随交易时段而变化:主要货币对在伦敦和纽约时段交投最为活跃,交叉货币对在两种货币的本土金融中心同时开市时流动性最为充裕,奇异货币对则在其本土时段最为活跃。以上仅为典型情况,并非同类别中每个货币对的固定属性。
| 类别 | 典型例子 | 流动性 | 点差与隔夜利息 | 主要风险 |
| 主要货币对 | EUR/USD、USD/JPY、GBP/USD、USD/CHF | 最深:成交量前十的货币对均涉及美元 | 点差最窄;隔夜利息取决于发达市场之间的利差 | 央行决议和数据公布前后的剧烈波动 |
| 次要货币对(交叉盘) | EUR/GBP、EUR/JPY、GBP/JPY、AUD/JPY | 中等:直接成交量仅占总量的一小部分 | 宽于主要货币对,因价格由两条美元腿推算得出 | 两个本土金融中心之一休市时点差扩大 |
| 奇异货币对 | USD/ZAR、USD/TRY、USD/MXN、EUR/TRY | 较薄:交易商较少,交易集中于本土时段 | 点差最宽;隔夜利息反映较大的利差 | 市场跳空、资本管制和本地假期 |
示例:比较三类货币对的交易成本
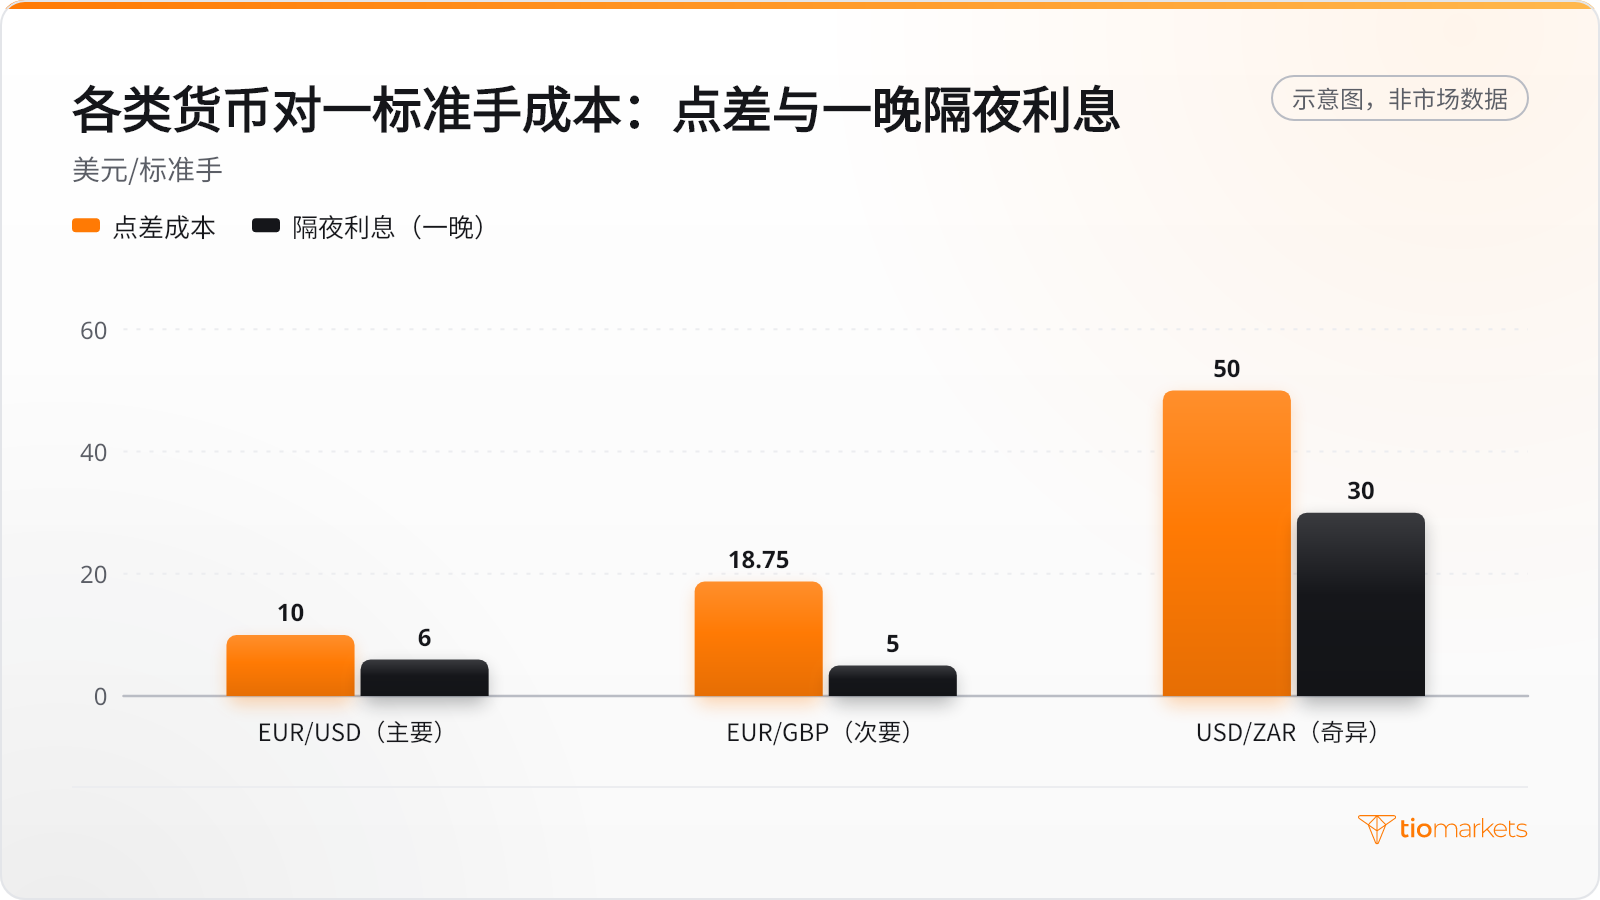
以同一头寸规模对三类货币对进行成本测算,标签的实际含义便一目了然。本例以一标准手(即100,000单位基础货币)分别交易EUR/USD、EUR/GBP和USD/ZAR,三者的pip(最小标准价格变动单位)均为0.0001。例中所有点差、汇率和隔夜利息均为假设数值,并非市场报价。比较分为五个步骤:
- 读取以pip计的点差。本例假设EUR/USD为1.0 pip,EUR/GBP为1.5 pip,USD/ZAR为100 pip。
- 计算以报价货币计的每pip价值。0.0001乘以100,000得出10个单位的报价货币:$10、£10和ZAR 10。
- 将每pip价值换算为美元。假设GBP/USD汇率为1.2500、USD/ZAR汇率为20.0000,则£10等于$12.50,ZAR 10等于$0.50。
- 将点差乘以每pip价值。EUR/USD的点差成本为$10,EUR/GBP为$18.75,USD/ZAR为$50。
- 加上一晚的隔夜利息并比较总额。假设费用分别为$6、$5和$30,则总额分别为$16、$23.75和$80。
基于上述假设,奇异货币对头寸开仓并持有一晚的成本为$80,是主要货币对$16的五倍,其中大部分差额源自点差。实际点差和隔夜利息会随交易时段、新闻和交易方向而变化。与价格风险相比,这些成本亦相对较小:EUR/USD一标准手的头寸,价格每变动100 pip,头寸价值即变动$1,000。此类头寸通常借助杠杆开立,杠杆既会放大盈利,也会放大亏损;当价格快速波动或跳空时,亏损可能迅速累积,交易者可能损失其存入的全部资金。
标签的局限性
成交量并不总与标签一致。USD/CNY(其数据包括通常记为CNH的离岸人民币交易)一般被列为奇异货币对,但2025年4月占全球成交量的8.1%,高于2022年的6.6%,亦超过占7.6%的GBP/USD。同样不属于常规主要货币对的USD/HKD,占比由2.4%升至3.6%。两者均远超被归为次要货币对的日元交叉货币对。
流动性还取决于货币对的交易地点。在2025年调查的澳大利亚结果中,AUD/USD仍是当地市场成交量最大的货币对,占成交量的41%,NZD/USD位列第四。由于全球总量还包括远期和外汇掉期,排名靠前本身并不意味着即期点差较窄。
主要货币对亦可能在一段时间内呈现出奇异货币对的特征。在冲击、官方干预或假期前后,交易商纷纷撤出,点差扩大,即便是EUR/USD或USD/JPY也可能出现跳空。因此,标签仅是初步假设,而非实测结果;货币对的报价点差、多头和空头隔夜利息以及交易时间(列于交易平台的合约规格中),方能显示其在当下是否符合这一规律。
结论
主要、次要和奇异,归根结底是以三个词表述的成交量排名。其价值在于提供初步估计:主要货币对通常意味着深厚的流动性和较窄的点差,交叉货币对会额外承担两条美元腿的成本,奇异货币对则还伴随较薄的流动性、较高的隔夜利息和跳空风险。当成交量和交易条件与标签不符时(例如USD/CNY),决定交易成本的是实际条件,而非标签。
标签描述的是一个类别,而非某一货币对在某一时刻的点差、隔夜利息或交易时段表现,亦无法抵御任何冲击。以保证金交易任何货币对(即存入的资金仅覆盖头寸价值的一部分)均具有很高的亏损风险:杠杆既会放大盈利,也会放大亏损;当市场剧烈波动或跳空时,亏损可能迅速扩大,交易者可能损失全部存入资金。
常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。





