


Warum ist Silber volatiler als Gold? So misst man es
BY TIOmarkets (Deutsch)
|November 5, 2026Die Volatilitätslücke zwischen Silber und Gold beschreibt, wie stark die prozentualen Kursschwankungen von XAG/USD jene von XAU/USD übertreffen – gemessen als Vielfaches der Goldvolatilität über einen gewählten Zeitraum. Auf die Frage „Warum ist Silber volatiler als Gold?“ lautet die Antwort: aus strukturellen Gründen – ein kleinerer Markt, eine von der Industrie getriebene Nachfrage, Angebot als Nebenprodukt und keine Zentralbank als Käufer. Die Lücke ist nicht fest, denn sie verändert sich mit dem Messzeitraum und dem Marktregime.
Für Trader von XAU/USD und XAG/USD vergleicht dieser Artikel die Marktstruktur beider Metalle, stellt vier Volatilitätsmaße nebeneinander und zeigt, wie sich die Lücke für jeden beliebigen Zeitraum berechnen und bei der Positionsgröße berücksichtigen lässt.
Warum ist Silber volatiler als Gold? Zunächst: Was Volatilität ist
Volatilität ist die Streuung der Renditen um ihren Mittelwert, in der Regel gemessen als Standardabweichung der täglichen prozentualen oder logarithmischen Renditen. Sie erfasst die Größe der Bewegungen, nicht ihre Richtung. Nach einer weit verbreiteten Konvention wird der Tageswert annualisiert, indem man ihn mit der Quadratwurzel aus 252 multipliziert. Der annualisierte Wert beschreibt nur den zugrunde liegenden Zeitraum und nichts darüber hinaus – zwei Zeiträume können für dasselbe Metall daher recht unterschiedliche Ergebnisse liefern.
Jeder Vergleich der beiden Metalle muss deshalb mit Prozentwerten arbeiten. Am 4. November 2026 notierte Gold am Kassamarkt bei 4,061.30 US-Dollar je Unze und Silber bei 52.29 US-Dollar. Eine Bewegung gleicher Dollar-Größe machte damit einen weit größeren Anteil am Silberpreis aus als am Goldpreis. Wer nur Dollar-Bewegungen vergleicht, würde Gold für das volatilere Metall halten.
Marktgröße und Liquidität: Warum sich ein kleinerer Markt stärker bewegt
Liquidität – wie leicht sich ein Trade ausführen lässt, ohne den Kurs zu bewegen – hängt vom gehandelten Wert ab, nicht von der Zahl der Unzen. Im August 2026 wurden in London täglich durchschnittlich 175,1 Millionen Unzen Silber gecleart, gegenüber 18,6 Millionen Unzen Gold. In Geld gemessen kehrt sich die Reihenfolge um: Das Silber war 11,4 Mrd. US-Dollar pro Tag wert, das Gold 81,8 Mrd. US-Dollar. Im Juni 2026 lagen die Tageswerte bei 12,9 Mrd. US-Dollar für Silber und 70,9 Mrd. US-Dollar für Gold.
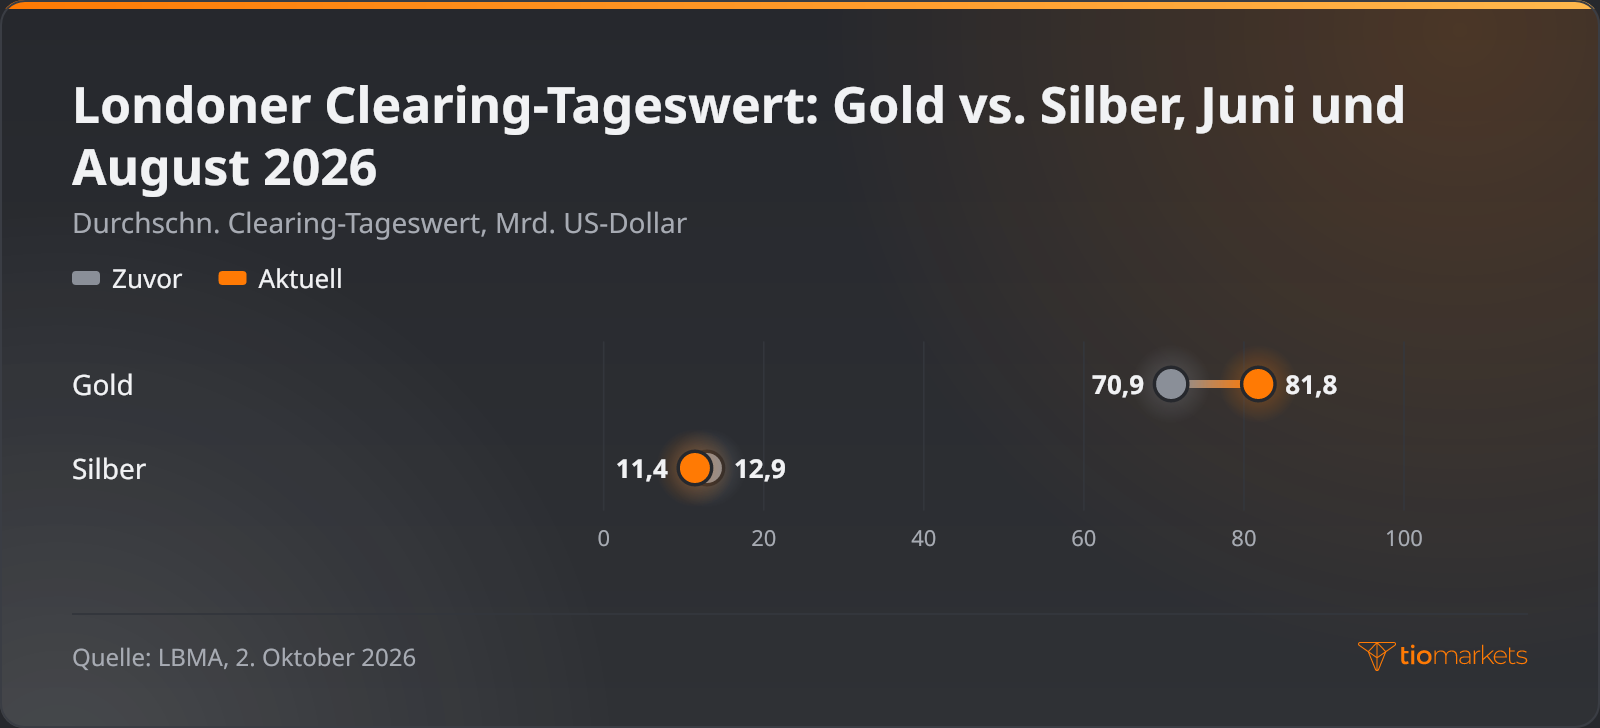
Ein Markt dieser Größe verarbeitet denselben Orderfluss mit einer stärkeren Preisanpassung. Auch sein Bid-Ask-Spread ist im Verhältnis zum Preis tendenziell breiter – ein Muster, das widerspiegelt, wie Liquiditätsanbieter Spreads und Ausführung beeinflussen, auch an den Devisenmärkten.
Futures wirken als zweiter Verstärker. An der COMEX, der wichtigsten US-Terminbörse für Metalle, umfasst ein Goldkontrakt 100 Feinunzen und ein Silberkontrakt 5.000 – beide werden auf Margin gehandelt. Löst ein fallender Markt einen Margin Call aus, der nicht bedient wird, kann ein Stop-out Positionen automatisch in eine dünne Markttiefe hinein schließen. Der Hebel vergrößert Verluste genauso wie Gewinne, Verluste auf eine Metallposition mit Margin können sich innerhalb einer einzigen Handelssitzung aufbauen, und ein Trader kann das gesamte eingezahlte Geld verlieren.
Wie die Industrienachfrage den Silberpreis über den Industriezyklus beeinflusst
Silber ist zugleich Edelmetall und Industrierohstoff. Die gesamte Silbernachfrage sank 2025 um 2 % auf 1,13 Milliarden Unzen. Auf die Industrie entfielen davon 657,4 Millionen Unzen – trotz eines Rückgangs um 3 %, der vier Jahre starken Wachstums beendete –, und die Nachfrage aus Elektrik und Elektronik ging um 2 % zurück. Ein Sprung von 14 % bei Münzen und Barren glich die Rückgänge in anderen Bereichen nahezu aus.
Die Industrienachfrage wirkt auf zweierlei Weise auf den Preis. Silber macht typischerweise nur einen kleinen Teil der Kosten von Solarmodulen und Elektronik aus, daher kaufen Hersteller bei steigenden Preisen meist weiter – ihre Nachfrage reagiert also kaum auf den Preis. Die benötigte Menge folgt jedoch dem Industriezyklus. Dieser zyklische Zusammenhang erklärt mit, warum Silber stärker fällt als Gold, wenn die Märkte eine Konjunkturabschwächung fürchten.
Bei Gold ist der Nachfragemix nahezu umgekehrt. Die gesamte Goldnachfrage einschließlich des außerbörslichen Handels erreichte 2024 einen Rekord von 4.974 Tonnen, davon kauften Zentralbanken 1.045 Tonnen. Die Nettokäufe des öffentlichen Sektors lagen in jedem der drei Jahre bis 2024 über 1.000 Tonnen, verglichen mit einem Jahresdurchschnitt von 473 Tonnen im Zeitraum 2010–2021. Die Aufstockung der Zentralbankreserven verschafft Gold einen beständigen Käufer. Silber hat keinen vergleichbaren Halter.
Wie der Abbau als Nebenprodukt das Silberangebot beeinflusst
Beim Abbau als Nebenprodukt wird Silber aus Erzen gewonnen, die hauptsächlich wegen anderer Metalle wie Kupfer und Zink abgebaut werden. Im Zeitraum 2019–23 machte Silber als Nebenprodukt 21 % der Minenproduktion in Nordamerika und 63 % in Südamerika aus; beide Regionen lieferten jeweils 29 % der weltweiten Silberminenproduktion. Die globale Förderung stieg 2025 um 3 % auf 846,6 Millionen Unzen, gestützt durch eine höhere Nebenproduktion aus Perus Kupferbetrieben. Weil ein so großer Teil des Angebots der Wirtschaftlichkeit anderer Metalle folgt, reagiert es nur langsam auf den Silberpreis – und der Preis selbst übernimmt einen größeren Teil der Anpassung.
Volatilität von Silber vs. Gold: Vier Wege, die Lücke zu messen
Die Struktur erklärt, warum es eine Lücke gibt; die Messung zeigt, wie groß sie ist. Die Standardabweichung der Renditen, für beide Metalle über denselben Zeitraum berechnet, liefert das umfassendste Bild. Der Wert von Silber geteilt durch den von Gold ergibt das Volatilitätsvielfache für diesen Zeitraum.
J. Welles Wilder führte die Average True Range (ATR) 1978 in seinem Buch New Concepts in Technical Trading Systems ein. Sie mittelt die True Range – den größten Wert aus der Hoch-Tief-Spanne und den Abständen vom vorherigen Schlusskurs zum Hoch und zum Tief – standardmäßig über 14 Perioden. Da die ATR in Dollar angegeben wird, funktioniert ein ATR-Vergleich zwischen Silber und Gold erst, wenn die ATR jedes Metalls durch seinen Preis geteilt wird.
Das Beta misst, wie stark sich Silber im Durchschnitt je Prozentpunkt Bewegung bei Gold bewegt hat: die Kovarianz ihrer Renditen geteilt durch die Varianz der Goldrenditen. Für die Schätzung braucht es viele Renditepaare über einen Zeitraum. Lässt die Korrelation nach, kann ein scheinbar stabiles Beta große eigenständige Schwankungen verdecken.
Jedes Maß beantwortet eine andere Frage, und keines erfasst die Lücke allein:
| Maß | Was Chart oder Markt zeigen | So gehen Trader vor | Hauptrisiko |
| Standardabweichung | Tägliche Renditen, deren Größe von Sitzung zu Sitzung schwankt | Annualisierte Standardabweichung der täglichen Log-Renditen, Silber geteilt durch Gold | Setzt stabile Varianz voraus; Ergebnisse verschieben sich je nach Zeitraum |
| ATR als Anteil am Preis | Große Intraday-Spannen und Kurslücken über Nacht | 14-Perioden-ATR geteilt durch den letzten Schlusskurs des jeweiligen Metalls | Reagiert träge; reine ATR in Dollar führt in die Irre |
| Beta zu Gold | Silber bewegt sich mit Gold, aber stärker | Regression der täglichen Silberrenditen auf die Goldrenditen über einen festen Zeitraum | Verliert an Aussagekraft, wenn die Korrelation nachlässt |
| Gold-Silber-Ratio | Ein Metall entwickelt sich über Wochen oder Monate besser als das andere | Niveau und Veränderung der Ratio im Zeitverlauf verfolgen | Zeigt den relativen Preis, nicht die Größe täglicher Schwankungen |
Was ist die Gold-Silber-Ratio?
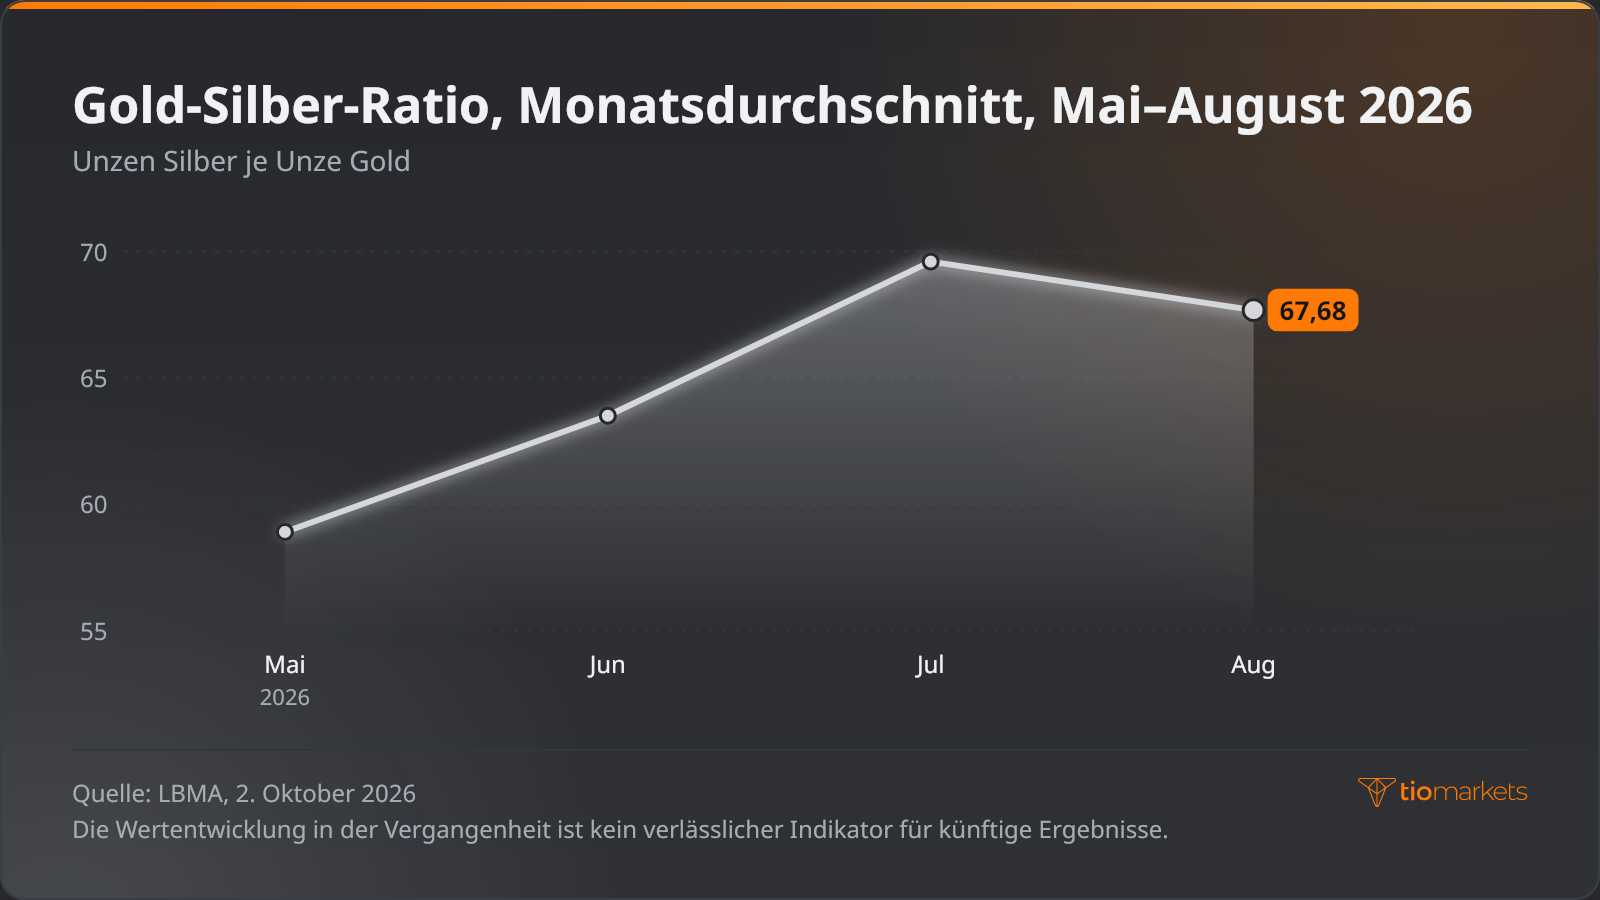
Die Gold-Silber-Ratio – die Zahl der Unzen Silber, die nötig sind, um eine Unze Gold zu kaufen – misst den relativen Preis, nicht die Volatilität. Ihr Londoner Monatsdurchschnitt stieg von 58,9 im Mai 2026 auf 63,5 im Juni und 69,60 im Juli, bevor er im August auf 67,68 nachgab. Silber entwickelte sich in diesem Zeitraum beim relativen Preis also schwächer als Gold. Diese Werte sind Vergangenheit, und die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.
Silbervolatilität im Vergleich zu Gold messen: Schritt für Schritt
Das Volatilitätsvielfache von Silber lässt sich in sechs Schritten aus Tagesschlusskursen in einer Tabellenkalkulation berechnen:
- Tagesschlusskurse für XAU/USD und XAG/USD über dieselben Handelstage aus einer einzigen Datenquelle erfassen.
- Jeden Schlusskurs in eine Log-Rendite umrechnen: den natürlichen Logarithmus aus Schlusskurs geteilt durch vorherigen Schlusskurs.
- Für jede Reihe die Standardabweichung berechnen und für einen Jahreswert mit der Quadratwurzel aus 252 multiplizieren.
- Den Wert von Silber durch den von Gold teilen, um das Volatilitätsvielfache für diesen Zeitraum zu erhalten.
- Zur Gegenprobe die 14-Perioden-ATR jedes Metalls durch seinen letzten Schlusskurs teilen.
- Das Ganze über einen kürzeren und einen längeren Zeitraum wiederholen und festhalten, wie stark sich das Vielfache verändert.
Jedes Ergebnis beschreibt nur seinen eigenen Zeitraum, und ein Vielfaches aus einem ruhigen Monat kann die Schwankungen von Silber in einem turbulenten Monat unterschätzen.
Rein als Rechenbeispiel: Am 4. November 2026 stieg Gold am Kassamarkt um 3,4 % und Silber um 5,1 %. Teilt man die Bewegung von Silber durch die von Gold, ergibt sich ein Eintagesvielfaches, das die Rechnung veranschaulicht, aber nichts schätzt. Kumulierte Renditen messen etwas anderes: Gold stieg 2025 um 66 % und Silber um 135 % – Zahlen, die Richtung und Gesamtveränderung erfassen, nicht die Größe der täglichen Schwankungen. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.
Positionsgröße bei Silber vs. Gold: Risiko angleichen, nicht Lots
Ein gleich hohes Nominalvolumen – der volle Marktwert einer Position – bedeutet kein gleich hohes Risiko, wenn die gemessene Volatilität von Silber höher ist. Bei der volatilitätsbasierten Positionsgrößenbestimmung wird jede Position so skaliert, dass eine typische Bewegung in beiden Metallen einen ähnlichen Betrag kostet. Die Methode umfasst fünf Schritte:
- Die jüngste Volatilität jedes Metalls in Prozent ausdrücken – aus der täglichen Standardabweichung oder der ATR als Anteil am Preis.
- Einen einheitlichen Risikobetrag pro Position festlegen, für beide Metalle gleich.
- Diesen Betrag durch den jeweiligen Volatilitätsprozentsatz teilen, um das passende Nominalvolumen zu ermitteln.
- Das Nominalvolumen anhand der Kontraktspezifikation in Einheiten umrechnen; der Beitrag Lotgröße, Pip-Wert und Margin berechnen wendet dieselbe Methode auf ein Währungspaar an.
- Die Margin prüfen, die jede Position erfordert, und wie weit sich der Kurs bis zu einem Margin Call bewegen kann.
Als hypothetische Veranschaulichung anhand der Bewegungen vom 4. November 2026: Der Wert einer Goldposition veränderte sich um 3,4 %, der eines gleich hohen Silber-Nominalvolumens um 5,1 %. Um die Schwankung von Gold an diesem Tag abzubilden, hätte das Silber-Nominalvolumen dem von Gold multipliziert mit 3,4 und geteilt durch 5,1 entsprechen müssen. Die Rechnung legt keine Größe für einen tatsächlichen Trade fest, und die Bewegungen eines einzelnen Tages sind kein verlässlicher Anhaltspunkt für künftige.
Privattrader halten beide Metalle oft über Differenzkontrakte (CFDs) auf Gold und Silber – Kontrakte, die den Preis abbilden, ohne dass man das Metall besitzt, und die meist mit Hebel gehandelt werden. Der Hebel vergrößert Verluste auf eine Silberposition ebenso wie Gewinne; da sich Silber stärker bewegt, können sich diese Verluste schnell aufbauen, und ein Trader kann das gesamte eingezahlte Geld verlieren. Eine Angleichung der Volatilität beider Positionen begrenzt bei keiner von beiden den Verlust.
Häufige Fehler beim Vergleich der Volatilität von Gold und Silber
Die meisten Vergleichsfehler behandeln eine einzelne Messung als dauerhafte Tatsache:
- Dollar-Bewegungen vergleichen. Nur prozentuale Renditen oder die ATR als Anteil am Preis ermöglichen einen fairen Vergleich zwischen einem hoch- und einem niedrigpreisigen Metall.
- Einen Zeitraum für dauerhaft halten. Ein Vielfaches aus einer Periode kann in der nächsten deutlich abweichen.
- Annehmen, dass Silber Gold stets verstärkt. Eine steigende Gold-Silber-Ratio zeigt nur, dass Silber beim relativen Preis hinter Gold zurückblieb; ob Silber stärker fiel oder weniger stieg, lässt sich nur an den Renditen der einzelnen Metalle ablesen.
- In beiden Metallen dasselbe Nominalvolumen einsetzen. Die Silberposition trägt dann immer dann mehr Risiko, wenn ihre Volatilität höher ist.
- Sich auf das Beta verlassen, ohne die Korrelation zu prüfen. Ein Beta, das über eine Phase schwacher Korrelation geschätzt wurde, sagt wenig aus.
Fazit
Die zusätzliche Volatilität von Silber ist ein Produkt der Marktstruktur, kein Naturgesetz. Ein dünnerer Markt, eine an den Industriezyklus gekoppelte Industrienachfrage, ein an den Kupferbergbau gebundenes Angebot und das Fehlen eines öffentlichen Käufers machen XAG/USD anfällig für größere prozentuale Bewegungen als XAU/USD. Die Größe dieser Lücke ist eine Zahl, die für jeden Zeitraum zu berechnen ist, und sie bestimmt, wie viel Risiko dieselbe Positionsgröße in jedem Metall trägt.
Jedes Maß hat Grenzen. Standardabweichung und ATR beschreiben nur den zugrunde liegenden Zeitraum, das Beta hängt von der Korrelation ab, und die Ratio verfolgt den relativen Preis statt der täglichen Schwankungen. Eine Positionsgröße, die sich an der gemessenen Lücke orientiert, behebt ein Missverhältnis, lässt das zugrunde liegende Risiko aber bestehen: Der Hebel vergrößert Verluste ebenso wie Gewinne, eine Metallposition kann rasch Geld verlieren, und ein Trader kann alles Eingezahlte verlieren.
Handeln Sie XAU/USD und XAG/USD mit TIOmarkets
Positionieren Sie sich über CFDs an den globalen Märkten. Profitieren Sie von engen Spreads, schneller Ausführung und schnellen, flexiblen Einzahlungsmöglichkeiten.
Der Handel ist mit Risiken verbunden
FAQ
Risikohinweis: CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Zahlen Sie niemals mehr ein, als Sie zu verlieren bereit sind. Die Verluste professioneller Kunden können deren Einzahlung übersteigen. Bitte beachten Sie unsere Risikowarnungsrichtlinie und suchen Sie unabhängigen professionellen Rat, wenn Sie diese nicht vollständig verstehen. Diese Informationen richten sich nicht an Einwohner bestimmter Länder/Rechtsordnungen, einschließlich, aber nicht beschränkt auf die USA und Länder, die auf der OFAC-Sanktionsliste stehen, und sind nicht für die Weitergabe an diese oder die Verwendung durch diese bestimmt. Das Unternehmen behält sich das Recht vor, die vorgenannte Liste der Länder nach eigenem Ermessen zu ändern.
Join us on social media


Authors BIO

Hinter jedem Blogbeitrag steht die geballte Erfahrung der Mitarbeiter von TIOmarkets. Wir sind ein Team aus engagierten Branchenexperten und Finanzmarktbegeisterten, das sich zum Ziel gesetzt hat, Ihnen Wissen zum Thema Trading sowie Kommentare zu den Finanzmärkten zu vermitteln. Unser Ziel ist es, Ihnen das notwendige Wissen zu vermitteln, damit Sie erfolgreich an den Märkten handeln können.





