


Legjobb részvény ISA: a részvény ISA-k összehasonlítása
BY TIOmarkets (Magyar)
|november 18, 2026A részvény ISA (stocks and shares ISA) olyan brit egyéni megtakarítási számla (individual savings account), amelyen befektetések, például részvények tarthatók, és az ezek után keletkező kamat, árfolyamnyereség és osztalékjövedelem mentes az adó alól. Mivel a számla maga nem befektetés, hanem adókedvezményes keret (tax wrapper), hogy egy adott befektetőnek melyik a legjobb részvény ISA, az attól függ, mit tart benne és mennyibe kerül.
A cikk a szolgáltatókat összehasonlító brit befektetőknek szól: bemutatja a 2026/27-es adóév keretét, az ISA-ban tartható termékeket, az önálló (DIY) és a kezelt megoldásokat, azt, hogyan változnak a platformdíjak a számla méretével, valamint azt a védelmet, amely egy cég csődje esetén érvényes. Az adómentesség a piaci kockázaton semmit sem változtat: a részvényárfolyamok gyorsan eshetnek, és a befektető a teljes befizetett összeget elveszítheti.
Mi az a részvény ISA?
Az ISA nem saját hozammal rendelkező termék, hanem a brit adóhatóság, a HM Revenue & Customs (HMRC) szabályainak összessége, amely a brit adó alól mentesít mindent, ami a számlán belül van. Az ISA 1999-ben váltotta fel a személyes részvénybefektetési terveket (personal equity plans, PEP), akkor évi 7000 fontos kerettel, amelyből legfeljebb 3000 font kerülhetett készpénzes megtakarításba. A keret 2017 óta évi 20 000 font, a tulajdonos összes számlájára együttesen.
A 2026/27-es adóévben az ISA-keret az összes ISA-típusra együttesen 20 000 font, a Lifetime ISA-nak pedig külön, 4000 fontos kerete van. A 65 év alattiak készpénzes ISA-befizetéseire 2027 áprilisától tervezett 12 000 fontos plafont a költségvetés visszavonta. A részvény ISA-ba így legfeljebb annyi fizethető be, amennyi a 20 000 fontos teljes keretből az adott évben más ISA-kba történt befizetések után megmarad.
A HMRC 2026 szeptemberében közzétett adatai szerint a 2024–25-ös adóévben rekordszámú, 16,8 millió felnőtt ISA-ba érkezett befizetés, szemben az egy évvel korábbi 15 millióval. A részvény ISA-kba befizetett összeg 19,7%-kal, azaz 6,1 milliárd fonttal nőtt.
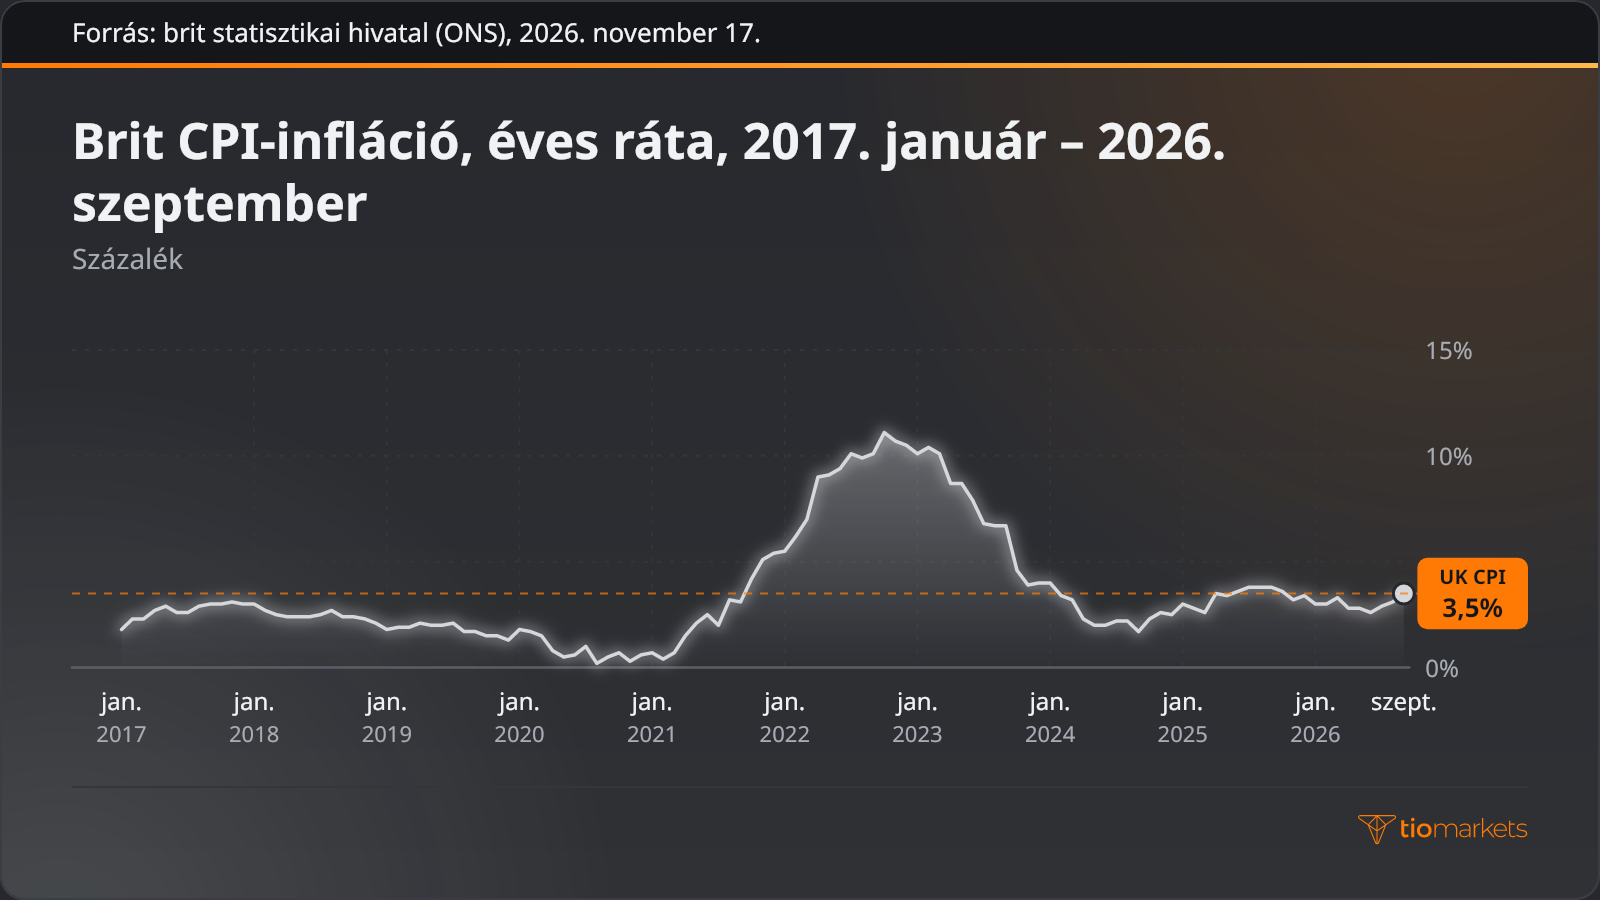
A 20 000 fontos keret névértéken rögzített, így az emelkedő fogyasztói árak csökkentik a vásárlóerejét. A brit fogyasztói árindex (CPI) szerinti infláció, vagyis a fogyasztói árak éves változása, 2026 szeptemberében éves alapon 3,5% volt, és a keret 2017-es rögzítése óta évről évre változott.
Hagyományos értékpapírszámlán a részvények után árfolyamnyereség-adó – vagyis az eszköz bekerülési értékénél drágább eladásából származó nyereség adója –, a kifizetett jövedelem után pedig osztalékadó is fizetendő lehet. ISA-n belül ugyanezek a részvények után egyiket sem kell megfizetni. A részvényügyletekre ugyanakkor továbbra is bélyegilleték (stamp duty) vonatkozik, és az ISA-ban tartott befektetések nem mentesek az örökösödési adó alól. A részvények értéke ettől még csökkenhet: a koncentrált állomány a nyereséget és a veszteséget egyaránt felnagyítja, a veszteségek gyorsan halmozódhatnak, és a befektető a teljes befizetett összeget elveszítheti.
Milyen részvényeket tarthat egy ISA-ban?
A HMRC szabályai rögzítik az elfogadható befektetéseket (qualifying investments), vagyis azokat az eszközöket, amelyeket egy ISA tarthat. Ilyenek a tőzsdén jegyzett egyedi részvények, és – miután a HMRC visszavonta korábbi álláspontját, amely szerint nem elfogadhatók – a törtrészvények is, amelyekkel a befektető egyetlen részvény egy részét birtokolhatja.
A tőkeáttételes termékek ki vannak zárva: különbözeti ügyletekkel (CFD) kereskedni és spread bettinget folytatni sem ISA-ban, sem önrendelkezésű személyes nyugdíjszámlán (self-invested personal pension, SIPP) nem lehet. A különbözeti ügylet (contract for difference, CFD) egy eszköz árfolyamát követi annak birtoklása nélkül, és letéttel (margin) nyitható, vagyis olyan biztosítékkal, amely nagyobb pozíciót mozgat. Arra a kérdésre, hogy tartható-e CFD egy ISA-ban, ezért egyszavas a válasz: nem. A számlán kívül ez a tőkeáttétel a nyereséget és a veszteséget egyaránt felnagyítja, a veszteségek gyorsan halmozódhatnak, és a kereskedő a teljes befizetett összeget elveszítheti.
| Termék | Részvény ISA-ban megengedett | Indoklás |
| Tőzsdén jegyzett egyedi részvények | Igen | Elfogadható befektetés; a részvényügyletekre bélyegilleték vonatkozik |
| Törtrészvények | Igen | Megengedett, mióta a HMRC visszavonta korábbi álláspontját |
| CFD-k | Nem | Tőkeáttételes származékos termék; ISA-ban és SIPP-ben nem megengedett |
| Spread betting | Nem | Tőkeáttételes termék; ISA-ban és SIPP-ben nem megengedett |
Önálló, kész vagy kezelt megoldás: a részvény ISA használatának módjai
A befektetők a számlán belül nagyjából három megközelítés közül választhatnak. Az önálló (do-it-yourself, DIY) befektető maga választja ki az egyes vállalatok részvényeit. Az indexkövető alap egy index – például az FTSE 100, amely 100 londoni tőzsdén jegyzett nagyvállalatból áll – hozamát igyekszik követni. A kezelt portfóliónál a kiválasztást és az újrasúlyozást hivatásos vagyonkezelő végzi, jellemzően magasabb díj ellenében.
| Amit a befektető szeretne | Az ehhez illő megközelítés | Hogyan működik | Fő kockázat |
| Kontroll minden egyes befektetés felett | Egyedi részvények (DIY) | A befektető maga elemzi, veszi és adja el az egyes vállalatok részvényeit | Kevés befektetés koncentrálja a kockázatot; egyetlen vállalat csődje teljesen eltüntetheti a belé fektetett összeget |
| Széles piaci kitettség | Indexkövető alap | Egy index – például az FTSE 100 – részvényeit tartja, azok súlyának megfelelően | Az indexszel együtt esik; nincs alapkezelő, aki fékezné a csökkenést |
| A döntések átadása szakembernek | Kezelt portfólió | A vagyonkezelő egy meghatározott kockázati szinthez igazítva választja ki és súlyozza újra a befektetéseket | Magasabb díjak; az értéke így is csökkenhet, és elmaradhat a piactól |
| A vállalatok által kifizetett jövedelem | Osztalékfizető részvények vagy jövedelemorientált alapok | A vállalatok nyereségük egy részét osztalékként fizetik ki | Az osztalékot csökkenthetik vagy felfüggeszthetik, a részvényárfolyamok pedig eshetnek |
A megközelítések abban különböznek, hol jelentkezik a kockázat, nem abban, hogy van-e. A kevés részvényből álló állomány a nyereséget és a veszteséget egyaránt felnagyítja, mert egyetlen vállalat eredményei is az állomány nagy részét mozgatják; a vállalatok és ágazatok közötti diverzifikáció szétteríti ezt a kitettséget, a piaci kockázatot azonban nem szünteti meg. Széles körű piaci esésben bármelyik megközelítés gyorsan veszíthet értékéből, és a tulajdonos a teljes befektetett összeget elveszítheti.
Hogyan hasonlítsa össze az ISA-platformok díjait?
Az ISA eredményének egyetlen előre ismert eleme a díj. A platformdíjat a szolgáltató a számla vezetéséért számítja fel, tranzakciós díj pedig minden egyes megbízás után fizetendő. Az alapok folyamatos költségmutatója (ongoing charges figure, OCF) az alap éves működési költsége, amelyet az alap értékének százalékában vonnak le, devizaváltási díj pedig akkor merül fel, ha a fontot külföldi részvények vásárlásához váltják át.
A fix platformdíj kis számlát súlyosan, nagyot alig terhel, a százalékos díj viszont a számla méretével arányosan nő – így ami az egyik befektetőnek a legolcsóbb ISA, az a másiknak a legdrágább lehet. Két feltételezett szolgáltató példáján négy lépésben látható, hol fordul meg a sorrend:
- Az A szolgáltató évi fix 120 fontot, a B szolgáltató a számla értékének évi 0,25%-át számítja fel.
- 10 000 fontos számlánál az A szolgáltató 120, a B szolgáltató 25 fontba kerül.
- 100 000 fontos számlánál az A szolgáltató továbbra is 120 fontba kerül, a B szolgáltató viszont 250 fontba.
- A fix díjat a százalékos díjjal elosztva megkapjuk a fordulópontot: 120 font osztva 0,25%-kal 48 000 font, ennél a számlaméretnél mindkét szolgáltató 120 fontba kerül.
A fordulópont csak a platformdíjra vonatkozik. A tranzakciós díjak, az OCF és a devizaváltási díjak megfordíthatják a sorrendet, különösen a gyakran kereskedő befektetőnél, a növekvő vagy csökkenő számla pedig a határvonal másik oldalára sodorhatja a tulajdonosát.
Növekedési vagy osztalékfizető részvények ISA-ban
A növekedési részvények olyan vállalatok részvényei, amelyek nyereségük nagy részét visszaforgatják, így az esetleges hozam főként az árfolyamon keresztül jelentkezik. Az osztalékfizető részvényeket kibocsátó vállalatok nyereségük egy részét jövedelemként kifizetik a részvényeseknek. ISA-n belül a növekedési részvénynél nem kell megfizetni a nyereséges eladás után esetleg felmerülő árfolyamnyereség-adót, az osztalékfizető részvénynél pedig az osztalékadót.
Egyik címke sem jelez előre jövőbeli eredményt: az emelkedő árfolyam a múlté, az osztalékot pedig csökkenthetik, ha gyengül a nyereség. Akár az egyik, akár a másik fajtából tart néhány részvényt a befektető, az a nyereséget és a veszteséget egyaránt felnagyítja, hiszen egyetlen profitfigyelmeztetés – amikor a vállalat bejelenti, hogy nyeresége elmarad a várakozásoktól – a számla nagy részét megmozgathatja. A veszteségek gyorsan halmozódhatnak, és a befektető a csődbe jutó vállalatba fektetett teljes összeget elveszítheti.
Hogyan válassza ki a legjobb részvény ISA szolgáltatót?
Ha a megközelítés és a díjstruktúra már eldőlt, a szolgáltatók hat lépésben, azonos szempontok szerint hasonlíthatók össze:
- Ellenőrizze, hogy a szolgáltató rendelkezik-e a brit befektetési vállalkozások felügyeleti hatósága, a Financial Conduct Authority (FCA) engedélyével.
- Nézze meg, hogy a befektetési kínálat lefedi-e a választott megközelítést: egyedi vagy törtrészvények, indexkövető alapok vagy kezelt portfóliók.
- Összesítse az éves költséget a befektető saját számlaméretére és kereskedési gyakoriságára vetítve, a platform-, tranzakciós, OCF- és devizaváltási díjakkal együtt.
- Olvassa el az ISA-átvitel feltételeit, amelyek azt szabályozzák, hogyan vihető át az ISA másik szolgáltatóhoz az adókedvezmény megőrzésével, az esetleges kilépési díjjal együtt.
- Ellenőrizze a Financial Services Compensation Scheme (FSCS) kártalanítási rendszer védelmét: befektetések esetén személyenként és cégenként 85 000 font, például a cég fizetésképtelensége, csalás vagy hibás kezelés esetén.
- Tekintse át, milyen elemzési, grafikonkészítési és számlakezelési eszközöket kínál a platform a választott megközelítéshez.
Az ellenőrzőlista a szolgáltatókat hasonlítja össze, nem az eredményeket. Az FSCS befektetésvédelme nem terjed ki a piaci ingadozásból eredő veszteségekre, és független a készpénzbetétek kártalanítási határától, amely 2025. december 1-jén jogosult betétesenként 85 000 fontról 120 000 fontra emelkedett. 2024. április 6. óta a befektető ugyanabban az adóévben több részvény ISA-ba is befizethet, feltéve, hogy a befizetések összesen nem lépik túl a 20 000 fontos keretet.
Gyakori hibák a részvény ISA-val
A legtöbb hiba abból fakad, hogy a befektető magát a számlát tekinti befektetésnek, vagy egy múltbeli eredményt a következő útmutatójának:
- A tavalyi legjobban teljesítők hajszolása. Aki azt veszi, ami a legjobban emelkedett, azzal számol, hogy az emelkedés megismétlődik, ám a múltbeli teljesítmény nem megbízható előrejelzője a jövőbeli eredményeknek.
- A díjak figyelmen kívül hagyása. A százalékos díjat minden évben a teljes számlaértékből vonják le, a kivont pénz pedig további hozamot már nem termel, így a költség hatása idővel halmozódik.
- Túlzott koncentráció. A két-három vállalatba fektetett megtakarítás a nyereséget és a veszteséget egyaránt felnagyítja; a kiegyensúlyozott befektetési portfólió elvei éppen ezt a kitettséget kezelik.
- Az FSCS-védelem összekeverése a piaci veszteségek elleni védelemmel. A rendszer a cég fizetésképtelensége, csalás vagy hibás kezelés esetén lép közbe, a csökkenő részvényárfolyamok esetén nem.
E hibák együttesen azt eredményezik, hogy a számla a piaci kockázat teljes súlyát viseli, olyan díjstruktúra mellett, amely nem feltétlenül illik a méretéhez: eső piacon a veszteségek gyorsan halmozódhatnak, és a tulajdonos a teljes befizetett összeget elveszítheti.
Összegzés
A részvény ISA az adókérdést rendezi, a befektetési kérdést viszont nyitva hagyja. A legjobb részvény ISA az a számla, amelynek befektetései illeszkednek a befektető megközelítéséhez, díjai pedig a ténylegesen rajta lévő összeghez. Egy fix 120 fontos díj 10 000 fontos számlánál többe, 100 000 fontosnál kevesebbe kerül, mint egy 0,25%-os díj, így a költségek összevetésének csak egy konkrét számlaméret mellett van értelme.
A számítás az ismert díjakat méri, a nem ismert hozamokról viszont semmit sem mond. A részvények értéke csökkenhet és nőhet is, a koncentrált állomány a nyereséget és a veszteséget egyaránt felnagyítja, eső piacon a veszteségek gyorsan halmozódhatnak, és a befektető a számlára befizetett teljes összeget elveszítheti. Ezeken a kockázatokon sem az adókedvezményes keret, sem az FSCS-védelem nem változtat.
FTSE 100 kereskedés a TIOmarkets-szel
Vegyen fel pozíciót a globális piacokon CFD-kkel. Élvezze a szűk spreadeket, a gyors végrehajtást és a gyors, rugalmas befizetési lehetőségeket.
A kereskedés kockázattal jár
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.





