IPO Anthropic: cum interpretați listarea
BY TIOmarkets (Română)
|noiembrie 20, 2026IPO-ul Anthropic este oferta publică inițială prin care Anthropic, PBC a vândut publicului acțiuni ordinare de clasă A și le-a listat pe Nasdaq Global Select Market, sub simbolul ANT, după ce prețul a fost stabilit la 83 de dolari pe acțiune, pe 18 noiembrie 2026. Pentru piețele listate, evaluarea vehiculată în presă contează mai puțin decât două repere din calendar: momentul în care acțiunile blocate prin acorduri de lock-up devin tranzacționabile și momentul în care fondurile indexate sunt obligate să cumpere titlul.
Articolul se adresează investitorilor cu experiență, care judecă o listare după criterii neutre, nu după titlurile din presă. Explică modul în care s-a derulat oferta și ce a dezvăluit prospectul IPO-ului Anthropic despre evaluare, guvernanță și free float, compară căile de expunere și urmărește felul în care perioadele de lock-up și regulile indicilor mută banii între acțiunile tehnologice listate.
Este Anthropic listată la bursă? Unde a ajuns IPO-ul Anthropic
Anthropic este listată la bursă din 19 noiembrie 2026, când acțiunile sale de clasă A au început să se tranzacționeze pe Nasdaq; la închiderea primei ședințe, capitalizarea bursieră era de 1.800 de miliarde de dolari. Procesul a început pe 1 iunie 2026, când compania a anunțat că a depus confidențial prospectul la Comisia pentru Valori Mobiliare a SUA (Securities and Exchange Commission, SEC), cu precizarea: „Acest lucru ne oferă opțiunea de a ne lista la bursă după ce SEC își încheie analiza.” Declarația de înregistrare S-1 publică a urmat pe 26 octombrie, iar data IPO-ului Anthropic, considerată ziua primei tranzacții, a fost 19 noiembrie. Până atunci nu a existat o piață publică pentru acțiunile de clasă A, iar un investitor de retail putea deține Anthropic doar indirect, printr-un vehicul privat sau printr-un investitor listat precum Amazon, ori deloc.
Pentru cei care tranzacționează acțiuni AI listate, întrebarea practică este dacă IPO-ul în sine creează presiune de cumpărare sau de vânzare. Banii se mută în etape, nu într-o singură direcție. Cumpărătorii finanțează noile acțiuni parțial din vânzarea altor dețineri, fiecare deblocare din lock-up adaugă ofertă, iar includerea într-un indice obligă fondurile pasive să cumpere noul membru și să reducă deținerile în cei existenți. Documentul depus la SEC și regulile indicilor fac publice dimensiunea și calendarul fiecărei etape, iar aceste două variabile decid efectul net.
Cum funcționează un IPO? De la înregistrare la prima tranzacție
O ofertă publică inițială transformă acțiunile deținute privat într-un titlu listat. Emitentul înregistrează oferta la SEC, iar băncile de investiții care acționează ca intermediari (underwriteri) cumpără acțiunile și le revând investitorilor; Goldman Sachs și Morgan Stanley au coordonat grupul de intermediari al Anthropic. O listare în SUA parcurge de regulă șase etape:
- Depunerea confidențială. Emitentul transmite un proiect de declarație de înregistrare, pe care SEC îl analizează fără ca acesta să fie făcut public.
- Documentul S-1 public. Declarația de înregistrare și prospectul apar în baza de date SEC EDGAR și prezintă situația financiară, riscurile, clasele de acțiuni și guvernanța.
- Perioada de liniște (quiet period). Comunicarea emitentului este restricționată, astfel că investitorii se bazează pe prospect.
- Roadshow și bookbuilding. Conducerea companiei face prezentări pentru investitorii instituționali, iar intermediarii înregistrează ordinele după volum și preț.
- Stabilirea prețului și alocarea. Emitentul și intermediarii fixează prețul de ofertă și alocă acțiunile, reducând adesea ordinele.
- Prima tranzacție. Bursa deschide tranzacționarea titlului după ce ordinele de cumpărare și de vânzare sunt corelate.
Această succesiune implică o limitare concretă pentru cei care cumpără în prima zi. Prețul de ofertă se negociază pe baza unei cărți de ordine predominant instituționale, în timp ce prețul de deschidere reflectă toți cumpărătorii și vânzătorii de pe piața liberă, așa că cele două pot diferi mult, în orice direcție. Prețul Anthropic a fost stabilit la 83 de dolari, peste intervalul anunțat, însă un cumpărător la deschidere a suportat integral riscul de preț pornind de la prețul pieței, nu de la cel de ofertă.
Cine citește documentul S-1 depus de Anthropic poate verifica în patru pași ce merită urmărit, fiecare pas fiind legat de o secțiune a declarației de înregistrare:
- Intervalul de preț. Pagina de copertă indică intervalul estimat; documentul modificat al Anthropic estima între 70,00 și 78,00 de dolari pe acțiune de clasă A.
- Numărul de acțiuni. Rezumatul ofertei și tabelul de capitalizare indică acțiunile oferite și pe cele aflate în circulație, pe clase, adică baza oricărei evaluări.
- Termenii de guvernanță. Descrierea capitalului social prezintă fiecare clasă, puterea sa de vot și cine alege consiliul de administrație.
- Termenii privind free float-ul. Secțiunile despre intermediere și vânzările viitoare indică acțiunile vândute publicului, eventualele plasamente concomitente și calendarul perioadelor de lock-up.
Documentul consemnează termeni, nu rezultate: stabilește calendarul ofertei de acțiuni, dar nu spune nimic despre prețul la care se va tranzacționa titlul. În oferta publică Anthropic, compania plănuia să vândă 825 de milioane de acțiuni la un preț între 70 și 78 de dolari pe acțiune, inclusiv acțiuni vândute de acționarii existenți, pentru a atrage până la 64,4 miliarde de dolari. Prospectul său pentru SEE, un document de ofertă separat depus la SEC, descria oferta ca fiind de până la 299 de milioane de acțiuni ordinare de clasă A, astfel că numărul efectiv de acțiuni vândute trebuie confirmat în documentele de închidere. În paralel cu oferta, un plasament privat concomitent de 26 de miliarde de dolari, cu acțiuni de clasă N fără drept de vot, la prețul din IPO, a revenit unor șapte companii de tehnologie, printre care Nvidia și AMD. Acțiunile plasate măresc numărul total de acțiuni, dar în mod normal nu ar intra în free float-ul tranzacționabil, motiv pentru care plasamentul contează la fel de mult ca suma principală atrasă.
Evaluarea Anthropic: ce măsoară rundele de finanțare private
Evaluarea post-money este valoarea atribuită întregii companii imediat după o rundă de finanțare: suma investită împărțită la procentul primit de noii investitori. Evaluarea Anthropic se calculează pornind de la această formulă, iar punctul ei slab ține de ceea ce formula lasă deoparte.
Dacă investitorii plătesc 5 miliarde de dolari pentru 5 % dintr-o companie, evaluarea post-money implicită este de 5 miliarde de dolari împărțite la 0,05, adică 100 de miliarde de dolari. Această cifră nu este prețul unei acțiuni ordinare înmulțit cu numărul de acțiuni. Investitorii privați cumpără de obicei acțiuni preferențiale, care pot avea o preferință la lichidare (dreptul de a fi rambursați înaintea deținătorilor de acțiuni ordinare în cazul unei vânzări) și protecție anti-diluare. Prin urmare, dacă prețul acțiunilor preferențiale, care beneficiază de aceste protecții, este aplicat tuturor acțiunilor, prețul pe care l-ar obține acțiunile ordinare este supraestimat.
Rundele anunțate de Anthropic arată cât de mult s-a schimbat cifra vehiculată în presă: 13 miliarde de dolari la o evaluare post-money de 183 de miliarde de dolari în septembrie 2025, 30 de miliarde de dolari la 380 de miliarde de dolari pe 12 februarie 2026 și o rundă Series H de 65 de miliarde de dolari la 965 de miliarde de dolari în mai 2026, ultima sa evaluare privată. Raportarea acesteia la capitalizarea de 1.800 de miliarde de dolari de la închiderea primei zile compară un preț al acțiunilor preferențiale convenit în mai cu un preț al acțiunilor ordinare format în noiembrie, de cumpărători diferiți și în condiții diferite. Ambele sunt repere istorice, iar performanțele trecute nu reprezintă un indicator fiabil al rezultatelor viitoare.
Pentru companiile în creștere care înregistrează pierderi, analiștii folosesc frecvent raportul preț/vânzări, adică capitalizarea bursieră împărțită la veniturile anuale, înlocuind adesea vânzările raportate cu ritmul anualizat al veniturilor (run-rate, adică ultima lună sau ultimul trimestru, anualizate). Fiabilitatea raportului depinde de numărul de acțiuni folosit în calcul. Prospectul Anthropic pentru SEE indica 7.427.991.791 de acțiuni de clasă A și 5.658.680.800 de acțiuni de clasă N în circulație după ofertă, astfel că o capitalizare care include toate clasele depășește cu mult valoarea acțiunilor oferite.
Acțiunile și guvernanța Anthropic: structura de societate de beneficiu public
O societate de beneficiu public (public benefit corporation, PBC) este o companie cu scop lucrativ ai cărei administratori trebuie să cântărească un beneficiu public declarat alături de interesele financiare ale acționarilor. Anthropic a fost înființată în Delaware ca PBC în ianuarie 2021. Compania trebuie să echilibreze interesele financiare ale acționarilor, interesele celor afectați în mod semnificativ de activitatea sa și „dezvoltarea și menținerea responsabilă a inteligenței artificiale avansate pentru beneficiul pe termen lung al umanității”. Secțiunea 366 din Delaware General Corporation Law o obligă să raporteze cu privire la acest beneficiu cel puțin o dată la doi ani. Pentru acționarii externi, consecința practică este că consiliul de administrație poate invoca acest beneficiu pentru a justifica o decizie care nu maximizează randamentele pe termen scurt.
Structura de societate de beneficiu public a Anthropic adaugă un al doilea nivel de control. Long-Term Benefit Trust (LTBT), înființat în 2023, este conceput ca un organism independent format din cinci membri (trustees) cu drept de vot, fără interese financiare în companie. Prin acțiunile ordinare de clasă T, trustul alege și revocă administratorii de clasă T, care formează majoritatea consiliului. Acțiunile de clasă F, deținute de Founder LLC, entitatea cofondatorilor, concentrează 50,1 % din totalul drepturilor de vot în chestiunile generale supuse acționarilor. Anthropic descrie acest aranjament ca fiind „fără precedent direct în rândul companiilor listate”.
Structurile cu două clase de acțiuni separă proprietatea economică de controlul prin vot; cele patru clase ale Anthropic duc principiul mai departe. Împreună, LTBT și Founder LLC pot alege toți membrii consiliului, în timp ce deținătorii de acțiuni de clasă A, în general, nu pot influența rezultatul unui vot al acționarilor. Comparativ cu o companie cu o singură clasă de acțiuni, cele patru clase împart controlul astfel:
| Clasa de acțiuni | Deținători | Drepturi de vot |
| Clasa A | Investitorii publici și deținătorii existenți de acțiuni de clasă A | Votează în chestiunile supuse acționarilor, dar deținătorii, în general, nu pot influența rezultatul |
| Clasa F | Founder LLC, entitatea cofondatorilor | 50,1 % din totalul drepturilor de vot în chestiunile generale supuse acționarilor |
| Clasa T | Long-Term Benefit Trust | Alege și revocă administratorii de clasă T, majoritatea consiliului; nu are alte drepturi de vot |
| Clasa N | Investitorii strategici, inclusiv cei din plasamentul concomitent | Fără drept de vot |
| Clasă unică (comparație) | Toți acționarii | Un vot pe acțiune; acționarii externi pot decide împreună alegerea consiliului |
Guvernanța influențează și eligibilitatea pentru indici. Deoarece LTBT controlează consiliul, Anthropic poate alege să nu aplice unele cerințe de guvernanță ale Nasdaq. Indicii S&P impun un factor de pondere investibilă (investable weight factor, IWF), adică proporția acțiunilor unei companii disponibile investitorilor publici, de cel puțin 0,10, astfel că participațiile deținute de fondatori, de trust și de investitorii strategici se scad direct din proporția comparată cu acest prag.
Acțiunile Anthropic și celelalte căi de expunere: comparație
Întrebarea despre cum se putea investi în Anthropic înainte de IPO avea doar răspunsuri indirecte. Acțiunile Anthropic pre-IPO erau accesibile prin vehicule private care cumpărau pe piața secundară, investitorii listați ofereau expunere în cadrul unor afaceri mai mari, iar o alocare în IPO presupunea acces la cartea de ordine a intermediarilor. Din 19 noiembrie, acțiunile de clasă A se tranzacționează la bursă. Acolo unde un furnizor îl oferă, un CFD pe acțiuni (contract pentru diferență), instrument derivat care decontează variația unui preț fără deținerea activului, poate urmări evoluția acelui preț. Căile diferă prin ceea ce deține fiecare și prin riscul dominant:
| Calea | Ce arată graficul sau piața | Abordarea folosită de traderi | Riscul principal |
| Vehicul pre-IPO (înainte de 19 noiembrie 2026) | Niciun preț bursier; evaluări deduse din runde, ultima la 965 de miliarde de dolari post-money | Unități într-un vehicul care deține acțiuni private | Comisioane, lipsă de lichiditate și evaluări neactualizate; un drept asupra vehiculului, nu asupra acțiunilor |
| Investitor listat, precum Amazon | Prețul acțiunilor investitorului, care reflectă toate afacerile sale | Deținerea sau tranzacționarea acțiunilor investitorului | Celelalte afaceri determină cea mai mare parte a prețului |
| Alocare în IPO | Prețul de ofertă rezultat din bookbuilding: 83 de dolari, față de un interval de 70–78 de dolari | O manifestare de interes prin sindicatul de intermediere | Ordine reduse; deschiderea poate diferi mult de prețul de ofertă |
| Acțiuni de clasă A după listare | Un preț Nasdaq în timp real pentru ANT, din 19 noiembrie 2026 | Cumpărarea acțiunilor listate prin intermediul unui broker | Fluctuații în jurul datelor de lock-up și de indice; influență redusă la vot |
| CFD-uri pe acțiuni după listare | Prețul ANT, urmărit fără deținerea acțiunilor | Poziții long sau short deschise cu marjă | Pierderile sunt amplificate, la fel ca și câștigurile, se pot acumula rapid și pot consuma întreaga sumă depusă |
Un exemplu cu o expunere de 10.000 de dolari și proporții ipotetice arată ce parte din fiecare cale urmărește efectiv Anthropic. Un vehicul pre-IPO cu 90 % din active în Anthropic ar oferi o expunere de aproximativ 9.000 de dolari înainte de comisioane. Un investitor listat a cărui participație ar reprezenta 5 % din valoarea sa de piață ar oferi aproximativ 500 de dolari, iar 9.500 de dolari ar urmări celelalte afaceri ale sale. Amazon ilustrează amploarea: la prețul de ofertă de 83 de dolari, urma să dețină 1,92 miliarde de acțiuni fără drept de vot, adică 14,7 % din companie, în valoare de 159 de miliarde de dolari. Prețul acțiunilor sale depinde totuși de propriile rezultate operaționale, iar această evaluare istorică a participației nu este un indicator fiabil al rezultatelor viitoare. O alocare integrală sau o cumpărare la bursă ar plasa toți cei 10.000 de dolari în acțiuni de clasă A, la prețul de ofertă sau la cel al pieței, fără efect de levier, deși alocările sunt adesea reduse.
Un CFD pe acțiuni schimbă calculul prin marjă, suma depusă necesară pentru menținerea unei poziții deschise. Dacă o poziție de 10.000 de dolari ar necesita o marjă de 2.000 de dolari, o scădere de 10 % a prețului acțiunii ar costa 1.000 de dolari, jumătate din suma depusă, iar o scădere de 20 % ar consuma-o în totalitate: efectul de levier amplifică pierderile în aceeași proporție ca și câștigurile. În cazul unei acțiuni nou listate, al cărei preț abia se formează și ale cărei date de lock-up și de indice sunt la doar câteva săptămâni distanță, pierderile se pot acumula rapid, uneori între o închidere și deschiderea următoare, iar un trader poate pierde toți banii depuși. Un CFD implică și costuri de finanțare overnight și nu conferă drept de vot. Mecanismele contractuale din spatele acestor cifre, adică marja, finanțarea și dimensiunea contractului, sunt explicate pentru o companie listată de mai mult timp în tranzacționarea CFD-urilor pe acțiunile Amazon și în mărimea lotului și dimensionarea poziției pentru acțiunile Amazon.
Perioada de lock-up a IPO-ului Anthropic, free float-ul și includerea în indici
Free float-ul este partea din acțiunile unei companii disponibilă pentru tranzacționare pe piața publică, fără participațiile deținute de insideri, fondatori și investitori strategici. Perioada de lock-up este angajamentul acționarilor existenți de a nu vinde pentru un anumit timp după IPO, de regulă 180 de zile. Împreună cu politicile anti-flipping ale intermediarilor, aceasta menține redusă oferta tranzacționabilă din primele zile. Expirarea inversează restricția: dacă un pachet mare de acțiuni devine vandabil la o singură dată, oferta suplimentară poate împinge prețul puternic în jos.
Perioadele de lock-up ale Anthropic se abat de la această convenție. Ele expiră etapizat, la 27, 48, 62 și 76 de zile după IPO, astfel că oferta acționarilor existenți ajunge pe piață în patru tranșe în decurs de 76 de zile, nu într-un singur bloc la 180 de zile. Prima deblocare cade, de asemenea, aproape de fereastra unei decizii de includere accelerată într-un indice.
Conform metodologiei Nasdaq 100 în vigoare din 1 mai 2026, un emitent nou listat poate fi inclus prin intrare accelerată (fast entry) dacă îndeplinește toate criteriile de eligibilitate și dacă, după capitalizarea bursieră, se clasează între primii 40 de componenți actuali. Clasamentul se stabilește în a șaptea zi de tranzacționare, un titlu care se califică intră după a 15-a zi de tranzacționare și niciun alt titlu nu trebuie eliminat; anterior, clasamentele erau revizuite o dată pe an. Legătura dintre IPO-ul Anthropic și includerea în Nasdaq 100 trece, așadar, printr-un test de o singură zi. Ponderile din indice formează împreună un total fix, după cum se arată în cum este construit Nasdaq 100, astfel că un nou venit ar reduce ponderea fiecărui membru existent și ar schimba indicele afișat pe graficul Nasdaq NAS100.
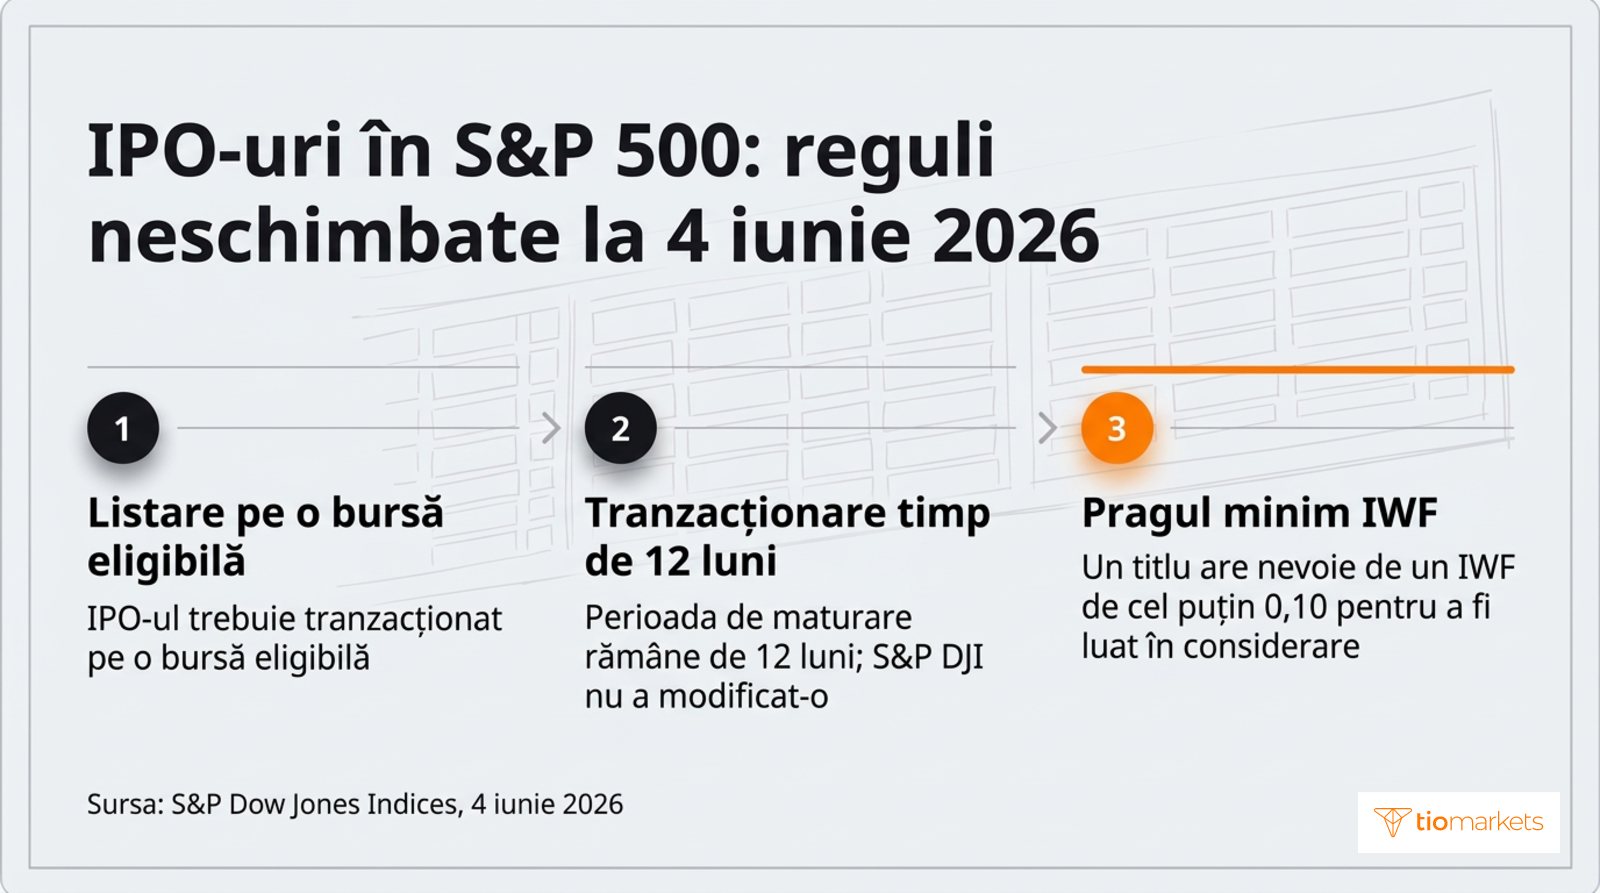
Regulile de eligibilitate pentru S&P 500 se schimbă mai lent. O consultare publicată pe 30 aprilie 2026 propunea reducerea perioadei de maturare (seasoning) pentru IPO-uri de la 12 luni la șase, fără o intrare accelerată. Rezultatele din 4 iunie 2026 au lăsat criteriile neschimbate: un IPO trebuie să se tranzacționeze pe o bursă eligibilă cel puțin 12 luni înainte de a putea fi luat în considerare, cu un IWF minim de 0,10. Prin această cerință, diferențele dintre Nasdaq 100 și S&P 500 se extind și la tratamentul noilor listări.
Fiecare flux are o direcție proprie. Banii intră de la cumpărătorii de acțiuni primare noi la listare și de la fondurile indexate după includere; ies atunci când deținătorii timpurii vând la expirarea lock-up-ului și când fondurile indexate reduc ponderea altor companii megacap pentru a face loc. O listare evaluată la 300 de miliarde de dolari, cu un free float de 10 %, arată de ce contează calendarul: la listare se pot tranzacționa doar acțiuni de 30 de miliarde de dolari, iar restul de 270 de miliarde de dolari așteaptă expirarea lock-up-urilor.
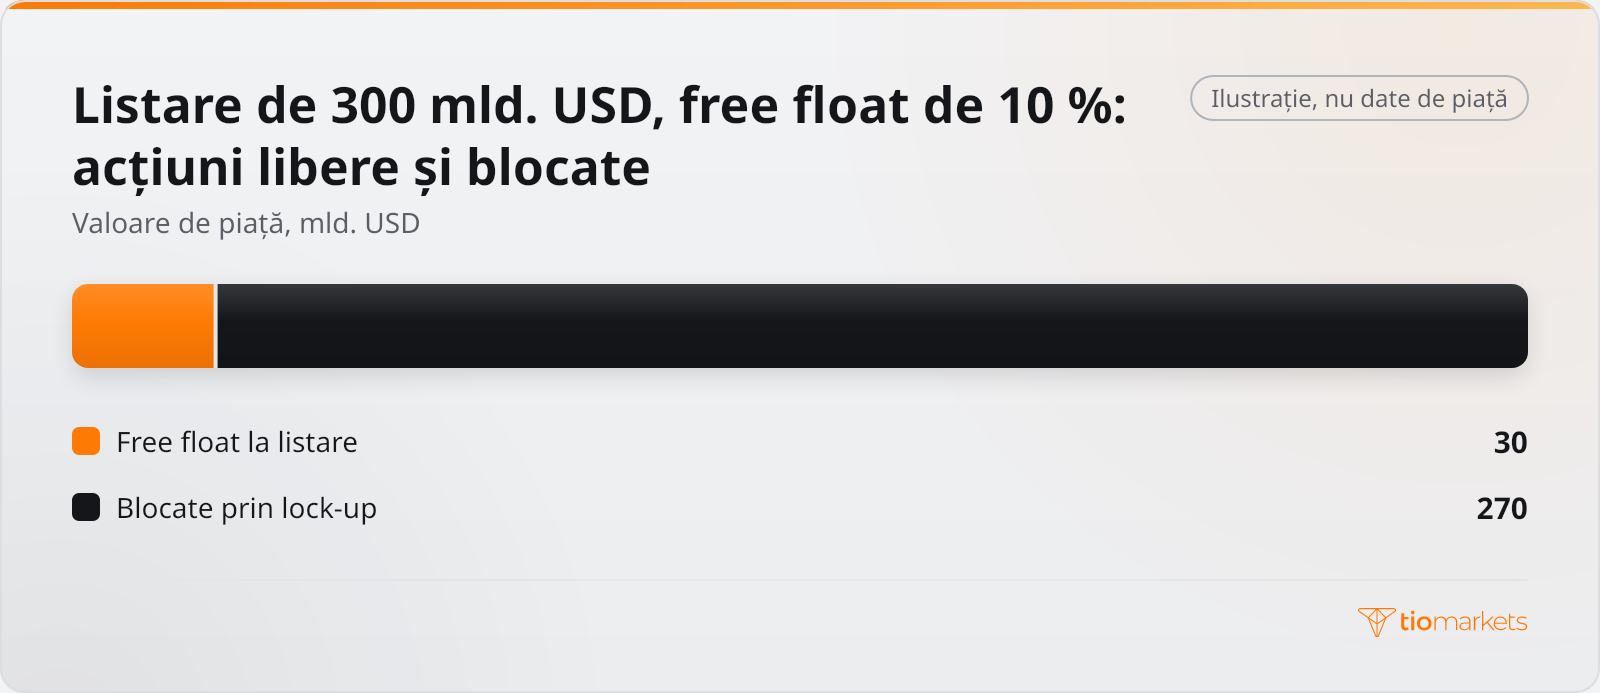
Dus mai departe, exemplul arată ce eliberează fiecare etapă. Dacă expirarea lock-up-ului ar debloca încă 20 % din companie, acțiuni de 60 de miliarde de dolari ar deveni eligibile pentru vânzare, triplând free float-ul la 90 de miliarde de dolari, la un preț neschimbat. Să presupunem, ca ipoteză suplimentară, că includerea în indice ar obliga apoi fondurile pasive să cumpere acțiuni de 15 miliarde de dolari, finanțate prin reducerea deținerilor în alți membri. Aceste cumpărări ar echivala cu jumătate din oferta tranzacționabilă înainte de deblocări, dar doar cu o șesime din ea după acestea. Ordinea contează, așadar, la fel de mult ca dimensiunea: cumpărările indexate dinaintea expirării lock-up-urilor întâlnesc o ofertă redusă, în timp ce vânzările de la expirarea lock-up-urilor dinaintea includerii nu întâlnesc niciun cumpărător obligat.
Listarea Anthropic la bursă: cum pot ajunge fluxurile la acțiunile listate
Fluxurile ajung la acțiunile AI listate și la Nasdaq 100 prin patru canale. Fiecare se bazează pe termeni pe care documentele depuse și anunțurile furnizorilor de indici îi fac publici, astfel că fiecare poate fi verificat cu date, nu presupus:
| Dacă se întâmplă asta | Canal | Efectul asupra cererii pentru acțiunile AI listate sau pentru Nasdaq 100 | Datele care l-ar confirma |
| Un free float mare la listare | Cumpărătorii finanțează noile acțiuni parțial din vânzarea altor dețineri | Ar adăuga ofertă de acțiuni AI în prima zi și ar putea retrage lichidități de la companiile comparabile listate | Numărul final de acțiuni și volumul din prima zi |
| Un free float mic, cu lock-up-uri etapizate | Oferta ajunge pe piață la fiecare dată de deblocare | Schimbări mici la listare; fiecare deblocare ar adăuga acțiuni disponibile pentru vânzare | Datele de lock-up din prospect și volumul din zilele de deblocare |
| Includere accelerată în Nasdaq 100 | Fondurile indexate cumpără noul membru și reduc deținerile în membrii existenți | Ar adăuga cerere pentru noul titlu și ar reduce ponderile celorlalți membri | Clasamentul din a șaptea zi și anunțul de includere |
| Participația unui investitor este reevaluată | Evaluări la valoarea justă în bilanțul investitorului | Modifică capitalurile proprii raportate, nu fluxurile de numerar sau ponderile din indici; fără cumpărări sau vânzări directe | Următorul raport trimestrial al investitorului |
Participația Amazon oferă un caz concret pentru ultimul canal. Amazon a investit 8,0 miliarde de dolari în obligațiuni convertibile Anthropic între trimestrul al treilea din 2023 și trimestrul al patrulea din 2025, precum și 5,0 miliarde de dolari în acțiuni preferențiale Series G fără drept de vot în trimestrul al doilea din 2026. Obligațiunile sunt clasificate ca disponibile pentru vânzare și înregistrate la valoarea justă ca active de nivel 3, evaluate pe baza unor date neobservabile, nu a unui preț cotat. Câștigurile nerealizate sunt înregistrate în alte elemente acumulate ale rezultatului global (accumulated other comprehensive income, AOCI), o componentă a capitalurilor proprii, nu a profitului net. Valoarea justă estimată a obligațiunilor era de aproximativ 45,8 miliarde de dolari la 31 decembrie 2025, de 42,2 miliarde de dolari la 31 martie 2026, de 97,9 miliarde de dolari la 30 iunie 2026 și de 146,2 miliarde de dolari la 30 septembrie 2026.
În aceeași perioadă, câștigul nerealizat aferent din AOCI a crescut de la 39,5 miliarde de dolari la 140,3 miliarde de dolari, fără ca vreo parte din el să fie numerar. O astfel de reevaluare modifică bilanțul și rezultatul global, nu afectează fluxul de numerar din exploatare decât dacă o participație este vândută și nu mută nicio pondere din indici. Aceste valori de la sfârșit de trimestru consemnează doar evaluări trecute și nu indică nimic fiabil despre evaluările viitoare; o evaluare mai mică ar reduce capitalurile proprii pe aceeași linie.
IPO-ul Anthropic față de factorii care contează de obicei mai mult
Comparativ cu factorii care mișcă de obicei acțiunile tehnologice listate, o singură listare este o influență punctuală, iar amploarea ei poate fi raportată la termenii ofertei și la prima zi de tranzacționare. Oferta urma să atragă până la 64,4 miliarde de dolari, cu plasamentul de 26 de miliarde de dolari în paralel, față de o capitalizare bursieră de 1.800 de miliarde de dolari în prima zi. Evaluările contabile ale participației unui singur investitor s-au modificat cu o sumă comparabilă, fără nicio vânzare: valoarea justă estimată a obligațiunilor convertibile descrise mai sus a crescut cu 55,7 miliarde de dolari între 31 martie și 30 iunie 2026. Rezerva Federală, în schimb, stabilește din nou nivelul ratei dobânzii de politică monetară la ședințele programate pe parcursul anului; o rată mai mare crește rata de actualizare aplicată profiturilor viitoare și le reduce valoarea actualizată, iar o rată mai mică are efectul invers.
Factorii diferă și prin frecvența cu care revin. Atragerea fondurilor și plasamentul au avut loc o singură dată, la stabilirea prețului și la prima tranzacție. Deblocările din lock-up se limitează la patru date, la 27, 48, 62 și 76 de zile după IPO, iar o intrare accelerată în Nasdaq 100 depinde de un singur clasament, în a șaptea zi de tranzacționare, cu intrare după a 15-a zi de tranzacționare. Deciziile privind rata dobânzii revin, în schimb, pe tot parcursul anului, randamentele titlurilor de stat americane (Treasury) ajustează rata de actualizare în fiecare ședință, iar evaluările investitorilor și rezultatele companiilor megacap apar în fiecare trimestru. Un IPO furnizează, așadar, o succesiune scurtă de fluxuri datate, în timp ce factorii legați de dobânzi și profituri revin după un ciclu fix, iar efectele lor se cumulează.
Calendarul separă factorii la fel de mult ca dimensiunea. O decizie privind rata dobânzii este cunoscută în ziua respectivă, iar o mișcare a randamentelor în cursul aceleiași ședințe, în timp ce efectul unui IPO se distribuie între stabilirea prețului, prima tranzacție, fiecare deblocare din lock-up și o eventuală intrare într-un indice. Variația de 55,7 miliarde de dolari a valorii juste a obligațiunilor este o evaluare trecută, care nu stabilește un tipar pentru evaluările ulterioare. Atunci când o etapă a IPO-ului coincide cu o decizie privind rata dobânzii sau cu o serie de rezultate ale companiilor megacap, factorul mai puternic poate domina evoluția prețului. Atribuirea unei mișcări listării presupune, prin urmare, verificarea datei fiecărui eveniment în raport cu datele de piață.
Concluzie: ce merită urmărit în jurul IPO-ului Anthropic
IPO-ul Anthropic contează pentru piețele listate mai degrabă prin calendarul său decât prin evaluare. Cererea a venit mai întâi de la cumpărătorii acțiunilor vândute la prețul de ofertă de 83 de dolari și de la cei ai plasamentului de 26 de miliarde de dolari; cererea ulterioară depinde de intrarea accelerată în Nasdaq 100 și, după cel puțin 12 luni de tranzacționare, de criteriile S&P 500. Oferta ajunge pe piață la fiecare etapă de lock-up, la 27, 48, 62 și 76 de zile, astfel că termenele din calendar, nu cifra vehiculată în presă, decid în ce direcție împing fluxurile. Numărul final de acțiuni, fiecare deblocare, deciziile furnizorilor de indici și următoarele rapoarte trimestriale ale investitorilor sunt datele care ar confirma sau ar contrazice această interpretare.
Metoda are limite. Analiza fluxurilor explică presiunea legată de calendar, nu valoarea, iar o decizie privind rata dobânzii, o mișcare a randamentelor sau rezultatele unei companii megacap în aceleași date o pot eclipsa. O acțiune nou listată, cu un istoric scurt de tranzacționare, se poate mișca brusc și pe baza unor informații limitate. O poziție cu efect de levier pe un astfel de titlu amplifică pierderile la fel ca și câștigurile, aceste pierderi se pot acumula rapid în jurul datelor de deblocare și de indice, iar traderii pot pierde toți banii depuși.
Simboluri din acest articol
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Tranzacționați de oriunde cu aplicația mobilă de tranzacționare și investiții TIOmarkets
Tranzacționați peste 950 de instrumente cu grafice TradingView integrate și spread-uri competitive, direct de pe telefon, în timp real.
Tranzacționarea implică riscuri
FAQ
Avertisment privind riscurile: CFD-urile sunt instrumente complexe și au un risc ridicat de a pierde rapid bani din cauza efectului de levier. Ar trebui să luați în considerare dacă înțelegeți cum funcționează CFD-urile și dacă vă puteți permite să vă asumați riscul ridicat de a vă pierde banii. Nu depuneți niciodată mai mult decât sunteți pregătit să pierdeți. Pierderile clienților profesionali pot depăși depozitul acestora. Vă rugăm să consultați politica noastră de avertizare privind riscurile și să solicitați consiliere profesională independentă dacă nu înțelegeți pe deplin. Aceste informații nu sunt adresate și nu sunt destinate distribuirii către sau utilizării de către rezidenții din anumite țări/jurisdicții, inclusiv, dar fără a se limita la, SUA și țările incluse pe lista de sancțiuni OFAC. Compania își rezervă dreptul de a modifica lista țărilor menționate anterior, la propria discreție.
Join us on social media


Authors BIO

În spatele fiecărei postări de pe blog se află experiența acumulată de echipa TIOmarkets. Suntem o echipă formată din experți dedicați din domeniu și pasionați de piețele financiare, al cărei scop este să vă ofere cunoștințe despre tranzacționare și analize legate de piețele financiare. Obiectivul nostru este să vă oferim cunoștințele necesare pentru a tranzacționa cu succes pe piețe.