


Ce este rata terminală? Cum se încheie un ciclu de majorări
BY TIOmarkets (Română)
|noiembrie 16, 2026Rata terminală este nivelul la care se așteaptă ca dobânda de politică monetară a unei bănci centrale să atingă vârful într-un ciclu de majorare a dobânzilor, înainte ca banca să o mențină și, ulterior, să o reducă. Această definiție a ratei terminale vine însă cu o precizare: o valoare cotată nu este o prognoză a vârfului. Prețurile din piață combină mai multe traiectorii posibile și adaugă o primă de risc, în timp ce o proiecție oficială este o mediană condiționată de propriile prognoze economice ale decidenților de politică monetară.
Articolul de față explică modul în care contractele futures, swap-urile, dot plot-ul Rezervei Federale și proiecțiile Băncii Angliei estimează fiecare vârful și de ce schimbările acestor estimări mișcă EUR/USD și GBP/USD, pentru traderii forex care urmăresc deciziile băncilor centrale.
Ce este rata terminală?
Într-un ciclu de înăsprire, o bancă centrală își majorează dobânda de politică monetară în trepte, adesea de câte 25 de puncte de bază (0.25 puncte procentuale). În limbajul pieței, rata terminală înseamnă capătul acestei serii: dobânda maximă la care majorările se opresc și începe un platou. Înălțimea și durata platoului determină împreună dobânda medie așteptată pentru următorii doi ani, adică exact ceea ce încorporează în preț obligațiunile pe termen scurt.
Într-un ciclu ipotetic, patru majorări de câte 25 de puncte de bază duc dobânda de politică monetară de la 3.00% la 4.00%. Dacă datele noi determină piețele să încorporeze în prețuri o a cincea, rata terminală așteptată devine 4.25%, iar toate dobânzile așteptate ulterior cresc odată cu ea. Prin urmare, o reevaluare a vârfului poate mișca randamentele la doi ani mai mult decât o decizie pe care piețele o încorporaseră deja în prețuri.
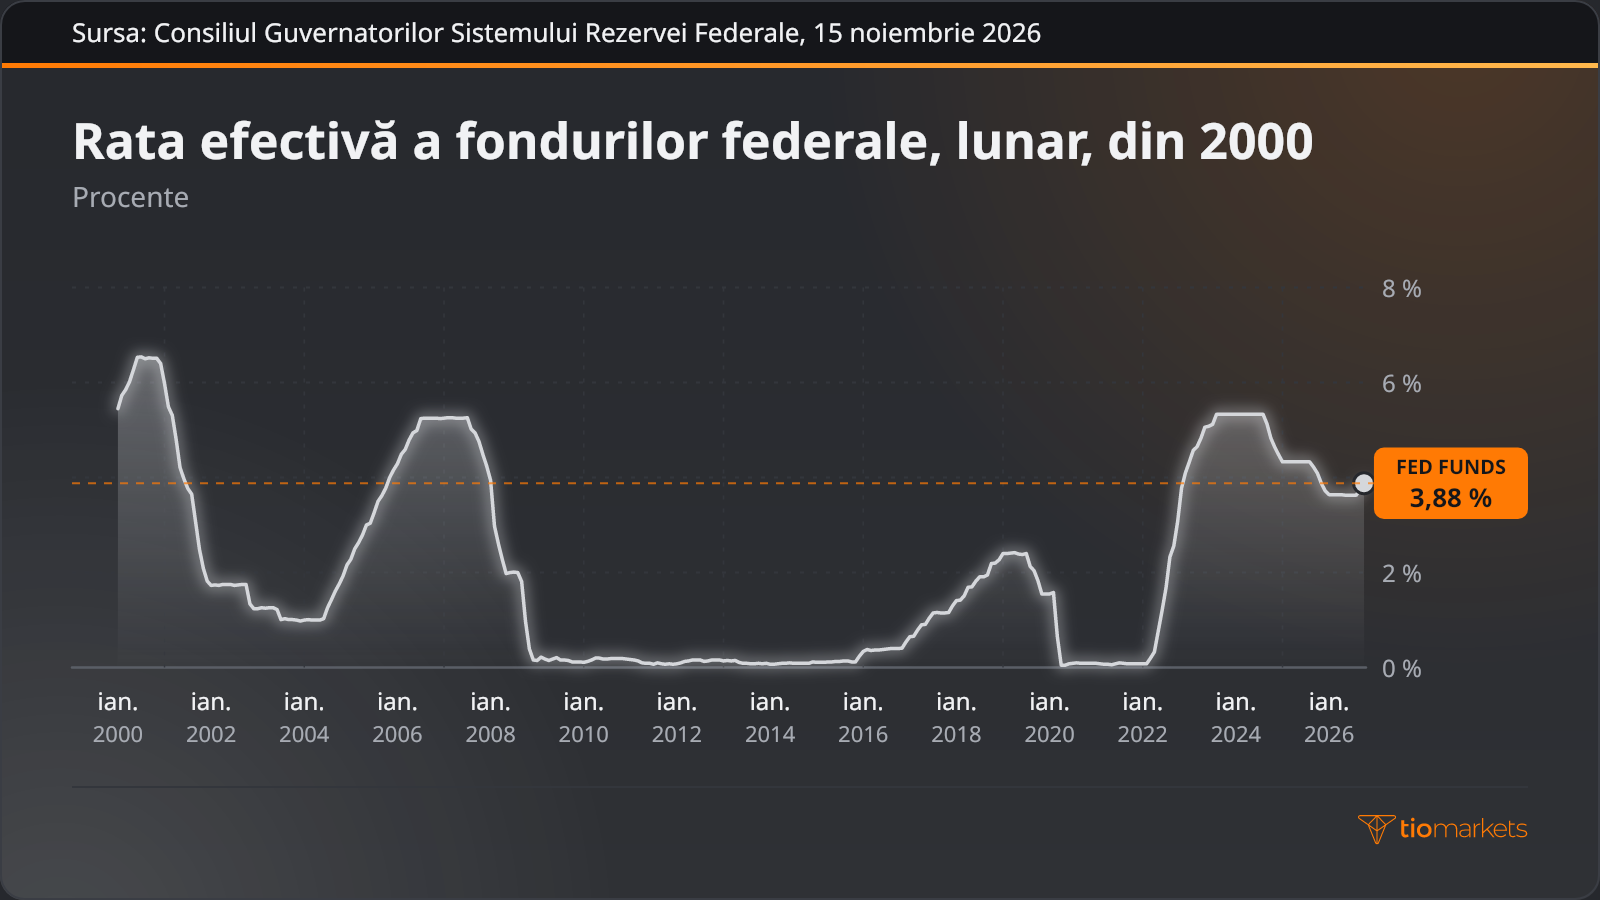
Rata efectivă a fondurilor federale (effective federal funds rate), dobânda overnight la care băncile din SUA își împrumută rezerve între ele, arată forma ciclurilor încheiate: o urcare în trepte, o porțiune plată la vârf, apoi o scădere. Fiecare dintre aceste platouri a fost doar o estimare până în momentul în care a fost atins.
Rata terminală vs. rata neutră
Rata neutră (r-star), notată și r*, este dobânda reală teoretică ce ar prevala odată atinse ocuparea maximă a forței de muncă și o inflație de 2%. Ea nu poate fi observată. Participanții la piață interpretează adesea mediana pe termen lung a proiecțiilor de dobândă ale Comitetului Federal pentru Piața Deschisă (FOMC) drept echivalentul ei nominal: 3.2% în septembrie 2026, față de 3.1% în iunie.
O rată terminală aparține unui singur ciclu, iar într-un ciclu restrictiv se situează, prin construcție, peste nivelul neutru, astfel încât politica monetară să tempereze cererea. În proiecțiile din septembrie 2026, mediana pentru finalul lui 2026 era 4.1%, cu 0.9 puncte procentuale peste mediana pe termen lung. Cele două sunt confundate pentru că ambele sunt descrise drept nivelul la care se stabilizează dobânzile, însă una este un vârf temporar, iar cealaltă nivelul la care revine politica monetară după încheierea perioadei restrictive.
Cum evaluează piețele vârful unui ciclu de majorare a dobânzilor
Patru surse estimează dobânda maximă de politică monetară. Contractele futures pe dobândă și swap-urile pe indicele overnight (OIS), prin care se schimbă o dobândă fixă contra dobânzii overnight efectiv realizate, oferă o rată terminală implicită din piață; în SUA, contractele futures pe fondurile federale la 30 de zile și cele pe SOFR arată rata terminală a fondurilor federale pe care traderii o încorporează în prețuri. Proiecțiile băncilor centrale oferă o traiectorie mediană. Regula Taylor, o formulă care leagă dobânda de politică monetară de abaterile inflației și ale producției, are nevoie de o rată neutră presupusă. Sondajele în rândul economiștilor oferă un consens periodic. Fiecare sursă se bazează pe alte date, așa că rata terminală din prețurile pieței și proiecțiile oficiale diferă adesea:
| Ce arată graficul sau piața | Abordarea folosită de traderi | Riscul principal |
| Seria futures sau OIS urcă, apoi se aplatizează la un vârf | Vârful implicit din piață, citit din punctul cel mai înalt al seriei | Prima de termen și ponderarea probabilităților distorsionează nivelul |
| Mediana din dot plot se situează peste prețurile pieței | Proiecția oficială, citită drept traiectoria mediană condiționată a comitetului | Proiecțiile depind de prognoze și nu sunt angajamente |
| Inflația peste țintă, în timp ce creșterea economică rezistă | Estimare pe baza regulii Taylor, din abaterile inflației și ale producției | Se bazează pe o rată neutră neobservabilă și pe ponderi alese |
| Estimările economiștilor din sondaj se grupează în jurul unui nivel | Estimare de consens comparată cu prețurile pieței | Sondajul se face periodic, deci poate deveni depășit după date noi |
Cum se calculează rata terminală din contractele futures?
Contractele futures pe fondurile federale se tranzacționează la Chicago Mercantile Exchange din 1988, după convenția International Monetary Market (IMM): prețul este 100 minus media aritmetică a ratei efective zilnice a fondurilor federale din luna contractului. Prețul scade pe măsură ce dobânda așteptată crește, la fel ca prețul unei obligațiuni; 95.6725 corespunde unei dobânzi medii de 4.3275%.
Pentru a calcula nivelurile ratei terminale implicite este nevoie de o corecție. O decizie luată la jumătatea lunii influențează doar o parte din media lunară, astfel că modificarea se scalează cu inversul ponderii zilelor rămase după anunț. Într-o lună ipotetică de 30 de zile, cu o decizie în ziua 15, o creștere de 12.5 puncte de bază a dobânzii implicite din acea lună înseamnă că în preț este inclusă o majorare de 25 de puncte de bază.
Citirea vârfului implicit dintr-o serie de contracte presupune cinci pași:
- Se aleg contracte lunare consecutive care acoperă ședințele programate ale băncii centrale.
- Fiecare preț se transformă în dobândă implicită, scăzându-l din 100.
- Se aplică corecția de mediere pentru lunile cu ședințe, iar prima lună completă de după fiecare ședință se tratează drept o citire curată, ulterioară ședinței.
- Se identifică cea mai mare dobândă implicită din serie: acel nivel este vârful implicit din piață.
- Se scade rata efectivă actuală, pentru a exprima în puncte de bază înăsprirea încorporată în prețuri.
Rezultatul este un preț, nu o prognoză, deoarece face media mai multor scenarii și include prima de termen. O serie ipotetică, cu rata efectivă la 4.10%, ilustrează calculul:
| Luna contractului (ipotetică) | Preț | Dobânda implicită (%) | Peste nivelul actual de 4.10% (pb) |
| Luna 1 | 95.90 | 4.10 | 0 |
| Luna 2 | 95.78 | 4.22 | 12 |
| Luna 3 | 95.67 | 4.33 | 23 |
| Luna 4 | 95.65 | 4.35 | 25 |
| Luna 5 | 95.70 | 4.30 | 20 |
Seria atinge vârful de 4.35% în luna 4, cu 25 de puncte de bază peste dobânda actuală, echivalentul unei majorări complete. Dobânda mai mică din luna 5 arată că piața atribuie o anumită probabilitate unei reduceri după platou.
Rata terminală din dot plot-ul Fed și proiecțiile BoE
Rezerva Federală publică proiecții individuale în Raportul semestrial de politică monetară către Congres (Monetary Policy Report) din 1979, așa cum prevede Legea Humphrey-Hawkins din octombrie 1978, iar în 2007 a introdus Rezumatul proiecțiilor economice (Summary of Economic Projections, SEP). Din ianuarie 2012, participanții au transmis și traiectoria ratei fondurilor federale pe care o considerau adecvată. Dot plot-ul rezultat, menit să sporească transparența, apare în fiecare martie, iunie, septembrie și decembrie.
Citirea vârfului implicit din dot plot presupune patru pași:
- Se localizează punctele pentru finalul fiecărui an; fiecare reprezintă mijlocul intervalului-țintă considerat adecvat de un participant.
- Se găsește mediana: cu 18 participanți, media dintre al nouălea și al zecelea punct, în ordine crescătoare.
- Cea mai mare mediană de final de an se ia drept vârful implicit al comitetului, iar dispersia se verifică prin tendința centrală și interval.
- Mediana se compară cu prețurile pieței pentru același final de an.
Aceste proiecții de dobândă nu sunt prognoze ale celor mai probabile rezultate trimestriale. În septembrie 2026, 12 dintre cei 18 participanți și-au plasat punctul pentru 2026 la 4.125%, 4 la 4.375% și 2 la 3.875%, ceea ce a dat o mediană de 4.125%, publicată ca 4.1. Mediana pentru 2027 a fost tot 4.1, deși intervalul ei, de 3.1–4.4, era mai larg decât cel de 3.9–4.4 pentru 2026. În iunie, medianele fuseseră 3.8 pentru 2026 și 3.6 pentru 2027, așa că, până la ședința Fed din septembrie 2026, vârful implicit urcase cu 0.3 puncte procentuale, iar platoul se prelungise până la finalul lui 2027.
Raportul de politică monetară al Băncii Angliei din noiembrie 2023 a funcționat diferit: a condiționat proiecțiile Comitetului de Politică Monetară de o traiectorie a Bank Rate implicită din piață, care rămânea în jurul a 5¼% până în trimestrul al treilea din 2024, apoi scădea treptat la 4¼% până la finalul lui 2026. În acel raport, rata terminală a BoE din prețurile pieței a fost un element de intrare al prognozei, iar opinia Comitetului s-a văzut în modul în care au reacționat proiecțiile și ghidajul prospectiv (forward guidance). Contractele futures ponderează fiecare traiectorie cu probabilitatea ei și adaugă o primă de risc, în timp ce mediana unui dot plot agregă judecăți condiționate, așa că cele două nu trebuie neapărat să coincidă.
Cum influențează rata terminală monedele și randamentele obligațiunilor
Legătura dintre rata terminală și randamentele obligațiunilor trece prin capătul scurt al curbei. Randamentul titlurilor de stat americane (Treasury) la 2 ani reflectă dobânda de politică monetară medie așteptată pe doi ani, plus o primă de termen, adică o compensație suplimentară pentru asumarea riscului de dobândă pe o perioadă mai lungă, așa că un vârf mai înalt sau mai prelungit îl ridică. Încorporarea în prețuri a unui vârf ridicat urmat de reduceri poate împinge randamentul la 2 ani peste cel la 10 ani, fenomen numit inversarea curbei randamentelor.
Piețele valutare compară astfel de randamente de la o țară la alta. Diferențialul de dobândă, adică decalajul dintre randamentele pe termen scurt ale două economii, influențează fluxurile dintre monedele lor, așa că în EUR/USD și GBP/USD așteptările privind Fed sunt puse față în față cu cele privind BCE și BoE. La decizia BoE din noiembrie 2026, Comitetul de Politică Monetară a votat cu 8–1 majorarea Bank Rate cu 0.25 puncte procentuale, la 4%. Rata facilității de depozit a BCE, prin intermediul căreia Consiliul guvernatorilor a decis în martie 2024 să orienteze în continuare politica monetară, este de 2.50% din 16 septembrie 2026, în urma deciziei BCE din septembrie 2026.
Prin acest canal, ceea ce mișcă EUR/USD sau GBP/USD este schimbarea diferențialului, nu nivelul vreunuia dintre vârfuri. Dacă ambele vârfuri implicite urcă cu 25 de puncte de bază, decalajul rămâne neschimbat. Într-un caz ipotetic în care doar vârful Fed urcă cu 25 de puncte de bază, ridicând randamentele americane la 2 ani cu aceeași valoare, în timp ce randamentele britanice rămân constante, decalajul se lărgește cu 25 de puncte de bază în favoarea dolarului: în condiții altfel neschimbate, rezultă o presiune descendentă asupra GBP/USD, pe care datele privind creșterea economică, apetitul pentru risc sau pozițiile din piață o pot contrabalansa. Modul în care indicele prețurilor de consum (CPI) influențează monedele depinde parțial de efectul pe care o surpriză îl are asupra vârfului așteptat.
Greșeli frecvente la interpretarea dobânzii maxime de politică monetară
Patru greșeli apar în mod repetat atunci când traderii interpretează un vârf așteptat, iar fiecare provine din tratarea unei estimări ca pe o cifră definitivă:
- Interpretarea prețurilor pieței drept prognoză. Cu șanse ipotetice egale pentru vârfuri de 4.00% și 4.50%, contractele futures încorporează aproximativ 4.25%, un nivel pe care niciunul dintre scenarii nu îl anticipează.
- Ignorarea primei de termen. Contractele cu scadențe mai îndepărtate includ o compensație pentru incertitudine, așa că partea îndepărtată a seriei se poate situa peste traiectoria așteptată.
- Tratarea dot plot-urilor ca promisiuni. Fiecare punct se mută atunci când proiecțiile autorului său se schimbă, așa cum s-a întâmplat cu medianele între iunie și septembrie 2026.
- Ignorarea perioadei în care dobânda rămâne la vârf. Două cicluri cu același vârf implică dobânzi medii diferite, și deci randamente diferite, dacă unul dintre platouri durează mai mult.
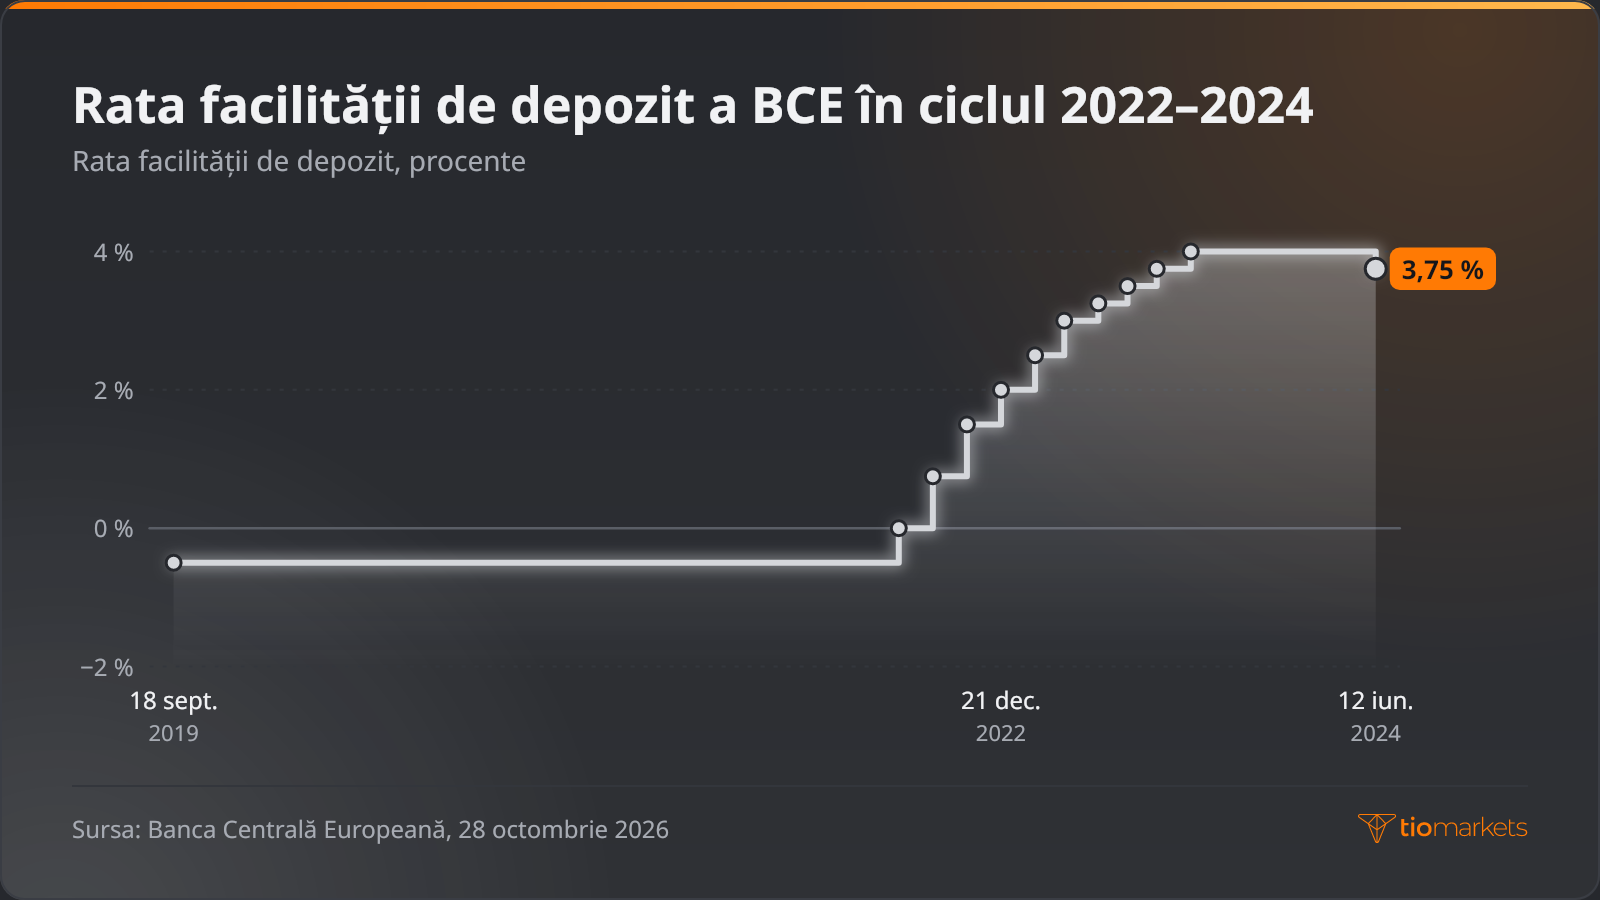
Ultimul ciclu complet al BCE arată de ce contează durata. Rata facilității de depozit a urcat de la −0.50% la 0.00% pe 27 iulie 2022, a ajuns la 4.00% pe 20 septembrie 2023, după zece majorări, și a rămas acolo până la o reducere la 3.75% pe 12 iunie 2024. Acel platou de aproape nouă luni a fost o variabilă separată de nivelul vârfului.
Evenimentele de reevaluare, precum o decizie de politică monetară, publicarea unui SEP sau o surpriză la inflație, pot mișca brusc perechile valutare, iar ordinele pot fi atunci executate la prețuri mai proaste decât cele solicitate, fenomen cunoscut drept slippage. Traderii care speculează pe EUR/USD sau GBP/USD prin contracte pentru diferență (CFD), care urmăresc mișcările de preț fără deținerea activului, folosesc efectul de levier: un depozit în marjă deschide o poziție mult mai mare. Efectul de levier amplifică pierderile exact în aceeași măsură în care amplifică câștigurile, o reevaluare bruscă a vârfului așteptat poate genera rapid pierderi, iar un trader poate pierde toți banii depuși.
Concluzie
Pentru un trader pe piața valutară, un vârf așteptat este mai util de citit ca o estimare în mișcare, cu distorsiuni cunoscute, decât ca o destinație. Contractele futures și swap-urile combină scenarii și adaugă o primă; dot plot-urile și proiecțiile BoE sunt declarații condiționate, revizuite la fiecare publicare. Informația se află în revizuiri, mai ales în vârful așteptat al unei bănci centrale raportat la cel al alteia, pentru că acestea modifică decalajul de randament la 2 ani din spatele EUR/USD și GBP/USD.
Abordarea are limite: un vârf implicit nu spune nimic sigur despre momentul în care încep reducerile, diferențialul de dobândă este doar una dintre influențele asupra unui curs de schimb, iar estimările se pot modifica brusc după publicarea unui singur set de date. Pentru traderii care acționează pe baza acestor mișcări cu produse cu efect de levier, levierul mărește pierderile exact așa cum mărește câștigurile, pierderile se pot acumula rapid când prețurile se schimbă, iar întregul depozit poate fi pierdut.
Tranzacționați EUR/USD și GBP/USD cu TIOmarkets
Deschideți poziții pe piețele globale prin CFD-uri. Beneficiați de spread-uri reduse, execuție rapidă și opțiuni de depunere rapide și flexibile.
Tranzacționarea implică riscuri
FAQ
Avertisment privind riscurile: CFD-urile sunt instrumente complexe și au un risc ridicat de a pierde rapid bani din cauza efectului de levier. Ar trebui să luați în considerare dacă înțelegeți cum funcționează CFD-urile și dacă vă puteți permite să vă asumați riscul ridicat de a vă pierde banii. Nu depuneți niciodată mai mult decât sunteți pregătit să pierdeți. Pierderile clienților profesionali pot depăși depozitul acestora. Vă rugăm să consultați politica noastră de avertizare privind riscurile și să solicitați consiliere profesională independentă dacă nu înțelegeți pe deplin. Aceste informații nu sunt adresate și nu sunt destinate distribuirii către sau utilizării de către rezidenții din anumite țări/jurisdicții, inclusiv, dar fără a se limita la, SUA și țările incluse pe lista de sancțiuni OFAC. Compania își rezervă dreptul de a modifica lista țărilor menționate anterior, la propria discreție.
Join us on social media


Authors BIO

În spatele fiecărei postări de pe blog se află experiența acumulată de echipa TIOmarkets. Suntem o echipă formată din experți dedicați din domeniu și pasionați de piețele financiare, al cărei scop este să vă ofere cunoștințe despre tranzacționare și analize legate de piețele financiare. Obiectivul nostru este să vă oferim cunoștințele necesare pentru a tranzacționa cu succes pe piețe.





