


纳斯达克100与标普500:主要区别
BY TIOmarkets (简体中文)
|11 10, 2026纳斯达克100与标普500的比较,是将两只美国基准股票指数放在一起对照:纳斯达克100追踪在纳斯达克证券交易所上市的100家最大非金融公司,按修正市值加权;标普500则追踪在特定美国交易所上市的合格股票,按自由流通市值加权。纳斯达克100往往在涨跌两个方向上波动更大,原因在于这些编制规则,而非两者覆盖的市场不同。
本文介绍两只指数如何筛选成分股并分配权重、行业构成有何差异,以及为何同一交易日两者的涨跌幅度会不同。本文面向关注或交易其中任一指数的交易者,以2026年11月9日芯片股领涨的反弹作为有明确日期的案例,随后列出接下来将公布的美国经济数据。
纳斯达克100与标普500:本周两只指数为何走势不同
在前一周受人工智能因素驱动的抛售之后,华尔街于2026年11月9日(周一)全面反弹。芯片股领涨:SOXX半导体交易所交易基金(ETF)上涨7%,油价下跌也提供了支撑,股市有望录得自4月以来的最佳单日表现。盘中纳斯达克100上涨3.1%,有望创下自8月以来的最佳单日表现。
标普500同样上涨,尽管英伟达因一项涉及其首席执行官的调查而下跌;这是自DeepSeek事件以来英伟达相对标普500表现最差的一天,而芯片板块其他个股则普遍上涨。以上均为单一交易日的盘中走势,过往表现并非未来结果的可靠指标。
纳斯达克100和标普500有什么区别?
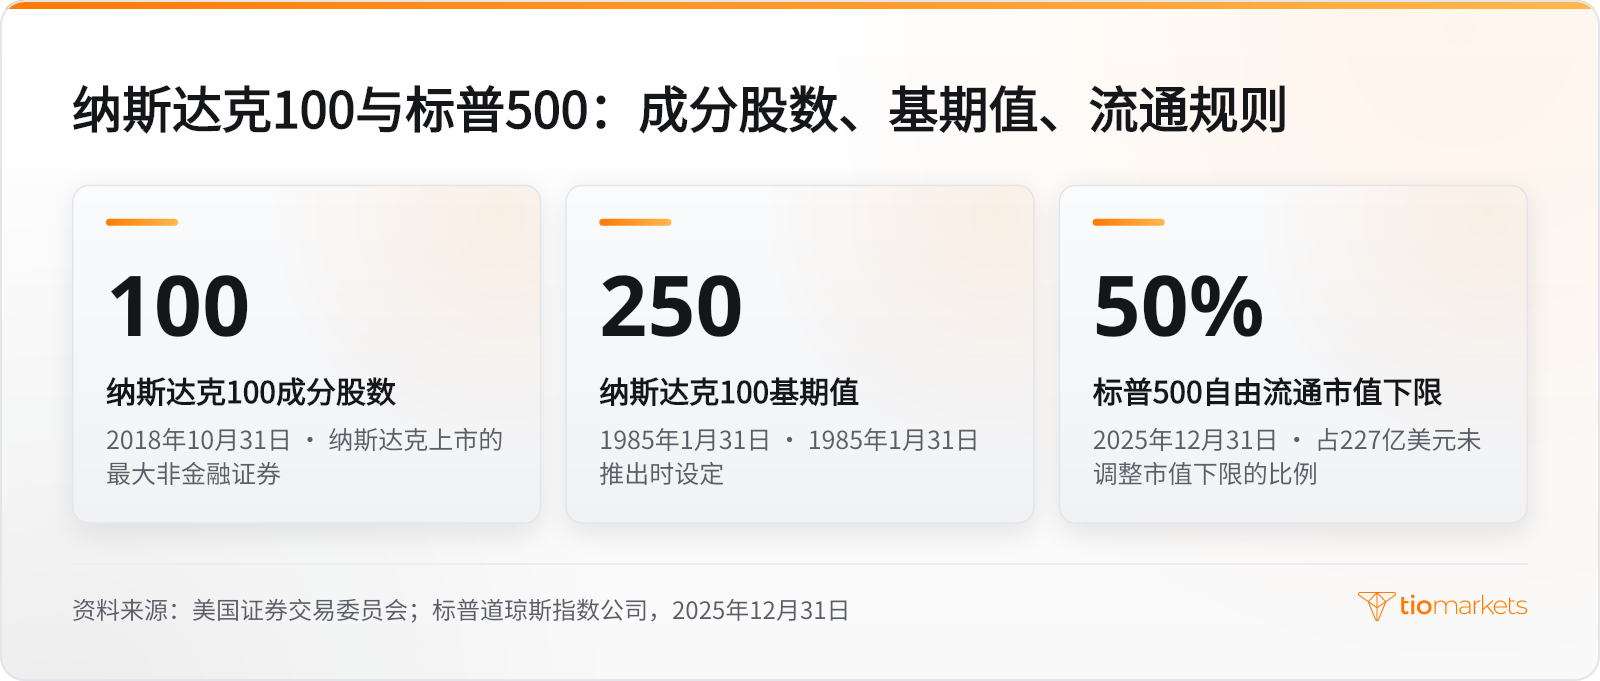
纳斯达克100首先由公司的上市地点和业务性质界定。它包括在纳斯达克证券交易所上市、按市值排名前100位的国内外非金融证券。根据行业分类基准(ICB)被归类为金融公司的证券(包括投资公司)不纳入其中。该指数于1985年1月31日推出,基期值为250.00,每年12月审核一次成分股,即年度重组。
标普500的成分股筛选遵循另一套逻辑。负责维护该指数的标普道琼斯指数公司(S&P Dow Jones Indices)纳入在特定美国交易所上市、符合指数资格的股票,并须满足规模、自由流通量、流动性和可交易性标准。截至2025年12月31日,公司的未调整市值需达到227亿美元或以上,自由流通调整后市值至少为该最低门槛的50%,此外还须通过财务稳健性审查。
因此,纳斯达克100只是美国市场中较窄的一部分:单一交易所、排除一个行业,成分股取决于公司在哪里上市。标普500则跨交易所、跨行业,按规模、自由流通量和流动性进行筛选。
| 项目 | 纳斯达克100 | 标普500 |
| 上市地点 | 仅限纳斯达克证券交易所 | 特定美国交易所 |
| 成分股 | 按市值计最大的100只非金融证券 | 符合规模、自由流通量、流动性和可交易性标准的合格股票 |
| 金融公司 | 排除(按ICB分类) | 可纳入 |
| 加权方式 | 修正市值加权 | 自由流通市值加权 |
| 规模筛选 | 按市值排名 | 未调整市值达227亿美元或以上(2025年12月31日) |
标普500与纳斯达克100的加权方式有何不同?
两只指数都以市值加权为基础,即成分股的权重反映其股票的市场价值。标普500额外进行自由流通调整:只计算公众投资者可买卖的股份,不流通的持股,例如创始人或政府的大额持股,则不计入。
纳斯达克100的加权方式有一点不同。其修正市值加权是等权重与传统市值加权的混合:最大的公司仍占最高权重,但这一修正限制了最大成分股主导指数的程度。
这一区别关系到指数集中度,即少数最大成分股在指数中所占的比重。在标普500的自由流通市值加权下,超大市值公司的权重随其可自由交易股份的市值上升而上升;标普道琼斯指数公司在就超大市值公司进行咨询后,于2026年6月4日宣布不会修改其纳入资格标准。在纳斯达克100中,修正机制降低了单一公司的集中度,但没有降低行业集中度,因为其选股范围本身就偏重科技股。
纳斯达克100与标普500的行业权重
纳斯达克100覆盖除金融以外的所有主要行业,因此银行、保险公司和投资公司按规则不在其中。其余成分反映了纳斯达克的上市公司构成:超大市值科技股和半导体股在总权重中占比很大,其他行业的占比不足以与之抗衡。
标普500的最大成分股中同样有这些超大市值科技股,但它们的权重与金融公司及其他行业并存,而这些行业的盈利受利率或大宗商品价格等不同因素驱动。因此,仅限于半导体板块的波动,会通过更大的合计权重传导至纳斯达克100。相比之下,银行股的波动会反映在标普500中,却完全不会影响纳斯达克100。
为什么纳斯达克100比标普500波动更大?
纳斯达克100波动幅度更大,正是源于这种编制方式。由于排除了金融股且科技股占比很高,指数中有更大部分会同时对相同的驱动因素作出反应,因此行业波动会被放大而非被稀释。贝塔系数(Beta)衡量一只股票或指数相对于基准的波动程度;读数高于1意味着在涨跌两个方向上波动都更大。2026年11月初,芯片股先急跌后回升,短短几个交易日内两个方向的走势都出现了。
单个交易日的分化并不意味着两只指数在较长时期内会大幅偏离。同时符合两套规则的超大市值科技股在两只基准指数中都占有很大权重;当它们同向变动时,会把两只指数拉往同一方向,因此即便某些交易日两者分化明显,全年下来仍可能相差不大。任何纳斯达克与标普500近10年走势图,都既反映这种重叠,也反映行业差异;任何过往时期的回报都只是历史,并非未来结果的可靠指标。
指数波动性与持有杠杆头寸的交易者直接相关,例如US100或US500的差价合约(CFD)。差价合约追踪指数价格,但不涉及持有股票;杠杆允许建立大于维持该头寸所需存款(即保证金)的头寸。由于纳斯达克100波动更大,同样的杠杆下,US100头寸的波动会大于US500头寸。杠杆既会放大收益,也会放大亏损;在类似2026年11月初那样的交易日中,亏损可能迅速累积,交易者可能损失其存入的全部资金。通过差价合约交易股票指数的机制对两只基准指数而言是相同的。
芯片股如何影响纳斯达克100:以反弹交易日为例
本周早些时候芯片股遭抛售,令纳斯达克100录得自2020年以来最糟糕的单日表现,并将纳斯达克综合指数推入回调区间;纳斯达克综合指数是涵盖纳斯达克上市股票的更广泛指数,常与纳斯达克100混淆。2026年11月6日(周五),芯片股反弹,10月非农就业数据远高于预期。纳斯达克100反弹约2%,综合指数上涨1.09%,收于24,579.42点。
指数编制决定的是行业波动的传导渠道,而非其结果。半导体股在纳斯达克100中的合计权重更大,因此像11月9日那样的芯片股普涨,会带动该指数中比标普500更大比例的成分上涨。两只基准指数都持有的某只超大市值芯片股若下跌,会同时拖累两者,这就解释了为何同一交易日会出现芯片股普涨与英伟达下跌并存:对每只指数的净影响,取决于其权重在整个芯片板块与该单一股票之间如何分配。11月6日和9日的走势只是两个交易日的记录,过往表现并非未来结果的可靠指标。
接下来的日程:通胀数据与科技公司财报
利率通过贴现影响股票估值:一家公司的现值反映其预期未来盈利,每一笔盈利都按代表资金时间成本的利率折算,盈利来源越遥远,利率变化对其现值的影响就越大。11月6日前后公布的经济数据强化了市场对美联储将于12月加息的猜测,这使得随后公布的通胀数据成为市场参与者评估的信息之一。
美国劳工统计局将于2026年11月13日上午08:30公布2026年10月的生产者价格指数(PPI),并于2026年12月15日上午08:30公布2026年11月的数据;PPI追踪生产环节的价格。与之对应的消费端指标消费者价格指数(CPI),则追踪城市家庭购买一篮子固定日常商品和服务的平均支出,以及这一成本在不同时期之间的变化。
财报季,即上市公司公布季度业绩的时期,是指数波动的另一个既定来源。超大市值科技股的业绩对两只基准指数都有影响,而芯片公司的财报在纳斯达克100中分量更重。财报日期决定的是信息何时公布,而非任一指数将如何反应。
结论
纳斯达克100和标普500有许多相同的最大成分股,但两者的设计目的是衡量不同的对象。纳斯达克100追踪单一交易所上最大的非金融公司,其加权方式削弱了单一股票的主导地位,却仍高度集中于科技和半导体。这种设计使2026年11月9日芯片股上涨这类行业波动通过指数中更大的比例传导,而最大共同成分股的重叠则可能让两只基准指数在较长时期内保持接近。
这种比较有其局限。指数规则解释的是行业波动如何传导至各基准指数,而非波动何时发生;行业权重也会随价格变动和成分股审核而变化。日内波动区间越大,对头寸不利的波动也越大:在杠杆指数头寸上,亏损与收益同样会被放大,可能在一个交易日内累积,并可能令交易者损失其存入的全部资金。
常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。




