英伟达财报解读:2027财年第三季度报告透露了什么
BY TIOmarkets (简体中文)
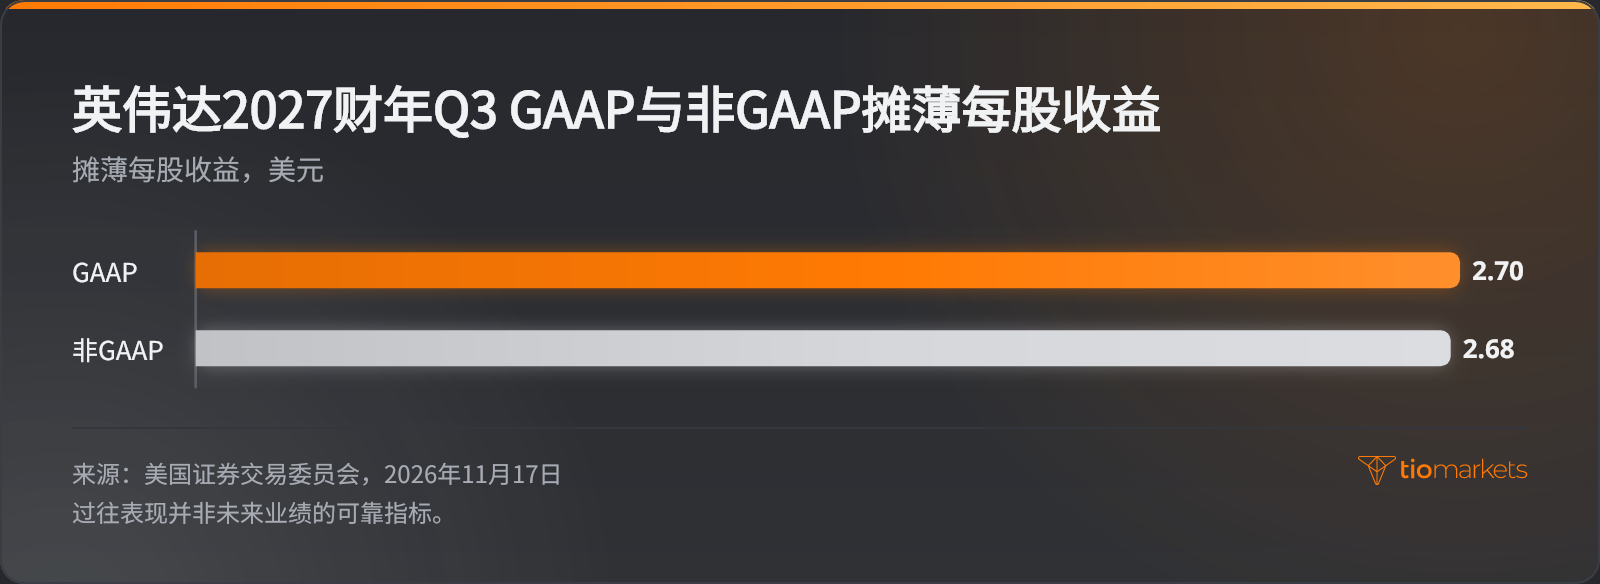
|11 20, 2026英伟达财报是英伟达每个财季发布的季度业绩,涵盖按市场平台划分的营收、毛利率、GAAP与非GAAP每股收益、返还股东的现金以及下一季度业绩指引。2026年11月17日,英伟达公布2027财年第三季度营收1,158亿美元,环比增长20%,同比增长103%。非GAAP摊薄每股收益为2.68美元,市场一致预期为2.48美元。
本文面向专业零售交易者,逐项拆解这份财报:各项数据衡量什么、非GAAP调整如何运作、相对一致预期的超预期幅度如何计算,以及根据截至2026年11月18日的报道,该股与纳斯达克100指数作何反应。核心观点是:单凭头条数据超预期,本身说明不了太多问题。市场反应更多取决于业绩指引与一致预期的对比,以及英伟达在指数中的权重,而非当季业绩本身。
英伟达财报:2027财年第三季度核心数据
英伟达于2026年11月17日(周二)美股收盘后公布业绩,新闻稿以8-K表格提交美国证券交易委员会(SEC),业绩展望则列于另行发布的首席财务官(CFO)评论中。电话会议随后于太平洋时间下午2点(美东时间下午5点)召开,并在公司投资者关系网站进行网络直播;回放将一直保留至第四季度及2027财年全年业绩电话会议召开。
对交易者而言,实际问题在于:业绩超预期是否会传导至股价和指数,又在何时传导。由于数据在常规交易时段结束后公布,第一轮反应出现在盘后交易中,即常规交易时段之后的电子交易时段。纳斯达克100指数以常规交易时段价格计算,因此现货指数要到下一交易日开盘才会反映这一波动,不过在常规时段之外仍有报价的交易品种可能率先异动。
新闻稿将每个项目分别与上一季度和上年同期对比,而两组对比往往反映出不同的情况。新闻稿采用美国季度业绩的标准版式(有关财报及其查阅渠道的一般性介绍对此有所说明):利润表摘要在前,调整后指标的调节表在后。
| 项目 | 2027财年Q3 | 对比期 | 变动 |
| 营收 | 1,158亿美元 | 2027财年Q2;2026财年Q3 | 环比+20%;同比+103% |
| 数据中心营收 | 1,076亿美元 | 2027财年Q2;2026财年Q3 | 环比+21%;同比+110% |
| GAAP毛利率 | 74.8% | 2027财年Q2为75.0%;2026财年Q3为73.4% | 环比-0.2个百分点;同比+1.4个百分点 |
| 非GAAP毛利率 | 74.9% | 2027财年Q1为75.0% | – |
| GAAP摊薄每股收益 | 2.70美元 | 2026财年Q3为1.30美元 | 同比+108% |
| 非GAAP摊薄每股收益 | 2.68美元 | 2026财年Q3为1.27美元 | 同比+111% |
| GAAP净利润 | 653亿美元 | 2027财年Q2为597亿美元;2026财年Q3为319亿美元 | 环比+9%;同比+105% |
| 非GAAP净利润 | 649亿美元 | 2027财年Q2为540亿美元;2026财年Q3为310亿美元 | 环比+20%;同比+109% |
| 自由现金流 | 437.77亿美元 | 2026财年Q3为220.89亿美元 | – |
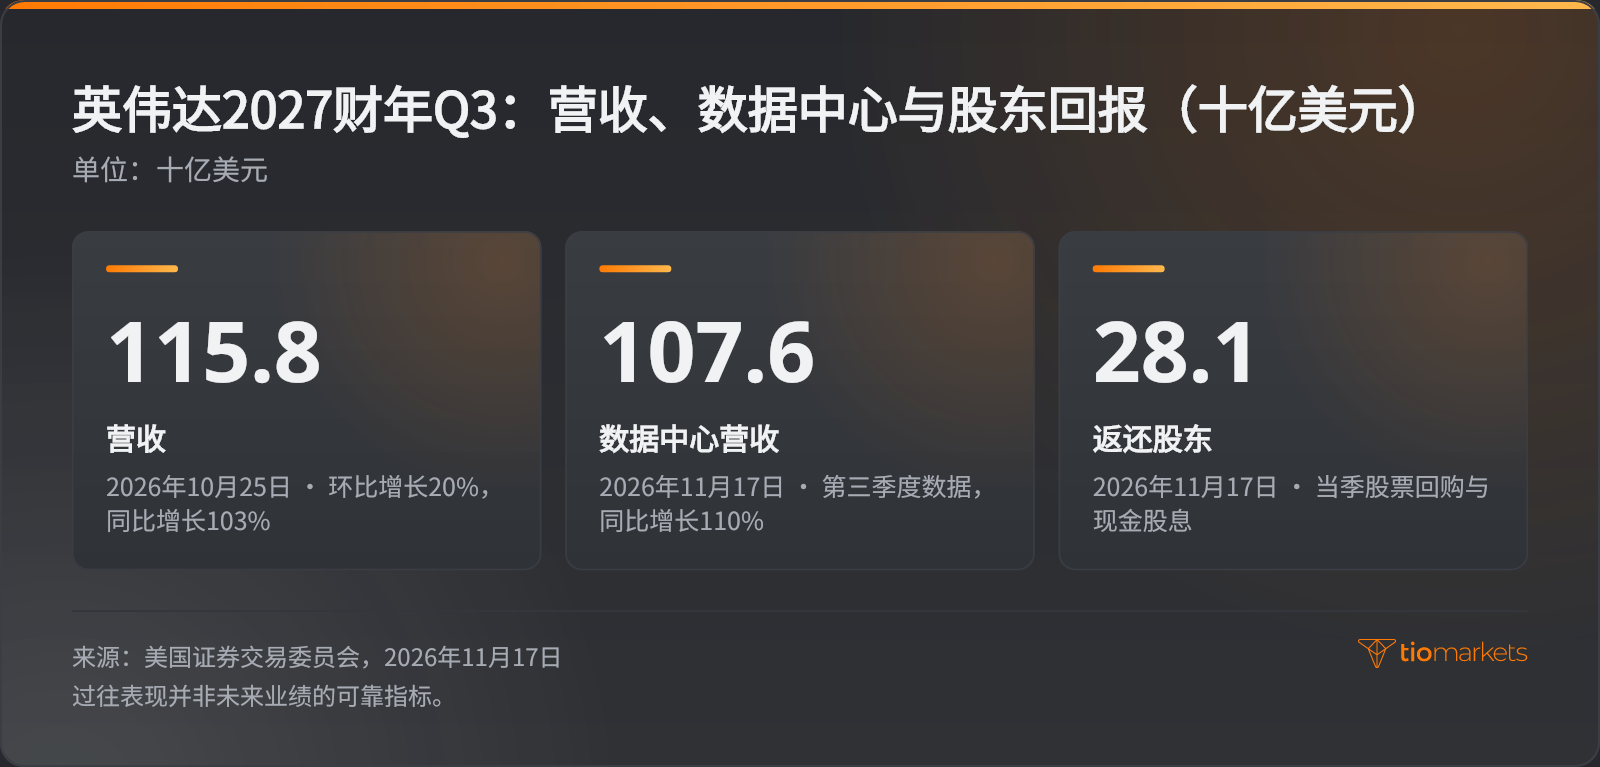
当季信息主要集中在四个数字上:营收1,158亿美元、数据中心营收1,076亿美元、GAAP净利润653亿美元,以及通过股票回购和现金股息返还股东的281亿美元。四者各有侧重,分别回答从需求规模到所产生现金中有多少流出公司等不同问题。
英伟达的财年与日历年并不一致。2027财年第三季度截至2026年10月25日,于11月公布,也就是说,财年编号比日历年份超前一年。同比数据以2026财年第三季度为基准,而电话会议上给出的2028财年增长数据指的是下一个财年。
英伟达营收中数据中心占比多少?
第三季度,数据中心业务占英伟达营收的92.9%:1,158亿美元中有1,076亿美元来自该业务。另一市场平台边缘计算(Edge Computing)贡献其余82亿美元,占比7.1%,环比增长14%,同比增长42%。2027财年第一季度,数据中心营收为752亿美元,占总销售额的92%。两个季度间,该平台营收增加324亿美元,增幅43.1%,而其占总营收的比重几乎没有变化。
英伟达自2027财年第一季度起采用数据中心与边缘计算两大平台的划分框架,并将数据中心细分为两个子市场:超大规模(Hyperscale),以及AI云、工业与企业(ACIE)。第三季度,公司几乎全部环比增长都来自数据中心营收。子市场数据按同比口径披露,揭示了年度增长的来源:超大规模营收601亿美元,增长71%;ACIE营收475亿美元,增长195%。超大规模占该平台的55.9%,ACIE占44.1%,但规模较小的子市场增速是较大子市场的两倍有余。
环比增长与同比增长衡量的是不同的东西。同比增长103%意味着营收较2026财年第三季度的约570亿美元大致翻了一番。环比增长20%则意味着第二季度营收约为965亿美元,三个月内增加约193亿美元。同比增速反映业务扩张的幅度;环比增速与数据中心21%的增速对照来看,体现的是最新增长节奏,也是解读下季度业绩指引的基准。
这种集中度决定了解读财报的方式。九成以上营收来自单一平台,公司整体营收实际上就是数据中心需求的晴雨表,其中很大部分来自超大规模云服务商的资本支出,即几家最大的云服务商在服务器、网络设备和楼宇上的投入。第四季度展望假设来自中国的数据中心计算营收为零,可见针对单一平台的一项假设就足以改变公司整体指引。
英伟达GAAP与非GAAP每股收益及毛利率
毛利率是营收减去营收成本后占营收的比例。第三季度GAAP毛利率为74.8%,即每1美元销售额在扣除所售产品成本后、计入运营费用前,还剩74.8美分。这一数字较第二季度的75.0%低0.2个百分点,较上年同期的73.4%高1.4个百分点。非GAAP毛利率为74.9%。
这一比率受到正反两方面因素的影响。高价产品占比提升、定价更为坚挺会推高毛利率,而新产品产能爬坡成本和库存相关费用则会拉低毛利率。第四季度毛利率指引为71.0%至72.0%,比第三季度GAAP水平低2.8至3.8个百分点。
第三季度GAAP摊薄每股收益为2.70美元,计算方法是将按美国公认会计准则(GAAP)核算的净利润除以摊薄后股数,后者包括期权和股权奖励可能新增的股份。非GAAP摊薄每股收益为2.68美元,剔除了公司认为不属于经营业绩的项目。英伟达在公布业绩时会一并发布两者的调节表,但调整项目由管理层决定,因此定义与数字本身同样重要。
这一定义在本财年发生了变化。自2027财年第一季度起,非GAAP指标不再剔除股权激励费用(即以股票支付员工薪酬的成本),历史数据也已重述,将其纳入其中。在2025和2026财年,非GAAP指标剔除的项目包括股权激励费用、收购相关及其他成本、其他项目、非流通及公开持有权益证券的损益、债务折价摊销产生的利息费用以及相关税务影响。按旧定义引用的数据无法进行同口径比较。
第三季度从GAAP到非GAAP的调节分为四步:
- 以GAAP营业利润775亿美元为起点,环比增长22%,同比增长115%。
- 营业层面的调整合计增加3.63亿美元,使非GAAP营业利润升至778.83亿美元。
- 营业利润以下的其余调整净减少7.8亿美元,使净利润从按GAAP计的652.87亿美元变为按非GAAP计的648.7亿美元。
- 这4.17亿美元的净减少额除以摊薄后股数,便形成了GAAP每股收益2.70美元与非GAAP每股收益2.68美元之间2美分的差距。
调节表列示的是各类别的合计数,而非每项调整背后的判断。在所列三个期间,非GAAP净利润均低于GAAP净利润,但差额相去甚远:第三季度为4.17亿美元,第二季度为57.34亿美元(539.54亿美元对596.88亿美元),上年同期为9.31亿美元。正因第二季度差额更大,GAAP净利润环比增长9%,而非GAAP净利润环比增长20%,可见头条增速取决于引用的是哪一个指标。
英伟达财报超预期了吗?
第三季度,无论采用哪一组一致预期数据,英伟达的营收和每股收益均超出预期,也高于公司自身的指引。一致预期是分析师就某一项目向数据提供商提交的预测平均值。各数据提供商的分析师样本、截止时间,以及某一项目按调整后口径还是GAAP口径汇总,都不尽相同。一组数据预计每股收益为2.48美元、营收为1,091.1亿美元;另一组则分别为2.47美元和1,095亿美元。
盈利意外(即超预期幅度)等于实际值减去一致预期,再除以一致预期,以百分比表示。比较时采用的是分析师所预测的调整后指标,即非GAAP每股收益2.68美元,而非按GAAP计的2.70美元。对照第一组数据,2.68美元减2.48美元为0.20美元,0.20美元除以2.48美元,得出超预期幅度为8.1%。对照第二组数据,报道的营收和每股收益超预期幅度分别为5.8%和8.4%。两者的差异完全源于所选的一致预期。
| 项目 | 实际值 | 一致预期或指引 | 超预期幅度 |
| 非GAAP摊薄每股收益 | 2.68美元 | 一致预期2.48美元 | +8.1% |
| 营收 | 1,158.4亿美元 | 一致预期1,091.1亿美元 | +6.2% |
| 数据中心营收 | 1,076.1亿美元 | 预期1,018.7亿美元 | +5.6% |
| 营收对比公司指引 | 1,158亿美元 | 指引1,080亿美元 | +7.2% |
如此幅度的超预期,本身并不能决定股价的波动幅度。股价已经反映了市场参与者的预期,而对于一家此前曾超出预期的公司,这种预期可能高于公开的一致预期。因此,业绩指引与当季业绩同样重要:按第二组数据,第四季度营收指引中值1,300亿美元比一致预期高4.2%,低于营收5.8%的超预期幅度。
英伟达下季度营收指引与股东回报
英伟达对2027财年第四季度的展望为营收1,300亿美元,上下浮动3%,即1,261亿至1,339亿美元;该季度多出一周,且假设来自中国的数据中心计算营收为零。GAAP和非GAAP毛利率指引均为71.0%至72.0%,GAAP和非GAAP运营费用指引分别约为110亿美元和107亿美元,而第三季度GAAP运营费用为92亿美元。
以上均为公司自身给出的数据。营收指引中值比第三季度营收高12.3%,其中包含多出的那一周。除8-K文件所载展望外,Colette Kress还在电话会议上上调了2028财年的增长数据:“我们预计营收将同比增长约75%,高于此前的70%”,而这一增速如今适用于更高的2027财年基数。
英伟达的股票回购和股息数据,反映了当季有多少现金流出公司。英伟达第三季度向股东返还281亿美元;公司在电话会议上称总额为280亿美元,其中股票回购220亿美元、现金股息60亿美元。自由现金流(即经营现金流减去购置物业、设备和无形资产的支出及相关本金偿付)为437.77亿美元,上年同期为220.89亿美元。当季股东回报约相当于自由现金流的64.2%,接近公司所称年初至今返还的65%。
2026年9月,董事会批准将股票回购授权额度增加1,500亿美元,且不设到期日;截至季末,剩余授权额度约为2,273亿美元。通过员工股权奖励发行的股份与回购作用相反,会增加股数。第一季度加权平均摊薄股数为243.91亿股,上年同期为246.11亿股,净减少2.2亿股,降幅0.9%;这一对比尚未反映第三季度的回购。
NVDA股票CFD与纳斯达克100指数如何反应
2026年11月17日(周二)常规交易时段,英伟达股价下跌0.44%,业绩随后在收盘后公布。11月18日发布的报道对盘后涨幅说法不一,一篇称上涨约4%,另一篇称上涨约2%。两者都不是收盘价,因为盘后交易成交量较为稀薄。这一反应已成历史,过往表现并非未来业绩的可靠指标;财报发布前后的每日价格走势可参见英伟达走势图。
英伟达财报对纳斯达克100指数的影响取决于两个数字:该股的涨跌幅及其指数权重。纳斯达克100指数是由在纳斯达克上市的大型非金融公司组成的指数,按市值(股价乘以流通在外股数)加权,并受权重上限规则约束。成分股的贡献等于其权重乘以涨跌幅,因此每1个百分点的权重,会使英伟达4%的涨跌转化为指数0.04个百分点的变动,2%的涨跌则转化为0.02个百分点。同样的算法也适用于标普500指数,两者权重不同,则源于纳斯达克100指数与标普500指数的区别。
对指数的影响并不局限于英伟达自身的权重。反映超大规模需求的业绩,可能带动同一指数中芯片供应商和云服务商的股价,因此指数的整体反应可能超过英伟达的直接贡献,也可能将其抵消。指数点位及其日内走势可参见纳斯达克NAS100走势图。
股票差价合约(CFD)按股价变动结算差额,持有人无需拥有股票,因此其价值跟随标的资产变动。它能否在交易所常规时段之外报价,取决于服务商对该品种的交易时间安排;若不能,盘后波动将在下一次报价时以跳空缺口的形式出现。头寸规模以股数或手数表示,详见NVDA股票的手数与头寸规模。
举例说明:假设持有50股的NVDA CFD头寸,其价值变动等于50乘以股价变动,因此4%的波动相当于50 × 0.04,即两股的价值,2%的波动则相当于一股的价值。若股价上涨这一幅度,多头头寸将获得相应金额的收益,空头头寸则会损失同等金额。所报道波动的幅度与方向同样重要,而两篇报道的数字相差一倍。
由于CFD采用保证金交易,维持头寸所需的保证金仅为头寸价值的一小部分,因此杠杆会按放大收益的同等比例放大NVDA头寸的亏损。在财报发布前后,价格可能在交易时段之间跳空越过止损单,导致亏损迅速扩大,交易者可能损失账户中的全部入金。随着净值下降,首先会触发追加保证金通知,若继续下跌,则会触发强制平仓,持仓将被自动平仓,详见维持保证金的运作方式。
英伟达财报与美联储及美国国债收益率
单一公司的财报只是影响纳斯达克100指数的多重因素之一,而且通常并非影响面最广的。英伟达财报一年发布四次,通过自身权重和相关股票作用于指数。美联储决议、美国消费者价格指数(CPI)数据以及10年期美国国债收益率,则通过改变未来盈利的贴现率,同时作用于所有成分股:利率上升会降低未来盈利的现值,利率下降则会提高其现值。
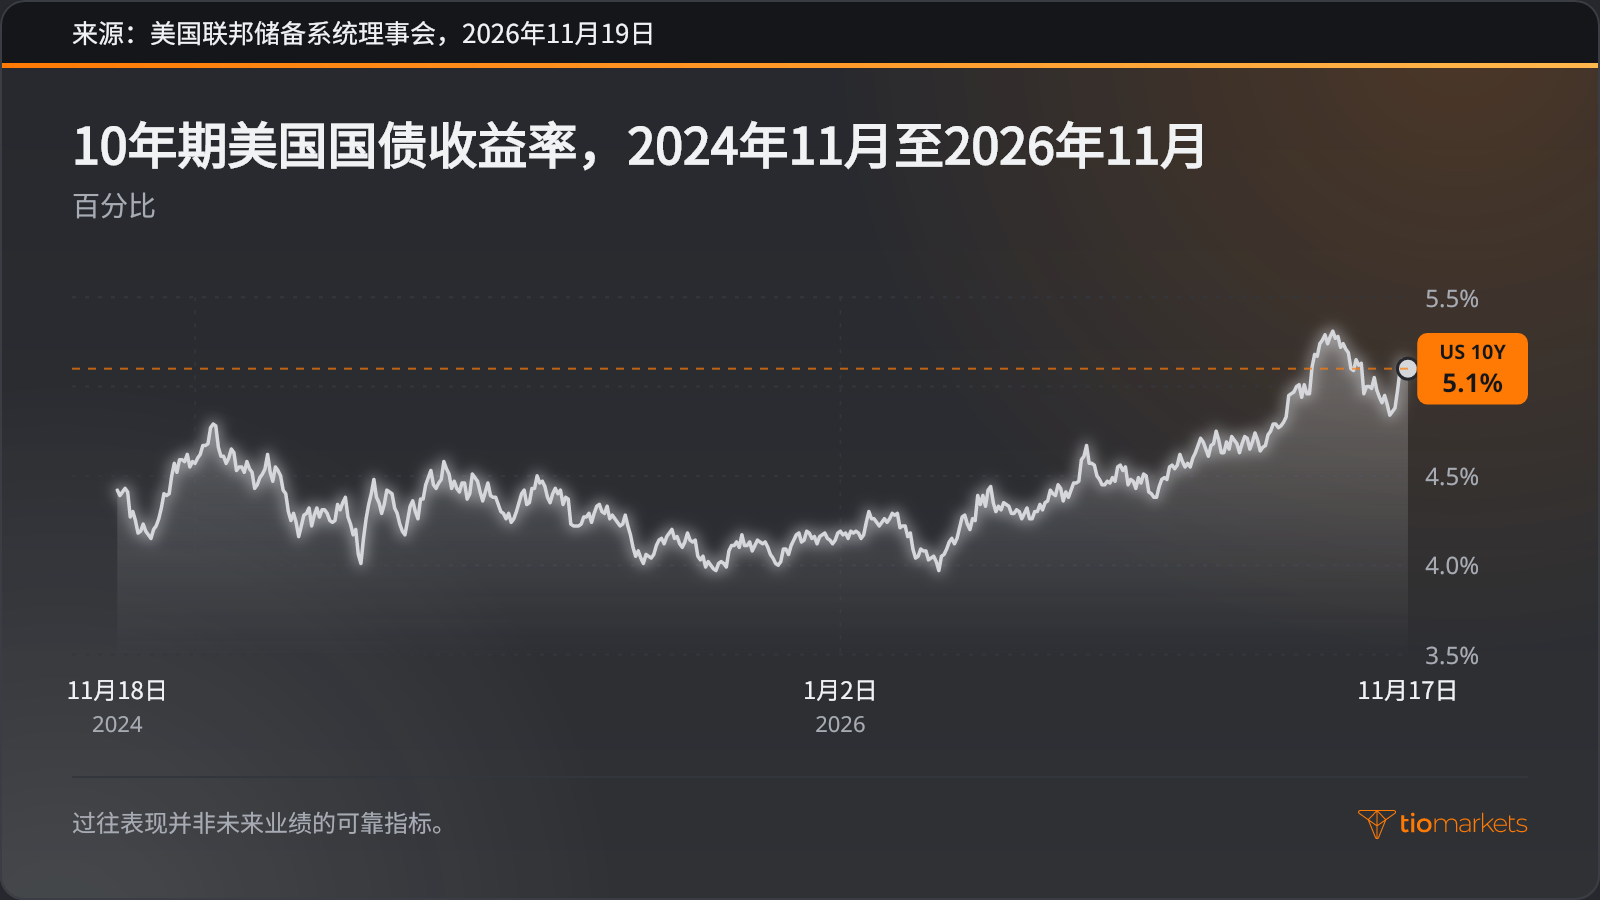
价值更多依赖远期利润的公司对贴现率更为敏感,而在这一科技股占比较高的指数中,许多公司都属于此类。2026年11月17日,即财报发布当天,10年期美国国债收益率为5.1%;2026年10月,有效联邦基金利率(受美联储政策目标引导的隔夜利率)为3.88%。国债收益率在每个交易时段都会重新定价,影响每只成分股的估值,而英伟达的业绩每季度才公布一次。
这四大驱动因素在发生频率、对指数的覆盖范围以及反映到价格上的时间方面各不相同:
| 驱动因素 | 频率 | 对纳斯达克100指数的覆盖范围 | 何时反映到价格上 |
| 英伟达财报 | 每季度,随各财季业绩发布 | 单一成分股的权重,加上相关芯片和云服务股 | 美股收盘后体现在盘后交易中;现货指数在下一交易日开盘时体现 |
| FOMC决议 | 年内定期会议 | 全部成分股,通过政策利率和贴现率传导 | 美股交易时段内公布时即反映,随后通过利率预期传导 |
| 美国CPI | 每月 | 全部成分股,通过预期政策利率和收益率传导 | 于美股现货开盘前公布,首先体现在股指期货上 |
| 10年期美国国债收益率 | 连续变动;有官方每日数据 | 全部成分股,对长久期成长型估值影响最大 | 每个交易日持续反映 |
将这些因素并列比较,便能客观衡量财报的影响。8.1%的每股收益超预期幅度只作用于一只大型成分股及其相关个股,而贴现率的变化则会使所有成分股重新定价,因此同一周内的CPI数据或美联储决议,无论方向如何,其影响都可能超过财报效应。
英伟达财报发布后需关注什么
财报发布后,还有几项既定披露,各自带来新的信息:
- 10-Q表格:向美国证券交易委员会提交的季度报告,载有新闻稿背后的完整财务报表、附注和风险披露。
- 下一个财报日期:第四季度及2027财年全年业绩,具体日期由英伟达在投资者关系网站公布,该季度多出一周。
- 超大规模云服务商资本支出:大型云服务商在各自季度披露中公布的数据中心支出,即超大规模子市场背后的需求。
- 美联储决议与美国通胀数据:FOMC利率决议和CPI数据,决定了整个指数所处的贴现率环境。
结语
英伟达第三季度业绩说明,头条数据超预期只是业绩公告的第一行。营收衡量的是高度集中于单一平台的需求,数据中心占比达92.9%;毛利率衡量定价与成本之间的关系;两项每股收益数据的差异,则来自公司自行选择、并于本财年重新定义的调整项目。返还股东的281亿美元,衡量的是437.77亿美元自由现金流中有多少流出了公司。市场反应须结合业绩指引来解读,指引中值比一致预期高4.2%;其传导至纳斯达克100指数的途径,是英伟达自身的权重以及相关芯片和云服务股,不过相关报道并未给出指数本身的变动数据。
上述每一种解读都有其局限。一致预期数据因服务商而异,盘后价格成交稀薄且报道不一,单个季度的市场反应只是历史,不能作为下一季度的参考。业绩指引是公司自身的表述,而非实际结果。对于在财报发布期间持有杠杆CFD头寸的交易者而言,杠杆在放大收益的同时也会放大亏损,下一交易日开盘时的跳空缺口可能使亏损迅速扩大,超出预设的离场点,且全部入金都可能损失殆尽。
本文提及的交易品种



常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。