Anthropic IPO: लिस्टिंग को कैसे समझें
BY TIOmarkets (हिन्दी)
|नवंबर 20, 2026Anthropic IPO वह इनिशियल पब्लिक ऑफरिंग है, जिसके ज़रिये Anthropic, PBC ने अपने क्लास A कॉमन स्टॉक आम निवेशकों को बेचे और उन्हें ANT सिंबल के साथ नैस्डैक ग्लोबल सेलेक्ट मार्केट पर लिस्ट कराया। इससे पहले 18 नवंबर 2026 को शेयर का भाव 83 डॉलर तय हुआ था। लिस्टेड बाज़ारों के लिए हेडलाइन वैल्यूएशन से ज़्यादा अहम दो तरह की तारीखें हैं: लॉक-अप में बंद शेयर कब ट्रेड हो सकेंगे, और इंडेक्स फंड्स को यह स्टॉक कब खरीदना होगा।
यह लेख उन अनुभवी निवेशकों के लिए है, जो किसी लिस्टिंग को सुर्खियों के बजाय निष्पक्ष कसौटियों पर परखते हैं। इसमें बताया गया है कि ऑफरिंग कैसे हुई और Anthropic IPO प्रॉस्पेक्टस ने वैल्यूएशन, गवर्नेंस और फ्लोट के बारे में क्या खुलासा किया। साथ ही एक्सपोज़र पाने के अलग-अलग रास्तों की तुलना की गई है और यह देखा गया है कि लॉक-अप और इंडेक्स नियम लिस्टेड टेक्नोलॉजी शेयरों में पैसे के प्रवाह को कैसे प्रभावित करते हैं।
क्या Anthropic के शेयर बाज़ार में ट्रेड होते हैं? Anthropic IPO कहां तक पहुंचा
Anthropic के शेयर 19 नवंबर 2026 से बाज़ार में ट्रेड हो रहे हैं, जब उसके क्लास A शेयरों में नैस्डैक पर कारोबार शुरू हुआ। उस पहले सेशन के बंद होने पर कंपनी का मार्केट कैपिटलाइज़ेशन 1.8 ट्रिलियन डॉलर था। प्रक्रिया 1 जून 2026 को शुरू हुई, जब कंपनी ने घोषणा की कि उसने अपना प्रॉस्पेक्टस गोपनीय रूप से सिक्योरिटीज एंड एक्सचेंज कमीशन (SEC) के पास दाखिल कर दिया है। कंपनी ने कहा था: "इससे हमें SEC की समीक्षा पूरी होने के बाद पब्लिक होने का विकल्प मिल जाता है।" सार्वजनिक S-1 रजिस्ट्रेशन स्टेटमेंट 26 अक्टूबर को आया, और Anthropic IPO की तारीख, यानी पहले ट्रेड का दिन, 19 नवंबर रही। इससे पहले क्लास A स्टॉक का कोई सार्वजनिक बाज़ार नहीं था। तब रिटेल निवेशक Anthropic में हिस्सेदारी या तो अप्रत्यक्ष रूप से रख सकता था, किसी प्राइवेट निवेश वीइकल या अमेज़न जैसी लिस्टेड निवेशक कंपनी के ज़रिये, या फिर बिल्कुल नहीं।
लिस्टेड AI शेयरों के ट्रेडरों के लिए व्यावहारिक सवाल यह है कि क्या IPO अपने-आप में खरीदारी या बिकवाली का दबाव बनाता है। यह पैसे को एक ही दिशा में नहीं, बल्कि चरणों में घुमाता है। खरीदार नए शेयरों के लिए पैसा आंशिक रूप से अपनी दूसरी होल्डिंग्स बेचकर जुटाते हैं, हर लॉक-अप रिलीज़ से सप्लाई बढ़ती है, और इंडेक्स में शामिल होने पर पैसिव फंड्स को नया सदस्य खरीदना और मौजूदा सदस्यों में हिस्सेदारी घटानी पड़ती है। फाइलिंग और इंडेक्स नियम हर चरण का आकार और समय सार्वजनिक करते हैं, और इन्हीं दो कारकों से तय होता है कि कुल असर क्या होगा।
IPO कैसे काम करता है? रजिस्ट्रेशन से पहले ट्रेड तक
इनिशियल पब्लिक ऑफरिंग निजी हाथों में मौजूद शेयरों को लिस्टेड सिक्योरिटी में बदल देती है। जारीकर्ता कंपनी ऑफर को SEC में रजिस्टर कराती है, और अंडरराइटर की भूमिका निभाने वाले इन्वेस्टमेंट बैंक शेयर खरीदकर निवेशकों को दोबारा बेचते हैं। Anthropic के अंडरराइटरों की अगुवाई गोल्डमैन सैक्स और मॉर्गन स्टैनली ने की। अमेरिका में लिस्टिंग आम तौर पर छह चरणों से गुज़रती है:
- गोपनीय फाइलिंग। जारीकर्ता कंपनी गैर-सार्वजनिक SEC समीक्षा के लिए रजिस्ट्रेशन स्टेटमेंट का ड्राफ्ट जमा करती है।
- सार्वजनिक S-1। रजिस्ट्रेशन स्टेटमेंट और प्रॉस्पेक्टस SEC EDGAR पर प्रकाशित होते हैं, जिनमें वित्तीय स्थिति, जोखिम, शेयर क्लास और गवर्नेंस का खुलासा होता है।
- क्वाइट पीरियड। जारीकर्ता कंपनी के संवाद पर पाबंदियां रहती हैं, इसलिए निवेशक प्रॉस्पेक्टस पर निर्भर रहते हैं।
- रोडशो और बुक बिल्डिंग। मैनेजमेंट संस्थागत निवेशकों के सामने प्रेज़ेंटेशन देता है, जबकि अंडरराइटर ऑर्डर को आकार और कीमत के हिसाब से दर्ज करते हैं।
- प्राइसिंग और अलॉटमेंट। जारीकर्ता और अंडरराइटर ऑफर प्राइस तय करते हैं और शेयर आवंटित करते हैं, अक्सर ऑर्डर घटाकर।
- पहला ट्रेड। खरीद और बिक्री के ऑर्डर मैच होते ही एक्सचेंज स्टॉक में कारोबार शुरू कर देता है।
पहले दिन खरीदने वाले के लिए इस क्रम की एक खास सीमा है। ऑफर प्राइस मुख्य रूप से संस्थागत ऑर्डरों की बुक के आधार पर तय होता है, जबकि ओपनिंग प्राइस खुले बाज़ार के हर खरीदार और विक्रेता को दर्शाता है, इसलिए दोनों में किसी भी दिशा में बड़ा फर्क हो सकता है। Anthropic की प्राइसिंग 83 डॉलर पर हुई, जो प्रचारित रेंज से ऊपर थी, जबकि ओपनिंग पर खरीदने वाले ने कीमत का पूरा जोखिम ऑफर प्राइस से नहीं, बल्कि बाज़ार भाव से उठाया।
Anthropic की S-1 फाइलिंग पढ़ते समय किन बातों पर ध्यान दें, इसे चार चरणों में जांचा जा सकता है, और हर चरण रजिस्ट्रेशन स्टेटमेंट के एक हिस्से से जुड़ा है:
- प्राइस रेंज। कवर पेज पर अनुमानित रेंज दी होती है; Anthropic की संशोधित फाइलिंग में प्रति क्लास A शेयर 70.00 से 78.00 डॉलर का अनुमान था।
- शेयरों की संख्या। ऑफरिंग समरी और कैपिटलाइज़ेशन टेबल में हर क्लास के ऑफर किए गए और बकाया (आउटस्टैंडिंग) शेयर दिए होते हैं, जो किसी भी वैल्यूएशन का आधार हैं।
- गवर्नेंस की शर्तें। कैपिटल स्टॉक के विवरण में हर क्लास, उसकी वोटिंग पावर और यह बताया जाता है कि बोर्ड को कौन चुनता है।
- फ्लोट की शर्तें। अंडरराइटिंग और भविष्य की बिक्री वाले हिस्सों में आम जनता को बेचे गए शेयर, साथ-साथ होने वाला कोई प्लेसमेंट और लॉक-अप का शेड्यूल दिया होता है।
फाइलिंग शर्तें दर्ज करती है, नतीजे नहीं: इसमें सप्लाई का कैलेंडर तो होता है, लेकिन यह कुछ नहीं कहती कि भाव कहां ट्रेड करेगा। Anthropic पब्लिक ऑफरिंग में कंपनी ने 70 से 78 डॉलर प्रति शेयर पर 825 मिलियन शेयर बेचकर 64.4 अरब डॉलर तक जुटाने की योजना बनाई थी, जिनमें मौजूदा शेयरधारकों के बेचे जाने वाले शेयर भी शामिल थे। SEC के पास दाखिल उसके EEA प्रॉस्पेक्टस, जो एक अलग ऑफरिंग दस्तावेज़ है, में ऑफरिंग को क्लास A कॉमन स्टॉक के 299 मिलियन शेयरों तक का बताया गया था, इसलिए असल में कितने शेयर बिके, इसकी पुष्टि क्लोज़िंग फाइलिंग्स से करनी होगी। ऑफरिंग के साथ ही IPO प्राइस पर नॉन-वोटिंग क्लास N शेयरों का 26 अरब डॉलर का प्राइवेट प्लेसमेंट सात टेक्नोलॉजी कंपनियों को किया गया, जिनमें एनवीडिया और AMD शामिल हैं। प्लेसमेंट वाले शेयर कुल शेयर संख्या तो बढ़ाते हैं, लेकिन आम तौर पर ट्रेड योग्य फ्लोट में नहीं गिने जाते, इसीलिए यह प्लेसमेंट उतना ही मायने रखता है जितनी हेडलाइन रकम।
Anthropic वैल्यूएशन: प्राइवेट फंडिंग राउंड क्या मापते हैं
पोस्ट-मनी वैल्यूएशन किसी फंडिंग राउंड के तुरंत बाद पूरी कंपनी का निहित मूल्य होता है: निवेश की गई रकम को नए निवेशकों को मिले प्रतिशत से भाग देने पर यह निकलता है। Anthropic का वैल्यूएशन कैसे निकाला जाता है, इसकी शुरुआत इसी फॉर्मूले से होती है, और इसकी कमज़ोरी उन बातों में है जिन्हें यह फॉर्मूला छोड़ देता है।
अगर निवेशक किसी कंपनी की 5% हिस्सेदारी के लिए 5 अरब डॉलर चुकाते हैं, तो निहित पोस्ट-मनी वैल्यूएशन 5 अरब डॉलर को 0.05 से भाग देने पर 100 अरब डॉलर बनता है। यह आंकड़ा कॉमन शेयर की कीमत को शेयरों की संख्या से गुणा करके नहीं निकलता। प्राइवेट निवेशक आम तौर पर प्रेफर्ड स्टॉक खरीदते हैं, जिसके साथ लिक्विडेशन प्रेफरेंस (कंपनी की बिक्री होने पर कॉमन शेयरधारकों से पहले पैसा वापस पाने का अधिकार) और एंटी-डाइल्यूशन सुरक्षा हो सकती है। इसलिए सुरक्षा वाले प्रेफर्ड शेयर की कीमत हर शेयर पर लागू करने से कॉमन इक्विटी का वह मूल्य बढ़ा-चढ़ाकर आंका जाता है, जो असल में मिल सकता है।
Anthropic के घोषित राउंड दिखाते हैं कि हेडलाइन आंकड़ा कितना आगे बढ़ा: सितंबर 2025 में 183 अरब डॉलर के पोस्ट-मनी वैल्यूएशन पर 13 अरब डॉलर, 12 फरवरी 2026 को 380 अरब डॉलर पर 30 अरब डॉलर, और मई 2026 में 965 अरब डॉलर पर 65 अरब डॉलर का सीरीज़ H, जो उसका आखिरी प्राइवेट वैल्यूएशन था। इसकी तुलना पहले दिन के 1.8 ट्रिलियन डॉलर के क्लोज़िंग से करना असल में मई में तय हुए प्रेफर्ड स्टॉक के भाव की तुलना नवंबर में बने कॉमन स्टॉक के भाव से करना है, जिन्हें अलग-अलग खरीदारों ने अलग-अलग शर्तों पर तय किया। दोनों ऐतिहासिक आंकड़े हैं, और पिछला प्रदर्शन भविष्य के नतीजों का भरोसेमंद संकेतक नहीं है।
घाटे में चल रही ग्रोथ कंपनियों के लिए विश्लेषक आम तौर पर प्राइस-टू-सेल्स रेशियो का इस्तेमाल करते हैं, यानी मार्केट कैपिटलाइज़ेशन को सालाना रेवेन्यू से भाग देना। अक्सर रिपोर्ट की गई बिक्री की जगह रेवेन्यू रन-रेट (ताज़ा महीने या तिमाही का आंकड़ा सालाना आधार पर) लिया जाता है। यह रेशियो उतना ही भरोसेमंद है जितनी उसके पीछे की शेयर संख्या। Anthropic के EEA प्रॉस्पेक्टस के मुताबिक ऑफरिंग के बाद 7,42,79,91,791 क्लास A और 5,65,86,80,800 क्लास N शेयर बकाया थे, इसलिए हर क्लास को गिनने वाला कैपिटलाइज़ेशन ऑफर किए गए शेयरों के मूल्य से कहीं ज़्यादा होता है।
Anthropic शेयर और गवर्नेंस: पब्लिक बेनिफिट कॉर्पोरेशन का ढांचा
पब्लिक बेनिफिट कॉर्पोरेशन (PBC) लाभ कमाने वाली ऐसी कंपनी होती है, जिसके डायरेक्टरों को शेयरधारकों के वित्तीय हितों के साथ-साथ एक घोषित सार्वजनिक हित का भी ध्यान रखना होता है। Anthropic जनवरी 2021 में डेलावेयर में PBC के रूप में निगमित हुई थी। उसे स्टॉकहोल्डरों के वित्तीय हितों, अपने कामकाज से काफी हद तक प्रभावित होने वालों के हितों और "मानवता के दीर्घकालिक हित के लिए एडवांस्ड AI के जिम्मेदार विकास और रखरखाव" के बीच संतुलन बनाना होता है। डेलावेयर जनरल कॉर्पोरेशन लॉ की धारा 366 के तहत उसे कम से कम हर दो साल में इस हित पर रिपोर्ट देनी होती है। बाहरी शेयरधारकों के लिए इसका व्यावहारिक मतलब यह है कि बोर्ड किसी ऐसे फैसले को सही ठहराने के लिए इस हित का हवाला दे सकता है, जो निकट अवधि के रिटर्न को अधिकतम नहीं करता।
Anthropic का पब्लिक बेनिफिट कॉर्पोरेशन ढांचा नियंत्रण की एक दूसरी परत भी जोड़ता है। 2023 में गठित लॉन्ग-टर्म बेनिफिट ट्रस्ट (LTBT) को पांच ऐसे वोटिंग ट्रस्टियों की स्वतंत्र संस्था के रूप में बनाया गया है, जिनका कंपनी में कोई वित्तीय हित नहीं है। क्लास T कॉमन स्टॉक के ज़रिये यह क्लास T डायरेक्टरों को चुनता और हटाता है, जो बोर्ड में बहुमत रखते हैं। को-फाउंडर्स की Founder LLC के पास मौजूद क्लास F स्टॉक सामान्य स्टॉकहोल्डर मामलों में कुल वोटिंग पावर का 50.1% रखता है। Anthropic इस व्यवस्था के बारे में कहती है कि इसकी "किसी पब्लिक कंपनी में कोई सीधी मिसाल नहीं है"।
डुअल-क्लास शेयर आर्थिक स्वामित्व को वोटिंग नियंत्रण से अलग करते हैं; Anthropic की चार क्लास इस सिद्धांत को और आगे ले जाती हैं। LTBT और Founder LLC मिलकर बोर्ड के हर सदस्य को चुन सकते हैं, जबकि क्लास A शेयरधारक आम तौर पर स्टॉकहोल्डर वोट के नतीजे पर असर नहीं डाल सकते। एक सिंगल-क्लास कंपनी के मुकाबले चारों क्लास नियंत्रण को इस तरह बांटती हैं:
| शेयर क्लास | किसके पास | वोटिंग अधिकार |
| क्लास A | आम निवेशक और मौजूदा क्लास A धारक | स्टॉकहोल्डर मामलों पर वोट, लेकिन धारक आम तौर पर नतीजों पर असर नहीं डाल सकते |
| क्लास F | को-फाउंडर्स की Founder LLC | सामान्य स्टॉकहोल्डर मामलों में कुल वोटिंग पावर का 50.1% |
| क्लास T | लॉन्ग-टर्म बेनिफिट ट्रस्ट | क्लास T डायरेक्टरों (बोर्ड का बहुमत) को चुनता और हटाता है; कोई अन्य वोटिंग अधिकार नहीं |
| क्लास N | स्ट्रैटेजिक निवेशक, साथ-साथ हुए प्लेसमेंट के निवेशकों सहित | नॉन-वोटिंग |
| सिंगल क्लास (तुलना के लिए) | सभी शेयरधारक | हर शेयर पर एक वोट; बाहरी शेयरधारक मिलकर बोर्ड चुनाव का फैसला कर सकते हैं |
गवर्नेंस का असर इंडेक्स में शामिल होने की पात्रता पर भी पड़ता है। चूंकि बोर्ड पर LTBT का नियंत्रण है, इसलिए Anthropic नैस्डैक की कुछ गवर्नेंस शर्तों से छूट ले सकती है। S&P इंडेक्स के लिए कम से कम 0.10 का इन्वेस्टेबल वेट फैक्टर (IWF) ज़रूरी है, यानी कंपनी के शेयरों का वह हिस्सा जो आम निवेशकों के लिए उपलब्ध है। इसलिए फाउंडर्स, ट्रस्ट और स्ट्रैटेजिक निवेशकों की हिस्सेदारी इस न्यूनतम सीमा के आकलन में सीधे घटा दी जाती है।
Anthropic स्टॉक और एक्सपोज़र के दूसरे रास्तों की तुलना
IPO से पहले Anthropic में निवेश कैसे करें, इस सवाल के जवाब केवल अप्रत्यक्ष थे। Anthropic के प्री-IPO शेयरों तक पहुंच सेकेंडरी मार्केट में खरीदारी करने वाले प्राइवेट निवेश वीइकल के ज़रिये ही थी, लिस्टेड निवेशक कंपनियों में यह एक्सपोज़र उनके बड़े कारोबार के भीतर रहता था, और IPO अलॉटमेंट के लिए अंडरराइटरों की बुक तक पहुंच ज़रूरी थी। 19 नवंबर से क्लास A शेयर एक्सचेंज पर ट्रेड हो रहे हैं। जहां कोई प्रोवाइडर इसे ऑफर करता है, वहां शेयर CFD (कॉन्ट्रैक्ट फॉर डिफरेंस, यानी अंतर का अनुबंध) उस भाव को ट्रैक कर सकता है; यह ऐसा डेरिवेटिव है जो एसेट का मालिकाना हक दिए बिना भाव में बदलाव का निपटान करता है। ये रास्ते इस बात में अलग हैं कि हर रास्ते में क्या होल्ड होता है और कौन-सा जोखिम हावी रहता है:
| रास्ता | चार्ट या बाज़ार क्या दिखाता है | ट्रेडर इसके लिए कौन-सा तरीका अपनाते हैं | मुख्य जोखिम |
| प्री-IPO वीइकल (19 नवंबर 2026 से पहले) | कोई एक्सचेंज भाव नहीं; मूल्यांकन फंडिंग राउंड से अनुमानित, आखिरी 965 अरब डॉलर पोस्ट-मनी | प्राइवेट शेयर रखने वाले वीइकल की यूनिट | फीस, लिक्विडिटी की कमी और पुराने पड़ चुके मूल्यांकन; दावा वीइकल पर, शेयरों पर नहीं |
| लिस्टेड निवेशक कंपनी, जैसे अमेज़न | उस कंपनी के सभी कारोबारों को दर्शाता उसका शेयर भाव | उस कंपनी के शेयर रखना या उनमें ट्रेड करना | भाव का ज़्यादातर हिस्सा दूसरे कारोबार तय करते हैं |
| IPO अलॉटमेंट | बुक बिल्डिंग से तय ऑफर प्राइस: 70–78 डॉलर की रेंज के मुकाबले 83 डॉलर | सिंडिकेट के ज़रिये इंडिकेशन ऑफ इंटरेस्ट | ऑर्डर घटाए जाते हैं; ओपनिंग भाव ऑफर प्राइस से काफी अलग हो सकता है |
| लिस्टिंग के बाद क्लास A शेयर | 19 नवंबर 2026 से नैस्डैक पर ANT का लाइव भाव | ब्रोकर के ज़रिये लिस्टेड शेयर खरीदना | लॉक-अप और इंडेक्स की तारीखों के आसपास तेज़ उतार-चढ़ाव; वोटिंग में बहुत कम प्रभाव |
| लिस्टिंग के बाद शेयर CFD | मालिकाना हक के बिना ट्रैक किया गया ANT का भाव | मार्जिन के साथ खोली गई लॉन्ग या शॉर्ट पोज़िशन | मुनाफ़े की तरह नुकसान भी कई गुना बढ़ता है; नुकसान तेज़ी से बढ़ सकता है और पूरा डिपॉजिट खत्म कर सकता है |
हिसाब के लिए कुछ अनुपात मानकर 10,000 डॉलर के एक्सपोज़र को देखें, तो पता चलता है कि हर रास्ते का कितना हिस्सा असल में Anthropic को ट्रैक करता है। जिस प्री-IPO वीइकल की 90% एसेट Anthropic में हों, वह फीस से पहले लगभग 9,000 डॉलर का एक्सपोज़र देगा। जिस निवेशक कंपनी की हिस्सेदारी उसके बाज़ार मूल्य का 5% हो, वह लगभग 500 डॉलर का एक्सपोज़र देगी, जबकि 9,500 डॉलर उसके दूसरे कारोबारों को ट्रैक करेंगे। अमेज़न से पैमाने का अंदाज़ा मिलता है: 83 डॉलर के ऑफर प्राइस पर उसके पास 1.92 अरब नॉन-वोटिंग शेयर होने थे, यानी कंपनी का 14.7%, जिनकी कीमत 159 अरब डॉलर थी। फिर भी अमेज़न का शेयर भाव उसके अपने ऑपरेटिंग नतीजों के हिसाब से चलता है, और हिस्सेदारी का यह ऐतिहासिक मूल्यांकन भविष्य के नतीजों का भरोसेमंद संकेत नहीं है। पूरा अलॉटमेंट या एक्सचेंज पर खरीदारी पूरे 10,000 डॉलर को ऑफर प्राइस या बाज़ार भाव पर, बिना लीवरेज के, क्लास A शेयरों में लगा देगी, हालांकि अलॉटमेंट अक्सर घटा दिए जाते हैं।
शेयर CFD इस हिसाब को मार्जिन के ज़रिये बदल देता है, यानी वह डिपॉजिट जो पोज़िशन खुली रखने के लिए ज़रूरी है। अगर 10,000 डॉलर की पोज़िशन के लिए 2,000 डॉलर मार्जिन चाहिए, तो शेयर भाव में 10% गिरावट से 1,000 डॉलर का नुकसान होगा, यानी आधा डिपॉजिट, और 20% गिरावट से पूरा डिपॉजिट चला जाएगा: लीवरेज नुकसान को उसी अनुपात में बढ़ाता है, जिसमें मुनाफ़े को। नए लिस्ट हुए स्टॉक में, जहां प्राइस डिस्कवरी अभी जारी है और लॉक-अप व इंडेक्स की तारीखें कुछ ही हफ्ते दूर हैं, नुकसान तेज़ी से बढ़ सकता है, कभी-कभी एक दिन के क्लोज़ और अगले ओपन के बीच ही, और ट्रेडर अपना डिपॉजिट किया हुआ पूरा पैसा गंवा सकता है। CFD पर ओवरनाइट फाइनेंसिंग शुल्क भी लगता है और इससे कोई वोटिंग अधिकार नहीं मिलता। इन आंकड़ों के पीछे के कॉन्ट्रैक्ट मैकेनिक्स, यानी मार्जिन, फाइनेंसिंग और कॉन्ट्रैक्ट साइज़, एक स्थापित लिस्टिंग के उदाहरण से अमेज़न शेयर CFD की ट्रेडिंग और अमेज़न शेयरों के लिए लॉट साइज़ और पोज़िशन साइज़िंग में समझाए गए हैं।
Anthropic IPO लॉक-अप पीरियड, फ्लोट और इंडेक्स में एंट्री
फ्री फ्लोट किसी कंपनी के शेयरों का वह हिस्सा है जो सार्वजनिक बाज़ार में ट्रेड के लिए उपलब्ध है; इसमें इनसाइडर्स, फाउंडर्स और स्ट्रैटेजिक निवेशकों की हिस्सेदारी शामिल नहीं होती। लॉक-अप पीरियड मौजूदा शेयरधारकों का यह वादा है कि वे IPO के बाद एक तय समय तक, आम तौर पर 180 दिन, शेयर नहीं बेचेंगे। अंडरराइटरों की एंटी-फ्लिपिंग नीतियों के साथ मिलकर यह शुरुआती ट्रेड योग्य सप्लाई को सीमित रखता है। लॉक-अप खत्म होने पर यह पाबंदी हट जाती है: अगर शेयरों का कोई बड़ा हिस्सा एक ही तारीख को बिक्री योग्य हो जाए, तो बढ़ी हुई सप्लाई भाव को तेज़ी से नीचे धकेल सकती है।
Anthropic के लॉक-अप इस परंपरा से अलग हैं। ये IPO के 27, 48, 62 और 76 दिन बाद चरणों में खुलते हैं, यानी मौजूदा धारकों की सप्लाई 180 दिन पर एक साथ आने के बजाय 76 दिनों के भीतर चार किस्तों में आती है। पहली रिलीज़ फास्ट-एंट्री इंडेक्स फैसले की अवधि के भी करीब पड़ती है।
1 मई 2026 से लागू नैस्डैक 100 मेथडोलॉजी के तहत कोई नया लिस्टेड इश्यूअर फास्ट-एंट्री आधार पर जोड़ा जा सकता है, बशर्ते वह पात्रता की सभी शर्तें पूरी करे और उसका मार्केट कैपिटलाइज़ेशन मौजूदा घटकों में टॉप 40 के भीतर आता हो। रैंकिंग सातवें ट्रेडिंग दिन ली जाती है, योग्य स्टॉक ट्रेडिंग के 15वें दिन के बाद इंडेक्स में शामिल होता है, और किसी दूसरी सिक्योरिटी को हटाना नहीं पड़ता; पहले रैंकिंग की समीक्षा साल में एक बार होती थी। इसलिए Anthropic IPO की नैस्डैक 100 में एंट्री एक ही दिन की कसौटी पर टिकी है। सभी सदस्यों के वेट मिलकर पूरा इंडेक्स बनाते हैं, जैसा कि नैस्डैक 100 कैसे बनता है में बताया गया है, इसलिए नया सदस्य हर मौजूदा सदस्य का वेट घटा देगा और नैस्डैक NAS100 चार्ट पर दिखने वाले इंडेक्स को बदल देगा।
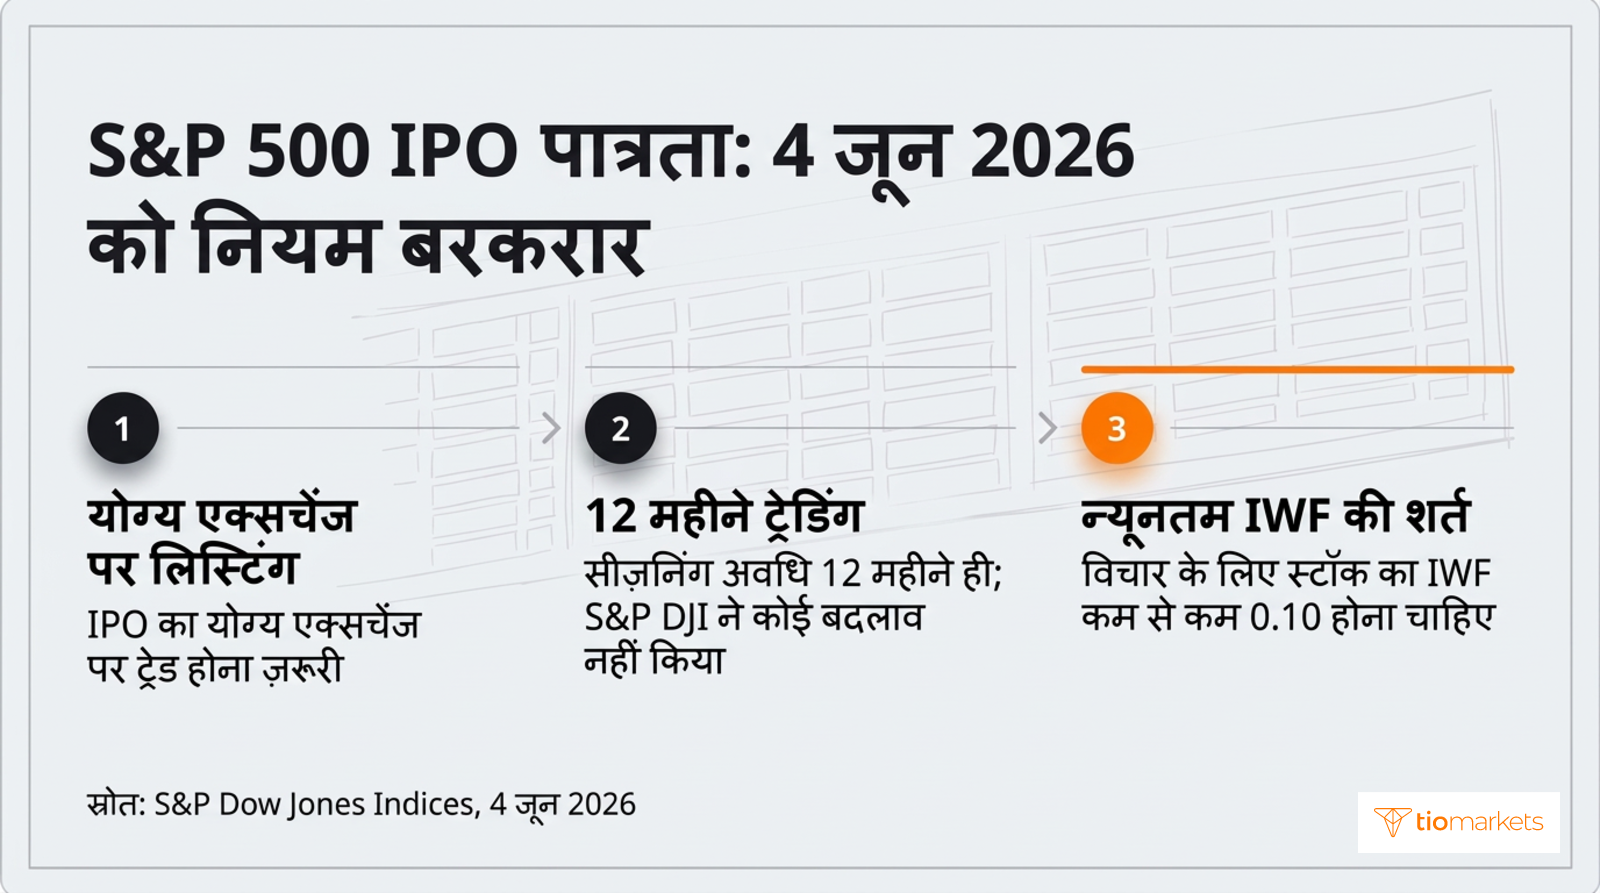
S&P 500 की पात्रता के नियम धीमी रफ्तार से बदलते हैं। 30 अप्रैल 2026 को प्रकाशित एक कंसल्टेशन में IPO की सीज़निंग अवधि 12 महीने से घटाकर छह महीने करने का प्रस्ताव था, बिना किसी फास्ट-ट्रैक एंट्री के। 4 जून 2026 को आए नतीजों में शर्तें जस की तस रहीं: किसी IPO पर विचार किए जाने से पहले उसका कम से कम 12 महीने तक किसी योग्य एक्सचेंज पर ट्रेड होना ज़रूरी है, और न्यूनतम IWF 0.10 होना चाहिए। इस शर्त से नैस्डैक 100 और S&P 500 का अंतर नई लिस्टिंग के मामले में भी साफ दिखता है।
पैसे के हर फ्लो की एक दिशा होती है। लिस्टिंग के समय नए प्राइमरी शेयर खरीदने वालों से और इंडेक्स में शामिल होने के बाद इंडेक्स फंड्स से पैसा अंदर आता है; जब शुरुआती धारक लॉक-अप खत्म होने पर बेचते हैं और जब इंडेक्स फंड्स जगह बनाने के लिए दूसरे मेगाकैप शेयरों में हिस्सेदारी घटाते हैं, तब पैसा बाहर जाता है। 10% फ्लोट वाली 300 अरब डॉलर की लिस्टिंग से समझ आता है कि टाइमिंग क्यों मायने रखती है: लिस्टिंग के समय केवल 30 अरब डॉलर के शेयर ट्रेड हो सकते हैं, और बाकी 270 अरब डॉलर लॉक-अप खुलने का इंतज़ार करते हैं।
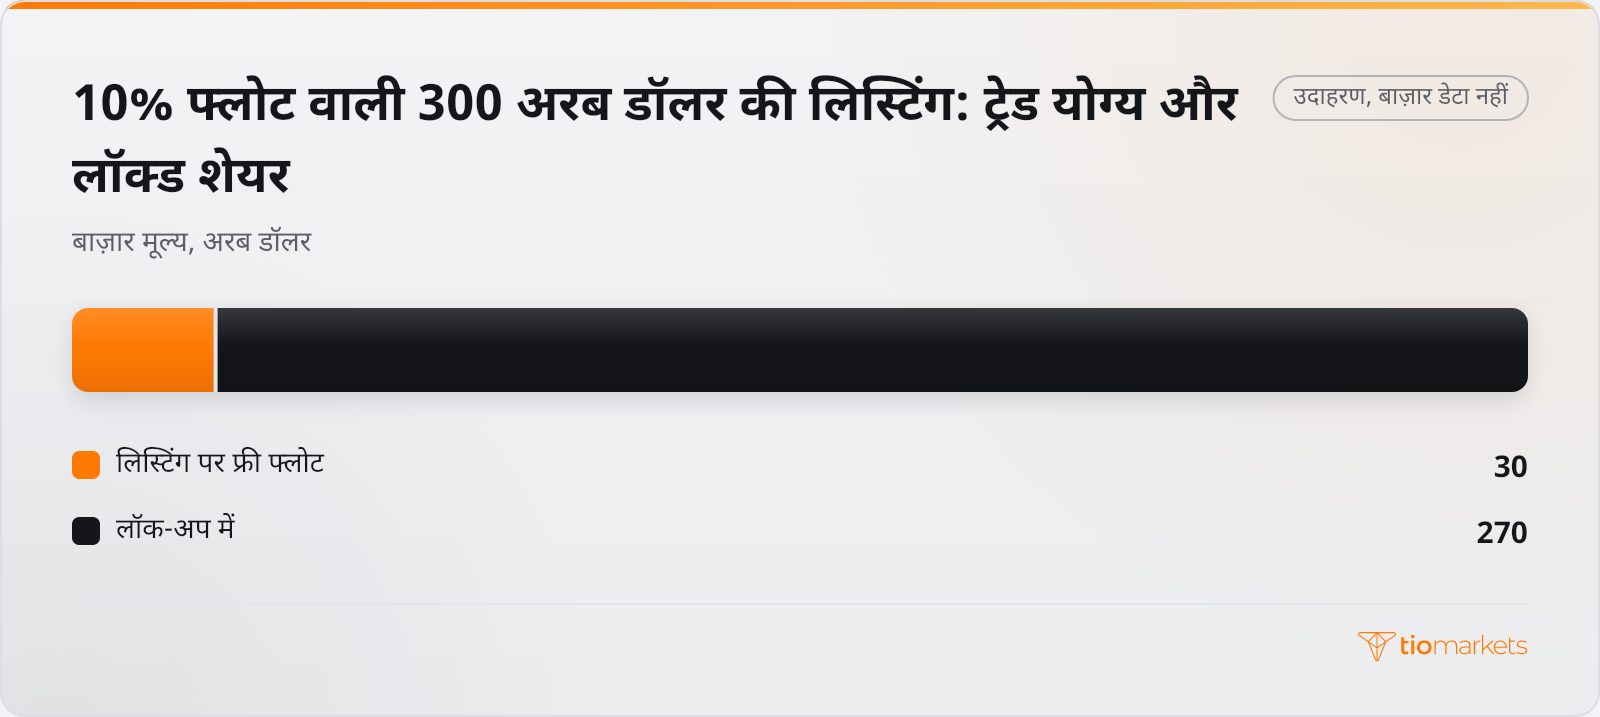
इस उदाहरण को आगे बढ़ाएं तो दिखता है कि हर चरण कितनी सप्लाई खोलता है। अगर लॉक-अप खत्म होने से कंपनी के और 20% शेयर मुक्त हो जाएं, तो 60 अरब डॉलर के शेयर बिक्री के योग्य हो जाएंगे और भाव में बदलाव न होने पर फ्लोट तीन गुना होकर 90 अरब डॉलर हो जाएगा। एक और धारणा के तौर पर मान लीजिए कि इसके बाद इंडेक्स में शामिल होने पर पैसिव फंड्स को इस स्टॉक के 15 अरब डॉलर के शेयर खरीदने पड़ें, जिसके लिए पैसा दूसरे सदस्यों में हिस्सेदारी घटाकर जुटाया जाए। यह खरीदारी रिलीज़ से पहले की ट्रेड योग्य सप्लाई के आधे के बराबर होगी, लेकिन उसके बाद केवल छठे हिस्से के बराबर। इसलिए क्रम भी उतना ही अहम है जितना आकार: लॉक-अप खत्म होने से पहले की इंडेक्स खरीदारी को कम सप्लाई मिलती है, जबकि इंडेक्स में एंट्री से पहले की लॉक-अप बिकवाली के सामने कोई मजबूर खरीदार नहीं होता।
Anthropic का पब्लिक होना: फ्लो लिस्टेड शेयरों तक कैसे पहुंच सकते हैं
ये फ्लो चार चैनलों से लिस्टेड AI शेयरों और नैस्डैक 100 तक पहुंचते हैं। हर चैनल ऐसी शर्तों पर टिका है जिन्हें फाइलिंग और इंडेक्स नोटिस सार्वजनिक करते हैं, इसलिए हर एक को मान लेने के बजाय डेटा से परखा जा सकता है:
| अगर ऐसा हो | चैनल | लिस्टेड AI शेयरों या नैस्डैक 100 की मांग पर असर | इसकी पुष्टि करने वाला डेटा |
| लिस्टिंग पर बड़ा फ्लोट | खरीदार नए शेयरों के लिए आंशिक रूप से दूसरी होल्डिंग्स बेचकर पैसा जुटाते हैं | पहले दिन AI शेयरों की सप्लाई बढ़ेगी और लिस्टेड समकक्ष कंपनियों से पैसा निकल सकता है | अंतिम शेयर संख्या और पहले दिन का वॉल्यूम |
| चरणबद्ध लॉक-अप के साथ छोटा फ्लोट | हर रिलीज़ की तारीख पर सप्लाई आती है | लिस्टिंग पर मामूली बदलाव; हर रिलीज़ बिक्री के लिए शेयर बढ़ाएगी | प्रॉस्पेक्टस में लॉक-अप की तारीखें और रिलीज़ वाले दिन का वॉल्यूम |
| नैस्डैक 100 में फास्ट-एंट्री | इंडेक्स फंड्स नया सदस्य खरीदते हैं और मौजूदा सदस्यों में हिस्सेदारी घटाते हैं | नए स्टॉक की मांग बढ़ेगी और दूसरे सदस्यों का वेट घटेगा | सातवें दिन की रैंकिंग और इंडेक्स में शामिल करने का नोटिस |
| निवेशक कंपनी की हिस्सेदारी का दोबारा मूल्यांकन | निवेशक कंपनी की बैलेंस शीट पर फेयर वैल्यू मार्क | रिपोर्टेड इक्विटी बदलती है, कैश फ्लो या इंडेक्स वेट नहीं; कोई सीधी खरीद या बिक्री नहीं | निवेशक कंपनी की अगली तिमाही फाइलिंग |
अमेज़न की हिस्सेदारी आखिरी चैनल का ठोस उदाहरण है। अमेज़न ने 2023 की तीसरी तिमाही से 2025 की चौथी तिमाही के बीच Anthropic के कन्वर्टिबल नोट्स में 8.0 अरब डॉलर और 2026 की दूसरी तिमाही में सीरीज़ G नॉन-वोटिंग प्रेफर्ड स्टॉक में 5.0 अरब डॉलर का निवेश किया। ये नोट्स अवेलेबल-फॉर-सेल श्रेणी में वर्गीकृत हैं और लेवल 3 एसेट के रूप में फेयर वैल्यू पर दर्ज हैं, यानी इनका मूल्यांकन कोटेड भाव के बजाय ऐसे इनपुट से होता है जो बाज़ार में देखे नहीं जा सकते। अप्राप्त लाभ (अनरियलाइज़्ड गेन) संचित अन्य व्यापक आय (AOCI) में दर्ज होते हैं, जो शुद्ध आय नहीं, बल्कि शेयरधारकों की इक्विटी का एक हिस्सा है। नोट्स की अनुमानित फेयर वैल्यू 31 दिसंबर 2025 को लगभग 45.8 अरब डॉलर, 31 मार्च 2026 को 42.2 अरब डॉलर, 30 जून 2026 को 97.9 अरब डॉलर और 30 सितंबर 2026 को 146.2 अरब डॉलर थी।
इसी अवधि में AOCI में दर्ज संबंधित अप्राप्त लाभ 39.5 अरब डॉलर से बढ़कर 140.3 अरब डॉलर हो गया, और इसमें से कुछ भी नकद नहीं था। इस तरह का मार्क बैलेंस शीट और व्यापक आय को बदलता है, जब तक हिस्सेदारी बेची न जाए तब तक ऑपरेटिंग कैश फ्लो पर कोई असर नहीं डालता, और किसी इंडेक्स वेट को नहीं हिलाता। तिमाही के अंत के ये मूल्य केवल पिछले मूल्यांकन को दर्ज करते हैं और भविष्य के मार्क के बारे में कोई भरोसेमंद संकेत नहीं देते; कम मार्क इसी लाइन के ज़रिये इक्विटी को घटा देगा।
Anthropic IPO बनाम वे कारक जो आम तौर पर ज़्यादा मायने रखते हैं
लिस्टेड टेक्नोलॉजी शेयरों को आम तौर पर हिलाने वाले कारकों के मुकाबले कोई एक लिस्टिंग एक बार का असर है, और इसके आकार को ऑफरिंग की शर्तों और ट्रेडिंग के पहले दिन से आंका जा सकता है। ऑफरिंग से 64.4 अरब डॉलर तक जुटाने की योजना थी, साथ में 26 अरब डॉलर का प्लेसमेंट, जबकि पहले दिन का मार्केट कैपिटलाइज़ेशन 1.8 ट्रिलियन डॉलर था। किसी एक निवेशक कंपनी की हिस्सेदारी पर अकाउंटिंग मार्क बिना किसी बिक्री के लगभग इतनी ही रकम से बदल गए: ऊपर बताए गए कन्वर्टिबल नोट्स की अनुमानित फेयर वैल्यू 31 मार्च से 30 जून 2026 के बीच 55.7 अरब डॉलर बढ़ी। इसके उलट, फेडरल रिज़र्व के फैसले साल भर तय बैठकों में पॉलिसी रेट को नए सिरे से तय करते हैं; ऊंची ब्याज दर भविष्य की कमाई पर लगने वाले डिस्काउंट रेट को बढ़ाती है और उसकी मौजूदा वैल्यू घटाती है, जबकि कम ब्याज दर इसका उलटा करती है।
ये कारक इस बात में भी अलग हैं कि कितनी बार लौटते हैं। रकम जुटाना और प्लेसमेंट एक ही बार हुए, प्राइसिंग और पहले ट्रेड के समय। लॉक-अप रिलीज़ चार तारीखों तक सीमित हैं, IPO के 27, 48, 62 और 76 दिन बाद, और नैस्डैक 100 में फास्ट एंट्री सातवें ट्रेडिंग दिन की एक ही रैंकिंग पर टिकी है, जिसमें एंट्री ट्रेडिंग के 15वें दिन के बाद होती है। इसके मुकाबले ब्याज दर के फैसले साल भर लौटते रहते हैं, ट्रेज़री यील्ड हर सेशन में डिस्काउंट रेट को नए सिरे से तय करती है, और निवेशक कंपनियों के मार्क व मेगाकैप कंपनियों के नतीजे हर तिमाही आते हैं। इसलिए IPO तय तारीखों वाले फ्लो का एक छोटा सिलसिला देता है, जबकि ब्याज दर और कमाई से जुड़े कारक एक तय चक्र में लौटते हैं और उनका असर जमा होता जाता है।
टाइमिंग भी इन कारकों को उतना ही अलग करती है जितना आकार। ब्याज दर का फैसला उसी दिन पता चल जाता है और यील्ड में बदलाव उसी सेशन में, जबकि IPO का असर प्राइसिंग, पहले ट्रेड, हर लॉक-अप रिलीज़ और किसी भी इंडेक्स एंट्री में बंटा होता है। नोट्स की फेयर वैल्यू में 55.7 अरब डॉलर का बदलाव पिछला मूल्यांकन है, जिससे बाद के मार्क के लिए कोई पैटर्न तय नहीं होता। जहां IPO का कोई चरण ब्याज दर के किसी फैसले या मेगाकैप नतीजों की झड़ी के साथ पड़ता है, वहां बड़ा कारक भाव के रिकॉर्ड पर हावी हो सकता है। इसलिए भाव में किसी बदलाव को लिस्टिंग से जोड़ने के लिए हर घटना की तारीख को डेटा से मिलाकर जांचना ज़रूरी है।
निष्कर्ष: Anthropic IPO के आसपास किन बातों पर नज़र रखें
लिस्टेड बाज़ारों के लिए Anthropic IPO अपने वैल्यूएशन से ज़्यादा अपने कैलेंडर की वजह से मायने रखता है। मांग सबसे पहले 83 डॉलर के ऑफर प्राइस पर बेचे गए शेयरों और 26 अरब डॉलर के प्लेसमेंट के खरीदारों से आई; आगे की मांग नैस्डैक 100 में फास्ट एंट्री पर और, कम से कम 12 महीने की ट्रेडिंग के बाद, S&P 500 की शर्तों पर निर्भर है। सप्लाई हर लॉक-अप चरण पर, यानी 27, 48, 62 और 76 दिनों पर आती है, इसलिए हेडलाइन आंकड़ा नहीं, बल्कि ये तारीखें तय करती हैं कि फ्लो किस दिशा में दबाव डालेंगे। अंतिम शेयर संख्या, हर रिलीज़, इंडेक्स प्रोवाइडरों के फैसले और निवेशक कंपनियों की अगली तिमाही फाइलिंग्स वह डेटा हैं, जो इस विश्लेषण की पुष्टि या खंडन करेगा।
इस तरीके की अपनी सीमाएं हैं। फ्लो विश्लेषण टाइमिंग से जुड़े दबाव को समझाता है, वैल्यू को नहीं, और उन्हीं तारीखों पर ब्याज दर का कोई फैसला, यील्ड में बदलाव या किसी मेगाकैप कंपनी के नतीजे इस पर भारी पड़ सकते हैं। छोटे ट्रेडिंग रिकॉर्ड वाला नया लिस्टेड स्टॉक सीमित जानकारी पर भी तेज़ी से ऊपर-नीचे हो सकता है। इस पर लीवरेज वाली पोज़िशन मुनाफ़े के साथ-साथ नुकसान को भी कई गुना बढ़ाती है, ये नुकसान रिलीज़ और इंडेक्स की तारीखों के आसपास तेज़ी से बढ़ सकते हैं, और ट्रेडर अपना डिपॉजिट किया हुआ पूरा पैसा गंवा सकते हैं।
इस लेख में शामिल सिंबल
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



TIOmarkets ट्रेडिंग और निवेश मोबाइल ऐप के साथ कहीं से भी ट्रेड करें
बिल्ट-इन TradingView चार्ट और प्रतिस्पर्धी स्प्रेड के साथ 950 से अधिक इंस्ट्रूमेंट्स में अपने फ़ोन से, रियल टाइम में ट्रेड करें।
ट्रेडिंग में जोखिम है
अक्सर पूछे जाने वाले प्रश्न
जोखिम अस्वीकरण: CFD जटिल इंस्टूमेंट हैं और लीवरेज के कारण इनमें तेजी से पैसा खोने का उच्च जोखिम है। आपको विचार करना चाहिए कि C F D कैसे काम करता है क्या इसकी आपको जानकारी है और क्या आप अपना पैसा गंवाने का उच्च जोखिम उठा सकते हैं। जितना आप खोने के लिए तैयार हैं उससे अधिक कभी डिपॉजिट न करें। प्रोफेशनल ग्राहक के नुकसान उनके डिपॉजिट से अधिक हो सकते हैं। कृपया हमारी जोखिम चेतावनी नीति देखें और आपके पूरी तरह न सपझ पाने पर निष्पक्ष प्रोफेशनल सलाह लें। यह जानकारी यूएसए एवं OFAC सहित कुछ देशों/ क्षेत्राधिकारों के निवासियों के वितरण या उपयोग के लिए नहीं है या उन्हें निर्देशित नहीं की जाती, लेकिन यह यहीं तक सीमित नहीं है। कंपनी के पास अपने विवेक से देशों की उपरोक्त सूची में बदलाव करने का अधिकार है।
Join us on social media


Authors BIO

प्रत्येक ब्लॉग पोस्ट के पीछे TIOmarkets में काम करने वाले लोगों का संयुक्त अनुभव निहित होता है। हम समर्पित उद्योग पेशेवरों और वित्तीय बाजार उत्साहियों की एक टीम हैं जो आपको ट्रेडिंग शिक्षा और वित्तीय बाजारों पर टिप्पणी प्रदान करने के लिए प्रतिबद्ध हैं। हमारा लक्ष्य आपको वह ज्ञान प्रदान करना है जिसकी आपको बाजारों में प्रभावी तरीके से ट्रेडिंग करने के लिए आवश्यकता है।