एनवीडिया के नतीजे समझें: Q3 रिपोर्ट में क्या दिखा
BY TIOmarkets (हिन्दी)
|नवंबर 20, 2026एनवीडिया के नतीजे वे तिमाही नतीजे हैं जो कंपनी हर वित्तीय तिमाही के लिए जारी करती है। इनमें मार्केट प्लेटफॉर्म के हिसाब से रेवेन्यू, ग्रॉस मार्जिन, GAAP और non-GAAP प्रति शेयर आय (EPS), शेयरधारकों को लौटाई गई नकदी और अगली तिमाही की गाइडेंस शामिल होती है। 17 नवंबर 2026 को एनवीडिया ने वित्त वर्ष 2027 की तीसरी तिमाही में 115.8 अरब डॉलर का रेवेन्यू दर्ज किया, जो पिछली तिमाही से 20% और एक साल पहले से 103% ज्यादा है। non-GAAP डाइल्यूटेड EPS 2.68 डॉलर रहा, जबकि कंसेंसस अनुमान 2.48 डॉलर का था।
यह लेख पेशेवर रिटेल ट्रेडर्स के लिए नतीजों की रिलीज को एक-एक लाइन करके समझाता है: हर आंकड़ा क्या मापता है, non-GAAP एडजस्टमेंट कैसे काम करते हैं, कंसेंसस के मुकाबले सरप्राइज की गणना कैसे होती है, और 18 नवंबर 2026 तक की रिपोर्टों के मुताबिक शेयर और नैस्डैक 100 ने कैसी प्रतिक्रिया दी। इसका मुख्य बिंदु यह है कि हेडलाइन आंकड़ों का अनुमान से बेहतर आना अपने आप में ज्यादा कुछ नहीं बताता। बाजार की प्रतिक्रिया तिमाही के आंकड़ों से ज्यादा इस पर निर्भर करती है कि गाइडेंस कंसेंसस के मुकाबले कैसी है और इंडेक्स में एनवीडिया का वेटेज कितना है।
एनवीडिया के नतीजे: वित्त वर्ष 2027 की तीसरी तिमाही के मुख्य आंकड़े
एनवीडिया ने मंगलवार, 17 नवंबर 2026 को अमेरिकी बाजार बंद होने के बाद अपने नतीजे जारी किए। ये नतीजे सिक्योरिटीज एंड एक्सचेंज कमीशन के पास फॉर्म 8-K पर दाखिल प्रेस रिलीज में आए, जबकि आउटलुक एक अलग CFO कमेंटरी में दिया गया। इसके बाद पैसिफिक समय के अनुसार दोपहर 2 बजे (ईस्टर्न समय के अनुसार शाम 5 बजे) कॉन्फ्रेंस कॉल हुई। इसका वेबकास्ट कंपनी की इन्वेस्टर रिलेशंस वेबसाइट पर किया गया, जहां इसकी रिकॉर्डिंग चौथी तिमाही और पूरे वित्त वर्ष 2027 के नतीजों पर होने वाली कॉल तक उपलब्ध रहेगी।
ट्रेडर के लिए व्यावहारिक सवाल यह है कि अनुमान से बेहतर नतीजों का असर शेयर की कीमत और इंडेक्स तक पहुंचता है या नहीं, और कब। आंकड़े रेगुलर सेशन खत्म होने के बाद आए, इसलिए पहली प्रतिक्रिया आफ्टर-आवर्स ट्रेडिंग में दिखी, यानी वह इलेक्ट्रॉनिक सेशन जो सामान्य कारोबारी घंटों के बाद चलता है। नैस्डैक 100 की गणना रेगुलर सेशन की कीमतों से होती है, इसलिए कैश इंडेक्स में यह हलचल अगली बार बाजार खुलने पर ही दिखती है, हालांकि इन घंटों के बाहर कोट होने वाले इंस्ट्रूमेंट पहले हिल सकते हैं।
रिलीज हर लाइन की तुलना पिछली तिमाही और एक साल पहले की इसी तिमाही, दोनों से करती है, और ये दोनों तुलनाएं शायद ही कभी एक जैसी तस्वीर दिखाती हैं। इसका ढांचा अमेरिकी तिमाही नतीजों के लिए मानक है, जैसा कि अर्निंग्स रिपोर्ट और उन्हें कहां देखें की सामान्य व्याख्या में बताया गया है: सबसे पहले इनकम स्टेटमेंट का सार आता है, और एडजस्टेड आंकड़ों का मिलान (रिकंसिलिएशन) नीचे दिया जाता है।
| मद | Q3 FY27 | तुलना | बदलाव |
| रेवेन्यू | $115.8 अरब | Q2 FY27; Q3 FY26 | तिमाही आधार पर +20%; सालाना आधार पर +103% |
| डेटा सेंटर रेवेन्यू | $107.6 अरब | Q2 FY27; Q3 FY26 | तिमाही आधार पर +21%; सालाना आधार पर +110% |
| GAAP ग्रॉस मार्जिन | 74.8% | Q2 FY27 में 75.0%; Q3 FY26 में 73.4% | तिमाही आधार पर -0.2 अंक; सालाना आधार पर +1.4 अंक |
| non-GAAP ग्रॉस मार्जिन | 74.9% | Q1 FY27 में 75.0% | – |
| GAAP डाइल्यूटेड EPS | $2.70 | Q3 FY26 में $1.30 | सालाना आधार पर +108% |
| non-GAAP डाइल्यूटेड EPS | $2.68 | Q3 FY26 में $1.27 | सालाना आधार पर +111% |
| GAAP शुद्ध मुनाफा | $65.3 अरब | Q2 FY27 में $59.7 अरब; Q3 FY26 में $31.9 अरब | तिमाही आधार पर +9%; सालाना आधार पर +105% |
| non-GAAP शुद्ध मुनाफा | $64.9 अरब | Q2 FY27 में $54.0 अरब; Q3 FY26 में $31.0 अरब | तिमाही आधार पर +20%; सालाना आधार पर +109% |
| फ्री कैश फ्लो | $43,777 मिलियन | Q3 FY26 में $22,089 मिलियन | – |
तिमाही की ज्यादातर अहम जानकारी चार आंकड़ों में है: 115.8 अरब डॉलर का रेवेन्यू, 107.6 अरब डॉलर का डेटा सेंटर रेवेन्यू, 65.3 अरब डॉलर का GAAP शुद्ध मुनाफा, और शेयर बायबैक व कैश डिविडेंड के जरिए शेयरधारकों को लौटाए गए 28.1 अरब डॉलर। हर आंकड़ा एक अलग सवाल का जवाब देता है, मांग के पैमाने से लेकर इस बात तक कि उससे बनी नकदी का कितना हिस्सा कंपनी से बाहर गया।
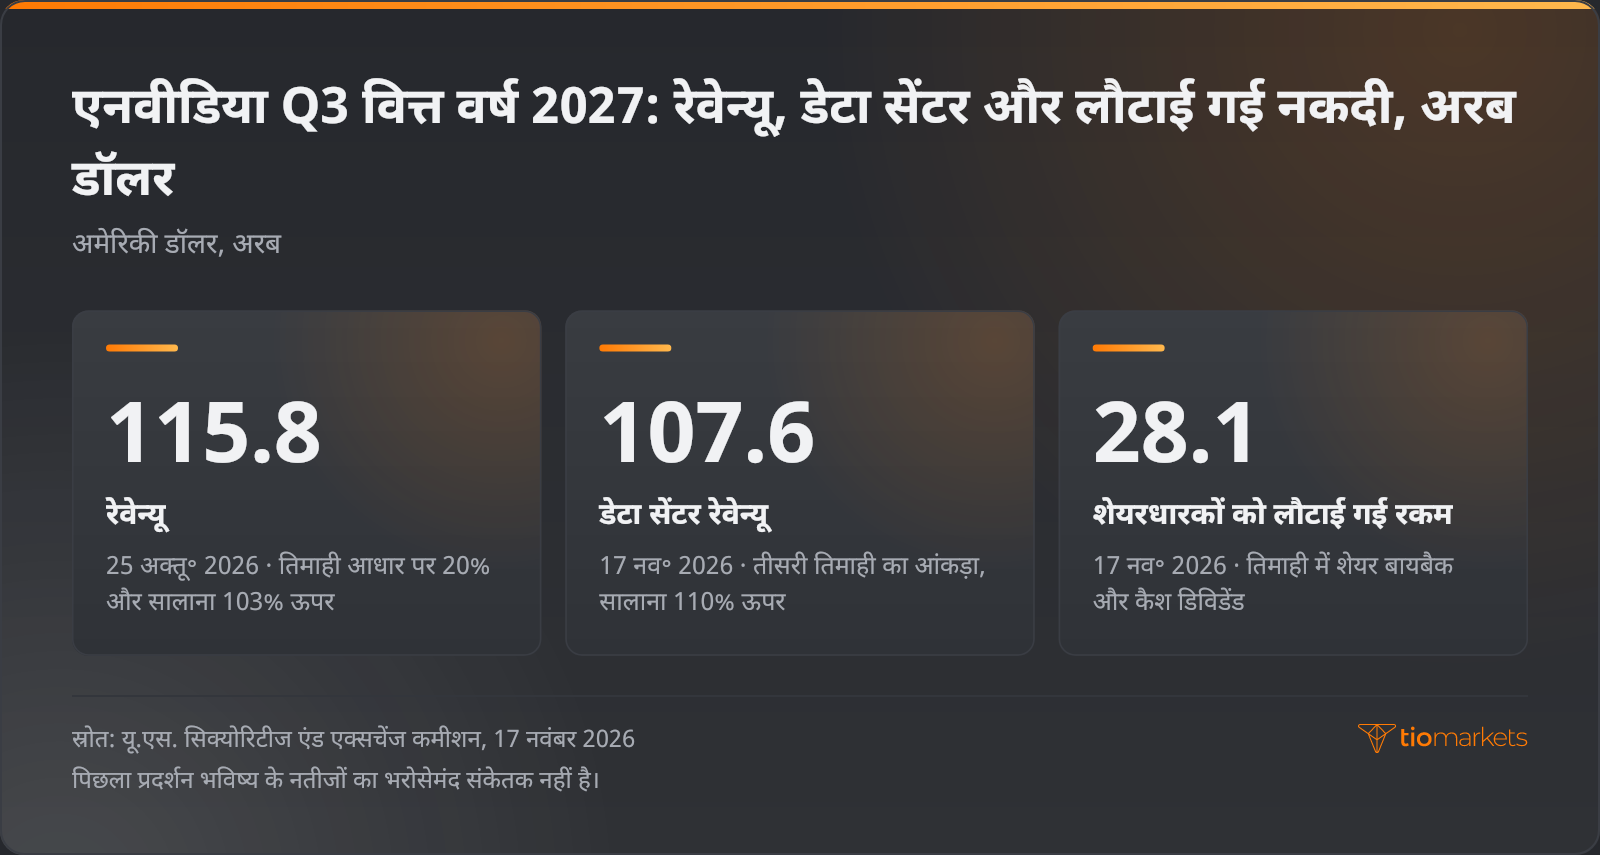
एनवीडिया का वित्त वर्ष कैलेंडर वर्ष के साथ नहीं चलता। नवंबर में घोषित वित्त वर्ष 2027 की तीसरी तिमाही 25 अक्टूबर 2026 को खत्म हुई, यानी वित्त वर्ष का नाम कैलेंडर से एक साल आगे चलता है। सालाना तुलना में इस तिमाही को वित्त वर्ष 2026 की तीसरी तिमाही के सामने रखा जाता है, और कॉल पर बताया गया वित्त वर्ष 2028 का ग्रोथ आंकड़ा अगले वित्त वर्ष से जुड़ा है।
एनवीडिया के रेवेन्यू में डेटा सेंटर का हिस्सा कितना है?
तीसरी तिमाही में एनवीडिया के रेवेन्यू में डेटा सेंटर की हिस्सेदारी 92.9% रही: 115.8 अरब डॉलर में से 107.6 अरब डॉलर। बाकी 8.2 अरब डॉलर यानी 7.1% दूसरे मार्केट प्लेटफॉर्म एज कंप्यूटिंग से आए, जो तिमाही आधार पर 14% और सालाना आधार पर 42% ज्यादा है। वित्त वर्ष 2027 की पहली तिमाही में डेटा सेंटर रेवेन्यू 75.2 अरब डॉलर था, यानी कुल बिक्री का 92%। दो तिमाहियों में इस प्लेटफॉर्म का रेवेन्यू 32.4 अरब डॉलर यानी 43.1% बढ़ा, जबकि कुल में इसकी हिस्सेदारी लगभग नहीं बदली।
एनवीडिया ने वित्त वर्ष 2027 की पहली तिमाही में दो प्लेटफॉर्म वाला ढांचा, डेटा सेंटर और एज कंप्यूटिंग, पेश किया और डेटा सेंटर को दो सब-मार्केट में बांटा: हाइपरस्केल, और AI क्लाउड, इंडस्ट्रियल व एंटरप्राइज (ACIE)। तीसरी तिमाही में कंपनी की तिमाही-दर-तिमाही बढ़त का लगभग पूरा हिस्सा एनवीडिया के डेटा सेंटर रेवेन्यू से आया। सालाना आधार पर दिए गए सब-मार्केट आंकड़ों से पता चला कि सालाना बढ़त कहां से आई: हाइपरस्केल रेवेन्यू 71% बढ़कर 60.1 अरब डॉलर और ACIE रेवेन्यू 195% बढ़कर 47.5 अरब डॉलर रहा। प्लेटफॉर्म में हाइपरस्केल की हिस्सेदारी 55.9% और ACIE की 44.1% रही, फिर भी छोटा सब-मार्केट बड़े वाले के मुकाबले दोगुनी से कहीं ज्यादा रफ्तार से बढ़ा।
तिमाही आधार और सालाना आधार पर ग्रोथ अलग-अलग चीजें मापती हैं। सालाना 103% बढ़त का मतलब है कि रेवेन्यू वित्त वर्ष 2026 की तीसरी तिमाही के करीब 57.0 अरब डॉलर से लगभग दोगुना हो गया। तिमाही आधार पर 20% बढ़त से संकेत मिलता है कि दूसरी तिमाही में रेवेन्यू करीब 96.5 अरब डॉलर था, यानी तीन महीनों में करीब 19.3 अरब डॉलर की बढ़ोतरी। सालाना दर दिखाती है कि कारोबार कितना बढ़ा है; वहीं तिमाही दर, खासकर डेटा सेंटर की 21% बढ़त के साथ देखें तो, ताजा रफ्तार बताती है, और अगली तिमाही की गाइडेंस को इसी आधार पर परखा जाता है।
रेवेन्यू का एक ही जगह से इतना ज्यादा आना ही तय करता है कि रिपोर्ट को कैसे पढ़ा जाए। जब नौ-दसवें से ज्यादा रेवेन्यू एक ही प्लेटफॉर्म से आता हो, तो कंपनी का कुल आंकड़ा असल में डेटा सेंटर की मांग का पैमाना बन जाता है, जिसका बड़ा हिस्सा हाइपरस्केलर्स का पूंजीगत खर्च है: यानी सबसे बड़े क्लाउड प्रोवाइडर्स का सर्वर, नेटवर्किंग और इमारतों पर खर्च। चौथी तिमाही का आउटलुक मानकर चलता है कि चीन से कोई डेटा सेंटर कंप्यूट रेवेन्यू नहीं आएगा, जिससे पता चलता है कि एक प्लेटफॉर्म से जुड़ी एक धारणा पूरी कंपनी की गाइडेंस बदल सकती है।
एनवीडिया: GAAP बनाम non-GAAP EPS और ग्रॉस मार्जिन
ग्रॉस मार्जिन रेवेन्यू में से रेवेन्यू की लागत घटाने के बाद बची रकम है, जिसे रेवेन्यू के हिस्से के रूप में दिखाया जाता है। तीसरी तिमाही का 74.8% का GAAP आंकड़ा बताता है कि बिक्री के हर डॉलर में से बेचे गए सामान की लागत निकालने के बाद, ऑपरेटिंग खर्चों से पहले, 74.8 सेंट बचे। यह दूसरी तिमाही के 75.0% से 0.2 प्रतिशत अंक कम और एक साल पहले के 73.4% से 1.4 अंक ज्यादा था। non-GAAP आंकड़ा 74.9% रहा।
यह अनुपात दोनों तरफ के कारकों से प्रभावित होता है। ऊंची कीमत वाले उत्पादों की बड़ी हिस्सेदारी और मजबूत प्राइसिंग इसे बढ़ाती हैं, जबकि नए उत्पादों का उत्पादन बढ़ाने की लागत और इन्वेंटरी से जुड़े चार्ज इसे घटाते हैं। चौथी तिमाही के लिए 71.0% से 72.0% की गाइडेंस तीसरी तिमाही के GAAP स्तर से 2.8 से 3.8 अंक नीचे है।
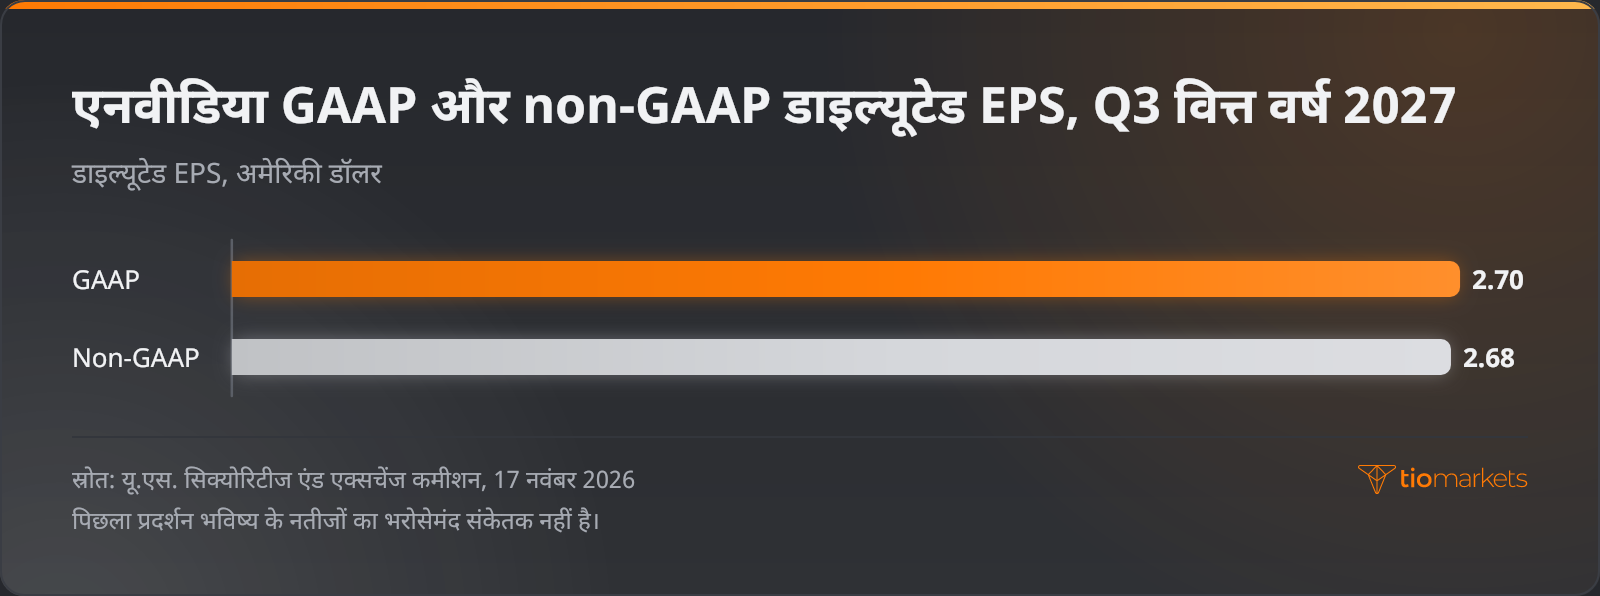
तिमाही का GAAP डाइल्यूटेड EPS 2.70 डॉलर रहा। इसे अमेरिका के सामान्य रूप से स्वीकृत लेखा सिद्धांतों के तहत निकाला जाता है: शुद्ध मुनाफे को डाइल्यूटेड शेयर संख्या से भाग दिया जाता है, जिसमें वे शेयर भी गिने जाते हैं जो ऑप्शंस और अवॉर्ड्स के जरिए जुड़ सकते हैं। 2.68 डॉलर का non-GAAP डाइल्यूटेड EPS उन मदों को हटा देता है जिन्हें कंपनी अपने ऑपरेटिंग प्रदर्शन से बाहर मानती है। एनवीडिया नतीजों के साथ दोनों का मिलान प्रकाशित करती है, लेकिन कौन-से एडजस्टमेंट किए जाएं, यह प्रबंधन तय करता है, इसलिए परिभाषा उतनी ही मायने रखती है जितना आंकड़ा।
इस वित्त वर्ष में यह परिभाषा बदल गई। वित्त वर्ष 2027 की पहली तिमाही से non-GAAP आंकड़ों में स्टॉक-आधारित कंपनसेशन, यानी कर्मचारियों को शेयरों में भुगतान की लागत, को अब बाहर नहीं रखा जाता, और इसे शामिल करने के लिए पुराने आंकड़ों को संशोधित किया गया। वित्त वर्ष 2025 और 2026 में इन आंकड़ों से स्टॉक-आधारित कंपनसेशन, अधिग्रहण से जुड़ी और अन्य लागतें, अन्य मदें, नॉन-मार्केटेबल और सार्वजनिक रूप से होल्ड की गई इक्विटी सिक्योरिटीज पर लाभ और हानि, डेट डिस्काउंट के अमॉर्टाइजेशन से आने वाला ब्याज खर्च, और उनसे जुड़ा टैक्स प्रभाव बाहर रखा जाता था। पुरानी परिभाषा के तहत बताया गया आंकड़ा सीधे तौर पर तुलनीय नहीं है।
तीसरी तिमाही का मिलान GAAP से non-GAAP तक चार चरणों में होता है:
- शुरुआत 77.5 अरब डॉलर की GAAP ऑपरेटिंग इनकम से होती है, जो तिमाही आधार पर 22% और सालाना आधार पर 115% ज्यादा है।
- ऑपरेटिंग स्तर पर किए गए एडजस्टमेंट कुल 363 मिलियन डॉलर जोड़ते हैं, जिससे non-GAAP ऑपरेटिंग इनकम 77,883 मिलियन डॉलर हो जाती है।
- ऑपरेटिंग इनकम के नीचे के बाकी एडजस्टमेंट आंकड़े को शुद्ध रूप से 780 मिलियन डॉलर घटाते हैं, जिससे शुद्ध मुनाफा GAAP के तहत 65,287 मिलियन डॉलर से घटकर non-GAAP आधार पर 64,870 मिलियन डॉलर रह जाता है।
- डाइल्यूटेड शेयर संख्या से भाग देने पर 417 मिलियन डॉलर की यह शुद्ध कमी 2.70 डॉलर के GAAP EPS और 2.68 डॉलर के non-GAAP EPS के बीच दो सेंट का अंतर बन जाती है।
मिलान श्रेणी के हिसाब से कुल रकम दिखाता है, हर श्रेणी के पीछे का आकलन नहीं। दिखाई गई तीनों अवधियों में non-GAAP शुद्ध मुनाफा GAAP शुद्ध मुनाफे से कम रहा, लेकिन अंतर बहुत अलग-अलग था: तीसरी तिमाही में 417 मिलियन डॉलर, दूसरी में 5,734 मिलियन डॉलर (53,954 मिलियन डॉलर बनाम 59,688 मिलियन डॉलर) और एक साल पहले 931 मिलियन डॉलर। दूसरी तिमाही के इसी बड़े अंतर की वजह से GAAP शुद्ध मुनाफा तिमाही आधार पर 9% बढ़ा, जबकि non-GAAP शुद्ध मुनाफा 20% बढ़ा, यानी हेडलाइन ग्रोथ रेट इस पर निर्भर करती है कि कौन-सा पैमाना बताया जा रहा है।
क्या एनवीडिया के नतीजे अनुमान से बेहतर रहे?
तीसरी तिमाही में एनवीडिया ने रेवेन्यू और EPS दोनों पर कंसेंसस अनुमान को पीछे छोड़ा, चाहे कंसेंसस की कोई भी सीरीज ली जाए, और अपनी खुद की गाइडेंस से भी आगे निकली। कंसेंसस अनुमान किसी खास मद के उन पूर्वानुमानों का औसत होता है जो एनालिस्ट किसी डेटा प्रोवाइडर को भेजते हैं। हर प्रोवाइडर का एनालिस्ट पैनल और कट-ऑफ समय अलग होता है, और यह भी कि वह कोई मद एडजस्टेड आधार पर तैयार करता है या GAAP आधार पर। एक सीरीज में EPS का अनुमान 2.48 डॉलर और रेवेन्यू का 109.11 अरब डॉलर था; दूसरी में ये 2.47 डॉलर और 109.5 अरब डॉलर थे।
अर्निंग्स सरप्राइज का मतलब है रिपोर्ट किए गए आंकड़े में से कंसेंसस घटाना, उसे कंसेंसस से भाग देना और प्रतिशत में दिखाना। इस तुलना में 2.70 डॉलर के GAAP आंकड़े की जगह 2.68 डॉलर का non-GAAP EPS इस्तेमाल होता है, क्योंकि एनालिस्ट इसी एडजस्टेड पैमाने का अनुमान लगाते हैं। पहली सीरीज के हिसाब से 2.68 डॉलर में से 2.48 डॉलर घटाने पर 0.20 डॉलर बचते हैं, और 0.20 डॉलर को 2.48 डॉलर से भाग देने पर 8.1% का सरप्राइज मिलता है। दूसरी सीरीज के मुकाबले बताया गया बीट रेवेन्यू पर 5.8% और EPS पर 8.4% था। यह अंतर पूरी तरह कंसेंसस के चुनाव से पैदा होता है।
| मद | रिपोर्टेड | कंसेंसस या गाइडेंस | सरप्राइज |
| non-GAAP डाइल्यूटेड EPS | $2.68 | कंसेंसस $2.48 | +8.1% |
| रेवेन्यू | $115.84 अरब | कंसेंसस अनुमान $109.11 अरब | +6.2% |
| डेटा सेंटर रेवेन्यू | $107.61 अरब | अनुमान $101.87 अरब | +5.6% |
| कंपनी की गाइडेंस के मुकाबले रेवेन्यू | $115.8 अरब | गाइडेंस $108 अरब | +7.2% |
इतने बड़े बीट से अपने आप यह तय नहीं होता कि शेयर कितना हिलेगा। बाजार जो उम्मीद कर रहा था, वह शेयर की कीमत में पहले से शामिल होता है, और जो कंपनी पहले भी अनुमानों से आगे निकल चुकी हो, उसके मामले में यह उम्मीद प्रकाशित कंसेंसस से ऊपर हो सकती है। इसलिए गाइडेंस का वजन उतना ही होता है जितना रिपोर्ट की गई तिमाही का: दूसरी सीरीज के हिसाब से चौथी तिमाही की रेवेन्यू गाइडेंस का 130 अरब डॉलर का मिडपॉइंट कंसेंसस से 4.2% ऊपर था, जो रेवेन्यू पर 5.8% के बीट से कम अंतर है।
एनवीडिया की अगली तिमाही की रेवेन्यू गाइडेंस और शेयरधारकों को लौटाई गई नकदी
वित्त वर्ष 2027 की चौथी तिमाही के लिए एनवीडिया का आउटलुक 130.0 अरब डॉलर (प्लस या माइनस 3%) के रेवेन्यू का है, यानी 126.1 अरब डॉलर से 133.9 अरब डॉलर का दायरा। इस तिमाही में एक अतिरिक्त हफ्ता शामिल है, और आउटलुक यह मानकर चलता है कि चीन से कोई डेटा सेंटर कंप्यूट रेवेन्यू नहीं आएगा। GAAP और non-GAAP ग्रॉस मार्जिन की गाइडेंस 71.0% से 72.0% के बीच है, और ऑपरेटिंग खर्च GAAP आधार पर करीब 11.0 अरब डॉलर और non-GAAP आधार पर 10.7 अरब डॉलर रखा गया है, जबकि तीसरी तिमाही में GAAP ऑपरेटिंग खर्च 9.2 अरब डॉलर था।
ये सभी आंकड़े कंपनी के अपने हैं। रेवेन्यू का मिडपॉइंट तीसरी तिमाही के रेवेन्यू से 12.3% ऊपर है, और इस तुलना में अतिरिक्त हफ्ता भी शामिल है। कॉल पर, 8-K आउटलुक से अलग, कोलेट क्रेस ने वित्त वर्ष 2028 का ग्रोथ आंकड़ा बढ़ाया: “हमें उम्मीद है कि रेवेन्यू सालाना आधार पर लगभग 75% बढ़ेगा, जो पहले 70% था”, और यह दर अब वित्त वर्ष 2027 के ऊंचे आधार पर लागू होती है।
एनवीडिया के शेयर बायबैक और डिविडेंड के आंकड़े दिखाते हैं कि तिमाही की नकदी का कितना हिस्सा कंपनी से बाहर गया। एनवीडिया ने तीसरी तिमाही में 28.1 अरब डॉलर लौटाए; कॉल पर कंपनी ने कुल रकम 28 अरब डॉलर बताई, जिसमें 22 अरब डॉलर के शेयर बायबैक और 6 अरब डॉलर के कैश डिविडेंड शामिल थे। फ्री कैश फ्लो, यानी ऑपरेटिंग कैश फ्लो में से प्रॉपर्टी, उपकरण और अमूर्त संपत्तियों की खरीद और उन पर मूलधन भुगतान घटाने के बाद बची रकम, 43,777 मिलियन डॉलर रहा, जो एक साल पहले 22,089 मिलियन डॉलर था। तिमाही में लौटाई गई रकम फ्री कैश फ्लो के करीब 64.2% के बराबर रही, जो कंपनी के मुताबिक इस साल अब तक लौटाए गए 65% के करीब है।
सितंबर 2026 में बोर्ड ने शेयर बायबैक ऑथराइजेशन में 150 अरब डॉलर की बढ़ोतरी को मंजूरी दी, जिसकी कोई समय-सीमा नहीं है, और तिमाही के अंत में करीब 227.3 अरब डॉलर का ऑथराइजेशन बचा था। इक्विटी अवॉर्ड्स के जरिए कर्मचारियों को जारी किए गए शेयर बायबैक का उलटा असर डालते हैं, यानी शेयरों की संख्या बढ़ाते हैं। पहली तिमाही में वेटेड एवरेज डाइल्यूटेड शेयर 24,391 मिलियन थे, जबकि एक साल पहले 24,611 मिलियन थे, यानी 220 मिलियन या 0.9% की शुद्ध कमी; यह तुलना तीसरी तिमाही के बायबैक से पहले की है।
NVDA शेयर CFD और नैस्डैक 100 ने कैसी प्रतिक्रिया दी
मंगलवार, 17 नवंबर 2026 को क्लोजिंग बेल के बाद नतीजे आने से पहले, रेगुलर सेशन में एनवीडिया के शेयर 0.44% गिरे। 18 नवंबर को प्रकाशित रिपोर्टों में आफ्टर-आवर्स हलचल को लेकर अलग-अलग आंकड़े थे: एक में बढ़त करीब 4% और दूसरी में करीब 2% बताई गई। इनमें से कोई भी क्लोजिंग प्राइस नहीं है, क्योंकि आफ्टर-आवर्स ट्रेडिंग में वॉल्यूम कम रहता है। यह प्रतिक्रिया अब इतिहास है, और पिछला प्रदर्शन भविष्य के नतीजों का भरोसेमंद संकेतक नहीं है; रिलीज के आसपास का रोजाना प्राइस इतिहास एनवीडिया चार्ट पर देखा जा सकता है।
एनवीडिया के नतीजे नैस्डैक 100 पर कैसे असर डालते हैं, यह दो आंकड़ों पर निर्भर करता है: शेयर में प्रतिशत बदलाव और इंडेक्स में उसका वेटेज। नैस्डैक 100, नैस्डैक पर लिस्टेड बड़ी गैर-वित्तीय कंपनियों का इंडेक्स, में शेयरों का वेटेज मार्केट कैपिटलाइजेशन (शेयर की कीमत गुणा बकाया शेयरों की संख्या) के आधार पर तय होता है, और इस पर कैपिंग नियम लागू होते हैं। किसी घटक शेयर का योगदान उसके वेटेज को उसके बदलाव से गुणा करके निकलता है, इसलिए वेटेज का हर प्रतिशत अंक एनवीडिया में 4% की हलचल को इंडेक्स में 0.04 प्रतिशत अंक के बदलाव में और 2% की हलचल को 0.02 में बदल देता है। यही गणित S&P 500 पर भी लागू होता है, और दोनों वेटेज अलग क्यों हैं, यह नैस्डैक 100 और S&P 500 के अंतर से समझ आता है।
इंडेक्स पर असर सिर्फ एनवीडिया के अपने वेटेज तक सीमित नहीं है। हाइपरस्केल मांग की तस्वीर पेश करने वाले नतीजे उसी इंडेक्स में शामिल चिप सप्लायर्स और क्लाउड प्रोवाइडर्स के शेयरों को भी हिला सकते हैं, इसलिए इंडेक्स की कुल प्रतिक्रिया एनवीडिया के सीधे योगदान से ज्यादा हो सकती है या उसे बेअसर कर सकती है। इंडेक्स का स्तर और दिन के दौरान उसकी चाल नैस्डैक NAS100 चार्ट पर दिखती है।
शेयर CFD, यानी कॉन्ट्रैक्ट फॉर डिफरेंस, में शेयर की कीमत में हुए बदलाव का भुगतान होता है और धारक उस शेयर का मालिक नहीं बनता, इसलिए इसकी वैल्यू अंडरलाइंग शेयर के साथ चलती है। यह एक्सचेंज के रेगुलर घंटों के बाहर कोट होता है या नहीं, यह उस इंस्ट्रूमेंट के लिए प्रोवाइडर के ट्रेडिंग शेड्यूल पर निर्भर करता है; जहां ऐसा नहीं होता, वहां आफ्टर-आवर्स हलचल अगले कोट पर गैप के रूप में दिखती है। पोजीशन का आकार शेयरों या लॉट में बताया जाता है, जैसा कि NVDA शेयरों के लिए लॉट साइज और पोजीशन साइजिंग में बताया गया है।
उदाहरण के तौर पर, 50 शेयरों की एक NVDA CFD पोजीशन लें। इसकी वैल्यू शेयर की कीमत में बदलाव के 50 गुना से बदलती है, इसलिए 4% की हलचल 50 × 0.04 यानी दो शेयरों की वैल्यू के बराबर है, और 2% की हलचल एक शेयर की वैल्यू के बराबर। इतनी बढ़त पर लॉन्ग पोजीशन को उतना फायदा होता और शॉर्ट पोजीशन को उतना ही नुकसान। हलचल का आकार उतना ही मायने रखता है जितनी उसकी दिशा, और दोनों रिपोर्टों के आंकड़ों में दोगुने का अंतर है।
CFD मार्जिन पर ट्रेड होता है, इसलिए पोजीशन खुली रखने के लिए जरूरी डिपॉजिट उसकी वैल्यू का एक छोटा हिस्सा भर होता है, और लीवरेज NVDA पोजीशन पर नुकसान को भी उसी अनुपात में बढ़ाता है जिस अनुपात में मुनाफे को। नतीजों की रिलीज के आसपास नुकसान तेजी से बढ़ सकता है, क्योंकि दो सेशन के बीच कीमत गैप के साथ स्टॉप लॉस ऑर्डर के पार जा सकती है, और ट्रेडर अकाउंट में डिपॉजिट की गई पूरी रकम गंवा सकता है। जैसे-जैसे इक्विटी घटती है, पहले मार्जिन कॉल की चेतावनी आती है और उससे भी नीचे स्टॉप आउट, जिस पर पोजीशन अपने-आप बंद हो जाती हैं, जैसा कि मेंटेनेंस मार्जिन कैसे काम करता है में बताया गया है।
फेड और ट्रेजरी यील्ड की तुलना में एनवीडिया के नतीजे
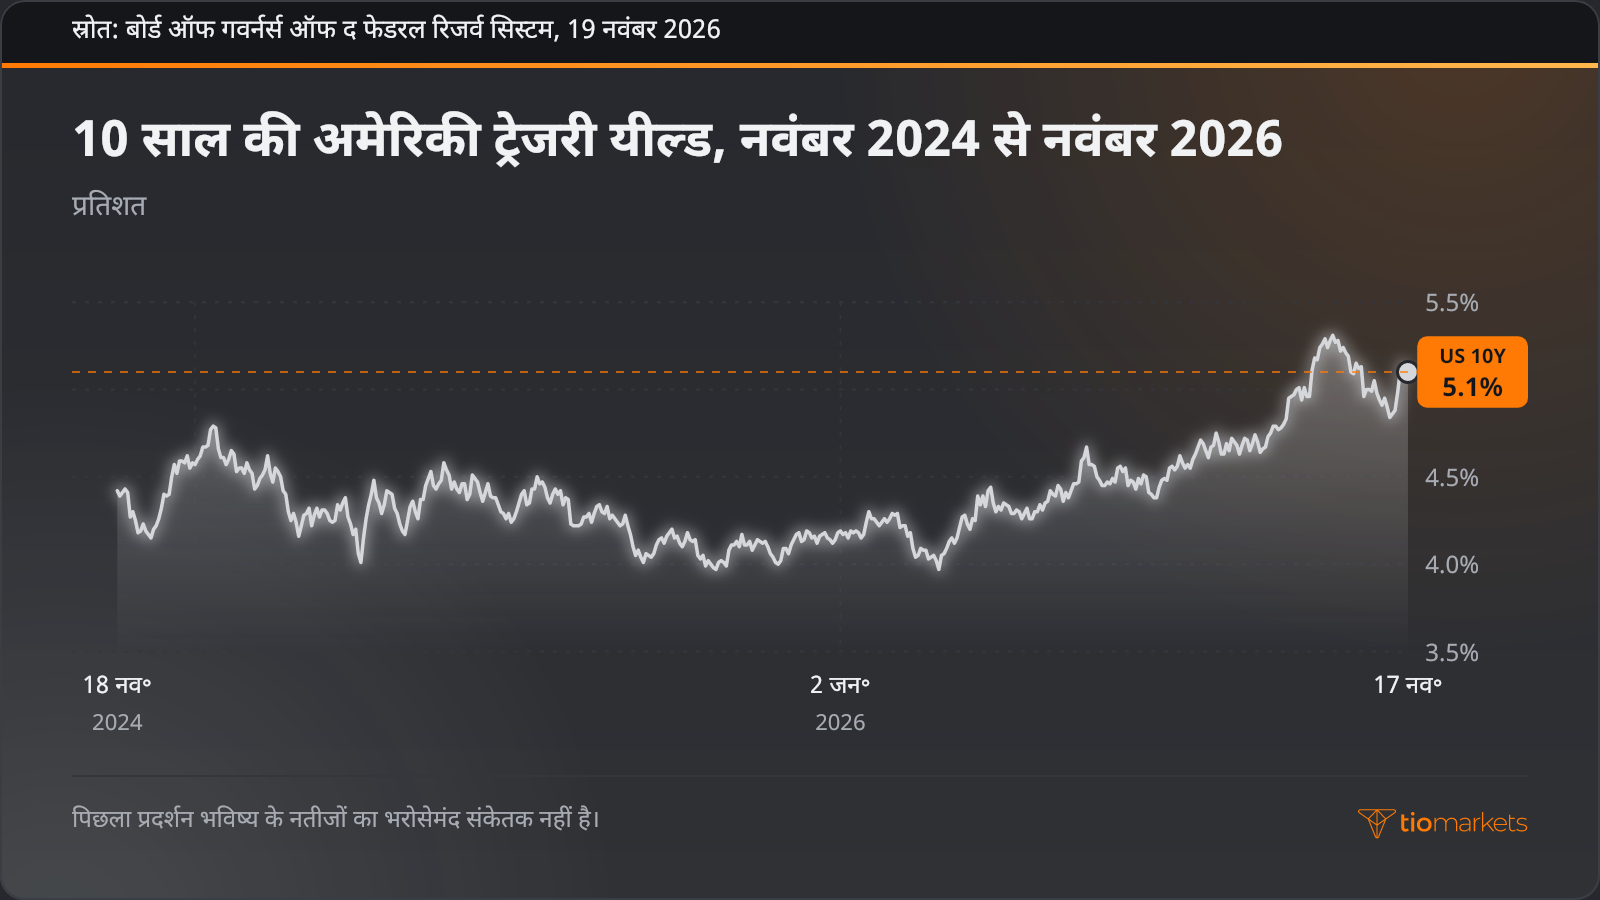
किसी एक कंपनी की रिपोर्ट नैस्डैक 100 पर असर डालने वाले कई कारकों में से एक है, और आमतौर पर इसका असर सबसे व्यापक नहीं होता। एनवीडिया के नतीजे साल में चार बार आते हैं और अपने वेटेज और संबंधित शेयरों के जरिए इंडेक्स तक पहुंचते हैं। फेडरल रिजर्व के फैसले, अमेरिकी उपभोक्ता मूल्य सूचकांक (CPI) के आंकड़े और 10 साल की ट्रेजरी यील्ड एक साथ हर घटक शेयर पर असर डालते हैं, क्योंकि ये उस दर को बदलते हैं जिससे भविष्य की कमाई को डिस्काउंट किया जाता है: ऊंची दर उसकी मौजूदा वैल्यू घटाती है, और कम दर उसे बढ़ाती है।
जिन कंपनियों की वैल्यू दूर भविष्य के मुनाफे पर टिकी होती है, वे इस डिस्काउंट रेट के प्रति ज्यादा संवेदनशील होती हैं, और टेक्नोलॉजी शेयरों से भरे इस इंडेक्स का बड़ा हिस्सा इसी श्रेणी में आता है। रिलीज के दिन, 17 नवंबर 2026 को, 10 साल की ट्रेजरी यील्ड 5.1% पर थी, जबकि इफेक्टिव फेडरल फंड्स रेट, यानी फेडरल रिजर्व के पॉलिसी टारगेट से नियंत्रित ओवरनाइट दर, अक्टूबर 2026 में 3.88% थी। यील्ड हर ट्रेडिंग सेशन में नए सिरे से तय होती है और हर घटक शेयर के वैल्यूएशन पर असर डालती है, जबकि एनवीडिया के नतीजे तिमाही में एक बार आते हैं।
ये चार कारक इस बात में अलग हैं कि वे कितनी बार आते हैं, इंडेक्स में कितनी दूर तक असर डालते हैं और कीमतों में उनकी प्रतिक्रिया कब दिखती है:
| कारक | कितनी बार | नैस्डैक 100 पर असर का दायरा | कीमतों में कब दिखता है |
| एनवीडिया के नतीजे | हर तिमाही, हर वित्तीय तिमाही के नतीजों के साथ | एक घटक का वेटेज, साथ में संबंधित चिप और क्लाउड शेयर | अमेरिकी बाजार बंद होने के बाद आफ्टर-आवर्स ट्रेडिंग में; कैश इंडेक्स में अगली ओपनिंग पर |
| FOMC का फैसला | साल भर तय बैठकों में | सभी घटक, पॉलिसी रेट और डिस्काउंट रेट के जरिए | अमेरिकी सेशन के दौरान घोषणा पर, फिर ब्याज दर की उम्मीदों के जरिए |
| अमेरिकी CPI | हर महीने | सभी घटक, अपेक्षित पॉलिसी रेट और यील्ड के जरिए | अमेरिकी कैश ओपनिंग से पहले रिलीज पर, सबसे पहले इंडेक्स फ्यूचर्स में |
| 10 साल की ट्रेजरी यील्ड | लगातार; आधिकारिक दैनिक सीरीज | सभी घटक, सबसे ज्यादा लंबी अवधि वाले ग्रोथ वैल्यूएशन पर | हर ट्रेडिंग दिन लगातार |
इन कारकों को साथ रखकर देखने पर नतीजों का असर सही अनुपात में दिखता है। 8.1% का EPS सरप्राइज एक बड़े घटक और उसके आसपास के शेयरों पर असर डालता है, जबकि डिस्काउंट रेट में बदलाव सभी की कीमत नए सिरे से तय करता है, इसलिए उसी हफ्ते आया CPI आंकड़ा या फेड का फैसला किसी भी दिशा में नतीजों के असर पर भारी पड़ सकता है।
एनवीडिया के नतीजों के बाद किन बातों पर नजर रहेगी
रिलीज के बाद कई तय खुलासे आते हैं, और हर एक अपनी अलग जानकारी जोड़ता है:
- फॉर्म 10-Q: सिक्योरिटीज एंड एक्सचेंज कमीशन के पास दाखिल तिमाही रिपोर्ट, जिसमें प्रेस रिलीज के पीछे के पूरे वित्तीय विवरण, नोट्स और जोखिम संबंधी खुलासे होते हैं।
- नतीजों की अगली तारीख: चौथी तिमाही और पूरे वित्त वर्ष 2027 के नतीजे, जिनकी तारीख एनवीडिया अपनी इन्वेस्टर रिलेशंस वेबसाइट पर प्रकाशित करती है; इस तिमाही में एक अतिरिक्त हफ्ता शामिल है।
- हाइपरस्केलर्स का पूंजीगत खर्च: बड़े क्लाउड प्रोवाइडर्स के डेटा सेंटर पर खर्च के अपने तिमाही खुलासे, जिनसे हाइपरस्केल सब-मार्केट की मांग बनती है।
- फेड के फैसले और अमेरिकी महंगाई के आंकड़े: FOMC के ब्याज दर संबंधी फैसले और CPI रिलीज, जो पूरे इंडेक्स के लिए डिस्काउंट रेट की पृष्ठभूमि तय करते हैं।
निष्कर्ष
एनवीडिया की तीसरी तिमाही दिखाती है कि हेडलाइन बीट नतीजों की रिलीज की सिर्फ पहली लाइन क्यों है। रेवेन्यू से पता चला कि मांग एक ही प्लेटफॉर्म में सिमटी है, जहां कुल का 92.9% डेटा सेंटर से आया; ग्रॉस मार्जिन से लागत के मुकाबले प्राइसिंग की तस्वीर मिली; और दोनों EPS आंकड़ों में फर्क उन एडजस्टमेंट का था जिन्हें कंपनी खुद चुनती है और जिनकी परिभाषा इस वित्त वर्ष में बदली गई। शेयरधारकों को लौटाए गए 28.1 अरब डॉलर से पता चला कि 43,777 मिलियन डॉलर के फ्री कैश फ्लो का कितना हिस्सा कंपनी से बाहर गया। बाजार की प्रतिक्रिया को गाइडेंस के संदर्भ में पढ़ना होगा, जो अपने मिडपॉइंट पर कंसेंसस से 4.2% ऊपर थी। नैस्डैक 100 तक इसका असर एनवीडिया के अपने वेटेज और संबंधित चिप व क्लाउड शेयरों के जरिए पहुंचता है, हालांकि रिपोर्टों में इंडेक्स की हलचल का कोई आंकड़ा नहीं दिया गया।
इनमें से हर विश्लेषण की अपनी सीमाएं हैं। कंसेंसस आंकड़े प्रोवाइडर के हिसाब से अलग होते हैं, आफ्टर-आवर्स कीमतों में वॉल्यूम कम होता है और उन्हें अलग-अलग तरह से रिपोर्ट किया गया, और एक तिमाही की प्रतिक्रिया इतिहास है, अगली तिमाही के लिए कोई मार्गदर्शक नहीं। गाइडेंस कंपनी का अपना बयान है, कोई नतीजा नहीं। नतीजों की रिलीज के दौरान लीवरेज वाली CFD पोजीशन रखने वाले ट्रेडर्स के लिए, लीवरेज नुकसान को भी उतना ही बढ़ाता है जितना मुनाफे को, अगली ओपनिंग पर गैप की वजह से नुकसान योजना के मुताबिक एग्जिट से आगे तेजी से बढ़ सकता है, और डिपॉजिट की गई पूरी रकम गंवाई जा सकती है।
इस लेख में शामिल सिंबल



TIOmarkets ट्रेडिंग और निवेश मोबाइल ऐप के साथ कहीं से भी ट्रेड करें
बिल्ट-इन TradingView चार्ट और प्रतिस्पर्धी स्प्रेड के साथ 950 से अधिक इंस्ट्रूमेंट्स में अपने फ़ोन से, रियल टाइम में ट्रेड करें।
ट्रेडिंग में जोखिम शामिल है
अक्सर पूछे जाने वाले प्रश्न
जोखिम अस्वीकरण: CFD जटिल इंस्टूमेंट हैं और लीवरेज के कारण इनमें तेजी से पैसा खोने का उच्च जोखिम है। आपको विचार करना चाहिए कि C F D कैसे काम करता है क्या इसकी आपको जानकारी है और क्या आप अपना पैसा गंवाने का उच्च जोखिम उठा सकते हैं। जितना आप खोने के लिए तैयार हैं उससे अधिक कभी डिपॉजिट न करें। प्रोफेशनल ग्राहक के नुकसान उनके डिपॉजिट से अधिक हो सकते हैं। कृपया हमारी जोखिम चेतावनी नीति देखें और आपके पूरी तरह न सपझ पाने पर निष्पक्ष प्रोफेशनल सलाह लें। यह जानकारी यूएसए एवं OFAC सहित कुछ देशों/ क्षेत्राधिकारों के निवासियों के वितरण या उपयोग के लिए नहीं है या उन्हें निर्देशित नहीं की जाती, लेकिन यह यहीं तक सीमित नहीं है। कंपनी के पास अपने विवेक से देशों की उपरोक्त सूची में बदलाव करने का अधिकार है।
Join us on social media


Authors BIO

प्रत्येक ब्लॉग पोस्ट के पीछे TIOmarkets में काम करने वाले लोगों का संयुक्त अनुभव निहित होता है। हम समर्पित उद्योग पेशेवरों और वित्तीय बाजार उत्साहियों की एक टीम हैं जो आपको ट्रेडिंग शिक्षा और वित्तीय बाजारों पर टिप्पणी प्रदान करने के लिए प्रतिबद्ध हैं। हमारा लक्ष्य आपको वह ज्ञान प्रदान करना है जिसकी आपको बाजारों में प्रभावी तरीके से ट्रेडिंग करने के लिए आवश्यकता है।