


टर्मिनल रेट क्या है? ब्याज दर वृद्धि का चक्र कैसे थमता है
BY TIOmarkets (हिन्दी)
|नवंबर 16, 2026टर्मिनल रेट वह स्तर है जहां ब्याज दर वृद्धि के चक्र (रेट हाइक साइकल) में किसी केंद्रीय बैंक की पॉलिसी रेट के शिखर पर पहुंचने की उम्मीद होती है, जिसके बाद बैंक दर को स्थिर रखता है और आगे चलकर घटाता है। टर्मिनल रेट की इस परिभाषा के साथ एक सावधानी जुड़ी है: बताया गया कोई आंकड़ा शिखर का पूर्वानुमान नहीं होता। मार्केट प्राइसिंग संभावित रास्तों को मिलाती है और उसमें एक रिस्क प्रीमियम जोड़ती है, जबकि आधिकारिक अनुमान एक माध्यिका (मीडियन) होता है, जो नीति-निर्माताओं के अपने आर्थिक पूर्वानुमानों पर आधारित होता है।
यह लेख उन फॉरेक्स ट्रेडर्स के लिए है जो केंद्रीय बैंकों के फैसलों पर नज़र रखते हैं। इसमें बताया गया है कि फ्यूचर्स, स्वैप, फेडरल रिज़र्व का डॉट प्लॉट और बैंक ऑफ इंग्लैंड के अनुमान शिखर का आकलन किस तरह करते हैं, और इन आकलनों में बदलाव EUR/USD और GBP/USD की चाल क्यों बदलते हैं।
टर्मिनल रेट क्या है?
सख्ती के चक्र (टाइटनिंग साइकल) में केंद्रीय बैंक अपनी पॉलिसी रेट को चरणों में बढ़ाता है, अक्सर 25 बेसिस पॉइंट (0.25 प्रतिशत अंक) के हिसाब से। बाज़ार की भाषा में टर्मिनल रेट का अर्थ इसी क्रम का शीर्ष है: वह अधिकतम ब्याज दर जिस पर बढ़ोतरी रुकती है और एक ठहराव (प्लेटो) शुरू होता है। इस ठहराव की ऊंचाई और अवधि मिलकर अगले दो वर्षों में अपेक्षित औसत दर तय करती हैं, और अल्पावधि बॉन्ड इसी की कीमत लगाते हैं।
एक काल्पनिक चक्र में 25 बेसिस पॉइंट की चार बढ़ोतरियां पॉलिसी रेट को 3.00% से 4.00% पर ले जाती हैं। अगर नए आंकड़ों के चलते बाज़ार पांचवीं बढ़ोतरी की कीमत लगाने लगे, तो अपेक्षित टर्मिनल ब्याज दर 4.25% हो जाती है और उसके बाद की हर अपेक्षित दर भी उसके साथ बढ़ जाती है। इसलिए शिखर की नई प्राइसिंग दो-वर्षीय यील्ड को उस फैसले से भी ज़्यादा हिला सकती है जिसकी कीमत बाज़ार पहले ही लगा चुका था।
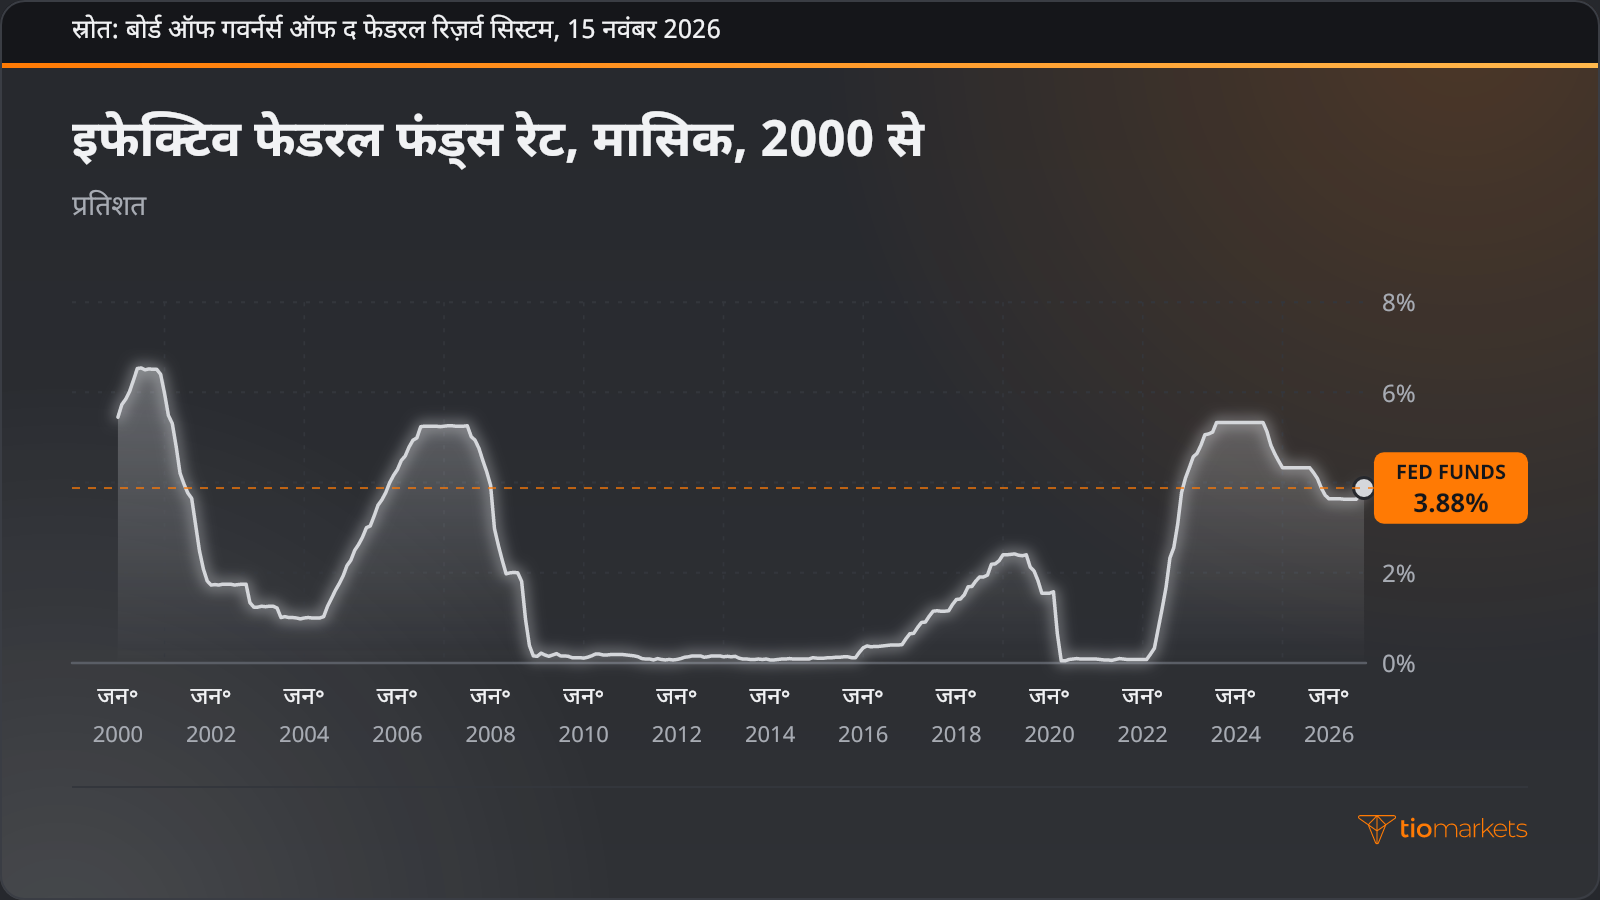
इफेक्टिव फेडरल फंड्स रेट, यानी वह ओवरनाइट दर जिस पर अमेरिकी बैंक एक-दूसरे को रिज़र्व उधार देते हैं, पूरे हो चुके चक्रों का आकार दिखाती है: चरणों में चढ़ाई, शीर्ष पर एक सपाट दौर और फिर गिरावट। इनमें से हर ठहराव, वहां तक पहुंचने से पहले, केवल एक अनुमान ही था।
टर्मिनल रेट बनाम न्यूट्रल रेट
न्यूट्रल रेट (r-star), जिसे r* भी लिखा जाता है, वह सैद्धांतिक वास्तविक ब्याज दर है जो अधिकतम रोज़गार और 2% महंगाई की स्थिति हासिल हो जाने पर प्रचलित रहेगी। इसे सीधे देखा नहीं जा सकता। बाज़ार प्रतिभागी अक्सर फेडरल ओपन मार्केट कमेटी (FOMC) के दर अनुमानों की दीर्घकालिक माध्यिका को इसका नाममात्र (नॉमिनल) समकक्ष मानते हैं: सितंबर 2026 में यह 3.2% थी, जबकि जून में 3.1%।
टर्मिनल रेट किसी एक चक्र से जुड़ी होती है, और प्रतिबंधात्मक (रेस्ट्रिक्टिव) चक्र में इसे जान-बूझकर न्यूट्रल से ऊपर रखा जाता है ताकि नीति मांग पर अंकुश लगाए। सितंबर 2026 के अनुमानों में 2026 के अंत की माध्यिका 4.1% थी, जो दीर्घकालिक माध्यिका से 0.9 प्रतिशत अंक ऊपर थी। दोनों में भ्रम इसलिए होता है क्योंकि दोनों को ही वह स्तर कहा जाता है जहां दरें टिकती हैं, फिर भी एक अस्थायी शिखर है और दूसरा वह स्तर जिस पर अंकुश खत्म होने के बाद नीति लौटती है।
बाज़ार रेट हाइक साइकल के शिखर की कीमत कैसे लगाते हैं
चार स्रोत अधिकतम पॉलिसी रेट का अनुमान लगाते हैं। रेट फ्यूचर्स और ओवरनाइट इंडेक्स स्वैप (OIS), जिनमें एक निश्चित दर का वास्तव में दर्ज ओवरनाइट दर से आदान-प्रदान होता है, बाज़ार-निहित टर्मिनल रेट देते हैं; अमेरिका में 30-दिन के फेड फंड्स फ्यूचर्स और SOFR फ्यूचर्स वह टर्मिनल फेड फंड्स रेट दिखाते हैं जिसकी कीमत ट्रेडर्स लगाते हैं। केंद्रीय बैंक के अनुमान एक माध्यिका मार्ग देते हैं। टेलर रूल, यानी पॉलिसी रेट को महंगाई और आउटपुट गैप से जोड़ने वाले फॉर्मूले, के लिए न्यूट्रल रेट की एक मान्यता ज़रूरी है। अर्थशास्त्रियों के सर्वे समय-समय पर एक आम सहमति देते हैं। हर स्रोत अलग-अलग साक्ष्यों पर आधारित है, इसलिए टर्मिनल रेट की प्राइसिंग और आधिकारिक अनुमान अक्सर मेल नहीं खाते:
| चार्ट या बाज़ार क्या दिखाता है | ट्रेडर्स इसके लिए कौन-सा तरीका अपनाते हैं | मुख्य जोखिम |
| फ्यूचर्स या OIS स्ट्रिप बढ़ती है, फिर शिखर पर सपाट हो जाती है | स्ट्रिप के सबसे ऊंचे बिंदु से पढ़ा गया बाज़ार-निहित शिखर | टर्म प्रीमियम और संभावना-भारांकन स्तर को विकृत करते हैं |
| डॉट प्लॉट की माध्यिका मार्केट प्राइसिंग से ऊपर है | आधिकारिक अनुमान को कमेटी के सशर्त माध्यिका मार्ग के रूप में पढ़ा जाता है | अनुमान पूर्वानुमानों पर निर्भर हैं और प्रतिबद्धता नहीं हैं |
| महंगाई लक्ष्य से ऊपर, जबकि विकास टिका हुआ है | महंगाई और आउटपुट गैप से निकाला गया टेलर रूल अनुमान | प्रत्यक्ष रूप से न दिखने वाली न्यूट्रल रेट और चुने गए भारांकों पर आधारित |
| अर्थशास्त्रियों का सर्वे एक स्तर के आसपास केंद्रित है | मार्केट प्राइसिंग के मुकाबले रखा गया सर्वसम्मत अनुमान | समय-समय पर जुटाया जाता है, इसलिए नए आंकड़ों के बाद पुराना पड़ सकता है |
फ्यूचर्स से टर्मिनल रेट की गणना कैसे होती है?
फेड फंड्स फ्यूचर्स का कारोबार 1988 से शिकागो मर्केंटाइल एक्सचेंज पर इंटरनेशनल मॉनेटरी मार्केट (IMM) परिपाटी के तहत होता है: कीमत 100 में से कॉन्ट्रैक्ट महीने के दौरान दैनिक इफेक्टिव फेडरल फंड्स रेट का अंकगणितीय औसत घटाकर निकलती है। बॉन्ड की कीमत की तरह, अपेक्षित दर बढ़ने पर यह कीमत गिरती है; 95.6725 का अर्थ है 4.3275% की औसत दर।
इम्प्लाइड टर्मिनल रेट की गणना करने के लिए एक सुधार ज़रूरी है। महीने के बीच में होने वाला फैसला मासिक औसत के केवल एक हिस्से को प्रभावित करता है, इसलिए बदलाव को घोषणा के बाद बचे दिनों के अनुपात के व्युत्क्रम से स्केल किया जाता है। एक काल्पनिक 30-दिन के महीने में, जिसमें फैसला 15वें दिन होता है, उस महीने की इम्प्लाइड रेट में 12.5 बेसिस पॉइंट की वृद्धि का मतलब है कि 25 बेसिस पॉइंट की बढ़ोतरी की कीमत लग चुकी है।
कॉन्ट्रैक्ट्स की एक स्ट्रिप से इम्प्लाइड शिखर पढ़ने के पांच चरण हैं:
- लगातार मासिक कॉन्ट्रैक्ट चुनें जो केंद्रीय बैंक की निर्धारित बैठकों को कवर करते हों।
- हर कीमत को 100 में से घटाकर इम्प्लाइड रेट में बदलें।
- बैठक वाले महीनों पर औसत-सुधार लागू करें, और हर बैठक के बाद के पहले पूरे महीने को बैठक के बाद की साफ़ रीडिंग मानें।
- स्ट्रिप में सबसे ऊंची इम्प्लाइड रेट पहचानें: वही स्तर बाज़ार-निहित शिखर है।
- प्राइस की गई सख्ती को बेसिस पॉइंट में व्यक्त करने के लिए उसमें से मौजूदा इफेक्टिव रेट घटाएं।
नतीजा पूर्वानुमान नहीं बल्कि एक कीमत है, क्योंकि इसमें परिदृश्यों का औसत होता है और टर्म प्रीमियम शामिल रहता है। इफेक्टिव रेट 4.10% मानकर एक काल्पनिक स्ट्रिप यह गणित दिखाती है:
| कॉन्ट्रैक्ट महीना (काल्पनिक) | कीमत | इम्प्लाइड रेट (%) | मौजूदा 4.10% से ऊपर (bp) |
| महीना 1 | 95.90 | 4.10 | 0 |
| महीना 2 | 95.78 | 4.22 | 12 |
| महीना 3 | 95.67 | 4.33 | 23 |
| महीना 4 | 95.65 | 4.35 | 25 |
| महीना 5 | 95.70 | 4.30 | 20 |
स्ट्रिप महीना 4 में 4.35% पर शिखर पर पहुंचती है, जो मौजूदा दर से 25 बेसिस पॉइंट ऊपर है, यानी एक पूरी बढ़ोतरी के बराबर। महीना 5 में कम दर दिखाती है कि ठहराव के बाद कटौती की कुछ संभावना आंकी जा रही है।
फेड डॉट प्लॉट में टर्मिनल रेट और BoE के अनुमान
फेडरल रिज़र्व 1979 से कांग्रेस को दी जाने वाली अपनी अर्धवार्षिक मॉनेटरी पॉलिसी रिपोर्ट में व्यक्तिगत अनुमान प्रकाशित करता आ रहा है, जैसा कि अक्टूबर 1978 का हम्फ्री-हॉकिन्स एक्ट अनिवार्य करता है, और 2007 में उसने समरी ऑफ इकोनॉमिक प्रोजेक्शन्स (SEP) की शुरुआत की। जनवरी 2012 से प्रतिभागियों ने वह फेडरल फंड्स रेट मार्ग भी देना शुरू किया जिसे वे उचित मानते थे। इससे बना डॉट प्लॉट, जिसका उद्देश्य पारदर्शिता बढ़ाना है, हर मार्च, जून, सितंबर और दिसंबर में जारी होता है।
इम्प्लाइड शिखर के लिए डॉट प्लॉट पढ़ने के चार चरण हैं:
- हर वर्ष-अंत के डॉट्स ढूंढें; हर डॉट किसी एक प्रतिभागी की उचित लक्ष्य सीमा का मध्यबिंदु है।
- माध्यिका निकालें: 18 प्रतिभागियों के साथ, यह आरोही क्रम में नौवें और दसवें डॉट का औसत होती है।
- सबसे ऊंची वर्ष-अंत माध्यिका को कमेटी का इम्प्लाइड शिखर मानें, और सेंट्रल टेंडेंसी व रेंज के ज़रिए फैलाव जांचें।
- उसी वर्ष-अंत के लिए माध्यिका की तुलना मार्केट प्राइसिंग से करें।
ये दर अनुमान सबसे संभावित तिमाही नतीजों के पूर्वानुमान नहीं हैं। सितंबर 2026 में 18 में से 12 प्रतिभागियों ने 2026 का अपना डॉट 4.125% पर रखा, 4 ने 4.375% पर और 2 ने 3.875% पर; माध्यिका 4.125% रही, जिसे 4.1 के रूप में प्रकाशित किया गया। 2027 की माध्यिका भी 4.1 थी, हालांकि उसकी 3.1–4.4 की रेंज 2026 की 3.9–4.4 की रेंज से चौड़ी थी। जून में माध्यिकाएं 2026 के लिए 3.8 और 2027 के लिए 3.6 थीं, इसलिए सितंबर 2026 की फेड बैठक तक इम्प्लाइड शिखर 0.3 प्रतिशत अंक बढ़ चुका था और ठहराव 2027 के अंत तक खिंच गया था।
बैंक ऑफ इंग्लैंड की नवंबर 2023 की मॉनेटरी पॉलिसी रिपोर्ट अलग ढंग से काम करती थी: उसमें मॉनेटरी पॉलिसी कमेटी के अनुमान बैंक रेट के एक बाज़ार-निहित मार्ग पर आधारित थे, जो 2024 की Q3 तक लगभग 5¼% पर बना रहता था और फिर 2026 के अंत तक धीरे-धीरे घटकर 4¼% पर आ जाता था। उस रिपोर्ट में BoE टर्मिनल रेट की मार्केट प्राइसिंग पूर्वानुमान का एक इनपुट थी, और कमेटी का नज़रिया इस बात में झलकता था कि उसके अनुमानों और फॉरवर्ड गाइडेंस ने कैसी प्रतिक्रिया दी। फ्यूचर्स हर मार्ग को उसकी संभावना के अनुसार भार देते हैं और एक रिस्क प्रीमियम जोड़ते हैं, जबकि डॉट प्लॉट की माध्यिका सशर्त आकलनों को एकत्र करती है, इसलिए दोनों का मेल खाना ज़रूरी नहीं।
टर्मिनल रेट मुद्राओं और बॉन्ड यील्ड को कैसे प्रभावित करती है
टर्मिनल रेट और बॉन्ड यील्ड के बीच का संबंध कर्व के अगले हिस्से (फ्रंट एंड) से होकर गुजरता है। 2-वर्षीय ट्रेज़री यील्ड दो वर्षों में अपेक्षित औसत पॉलिसी रेट और एक टर्म प्रीमियम को दर्शाती है, यानी दर जोखिम को लंबे समय तक रखने का अतिरिक्त मुआवज़ा; इसलिए ऊंचा या लंबा खिंचने वाला शिखर इसे ऊपर उठाता है। ऊंचे शिखर और उसके बाद कटौतियों की कीमत लगने से 2-वर्षीय यील्ड 10-वर्षीय यील्ड से ऊपर जा सकती है, जिसे यील्ड कर्व इनवर्ज़न कहते हैं।
करेंसी बाज़ार ऐसी यील्ड की तुलना देशों के बीच करते हैं। रेट डिफरेंशियल, यानी दो अर्थव्यवस्थाओं की अल्पकालिक यील्ड के बीच का अंतर, उनकी मुद्राओं के बीच प्रवाह को आकार देता है, इसलिए EUR/USD और GBP/USD में फेड की अपेक्षाएं ECB और BoE की अपेक्षाओं के सामने तौली जाती हैं। नवंबर 2026 के BoE फैसले में मॉनेटरी पॉलिसी कमेटी ने 8–1 से बैंक रेट को 0.25 प्रतिशत अंक बढ़ाकर 4% करने के पक्ष में मतदान किया। ECB की डिपॉज़िट फैसिलिटी रेट, जिसके ज़रिए नीति की दिशा तय करते रहने का निर्णय गवर्निंग काउंसिल ने मार्च 2024 में लिया था, सितंबर 2026 के ECB फैसले के बाद 16 सितंबर 2026 से 2.50% पर है।
इस माध्यम से, किसी भी शिखर का स्तर नहीं, बल्कि डिफरेंशियल में बदलाव EUR/USD या GBP/USD को हिलाता है। अगर दोनों इम्प्लाइड शिखर 25 बेसिस पॉइंट बढ़ें, तो अंतर नहीं बदलता। एक काल्पनिक स्थिति में, जहां केवल फेड का शिखर 25 बेसिस पॉइंट बढ़ता है और अमेरिकी 2-वर्षीय यील्ड को उतना ही ऊपर ले जाता है, जबकि ब्रिटेन की यील्ड स्थिर रहती है, अंतर डॉलर के पक्ष में 25 बेसिस पॉइंट चौड़ा हो जाता है: अन्य बातें समान रहने पर इससे GBP/USD पर नीचे की ओर दबाव बनता है, जिस पर विकास के आंकड़े, रिस्क सेंटिमेंट या पोज़िशनिंग भारी पड़ सकते हैं। CPI मुद्राओं को कैसे प्रभावित करता है, यह आंशिक रूप से इस पर निर्भर करता है कि कोई अप्रत्याशित आंकड़ा अपेक्षित शिखर पर क्या असर डालता है।
अधिकतम पॉलिसी रेट पढ़ते समय होने वाली आम गलतियां
अपेक्षित शिखर पढ़ते समय ट्रेडर्स से चार गलतियां बार-बार होती हैं, और हर एक की जड़ किसी अनुमान को तय आंकड़ा मान लेना है:
- मार्केट प्राइसिंग को पूर्वानुमान समझना। 4.00% और 4.50% के शिखरों की काल्पनिक रूप से बराबर संभावना होने पर फ्यूचर्स लगभग 4.25% की कीमत लगाते हैं, एक ऐसा स्तर जिसकी उम्मीद किसी भी परिदृश्य में नहीं है।
- टर्म प्रीमियम को नज़रअंदाज़ करना। लंबी अवधि वाले कॉन्ट्रैक्ट्स में अनिश्चितता का मुआवज़ा शामिल होता है, इसलिए स्ट्रिप का दूर वाला सिरा अपेक्षित मार्ग से ऊपर हो सकता है।
- डॉट प्लॉट को वादा मान लेना। हर डॉट तब बदलता है जब उसे देने वाले के अनुमान बदलते हैं, जैसा कि जून और सितंबर 2026 के बीच माध्यिकाओं के साथ हुआ।
- यह अनदेखा करना कि दर कितने समय तक शिखर पर रहती है। एक ही शिखर वाले दो चक्र अलग-अलग औसत दरों, और अलग-अलग यील्ड, की ओर इशारा करते हैं, अगर उनमें से एक का ठहराव ज़्यादा लंबा हो।
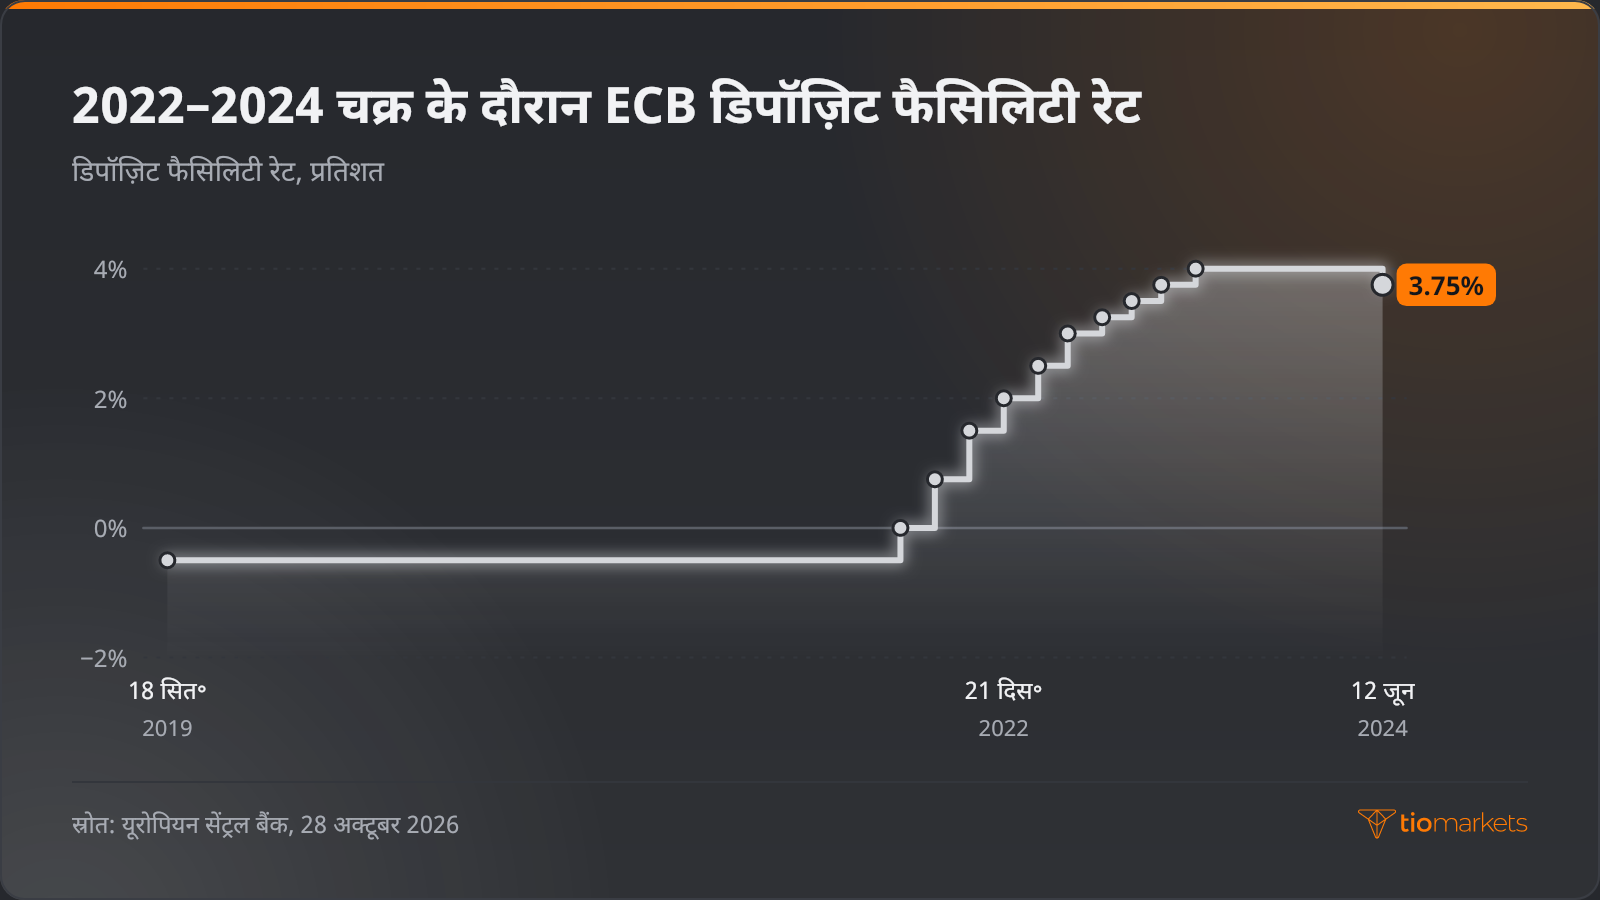
ECB का पिछला पूरा चक्र दिखाता है कि अवधि क्यों मायने रखती है। डिपॉज़िट फैसिलिटी रेट 27 जुलाई 2022 को −0.50% से बढ़कर 0.00% हुई, दस बढ़ोतरियों के बाद 20 सितंबर 2023 को 4.00% पर पहुंची, और 12 जून 2024 को 3.75% पर कटौती होने तक वहीं रही। लगभग नौ महीने का वह ठहराव शिखर के स्तर से अलग एक चर था।
पॉलिसी फैसला, SEP का जारी होना या महंगाई का अप्रत्याशित आंकड़ा जैसी रीप्राइसिंग घटनाएं करेंसी पेयर्स में अचानक हलचल ला सकती हैं, और तब ऑर्डर अनुरोधित कीमत से खराब कीमतों पर भरे जा सकते हैं, जिसे स्लिपेज कहते हैं। जो ट्रेडर्स कॉन्ट्रैक्ट्स फॉर डिफरेंस (CFD, अंतर के अनुबंध) के ज़रिए EUR/USD या GBP/USD पर सट्टा लगाते हैं, जिनमें एसेट का स्वामित्व लिए बिना उसकी कीमत की चाल को ट्रैक किया जाता है, वे लीवरेज का इस्तेमाल करते हैं: मार्जिन के रूप में जमा राशि से कहीं बड़ी पोज़िशन खुल जाती है। लीवरेज नुकसान को ठीक उसी तरह बढ़ाता है जैसे मुनाफ़े को, अपेक्षित शिखर की अचानक रीप्राइसिंग से तेज़ी से नुकसान हो सकता है, और ट्रेडर जमा की गई पूरी राशि गंवा सकता है।
निष्कर्ष
करेंसी ट्रेडर के लिए अपेक्षित शिखर को किसी मंज़िल की तरह नहीं, बल्कि ज्ञात पूर्वाग्रहों वाले एक बदलते अनुमान की तरह पढ़ना ज़्यादा उपयोगी है। फ्यूचर्स और स्वैप परिदृश्यों को मिलाते हैं और एक प्रीमियम जोड़ते हैं; डॉट प्लॉट और BoE के अनुमान सशर्त बयान हैं, जिन्हें हर रिलीज़ पर संशोधित किया जाता है। असली जानकारी संशोधनों में है, सबसे बढ़कर एक केंद्रीय बैंक के अपेक्षित शिखर की दूसरे के मुकाबले स्थिति में, क्योंकि यही EUR/USD और GBP/USD के पीछे के 2-वर्षीय यील्ड अंतर को खिसकाते हैं।
इस तरीके की अपनी सीमाएं हैं: इम्प्लाइड शिखर यह निश्चित रूप से नहीं बताता कि कटौतियां कब शुरू होंगी, रेट डिफरेंशियल विनिमय दर पर असर डालने वाले कई कारकों में से केवल एक है, और किसी एक आंकड़े के जारी होने के बाद अनुमान अचानक बदल सकते हैं। लीवरेज वाले उत्पादों के साथ इन बदलावों पर कदम उठाने वाले ट्रेडर्स के लिए, लीवरेज नुकसान को ठीक उसी तरह बढ़ाता है जैसे मुनाफ़े को, प्राइसिंग बदलने पर नुकसान तेज़ी से बढ़ सकता है, और पूरी जमा राशि गंवाई जा सकती है।
TIOmarkets के साथ EUR/USD और GBP/USD में ट्रेड करें
CFD के ज़रिए वैश्विक बाज़ारों में पोज़िशन लें। कम स्प्रेड, तेज़ एक्ज़ीक्यूशन और तेज़, लचीले जमा विकल्पों का लाभ उठाएँ।
ट्रेडिंग जोखिमपूर्ण है
अक्सर पूछे जाने वाले प्रश्न
जोखिम अस्वीकरण: CFD जटिल इंस्टूमेंट हैं और लीवरेज के कारण इनमें तेजी से पैसा खोने का उच्च जोखिम है। आपको विचार करना चाहिए कि C F D कैसे काम करता है क्या इसकी आपको जानकारी है और क्या आप अपना पैसा गंवाने का उच्च जोखिम उठा सकते हैं। जितना आप खोने के लिए तैयार हैं उससे अधिक कभी डिपॉजिट न करें। प्रोफेशनल ग्राहक के नुकसान उनके डिपॉजिट से अधिक हो सकते हैं। कृपया हमारी जोखिम चेतावनी नीति देखें और आपके पूरी तरह न सपझ पाने पर निष्पक्ष प्रोफेशनल सलाह लें। यह जानकारी यूएसए एवं OFAC सहित कुछ देशों/ क्षेत्राधिकारों के निवासियों के वितरण या उपयोग के लिए नहीं है या उन्हें निर्देशित नहीं की जाती, लेकिन यह यहीं तक सीमित नहीं है। कंपनी के पास अपने विवेक से देशों की उपरोक्त सूची में बदलाव करने का अधिकार है।
Join us on social media


Authors BIO

प्रत्येक ब्लॉग पोस्ट के पीछे TIOmarkets में काम करने वाले लोगों का संयुक्त अनुभव निहित होता है। हम समर्पित उद्योग पेशेवरों और वित्तीय बाजार उत्साहियों की एक टीम हैं जो आपको ट्रेडिंग शिक्षा और वित्तीय बाजारों पर टिप्पणी प्रदान करने के लिए प्रतिबद्ध हैं। हमारा लक्ष्य आपको वह ज्ञान प्रदान करना है जिसकी आपको बाजारों में प्रभावी तरीके से ट्रेडिंग करने के लिए आवश्यकता है।





