


Miért volatilisebb az ezüst, mint az arany? Így mérhető
BY TIOmarkets (Magyar)
|november 5, 2026Az ezüst és az arany közötti volatilitási különbség azt mutatja, mennyivel haladják meg az XAG/USD százalékos árkilengései az XAU/USD-éit; a választott időablakban az arany volatilitásának többszöröseként mérik. Arra a kérdésre, hogy miért volatilisebb az ezüst, mint az arany, a válasz szerkezeti: kisebb piac, az ipar által vezérelt kereslet, melléktermékként keletkező kínálat, és nincs jegybanki vevő. A különbség nem állandó, mert a mért időablakkal és a piaci rezsimmel együtt változik.
Az XAU/USD és az XAG/USD kereskedői számára a cikk összeveti a két fém piaci szerkezetét, egymás mellé állít négy volatilitási mérőszámot, és bemutatja, hogyan számítható ki a különbség bármely időablakra, illetve hogyan méretezhetők a pozíciók ennek megfelelően.
Miért volatilisebb az ezüst, mint az arany? Először a volatilitásról
A volatilitás a hozamok átlaguk körüli szóródása, amelyet általában a napi százalékos vagy logaritmikus hozamok szórásával mérnek. A mozgások nagyságát rögzíti, nem az irányukat. Egy széles körben használt konvenció szerint a napi értéket a 252 négyzetgyökével megszorozva évesítik. Az évesített szám csak a mögötte álló időablakot írja le, semmi többet, így ugyanarra a fémre két időablak egészen eltérő eredményt adhat.
A két fém összehasonlításához ezért százalékokat kell használni. 2026. november 4-én az azonnali arany unciánként $4,061.30-on, az azonnali ezüst $52.29-en állt, így ugyanakkora dolláros elmozdulás az ezüst árának sokkal nagyobb hányadát tette ki, mint az aranyénak. Ha csak a dolláros mozgásokat vetnénk össze, az arany tűnne volatilisebbnek.
Piacméret és likviditás: miért mozdul el erősebben a kisebb piac
A likviditás – vagyis az, hogy milyen könnyen teljesíthető egy ügylet az ár elmozdítása nélkül – a gazdát cserélő értéken múlik, nem az unciák számán. 2026 augusztusában Londonban napi átlagban 175.1 millió uncia ezüstöt és 18.6 millió uncia aranyat számoltak el. Pénzben mérve a sorrend megfordul: az ezüst napi 11.4 milliárd, az arany 81.8 milliárd dollárt ért, 2026 júniusában pedig a napi érték az ezüstnél 12.9 milliárd, az aranynál 70.9 milliárd dollár volt.
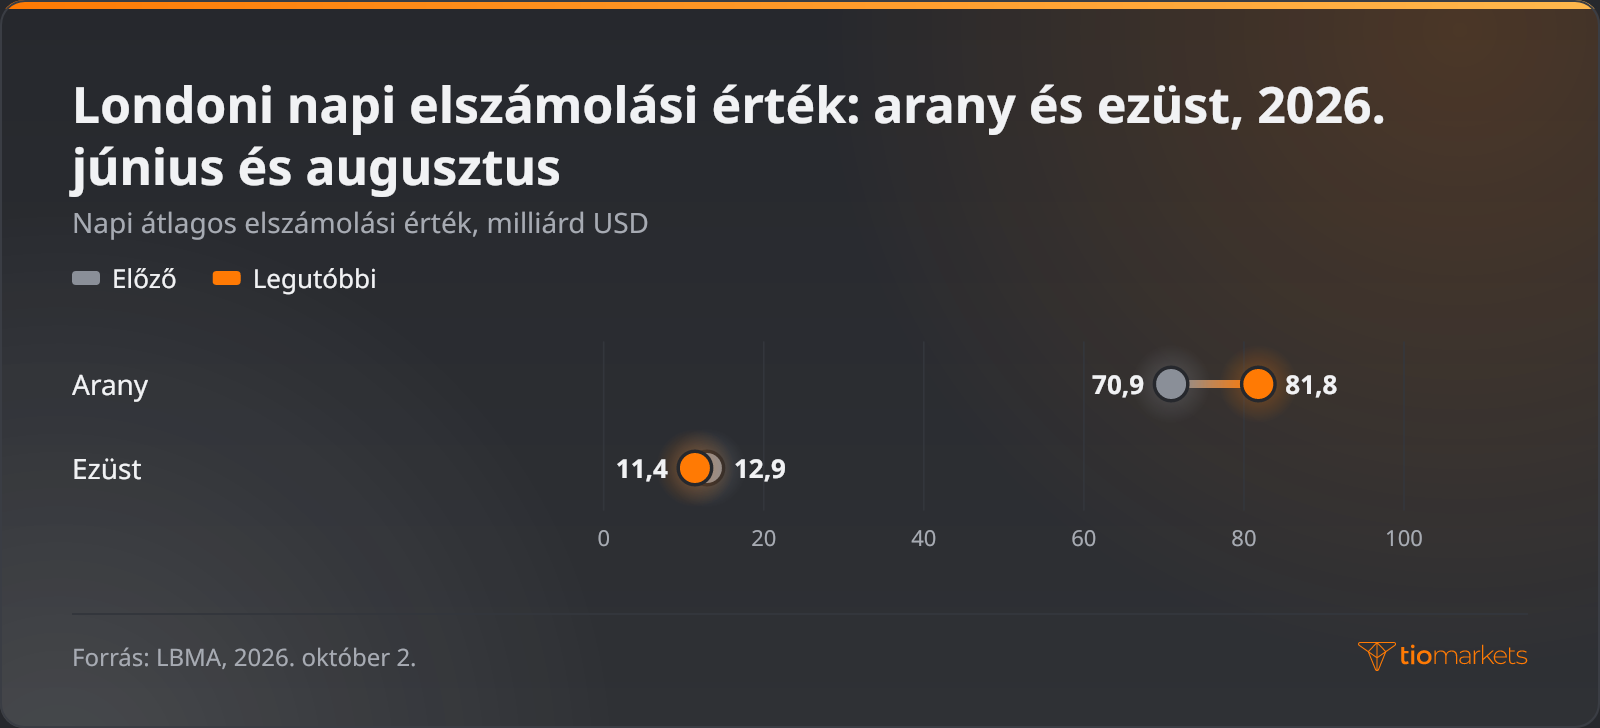
Egy ekkora piac ugyanazt a megbízásáramlást nagyobb árkiigazítással nyeli el. A vételi és eladási ár közötti különbség (bid-ask spread) is jellemzően szélesebb az árhoz képest – ez a mintázat azt tükrözi, hogyan befolyásolják a likviditásszolgáltatók a spreadeket és a végrehajtást a devizapiacokon is.
A határidős piac egy második erősítőt is hozzáad. A COMEX-en, a legfőbb amerikai fém-határidős tőzsdén egy aranykontraktus 100 troyi unciára, egy ezüstkontraktus 5 000 unciára szól, és mindkettővel fedezet (margin) mellett kereskednek. Ha egy eső piacon kiváltott margin call teljesítetlen marad, a stop out automatikusan zárhatja a pozíciókat a vékony piaci mélységben. A tőkeáttétel pontosan annyira felnagyítja a veszteségeket, mint a nyereséget, a fedezettel tartott fémpozíciók veszteségei akár egyetlen kereskedési nap alatt felhalmozódhatnak, és a kereskedő a teljes befizetett összeget elveszítheti.
Hogyan hat az ipari kereslet az ezüst árára a feldolgozóipari ciklus révén
Az ezüst egyszerre nemesfém és ipari alapanyag. A teljes ezüstkereslet 2025-ben 2%-kal, 1.13 milliárd unciára csökkent. Ebből 657.4 millió unciát az ipari felhasználás tett ki, annak ellenére, hogy 3%-os visszaesése véget vetett négy év erőteljes növekedésének, az elektromos és elektronikai kereslet pedig 2%-kal mérséklődött. Az érme- és tömbvásárlások 14%-os ugrása szinte ellensúlyozta a máshol tapasztalt csökkenést.
Az ipari kereslet kétféleképpen hat az árra. Az ezüst jellemzően csak kis részét adja a napelemek és az elektronikai termékek költségének, ezért a gyártók emelkedő árak mellett is többnyire tovább vásárolnak, így keresletük nagyrészt árérzéketlen. A szükséges mennyiség azonban a feldolgozóipari ciklust követi. Ez a ciklikus kapcsolat segít megmagyarázni, miért esik nagyobbat az ezüst, mint az arany, amikor a piacok lassulástól tartanak.
Az arany keresletének összetétele csaknem fordított. A teljes aranykereslet – a tőzsdén kívüli kereskedelmet is beleértve – 2024-ben rekordot jelentő 4 974 tonnát ért el, ebből 1 045 tonnát a jegybankok vásároltak. A nettó hivatalos vásárlás a 2024-ig tartó három év mindegyikében meghaladta az 1 000 tonnát, szemben a 2010–2021-es 473 tonnás éves átlaggal. A jegybanki tartalékok bővítése tartós vevőt biztosít az aranynak. Az ezüstnek nincs ehhez hasonló tulajdonosa.
Hogyan hat a melléktermékként folyó bányászat az ezüstkínálatra
Melléktermékként az ezüstöt olyan ércekből nyerik ki, amelyeket elsősorban más fémek, például réz és cink miatt bányásznak. 2019–23 között a melléktermékként kitermelt ezüst Észak-Amerikában a bányatermelés 21%-át, Dél-Amerikában 63%-át adta, és a két régió egyaránt a világ ezüstbánya-termelésének 29%-át állította elő. A globális kitermelés 2025-ben 3%-kal, 846.6 millió unciára nőtt, amihez hozzájárult a perui rézbányák nagyobb melléktermék-kibocsátása. Mivel a kínálat ilyen nagy része más fémek gazdaságosságát követi, lassan reagál az ezüst árára, így a kiigazítás nagyobb részét maga az ár végzi el.
Ezüst és arany volatilitása: a különbség négy mérési módja
A szerkezet megmagyarázza, miért van különbség; a mérés megmutatja, mekkora. A hozamok szórása, mindkét fémre ugyanarra az időablakra számítva, adja a legátfogóbb képet, és az ezüst értékét az aranyéval elosztva megkapjuk az ezüst adott időablakra vonatkozó volatilitási szorzóját.
J. Welles Wilder 1978-as, New Concepts in Technical Trading Systems című könyvében vezette be az átlagos valós tartományt (ATR). Ez a valós tartományt – a csúcs és a mélypont közötti sáv, valamint az előző záróár és a csúcs, illetve a mélypont közötti távolság közül a legnagyobbat – átlagolja, alapértelmezésben 14 periódusra. Mivel az ATR dollárban jelenik meg, az ezüst és az arany ATR-jének összevetése csak akkor működik, ha mindkét fém ATR-jét elosztjuk az árával.
A béta azt méri, átlagosan mennyit mozdult el az ezüst az arany egy százalékpontos elmozdulására: a hozamaik kovarianciája osztva az arany hozamainak varianciájával. Becsléséhez egy időablakon belül sok hozampárra van szükség. Ha a korreláció gyengül, egy stabilnak látszó béta nagy, önálló kilengéseket rejthet el.
Minden mérőszám más kérdésre felel, és egyik sem ragadja meg önmagában a különbséget:
| Mérőszám | Amit a grafikon vagy a piac mutat | A kereskedők által alkalmazott megközelítés | Fő kockázat |
| Szórás | Kereskedési napról napra eltérő nagyságú napi hozamok | A napi logaritmikus hozamok évesített szórása, az ezüsté osztva az aranyéval | Állandó varianciát feltételez; az eredmények időablakonként eltolódnak |
| ATR az ár arányában | Széles napon belüli sávok és éjszakai árfolyamrések | 14 periódusos ATR osztva a legutóbbi záróárral, mindkét fémre | Lassan reagál; a dollárban mért nyers ATR félrevezet |
| Béta az aranyhoz képest | Az ezüst az arannyal együtt, de nagyobb mértékben mozog | Az ezüst napi hozamainak regressziója az aranyéra egy meghatározott időablakban | Gyengülő korrelációnál elveszíti értelmét |
| Arany-ezüst arány | Az egyik fém hetek vagy hónapok alatt lehagyja a másikat | Az arány szintjének és időbeli változásának követése | Relatív árat mutat, nem a napi kilengések nagyságát |
Mi az arany-ezüst arány?
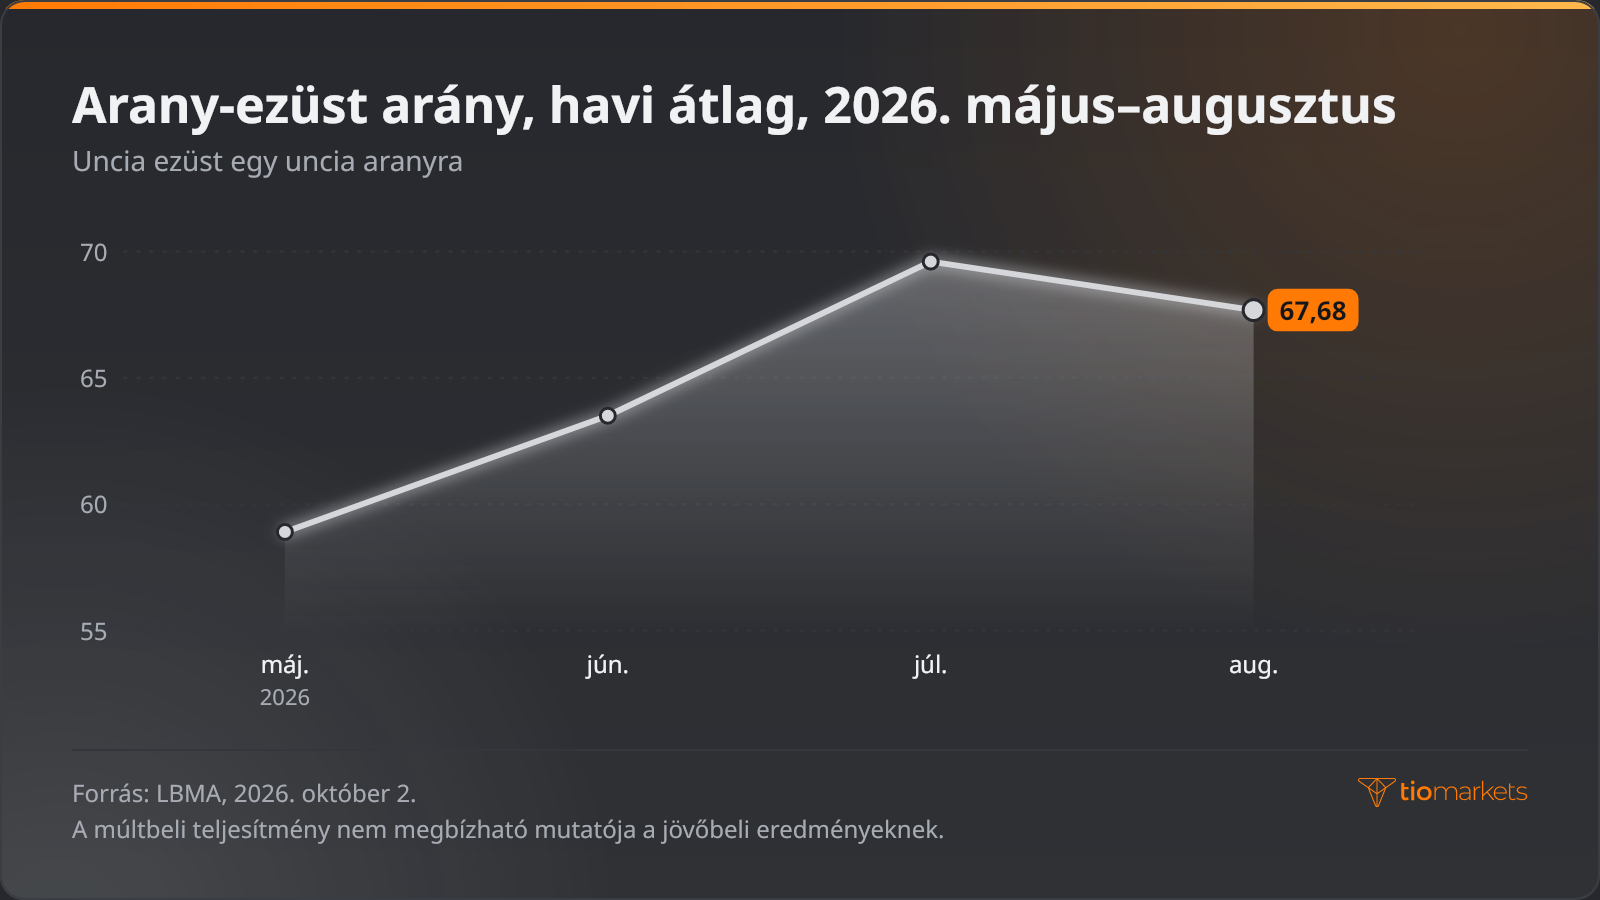
Az arany-ezüst arány – vagyis hogy hány uncia ezüst kell egy uncia arany megvásárlásához – a relatív árat méri, nem a volatilitást. Londoni havi átlaga a 2026. májusi 58.9-ről júniusban 63.5-re, júliusban 69.60-ra emelkedett, majd augusztusban 67.68-ra mérséklődött, vagyis az ezüst ebben az időszakban relatív árban alulteljesítette az aranyat. Ezek az értékek a múltat tükrözik, és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek.
Így mérhető lépésről lépésre az ezüst volatilitása az aranyhoz képest
Az ezüst volatilitási szorzója napi záróárakból, táblázatkezelőben hat lépésben kiszámítható:
- Az XAU/USD és az XAG/USD napi záróárainak összegyűjtése ugyanazokra a kereskedési napokra, egyetlen adatforrásból.
- Minden záróár átváltása logaritmikus hozammá: a záróár és az előző záróár hányadosának természetes logaritmusa.
- Mindkét idősor szórásának kiszámítása, majd megszorzása 252 négyzetgyökével az éves értékhez.
- Az ezüst értékének elosztása az aranyéval: ez az adott időablak volatilitási szorzója.
- Ellenőrzés: mindkét fém 14 periódusos ATR-jének elosztása a legutóbbi záróárával.
- A számítás megismétlése egy rövidebb és egy hosszabb időablakra, és annak rögzítése, mennyire változik a szorzó.
Minden eredmény csak a saját időablakát írja le, és egy nyugodt hónapból vett szorzó alábecsülheti az ezüst kilengéseit egy zaklatott hónapban.
Kizárólag számpéldaként: 2026. november 4-én az azonnali arany 3.4%-kal, az azonnali ezüst 5.1%-kal emelkedett. Az ezüst elmozdulását az aranyéval elosztva egynapos szorzót kapunk, amely szemlélteti a számítást, de semmit sem becsül. A kumulált hozamok mást mérnek: 2025-ben az arany 66%-kal, az ezüst 135%-kal emelkedett – ezek a számok az irányt és a teljes változást rögzítik, nem a napi kilengések nagyságát. A múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek.
Pozícióméretezés ezüstnél és aranynál: a kockázat összehangolása, nem a lotoké
Az azonos névleges kitettség – egy pozíció teljes piaci értéke – nem jelent azonos kockázatot, ha az ezüst mért volatilitása magasabb. A volatilitásalapú méretezés úgy skálázza az egyes pozíciókat, hogy egy jellemző elmozdulás mindkét fémben hasonló összegbe kerüljön. A módszer öt lépésből áll:
- Mindkét fém közelmúltbeli volatilitásának kifejezése százalékban, a napi szórásból vagy az ár arányában vett ATR-ből.
- Pozíciónként egyetlen kockáztatott pénzösszeg meghatározása, mindkét fémre ugyanaz.
- Ennek az összegnek az elosztása az egyes volatilitási százalékokkal, hogy megkapjuk a megfelelő névleges kitettséget.
- A névleges érték átváltása egységekre a kontraktusspecifikáció alapján; ugyanezt a módszert devizapárra alkalmazza a lotméret, a pip-érték és a fedezet kiszámításáról szóló cikk.
- Annak ellenőrzése, mekkora fedezetet igényel az egyes pozíció, és mennyit mozdulhat az ár a margin callig.
Hipotetikus szemléltetésként a 2026. november 4-i elmozdulások alapján: egy aranypozíció értéke 3.4%-kal, egy azonos névleges értékű ezüstpozícióé 5.1%-kal változott. Ahhoz, hogy az ezüst kilengése aznap megegyezzen az aranyéval, az arany névleges értékének 3.4-del szorzott és 5.1-del osztott ezüst névleges értékre lett volna szükség. A számítás egyetlen tényleges ügylet méretét sem határozza meg, és egyetlen nap elmozdulásai nem megbízható iránymutatók a jövőbeliekre nézve.
A lakossági kereskedők gyakran arany- és ezüst-CFD-kkel tartanak pozíciót mindkét fémben; ezek a különbözeti ügyletek tulajdonszerzés nélkül követik az árat, és általában tőkeáttétellel kereskednek velük. A tőkeáttétel ugyanannyira felnagyítja egy ezüstpozíció veszteségeit, mint a nyereségét; mivel az ezüst nagyobbat mozdul, a veszteségek gyorsan felhalmozódhatnak, és a kereskedő a teljes befizetett összeget elveszítheti. Ha a két pozíció volatilitását összehangoljuk, az egyikük veszteségét sem korlátozza.
Gyakori hibák az arany és az ezüst volatilitásának összevetésekor
Az összehasonlítási hibák többsége egyetlen mérést állandó ténynek tekint:
- Dolláros elmozdulások összevetése. Csak a százalékos hozamok vagy az ár arányában vett ATR teszik lehetővé egy magas és egy alacsony árú fém tisztességes összevetését.
- Egyetlen időablak állandónak tekintése. Egy időszakból számított szorzó a következőben élesen eltérhet.
- Annak feltételezése, hogy az ezüst mindig felnagyítja az arany mozgását. Az emelkedő arany-ezüst arány csak azt mutatja, hogy az ezüst relatív árban elmaradt az aranytól; hogy az ezüst nagyobbat esett vagy kevésbé emelkedett, csak az egyes fémek saját hozamaiból ítélhető meg.
- Azonos névleges érték használata mindkét fémben. Ilyenkor az ezüstpozíció nagyobb kockázatot hordoz, valahányszor magasabb a volatilitása.
- A bétára hagyatkozás a korreláció ellenőrzése nélkül. Egy gyengén korreláló időszakban becsült béta keveset mond.
Összegzés
Az ezüst többletvolatilitása a piaci szerkezet terméke, nem törvényszerűség. A vékonyabb piac, a feldolgozóipari ciklushoz kötött ipari kereslet, a rézbányászathoz kapcsolódó kínálat és a hivatalos vevő hiánya miatt az XAG/USD hajlamos nagyobb százalékos elmozdulásokra, mint az XAU/USD. A különbség mértéke minden időablakra külön kiszámítandó szám, és ez határozza meg, mekkora kockázatot hordoz ugyanaz a pozícióméret az egyes fémekben.
Minden mérőszámnak megvannak a korlátai. A szórás és az ATR csak a mögöttük álló időablakot írja le, a béta a korrelációtól függ, az arány pedig a relatív árat követi, nem a napi kilengéseket. A mért különbséghez igazított méretezés egy aránytalanságot korrigál, de a mögöttes kockázatot nem szünteti meg: a tőkeáttétel a veszteségeket is felnagyítja, nem csak a nyereséget, egy fémpozíció gyorsan veszíthet pénzt, és a kereskedő a teljes befizetett összegét elveszítheti.
XAU/USD és XAG/USD kereskedés a TIOmarkets-szel
Vegyen fel pozíciót a globális piacokon CFD-kkel. Élvezze a szűk spreadeket, a gyors végrehajtást és a gyors, rugalmas befizetési lehetőségeket.
A kereskedés kockázatos
GYIK
Kockázati figyelmeztetés: A CFD-k összetett eszközök, és a tőkeáttétel miatt a hirtelen veszteség magas kockázatával járnak. Fontolja meg, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénze elvesztésének magas kockázatát. Soha ne fizessen be többet, mint amennyit hajlandó elveszíteni. A professzionális ügyfelek veszteségei meghaladhatják a letétjük összegét. Kérjük, tekintse meg kockázati figyelmeztetési szabályzatunkat, és kérjen független szakmai tanácsot, ha nem érti teljes mértékben. Ez az információ nem szól bizonyos országok/joghatóságok – beleértve, de nem kizárólagosan az USA-t és az OFAC szankciós listáján szereplő országokat – lakosainak, és nem nekik történő terjesztésre vagy általi felhasználásra készült. A Vállalat fenntartja a jogot, hogy a fent említett országok listáját saját belátása szerint módosítsa.
Join us on social media


Authors BIO

Minden blogbejegyzés mögött a TIOmarkets munkatársainak összegyűjtött tapasztalata áll. Elkötelezett iparági szakértőkből és a pénzügyi piacok rajongóiból álló csapat vagyunk, amelynek célja, hogy kereskedési ismereteket és a pénzügyi piacokkal kapcsolatos elemzéseket nyújtson Önnek. Célunk, hogy megadjuk Önnek a szükséges ismereteket, hogy sikeresen kereskedhessen a piacokon.





