앤트로픽 IPO: 상장을 어떻게 읽을 것인가
BY TIOmarkets (한국어)
|11월 20, 2026앤트로픽 IPO는 Anthropic, PBC(앤트로픽)가 클래스 A 보통주를 일반에 매각하고 나스닥 글로벌 셀렉트 마켓에 ANT라는 종목 코드로 상장한 기업공개를 말합니다. 공모가는 2026년 11월 18일 주당 83달러로 확정됐습니다. 상장 시장에서는 헤드라인 기업가치보다 두 가지 일정이 더 중요합니다. 하나는 보호예수(락업)에 묶인 주식이 거래 가능해지는 시점이고, 다른 하나는 인덱스 펀드가 이 주식을 사야 하는 시점입니다.
이 글은 헤드라인이 아닌 중립적인 기준으로 상장을 판단하는 숙련된 투자자를 위해 썼습니다. 공모가 어떻게 진행됐는지, 앤트로픽 IPO 투자설명서가 기업가치·지배구조·유통주식에 관해 무엇을 공시했는지 설명하고, 투자 경로를 비교합니다. 이어 보호예수와 지수 규칙이 상장 기술주 사이에서 자금을 어떻게 움직이는지 살펴봅니다.
앤트로픽은 상장 기업인가: 앤트로픽 IPO 진행 상황
앤트로픽은 클래스 A 주식이 나스닥에서 거래를 시작한 2026년 11월 19일부터 상장 기업이 됐으며, 첫 거래일 종가 기준 시가총액은 1조 8,000억 달러였습니다. 절차는 2026년 6월 1일 시작됐습니다. 회사는 이날 미국 증권거래위원회(SEC)에 투자설명서를 비공개로 제출했다고 발표하며 "이를 통해 SEC가 심사를 마친 뒤 상장할 수 있는 선택지를 확보하게 된다"고 밝혔습니다. 공개 S-1 증권신고서는 10월 26일에 제출됐고, 첫 거래일 기준 앤트로픽 상장일은 11월 19일입니다. 그 전까지 클래스 A 주식에는 공개 시장이 없었습니다. 개인 투자자는 비상장 투자 기구나 아마존 같은 상장 투자사를 통해 간접적으로만 앤트로픽을 보유할 수 있었고, 그렇지 않으면 아예 보유할 수 없었습니다.
상장 AI 종목을 거래하는 트레이더에게 실질적인 질문은 IPO 자체가 매수 압력을 만드는지, 매도 압력을 만드는지입니다. IPO는 자금을 한 방향으로 한꺼번에 움직이지 않고 단계적으로 움직입니다. 투자자는 신주 매수 자금의 일부를 다른 보유 종목을 팔아 마련하고, 보호예수가 풀릴 때마다 매물이 늘어나며, 지수에 편입되면 패시브 펀드는 새 구성 종목을 사들이는 동시에 기존 종목의 비중을 줄여야 합니다. 각 단계의 규모와 시점은 증권신고서와 지수 규칙에 공개되며, 순효과를 좌우하는 것도 바로 이 두 변수입니다.
IPO는 어떻게 진행되나: 증권신고서 제출부터 첫 거래까지
기업공개(IPO)는 비상장 주식을 상장 증권으로 바꾸는 절차입니다. 발행사가 SEC에 공모를 등록하면 인수인 역할을 맡은 투자은행이 주식을 인수해 투자자에게 되팝니다. 앤트로픽의 인수단은 골드만삭스와 모건스탠리가 이끌었습니다. 미국 상장은 보통 다음 여섯 단계를 거칩니다.
- 비공개 제출. 발행사가 증권신고서 초안을 제출해 SEC의 비공개 심사를 받습니다.
- S-1 공개. 증권신고서와 투자설명서가 SEC EDGAR에 게시되며 재무 상태, 리스크, 주식 종류, 지배구조가 공시됩니다.
- 침묵 기간(quiet period). 발행사의 대외 커뮤니케이션이 제한되므로 투자자는 투자설명서에 의존합니다.
- 로드쇼와 수요예측. 경영진이 기관투자자를 상대로 설명회를 열고, 인수단은 주문을 규모와 가격별로 집계합니다.
- 공모가 확정과 배정. 발행사와 인수단이 공모가를 정하고 주식을 배정하며, 주문 물량을 줄여 배정하는 경우가 많습니다.
- 첫 거래. 매수·매도 주문이 체결되면 거래소가 해당 종목의 거래를 개시합니다.
이 절차에는 상장 첫날 매수자가 안게 되는 특유의 한계가 있습니다. 공모가는 주로 기관 주문으로 채워진 수요예측 장부를 바탕으로 협상되지만, 시초가는 공개 시장의 모든 매수자와 매도자를 반영하므로 두 가격은 어느 방향으로든 크게 벌어질 수 있습니다. 앤트로픽의 공모가는 희망 범위를 웃도는 83달러였지만, 시초가에 산 투자자는 공모가가 아닌 시장 가격을 기준으로 가격 리스크를 고스란히 떠안았습니다.
앤트로픽 S-1 증권신고서에서 확인할 사항은 네 단계로 점검할 수 있으며, 각 단계는 증권신고서의 특정 항목에 대응합니다.
- 공모가 범위. 표지에 예상 범위가 나옵니다. 앤트로픽은 정정 신고서에서 클래스 A 주식의 주당 가격을 70.00~78.00달러로 예상했습니다.
- 주식 수. 공모 개요와 자본 구성표에 종류별 공모 주식 수와 발행 주식 수가 나오며, 이는 모든 기업가치 산정의 기초가 됩니다.
- 지배구조 조건. 자본금 설명 항목에 주식 종류별 내용과 의결권, 이사 선임 주체가 담겨 있습니다.
- 유통주식 조건. 인수 및 향후 매각 관련 항목에 일반 공모 주식 수, 동시 사모 배정 여부, 보호예수 일정이 나옵니다.
증권신고서는 결과가 아니라 조건을 기록합니다. 매물 공급 일정은 제시하지만 주가가 어디에서 거래될지에 대해서는 아무것도 말하지 않습니다. 앤트로픽 공모에서 회사는 기존 주주의 구주 매출을 포함해 8억 2,500만 주를 주당 70~78달러에 매각해 최대 644억 달러를 조달할 계획이었습니다. SEC에 제출된 별도의 공모 문서인 EEA 투자설명서에는 공모 규모가 클래스 A 보통주 최대 2억 9,900만 주로 기재돼 있어, 실제 매각 주식 수는 종결 공시에서 확인해야 합니다. 공모와 함께 의결권 없는 클래스 N 주식 260억 달러어치를 IPO 가격에 배정하는 동시 사모가 진행됐고, 엔비디아와 AMD를 비롯한 기술기업 7곳이 이를 받았습니다. 사모로 배정된 주식은 전체 주식 수를 늘리지만 일반적으로 거래 가능한 유통주식으로는 잡히지 않습니다. 사모 배정이 헤드라인 조달 규모만큼 중요한 이유가 여기에 있습니다.
앤트로픽 기업가치: 비상장 투자 라운드가 측정하는 것
투자 후 기업가치(포스트머니 밸류에이션)는 투자 라운드 직후 회사 전체에 부여되는 가치로, 투자 금액을 신규 투자자가 받는 지분율로 나눠 구합니다. 앤트로픽 기업가치 계산도 이 공식에서 출발하며, 약점은 공식이 빠뜨리는 부분에 있습니다.
투자자가 회사 지분 5%를 50억 달러에 산다면 투자 후 기업가치는 50억 달러를 0.05로 나눈 1,000억 달러입니다. 이 수치는 보통주 주가에 주식 수를 곱한 값이 아닙니다. 비상장 투자자는 대개 우선주를 사는데, 우선주에는 청산우선권(매각 시 보통주 주주보다 먼저 투자금을 돌려받을 권리)과 희석 방지 조항이 붙을 수 있습니다. 따라서 보호 장치가 달린 우선주 가격을 모든 주식에 적용하면 보통주 지분이 실제로 받을 수 있는 가치를 과대평가하게 됩니다.
앤트로픽이 발표한 투자 라운드를 보면 헤드라인 수치가 얼마나 움직였는지 알 수 있습니다. 2025년 9월 투자 후 기업가치 1,830억 달러에 130억 달러, 2026년 2월 12일 3,800억 달러에 300억 달러를 유치했고, 2026년 5월에는 시리즈 H로 9,650억 달러에 650억 달러를 조달했습니다. 이것이 마지막 비상장 기업가치입니다. 이를 첫 거래일 종가 기준 1조 8,000억 달러와 비교하는 것은 5월에 합의된 우선주 가격과 11월에 형성된 보통주 가격을 견주는 셈이며, 매수 주체도 조건도 다릅니다. 둘 다 과거 시점의 평가액이며, 과거 성과는 미래 결과를 보여주는 신뢰할 만한 지표가 아닙니다.
적자를 내는 성장 기업에는 애널리스트들이 시가총액을 연간 매출로 나눈 주가매출비율(PSR)을 흔히 쓰며, 보고된 매출 대신 연환산 매출(런레이트, 최근 한 달이나 분기 매출을 연 단위로 환산한 값)을 넣는 경우가 많습니다. 다만 이 비율의 신뢰도는 계산에 쓰는 주식 수가 얼마나 정확한지에 달려 있습니다. 앤트로픽의 EEA 투자설명서에 따르면 공모 후 발행 주식은 클래스 A 7,427,991,791주, 클래스 N 5,658,680,800주입니다. 따라서 모든 종류의 주식을 합산한 시가총액은 공모 주식의 가치를 크게 웃돕니다.
앤트로픽 주식과 지배구조: 공익기업(PBC) 구조
공익기업(PBC)은 이사회가 주주의 재무적 이익과 함께 명시된 공익을 고려해야 하는 영리 기업입니다. 앤트로픽은 2021년 1월 델라웨어주에서 PBC로 설립됐습니다. 회사는 주주의 재무적 이익, 회사 활동으로 중대한 영향을 받는 이들의 이익, 그리고 "인류의 장기적 이익을 위한 첨단 AI의 책임 있는 개발과 유지"를 균형 있게 고려해야 합니다. 델라웨어주 일반회사법 제366조에 따라 이 공익에 관해 최소 2년마다 보고해야 합니다. 외부 주주에게 실질적인 의미는 이사회가 단기 수익을 극대화하지 않는 결정을 이 공익을 근거로 정당화할 수 있다는 점입니다.
앤트로픽의 공익기업 구조에는 두 번째 통제 장치가 더해집니다. 2023년 설립된 장기이익신탁(LTBT)은 재무적 이해관계가 없는 의결권 수탁자 5명으로 이뤄진 독립 기구로 설계됐습니다. LTBT는 클래스 T 보통주를 통해 이사회 과반을 차지하는 클래스 T 이사를 선임하고 해임합니다. 공동 창업자들의 Founder LLC가 보유한 클래스 F 주식은 일반 주주 안건에서 전체 의결권의 50.1%를 갖습니다. 앤트로픽은 이 구조를 두고 "상장 기업 가운데 직접적인 선례가 없다"고 설명합니다.
차등의결권 주식은 경제적 소유권과 의결권 통제를 분리하는데, 앤트로픽의 네 가지 주식 종류는 이 원칙을 한층 더 밀고 나갑니다. LTBT와 Founder LLC는 함께 이사 전원을 선임할 수 있는 반면, 클래스 A 주주는 일반적으로 주주 표결 결과에 영향을 미칠 수 없습니다. 단일 주식 종류 기업과 비교하면 네 종류의 주식은 다음과 같이 통제권을 나눕니다.
| 주식 종류 | 보유자 | 의결권 |
| 클래스 A | 일반 투자자와 기존 클래스 A 주주 | 주주 안건에 투표하지만 일반적으로 결과에 영향을 미칠 수 없음 |
| 클래스 F | 공동 창업자들의 Founder LLC | 일반 주주 안건에서 전체 의결권의 50.1% |
| 클래스 T | 장기이익신탁 | 이사회 과반인 클래스 T 이사를 선임·해임, 그 밖의 의결권 없음 |
| 클래스 N | 동시 사모 참여자를 포함한 전략적 투자자 | 의결권 없음 |
| 단일 주식 종류(비교) | 전체 주주 | 1주 1표, 외부 주주가 합치면 이사 선임을 결정할 수 있음 |
지배구조는 지수 편입 자격에도 영향을 줍니다. LTBT가 이사회를 통제하기 때문에 앤트로픽은 나스닥의 일부 지배구조 요건을 적용받지 않는 쪽을 택할 수 있습니다. S&P 지수는 일반 투자자가 살 수 있는 주식의 비율인 투자가능비중계수(IWF)가 최소 0.10일 것을 요구하므로, 창업자·신탁·전략적 투자자의 보유 지분은 이 하한선 충족에 곧바로 불리하게 작용합니다.
앤트로픽 주식과 그 밖의 투자 경로 비교
상장 전 앤트로픽에 투자하는 방법에는 간접적인 길만 있었습니다. 앤트로픽 프리IPO 주식은 세컨더리 시장에서 주식을 사들이는 비상장 투자 기구를 통해 접근할 수 있었고, 상장 투자사는 더 큰 사업 안에 앤트로픽 익스포저를 담고 있었으며, IPO 배정을 받으려면 인수단의 수요예측 장부에 접근할 수 있어야 했습니다. 11월 19일부터는 클래스 A 주식이 거래소에서 거래되고 있습니다. 이를 제공하는 업체가 있다면, 자산을 소유하지 않고 가격 변동분만 정산하는 파생상품인 주식 차액결제거래(CFD)로도 그 가격을 추종할 수 있습니다. 각 경로는 무엇을 보유하는지, 어떤 리스크가 지배적인지가 다릅니다.
| 경로 | 차트나 시장에 나타나는 것 | 트레이더가 쓰는 방식 | 주요 리스크 |
| 상장 전 투자 기구(2026년 11월 19일 이전) | 거래소 가격 없음, 투자 라운드로 추정한 평가액(마지막 투자 후 기업가치 9,650억 달러) | 비상장 주식을 보유한 투자 기구의 지분 | 수수료, 낮은 유동성, 갱신되지 않은 평가액, 주식이 아닌 투자 기구에 대한 청구권 |
| 아마존 같은 상장 투자사 | 모든 사업이 반영된 투자사의 주가 | 투자사 주식 보유 또는 거래 | 주가 대부분을 다른 사업이 좌우 |
| IPO 배정 | 수요예측으로 정한 공모가: 희망 범위 70~78달러 대비 83달러 | 인수단을 통한 청약 의사 표시 | 주문 물량 축소 배정, 시초가가 공모가와 크게 다를 수 있음 |
| 상장 후 클래스 A 주식 | 2026년 11월 19일부터 형성된 ANT의 나스닥 실시간 가격 | 증권사를 통한 상장 주식 매수 | 보호예수·지수 관련 일정 전후 급등락, 의결권 영향력 미미 |
| 상장 후 주식 CFD | 소유 없이 추종하는 ANT 가격 | 증거금으로 진입하는 매수 또는 매도 포지션 | 이익뿐 아니라 손실도 확대되며, 손실이 빠르게 불어나 입금액 전부를 잃을 수 있음 |
계산 편의상 비율을 가정해 1만 달러를 투자한다고 하면, 각 경로에서 실제로 앤트로픽을 추종하는 몫이 얼마인지 알 수 있습니다. 자산의 90%를 앤트로픽에 담은 상장 전 투자 기구라면 수수료 차감 전 약 9,000달러의 익스포저가 생깁니다. 앤트로픽 지분이 시가총액의 5%인 투자사라면 약 500달러에 그치고, 나머지 9,500달러는 다른 사업을 추종합니다. 아마존을 보면 그 규모를 가늠할 수 있습니다. 아마존은 공모가 83달러 기준으로 의결권 없는 주식 19억 2,000만 주, 회사 지분의 14.7%, 금액으로는 1,590억 달러어치를 보유할 예정이었습니다. 그럼에도 아마존 주가는 자체 영업실적에 따라 움직이며, 이 지분의 과거 평가액은 미래 결과를 가늠하는 신뢰할 만한 기준이 아닙니다. 공모주를 전량 배정받거나 거래소에서 매수하면 1만 달러 전액이 레버리지 없이 공모가나 시장가로 클래스 A 주식에 들어가지만, 배정 물량은 줄어드는 경우가 많습니다.
주식 CFD는 포지션을 유지하는 데 필요한 예치금인 증거금을 통해 이 계산을 바꿉니다. 1만 달러 포지션에 증거금 2,000달러가 필요하다면, 주가가 10% 떨어질 때 증거금의 절반인 1,000달러를 잃고 20% 떨어지면 전부를 잃습니다. 레버리지는 이익과 같은 비율로 손실도 키웁니다. 가격 발견이 진행 중이고 보호예수·지수 관련 일정이 몇 주 안에 몰려 있는 신규 상장 종목에서는 손실이 빠르게, 때로는 종가와 다음 날 시가 사이에 불어날 수 있으며, 트레이더는 입금한 자금을 모두 잃을 수 있습니다. CFD에는 오버나이트 금융 비용도 붙고 의결권은 없습니다. 이 수치의 바탕인 증거금, 금융 비용, 계약 규모 같은 계약 구조는 이미 상장된 종목을 예로 든 아마존 주식 CFD 거래와 아마존 주식의 랏 크기와 포지션 규모 설정에서 설명합니다.
앤트로픽 IPO 보호예수 기간, 유통주식, 지수 편입
유통주식(free float)은 내부자·창업자·전략적 투자자가 보유한 지분을 빼고 공개 시장에서 거래될 수 있는 주식을 말합니다. 보호예수(락업) 기간은 기존 주주가 IPO 이후 일정 기간, 보통 180일 동안 주식을 팔지 않기로 하는 약정입니다. 인수단의 단기 매매(플리핑) 방지 정책과 맞물려 상장 초기 거래 가능한 물량을 좁게 묶어 둡니다. 보호예수가 끝나면 이 제한이 풀립니다. 대량의 주식이 하루에 매도 가능해지면 늘어난 매물이 주가를 급격히 끌어내릴 수 있습니다.
앤트로픽의 보호예수는 이런 관행에서 벗어나 있습니다. IPO 후 27일, 48일, 62일, 76일에 단계적으로 풀리므로, 기존 주주의 물량은 180일째에 한꺼번에 나오지 않고 76일 안에 네 차례로 나뉘어 나옵니다. 첫 해제 시점도 신속 편입 지수 결정이 이뤄지는 기간과 가깝습니다.
2026년 5월 1일부터 시행된 나스닥100 산정 방법론에 따르면, 신규 상장사는 모든 편입 요건을 충족하고 시가총액이 현재 구성 종목 기준 상위 40위 안에 들면 신속 편입(fast entry) 방식으로 편입될 수 있습니다. 순위는 거래 7일째에 매기고, 요건을 충족한 종목은 거래 15일째 이후 편입되며, 다른 종목을 빼낼 필요는 없습니다. 이전에는 순위를 1년에 한 번 심사했습니다. 따라서 앤트로픽 IPO와 나스닥100 편입은 단 하루의 심사로 연결됩니다. 나스닥100 지수 구성 방식에서 설명하듯 지수 비중의 합은 전체와 같으므로, 신규 종목이 들어오면 기존 구성 종목의 비중이 모두 줄고 나스닥 NAS100 차트에 나타나는 지수도 달라지게 됩니다.
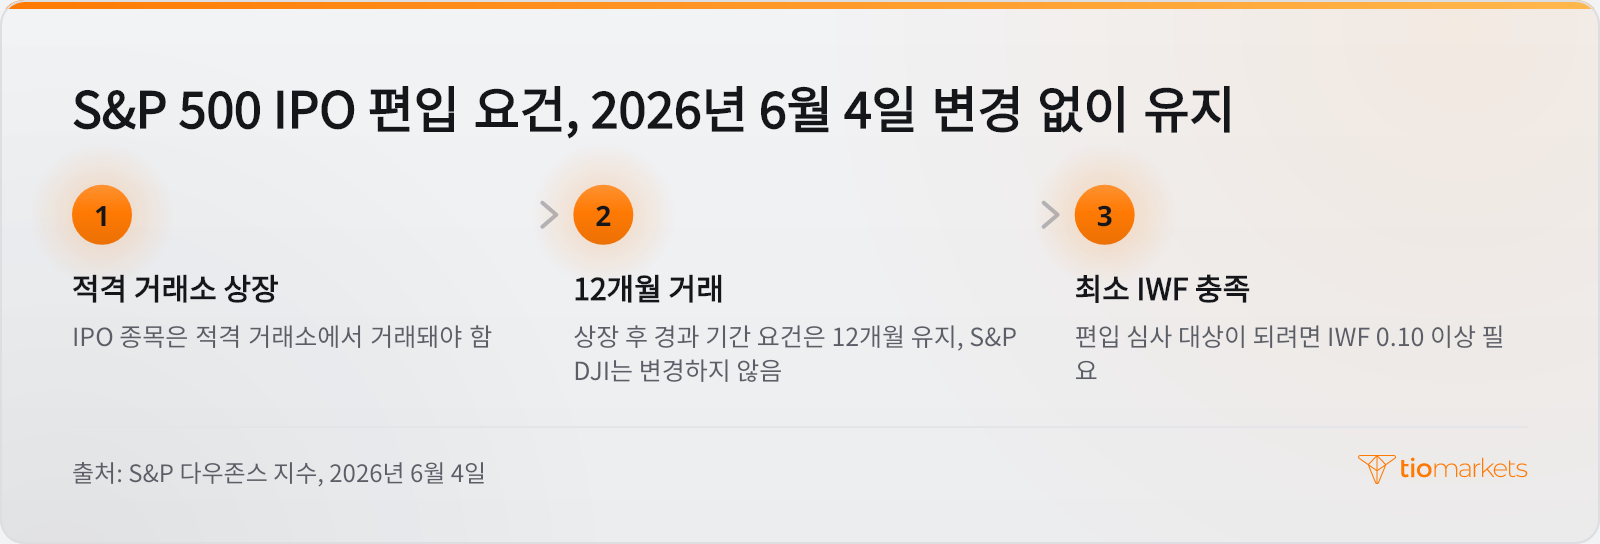
S&P 500 편입 요건은 더 천천히 바뀝니다. 2026년 4월 30일 공개된 의견 수렴안은 IPO의 상장 후 경과 기간(seasoning) 요건을 12개월에서 6개월로 줄이되 신속 편입은 두지 않는 방안을 제시했습니다. 2026년 6월 4일 발표된 결과에서 기준은 그대로 유지됐습니다. IPO 종목은 적격 거래소에서 최소 12개월 거래돼야 편입 심사 대상이 될 수 있으며, 최소 IWF는 0.10입니다. 이 요건으로 나스닥100과 S&P 500의 차이는 신규 상장 종목을 다루는 방식으로까지 넓어집니다.
자금 흐름은 원천마다 방향이 정해져 있습니다. 자금은 상장 시 신주 매수자와 지수 편입 후 인덱스 펀드에서 들어오고, 보호예수 해제 때 초기 주주가 매도하거나 인덱스 펀드가 자리를 만들려고 다른 초대형주 비중을 줄일 때 빠져나갑니다. 기업가치 3,000억 달러, 유통주식 비율 10%인 상장 사례를 보면 시점이 왜 중요한지 알 수 있습니다. 상장 시점에 거래 가능한 주식은 300억 달러어치뿐이고, 나머지 2,700억 달러어치는 보호예수 해제를 기다립니다.
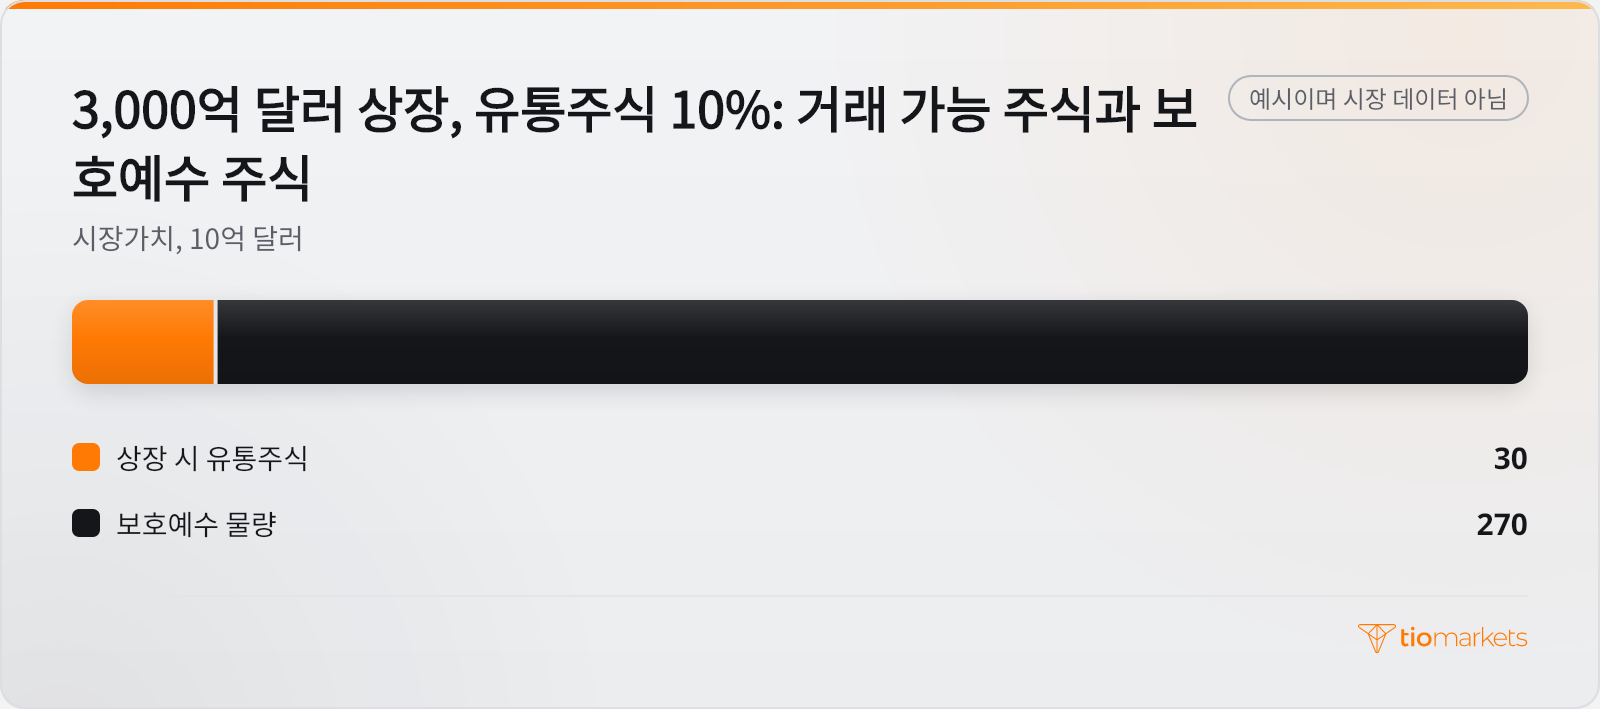
이 예를 더 이어가면 각 단계에서 얼마가 풀리는지 알 수 있습니다. 보호예수 해제로 회사 지분 20%가 추가로 풀린다면 600억 달러어치 주식이 매도 가능해지고, 주가가 그대로라면 유통주식은 900억 달러로 세 배가 됩니다. 여기에 더해, 이후 지수 편입으로 패시브 펀드가 다른 구성 종목 비중을 줄여 마련한 자금으로 이 종목을 150억 달러어치 사야 한다고 가정해 봅니다. 이 매수 규모는 해제 전 거래 가능 물량의 절반이지만 해제 후에는 6분의 1에 불과합니다. 따라서 규모 못지않게 순서가 중요합니다. 보호예수 해제 전의 지수 매수는 얇은 매물과 만나고, 편입 전의 보호예수 매도는 의무적으로 사야 하는 매수자가 없는 상태에서 나옵니다.
앤트로픽 상장: 자금 흐름이 상장 종목에 닿는 경로
자금 흐름은 네 가지 경로를 통해 상장 AI 종목과 나스닥100에 전달됩니다. 각 경로는 증권신고서와 지수 공지로 공개되는 조건에 근거하므로, 막연히 가정하지 않고 데이터로 검증할 수 있습니다.
| 이런 일이 생기면 | 경로 | 상장 AI 종목 또는 나스닥100 수요에 미치는 영향 | 이를 확인할 데이터 |
| 상장 시 대규모 유통주식 | 투자자가 신주 매수 자금 일부를 다른 보유 종목 매도로 마련 | 첫날 AI 관련 공급을 늘리고, 상장 동종 기업의 자금을 끌어갈 수 있음 | 최종 주식 수와 첫날 거래량 |
| 소규모 유통주식과 단계적 보호예수 | 해제일마다 매물 출회 | 상장 시점에는 변화가 적고, 해제 때마다 매도 가능 주식이 늘어남 | 투자설명서상 보호예수 일정과 해제일 거래량 |
| 나스닥100 신속 편입 | 인덱스 펀드가 신규 종목을 사고 기존 종목 비중을 축소 | 신규 종목 수요를 늘리고 다른 구성 종목 비중을 낮춤 | 7일째 순위와 편입 공지 |
| 투자사 보유 지분 재평가 | 투자사 대차대조표의 공정가치 평가 | 보고 자본을 바꿀 뿐 현금흐름이나 지수 비중은 바꾸지 않으며, 직접적인 매수·매도도 없음 | 투자사의 다음 분기 공시 |
아마존의 보유 지분은 마지막 경로의 구체적인 사례입니다. 아마존은 2023년 3분기부터 2025년 4분기까지 앤트로픽 전환사채에 80억 달러를, 2026년 2분기에는 의결권 없는 시리즈 G 우선주에 50억 달러를 투자했습니다. 이 전환사채는 매도가능 증권으로 분류돼 레벨 3 자산으로서 공정가치로 계상되며, 시장 호가가 아닌 관측 불가능한 투입 변수로 평가됩니다. 미실현 이익은 순이익이 아니라 자본의 구성 요소인 기타포괄손익누계액(AOCI)에 반영됩니다. 전환사채의 추정 공정가치는 2025년 12월 31일 약 458억 달러, 2026년 3월 31일 422억 달러, 2026년 6월 30일 979억 달러, 2026년 9월 30일 1,462억 달러였습니다.
같은 기간 AOCI에 반영된 관련 미실현 이익은 395억 달러에서 1,403억 달러로 늘었지만, 실제로 들어온 현금은 전혀 없습니다. 이런 평가는 대차대조표와 포괄손익을 바꾸지만, 지분을 매각하지 않는 한 영업현금흐름에는 영향을 주지 않으며 지수 비중도 움직이지 않습니다. 이 분기 말 수치는 과거의 측정치일 뿐 향후 평가액에 대해 신뢰할 만한 정보를 주지 않으며, 평가액이 낮아지면 같은 항목을 통해 자본이 줄어듭니다.
앤트로픽 IPO와 그보다 대개 더 중요한 주가 변수
상장 기술주를 통상 움직이는 변수들과 비교하면 단일 상장은 일회성 요인이며, 그 규모는 공모 조건과 첫 거래일에 비춰 가늠할 수 있습니다. 공모는 최대 644억 달러 조달을 계획했고 260억 달러 규모의 사모 배정이 함께 이뤄졌으며, 첫 거래일 시가총액은 1조 8,000억 달러였습니다. 단일 투자사 지분에 대한 회계상 평가액은 매각 없이도 비슷한 규모로 움직였습니다. 앞서 설명한 전환사채의 추정 공정가치는 2026년 3월 31일부터 6월 30일 사이 557억 달러 늘었습니다. 반면 연방준비제도(연준)는 연중 정례 회의에서 정책금리를 다시 정합니다. 금리가 오르면 미래 이익에 적용하는 할인율이 높아져 그 현재가치가 낮아지고, 금리가 내리면 반대가 됩니다.
변수들은 반복되는 빈도에서도 차이가 납니다. 공모 자금 조달과 사모 배정은 공모가 확정과 첫 거래 때 한 번 일어났습니다. 보호예수 해제는 IPO 후 27일, 48일, 62일, 76일의 네 날짜에 한정되고, 나스닥100 신속 편입은 거래 7일째의 단 한 차례 순위에 달려 있으며 편입은 거래 15일째 이후 이뤄집니다. 반면 금리 결정은 연중 되풀이되고, 미 국채 금리는 매 거래일 할인율을 다시 반영하며, 투자사의 평가액과 초대형주 실적은 분기마다 나옵니다. 따라서 IPO는 날짜가 정해진 단기 자금 흐름을 연달아 만들어 내는 반면, 금리와 실적 변수는 일정한 주기로 돌아오며 그 효과가 쌓입니다.
변수들은 규모 못지않게 시점에서도 갈립니다. 금리 결정은 당일에, 국채 금리 변동은 장중에 드러나지만, IPO의 효과는 공모가 확정, 첫 거래, 각 보호예수 해제, 지수 편입에 걸쳐 분산됩니다. 전환사채 공정가치의 557억 달러 변동은 과거의 측정치일 뿐 이후 평가액의 패턴을 정하지 않습니다. IPO의 특정 단계가 금리 결정이나 초대형주 실적 발표가 몰린 시기와 겹치면 더 큰 변수가 가격 흐름을 지배할 수 있습니다. 따라서 주가 움직임을 상장 탓으로 돌리려면 각 이벤트의 날짜를 데이터와 대조해 확인해야 합니다.
결론: 앤트로픽 IPO 전후로 지켜볼 것
앤트로픽 IPO가 상장 시장에 미치는 영향은 기업가치보다 일정에서 나옵니다. 수요는 먼저 공모가 83달러에 매각된 주식과 260억 달러 규모 사모 배정 주식의 매수자에게서 나왔습니다. 추가 수요는 나스닥100 신속 편입 여부와, 최소 12개월 거래 이후에는 S&P 500 편입 기준에 달려 있습니다. 공급은 27일, 48일, 62일, 76일의 보호예수 해제 단계마다 늘어나므로, 자금 흐름이 어느 쪽으로 작용할지는 헤드라인 수치가 아니라 날짜가 결정합니다. 최종 주식 수, 각 해제, 지수 산출 기관의 결정, 투자사들의 다음 분기 공시가 이 해석을 확인하거나 반박할 데이터입니다.
이 방법에는 한계가 있습니다. 자금 흐름 분석은 가치가 아니라 시점에 따른 압력을 설명할 뿐이며, 같은 날짜에 금리 결정, 국채 금리 변동, 초대형주 실적 발표가 겹치면 그 영향에 묻힐 수 있습니다. 거래 이력이 짧은 신규 상장 종목은 제한된 정보만으로도 급격히 움직일 수 있습니다. 이런 종목에 대한 레버리지 포지션은 이익뿐 아니라 손실도 키우며, 손실은 보호예수 해제일과 지수 관련 일정 전후로 빠르게 불어날 수 있고, 트레이더는 입금한 자금을 모두 잃을 수 있습니다.
이 글에 나온 종목



자주 묻는 질문
Join us on social media


Authors BIO

모든 블로그 게시물 뒤에는 TIOmarkets에서 일하는 사람들의 합쳐진 경험이 있습니다. 저희는 거래 교육과 금융 시장 해설을 제공하는 데 전념하는 업계 전문가 및 금융 시장 애호가 팀입니다. 저희 목표는 시장에서 효과적으로 거래할 수 있는 지식을 여러분께 제공하는 것입니다.