엔비디아 실적 해설: 3분기 보고서가 보여준 것
BY TIOmarkets (한국어)
|11월 20, 2026엔비디아 실적은 엔비디아가 회계 분기마다 발표하는 분기 실적으로, 시장 플랫폼별 매출, 매출총이익률, GAAP 및 비GAAP 주당순이익(EPS), 주주환원 규모, 다음 분기 가이던스를 담고 있습니다. 엔비디아는 2026년 11월 17일 2027 회계연도 3분기 매출이 1,158억 달러로 전 분기보다 20%, 전년 동기보다 103% 늘었다고 발표했습니다. 비GAAP 기준 희석 EPS는 2.68달러였고, 컨센서스(시장 예상치)는 2.48달러였습니다.
이 해설은 전문 개인 트레이더를 위해 발표 자료를 항목별로 짚어 봅니다. 각 수치가 무엇을 측정하는지, 비GAAP 조정은 어떻게 이뤄지는지, 컨센서스 대비 서프라이즈는 어떻게 계산하는지, 그리고 2026년 11월 18일까지 보도된 내용을 기준으로 주가와 나스닥100지수가 어떻게 반응했는지를 다룹니다. 핵심은 헤드라인 수치가 예상치를 웃돌았다는 사실만으로는 알 수 있는 것이 많지 않다는 점입니다. 시장 반응은 분기 실적 자체보다 컨센서스 대비 가이던스와 엔비디아의 지수 내 비중에 더 크게 좌우됩니다.
엔비디아 실적: 2027 회계연도 3분기 핵심 수치
엔비디아는 2026년 11월 17일(화) 미국 증시 마감 후 실적을 발표했습니다. 보도자료는 미국 증권거래위원회(SEC)에 Form 8-K로 제출됐고, 전망은 별도의 CFO 코멘터리에 담겼습니다. 콘퍼런스콜은 태평양시간 오후 2시(동부시간 오후 5시)에 이어졌습니다. 콜은 회사 투자자 관계(IR) 웹사이트에서 웹캐스트로 중계됐으며, 다시보기는 4분기 및 2027 회계연도 연간 실적 콘퍼런스콜 전까지 제공됩니다.
트레이더에게 실제로 중요한 것은 예상치를 웃돈 실적이 주가와 지수에 반영되는지, 반영된다면 언제인지입니다. 실적이 정규장 이후에 나왔기 때문에 첫 반응은 정규장에 이어 열리는 전자 거래 세션인 시간외 거래에서 나타났습니다. 나스닥100지수는 정규장 가격으로 산출되므로 현물 지수에는 다음 개장 때에야 그 움직임이 반영됩니다. 다만 정규장 외 시간에도 호가가 제시되는 상품은 먼저 움직일 수 있습니다.
보도자료는 각 항목을 전 분기 및 전년 동기와 나란히 비교하는데, 두 비교 결과가 같은 방향을 가리키는 경우는 드뭅니다. 구성은 미국 분기 실적의 표준 형식을 따릅니다. 실적 보고서와 이를 찾는 방법에 대한 일반적인 설명에서처럼 손익계산서 요약이 먼저 나오고, 조정 지표의 조정 내역은 뒤쪽에 실립니다.
| 항목 | FY27 3분기 | 비교 기준 | 증감 |
| 매출 | 1,158억 달러 | FY27 2분기; FY26 3분기 | 전 분기 대비 +20%; 전년 동기 대비 +103% |
| 데이터센터 매출 | 1,076억 달러 | FY27 2분기; FY26 3분기 | 전 분기 대비 +21%; 전년 동기 대비 +110% |
| GAAP 매출총이익률 | 74.8% | FY27 2분기 75.0%; FY26 3분기 73.4% | 전 분기 대비 -0.2%p; 전년 동기 대비 +1.4%p |
| 비GAAP 매출총이익률 | 74.9% | FY27 1분기 75.0% | – |
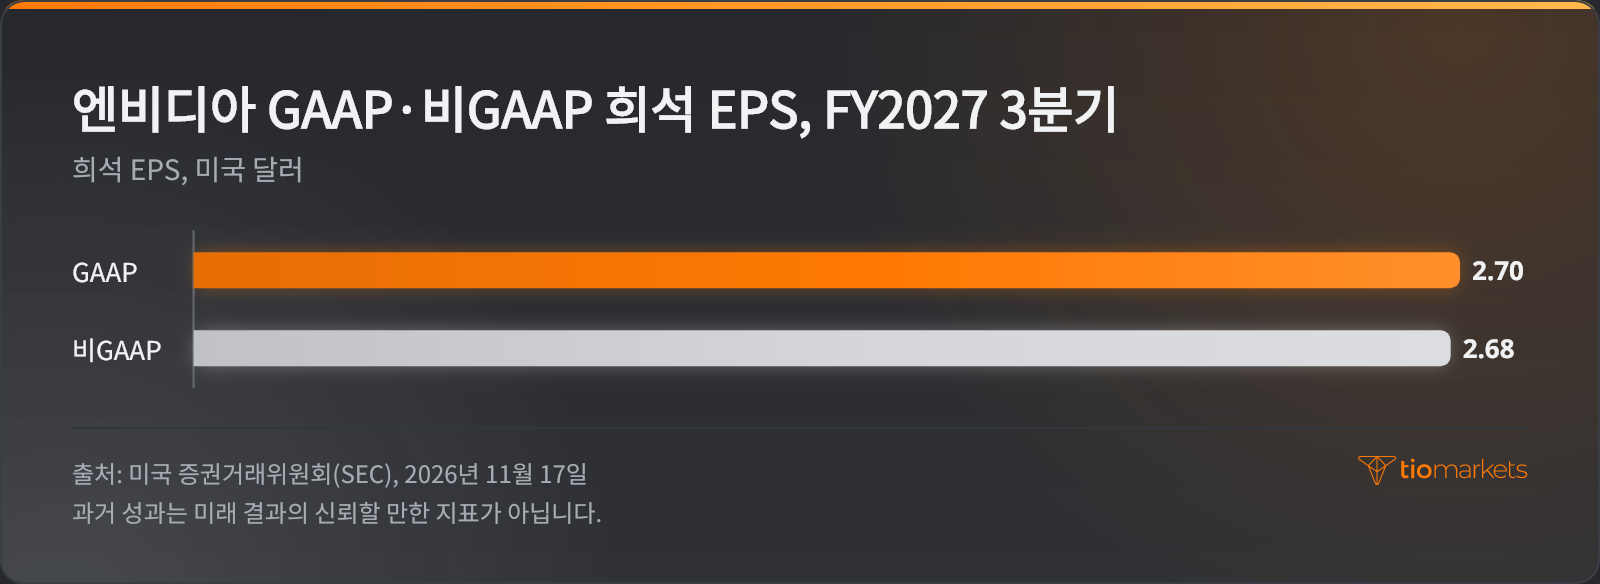
| GAAP 희석 EPS | 2.70달러 | FY26 3분기 1.30달러 | 전년 동기 대비 +108% |
| 비GAAP 희석 EPS | 2.68달러 | FY26 3분기 1.27달러 | 전년 동기 대비 +111% |
| GAAP 순이익 | 653억 달러 | FY27 2분기 597억 달러; FY26 3분기 319억 달러 | 전 분기 대비 +9%; 전년 동기 대비 +105% |
| 비GAAP 순이익 | 649억 달러 | FY27 2분기 540억 달러; FY26 3분기 310억 달러 | 전 분기 대비 +20%; 전년 동기 대비 +109% |
| 잉여현금흐름 | 437억 7,700만 달러 | FY26 3분기 220억 8,900만 달러 | – |
이번 분기의 정보는 대부분 네 가지 수치에 담겨 있습니다. 매출 1,158억 달러, 데이터센터 매출 1,076억 달러, GAAP 순이익 653억 달러, 그리고 자사주 매입과 현금 배당으로 주주에게 돌려준 281억 달러입니다. 네 수치는 수요 규모에서부터 그로써 창출된 현금 가운데 회사 밖으로 나간 몫에 이르기까지 각기 다른 질문에 답을 줍니다.
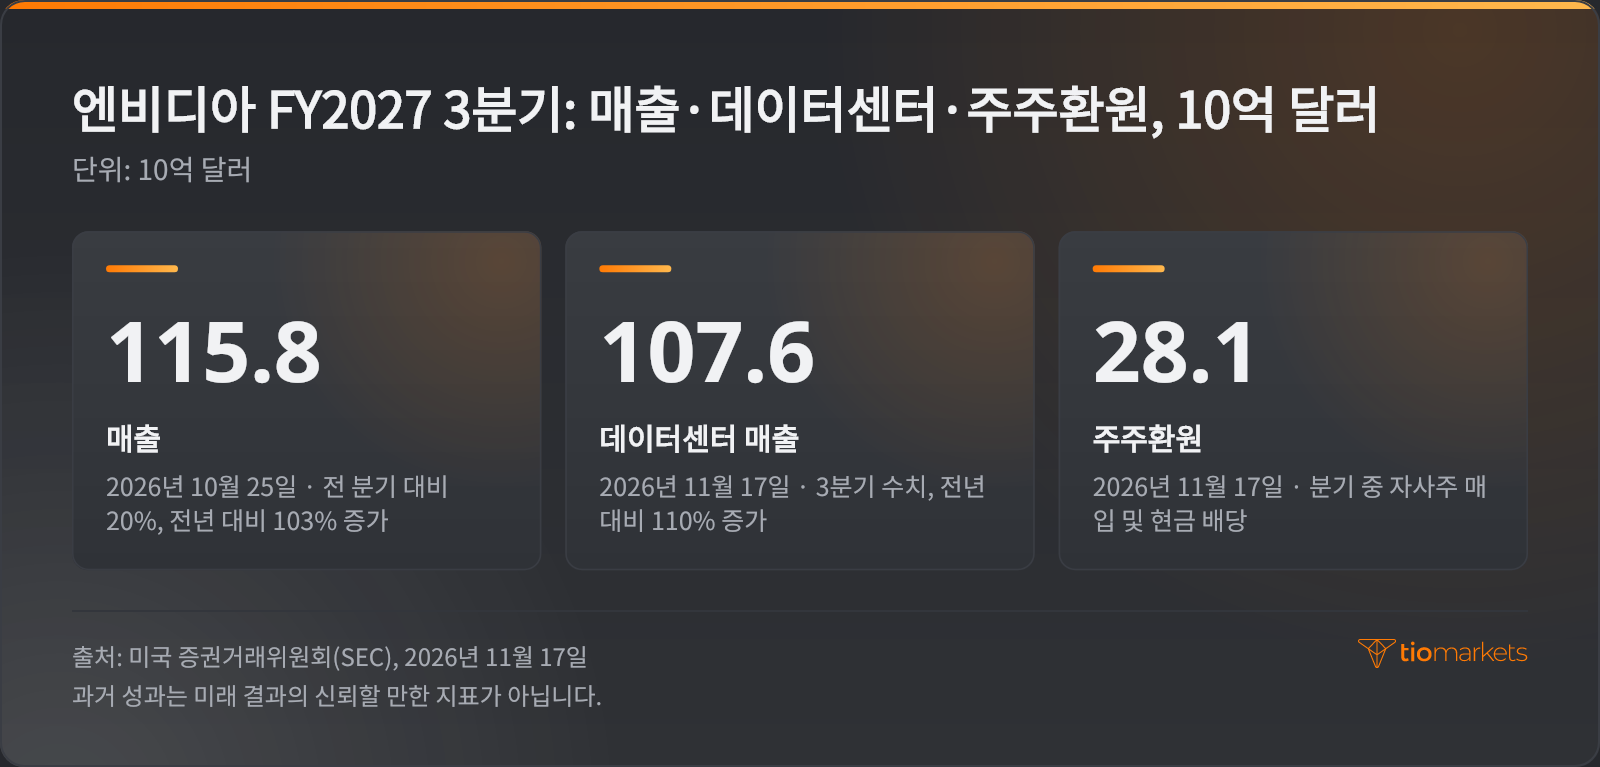
엔비디아의 회계연도는 역년과 일치하지 않습니다. 11월에 발표된 2027 회계연도 3분기는 2026년 10월 25일에 끝났으므로, 회계연도 명칭이 역년보다 1년 앞서 있습니다. 전년 동기 비교는 이번 분기를 2026 회계연도 3분기와 비교한 것이며, 콘퍼런스콜에서 제시된 2028 회계연도 성장률은 그다음 회계연도에 대한 수치입니다.
엔비디아 매출 중 데이터센터 비중은?
3분기 엔비디아 매출에서 데이터센터가 차지한 비중은 92.9%로, 1,158억 달러 중 1,076억 달러였습니다. 나머지 82억 달러(7.1%)는 두 번째 시장 플랫폼인 엣지 컴퓨팅에서 나왔으며, 이는 전 분기 대비 14%, 전년 동기 대비 42% 늘어난 수치입니다. 2027 회계연도 1분기 데이터센터 매출은 752억 달러로 전체 매출의 92%였습니다. 두 분기 동안 이 플랫폼 매출은 324억 달러(43.1%) 늘었지만, 전체에서 차지하는 비중은 거의 변하지 않았습니다.
엔비디아는 2027 회계연도 1분기에 데이터센터와 엣지 컴퓨팅이라는 2개 플랫폼 체계를 도입하고, 데이터센터를 하이퍼스케일과 AI 클라우드·산업·엔터프라이즈(ACIE)의 2개 하위 시장으로 나눴습니다. 3분기 회사 전체의 전 분기 대비 성장은 거의 모두 엔비디아 데이터센터 매출로 설명됩니다. 전년 동기 대비로 제시된 하위 시장 수치를 보면 연간 성장이 어디서 나왔는지 알 수 있습니다. 하이퍼스케일 매출은 601억 달러로 71%, ACIE 매출은 475억 달러로 195% 증가했습니다. 플랫폼 내 비중은 하이퍼스케일이 55.9%, ACIE가 44.1%였지만, 규모가 작은 하위 시장의 성장률이 큰 쪽의 2배를 훌쩍 넘었습니다.
전 분기 대비 성장률과 전년 동기 대비 성장률은 서로 다른 것을 측정합니다. 연간 103% 증가는 매출이 2026 회계연도 3분기의 약 570억 달러에서 대략 2배로 늘었다는 뜻입니다. 전 분기 대비 20% 증가는 2분기 매출이 약 965억 달러였다는 의미로, 3개월 만에 약 193억 달러가 늘어난 셈입니다. 연간 성장률은 사업이 얼마나 커졌는지를 보여줍니다. 데이터센터의 21%와 함께 읽는 전 분기 대비 성장률은 최근의 성장 속도를 보여주며, 다음 분기 가이던스를 해석하는 기준이 됩니다.
이 같은 집중도가 보고서를 읽는 방식을 좌우합니다. 매출의 90% 이상이 한 플랫폼에서 나오는 만큼 회사 전체 매출은 사실상 데이터센터 수요를 보여주는 지표이며, 그 상당 부분은 하이퍼스케일러 설비투자, 즉 대형 클라우드 기업이 서버·네트워킹·건물에 쓰는 지출입니다. 4분기 전망은 중국에서 데이터센터 컴퓨팅 매출이 발생하지 않는다고 가정하고 있는데, 이는 한 플랫폼에 대한 가정 하나가 회사 전체 가이던스를 바꿀 수 있음을 보여줍니다.
엔비디아 GAAP·비GAAP EPS와 매출총이익률
매출총이익률은 매출에서 매출원가를 뺀 금액을 매출 대비 비율로 나타낸 것입니다. 3분기 GAAP 기준 74.8%는 매출 1달러당 판매한 제품의 원가를 빼고, 영업비용을 차감하기 전 74.8센트가 남았다는 뜻입니다. 이는 2분기 75.0%보다 0.2%포인트 낮고, 1년 전 73.4%보다 1.4%포인트 높은 수준입니다. 비GAAP 기준으로는 74.9%였습니다.
이 비율을 움직이는 요인은 양방향으로 작용합니다. 고가 제품 비중이 늘어나는 제품 믹스 개선과 가격 강세는 비율을 끌어올리고, 신제품 생산 확대 비용과 재고 관련 비용은 비율을 낮춥니다. 4분기 가이던스 71.0~72.0%는 3분기 GAAP 수준보다 2.8~3.8%포인트 낮습니다.
이번 분기 2.70달러인 GAAP 희석 EPS는 미국 일반회계원칙(GAAP)에 따른 순이익을 희석 주식 수로 나눈 값입니다. 희석 주식 수에는 옵션과 주식 보상으로 늘어날 수 있는 주식이 포함됩니다. 2.68달러인 비GAAP 희석 EPS는 회사가 영업 성과와 무관하다고 보는 항목을 제외한 수치입니다. 엔비디아는 실적과 함께 두 수치의 조정 내역을 공개하지만, 어떤 항목을 조정할지는 경영진이 정하므로 수치만큼이나 정의가 중요합니다.
이번 회계연도에는 그 정의가 바뀌었습니다. 2027 회계연도 1분기부터 비GAAP 지표는 직원에게 주식으로 지급하는 비용인 주식 기반 보상을 더 이상 제외하지 않으며, 과거 수치도 이를 포함하도록 재작성됐습니다. 2025·2026 회계연도에는 주식 기반 보상, 인수 관련 비용 및 기타 비용, 기타 항목, 비상장 및 상장 지분증권 관련 손익, 차입금 할인 상각에 따른 이자비용과 그에 따른 세금 효과를 제외했습니다. 따라서 이전 정의로 인용된 수치는 같은 기준으로 비교할 수 없습니다.
3분기 GAAP 수치에서 비GAAP 수치로의 조정은 4단계로 이뤄집니다.
- 출발점은 GAAP 영업이익 775억 달러로, 전 분기 대비 22%, 전년 동기 대비 115% 증가했습니다.
- 영업이익 단계의 조정 항목이 총 3억 6,300만 달러를 더해 비GAAP 영업이익은 778억 8,300만 달러로 늘어납니다.
- 영업이익 이후 단계의 나머지 조정 항목은 순액 기준 7억 8,000만 달러를 낮추며, 이에 따라 순이익은 GAAP 기준 652억 8,700만 달러에서 비GAAP 기준 648억 7,000만 달러가 됩니다.
- 순감소분 4억 1,700만 달러를 희석 주식 수로 나누면 GAAP EPS 2.70달러와 비GAAP EPS 2.68달러 사이의 2센트 차이가 됩니다.
조정 내역은 항목별 합계를 보여줄 뿐, 각 항목 뒤에 있는 판단까지 보여주지는 않습니다. 제시된 세 기간 모두 비GAAP 순이익이 GAAP 순이익보다 적었지만, 그 차이는 크게 달랐습니다. 3분기는 4억 1,700만 달러, 2분기는 57억 3,400만 달러(539억 5,400만 달러 대 596억 8,800만 달러), 1년 전은 9억 3,100만 달러였습니다. 2분기의 차이가 더 컸기 때문에 GAAP 순이익은 전 분기 대비 9% 늘어난 반면 비GAAP 순이익은 20% 늘었습니다. 즉 헤드라인 성장률은 어떤 지표를 인용하느냐에 따라 달라집니다.
엔비디아 실적, 예상치를 웃돌았나?
엔비디아의 3분기 매출과 EPS는 어떤 컨센서스 자료를 기준으로 하든 모두 시장 예상치를 웃돌았고, 회사 자체 가이던스도 넘어섰습니다. 컨센서스 추정치는 애널리스트들이 특정 항목에 대해 데이터 제공업체에 제출한 전망치의 평균입니다. 제공업체마다 애널리스트 구성, 집계 마감 시점, 항목을 조정 기준과 GAAP 기준 중 무엇으로 집계하는지가 다릅니다. 한 자료는 EPS를 2.48달러, 매출을 1,091억 1,000만 달러로 제시했고, 다른 자료는 각각 2.47달러와 1,095억 달러로 제시했습니다.
어닝 서프라이즈는 발표 수치에서 컨센서스를 뺀 값을 컨센서스로 나눠 백분율로 나타낸 것입니다. 비교에는 GAAP 기준 2.70달러가 아니라 애널리스트들이 전망하는 조정 지표인 비GAAP EPS 2.68달러를 씁니다. 첫 번째 자료를 기준으로 하면 2.68달러에서 2.48달러를 뺀 0.20달러를 2.48달러로 나눠 서프라이즈는 8.1%가 됩니다. 두 번째 자료 기준으로 보도된 상회 폭은 매출 5.8%, EPS 8.4%였습니다. 이 차이는 전적으로 어떤 컨센서스를 택하느냐에서 비롯됩니다.
| 항목 | 발표치 | 컨센서스 또는 가이던스 | 서프라이즈 |
| 비GAAP 희석 EPS | 2.68달러 | 컨센서스 2.48달러 | +8.1% |
| 매출 | 1,158억 4,000만 달러 | 컨센서스 추정치 1,091억 1,000만 달러 | +6.2% |
| 데이터센터 매출 | 1,076억 1,000만 달러 | 추정치 1,018억 7,000만 달러 | +5.6% |
| 회사 가이던스 대비 매출 | 1,158억 달러 | 가이던스 1,080억 달러 | +7.2% |
이 정도 상회 폭만으로 주가 변동 폭이 정해지지는 않습니다. 주가에는 이미 시장 참여자들의 기대가 반영돼 있고, 그동안 추정치를 웃돌아 온 기업이라면 그 기대가 공표된 컨센서스보다 높을 수 있습니다. 그래서 가이던스는 발표된 분기 실적만큼 중요합니다. 두 번째 자료 기준으로 4분기 매출 가이던스 중간값 1,300억 달러는 컨센서스보다 4.2% 높아, 매출 상회 폭 5.8%보다 차이가 작았습니다.
엔비디아 다음 분기 매출 가이던스와 주주환원
엔비디아는 2027 회계연도 4분기 매출 전망치로 1,300억 달러(±3%), 즉 1,261억~1,339억 달러를 제시했습니다. 이 분기에는 1주가 추가로 포함되며, 전망은 중국에서 데이터센터 컴퓨팅 매출이 발생하지 않는다는 가정을 전제로 합니다. GAAP 및 비GAAP 매출총이익률 가이던스는 71.0~72.0%이고, 영업비용은 GAAP 기준 약 110억 달러, 비GAAP 기준 약 107억 달러로 제시됐습니다. 3분기 GAAP 영업비용은 92억 달러였습니다.
이 수치는 모두 회사가 자체적으로 제시한 것입니다. 매출 중간값은 3분기 매출보다 12.3% 높으며, 이 비교에는 추가된 1주가 포함돼 있습니다. 콜레트 크레스(Colette Kress)는 콘퍼런스콜에서 Form 8-K 전망과는 별도로 2028 회계연도 성장률 수치를 높였습니다. 그는 "매출이 전년 대비 약 75% 성장할 것으로 예상하며, 이는 기존 70%에서 상향된 것"이라고 밝혔는데, 이 성장률은 이제 더 높아진 2027 회계연도 매출을 기준으로 적용됩니다.
엔비디아의 자사주 매입과 배당 수치는 이번 분기 현금 중 얼마가 회사 밖으로 나갔는지 보여줍니다. 엔비디아는 3분기에 281억 달러를 주주에게 환원했으며, 콘퍼런스콜에서는 그 총액을 280억 달러로 언급하며 자사주 매입 220억 달러와 현금 배당 60억 달러로 구성됐다고 설명했습니다. 영업현금흐름에서 부동산·설비 및 무형자산의 매입액과 관련 원금 상환액을 뺀 잉여현금흐름은 437억 7,700만 달러였으며, 1년 전에는 220억 8,900만 달러였습니다. 이번 분기 주주환원액은 잉여현금흐름의 약 64.2%로, 회사가 밝힌 연초 이후 누적 환원 비율 65%에 가깝습니다.
이사회는 2026년 9월 자사주 매입 한도를 만료 기한 없이 1,500억 달러 늘리는 안을 승인했으며, 분기 말 기준 잔여 한도는 약 2,273억 달러였습니다. 임직원 주식 보상으로 발행되는 주식은 자사주 매입과 반대 방향으로 작용해 주식 수를 늘립니다. 1분기 가중평균 희석 주식 수는 243억 9,100만 주로 1년 전 246억 1,100만 주 대비 2억 2,000만 주(0.9%) 순감했으며, 이 비교는 3분기 자사주 매입 이전 시점의 수치입니다.
NVDA 주식 CFD와 나스닥100의 반응
엔비디아 주가는 2026년 11월 17일(화) 정규장에서 0.44% 하락했고, 실적은 장 마감 후 발표됐습니다. 11월 18일 나온 보도들은 시간외 거래 움직임을 서로 다르게 전했는데, 한 곳은 상승 폭을 약 4%로, 다른 곳은 약 2%로 제시했습니다. 시간외 거래는 거래량이 적기 때문에 둘 다 종가가 아닙니다. 이 반응은 이미 지나간 일이며, 과거 성과는 미래 결과의 신뢰할 만한 지표가 아닙니다. 실적 발표 전후의 일간 가격 추이는 엔비디아 차트에서 확인할 수 있습니다.
엔비디아 실적이 나스닥100에 미치는 영향은 두 숫자, 즉 주가 변동률과 지수 내 비중에 달려 있습니다. 나스닥에 상장된 비금융 대형 기업으로 구성된 지수인 나스닥100은 상한 규정을 적용한 시가총액(주가×발행주식 수) 가중 방식을 씁니다. 구성 종목의 기여도는 비중에 변동률을 곱한 값이므로, 비중 1%포인트마다 엔비디아 주가 4% 변동은 지수 0.04%포인트, 2% 변동은 0.02%포인트 변동으로 이어집니다. S&P 500에도 같은 계산이 적용되며, 두 지수에서 비중이 다른 이유는 나스닥100과 S&P 500의 차이에 있습니다.
지수에 미치는 영향은 엔비디아 자체 비중에 그치지 않습니다. 하이퍼스케일 수요를 보여주는 실적은 같은 지수에 속한 반도체 공급업체와 클라우드 기업 주가도 움직일 수 있으므로, 지수 전체의 반응은 엔비디아의 직접 기여도보다 클 수도 있고 이를 상쇄할 수도 있습니다. 지수 수준과 장중 흐름은 나스닥 NAS100 차트에서 볼 수 있습니다.
주식 CFD(차액결제거래)는 보유자가 주식을 소유하지 않고도 주가 변동분을 정산받는 계약으로, 그 가치는 기초자산을 따라 움직입니다. 거래소 정규장 시간 외에 호가가 제시되는지는 해당 상품에 대한 제공업체의 거래 시간표에 따라 다르며, 호가가 제시되지 않는다면 시간외 움직임은 다음 호가에서 갭으로 나타납니다. 포지션 규모는 주식 수나 랏으로 표시하며, 자세한 내용은 NVDA 주식의 랏 크기와 포지션 규모 설정에서 설명합니다.
예를 들어 NVDA CFD 50주 포지션을 생각해 보겠습니다. 이 포지션의 가치는 주가 변동분에 50을 곱한 만큼 변하므로, 4% 변동은 50 × 0.04, 즉 2주에 해당하는 가치이고 2% 변동은 1주에 해당하는 가치입니다. 그 정도로 상승했다면 매수 포지션은 그만큼 이익을 냈을 것이고, 매도 포지션은 그만큼 손실을 봤을 것입니다. 보도된 움직임의 크기는 방향만큼 중요하며, 두 보도는 2배 차이가 납니다.
CFD는 증거금으로 거래되므로 포지션을 유지하는 데 필요한 예치금은 포지션 가치의 일부에 불과하며, 레버리지는 NVDA 포지션의 손실도 이익과 같은 비율로 키웁니다. 실적 발표 전후에는 세션 사이에 가격이 손절매 주문 수준을 건너뛰는 갭이 발생할 수 있어 손실이 빠르게 불어날 수 있으며, 트레이더는 계좌에 입금한 자금 전부를 잃을 수 있습니다. 계좌 평가금액(에쿼티)이 줄어들면 먼저 마진콜 경고가 발생하고, 더 떨어지면 포지션이 자동으로 청산되는 스톱아웃에 이릅니다. 자세한 내용은 유지증거금의 작동 방식에서 설명합니다.
엔비디아 실적과 연준, 미 국채 금리
개별 기업의 실적 발표는 나스닥100에 작용하는 여러 요인 중 하나이며, 대개 가장 광범위한 요인은 아닙니다. 엔비디아 실적은 1년에 네 번 나오고, 한 종목의 비중과 관련 종목을 통해 지수에 영향을 미칩니다. 반면 연방준비제도(연준)의 결정, 미국 소비자물가지수(CPI) 발표, 10년물 국채 금리는 미래 이익을 할인하는 금리를 바꿔 모든 구성 종목에 동시에 작용합니다. 금리가 오르면 미래 이익의 현재가치가 낮아지고, 내리면 높아집니다.
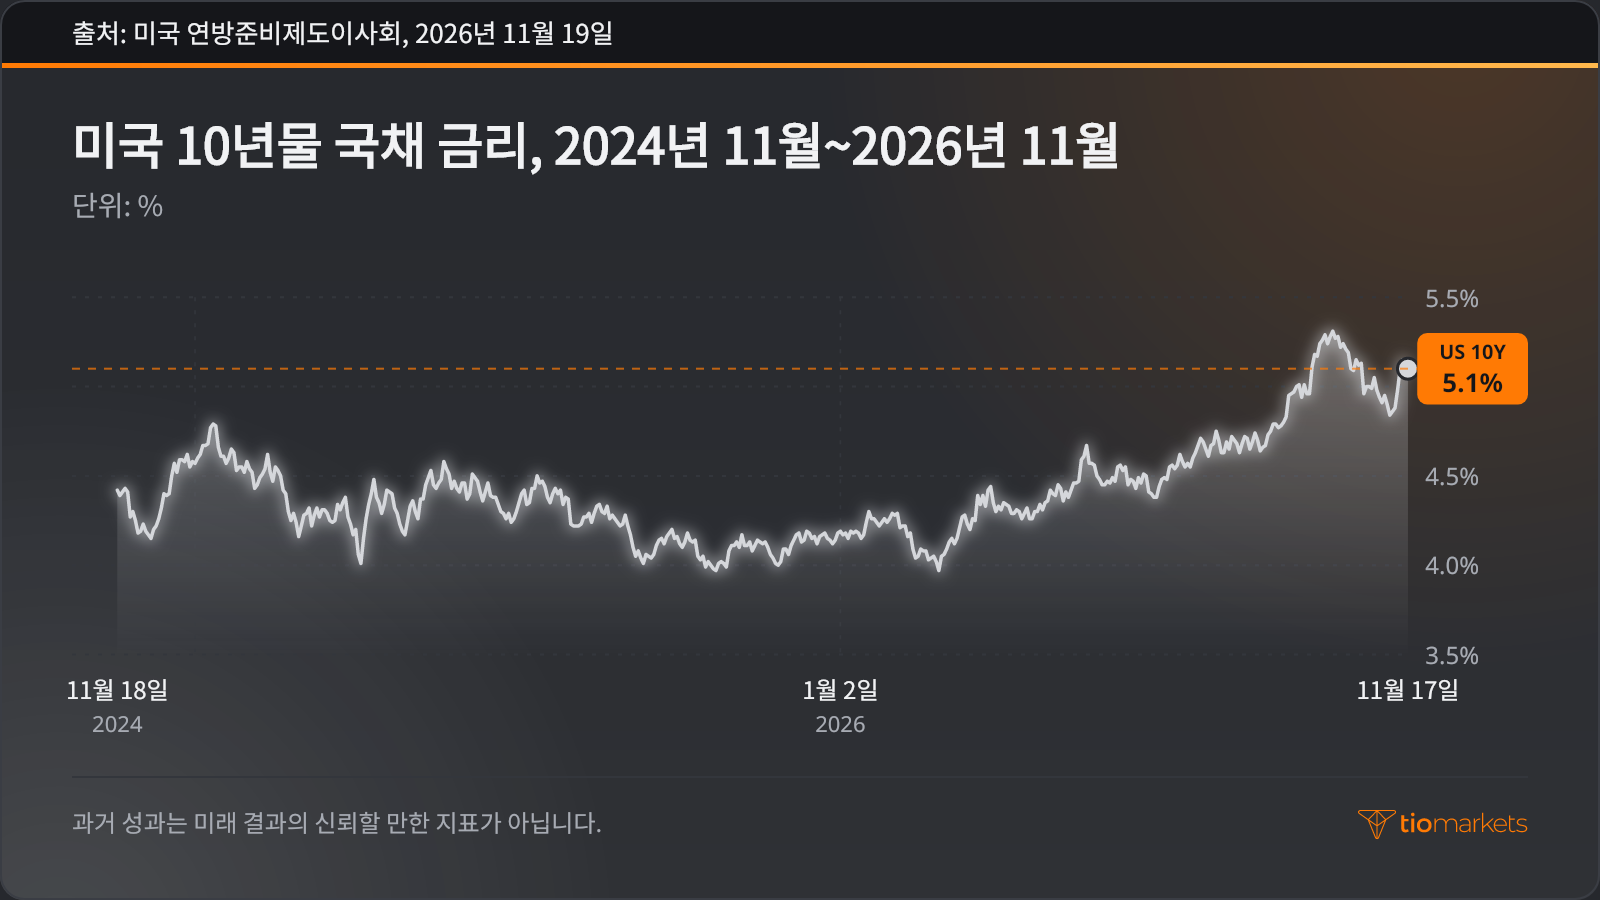
이익의 상당 부분이 먼 미래에 발생하는 기업일수록 할인율에 민감한데, 기술주 비중이 높은 이 지수의 상당 부분이 여기에 해당합니다. 실적 발표 당일인 2026년 11월 17일 미국 10년물 국채 금리는 5.1%였고, 연준의 정책 목표에 따라 움직이는 익일물 금리인 실효 연방기금금리는 2026년 10월 3.88%였습니다. 국채 금리는 매 거래 세션마다 새로 형성되며 모든 구성 종목의 밸류에이션에 영향을 미치지만, 엔비디아 실적은 분기에 한 번 나옵니다.
네 가지 요인은 발생 빈도, 지수 전반에 미치는 범위, 가격에 반응이 나타나는 시점이 서로 다릅니다.
| 요인 | 빈도 | 나스닥100 내 영향 범위 | 가격 반영 시점 |
| 엔비디아 실적 | 분기별, 회계 분기 실적 발표 때마다 | 한 구성 종목의 비중과 관련 반도체·클라우드 종목 | 미국 장 마감 후 시간외 거래에서, 현물 지수에는 다음 개장 시 |
| FOMC 결정 | 연중 정례 회의 때 | 정책금리와 할인율을 통해 모든 구성 종목 | 미국 장중 발표 즉시, 이후 금리 기대를 통해 |
| 미국 CPI | 매월 | 기대 정책금리와 국채 금리를 통해 모든 구성 종목 | 미국 현물 시장 개장 전 발표 시 지수 선물에서 먼저 |
| 10년물 국채 금리 | 상시, 공식 일간 시계열 | 모든 구성 종목, 특히 듀레이션이 긴 성장주 밸류에이션 | 매 거래일 내내 지속적으로 |
요인들을 나란히 놓고 보면 실적 효과의 크기를 가늠할 수 있습니다. 8.1%의 EPS 서프라이즈는 대형 구성 종목 하나와 그 주변 종목에 작용하지만, 할인율 변화는 모든 종목의 가격을 다시 매깁니다. 따라서 같은 주에 나온 CPI 지표나 연준 결정은 방향과 관계없이 실적 효과를 압도할 수 있습니다.
엔비디아 실적 발표 이후 주목할 사항
실적 발표 이후에도 예정된 공시가 이어지며, 각각 새로운 정보를 더합니다.
- Form 10-Q: 미국 증권거래위원회(SEC)에 제출하는 분기 보고서로, 보도자료의 근거가 되는 전체 재무제표, 주석, 위험 공시를 담고 있습니다.
- 다음 실적 발표일: 4분기 및 2027 회계연도 연간 실적으로, 발표일은 엔비디아 IR 웹사이트에 공지되며 1주가 추가된 분기를 다룹니다.
- 하이퍼스케일러 설비투자: 대형 클라우드 기업들이 분기마다 직접 공시하는 데이터센터 지출로, 하이퍼스케일 하위 시장 수요의 원천입니다.
- 연준 결정과 미국 물가 지표: FOMC 금리 결정과 CPI 발표로, 지수 전체에 적용되는 할인율 환경을 결정합니다.
결론
엔비디아의 3분기 실적은 헤드라인 수치가 예상치를 웃돌았다는 사실이 실적 발표의 첫 줄에 불과하다는 점을 잘 보여줍니다. 매출은 데이터센터가 전체의 92.9%를 차지할 만큼 한 플랫폼에 집중된 수요를 보여줬고, 매출총이익률은 원가 대비 가격 수준을 보여줬으며, 두 EPS 수치는 회사가 선택하고 이번 회계연도에 정의를 바꾼 조정 항목만큼 차이가 났습니다. 주주에게 환원된 281억 달러는 잉여현금흐름 437억 7,700만 달러 가운데 얼마가 회사 밖으로 나갔는지를 보여줍니다. 시장 반응은 중간값 기준 컨센서스보다 4.2% 높은 가이던스와 견줘 읽어야 하며, 그 반응이 나스닥100으로 전달되는 경로는 엔비디아 자체 비중과 관련 반도체·클라우드 종목입니다. 다만 보도에는 지수 변동 폭 자체에 대한 수치는 없습니다.
이러한 해석에는 각각 한계가 있습니다. 컨센서스 수치는 제공업체마다 다르고, 시간외 가격은 거래가 얇은 데다 보도마다 다르게 전해졌으며, 한 분기의 반응은 다음 분기를 가늠하는 지침이 아니라 지나간 기록일 뿐입니다. 가이던스는 회사 자체의 발표일 뿐 확정된 결과가 아닙니다. 실적 발표 시점에 걸쳐 레버리지 CFD 포지션을 보유하는 트레이더라면 레버리지가 이익뿐 아니라 손실도 키운다는 점에 유의해야 합니다. 다음 개장 시 갭이 발생하면 계획한 청산 지점을 넘어 손실이 빠르게 불어날 수 있고, 입금한 금액 전부를 잃을 수 있습니다.
이 글에 나온 종목



자주 묻는 질문
Join us on social media


Authors BIO

모든 블로그 게시물 뒤에는 TIOmarkets에서 일하는 사람들의 합쳐진 경험이 있습니다. 저희는 거래 교육과 금융 시장 해설을 제공하는 데 전념하는 업계 전문가 및 금융 시장 애호가 팀입니다. 저희 목표는 시장에서 효과적으로 거래할 수 있는 지식을 여러분께 제공하는 것입니다.