


Crypto liquidatie uitgelegd: zo worden posities gesloten
BY TIOmarkets (Nederlands)
|november 10, 2026Een crypto-liquidatie is het gedwongen sluiten van een positie met hefboom zodra de marge van de trader onder het minimum zakt dat het handelsplatform vereist om die positie open te houden. Dat minimum ligt boven nul, dus de engine van het platform sluit de positie tegen de marktprijs voordat de inleg op is. Een hefboom vergroot zowel verliezen als winsten, een bescheiden ongunstige koersbeweging kan de marge binnen enkele minuten wegvagen en traders kunnen al het geld verliezen dat ze storten.
Hieronder wordt crypto-liquidatie uitgelegd voor particuliere traders die posities met hefboom in Bitcoin en Ether aanhouden of overwegen. Het artikel laat zien hoe de marge een liquidatieprijs vastlegt en waarin geïsoleerde marge en cross-marge verschillen. Daarna komen de markprijs, verzekeringsfondsen en auto-deleveraging bij perpetual futures aan bod, en hoe een stop-outniveau bij een CFD (contract ter verrekening van verschillen) zich daartoe verhoudt.
Wat betekent liquidatie in crypto en waarom is het belangrijk?
Op een platform voor cryptoderivaten betekent liquidatie dat het systeem van het platform een positie sluit omdat de resterende marge niet meer dekt wat de hefboom vereist. De initiële marge is de inleg die nodig is om een positie te openen; de onderhoudsmarge is het kleinere bedrag dat moet blijven staan om de positie open te houden. Dat onderscheid is belangrijk, omdat het moment van sluiten wordt bepaald door die onderhoudsdrempel en niet door een lege rekening.
De afstand tot die drempel is vaak klein. In een veelgebruikt voorbeeld is een koersdaling van 10% van de onderliggende waarde genoeg om een positie met hefboom te liquideren; de precieze afstand hangt af van de hefboom en het onderhoudsmargepercentage. Omdat een hefboom zowel verliezen als winsten vergroot, kan zo'n kleine afstand binnen één handelssessie overbrugd zijn, en traders kunnen al het geld verliezen dat ze storten.
Crypto liquidatie uitgelegd: hoe hefboom en marge tot een gedwongen sluiting leiden
De procedure staat beschreven in een civiele aanklacht die de Amerikaanse Commodity Futures Trading Commission (CFTC) op 1 oktober 2020 tegen BitMEX indiende. Volgens de regels van de exchange, zoals de aanklacht die weergaf, ging de controle over de positie naar de exchange zodra het margesaldo onder het onderhoudsniveau zakte. De exchange sloot de positie vervolgens, en de trader verloor de onderhoudsmarge.
De aanklacht steunde ook op de faillissementsprijs (bankruptcy price): het niveau waarop de marge van een positie volledig is opgebruikt. Werd de positie tegen een betere prijs gesloten, dan ging het overschot naar het verzekeringsfonds van de exchange. Viel de sluiting tegen, dan ving het fonds het tekort op, of kon de exchange posities aan de andere kant afbouwen.
Net als bij onderhoudsmarge in forex kan die buffer binnen één volatiel uur opgebruikt zijn. Een hefboom vergroot het verlies bij een ongunstige beweging precies zoals hij de winst bij een gunstige beweging vergroot, de marge loopt snel leeg zodra de beweging inzet, en de trader kan de volledige inleg achter de positie verliezen.
Hoe bereken je de liquidatieprijs?
Een liquidatieprijs is niet de instapprijs min de inleg. Voor een geïsoleerde longpositie luidt een vereenvoudigde schatting: Liquidatieprijs ≈ Instapprijs × [1 − 1/Hefboom + Onderhoudsmargepercentage]. Het onderhoudsmargepercentage, het deel van de positiewaarde dat als marge moet blijven staan, schuift de trigger richting de instapprijs, waardoor de positie sluit voordat de initiële marge op is.
De schatting voor een geïsoleerde long kan in vier stappen worden uitgewerkt:
- Noteer de instapprijs en de hefboom van de positie.
- Deel 1 door de hefboom om de initiële marge uit te drukken als aandeel van de positiewaarde.
- Zoek het onderhoudsmargepercentage op dat het platform voor die positiegrootte hanteert en noteer het als decimaal getal.
- Trek het aandeel initiële marge af van 1, tel het onderhoudspercentage erbij op en vermenigvuldig de uitkomst met de instapprijs.
De uitkomst is een benadering. Kosten verlagen de marge die in de positie overblijft, en fundingbetalingen veranderen die. Een platform dat een markprijs gebruikt, toetst de trigger bovendien aan die referentie in plaats van aan zijn eigen laatste transactie.
Een rekenvoorbeeld: een geïsoleerde long, geopend op 40,000 met een hefboom van 10x, heeft een initieel margeaandeel van 0.1. Bij een onderhoudsmargepercentage van 0.5%, ofwel 0.005, is de vermenigvuldigingsfactor 1 − 0.1 + 0.005 = 0.905, wat de schatting op 36,200 brengt. De positie sluit dus na een daling van 9.5%, niet na de 10% die de hefboom alleen zou doen vermoeden. Bij gelijke instapprijs en gelijk percentage is de schatting 32,200 bij 5x, 38,200 bij 20x en 39,400 bij 50x.
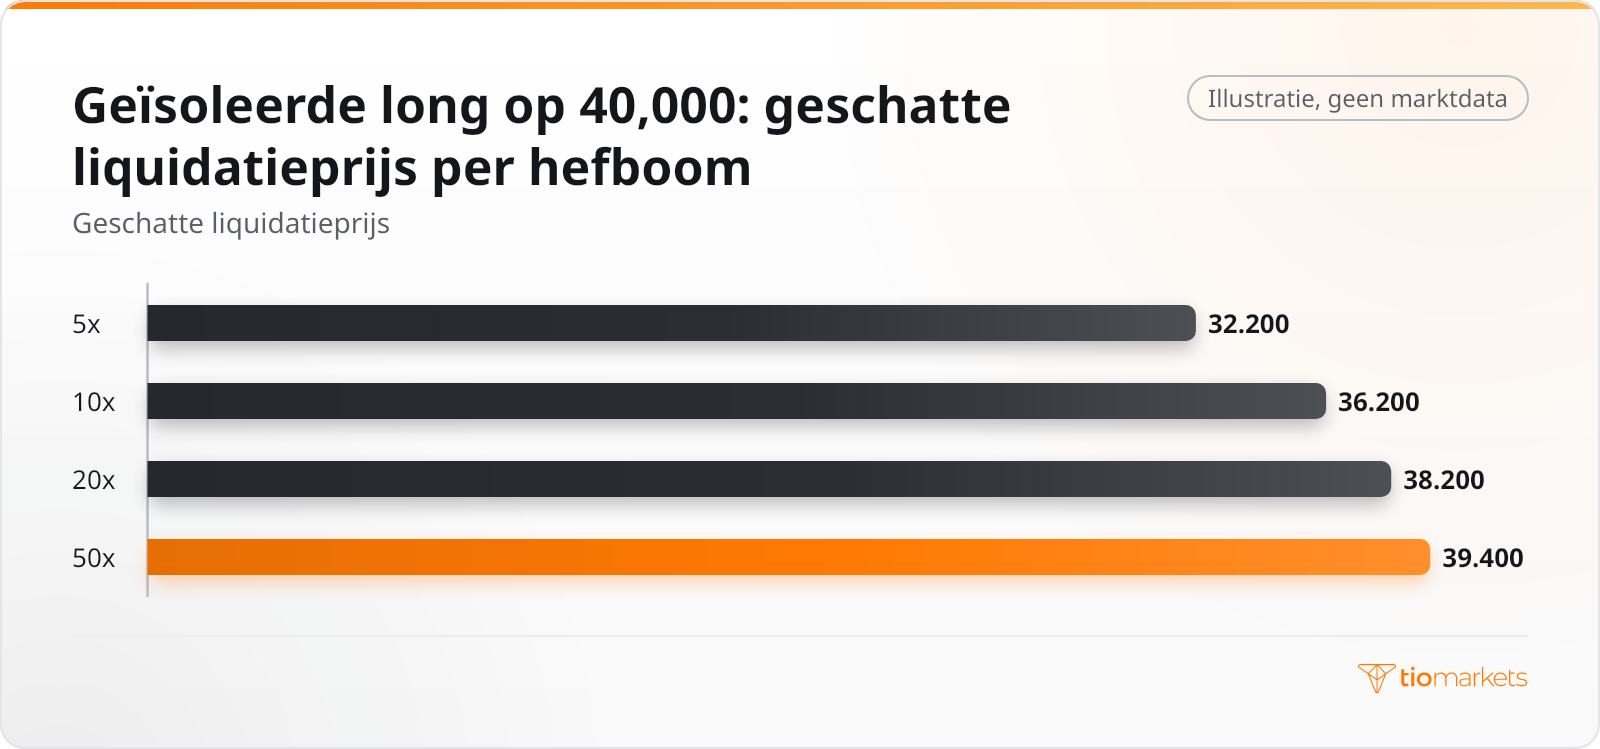
Bij 50x is een daling van 1.5% vanaf de instapprijs genoeg om de positie te sluiten. Een hogere hefboom vermenigvuldigt het verlies per punt koersbeweging net zoals de winst, dus verliezen lopen snel op en de trader kan de volledige gestorte marge verliezen.
Geïsoleerde vs. cross-marge bij liquidatie: de opzetten vergeleken
Perpetuals op exchanges bieden doorgaans twee margemodellen. Bij geïsoleerde marge dekt alleen het onderpand dat aan een positie is toegewezen die positie, zodat een liquidatie precies dat bedrag kost en niet meer. Bij cross-marge kan het platform eerst ongebruikt walletsaldo aanspreken voordat het een verliesgevende positie sluit. De liquidatieprijs komt verder van de instapprijs te liggen, maar het hele saldo loopt risico, en één ongunstige beweging treft eerder meerdere posities tegelijk.
| Wat de grafiek of markt laat zien | De aanpak die traders ervoor gebruiken | Belangrijkste risico |
| Eén positie met hefboom die op zichzelf staat | Geïsoleerde marge: alleen de marge die aan die positie is toegewezen, dekt haar | Liquidatieprijs ligt dichter bij de instapprijs; die marge kan volledig verloren gaan |
| Meerdere open posities die op één saldo leunen | Cross-marge: het resterende walletsaldo ondersteunt een verliesgevende trade | Eén verlies kan het hele saldo opslokken en meerdere posities tegelijk raken |
Cross-marge stelt liquidatie dus uit in plaats van haar te voorkomen. In beide modellen vergroot een hefboom verliezen evenzeer als winsten, en een scherpe beweging kan een gedeeld saldo snel leeghalen. Het verschil zit in wat er op het spel staat: bij cross-marge kan een trader een hele wallet verliezen in plaats van de marge van één positie.
Zo werkt liquidatie bij perpetual futures: markprijs, verzekeringsfondsen en auto-deleveraging
Deze mechanismen stammen af van de perpetual swap, een contract dat Ben Delo ontwierp en dat BitMEX in mei 2016 op de markt bracht; Delo had de exchange in 2014 samen met Arthur Hayes opgericht. Het contract verloopt nooit en kan de koers van een asset dus volgen zonder rolldatum. Een dagelijkse fundingrate, een periodieke betaling tussen houders van long- en shortposities, hield de prijs dicht bij de spotkoers.
Liquidatie-engines gebruiken niet per se hun eigen laatste transactie als trigger. Een groot platform toetst de marge aan een markprijs, een referentiewaarde die is opgebouwd uit spotnoteringen op meerdere exchanges. Het doel is dat een kortstondige verstoring in het eigen orderboek posities niet onterecht sluit. Daardoor kan de trigger worden bereikt voordat of nadat de laatst verhandelde prijs het berekende niveau raakt.
Twee vangnetten vangen sluitingen op die de faillissementsprijs missen. Het verzekeringsfonds groeit door sluitingen tegen betere prijzen en keert uit wanneer een sluiting tekortschiet. Daarnaast kan het platform posities aan de andere kant sluiten, een proces dat auto-deleveraging heet, zodat een winstgevende positie kan eindigen zonder dat de houder een order plaatst. Tijdens de crash van oktober 2025, een liquidatiegolf van $19 miljard, klaagden handelsfirma's dat ze geen orders konden plaatsen. Anderen zeiden dat de gedwongen deleveraging plaatsvond tegen prijzen die geen enkele mogelijkheid tot hedging lieten.
Voor de geliquideerde trader geeft geen van beide vangnetten de al verloren marge terug. De hefboom heeft dat verlies vergroot zoals hij een winst zou hebben vergroot, de sluiting kan binnen enkele ogenblikken komen, en de inleg achter de positie kan volledig verloren gaan.
Waarom bewegen liquidaties de bitcoinkoers? De liquidatiecascade
Elke liquidatie komt als marktorder op de markt en wordt uitgevoerd tegen de liquiditeit die op dat moment in het orderboek staat: de koop- en verkooporders die op elk prijsniveau klaarliggen. Een geliquideerde long wordt een verkoop, een geliquideerde short een aankoop. De open interest, het totaal aan uitstaande contracten, geeft aan hoeveel blootstelling met hefboom op deze manier gedwongen gesloten zou kunnen worden.
Clustering is wat een liquidatiecascade veroorzaakt. Waar veel posities vergelijkbare liquidatieprijzen hebben, duwen de eerste gedwongen orders de koers naar de volgende groep triggers, en dunne liquiditeit laat elke order verder doorlopen. Liquidaties van shorts veroorzaken dezelfde kettingreactie in omgekeerde richting, met gedwongen aankopen in een stijgende markt. In beide richtingen versterken de gedwongen orders de beweging die ze in gang zette.
Op 9 november 2026 werden binnen 24 uur meer dan $1 miljard aan cryptoposities met hefboom geliquideerd. Bitcoin raakte die dag ongeveer $73,761, het laagste niveau sinds augustus, en handelde daarna weer boven $75,000; Ether zakte onder $2,100 voordat het herstelde. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten.
Een gedwongen order die op een dun orderboek stuit, kan bovendien ver voorbij de berekende liquidatieprijs worden uitgevoerd. In een cascade vergroot een hefboom zowel verliezen als winsten, kunnen verliezen sneller oplopen dan de koersbeweging doet vermoeden, en kan een trader in één verkoopgolf al het geld verliezen dat achter de positie is gestort.
Wat is het verschil tussen liquidatie en stop-out?
Met een CFD, of contract ter verrekening van verschillen, kan een trader een positie innemen op een koers zoals BTC/USD of ETH/USD zonder de munt zelf te bezitten. Bij de vergelijking tussen liquidatie en het stop-outniveau zit het eerste verschil in wat er wordt gemeten. Een CFD-rekening volgt haar margeniveau, het vermogen (equity) gedeeld door de gebruikte marge, uitgedrukt als percentage, en sluit posities automatisch op het stop-outniveau. Een margin call is een aparte, eerdere waarschuwing.
In 2018 voerde de Europese Autoriteit voor effecten en markten (ESMA) tijdelijke beperkingen in voor CFD's voor particuliere klanten. Daartoe behoorden een close-outregel van 50% op rekeningniveau en wettelijke bescherming tegen een negatief saldo, waardoor de verliezen van een particuliere klant het rekeningsaldo niet kunnen overschrijden. De hefboom op cryptovaluta werd begrensd op 2:1, tegenover 30:1 voor de belangrijkste valutaparen.
| Aspect | Perpetual futures op exchanges | Particuliere CFD-rekening onder de ESMA-maatregelen van 2018 |
| Wat wordt gemeten | De marge per positie, of de wallet bij cross-marge | Margeniveau van de hele rekening |
| Trigger | Marge onder het onderhoudsniveau, getoetst aan de markprijs als het platform die gebruikt | Stop-outniveau; de maatregelen van 2018 stelden een close-outregel van 50% in |
| Tekort boven de inleg | Verzekeringsfonds, of auto-deleveraging van tegengestelde posities | Bescherming tegen een negatief saldo onder de maatregelen van 2018 |
Omdat de hele rekening wordt gemeten, kan één verliesgevende positie andere posities tot sluiting dwingen, en in een snelle markt kan een stop-out voorbij de trigger worden uitgevoerd. Contractgrootte en hefboom bepalen hoe ver de koers kan bewegen voordat dat niveau wordt bereikt, zoals hoe je de lotgrootte voor BTCUSD berekent uitlegt. Ook op een CFD-rekening vergroot een hefboom verliezen in gelijke mate als winsten, kunnen verliezen binnen minuten oplopen en kan de inleg volledig verloren gaan.
Conclusie
Het niveau waarop een cryptopositie met hefboom sluit, wordt bepaald door de regels van het platform, niet door de omvang van de inleg. Onderhoudsmarge en kosten leggen de trigger dichter bij de instapprijs dan een eenvoudige berekening op basis van de inleg doet vermoeden, en waar een platform een markprijs gebruikt, bepaalt die referentie wanneer de trigger wordt bereikt. Omdat de sluiting een marktorder is in de liquiditeit die het orderboek op dat moment biedt, kunnen posities die rond één niveau geclusterd zijn een gewone beweging omzetten in een cascade. De stop-out van een CFD-rekening werkt met een andere maatstaf: het margeniveau van de hele rekening.
De formule blijft een schatting. Platforms hanteren hun eigen onderhoudspercentages, prijsreferenties en kosten, en geen enkele berekening legt vast waar een gedwongen order in een chaotische markt wordt uitgevoerd. Een hefboom vergroot zowel verliezen als winsten, verliezen kunnen sneller oplopen dan een trader kan reageren, en de volledige marge, of een volledig cross-margesaldo, kan verloren gaan.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.



