


Cel mai bun ISA pe acțiuni: cum comparați conturile ISA
BY TIOmarkets (Română)
|noiembrie 18, 2026Un ISA pe acțiuni (stocks and shares ISA) este un cont individual de economii (individual savings account) din Regatul Unit în care se dețin investiții precum acțiunile și în care dobânzile, câștigurile de capital și dividendele generate de acestea sunt scutite de impozit. Pentru că acest cont este un cadru fiscal, și nu o investiție în sine, cel mai bun ISA pe acțiuni pentru un investitor depinde de ce conține și de cât costă.
Articolul se adresează investitorilor din Regatul Unit care compară furnizorii. Sunt prezentate plafonul anual pentru 2026/27, produsele eligibile, abordarea pe cont propriu (DIY) și cea administrată, modul în care comisioanele de platformă variază în funcție de valoarea contului, precum și protecția aplicabilă dacă o firmă intră în faliment. Scutirea de impozit nu elimină riscul de piață: prețurile acțiunilor pot scădea rapid, iar un investitor poate pierde toți banii depuși.
Ce este un ISA pe acțiuni?
Un ISA nu este un produs cu un randament propriu, ci un set de reguli ale HM Revenue & Customs (HMRC) care scutește de impozitele britanice tot ce se află în cont. Conturile ISA au înlocuit în 1999 planurile personale de investiții în acțiuni (personal equity plans, PEP), cu un plafon anual de 7.000 de lire sterline, din care doar 3.000 de lire sterline puteau fi depuse în numerar. Din 2017, plafonul este de 20.000 de lire sterline pe an, cumulat pentru toate conturile unui titular.
Pentru anul fiscal 2026/27, plafonul ISA este de 20.000 de lire sterline pentru toate tipurile de ISA, iar Lifetime ISA are o limită separată, de 4.000 de lire sterline. Bugetul a anulat plafonul de 12.000 de lire sterline pentru contribuțiile în ISA-urile în numerar (cash ISA) ale persoanelor sub 65 de ani, care urma să se aplice din aprilie 2027. Prin urmare, plafonul pentru un ISA pe acțiuni este totalul de 20.000 de lire sterline, minus sumele depuse în alte ISA-uri în același an.
Datele HMRC publicate în septembrie 2026 arată că, în anul fiscal 2024-25, economisitorii au făcut depuneri într-un număr record de 16,8 milioane de conturi ISA pentru adulți, față de 15 milioane cu un an înainte. Subscrierile în ISA-urile pe acțiuni au crescut cu 19,7 %, adică cu 6,1 miliarde de lire sterline.
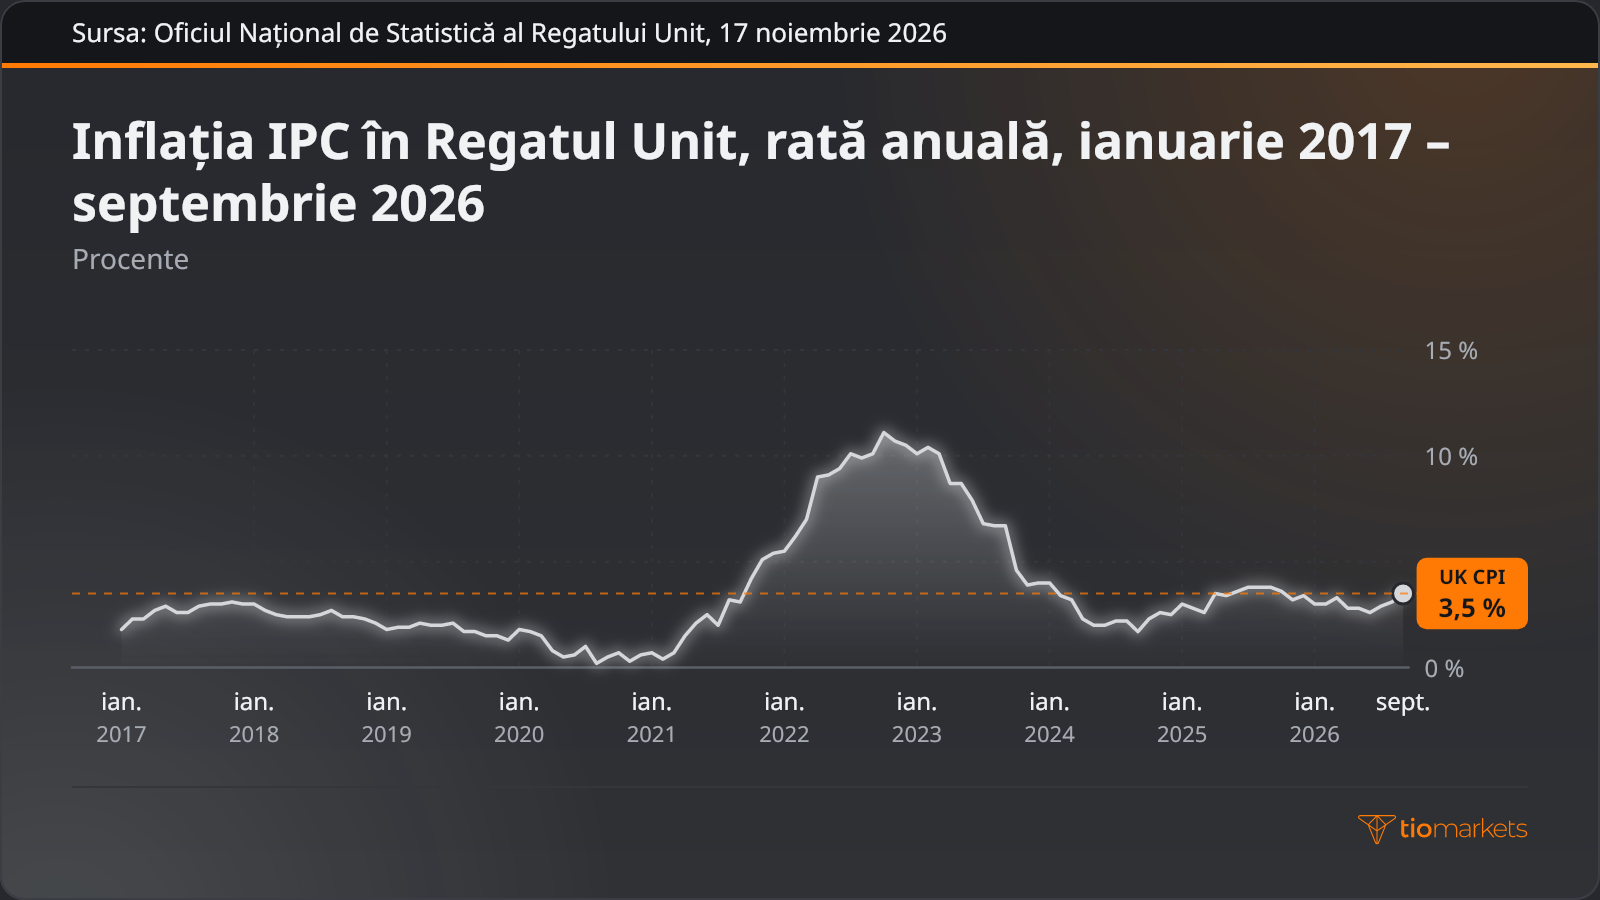
Plafonul de 20.000 de lire sterline este fix în termeni nominali, astfel că scumpirea bunurilor de consum îi reduce puterea de cumpărare. Inflația IPC din Regatul Unit, adică variația anuală a prețurilor de consum, a fost de 3,5 % în anul încheiat în septembrie 2026 și a variat de la an la an de când plafonul a fost stabilit, în 2017.
Într-un cont de tranzacționare obișnuit, o deținere de acțiuni poate fi supusă impozitului pe câștigurile de capital, adică impozitul pe profitul obținut din vânzarea unui activ la un preț mai mare decât cel de achiziție, precum și impozitului pe dividende pentru veniturile distribuite. Într-un ISA, aceleași acțiuni nu sunt supuse niciunuia dintre aceste impozite. Taxa de timbru (stamp duty) se aplică în continuare tranzacțiilor cu acțiuni, iar deținerile din ISA nu sunt scutite de impozitul pe moștenire. Acțiunile își pot pierde în continuare valoarea: o deținere concentrată amplifică atât pierderile, cât și câștigurile, pierderile se pot acumula rapid, iar un investitor poate pierde toți banii depuși.
Ce acțiuni puteți deține într-un ISA?
Regulile HMRC stabilesc investițiile eligibile (qualifying investments), adică activele pe care le poate conține un ISA. Sunt eligibile acțiunile listate individuale, dar și acțiunile fracționate, prin care un investitor deține o parte dintr-o singură acțiune, după ce HMRC a renunțat la poziția sa anterioară, potrivit căreia acestea nu erau eligibile.
Produsele cu efect de levier sunt excluse: tranzacționarea contractelor pentru diferență (CFD) și pariurile pe spread (spread betting) nu sunt permise în conturile ISA sau în pensiile personale autoadministrate (self-invested personal pensions, SIPP). Un CFD urmărește prețul unui activ fără ca investitorul să îl dețină și se tranzacționează în marjă, adică pe baza unei sume depuse care controlează o poziție mai mare. Prin urmare, la întrebarea „puteți deține CFD-uri într-un ISA?” răspunsul se rezumă la un singur cuvânt: nu. În afara acestui cadru, efectul de levier amplifică atât pierderile, cât și câștigurile, pierderile se pot acumula rapid, iar un trader poate pierde toți banii depuși.
| Produs | Permis într-un ISA pe acțiuni | Motiv |
| Acțiuni listate individuale | Da | Investiție eligibilă; tranzacțiile cu acțiuni sunt supuse taxei de timbru |
| Acțiuni fracționate | Da | Permise de când HMRC a revenit asupra poziției anterioare |
| CFD-uri | Nu | Instrument derivat cu efect de levier; nu este permis în ISA sau SIPP |
| Pariuri pe spread | Nu | Produs cu efect de levier; nu este permis în ISA sau SIPP |
DIY, soluții gata făcute sau administrare: moduri de a folosi un ISA pe acțiuni
În linii mari, investitorii aleg între trei abordări în cadrul contului. Investitorul care merge pe varianta do-it-yourself (DIY) alege singur acțiunile companiilor. Un fond indexat (index tracker) urmărește să replice randamentul unui indice precum FTSE 100, format din 100 de companii mari listate la Londra. Un portofoliu administrat lasă selecția și reechilibrarea în seama unui administrator profesionist, de regulă în schimbul unor comisioane mai mari.
| Ce urmărește investitorul | Abordarea folosită | Cum funcționează | Principalul risc |
| Control asupra fiecărei dețineri | Acțiuni individuale (DIY) | Investitorul analizează, cumpără și vinde acțiunile fiecărei companii | Puține dețineri concentrează riscul; falimentul unei singure companii poate anula suma investită în aceasta |
| Expunere largă la piață | Fond indexat | Deține acțiunile dintr-un indice, precum FTSE 100, în funcție de ponderile lor | Scade odată cu indicele; niciun administrator nu intervine pentru a limita declinul |
| Decizii delegate unui profesionist | Portofoliu administrat | Un administrator selectează și reechilibrează deținerile în funcție de un nivel de risc declarat | Comisioane mai mari; își poate pierde totuși valoarea și poate rămâne în urma pieței |
| Venituri distribuite de companii | Acțiuni cu dividende sau fonduri de venit | Companiile distribuie o parte din profit sub formă de dividende | Dividendele pot fi reduse sau suspendate, iar prețurile acțiunilor pot scădea |
Abordările diferă prin locul în care se află riscul, nu prin existența lui. Un portofoliu format din câteva acțiuni amplifică atât pierderile, cât și câștigurile, deoarece rezultatele unei singure companii cântăresc mult în total; diversificarea pe companii și sectoare distribuie această expunere, fără a elimina riscul de piață. Oricare dintre cele trei abordări își poate pierde rapid valoarea într-o scădere generalizată a pieței, iar un deținător poate pierde toți banii investiți.
Cum comparați comisioanele platformelor ISA
Costurile sunt singura componentă a rezultatului unui ISA cunoscută dinainte. Comisionul de platformă este suma percepută de furnizor pentru administrarea contului, iar comisioanele de tranzacționare se aplică fiecărui ordin. Cifra cheltuielilor curente (ongoing charges figure, OCF) reprezintă costul anual de funcționare al unui fond, exprimat ca procent din valoarea acestuia, iar comisioanele de schimb valutar (FX) se aplică atunci când lirele sterline sunt convertite pentru a cumpăra acțiuni străine.
Un comision de platformă fix cântărește mult într-un cont mic și puțin într-unul mare, în timp ce un comision procentual crește odată cu valoarea contului, astfel că ISA-ul cel mai ieftin pentru un investitor poate fi cel mai scump pentru altul. Doi furnizori ipotetici ilustrează punctul de echilibru în patru pași:
- Furnizorul A percepe un comision fix de 120 de lire sterline pe an, iar Furnizorul B percepe anual 0,25 % din valoarea contului.
- La un cont de 10.000 de lire sterline, Furnizorul A costă 120 de lire sterline, iar Furnizorul B costă 25 de lire sterline.
- La un cont de 100.000 de lire sterline, Furnizorul A costă tot 120 de lire sterline, în timp ce Furnizorul B costă 250 de lire sterline.
- Împărțind comisionul fix la rata procentuală se obține punctul de echilibru: 120 de lire sterline împărțit la 0,25 % înseamnă 48.000 de lire sterline, valoarea contului la care ambii furnizori costă 120 de lire sterline.
Punctul de echilibru se referă doar la comisionul de platformă. Comisioanele de tranzacționare, OCF și comisioanele FX pot inversa clasamentul, mai ales pentru un investitor care tranzacționează des, iar dacă valoarea contului crește sau scade, titularul poate ajunge de cealaltă parte a pragului.
Acțiuni de creștere sau acțiuni cu dividende într-un ISA
Acțiunile de creștere (growth) sunt acțiuni ale companiilor care reinvestesc cea mai mare parte a profitului, astfel încât eventualul randament provine în principal din prețul acțiunii. Acțiunile cu dividende sunt acțiuni ale companiilor care plătesc acționarilor o parte din profit sub formă de venit. Într-un ISA, acțiunea de creștere evită impozitul pe câștigurile de capital pe care l-ar putea genera o vânzare profitabilă, iar acțiunea cu dividende evită impozitul pe dividende.
Niciuna dintre aceste etichete nu descrie un rezultat viitor: creșterea prețului unei acțiuni ține de trecut, iar dividendele pot fi reduse când profiturile se deteriorează. Un portofoliu format din câteva acțiuni, de oricare tip, amplifică atât pierderile, cât și câștigurile, deoarece un singur avertisment privind profitul (profit warning), adică anunțul unei companii că profiturile vor fi sub așteptări, poate afecta o parte importantă din cont. Pierderile se pot acumula rapid, iar un investitor poate pierde toți banii investiți într-o companie care intră în faliment.
Cum alegeți cel mai bun furnizor de ISA pe acțiuni
Odată stabilite abordarea și structura comisioanelor, furnizorii pot fi comparați după aceleași criterii, în șase pași:
- Verificați dacă furnizorul este autorizat de Financial Conduct Authority (FCA), autoritatea britanică de reglementare a firmelor de investiții.
- Verificați dacă gama de investiții acoperă abordarea aleasă: acțiuni individuale sau fracționate, fonduri indexate sau portofolii administrate.
- Calculați costul anual total în funcție de valoarea contului și de frecvența cu care tranzacționați, incluzând comisioanele de platformă, de tranzacționare, OCF și FX.
- Citiți condițiile de transfer ISA, care reglementează mutarea unui ISA la alt furnizor fără pierderea statutului fiscal, inclusiv eventualele comisioane de ieșire.
- Verificați protecția oferită de Financial Services Compensation Scheme (FSCS): 85.000 de lire sterline per persoană și per firmă pentru investiții, în situații precum insolvența firmei, frauda sau administrarea defectuoasă.
- Analizați instrumentele de cercetare, de grafice și de gestionare a contului puse la dispoziție de platformă pentru abordarea aleasă.
Lista de verificare compară furnizori, nu rezultate. Protecția FSCS pentru investiții este separată de limita de garantare a depozitelor în numerar, care a crescut de la 85.000 la 120.000 de lire sterline per deponent eligibil la 1 decembrie 2025, și nu acoperă pierderile cauzate de fluctuațiile pieței. De la 6 aprilie 2024, un investitor poate depune și în mai multe ISA-uri pe acțiuni în același an fiscal, cu condiția ca totalul depunerilor să nu depășească plafonul de 20.000 de lire sterline.
Greșeli frecvente în cazul ISA-urilor pe acțiuni
Majoritatea greșelilor apar când investitorul tratează contul drept investiție sau ia un rezultat trecut drept reper pentru următorul:
- Urmărirea celor mai performante acțiuni de anul trecut. Cumpărarea celor care au crescut cel mai mult pornește de la premisa că creșterea se va repeta, dar performanțele trecute nu sunt un indicator fiabil al rezultatelor viitoare.
- Ignorarea comisioanelor. Un comision procentual se aplică în fiecare an întregii valori a contului, iar banii retrași nu mai generează niciun randament, astfel că efectul costului se cumulează în timp.
- Concentrarea excesivă. Un cont investit în două sau trei companii amplifică atât pierderile, cât și câștigurile; principiile unui portofoliu de investiții echilibrat vizează tocmai această expunere.
- Confundarea protecției FSCS cu o protecție împotriva pierderilor din piață. Schema intervine în caz de insolvență a firmei, fraudă sau administrare defectuoasă, nu la scăderea prețurilor acțiunilor.
Cumulate, aceste greșeli lasă contul expus întregului risc de piață, cu o structură de comisioane care s-ar putea să nu se potrivească valorii sale: pierderile se pot acumula rapid pe o piață în scădere, iar titularul poate pierde toți banii depuși.
Concluzie
Un ISA pe acțiuni rezolvă chestiunea fiscală, dar lasă deschisă chestiunea investiției. Cel mai bun ISA pe acțiuni este contul ale cărui dețineri se potrivesc abordării investitorului și ale cărui costuri se potrivesc valorii pe care o are efectiv contul. Un comision fix de 120 de lire sterline costă mai mult decât un comision de 0,25 % la un cont de 10.000 de lire sterline și mai puțin la un cont de 100.000 de lire sterline, așa că o comparație a costurilor are sens doar pentru o anumită valoare a contului.
Calculul măsoară costurile, care sunt cunoscute, și nu spune nimic despre randamente, care nu sunt cunoscute. Valoarea acțiunilor poate scădea, la fel cum poate crește, o deținere concentrată amplifică atât pierderile, cât și câștigurile, pierderile se pot acumula rapid când piețele scad, iar un investitor poate pierde toți banii depuși în cont. Nici cadrul fiscal, nici protecția FSCS nu modifică vreunul dintre aceste riscuri.
Tranzacționați FTSE 100 cu TIOmarkets
Deschideți poziții pe piețele globale prin CFD-uri. Beneficiați de spread-uri reduse, execuție rapidă și opțiuni de depunere rapide și flexibile.
Tranzacționarea implică riscuri
FAQ
Avertisment privind riscurile: CFD-urile sunt instrumente complexe și au un risc ridicat de a pierde rapid bani din cauza efectului de levier. Ar trebui să luați în considerare dacă înțelegeți cum funcționează CFD-urile și dacă vă puteți permite să vă asumați riscul ridicat de a vă pierde banii. Nu depuneți niciodată mai mult decât sunteți pregătit să pierdeți. Pierderile clienților profesionali pot depăși depozitul acestora. Vă rugăm să consultați politica noastră de avertizare privind riscurile și să solicitați consiliere profesională independentă dacă nu înțelegeți pe deplin. Aceste informații nu sunt adresate și nu sunt destinate distribuirii către sau utilizării de către rezidenții din anumite țări/jurisdicții, inclusiv, dar fără a se limita la, SUA și țările incluse pe lista de sancțiuni OFAC. Compania își rezervă dreptul de a modifica lista țărilor menționate anterior, la propria discreție.
Join us on social media


Authors BIO

În spatele fiecărei postări de pe blog se află experiența acumulată de echipa TIOmarkets. Suntem o echipă formată din experți dedicați din domeniu și pasionați de piețele financiare, al cărei scop este să vă ofere cunoștințe despre tranzacționare și analize legate de piețele financiare. Obiectivul nostru este să vă oferim cunoștințele necesare pentru a tranzacționa cu succes pe piețe.





