


什么是终端利率?加息周期如何结束
BY TIOmarkets (简体中文)
|11 16, 2026终端利率是指在一轮加息周期中,央行政策利率预计将达到的峰值水平,此后央行会按兵不动,随后再降息。不过,这一终端利率定义需要一点说明:报出的终端利率数字并非对峰值的预测。市场定价综合了多种可能路径并加入了风险溢价,而官方预测则是以决策者自身经济预测为前提的中位数。
本文面向关注央行决策的外汇交易者,说明期货、利率互换、美联储点阵图和英国央行预测各自如何估算这一峰值,以及这些估算的变化为何会推动EUR/USD和GBP/USD。
什么是终端利率?
在紧缩周期中,央行会分步上调政策利率,每次往往为25个基点(0.25个百分点)。按市场惯用的说法,终端利率的含义就是这一系列加息的顶点:加息停止、利率进入平台期时的利率峰值。平台的高度和持续时间共同决定了未来两年的预期平均利率,而这正是短期债券所定价的内容。
在一个假设的周期中,四次各25个基点的加息使政策利率从3.00%升至4.00%。如果新数据促使市场计入第五次加息,预期终端利率就会变为4.25%,此后各期的预期利率也随之上升。因此,峰值重新定价对两年期收益率的影响,可能大于一次已被市场计入的利率决议。
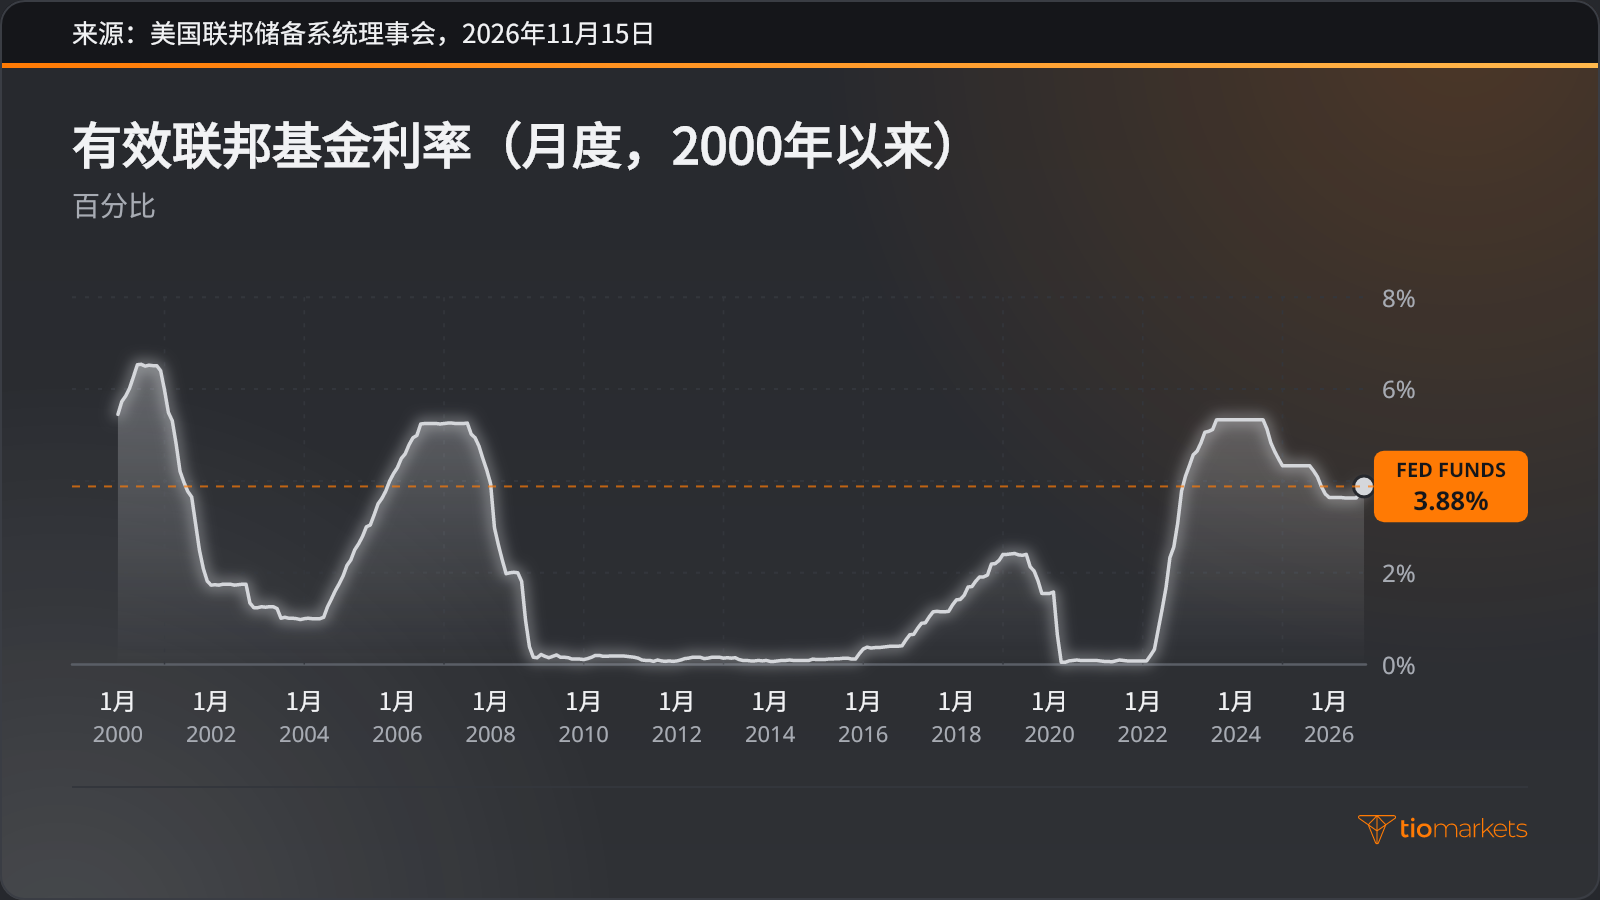
有效联邦基金利率是美国银行之间相互拆借准备金的隔夜利率,它呈现出已完成周期的形态:阶梯式攀升,在顶部持平一段时间,然后回落。在实际达到之前,每个平台都只是一个估计值。
终端利率与中性利率的区别
中性利率(r-star,也写作r*)是一种理论上的实际利率,指实现最大就业和2%通胀后将会普遍存在的利率水平。它无法被直接观测。市场参与者常把联邦公开市场委员会(FOMC)利率预测的长期中位数视为其名义对应值:2026年9月为3.2%,6月为3.1%。
终端利率只属于某一个周期;在限制性周期中,它被刻意设定在中性利率之上,以便政策抑制需求。在2026年9月的预测中,2026年底的中位数为4.1%,比长期中位数高0.9个百分点。两者之所以容易混淆,是因为都被称为利率最终稳定的水平,但前者是暂时的峰值,后者则是约束结束后政策回归的水平。
市场如何为加息周期的峰值定价
估算政策利率峰值的来源有四个。利率期货和隔夜指数互换(OIS,以固定利率交换实际实现的隔夜利率)给出市场隐含终端利率;在美国,30天联邦基金期货和SOFR期货显示交易者所定价的联邦基金终端利率。央行预测给出中位数路径。泰勒规则是一个将政策利率与通胀缺口和产出缺口挂钩的公式,需要假设一个中性利率。经济学家调查则定期给出市场共识。由于各自依据的证据不同,终端利率定价与官方预测常常不一致:
| 图表或市场显示的情况 | 交易者采用的解读方法 | 主要风险 |
| 期货或OIS合约序列先上升,随后在峰值处趋平 | 以合约序列最高点读取市场隐含峰值 | 期限溢价和概率加权会扭曲该水平 |
| 点阵图中位数高于市场定价 | 将官方预测视为委员会的条件性中位数路径 | 预测路径取决于经济预测,并不构成承诺 |
| 通胀高于目标,而经济增长保持稳定 | 根据通胀缺口和产出缺口得出的泰勒规则估算 | 依赖于无法观测的中性利率和人为选定的权重 |
| 经济学家调查结果集中于某一水平 | 将共识估计与市场定价对照 | 定期收集,新数据公布后可能已经过时 |
如何从期货计算终端利率?
联邦基金期货自1988年起在芝加哥商品交易所交易,采用国际货币市场(IMM)惯例:价格等于100减去合约月份内每日有效联邦基金利率的算术平均值。与债券价格一样,预期利率上升时期货价格下跌;95.6725对应的平均利率为4.3275%。
要掌握如何计算隐含终端利率,还需要做一项修正。月中召开的利率决议只会影响月度平均值的一部分,因此需按公告后剩余天数占比的倒数对变化值进行换算。在一个假设的30天月份中,若决议在第15天作出,该月隐含利率上升12.5个基点即意味着市场已计入一次25个基点的加息。
从一组合约序列中读取隐含峰值分为五步:
- 选取覆盖央行既定议息会议的连续月度合约。
- 用100减去每份合约的价格,换算为隐含利率。
- 对有会议的月份进行平均值修正,并将每次会议后的第一个完整月份视为干净的会后读数。
- 找出序列中最高的隐含利率:该水平即为市场隐含峰值。
- 减去当前有效利率,以基点表示已计入的紧缩幅度。
由此得出的结果是一个价格而非预测,因为它是多种情景的平均,并包含期限溢价。下面以一个假设的合约序列为例(有效利率为4.10%)说明计算过程:
| 合约月份(假设) | 价格 | 隐含利率(%) | 高于当前4.10%的幅度(基点) |
| 第1个月 | 95.90 | 4.10 | 0 |
| 第2个月 | 95.78 | 4.22 | 12 |
| 第3个月 | 95.67 | 4.33 | 23 |
| 第4个月 | 95.65 | 4.35 | 25 |
| 第5个月 | 95.70 | 4.30 | 20 |
该序列在第4个月达到峰值4.35%,比当前利率高25个基点,相当于一次完整的加息。第5个月利率回落,表明市场认为平台期之后存在一定的降息概率。
美联储点阵图中的终端利率与英国央行预测
根据1978年10月《汉弗莱-霍金斯法案》的要求,美联储自1979年起在每半年向国会提交的《货币政策报告》中公布个人预测,并于2007年推出经济预测摘要(SEP)。自2012年1月起,与会者还提交各自认为适当的联邦基金利率路径。由此形成的点阵图旨在提高透明度,每年3月、6月、9月和12月发布。
从点阵图读取隐含峰值分为四步:
- 找到每个年底对应的点;每个点代表一位与会者认为适当的目标区间的中点。
- 找出中位数:18位与会者时,即按升序排列后第九和第十个点的平均值。
- 将最高的年底中位数视为委员会的隐含峰值,并通过集中趋势和区间检查分歧程度。
- 将该中位数与同一年底的市场定价进行比较。
这些利率预测并非对最可能出现的季度结果的预测。2026年9月,18位与会者中有12位将2026年的点放在4.125%,4位放在4.375%,2位放在3.875%,中位数为4.125%,公布值为4.1。2027年的中位数同样为4.1,但其区间为3.1–4.4,宽于2026年的3.9–4.4。6月时2026年和2027年的中位数分别为3.8和3.6,因此到2026年9月美联储会议时,隐含峰值已上升0.3个百分点,平台期延长至2027年底。
英国央行2023年11月的《货币政策报告》采用了不同的做法:它以市场隐含的银行利率路径作为货币政策委员会预测的前提条件,该路径在2024年第三季度之前维持在5¼%左右,随后逐步回落,到2026年底降至4¼%。在那份报告中,英国央行终端利率的市场定价是预测的输入项,而委员会的观点则体现在其预测和前瞻性指引如何作出回应上。期货按概率对每条路径加权并加入风险溢价,而点阵图中位数汇总的是有条件的判断,因此两者不一定一致。
终端利率如何影响汇率和债券收益率
终端利率与债券收益率之间的联系通过收益率曲线前端传导。2年期美国国债收益率反映未来两年的预期平均政策利率加上期限溢价(即为更长时间承担利率风险而获得的额外补偿),因此更高或持续更久的峰值会推高该收益率。如果市场计入先见顶后降息的路径,2年期收益率可能被推高至10年期收益率之上,形成收益率曲线倒挂。
外汇市场会跨国比较这类收益率。利差即两个经济体短期收益率之间的差距,它影响两种货币之间的资金流动,因此EUR/USD和GBP/USD反映的是美联储预期与欧洲央行、英国央行预期之间的对比。在2026年11月英国央行决议中,货币政策委员会以8–1的投票结果将银行利率上调0.25个百分点至4%。欧洲央行管理委员会于2024年3月决定继续通过存款便利利率引导政策;继2026年9月欧洲央行决议之后,该利率自2026年9月16日起为2.50%。
通过这一渠道,推动EUR/USD或GBP/USD的是利差的变化,而不是任何一方峰值的水平。如果两个隐含峰值都上升25个基点,利差保持不变。在一个假设的情形中,只有美联储的隐含峰值上升25个基点,使美国2年期收益率同步上升,而英国收益率保持不变,那么利差会朝有利于美元的方向扩大25个基点:在其他条件不变的情况下,这会给GBP/USD带来下行压力,但增长数据、风险情绪或持仓状况可能盖过这一压力。CPI如何影响汇率,部分取决于意外数据对预期峰值的影响。
解读政策利率峰值时的常见错误
交易者在解读预期峰值时,有四种错误反复出现,每一种都源于把估计值当成了确定的数字:
- 把市场定价当作预测。假设峰值为4.00%和4.50%的概率相同,期货定价约为4.25%,而这是两种情景都不会预期的水平。
- 忽视期限溢价。期限较长的合约包含对不确定性的补偿,因此合约序列远端可能高于预期路径。
- 把点阵图当作承诺。每位与会者的预测发生变化时,其对应的点也会移动,正如2026年6月至9月间中位数的变化。
- 忽视利率在峰值停留的时间。两个峰值相同的周期,如果其中一个平台期更长,所隐含的平均利率和收益率也会不同。
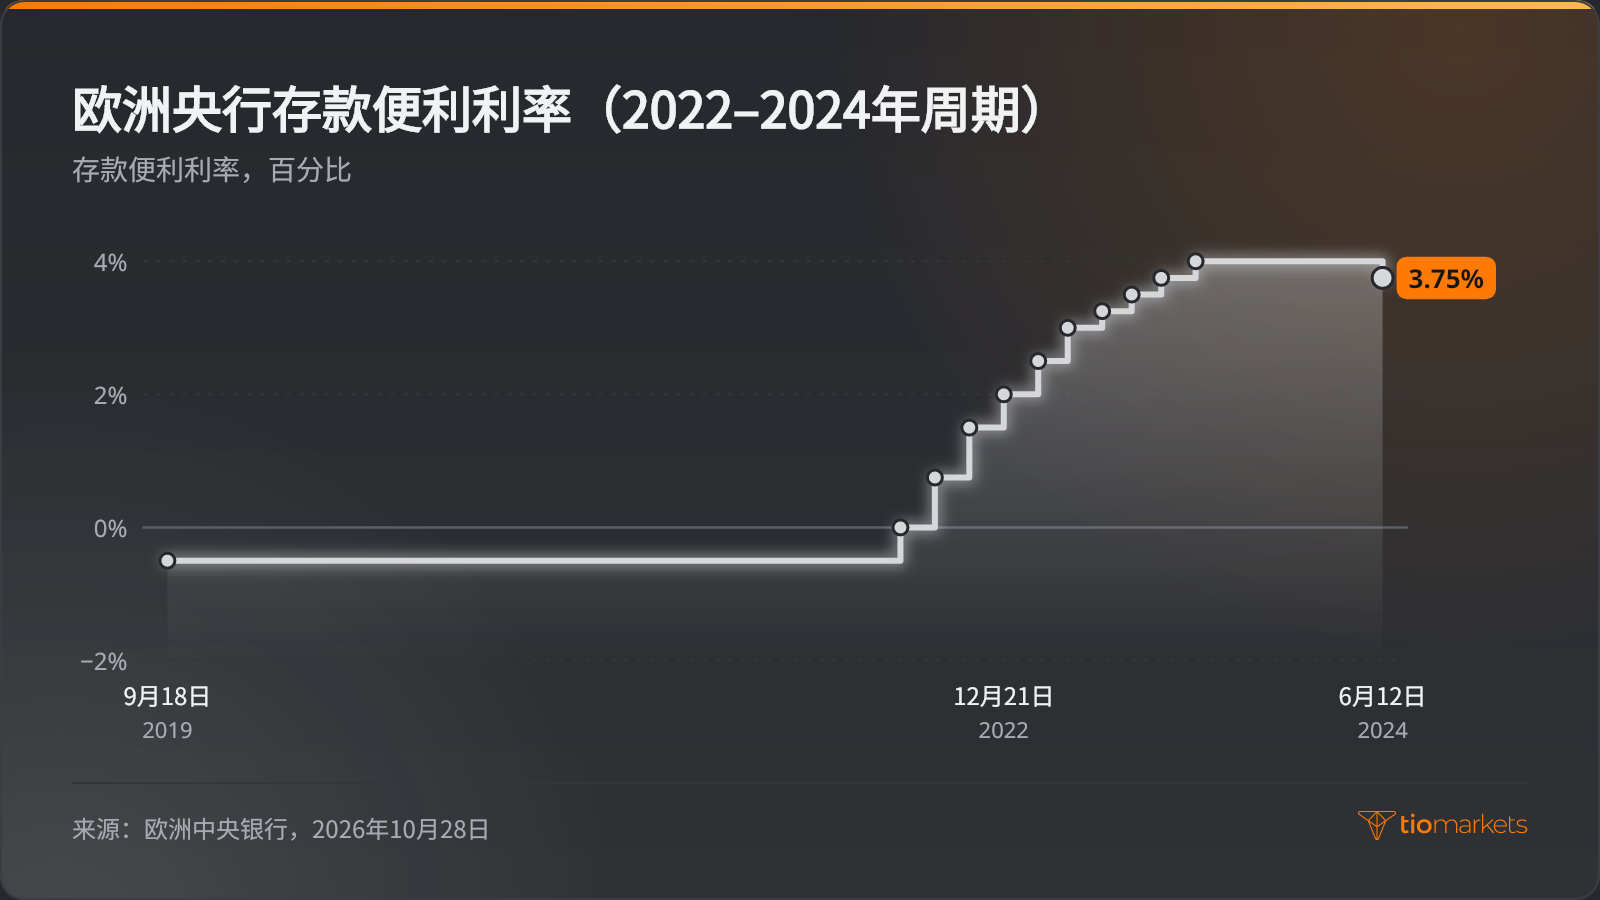
欧洲央行上一轮完整周期说明了持续时间的重要性。存款便利利率于2022年7月27日从−0.50%上调至0.00%,经过十次加息后于2023年9月20日达到4.00%,并一直维持到2024年6月12日降至3.75%。这近九个月的平台期是独立于峰值水平之外的另一个变量。
政策决议、SEP发布或通胀意外等重新定价事件可能导致货币对骤然波动,此时订单可能以比请求价格更差的价格成交,即所谓滑点。通过差价合约(CFD,即跟踪价格变动而无需持有资产的合约)对EUR/USD或GBP/USD进行投机的交易者会使用杠杆:以一笔保证金开立规模大得多的头寸。杠杆放大亏损的程度与放大盈利完全相同,预期峰值的突然重新定价可能迅速造成亏损,交易者可能损失全部存入的资金。
结论
对外汇交易者而言,与其把预期峰值看作终点,不如将其视为一个存在已知偏差、不断变动的估计值,这样更有用。期货和互换综合了多种情景并加入溢价;点阵图和英国央行预测则是有条件的表述,每次发布都会修订。真正的信息在于这些修订,尤其是一家央行的预期峰值相对于另一家的变化,因为这会改变EUR/USD和GBP/USD背后的2年期收益率差。
这种方法也有局限:隐含峰值无法确切说明何时开始降息,利差只是影响汇率的若干因素之一,而且一次数据发布后估计值就可能骤然变化。对于借助杠杆产品根据这些变动进行交易的交易者来说,杠杆放大亏损的程度与放大盈利相同,定价变化时亏损可能迅速累积,并可能损失全部存入资金。
常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。





