


白银为什么比黄金波动大?如何衡量波动差距
BY TIOmarkets (简体中文)
|11 5, 2026白银与黄金的波动差距,是指XAG/USD的百分比价格波动超出XAU/USD的程度,以选定时间窗口内黄金波动率的倍数来衡量。至于“白银为什么比黄金波动大”,答案在于结构:市场规模较小、需求以工业为主导、供应多来自伴生矿,且没有央行买家。这一差距并非固定不变,会随所测量的时间窗口和市场环境而变化。
本文面向交易XAU/USD和XAG/USD的交易者,比较两种金属的市场结构,并列四种波动率衡量指标,并演示如何计算任意时间窗口的波动差距,以及如何据此确定仓位规模。
白银为什么比黄金波动大?先界定波动率
波动率是收益率围绕其均值的离散程度,通常以每日百分比收益率或对数收益率的标准差来衡量。它记录的是波动的幅度,而非方向。按照一种广泛采用的惯例,将日波动率乘以252的平方根即可年化。年化数值只反映其背后的时间窗口,不代表其他任何时期,因此对同一种金属,两个时间窗口可能得出相当不同的结果。
因此,两种金属之间的任何比较都必须使用百分比。2026年11月4日,现货黄金报每盎司4,061.30美元,现货白银报52.29美元,因此同样美元幅度的波动,占白银价格的比例远高于黄金。若只比较美元波动幅度,黄金反而会显得波动更大。
市场规模与流动性:为何较小的市场波动更大
流动性是指在不推动价格的情况下成交的难易程度,取决于成交价值而非盎司数量。2026年8月,伦敦日均清算白银1.751亿盎司,黄金为1,860万盎司。若按金额计算,排序则正好相反:这些白银的日均价值为114亿美元,黄金为818亿美元;而在2026年6月,白银和黄金的日均价值分别为129亿美元和709亿美元。
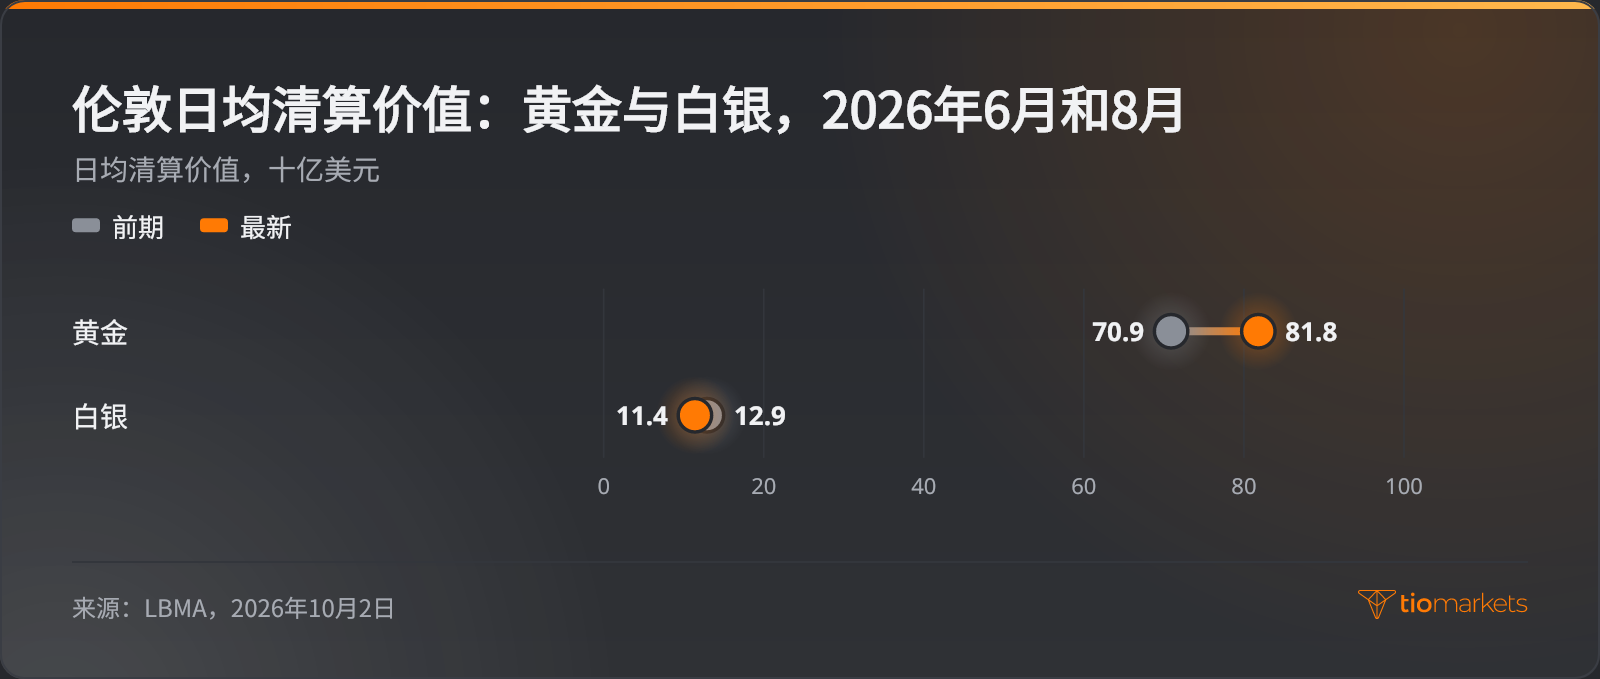
规模如此之小的市场,在吸收同样的订单流时价格调整幅度更大。相对于价格而言,其买卖点差往往也更宽,这一规律同样体现在外汇市场中流动性提供商如何影响点差和执行。
期货则是第二个放大因素。在美国主要的金属期货交易所COMEX,一份黄金合约为100金衡盎司,一份白银合约为5,000金衡盎司,均以保证金交易。当市场下跌触发追加保证金通知而未能补足时,强制平仓可能在市场深度不足时自动平掉头寸。杠杆放大亏损的程度与放大盈利完全相同,使用保证金交易的金属头寸可能在单个交易时段内累积亏损,交易者可能损失全部存入资金。
工业需求如何通过制造业周期影响白银价格
白银既是贵金属,也是工业原料。2025年白银总需求下降2%,至11.3亿盎司。其中工业用量为6.574亿盎司,尽管同比下降3%,结束了连续四年的强劲增长;电气和电子领域需求下降2%。银币和银条购买量大增14%,几乎抵消了其他领域的降幅。
工业需求通过两种方式影响价格。白银在太阳能电池板和电子产品成本中通常只占很小一部分,因此价格上涨时制造商往往会继续采购,使其需求在很大程度上对价格不敏感。然而,他们所需的数量随制造业周期而变化。这种周期性联系有助于解释,为什么在市场担忧经济放缓时,白银比黄金跌得更凶。
黄金的需求结构几乎正好相反。2024年,包括场外交易在内的黄金总需求达到创纪录的4,974吨,其中央行购买了1,045吨。截至2024年的三年中,官方净购买量每年均超过1,000吨,而2010–2021年的年均水平为473吨。央行储备的增加为黄金提供了持续的买家。白银则没有类似的持有者。
伴生矿开采如何影响白银供应
在伴生矿开采模式下,白银是从主要开采铜、锌等其他金属的矿石中回收的。2019–23年间,伴生白银占北美矿产量的21%,占南美矿产量的63%,两个地区各自贡献了全球白银矿产量的29%。2025年全球产量增长3%,至8.466亿盎司,部分得益于秘鲁铜矿伴生产量的增加。由于大量供应取决于其他金属的经济因素,其对白银价格的反应较为迟缓,更多的调整由价格本身来完成。
白银与黄金波动率对比:衡量差距的四种方法
结构解释了差距为何存在;衡量则显示差距有多大。在同一时间窗口内计算两种金属的收益率标准差,能提供最全面的图景,而白银的数值除以黄金的数值,就是该窗口内白银的波动倍数。
J. Welles Wilder在1978年出版的《技术交易系统新概念》一书中提出了平均真实波幅(ATR)。它对真实波幅进行平均,默认周期为14;真实波幅取最高价与最低价之差、前一收盘价至最高价的距离、前一收盘价至最低价的距离三者中的最大值。由于ATR以美元计价,只有将每种金属的ATR除以其价格后,白银与黄金的ATR比较才有意义。
贝塔衡量的是黄金每变动一个百分点,白银平均变动多少:即两者收益率的协方差除以黄金收益率的方差。估算贝塔需要某一时间窗口内大量成对的收益率数据。当相关性减弱时,看似稳定的贝塔可能掩盖大幅的独立波动。
每种指标回答的问题各不相同,没有一种能单独反映全部差距:
| 指标 | 图表或市场显示的情况 | 交易者采用的方法 | 主要风险 |
| 标准差 | 每日收益率的幅度在各交易时段之间变化 | 日对数收益率的年化标准差,白银的数值除以黄金的数值 | 假设方差稳定;结果随时间窗口而变化 |
| ATR占价格的比例 | 日内波幅大以及隔夜跳空 | 每种金属的14周期ATR除以最新收盘价 | 反应较慢;以美元计的原始ATR会产生误导 |
| 相对黄金的贝塔 | 白银随黄金同向变动且幅度更大 | 在设定时间窗口内,将白银日收益率对黄金日收益率进行回归 | 相关性减弱时失去意义 |
| 金银比 | 一种金属在数周或数月内跑赢另一种 | 追踪比率的水平及其随时间的变化 | 反映相对价格,而非每日波动幅度 |
什么是金银比?
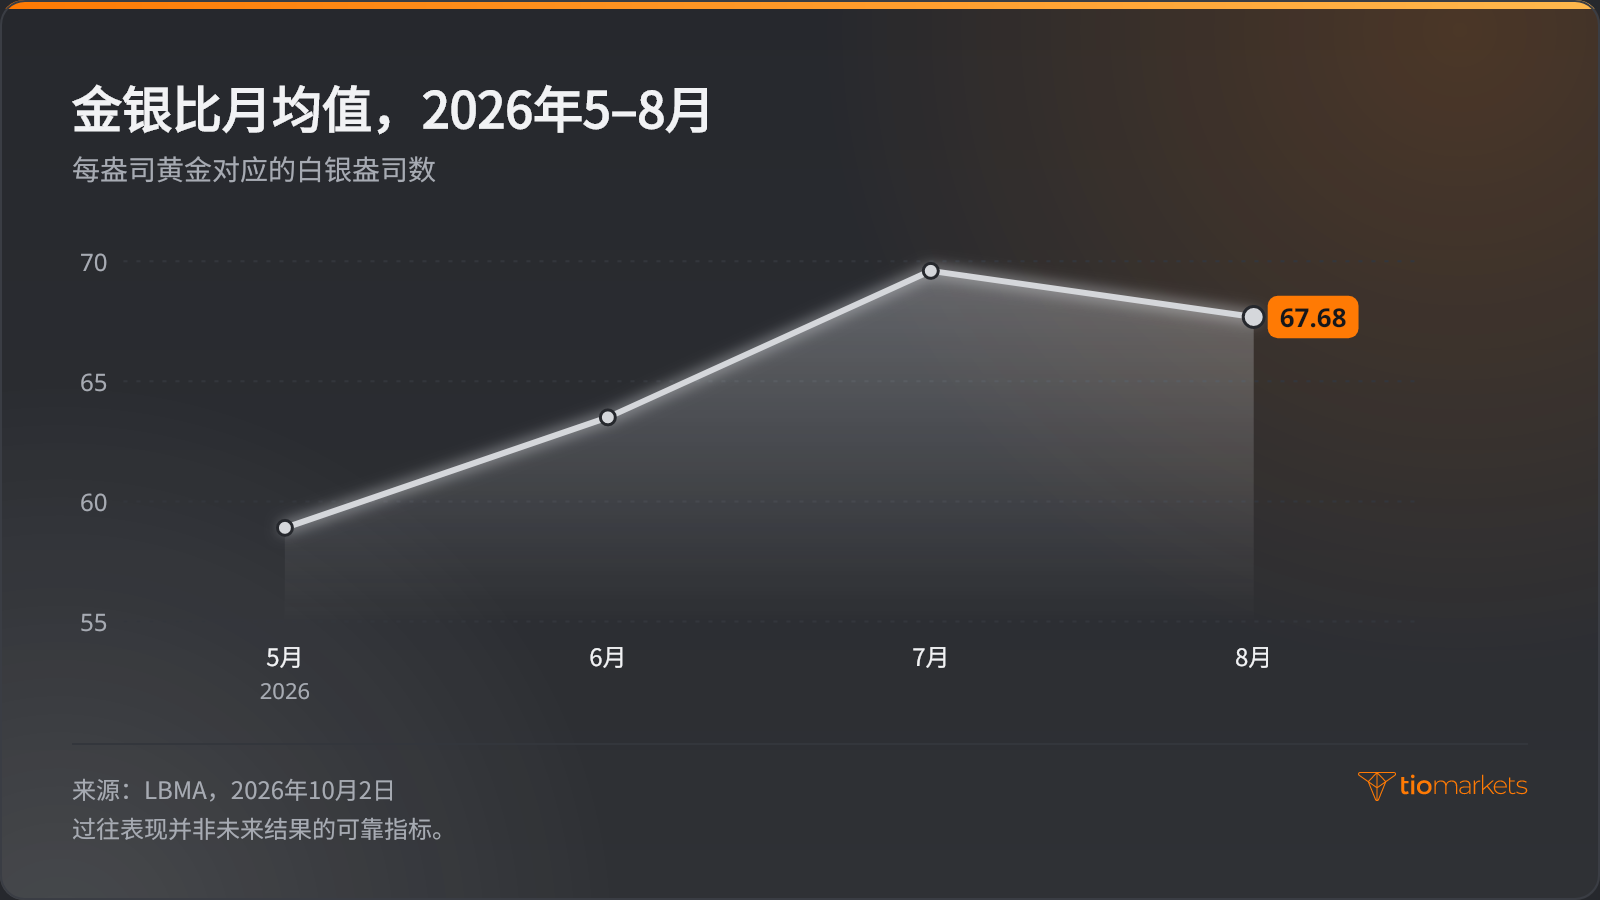
金银比,即购买一盎司黄金所需的白银盎司数,衡量的是相对价格而非波动率。其伦敦月均值从2026年5月的58.9升至6月的63.5和7月的69.60,随后在8月回落至67.68,表明在此期间白银的相对价格表现逊于黄金。这些读数均为历史数据,过往表现并非未来结果的可靠指标。
如何逐步衡量白银相对黄金的波动率
白银的波动倍数可以在电子表格中根据每日收盘价计算,共六个步骤:
- 从同一数据源收集XAU/USD和XAG/USD在相同交易日的每日收盘价。
- 将每个收盘价转换为对数收益率:即收盘价除以前一收盘价后取自然对数。
- 计算每个序列的标准差,并乘以252的平方根,得到年化数值。
- 将白银的数值除以黄金的数值,得到该时间窗口的波动倍数。
- 将每种金属的14周期ATR除以其最新收盘价,进行交叉验证。
- 在更短和更长的时间窗口内重复计算,并记录倍数的变化幅度。
每个结果只描述其自身的时间窗口,从平稳月份得出的倍数,可能低估白银在市场无序时期的波动。
仅作为计算示例:2026年11月4日,现货黄金上涨3.4%,现货白银上涨5.1%。用白银的涨幅除以黄金的涨幅,可得到单日倍数,这只用于说明算法,并不能估算任何东西。累计收益率衡量的则是另一回事:2025年黄金上涨66%,白银上涨135%,这些数字记录的是方向和总变化,而非每日波动的幅度。过往表现并非未来结果的可靠指标。
白银与黄金的仓位规模:匹配风险,而非手数
当白银的实测波动率更高时,相同的名义敞口(即头寸的全部市场价值)并不意味着相同的风险。基于波动率的仓位管理会调整每个头寸的规模,使任一金属的一次典型波动造成的损失金额相近。该方法分为五个步骤:
- 以百分比表示每种金属近期的波动率,可采用日标准差或ATR占价格的比例。
- 为每个头寸设定同一风险金额,两种金属相同。
- 将该金额除以各自的波动率百分比,得出相应的名义敞口。
- 根据合约规格将名义敞口换算为单位数量;如何计算手数、点值和保证金一文将同样的方法应用于货币对。
- 检查每个头寸所需的保证金,以及价格变动多少会触发追加保证金通知。
作为假设示例,以2026年11月4日的涨跌幅计算,黄金头寸价值变动3.4%,同等名义金额的白银头寸变动5.1%。要匹配黄金当日的波动,白银的名义敞口需等于黄金名义敞口乘以3.4再除以5.1。该计算并不为任何实际交易设定规模,而单日涨跌也不能可靠地预示未来走势。
散户交易者通常通过黄金和白银差价合约(CFD)同时持有两种金属,这类合约追踪价格而无需持有实物,通常以杠杆交易。杠杆对白银头寸亏损的放大程度与盈利相同;由于白银波动更大,亏损可能迅速累积,交易者可能损失全部存入资金。在两个头寸之间匹配波动率,并不能为任何一个头寸的亏损设定上限。
比较黄金与白银波动率时的常见错误
大多数比较错误都源于把一次测量结果当作永久不变的事实:
- 比较美元波动幅度。只有百分比收益率或ATR占价格的比例,才能公平地比较高价金属与低价金属。
- 把单一时间窗口视为永久不变。某一时期得出的倍数,到下一时期可能大不相同。
- 认为白银总会放大黄金的走势。金银比上升只说明白银的相对价格落后于黄金;白银究竟是跌得更多还是涨得更少,只能从每种金属自身的收益率来判断。
- 两种金属使用相同的名义敞口。只要白银波动率更高,白银头寸承担的风险就更大。
- 依赖贝塔而不检查相关性。在相关性较弱的时期估算出的贝塔说明不了多少问题。
结论
白银额外的波动性是市场结构的产物,而非定律。市场更薄、工业需求与制造业周期挂钩、供应与铜矿开采相关联,加之缺乏官方买家,使XAG/USD比XAU/USD更容易出现较大的百分比波动。这一差距的大小需要针对每个时间窗口计算,它决定了相同仓位规模在两种金属中各承担多少风险。
每种指标都有局限。标准差和ATR只描述其背后的时间窗口,贝塔取决于相关性,而金银比追踪的是相对价格而非每日波动。根据实测差距确定仓位规模可以纠正一种错配,但潜在风险依然存在:杠杆放大亏损,也放大盈利,金属头寸可能迅速亏损,交易者可能损失全部存入资金。
常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。





