


OPEC+란? 생산 목표와 실제 공급 배럴의 차이
BY TIOmarkets (한국어)
|11월 4, 2026OPEC+는 석유수출국기구(OPEC)와 OPEC 비회원 산유국 10개국이 2016년 12월 10일 체결한 협력 선언(Declaration of Cooperation)에 따라 원유 생산을 조율하는 연합체입니다. WTI와 브렌트유를 거래하는 트레이더에게 'OPEC+란 무엇인가'에 대한 실질적인 답은, 그 결정이 예상 공급을 바꾸는 기구라는 것입니다. 다만 발표된 목표치가 실제로 시장에서 빠지거나 시장에 들어오는 원유와 같지는 않습니다.
이 글에서는 회원국, 쿼터 구조와 회의, 목표치와 실제 생산량의 차이, 그리고 성명을 데이터로 검증하는 방법을 다룹니다. US Oil(WTI)과 UK Oil(Brent)을 지켜보며 헤드라인 뒤에 있는 이 그룹을 이해하고 싶은 트레이더를 위한 글입니다.
OPEC+란? WTI와 브렌트유의 배후에 있는 공급 연합
오펙플러스(OPEC plus)로도 불리는 OPEC+의 영향력은 그 규모에서 나옵니다. 2022년 OPEC 및 OPEC+ 국가들은 전 세계 원유 생산량의 약 59%, 즉 하루 48백만 배럴(b/d)을 생산했습니다. 이들의 목표치는 예상 수급 균형을 움직이기 때문에, 어떤 WTI 원유 시장 분석에서든 OPEC+ 회의가 빠지지 않습니다. 쿼터는 생산량의 상한선일 뿐, 생산량을 측정한 수치가 아닙니다.
OPEC+ 회원국, 출범 배경과 협력 선언
역사가 더 긴 OPEC은 1960년 이라크, 이란, 쿠웨이트, 사우디아라비아, 베네수엘라가 설립했습니다. 보다 넓은 연합체가 형성된 것은 2014년에 시작된 유가 하락기 이후로, 당시 미국 셰일오일 생산 증가가 가격 하락을 부추겼습니다. 알제 합의(Algiers Accord)에 이어 OPEC은 2016년 11월 30일, 2017년 1월 1일부터 자체 생산량을 1.2 mb/d(일일 백만 배럴) 조정하기로 합의했습니다.
2016년 12월 10일 빈에서 OPEC 각료들과 함께 아제르바이잔, 바레인, 브루나이 다루살람, 적도기니(이후 OPEC 회원국으로 가입), 카자흐스탄, 말레이시아, 멕시코, 오만, 러시아, 수단, 남수단이 회동했습니다. 비회원 산유국들은 6개월간 하루 합계 558,000배럴을 감산하되 6개월 추가 연장이 가능하도록 약속했으며, 이 중 두 나라는 쿠웨이트가 의장, 러시아가 부의장을 맡은 장관급 감시위원회(Ministerial Monitoring Committee)에 참여했습니다. 이 협약, 즉 협력 선언(DoC)이 오늘날 OPEC+로 불리는 체제입니다.
OPEC과 OPEC+의 차이는 '기구'와 '협약'의 차이입니다. OPEC 비회원 서명국은 가입하지 않고도 생산을 조율합니다. 회원국 수도 바뀌어 왔는데, 2022년 12월 23개국이던 OPEC+는 2026년 11월 29일 회의를 앞둔 전체 그룹 기준 21개국이며, 이란과 리비아는 최근 쿼터에서 면제되었습니다.
OPEC+ 생산 쿼터의 작동 방식과 각료 회의 일정
OPEC+ 생산 쿼터의 작동 방식을 이해하려면 먼저 기준 생산량(baseline)부터 알아야 합니다. 각 회원국의 감산 또는 증산 규모를 측정하는 기준선입니다. 기준 생산량이 넉넉하게 잡히면 추가로 원유를 줄이지 않고도 쿼터가 대규모 감산처럼 보이게 됩니다. 2026년 4분기로 예정된 생산능력 평가가 향후 쿼터를 정할 2027년 기준 생산량에 앞서 진행됩니다.
OPEC+ 쿼터는 두 단계로 관리됩니다. 전체 OPEC+ 장관급 회의가 그룹 차원의 정책을 정하고, 사우디아라비아·러시아·이라크·쿠웨이트·카자흐스탄·알제리·오만은 자발적 조정을 관리하며 2026년 9월 6일 매월 회의를 열기로 합의했습니다. 이들은 2026년 11월 1일 12월 요구 생산량을 9월 수준으로 유지하기로 했으며, 여기에는 사우디아라비아 10.478백만 b/d, 러시아 9.949백만 b/d, 이라크 4.431백만 b/d가 포함됩니다. 이는 허용된 물량이지 측정된 물량이 아닙니다.
OPEC은 왜 감산하는가?
산유국들은 2016년 합의의 배경이 된 유가 급락기처럼 시장이 공급 과잉이라고 판단하면 감산하고, 이후 방향을 되돌립니다. 2023년에 처음 합의된 하루 1.65백만 배럴 감산은 2026년 9월까지 단계적으로 해제되었고, 대부분의 회원국이 참여하는 약 2백만 b/d 규모의 감산은 2026년 말까지 이어집니다. 생산하지 않고 남겨 둔 원유는 여유 생산능력이 됩니다.
쿼터 vs 실제 생산량: 감산 이행, 여유 생산능력, 자발적 감산
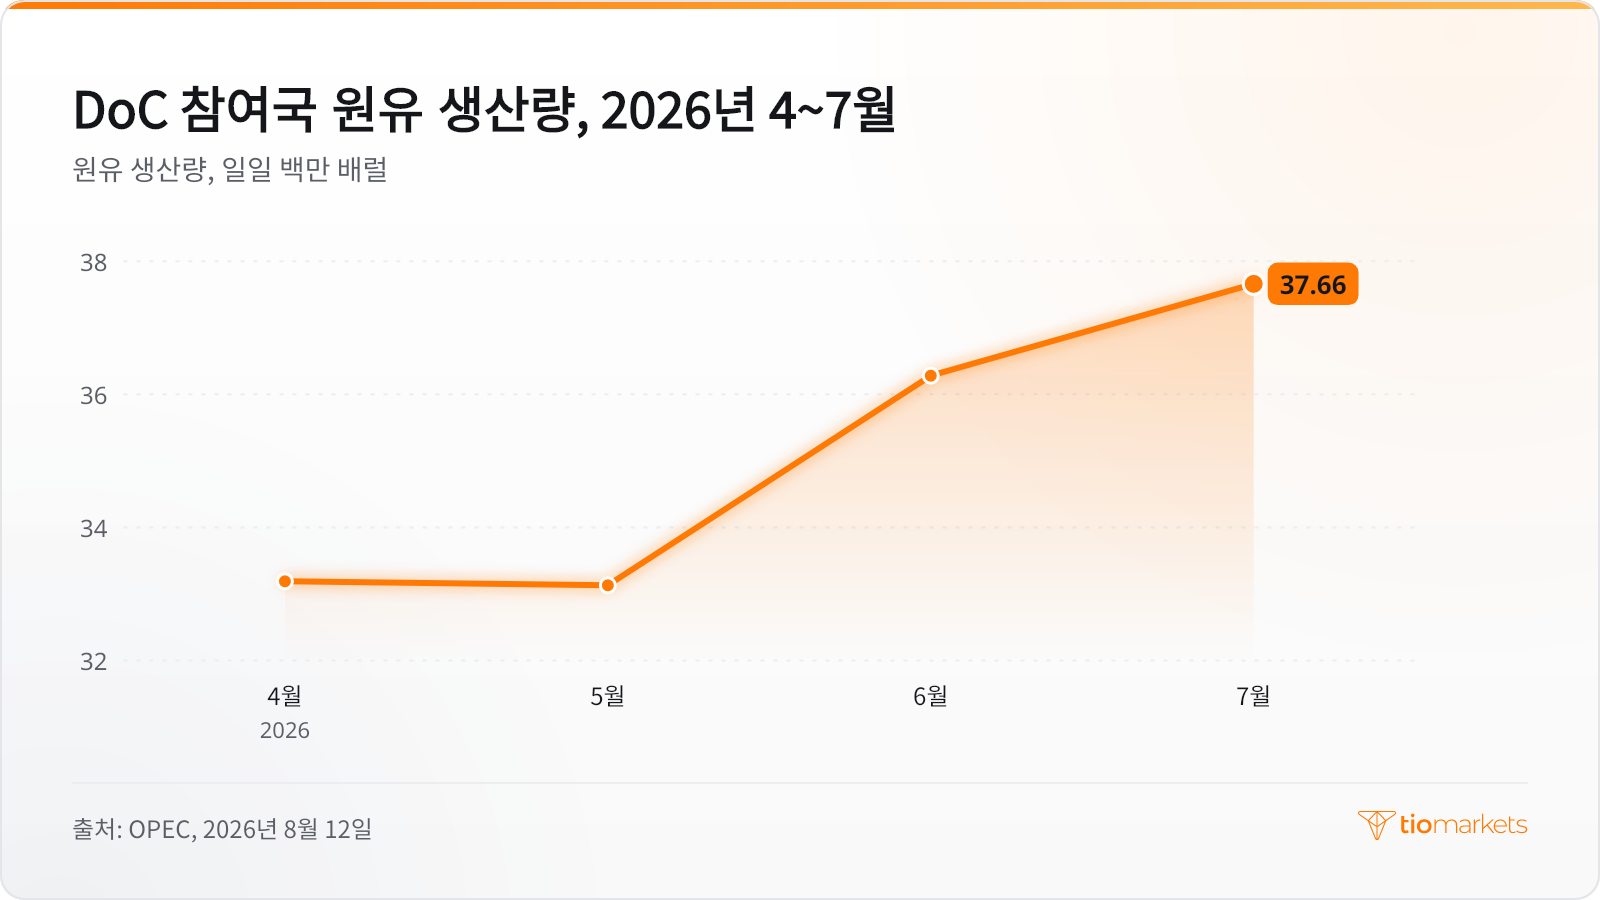
OPEC+의 감산 이행 여부는 약속이 아니라 추정 생산량으로 판단합니다. OPEC의 월간 석유시장 보고서(Monthly Oil Market Report)는 DoC 참여국의 원유 생산량을 2차 자료(secondary sources) 기준으로 제시하는데, 이는 회원국의 자체 보고 수치 대신 사용하는 독립 추정치입니다. 이 수치는 크게 출렁일 수 있습니다. 2026년 4월 약 33.19 mb/d, 5월 약 33.13 mb/d, 6월 36.28 mb/d, 7월 약 37.66 mb/d였습니다.
헤드라인 수치와 실제 배럴을 가르는 메커니즘은 세 가지입니다. 이미 새 쿼터보다 적게 생산하던 회원국은 실제로는 아무것도 줄이지 않으므로, 감산의 일부는 서류상으로만 존재합니다. 초과 생산국은 감산 효과를 희석시키며, 그래서 그룹은 이전의 초과 생산분을 상쇄하는 추가 감축인 보상 감산을 요구합니다. 일부 회원국의 자발적 감산은 그룹 쿼터 위에 얹히며, 별도의 일정에 따라 해제됩니다.
생산국이 30일 이내에 복구해 최소 90일간 유지할 수 있는 생산량인 여유 생산능력은 또 하나의 한계를 정합니다. 전통적으로 사우디아라비아가 가장 많은 여유 생산능력을 보유해 왔습니다. 여유분이 얇으면 유가에 위험 프리미엄이 붙는 경향이 있고, 두터우면 변동성이 진정되는 경향이 있습니다. 최대 생산량에 가까운 회원국은 상향된 쿼터가 허용하는 만큼 생산할 수 없습니다.
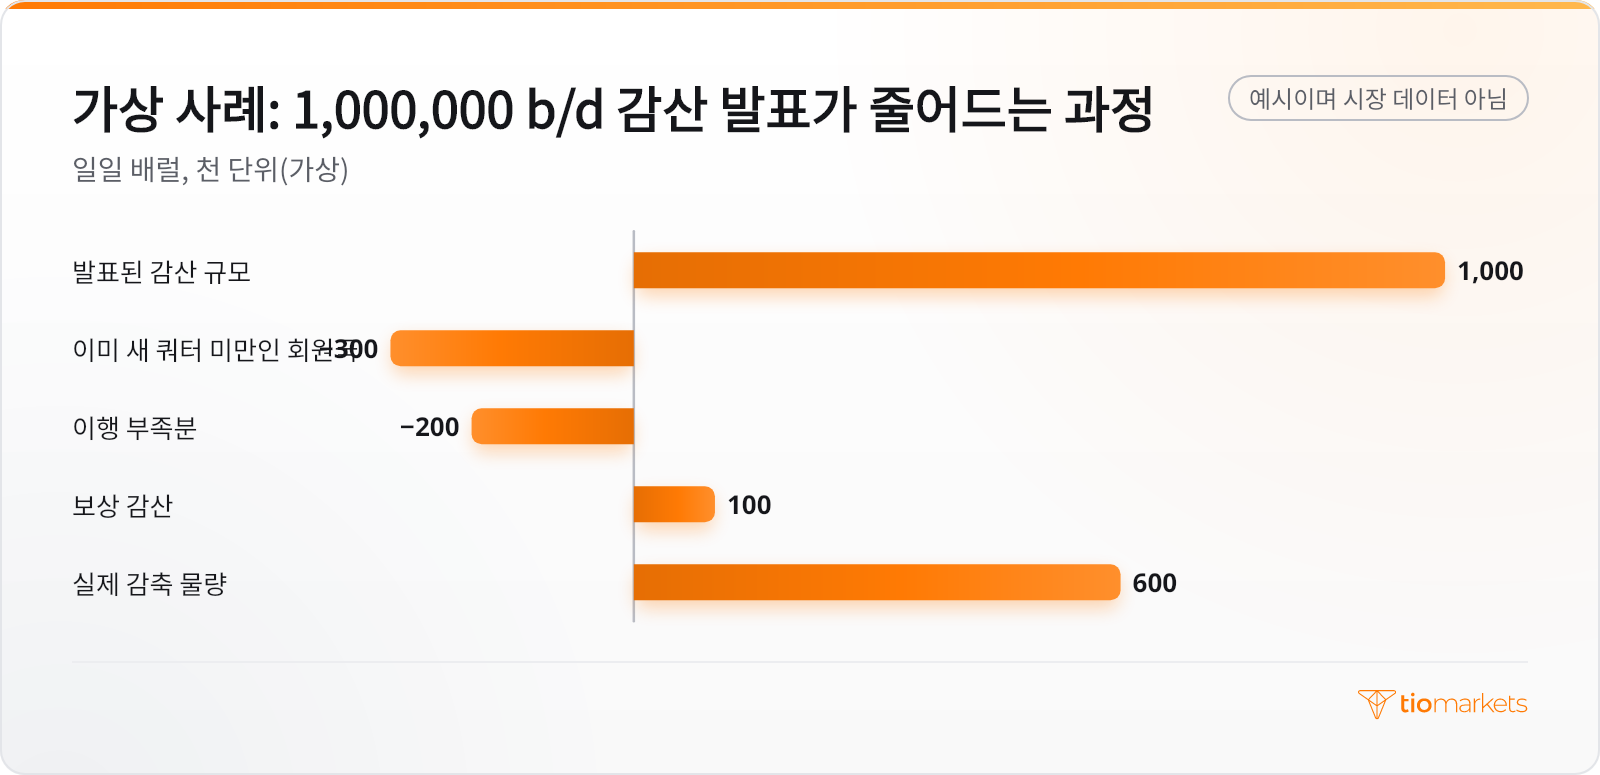
가상의 사례로, 그룹이 1,000,000 b/d 감산을 발표했다고 해 봅시다. 300,000 b/d에 해당하는 회원국은 이미 새 쿼터보다 적게 생산하고 있었고, 다른 회원국들은 이행 목표에 200,000 b/d 못 미칩니다. 보상 감산으로 100,000 b/d가 더해져, 시장에서 빠지는 물량은 600,000 b/d로 헤드라인의 60%입니다.
OPEC+ 감산과 브렌트유: 결정이 유가에 반영되는 과정
OPEC의 결정이 유가에 미치는 영향은 예상 공급, 그리고 무엇보다 '서프라이즈'에 달려 있습니다. 시장이 예상한 감산은 이미 가격에 반영되어 있을 수 있으므로, 반응은 예상과 결과의 차이에 따라 나타납니다. 해상 운송 원유의 기준물인 브렌트유는 수출 물량 변화에 가장 직접적으로 반응합니다. WTI는 미국 셰일 생산량과 인도 거점인 오클라호마주 쿠싱의 재고도 반영하기 때문에, WTI에서는 OPEC과 유가의 연관성이 약해 보일 수 있습니다.
| 차트 또는 시장에 나타나는 상황 | 트레이더가 활용하는 접근법 | 주요 위험 |
| 예상보다 큰 감산 | 기준 생산량, 이행 기록, 이미 쿼터 미만인 회원국과 대조해 확인 | 헤드라인보다 훨씬 적은 배럴만 줄이는 서류상 감산 |
| 요구 생산량을 그대로 둔 동결 | 성명에서 보상 계획, 감산 해제 일정, 다음 회의 날짜 확인 | 쿼터가 그대로면 생산량도 그대로라고 가정 |
| 증산 또는 기존 감산 해제 | 추가 쿼터를 회원국별 여유 생산능력과 비교 | 회원국이 발표보다 적은 배럴만 늘림 |
| 일부 회원국의 자발적 감산 | 자발적 조정과 그룹 전체 쿼터를 구분 | 기존 약속과 겹치는 감산을 이중 집계 |
OPEC+ 성명을 재고 데이터와 함께 읽는 법
성명은 의도를 밝히고, 데이터는 그것을 검증합니다. 대표적인 것이 API 주간 원유 재고 보고서와 EIA의 미국 주간 재고 통계입니다. 2026년 10월 27일 발표된 API 보고서(10월 23일까지의 한 주)에 따르면 원유 재고는 전주 4.931백만 배럴 감소에 이어 2.031백만 배럴 줄었고, 쿠싱 재고는 453,000배럴 감소했습니다.
회의 성명을 이 데이터와 대조해 확인하는 과정은 다섯 단계입니다.
- 누가 결정했는지 확인합니다. 전체 장관급 그룹인지, 자발적 조정을 관리하는 7개국 같은 일부 회원국인지 살펴봅니다.
- 국가별 요구 생산량과 적용 월, 보상 감산이나 단계적 감산 해제 여부를 기록합니다.
- 결정 내용을 사전에 시장이 예상했던 수준과 비교합니다.
- OPEC의 다음 월간 석유시장 보고서에서 2차 자료 기준 생산량을 쿼터와 대조합니다.
- API와 EIA의 원유 재고 변화를 한 번의 발표가 아니라 몇 주에 걸쳐 추적합니다.
이 방법에는 시차가 있습니다. 미국 재고는 정유사 가동량, 수입, 수출도 반영하므로 OPEC+ 공급은 간접적으로, 그리고 결정 후 몇 주가 지나서야 드러납니다.
OPEC+ 영향력의 한계와 흔한 실수
OPEC+는 공급을 좌우하지만 가격을 정하지는 않습니다. 미국 셰일 생산은 어떤 쿼터에도 속하지 않으며, 수요는 어느 산유국도 통제할 수 없는 경제 활동에 달려 있습니다. 오독은 대부분 약속과 실제 배럴의 차이에서 비롯됩니다.
- 서류상 감산. 회원국이 이미 쿼터 미만으로 생산하고 있었는데도 발표된 OPEC+ 감산 규모를 실제 감축 물량으로 계산하는 경우.
- 시장 예상 무시. 결정을 시장의 예상과 비교하지 않고 그 자체만으로 판단하는 경우.
- 회의 한 번에 과도한 의미 부여. 핵심 그룹은 매월 쿼터를 재검토하며, 기준 생산량은 생산능력 평가 이후 바뀝니다.
- 결정의 혼동. 일부 회원국의 자발적 조정을 모든 회원국의 쿼터 변경으로 받아들이는 경우.
결론
OPEC+가 중요한 이유는 세계 공급의 상당 부분을 조율하기 때문이지만, 그 성명은 실제로 공급된 배럴이 아니라 의도를 보여 줍니다. 실제 변화는 기준 생산량, 이행률, 보상 감산, 여유 생산능력이 결정하고, 시장은 이를 이미 가정하던 수준과 비교해 가격에 반영하며, 최종 판단은 몇 주 뒤 생산량 추정치와 재고 데이터로 나옵니다.
이런 방식으로 OPEC+를 읽으면 결정이 어떻게 공급으로 이어지는지는 설명할 수 있지만, 브렌트유나 WTI가 어디에서 거래될지는 알 수 없습니다. 셰일 생산과 수요도 가격을 움직이고 추정치는 수정되기 때문입니다. 성명 하나에 유가가 큰 갭을 보일 수 있습니다. 레버리지를 이용한 차액결제거래(CFD)로 노출되는 경우, 레버리지는 수익과 마찬가지로 손실도 확대하며, 이런 갭 상황에서는 손실이 빠르게 불어날 수 있습니다. 트레이더는 입금한 자금 전부를 잃을 수 있으며, 브렌트유 거래 시 선택하는 랏 크기가 그 속도를 좌우합니다.
자주 묻는 질문
Join us on social media


Authors BIO

모든 블로그 게시물 뒤에는 TIOmarkets에서 일하는 사람들의 합쳐진 경험이 있습니다. 저희는 거래 교육과 금융 시장 해설을 제공하는 데 전념하는 업계 전문가 및 금융 시장 애호가 팀입니다. 저희 목표는 시장에서 효과적으로 거래할 수 있는 지식을 여러분께 제공하는 것입니다.





