Anthropic-beursgang: zo lees je de notering
BY TIOmarkets (Nederlands)
|november 20, 2026De Anthropic-beursgang is de beursintroductie (IPO) waarmee Anthropic, PBC gewone A-aandelen aan het publiek verkocht en ze onder het symbool ANT op de Nasdaq Global Select Market noteerde, nadat de uitgifteprijs op 18 november 2026 was vastgesteld op 83 dollar per aandeel. Voor de beursgenoteerde markten zijn twee rijtjes data belangrijker dan de waardering uit de krantenkoppen: wanneer de aandelen onder lock-up verhandelbaar worden, en wanneer indexfondsen het aandeel moeten kopen.
Dit artikel is geschreven voor ervaren beleggers die een beursnotering op neutrale criteria beoordelen in plaats van op krantenkoppen. Het legt uit hoe de aanbieding werkte en wat het prospectus van de Anthropic-beursgang vermeldde over waardering, governance en free float. Daarnaast vergelijkt het de routes naar blootstelling en volgt het hoe lock-ups en indexregels geld door beursgenoteerde techaandelen laten stromen.
Is Anthropic beursgenoteerd? De stand van zaken rond de Anthropic-beursgang
Anthropic is beursgenoteerd sinds 19 november 2026, toen de A-aandelen op Nasdaq in de handel gingen; bij het slot van die eerste handelsdag bedroeg de beurswaarde 1,8 biljoen dollar. Het proces begon op 1 juni 2026. Toen maakte het bedrijf bekend dat het zijn prospectus vertrouwelijk had ingediend bij de Securities and Exchange Commission (SEC), met de woorden: ‘Dit geeft ons de mogelijkheid om naar de beurs te gaan zodra de SEC haar beoordeling heeft afgerond.’ Het openbare S-1-registratiedocument volgde op 26 oktober, en de datum van de Anthropic-beursgang, gerekend als de eerste transactie, was 19 november. Daarvoor bestond er geen openbare markt voor de A-aandelen. Een particuliere belegger kon Anthropic alleen indirect bezitten, via een privaat vehikel of een beursgenoteerde investeerder zoals Amazon, of helemaal niet.
Voor wie in beursgenoteerde AI-aandelen handelt, is de praktische vraag of de beursgang zelf koop- of verkoopdruk veroorzaakt. Het geld verschuift in fasen, niet in één richting. Kopers financieren nieuwe aandelen deels door ander bezit te verkopen, elke lock-upvrijgave voegt aanbod toe, en opname in een index verplicht passieve fondsen om het nieuwe lid te kopen en tegelijk bestaande leden af te bouwen. Het registratiedocument en de indexregels maken de omvang en timing van elke fase openbaar, en juist die twee variabelen bepalen het nettoeffect.
Hoe werkt een beursgang? Van registratie tot eerste transactie
Bij een beursgang worden aandelen in private handen omgezet in een beursgenoteerd effect. De uitgevende onderneming registreert de aanbieding bij de SEC, en zakenbanken die als begeleidende banken (underwriters) optreden, kopen de aandelen en verkopen ze door aan beleggers; Goldman Sachs en Morgan Stanley leidden de begeleidende banken van Anthropic. Een Amerikaanse beursnotering doorloopt doorgaans zes fasen:
- Vertrouwelijke indiening. De uitgevende onderneming dient een concept van het registratiedocument in, dat de SEC buiten het zicht van het publiek beoordeelt.
- Openbare S-1. Het registratiedocument en het prospectus verschijnen op SEC EDGAR, met de financiën, risico's, aandelenklassen en governance.
- Stille periode. De communicatie van de uitgevende onderneming is aan banden gelegd, dus beleggers zijn aangewezen op het prospectus.
- Roadshow en bookbuilding. Het management presenteert aan institutionele beleggers, terwijl de begeleidende banken de orders vastleggen naar omvang en prijs.
- Prijsstelling en toewijzing. De uitgevende onderneming en de begeleidende banken stellen de uitgifteprijs vast en wijzen de aandelen toe, waarbij orders vaak worden teruggeschroefd.
- Eerste transactie. De beurs opent de handel in het aandeel zodra koop- en verkooporders zijn gematcht.
Voor wie op de eerste dag koopt, brengt deze volgorde een specifieke beperking mee. Over de uitgifteprijs wordt onderhandeld op basis van een orderboek met vooral institutionele orders, terwijl de openingskoers alle kopers en verkopers op de open markt weerspiegelt. De twee kunnen daardoor sterk uiteenlopen, in beide richtingen. Anthropic werd geprijsd op 83 dollar, boven de bandbreedte waarmee het aandeel in de markt was gezet, terwijl een koper bij de opening het volledige koersrisico droeg vanaf de marktkoers, niet vanaf de uitgifteprijs.
Lees je het S-1-registratiedocument van Anthropic, dan zie je in vier stappen waar je op moet letten. Elke stap hoort bij een onderdeel van het document:
- Bandbreedte. Het voorblad vermeldt de geschatte bandbreedte; in de gewijzigde registratie van Anthropic was dat 70,00 tot 78,00 dollar per A-aandeel.
- Aantallen aandelen. De samenvatting van de aanbieding en de kapitalisatietabel geven per klasse het aantal aangeboden en uitstaande aandelen: de basis voor elke waardering.
- Governancevoorwaarden. De beschrijving van het aandelenkapitaal zet elke klasse uiteen, met het bijbehorende stemrecht en wie de raad van bestuur kiest.
- Voorwaarden voor de free float. De onderdelen over de underwriting en toekomstige verkopen geven het aantal aandelen dat aan het publiek wordt verkocht, een eventuele gelijktijdige plaatsing en het lock-upschema.
Het registratiedocument legt voorwaarden vast, geen uitkomsten: het geeft de kalender van het aanbod, maar zegt niets over de koers waartegen het aandeel zal worden verhandeld. Bij de aandelenemissie van Anthropic wilde het bedrijf 825 miljoen aandelen verkopen tegen 70 tot 78 dollar per stuk, inclusief aandelen van bestaande aandeelhouders, om tot 64,4 miljard dollar op te halen. Het EER-prospectus, een afzonderlijk aanbiedingsdocument dat bij de SEC is ingediend, beschreef de aanbieding als maximaal 299 miljoen gewone A-aandelen. Het werkelijk verkochte aantal is dus een cijfer dat in de documenten bij de afsluiting nog bevestigd moet worden. Naast de aanbieding ging een gelijktijdige onderhandse plaatsing van 26 miljard dollar aan stemrechtloze N-aandelen tegen de uitgifteprijs naar zeven technologiebedrijven, waaronder Nvidia en AMD. Geplaatste aandelen vergroten het aantal aandelen, maar tellen normaal gesproken niet mee als verhandelbare free float. Daarom is de plaatsing net zo belangrijk als het opgehaalde bedrag uit de krantenkoppen.
Waardering van Anthropic: wat private financieringsrondes meten
Een post-moneywaardering is de waarde die direct na een financieringsronde aan een heel bedrijf wordt toegekend: het geïnvesteerde bedrag gedeeld door het percentage dat de nieuwe investeerders krijgen. De berekening van de waardering van Anthropic begint bij die formule, en de zwakte ervan zit in wat ze buiten beschouwing laat.
Betalen investeerders 5 miljard dollar voor 5% van een bedrijf, dan is de impliciete post-moneywaardering 5 miljard dollar gedeeld door 0,05, oftewel 100 miljard dollar. Dat bedrag is niet de prijs van een gewoon aandeel vermenigvuldigd met het aantal aandelen. Private investeerders kopen meestal preferente aandelen, die een liquidatievoorkeur kunnen hebben (het recht om bij een verkoop vóór de gewone aandeelhouders te worden terugbetaald) en bescherming tegen verwatering. Wie een beschermde preferente prijs op elk aandeel toepast, overschat dus wat het gewone eigen vermogen zou opbrengen.
De aangekondigde rondes van Anthropic laten zien hoe ver het kopcijfer opschoof: 13 miljard dollar bij een post-moneywaardering van 183 miljard dollar in september 2025, 30 miljard dollar bij 380 miljard dollar op 12 februari 2026, en een Series H van 65 miljard dollar bij 965 miljard dollar in mei 2026, de laatste private waardering. Wie dat afzet tegen de slotwaarde van 1,8 biljoen dollar op de eerste handelsdag, vergelijkt een prijs voor preferente aandelen die in mei werd afgesproken met een prijs voor gewone aandelen die in november tot stand kwam, door andere kopers en onder andere voorwaarden. Beide zijn historische ijkpunten, en in het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten.
Voor verlieslatende groeibedrijven gebruiken analisten vaak de koers-omzetverhouding: de beurswaarde gedeeld door de jaaromzet, waarbij de gerapporteerde omzet vaak wordt vervangen door een run-rate (de omzet van de laatste maand of het laatste kwartaal, omgerekend naar een jaar). De verhouding is maar zo betrouwbaar als het aantal aandelen waarop ze rust. Volgens het EER-prospectus van Anthropic stonden er na de aanbieding 7.427.991.791 A-aandelen en 5.658.680.800 N-aandelen uit. Een kapitalisatie die alle klassen meetelt, ligt dus ver boven de waarde van de aangeboden aandelen.
Aandelen Anthropic en governance: de structuur van een public benefit corporation
Een public benefit corporation (PBC) is een onderneming met winstoogmerk waarvan de bestuurders een vastgelegd maatschappelijk doel moeten meewegen naast de financiële belangen van de aandeelhouders. Anthropic werd in januari 2021 in Delaware opgericht als PBC. Het bedrijf moet een evenwicht vinden tussen de financiële belangen van de aandeelhouders, de belangen van wie wezenlijk door zijn handelen wordt geraakt, en ‘de verantwoorde ontwikkeling en het verantwoorde onderhoud van geavanceerde AI ten behoeve van de mensheid op lange termijn’. Artikel 366 van de Delaware General Corporation Law verplicht het om minstens eens in de twee jaar over dat maatschappelijk doel te rapporteren. Voor externe aandeelhouders betekent dit in de praktijk dat de raad van bestuur zich op dat doel kan beroepen om een besluit te rechtvaardigen dat het rendement op korte termijn niet maximaliseert.
De PBC-structuur van Anthropic voegt een tweede controlelaag toe. De Long-Term Benefit Trust (LTBT), opgericht in 2023, is opgezet als een onafhankelijk orgaan van vijf stemgerechtigde trustees zonder financieel belang. Via T-aandelen benoemt en ontslaat de trust de bestuurders van klasse T, die een meerderheid in de raad van bestuur vormen. De F-aandelen, in handen van Founder LLC van de medeoprichters, hebben 50,1% van de totale stemrechten bij algemene aandeelhoudersbesluiten. Anthropic beschrijft de constructie als iets waarvoor ‘geen direct precedent bestaat bij beursgenoteerde ondernemingen’.
Een structuur met twee aandelenklassen scheidt economisch eigendom van zeggenschap; met vier klassen gaat Anthropic nog een stap verder. Samen kunnen de LTBT en Founder LLC alle leden van de raad van bestuur kiezen, terwijl houders van A-aandelen de uitkomst van een aandeelhoudersstemming doorgaans niet kunnen beïnvloeden. Vergeleken met een bedrijf met één aandelenklasse verdelen de vier klassen de zeggenschap als volgt:
| Aandelenklasse | In handen van | Stemrecht |
| Klasse A | Publieke beleggers en bestaande houders van A-aandelen | Stemt over aandeelhouderszaken, maar houders kunnen de uitkomst doorgaans niet beïnvloeden |
| Klasse F | Founder LLC van de medeoprichters | 50,1% van de totale stemrechten bij algemene aandeelhoudersbesluiten |
| Klasse T | De Long-Term Benefit Trust | Benoemt en ontslaat de bestuurders van klasse T, een meerderheid in de raad; verder geen stemrecht |
| Klasse N | Strategische investeerders, onder meer uit de gelijktijdige plaatsing | Stemrechtloos |
| Eén klasse (ter vergelijking) | Alle aandeelhouders | Eén stem per aandeel; externe aandeelhouders kunnen samen de bestuursverkiezingen beslissen |
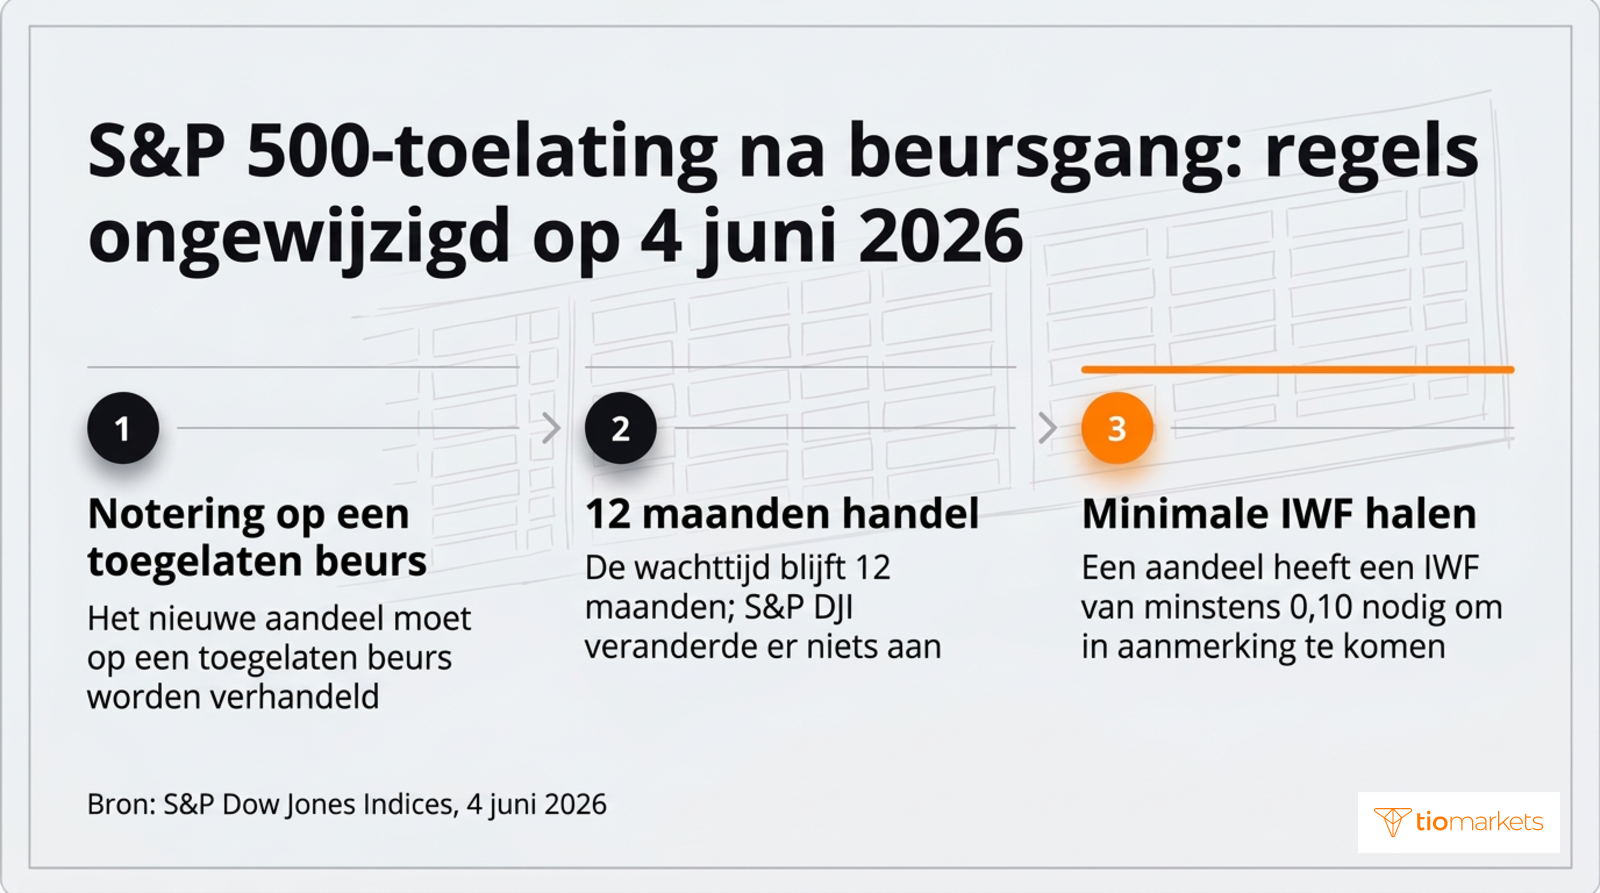
Governance speelt ook mee bij de toelating tot indices. Omdat de LTBT de raad van bestuur controleert, kan Anthropic ervoor kiezen om sommige governancevereisten van Nasdaq niet toe te passen. De S&P-indices eisen een investable weight factor (IWF) van minstens 0,10: het deel van de aandelen van een bedrijf dat voor publieke beleggers beschikbaar is. De belangen van oprichters, de trust en strategische investeerders wegen dus rechtstreeks mee bij die ondergrens.
Het Anthropic-aandeel en andere routes naar blootstelling vergeleken
Op de vraag hoe je vóór de beursgang in Anthropic kon beleggen, bestonden alleen indirecte antwoorden. Pre-IPO-aandelen van Anthropic waren bereikbaar via private vehikels die op de secundaire markt kochten, beursgenoteerde investeerders boden blootstelling binnen een groter bedrijf, en voor een toewijzing bij de beursgang had je toegang nodig tot het orderboek van de begeleidende banken. Sinds 19 november worden de A-aandelen op de beurs verhandeld. Biedt een broker er een aan, dan kan een aandelen-CFD (contract voor verschil) die koers volgen: een derivaat dat de koersverandering verrekent zonder dat je eigenaar wordt van de onderliggende waarde. De routes verschillen in wat je precies bezit en in het risico dat de doorslag geeft:
| Route | Wat de grafiek of de markt laat zien | De aanpak die handelaren ervoor gebruiken | Belangrijkste risico |
| Pre-IPO-vehikel (vóór 19 november 2026) | Geen beurskoers; waarderingen afgeleid uit financieringsrondes, laatst 965 miljard dollar post-money | Participaties in een vehikel dat private aandelen bezit | Kosten, illiquiditeit en verouderde waarderingen; een aanspraak op het vehikel, niet op de aandelen |
| Beursgenoteerde investeerder, zoals Amazon | De koers van de investeerder, over al zijn bedrijfsonderdelen | De aandelen van de investeerder aanhouden of erin handelen | Andere bedrijfsonderdelen bepalen het grootste deel van de koers |
| Toewijzing bij de beursgang | Uitgifteprijs uit de bookbuilding: 83 dollar tegenover een bandbreedte van 70–78 dollar | Een indicatie van interesse via het syndicaat | Orders teruggeschroefd; de opening kan sterk afwijken van de uitgifteprijs |
| A-aandelen na de notering | Een actuele Nasdaq-koers voor ANT vanaf 19 november 2026 | Beursgenoteerde aandelen kopen via een broker | Koersschommelingen rond lock-up- en indexdata; weinig invloed via stemrecht |
| Aandelen-CFD's na de notering | De koers van ANT, gevolgd zonder eigendom | Long- of shortposities, geopend met marge | Verliezen worden net als winsten uitvergroot, kunnen snel oplopen en kunnen de hele storting kosten |
Neem een blootstelling van 10.000 dollar, met verhoudingen die alleen voor de rekensom zijn aangenomen, en je ziet welk deel van elke route werkelijk Anthropic volgt. Een pre-IPO-vehikel dat 90% van zijn vermogen in Anthropic heeft, geeft vóór kosten ongeveer 9.000 dollar blootstelling. Een investeerder bij wie het belang 5% van de eigen beurswaarde uitmaakt, geeft ongeveer 500 dollar, terwijl 9.500 dollar zijn andere bedrijfsonderdelen volgt. Amazon geeft een idee van de schaal: tegen de uitgifteprijs van 83 dollar zou het 1,92 miljard stemrechtloze aandelen bezitten, 14,7% van het bedrijf, met een waarde van 159 miljard dollar. Toch reageert de koers van Amazon op de eigen bedrijfsresultaten, en die historische waardering van het belang is geen betrouwbare leidraad voor toekomstige resultaten. Met een volledige toewijzing of een aankoop op de beurs zou de hele 10.000 dollar in A-aandelen zitten, tegen de uitgifteprijs of de marktkoers en zonder hefboom, al worden toewijzingen vaak teruggeschroefd.
Een aandelen-CFD verandert de rekensom via de marge: de storting die nodig is om een positie open te houden. Vraagt een positie van 10.000 dollar een marge van 2.000 dollar, dan kost een koersdaling van 10% 1.000 dollar, de helft van de storting, en een daling van 20% de hele storting: de hefboom vergroot verliezen in dezelfde verhouding als winsten. Bij een pas genoteerd aandeel, waarvan de koersvorming nog volop gaande is en waarvoor lock-up- en indexdata binnen enkele weken vallen, kunnen verliezen snel oplopen, soms tussen het slot en de volgende opening, en kan een handelaar al het gestorte geld verliezen. Een CFD brengt ook financieringskosten mee voor posities die 's nachts openstaan, en geeft geen stemrecht. De contractmechanismen achter deze cijfers, zoals marge, financiering en contractgrootte, worden voor een gevestigde notering uitgelegd in handelen in CFD's op Amazon-aandelen en in lotgrootte en positiegrootte voor Amazon-aandelen.
Anthropic-beursgang: lock-upperiode, free float en indexopname
De free float is het deel van de aandelen van een bedrijf dat op de openbare markt verhandelbaar is, zonder de belangen van insiders, oprichters en strategische investeerders. Een lock-upperiode is een toezegging van bestaande aandeelhouders om gedurende een vaste periode na de beursgang niet te verkopen, doorgaans 180 dagen. Samen met het anti-flippingbeleid van de begeleidende banken houdt dat het verhandelbare aanbod in het begin beperkt. Loopt de lock-up af, dan valt die beperking weg: komt op één datum een groot pakket aandelen vrij, dan kan het extra aanbod de koers fors omlaag drukken.
De lock-ups van Anthropic wijken van die gewoonte af. Ze gaan gefaseerd open, 27, 48, 62 en 76 dagen na de beursgang, zodat het aanbod van bestaande aandeelhouders binnen 76 dagen in vier tranches op de markt komt, en niet in één blok na 180 dagen. De eerste vrijgave ligt bovendien dicht bij de periode waarin over een snelle indexopname wordt beslist.
Volgens de methodologie van de Nasdaq 100 die sinds 1 mei 2026 geldt, kan een nieuw genoteerde onderneming via een snelle opname (fast entry) worden toegevoegd als ze aan alle toelatingscriteria voldoet en haar beurswaarde tot de top 40 van de huidige leden behoort. De rangschikking wordt op de zevende handelsdag vastgesteld, een aandeel dat zich kwalificeert, wordt na de vijftiende handelsdag opgenomen, en er hoeft geen ander effect te worden verwijderd; voorheen werd de rangschikking één keer per jaar herzien. Het verband tussen de Anthropic-beursgang en opname in de Nasdaq 100 loopt dus via een toets op één dag. Indexgewichten tellen samen op tot het geheel, zoals uitgelegd in hoe de Nasdaq 100 is opgebouwd. Een nieuwkomer zou daardoor het gewicht van elk bestaand lid verkleinen en de index op de Nasdaq NAS100-grafiek veranderen.
De toelatingsregels van de S&P 500 veranderen trager. Een consultatie van 30 april 2026 stelde voor de wachttijd (seasoning period) voor beursgangen te verkorten van 12 naar zes maanden, zonder versnelde opname. De uitkomst van 4 juni 2026 liet de criteria ongewijzigd: een nieuw genoteerd aandeel moet minstens 12 maanden op een toegelaten beurs worden verhandeld voordat het in aanmerking komt, met een minimale IWF van 0,10. Door die eis strekken de verschillen tussen de Nasdaq 100 en de S&P 500 zich ook uit tot de behandeling van nieuwe noteringen.
Elke geldstroom heeft een richting. Geld stroomt in van kopers van nieuwe primaire aandelen bij de notering en van indexfondsen na opname; het stroomt uit wanneer vroege aandeelhouders verkopen als de lock-up afloopt en wanneer indexfondsen andere megacaps afbouwen om ruimte te maken. Een notering met een waarde van 300 miljard dollar en een free float van 10% laat zien waarom timing ertoe doet: bij de notering is maar voor 30 miljard dollar aan aandelen verhandelbaar, en de resterende 270 miljard dollar wacht op het aflopen van de lock-ups.
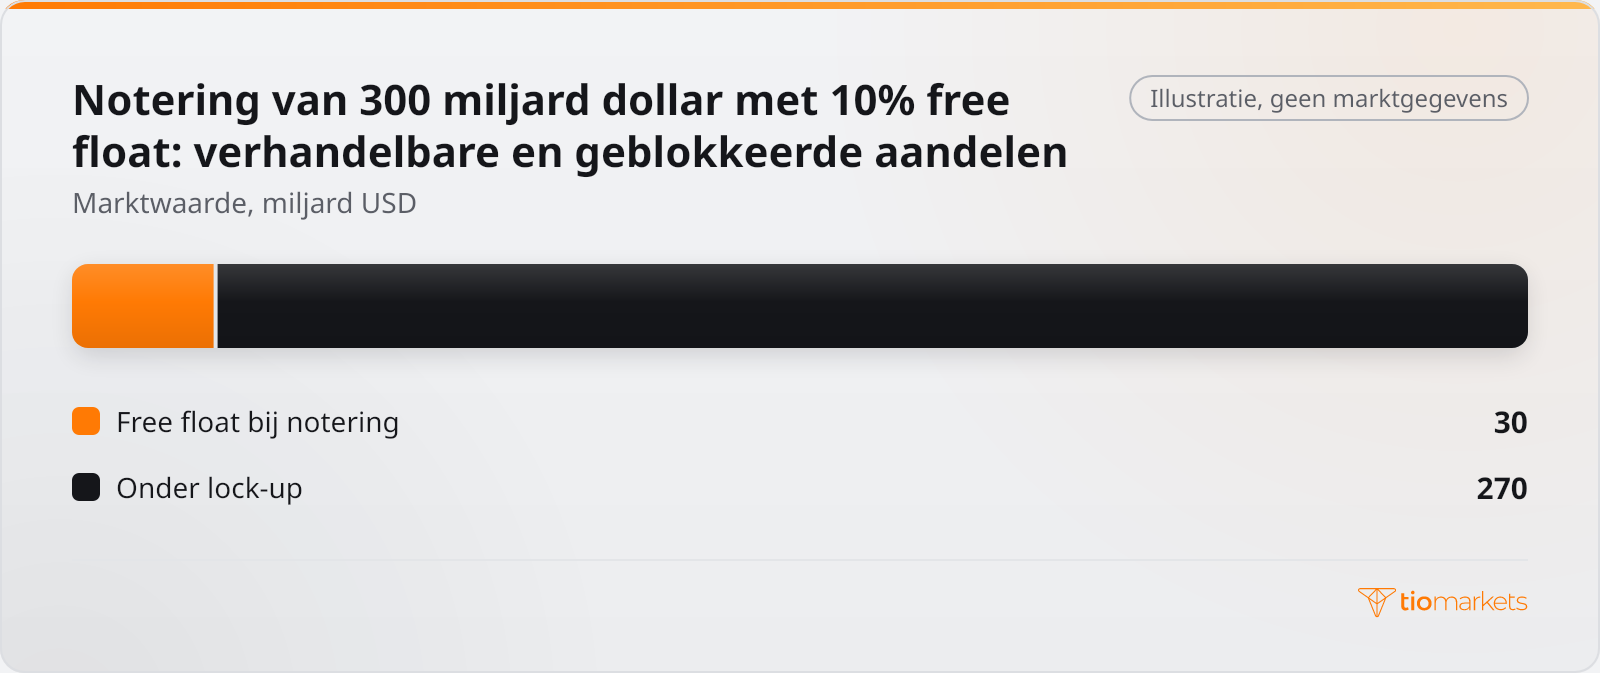
Trek je het voorbeeld verder door, dan zie je wat elke fase vrijmaakt. Als het aflopen van een lock-up nog eens 20% van het bedrijf zou vrijgeven, zou voor 60 miljard dollar aan aandelen verkocht mogen worden, en zou de free float bij een ongewijzigde koers verdrievoudigen tot 90 miljard dollar. Stel, als extra aanname, dat passieve fondsen na indexopname voor 15 miljard dollar aan het aandeel moeten kopen, gefinancierd door andere leden af te bouwen. Die aankopen zouden gelijkstaan aan de helft van het verhandelbare aanbod vóór de vrijgaven, maar aan slechts een zesde daarna. De volgorde is dus net zo belangrijk als de omvang: indexaankopen vóór het aflopen van de lock-ups stuiten op een dun aanbod, terwijl lock-upverkopen vóór de opname geen gedwongen koper tegenover zich vinden.
Anthropic naar de beurs: hoe de geldstromen beursgenoteerde aandelen kunnen bereiken
De geldstromen bereiken beursgenoteerde AI-aandelen en de Nasdaq 100 via vier kanalen. Elk kanaal rust op voorwaarden die registratiedocumenten en indexmededelingen openbaar maken, dus je kunt elk kanaal aan de hand van data toetsen in plaats van het aan te nemen:
| Als dit gebeurt | Kanaal | Effect op de vraag naar beursgenoteerde AI-aandelen of de Nasdaq 100 | Data die het zouden bevestigen |
| Een grote free float bij de notering | Kopers financieren nieuwe aandelen deels door ander bezit te verkopen | Zou op de eerste dag het aanbod van AI-aandelen vergroten en zou geld kunnen wegtrekken bij beursgenoteerde branchegenoten | Het definitieve aantal aandelen en het volume op de eerste dag |
| Een kleine free float met gefaseerde lock-ups | Aanbod komt op elke vrijgavedatum | Weinig verandering bij de notering; elke vrijgave zou extra aandelen op de markt brengen | De lock-updata in het prospectus en het volume op de vrijgavedag |
| Snelle opname in de Nasdaq 100 | Indexfondsen kopen het nieuwe lid en bouwen bestaande leden af | Zou de vraag naar het nieuwe aandeel vergroten en de gewichten van andere leden verlagen | De rangschikking op de zevende dag en de mededeling over de opname |
| Het belang van een investeerder wordt geherwaardeerd | Waarderingen tegen reële waarde op de balans van de investeerder | Verandert het gerapporteerde eigen vermogen, niet de kasstroom of indexgewichten; geen directe aan- of verkopen | Het volgende kwartaalverslag van de investeerder |
Het belang van Amazon maakt het laatste kanaal concreet. Amazon investeerde 8,0 miljard dollar in converteerbare obligaties van Anthropic, verspreid over het derde kwartaal van 2023 tot en met het vierde kwartaal van 2025, en in het tweede kwartaal van 2026 nog eens 5,0 miljard dollar in stemrechtloze preferente aandelen uit de Series G. De obligaties zijn geclassificeerd als beschikbaar voor verkoop en worden gewaardeerd tegen reële waarde als Level 3-activa: op basis van niet-waarneembare inputs in plaats van een genoteerde koers. Ongerealiseerde winsten worden geboekt in het gecumuleerde overige totaalresultaat (accumulated other comprehensive income, AOCI), een onderdeel van het eigen vermogen en niet van de nettowinst. De geschatte reële waarde van de obligaties bedroeg ongeveer 45,8 miljard dollar op 31 december 2025, 42,2 miljard dollar op 31 maart 2026, 97,9 miljard dollar op 30 juni 2026 en 146,2 miljard dollar op 30 september 2026.
In dezelfde periode steeg de bijbehorende ongerealiseerde winst in de AOCI van 39,5 miljard naar 140,3 miljard dollar, waarvan niets in contanten. Een herwaardering van deze aard verandert de balans en het totaalresultaat, laat de operationele kasstroom ongemoeid zolang er geen belang wordt verkocht, en verschuift geen enkel indexgewicht. Deze waarden aan het einde van een kwartaal geven alleen eerdere metingen weer en zeggen niets betrouwbaars over toekomstige waarderingen; een lagere waardering zou het eigen vermogen via dezelfde post verlagen.
Anthropic-beursgang tegenover de factoren die doorgaans zwaarder wegen
Vergeleken met de factoren die beursgenoteerde techaandelen doorgaans in beweging brengen, is één beursnotering een eenmalige invloed, waarvan je de omvang kunt afzetten tegen de voorwaarden van de aanbieding en de eerste handelsdag. De aanbieding moest tot 64,4 miljard dollar opleveren, met daarnaast de plaatsing van 26 miljard dollar, tegenover een beurswaarde van 1,8 biljoen dollar op de eerste dag. Boekhoudkundige herwaarderingen van het belang van één investeerder verschoven met een vergelijkbaar bedrag, zonder dat er iets werd verkocht: de geschatte reële waarde van de hierboven beschreven converteerbare obligaties steeg tussen 31 maart en 30 juni 2026 met 55,7 miljard dollar. De Federal Reserve stelt de beleidsrente daarentegen het hele jaar door opnieuw vast op geplande vergaderingen; een hogere rente verhoogt de disconteringsvoet voor toekomstige winsten en verlaagt de contante waarde ervan, en een lagere rente doet het omgekeerde.
De factoren verschillen ook in hoe vaak ze terugkeren. De opbrengst en de plaatsing vonden één keer plaats, bij de prijsstelling en de eerste transactie. Lock-upvrijgaven blijven beperkt tot vier data, 27, 48, 62 en 76 dagen na de beursgang, en een snelle opname in de Nasdaq 100 hangt af van één rangschikking op de zevende handelsdag, met opname na de vijftiende handelsdag. Rentebesluiten keren daarentegen het hele jaar door terug, de rente op Amerikaanse staatsobligaties herprijst de disconteringsvoet in elke handelssessie, en de herwaarderingen van investeerders en de resultaten van megacaps komen elk kwartaal. Een beursgang levert dus een korte reeks gedateerde geldstromen op, terwijl rente en winsten in een vaste cyclus terugkeren en hun effecten zich opstapelen.
Timing onderscheidt de factoren evenzeer als omvang. Een rentebesluit is op de dag zelf bekend, een beweging van de obligatierente al binnen de handelssessie, terwijl het effect van een beursgang gespreid is over de prijsstelling, de eerste transactie, elke lock-upvrijgave en een eventuele indexopname. De verandering van 55,7 miljard dollar in de reële waarde van de obligaties is een meting uit het verleden die geen patroon vastlegt voor latere herwaarderingen. Valt een fase van een beursgang samen met een rentebesluit of een reeks resultaten van megacaps, dan kan de grotere factor het koersverloop domineren. Wie een koersbeweging aan de notering wil toeschrijven, moet daarom de datum van elke gebeurtenis naast de cijfers leggen.
Conclusie: waar je op let bij de Anthropic-beursgang
De Anthropic-beursgang is voor de beursgenoteerde markten meer van belang door de kalender dan door de waardering. De vraag kwam eerst van kopers van de aandelen die tegen de uitgifteprijs van 83 dollar werden verkocht en van de plaatsing van 26 miljard dollar; verdere vraag hangt af van een snelle opname in de Nasdaq 100 en, na minstens 12 maanden handel, van de criteria van de S&P 500. Aanbod komt bij elke lock-upfase, na 27, 48, 62 en 76 dagen, dus bepalen de data, en niet het kopcijfer, welke kant de geldstromen op gaan. De definitieve aantallen aandelen, elke vrijgave, de besluiten van de indexaanbieders en de volgende kwartaalverslagen van de investeerders zijn de gegevens die deze lezing zouden bevestigen of tegenspreken.
De methode heeft grenzen. Analyse van geldstromen verklaart druk door timing, niet de waarde, en een rentebesluit, een beweging van de obligatierente of winstcijfers van een megacap op dezelfde data kunnen die druk overschaduwen. Een pas genoteerd aandeel met een korte handelsgeschiedenis kan bovendien hard bewegen op beperkte informatie. Een positie met hefboom daarop vergroot zowel verliezen als winsten. Die verliezen kunnen rond vrijgave- en indexdata snel oplopen, en handelaren kunnen al het geld verliezen dat ze hebben gestort.
Symbolen in dit artikel
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Handel overal met de trading- en beleggingsapp van TIOmarkets
Handel in meer dan 950 instrumenten met ingebouwde TradingView-grafieken en concurrerende spreads, rechtstreeks en realtime vanaf uw telefoon.
Handelen brengt risico's met zich mee
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.