


Basisvaluta en noteringsvaluta uitgelegd
BY TIOmarkets (Nederlands)
|november 11, 2026De basisvaluta is de eerste valuta in een forexpaar en de eenheid waarvan de prijs wordt bepaald. De noteringsvaluta is de tweede, en daarin wordt de prijs van één eenheid basisvaluta uitgedrukt. Volgens de volgorde van basisvaluta en noteringsvaluta in EUR/USD betekent een referentiekoers van de euro van 1.1214 op 10 november 2026 dat één euro 1.1214 Amerikaanse dollar waard is.
Die volgorde is geen toeval, maar volgt een marktconventie. De noteringsvaluta bepaalt bovendien meer dan alleen hoe een koers wordt weergegeven, want de pipwaarde en het resultaat van een trade worden er als eerste in gemeten. Deze uitleg behandelt hoe elke valuta te herkennen is, waarom de euro vooraan staat, wat een long- en een shortpositie voor elke kant betekenen, een uitgewerkte berekening voor USD/JPY en hoe een paar wordt omgekeerd.
Wat zijn basisvaluta en noteringsvaluta?
Een valutapaar drukt de waarde van de ene valuta uit in de andere. De eerste code, links van de schuine streep, is de basisvaluta en heeft altijd de waarde één. De tweede is de noteringsvaluta, ook wel tegenvaluta genoemd. De wisselkoers geeft aan hoeveel eenheden noteringsvaluta nodig zijn om één eenheid basisvaluta te kopen; EUR/USD op 1.1214 betekent dus 1.1214 Amerikaanse dollar per euro.
Elk ander getal op een handelsscherm is van deze definitie afgeleid. De bied- en laatprijs, de grootte van een pip en de richting van een positie behandelen allemaal de basisvaluta als het product dat wordt gekocht of verkocht, en de noteringsvaluta als het geld waarin het wordt gemeten. Een trader die een stijgende EUR/USD-koers leest als een sterkere dollar, heeft dus beide valuta's tegelijk verkeerd gelezen.
Basisvaluta vs. noteringsvaluta: de belangrijkste verschillen
GBP/USD laat zien hoe de twee rollen verdeeld zijn. Het Britse pond is de eenheid waarvan de prijs wordt bepaald; de Amerikaanse dollar is de meetvaluta. Omdat de dollar de noteringsvaluta is, is een pip op een standaardlot GBP/USD $10 waard, net als bij EUR/USD, AUD/USD en andere paren waarin de dollar op de tweede plaats staat.
| Kenmerk | Basisvaluta | Noteringsvaluta |
| Plaats in GBP/USD | Eerste, links van de schuine streep: GBP | Tweede, rechts van de schuine streep: USD |
| Rol in de koers | De eenheid die wordt geprijsd, altijd één | De valuta waarin de prijs wordt uitgedrukt |
| Andere naam | – | Tegenvaluta |
| Longpositie GBP/USD | Britse pond gekocht | Amerikaanse dollar verkocht |
| Shortpositie GBP/USD | Britse pond verkocht | Amerikaanse dollar gekocht |
| Eén standaardlot | 100,000 eenheden GBP | Varieert met de koers |
| Pipwaarde uitgedrukt in | – | Amerikaanse dollar: $10 per pip op een standaardlot |
| Winst of verlies eerst geteld in | – | Amerikaanse dollar, vóór omrekening naar de rekeningvaluta |
Het praktische gevolg zit in de meetvaluta. Het resultaat van een GBP/USD-trade, positief of negatief, wordt eerst in dollars geteld, en een rekening in ponden of euro's ziet het pas na omrekening tegen de koers die op dat moment geldt. Dat het resultaat in dollars wordt gemeten, legt vast in welke valuta het wordt geboekt; het beperkt de omvang van een verlies niet.
Herkennen welke valuta de basisvaluta is
De volgorde van basisvaluta en noteringsvaluta goed lezen begint bij de ISO 4217-valutacodes. ISO 4217 is de internationale standaard van codes van drie tekens, zoals USD, EUR, JPY, GBP en AUD. Bij de meeste codes staan de eerste twee letters voor het land en de derde voor de valuta. Platforms schrijven een paar als EUR/USD of EURUSD, en in beide vormen zijn de eerste drie letters de basisvaluta.
De volgorde zelf is een marktconventie, geen keuze van het platform. De zeven belangrijkste valutaparen zijn EUR/USD, USD/JPY, GBP/USD, USD/CAD, USD/CHF, AUD/USD en NZD/USD. In deze paren is de Amerikaanse dollar de noteringsvaluta tegenover de euro, het pond en de Australische en Nieuw-Zeelandse dollar, maar de basisvaluta tegenover de Canadese dollar, de Zwitserse frank en de yen. Ook gaat de euro voor het pond, zodat de referentiekoers van de euro voor het pond, 0.83545 op 10 november 2026, wordt uitgedrukt in ponden per euro.
Crossparen zijn valutaparen zonder de Amerikaanse dollar. In de referentiekoersen van de euro wordt elke valuta, ook het pond en de yen, genoteerd tegenover de euro als basisvaluta. De hoogte van de koers biedt een snelle controle. Een getal rond 177 voor de euro en de yen kan alleen yen per euro zijn, wat strookt met de referentiekoers van 177.38 voor 10 november 2026.
Waarom is EUR altijd de basisvaluta?
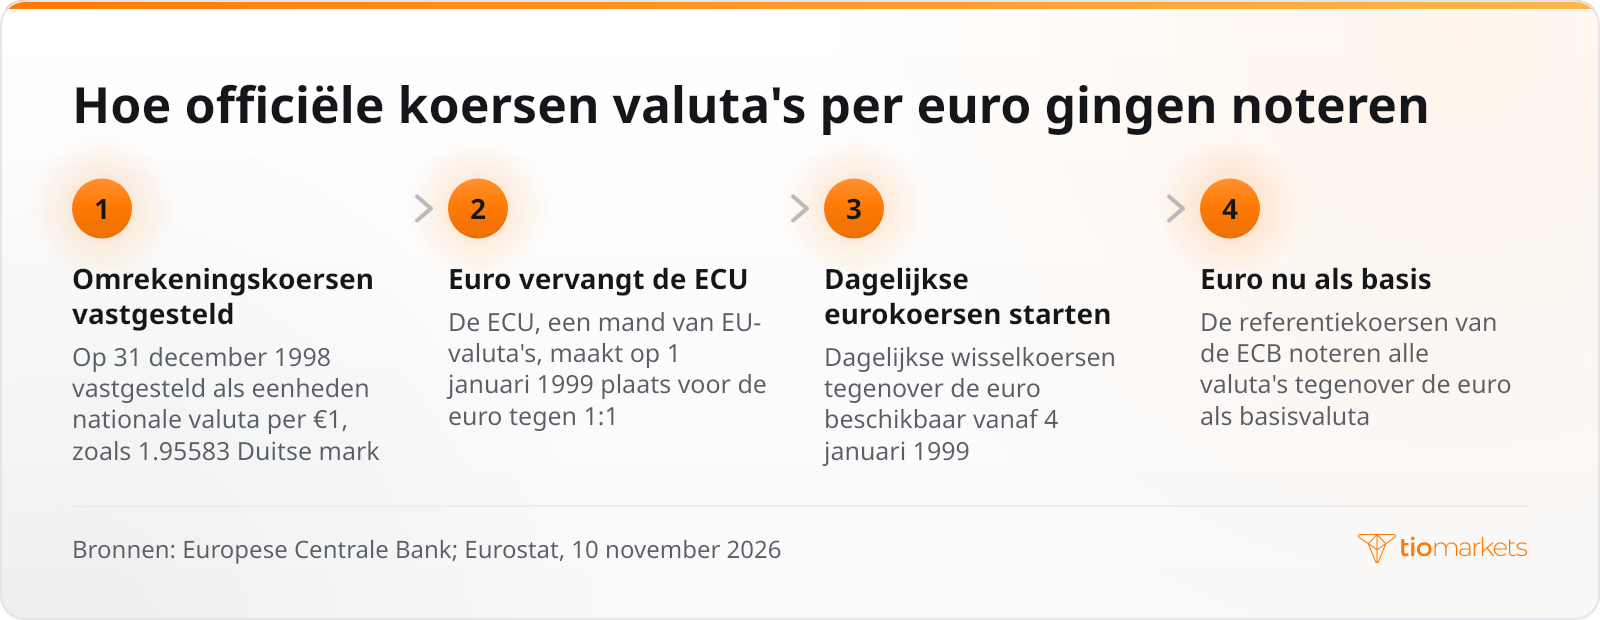
De euro is in officiële koersen de basisvaluta sinds zijn introductie. De onherroepelijke omrekeningskoersen werden op 31 december 1998 vastgesteld en gingen in op 1 januari 1999 om 0.00 uur. Ze werden uitgedrukt als eenheden nationale valuta per €1, zoals 1.95583 Duitse mark, 6.55957 Franse frank en 1936.27 Italiaanse lire. Op dezelfde datum, 1 januari 1999, verving de euro de ECU, een mand van EU-valuta's, tegen 1:1. De marktnotering heeft die oriëntatie behouden: EUR/USD prijst één euro in dollars en verschijnt niet als USD/EUR.
De referentiekoersen van de Europese Centrale Bank, die de ECB publiceert als de referentiewisselkoersen van de euro, vermelden nog steeds elke valuta tegenover de euro als basisvaluta. De tabel heeft kolommen voor valutacode, valutanaam, spotkoers en een grafiek. Voor 10 november 2026 toonde die 1.1214 Amerikaanse dollar, 0.83545 Brits pond, 0.9203 Zwitserse frank, 1.5852 Canadese dollar, 1.6244 Australische dollar en 1.9925 Nieuw-Zeelandse dollar per euro, naast 177.38 yen.
De koersen komen tot stand via een dagelijkse overlegprocedure tussen centrale banken in heel Europa, die gewoonlijk rond 14:10 CET plaatsvindt. Ze worden rond 16:00 CET gepubliceerd op werkdagen die geen TARGET-sluitingsdagen zijn, en dienen ter informatie, niet voor markttransacties. Binnen het eurogebied is elk ervan een indirecte notering, vreemde valuta per eenheid binnenlandse valuta, terwijl een directe notering de binnenlandse prijs van één eenheid vreemde valuta geeft. Directe en indirecte noteringen beschrijven één wisselkoers met basis- en noteringsvaluta omgedraaid. De dollarfeed van de ECB formuleert de indirecte vorm voor 6 oktober 2026 als '1 EUR koopt 1.1269 Amerikaanse dollar (USD)'.
Wat het kopen en verkopen van een valutapaar betekent
Een valutapaar kopen betekent tegelijkertijd de basisvaluta kopen en de noteringsvaluta verkopen; het paar verkopen doet het omgekeerde. Een longpositie in EUR/USD is long euro en short Amerikaanse dollar, en een shortpositie in USD/JPY is short dollar en long yen. Een trader koopt een paar vanuit de verwachting dat de basisvaluta zal stijgen ten opzichte van de noteringsvaluta, en verkoopt het vanuit de tegenovergestelde verwachting.
De genoteerde koers volgt de basisvaluta. Een stijging van EUR/USD betekent dat elke euro meer dollars oplevert, dus dat de euro is aangesterkt tegenover de dollar; een daling betekent het omgekeerde. Toch is de dollar de noteringsvaluta in EUR/USD en de basisvaluta in USD/JPY. Een over de hele linie sterkere dollar uit zich daarom in een dalende EUR/USD en een stijgende USD/JPY, een patroon dat traders misleidt die elke grafiek als dollargrafiek lezen.
Wanneer een van beide posities met een hefboom wordt geopend, zet de trader alleen marge in, de inleg die nodig is om de positie open te houden, tegenover een veel grotere blootstelling. Die hefboom vergroot verliezen op een long- of shortpositie net zo goed als winsten. Een reeks ongunstige pips kan snel tot een verlies leiden, en een trader kan al het gestorte geld verliezen.
Voorbeeld van basisvaluta en noteringsvaluta in USD/JPY
Een voorbeeld van basisvaluta en noteringsvaluta laat zien waar het resultaat van een trade wordt geteld. De gebruikte koersen zijn illustratief, gekozen voor ronde berekeningen, en de rekening luidt in Amerikaanse dollar. Bij paren die in yen noteren is een pip de tweede decimaal, 0.01, in plaats van de vierde, en één standaardlot is 100,000 eenheden van de basisvaluta. De berekening telt zes stappen:
- Lees de notering: USD/JPY op 150.00 betekent dat één Amerikaanse dollar 150.00 yen kost, met de dollar als basisvaluta en de yen als noteringsvaluta.
- In dit voorbeeld koopt een longpositie van 1 standaardlot 100,000 Amerikaanse dollar en verkoopt die 15,000,000 yen.
- Bepaal de pipwaarde: 100,000 eenheden vermenigvuldigd met de pipgrootte van 0.01 geeft 1,000 yen per pip, een waarde die in de noteringsvaluta is uitgedrukt.
- Meet de beweging: een stijging naar 150.50 is 50 pips in het voordeel van de positie, en een daling naar 149.50 is 50 pips in het nadeel.
- Tel het resultaat in yen: 50 pips tegen 1,000 yen per pip is een winst van 50,000 yen bij 150.50 of een verlies van 50,000 yen bij 149.50.
- Reken om naar de rekeningvaluta: delen door de koers bij omrekening geeft een winst van circa $332.23 of een verlies van circa $334.45.
De berekening kent twee beperkingen. De eerste is de omrekening, die de koers gebruikt op het moment dat de yen wordt omgewisseld, waardoor gelijke yenresultaten van plus en min 50,000 ongelijke dollarbedragen worden; een rekening in ponden zou omrekenen tegen de GBP/JPY-koers en op een ander bedrag uitkomen. De tweede is de blootstelling. Een positie van 15,000,000 yen die op marge is geopend, is veel groter dan de inleg erachter. De hefboom vergroot een verlies in yen net zoals hij een winst in yen vergroot, een beweging van 50 pips kan dat verlies snel opbouwen, en de trader kan al het gestorte geld verliezen.
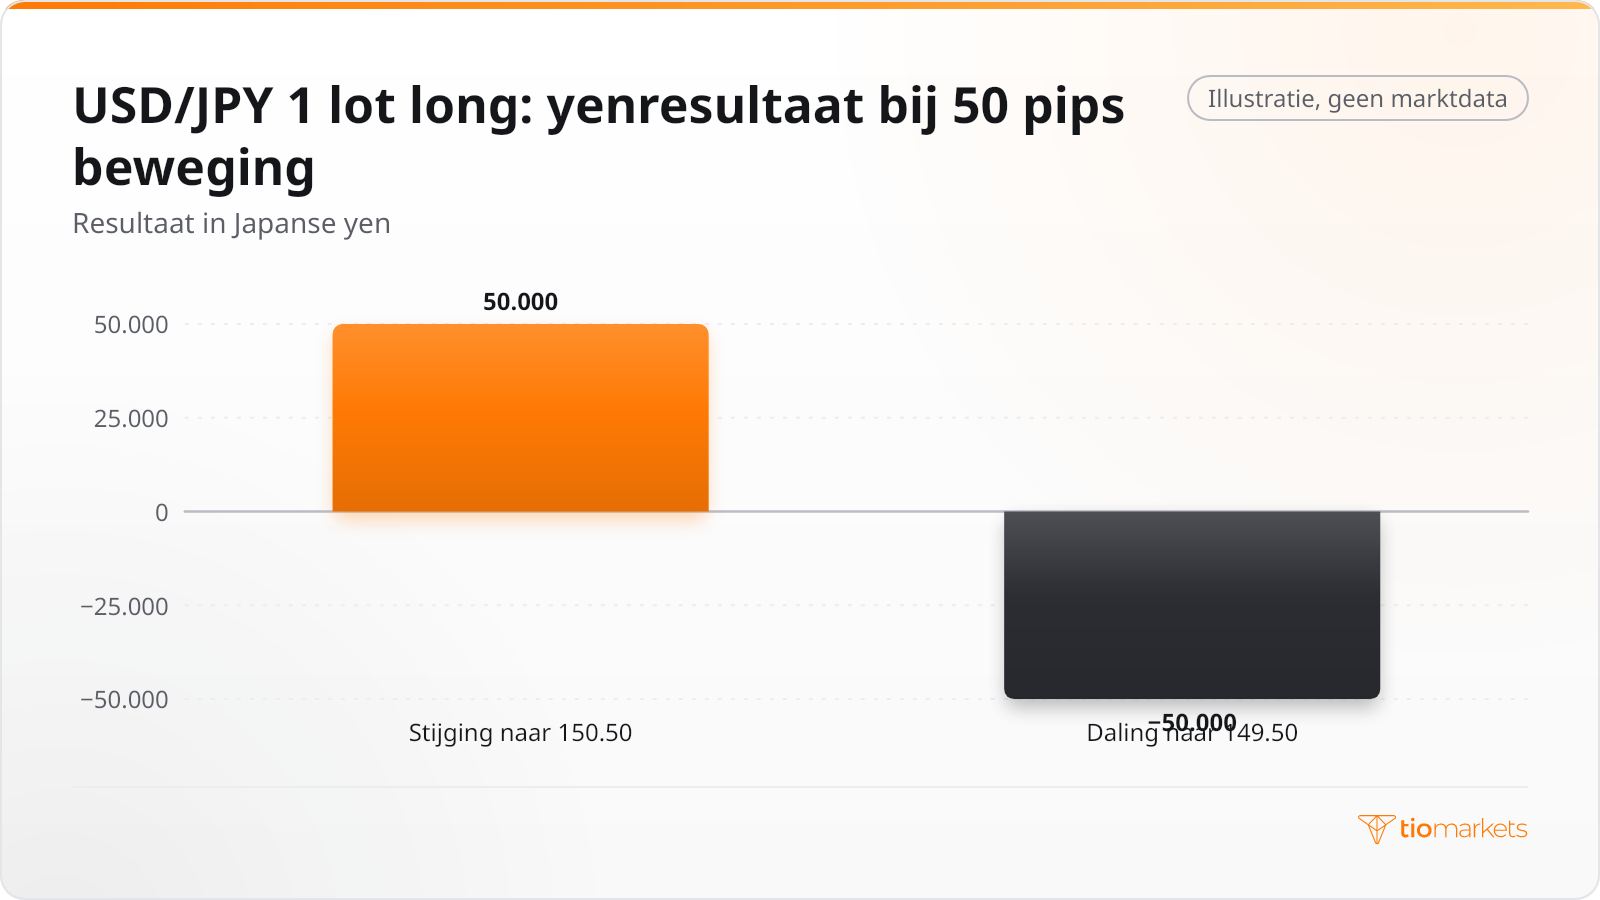
Anders dan bij EUR/USD, waar een pip op een standaardlot vastligt op $10, verandert de dollarwaarde van een USD/JPY-pip met de wisselkoers. De vraag in welke valuta winst wordt geteld, heeft daarom een antwoord in twee stappen: eerst de noteringsvaluta, daarna de rekeningvaluta. Dezelfde volgorde geldt bij het berekenen van de winst op een forextrade in elk paar.
Een valutapaar omkeren
Bij het omkeren van een paar wisselen basis- en noteringsvaluta van plaats, en de nieuwe koers is het omgekeerde van de oude: één gedeeld door de oorspronkelijke koers. Een EUR/USD-koers van 1.1214 wordt een USD/EUR-koers van ongeveer 0.89174 euro per dollar, en één gedeeld door 0.89174 geeft weer 1.1214. Met dezelfde berekening wordt een directe notering een indirecte.
Een pip gaat niet één op één mee. Een stijging van 10 pips in EUR/USD, van 1.1214 naar 1.1224, verplaatst de omgekeerde koers van ongeveer 0.89174 naar ongeveer 0.89095, een verandering van zo'n 7.9 pips, omdat een omgekeerde waarde elke beweging herschaalt naar het niveau van de koers. Hieruit volgen de veelgemaakte fouten bij het lezen van valutaparen:
- Het paar verkeerd om lezen, waardoor de betekenis van elke stijging en daling van de koers omdraait.
- Aannemen dat de pipwaarde in de rekeningvaluta is uitgedrukt, terwijl die in de noteringsvaluta wordt uitgedrukt en pas daarna wordt omgerekend.
- Een pipbeweging in de ene notering rechtstreeks toepassen op de omgekeerde notering.
- Verwachten dat een USD/JPY-pip $10 waard is, een bedrag dat alleen klopt als de Amerikaanse dollar de noteringsvaluta is.
Conclusie
Basis- en noteringsvaluta zijn geen notatiedetails. De basisvaluta is de eenheid die wordt geprijsd en de noteringsvaluta is de valuta waarin die prijs wordt uitgedrukt, en de volgorde tussen beide volgt een conventie die zichtbaar is in de omrekeningskoersen van de euro uit 1999, in de referentiekoersen van de euro en in de manier waarop de majors worden geschreven. Omdat de prijs in de noteringsvaluta wordt gemeten, worden de pipwaarde en de winst of het verlies van een trade daar eerst geteld en pas daarna omgerekend naar de rekeningvaluta.
Weten welke valuta welke is, neemt een bron van fouten weg; het verlaagt het marktrisico niet. Wisselkoersen kunnen sterk tegen een positie in bewegen, en de omrekening voegt een tweede koers toe die het eindbedrag verandert. Forexhandel met hefboom brengt een hoog risico op geldverlies met zich mee: de hefboom vergroot verliezen net zo goed als winsten, verliezen kunnen snel oplopen wanneer een koers tegen een positie in beweegt, en traders kunnen al het geld verliezen dat ze storten.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





