


Dividend vs rente: de belangrijkste verschillen
BY TIOmarkets (Nederlands)
|november 13, 2026Een dividend is een vrijwillige uitkering die het bestuur van een onderneming uit de winst aan aandeelhouders doet, terwijl rente een contractuele betaling is die een lener verschuldigd is aan zijn kredietverstrekkers of spaarders. Wie dividend vs rente vergelijkt, zet dus een uitkering die kan veranderen of stoppen af tegen een vooraf vastgelegde verplichting, ook al worden beide als jaarpercentage uitgedrukt.
Dit artikel legt het juridische verschil tussen beide betalingen uit, laat zien hoe het dividendrendement wordt berekend en waarom het meebeweegt met de aandelenkoers, en hoe veranderingen in beleids- en obligatierente doorwerken in dividendbetalende aandelen, aan de hand van gedateerde Amerikaanse data. Het is geschreven voor traders en beleggers die het rendement van een aandeel naast een spaar-, obligatie- of beleidsrente leggen.
Dividend vs rente: waarom de vergelijking ertoe doet
Beide cijfers drukken het inkomen van een jaar uit als deel van het ingelegde geld. Op papier leveren een hypothetische spaarrekening met 4% rente per jaar en een hypothetisch aandeel van $50 dat jaarlijks $2.00 dividend uitkeert, een dividendrendement van 4%, hetzelfde inkomen per dollar op.
De gelijkenis houdt op bij het percentage, want beide getallen berusten op verschillende aanspraken. De spaarrente is de toezegging van de bank om rente te betalen over een deposito waarvan de nominale waarde niet verandert. Het dividendrendement is een uitkering die het bestuur kan verhogen, verlagen of opschorten, gedeeld door een aandelenkoers die elke handelssessie verandert. Een vergelijking van dividendrendement vs rente die blijft steken bij het kopcijfer, laat daarom twee risico's buiten beschouwing: een daling van de aandelenkoers en een verlaging van het dividend. Dezelfde vergelijking is bovendien een van de routes waarlangs renteveranderingen doorwerken in de koersen van dividendbetalende aandelen.
Wat is het verschil tussen dividend en rente?
Het verschil tussen dividend en rente is eerst juridisch en pas daarna financieel. Een obligatie-uitgever moet rente en hoofdsom tijdig betalen; een onderneming heeft geen vergelijkbare verplichting om dividend uit te keren. Obligatierente wordt bepaald door de couponrente, de jaarlijkse rente die bij uitgifte wordt vastgelegd als percentage van de nominale waarde, en een gemiste betaling geldt als wanbetaling.
Een dividend bestaat daarentegen pas zodra het bestuur het vaststelt. Toen het bestuur van een aan de NYSE genoteerd bedrijf in verse groente en fruit een kwartaaldividend in contanten van $0.30 per aandeel goedkeurde, vermeldde het in zijn cijferpublicatie dat er geen zekerheid was dat er in de toekomst dividend zou worden vastgesteld, omdat elke uitkering goedkeuring van het bestuur vereist na een beoordeling van de financiële prestaties en de liquiditeitsbehoefte.
De juridische aard van de betaling bepaalt ook wie als eerste wordt betaald als een onderneming omvalt. Bij een faillissement gaan schuldeisers, onder wie obligatiehouders, leveranciers en werknemers, voor op houders van gewone aandelen, die achteraan in de rij staan. Een obligatiehouder heeft dus een voorrangsvordering op een vaste betaling, een aandeelhouder een restvordering op een variabele.
Dividendrendement berekenen
Het dividendrendement is het jaardividend per aandeel gedeeld door de huidige aandelenkoers, uitgedrukt als percentage. Voor een hypothetisch aandeel verloopt de berekening in vijf stappen:
- Bepaal het jaardividend per aandeel. Op trailing-basis is dit het totaal dat over de afgelopen 12 maanden is uitgekeerd, bijvoorbeeld vier kwartaalbetalingen van $0.50, ofwel $2.00.
- Neem de huidige aandelenkoers, in dit geval $50.
- Deel het jaardividend door de koers: $2.00 ÷ $50 = 0.04.
- Vermenigvuldig met 100 om de uitkomst als percentage uit te drukken: een dividendrendement van 4%.
- Reken opnieuw als de koers beweegt. Daalt het aandeel 20% naar $40 terwijl het dividend $2.00 blijft, dan stijgt het rendement naar 5%.
Het hogere rendement in de laatste stap komt voort uit een lagere koers, niet uit een hogere uitkering, en wie tegen $50 kocht, heeft 20% van zijn kapitaal verloren. De berekening gaat er bovendien van uit dat het dividend op het huidige niveau doorloopt, een toezegging die geen bestuur vooraf doet.
Gepubliceerde rendementen worden op twee manieren berekend. Een trailing rendement gebruikt het dividend dat al over de afgelopen 12 maanden is uitgekeerd, de basis waarop de factormaatstaven van de S&P 500 het dividend definiëren. Een indicatief of forward rendement herleidt de laatst vastgestelde uitkering tot jaarbasis, zodat een kwartaaldividend van $0.30 neerkomt op $1.20 per jaar. De uitkeringsratio (payout ratio), het dividend gedeeld door de winst, voegt toe wat geen van beide rendementen laat zien: hoeveel van de winst de uitkering opslokt.
Dividendinkomsten vs rente-inkomsten: naast elkaar
Op dezelfde punten naast elkaar gezet, verschillen dividendinkomsten en rente-inkomsten in vrijwel elke fase, van wie over de betaling beslist tot wie als eerste wordt terugbetaald als de uitgever omvalt.
| Punt | Dividend (aandelen) | Rente (obligaties en deposito's) |
| Wie bepaalt de betaling | Het bestuur van de onderneming, per afzonderlijk dividendbesluit | Het contract: de couponrente van een obligatie of de vermelde rente op een deposito |
| Contractuele verplichting | Nee: de onderneming is niet verplicht te betalen | Ja: de uitgever moet rente en hoofdsom op tijd betalen |
| Wat er met het kapitaal gebeurt | De aandelenkoers beweegt elke sessie en kan onder de aankoopprijs zakken | Obligatiekoersen bewegen vóór de einddatum; op de einddatum wordt de nominale waarde terugbetaald, tenzij de uitgever in gebreke blijft |
| Rangorde van vorderingen bij insolventie | Achteraan in de rij, na alle schuldeisers | Obligatiehouders gaan voor op aandeelhouders bij aanspraken op de activa |
| Hoe de betaling verandert | Kan bij elk dividendbesluit worden verhoogd, verlaagd of opgeschort | Vast bij een obligatie met vaste rente; bij een deposito met variabele rente bepaald door de bank |
| Wat het rendement beweegt | Het dividend en de aandelenkoers | De coupon en, bij een verhandelde obligatie, de marktkoers |
Waarom dalen dividendaandelen als de rente stijgt?
Het verband tussen dividend en rente loopt via twee kanalen. Het eerste is de concurrentie om inkomen. Een hogere beleidsrente van de centrale bank, het belangrijkste instrument dat wordt beschreven in de rol van centrale banken, tilt de rente op spaargeld en nieuw uitgegeven obligaties omhoog. Een aandeel dat minder oplevert dan die alternatieven, trekt bij de huidige koers minder kopers aan, en de koers kan dalen totdat het rendement het extra risico weer compenseert.
Het tweede kanaal is de waardering. Het dividenddisconteringsmodel (dividend discount model), geformuleerd in 1938, waardeert een aandeel als de som van zijn toekomstige kasstromen, elk teruggerekend naar vandaag. De disconteringsvoet is de kosten van eigen vermogen van de onderneming: de risicovrije rente plus de aandelenrisicopremie, het extra rendement dat beleggers eisen voor het aanhouden van aandelen. Stijgt de risicovrije rente, dan is dezelfde dividendstroom vandaag minder waard. Dat is de waarderingskant van hoe de rente dividendaandelen beïnvloedt.
Samen verklaren de twee kanalen waarom dividendaandelen kunnen dalen als de rente stijgt, en ze kunnen het zwaarst drukken op aandelen met stabiele, hoge uitkeringen en bescheiden groei, zoals die in de nutssector en vastgoedbeleggingsfondsen (REIT's). Deze worden vaak obligatievervangers (bond proxies) genoemd, omdat beleggers ze vooral waarderen om hun inkomen.
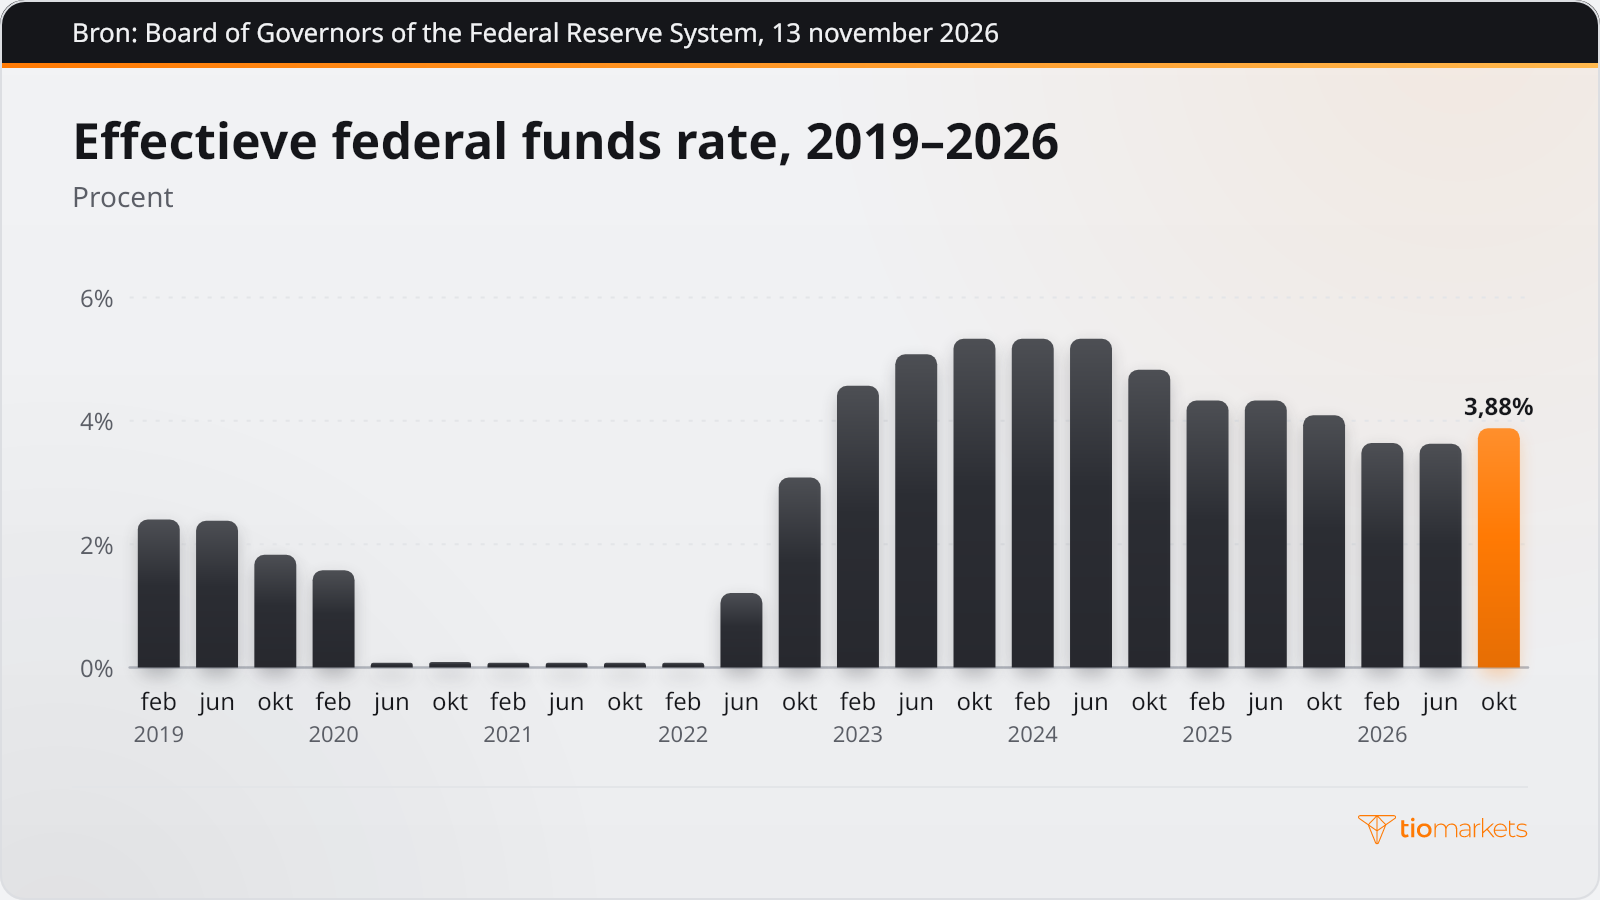
De Amerikaanse verkrappingscyclus van 2022–2023 laat zien hoe groot de verandering was. Het Federal Open Market Committee (FOMC) van de Federal Reserve verhoogde de doelbandbreedte voor de federal funds rate op elke vergadering van maart 2022 tot en met mei 2023. De eerste verhoging bedroeg 25 basispunten; een basispunt is een honderdste procentpunt. In juni, juli, september en november 2022 volgden verhogingen van 75 basispunten, en op 2 november 2022 bereikte de bandbreedte 3-3/4 tot 4 procent. In juni 2023 liet het comité de bandbreedte op 5 tot 5-1/4 procent staan. De effectieve federal funds rate, de rente die banken elkaar betalen voor overnight geld, volgt de cyclus.
De uitkeringen zelf namen niet af. De netto geïndiceerde dividendverhogingen voor Amerikaanse gewone aandelen, verhogingen minus verlagingen, kwamen uit op $68.2 miljard in 2022 en $36.5 miljard in 2023. Omdat de uitkeringen samen met de beleidsrente stegen, verliep elke aanpassing in dividendbetalende aandelen via koersen en rendementen en niet via het dividend. Eerdere dividendverhogingen zijn geen betrouwbare indicator voor toekomstige uitkeringen.
Dividendrendement vs obligatierendement: wat de kloof meet
Dividendrendement vs obligatierendement is dezelfde vergelijking op indexniveau. Het dividendrendement van de S&P 500 wordt vaak afgezet tegen het rendement op 10-jarige Treasuries, een cijfer met constante looptijd dat wordt geïnterpoleerd uit de dagelijkse Treasury-rentecurve, zodat er ook een 10-jarig rendement bestaat wanneer geen enkel staatspapier precies 10 jaar resterende looptijd heeft.
Het 10-jarige Treasury-rendement bedroeg in september 2026 gemiddeld 4.99% en stond op 10 november 2026 op 4.98%. Het dividendrendement van Amerikaanse largecaps was 1.16% in het vierde kwartaal van 2025, of 1.39% voor alleen de dividendbetalende aandelen; onder de betalers rendeerden midcaps 2.24% en smallcaps 2.88%. De obligatie- en dividendcijfers liggen bijna een jaar uit elkaar, dus ze geven de orde van grootte van de kloof aan, niet de waarde op één datum.
Het verschil tussen het dividendrendement van een index en het rendement op een staatsobligatie wordt vaak gezien als een ruwe maatstaf voor de aandelenrisicopremie, maar die maatstaf is onvolledig. De coupon van de obligatie ligt vast, terwijl dividenden kunnen groeien of krimpen en de indexkoers zowel kan dalen als stijgen.
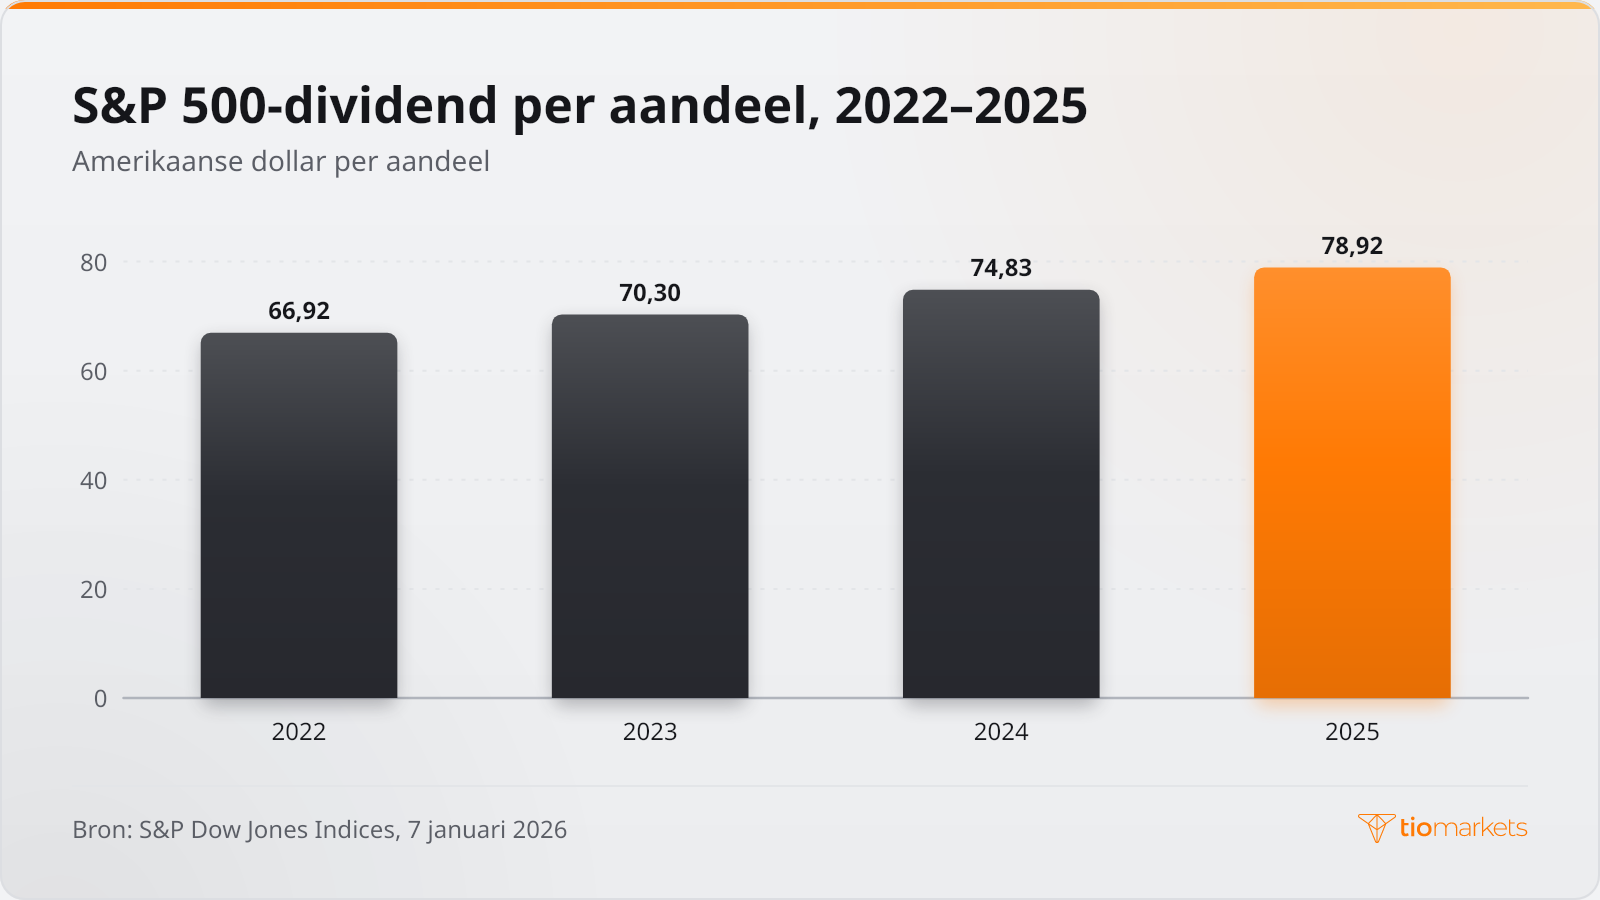
Dividendgroei is de grootste omissie. Het dividend van de S&P 500 bedroeg $66.92 per aandeel in 2022, $70.30 in 2023 en $74.83 in 2024, en vervolgens een record van $78.92 in 2025, een stijging van 5.5% en de 16e jaarlijkse stijging op rij. Een vaste coupon kan niet op die manier groeien, al is eerdere dividendgroei geen betrouwbare indicator voor toekomstige dividenden of rendementen.
Er bestaat niet één goed dividendrendement ten opzichte van de rente. Een rendement krijgt pas betekenis naast de uitkeringsratio van het aandeel, het betalingsverleden en de spaar- en obligatierente op dezelfde datum, en het beschrijft een huidige verhouding, geen toekomstige uitkering.
Veelgemaakte fouten bij het vergelijken van dividend en rente
De gebruikelijke fouten hebben één bron: een dividendrendement lezen alsof het de voorwaarden van een rentevoet heeft.
- Het dividend als gegarandeerd beschouwen. Een onderneming kan haar uitkering bij het volgende dividendbesluit verlagen of stopzetten. In 2020 veranderden de netto geïndiceerde Amerikaanse dividenden met -$40.8 miljard en schortten 43 S&P 500-aandelen hun uitkering op; in 2025 verlaagden 176 aandelen hun dividend, tegenover 132 in 2024.
- Een rendement najagen dat door een dalende koers is ontstaan. Een rendement dat is gestegen omdat de aandelenkoers is gezakt, weerspiegelt een kapitaalverlies dat al is geleden, en bij een hoge uitkeringsratio kan het een voorbode zijn van een dividendverlaging.
- Cijfers op verschillende basis vergelijken. Trailing, indicatieve en obligatierendementen worden verschillend gemeten, en een indexrendement waarin ook niet-betalende bedrijven zitten, ligt lager dan dat van alleen de betalers.
- Belasting en timing negeren. Dividend en rente worden vaak verschillend belast, waardoor gelijke kopcijfers tot een verschillend netto-inkomen kunnen leiden. Ook de timing telt: een koper moet het aandeel bezitten vóór de ex-dividenddatum, de eerste dag waarop een nieuwe koper geen recht meer heeft op de vastgestelde uitkering.
Deze punten wegen zwaarder bij een lange dan bij een korte aanhoudperiode, een contrast dat wordt uitgediept in het verschil tussen beleggen en traden. Een trader die een aandeel een paar dagen aanhoudt, is vooral blootgesteld aan de koers ervan.
Conclusie
Dividend vs rente is een vergelijking tussen twee aanspraken die dezelfde vorm hebben. Rente is verschuldigd op grond van een contract en gaat voor op aandeelhouders; een dividendrendement is een vrijwillige uitkering van het bestuur, gedeeld door een koers die elke sessie beweegt. Wie het ene percentage naast het andere legt, verhult dat verschil, en dezelfde vergelijking is een van de routes waarlangs een stijgende beleids- en obligatierente kan doorwerken in de koersen van dividendbetalende aandelen, of de uitkeringen zelf nu veranderen of niet.
De vergelijking heeft grenzen. Een rendement is een verhouding op één moment: het zegt niets over de vraag of het volgende dividend wordt vastgesteld of wat het aandeel waard is wanneer het wordt uitbetaald. Een houder van dividendbetalende aandelen kan een deel of het geheel van het belegde kapitaal verliezen, een scherpe rentestijging kan die koersen snel omlaag duwen en een dividendverlaging kan het inkomen wegnemen dat het rendement leek te bieden.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





