


Beleggen in goud: de belangrijkste routes uitgelegd
BY TIOmarkets (Nederlands)
|november 12, 2026Beleggen in goud betekent blootstelling aan de goudprijs opbouwen via een van vijf hoofdroutes: fysieke baren en munten, fysiek gedekte beursverhandelde producten, digitale goudrekeningen, aandelen in goudmijnen of contracten op koersverschillen (CFD's) op de prijs. Elke route levert iets anders op: het metaal zelf, een vordering op metaal dat iemand anders bewaart, een aandeel in de winst van een bedrijf of een contract op de prijs. Wie wil leren hoe beleggen in goud werkt, begint dus met de keuze welke van die vier dingen hij wil aanhouden.
Hieronder leest de beginnende belegger per route wat hij bezit, betaalt en riskeert, inclusief de reden waarom goud in euro's zich anders gedraagt dan goud in Amerikaanse dollars. Goud-CFD's werken met een hefboom, en een hefboom vergroot zowel verliezen als winsten: verliezen kunnen snel oplopen, en traders kunnen al het geld verliezen dat ze storten.
Beleggen in goud: de belangrijkste routes in één oogopslag
Eén ‘goudprijs’ verhult de verschillen tussen de routes. De benchmark waar de meeste naar verwijzen, de LBMA Gold Price, is een prijs in Amerikaanse dollars voor niet-toegewezen goud dat in Londen wordt geleverd. Tussen die benchmark en de belegger staan een juridische structuur, een keten van kosten en een valuta, en elke route richt die anders in. Jarenlang metaal aanhouden en een kortetermijnpositie innemen zijn bovendien twee verschillende activiteiten: het onderscheid tussen beleggen en traden. Wat de belegger uiteindelijk in handen heeft, verschilt per route:
- Baren en munten: het metaal zelf, thuis of in een kluis.
- ETF's en ETC's: een beursgenoteerd effect dat, als het fysiek gedekt is, steunt op metaal dat voor het product wordt opgeslagen.
- Digitaal goud: een geregistreerde vordering op metaal dat via een aanbieder wordt aangehouden.
- Mijnaandelen: mede-eigendom van een bedrijf dat goud produceert.
- CFD's: een contract op de koers van XAU/USD of XAU/EUR, zonder metaal.
Alleen de CFD-route werkt met een hefboom, waarbij een storting een grotere positie aanstuurt. Een hefboom vergroot verliezen in dezelfde verhouding als winsten, een bescheiden ongunstige beweging kan de storting snel opsouperen, en een trader kan al het geld verliezen dat op de rekening staat.
Beleggingsopties in goud naast elkaar vergeleken
De routes zijn makkelijker te vergelijken op basis van het doel van de belegger dan per product. Metaal aanhouden buiten het financiële systeem brengt bewaar- en verkoopkosten met zich mee; goud aanhouden via een effectenbeurs brengt jaarlijkse kosten met zich mee; kortetermijnblootstelling aan de prijs brengt een hefboom met zich mee. Elk doel hoort bij een route met een eigen hoofdrisico:
| Wat de grafiek of markt laat zien | De aanpak die traders daarvoor gebruiken | Belangrijkste risico |
| Doel: metaal rechtstreeks aanhouden, buiten het financiële systeem | Baren of munten gekocht bij een handelaar | Bewaring, diefstal en een ruime terugkoopspread |
| Doel: de goudprijs volgen via een effectenrekening | Fysiek gedekte ETF of ETC | Lopende kosten verminderen het metaal per effect; valuta van de notering |
| Doel: goud in kleine bedragen opbouwen | Digitale goudrekening | Faillissement van de aanbieder, vooral bij niet-toegewezen metaal |
| Doel: blootstelling aan de winst van producenten | Aandelen in goudmijnen of mijnbouwfondsen | Bedrijfsspecifieke tegenvallers; dalingen die groter zijn dan die van goud |
| Kortetermijnblootstelling aan de prijs in Amerikaanse dollars | XAU/USD-CFD | Verliezen met hefboom die snel oplopen en de hele storting kunnen kosten |
| Kortetermijnblootstelling aan de prijs in euro's | XAU/EUR-CFD | Verliezen met hefboom die verder gaan dan de verwachte beweging, plus veranderingen in EUR/USD |
Twee kenmerken gelden voor alle rijen. Beursgenoteerde ETC's, mijnaandelen en CFD's kunnen tijdens de handelsuren worden verhandeld, terwijl wie baren of munten verkoopt de terugkoopprijs van een handelaar moet accepteren. Omdat de benchmark in Amerikaanse dollars wordt vastgesteld, heeft een belegger in ponden of euro's op elke route ook een valutapositie. Bij de CFD-rijen vergroot de hefboom zowel verliezen als winsten, kunnen verliezen snel oplopen en kan de hele storting verloren gaan.
Kosten van fysiek goud kopen: baren en munten
Fysieke prijzen beginnen bij de LBMA Gold Price, de benchmark van de London Bullion Market Association. Die wordt twee keer per dag via een veiling vastgesteld, om 10:30 en 15:00 uur Londense tijd, in Amerikaanse dollars per fine troy ounce, de standaardgewichtseenheid voor edelmetalen. Handelaren verkopen baren en munten met een opslag boven de spotprijs, die de productie, de distributie en hun eigen winstopslag dekt, en kopen ze terug onder de spotprijs. Het verschil tussen die twee prijzen is de terugkoopspread van de handelaar.
Baren en munten verschillen in waar de opslag voor betaalt. Een baar wordt gewaardeerd op gewicht en zuiverheid. Bij een munt komen daar ontwerp en aanmunting bij, en Sovereign- en Britannia-munten, geslagen door de Royal Mint, genieten een nationale bekendheid die de opslag doorgaans verhoogt. Baren domineren de particuliere vraag: volgens gegevens van de World Gold Council, gepubliceerd op 3 november 2026, kwam de wereldwijde vraag naar baren en munten in Q3 2026 uit op 267.8 ton, 19% minder dan een jaar eerder. Daarvan was 202.7 ton baren, 35.3 ton officiële munten en 29.8 ton medailles of imitatiemunten.
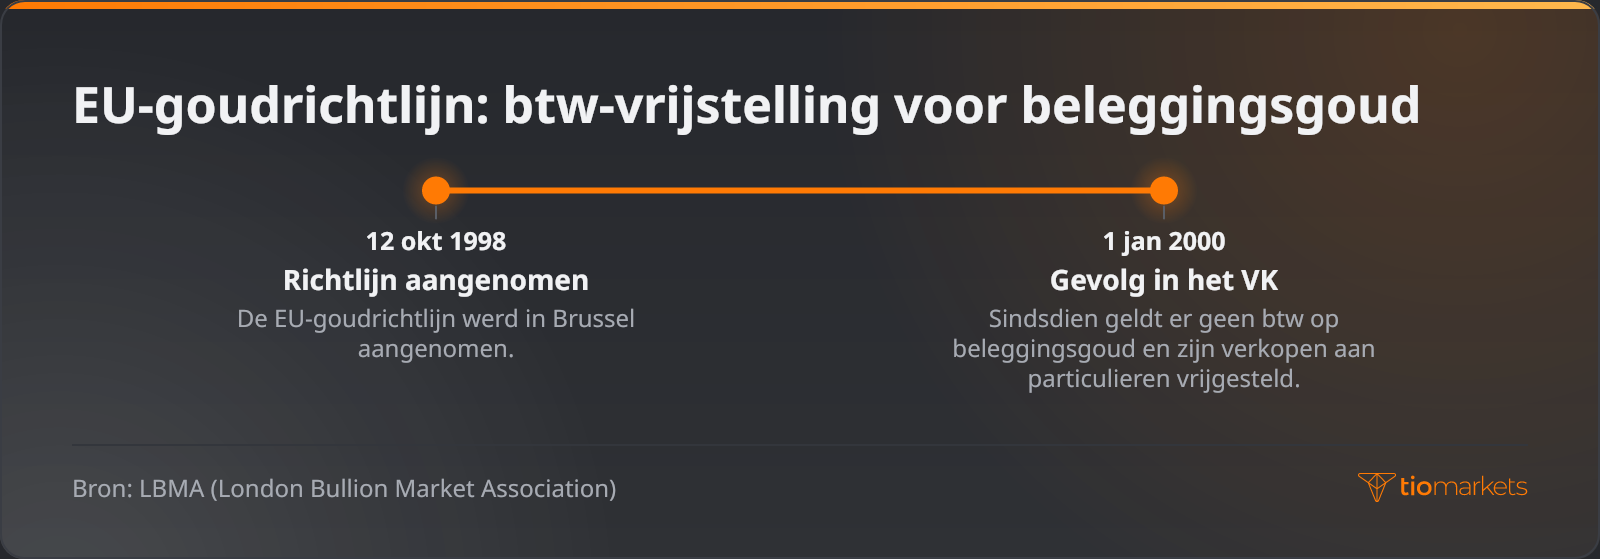
Ook de btw-regels voor beleggingsgoud bepalen de kosten. Verkopen van beleggingsgoud aan particulieren zijn in het VK vrijgesteld van btw sinds de EU-goudrichtlijn daar op 1 januari 2000 in werking trad, en de bijzondere EU-regeling voor beleggingsgoud is verplicht voor de lidstaten. Alleen goud van een voorgeschreven kwaliteit komt in aanmerking. De behandeling voor de vermogenswinstbelasting verschilt per object en per houder, zoals de officiële fiscale richtlijnen uiteenzetten.
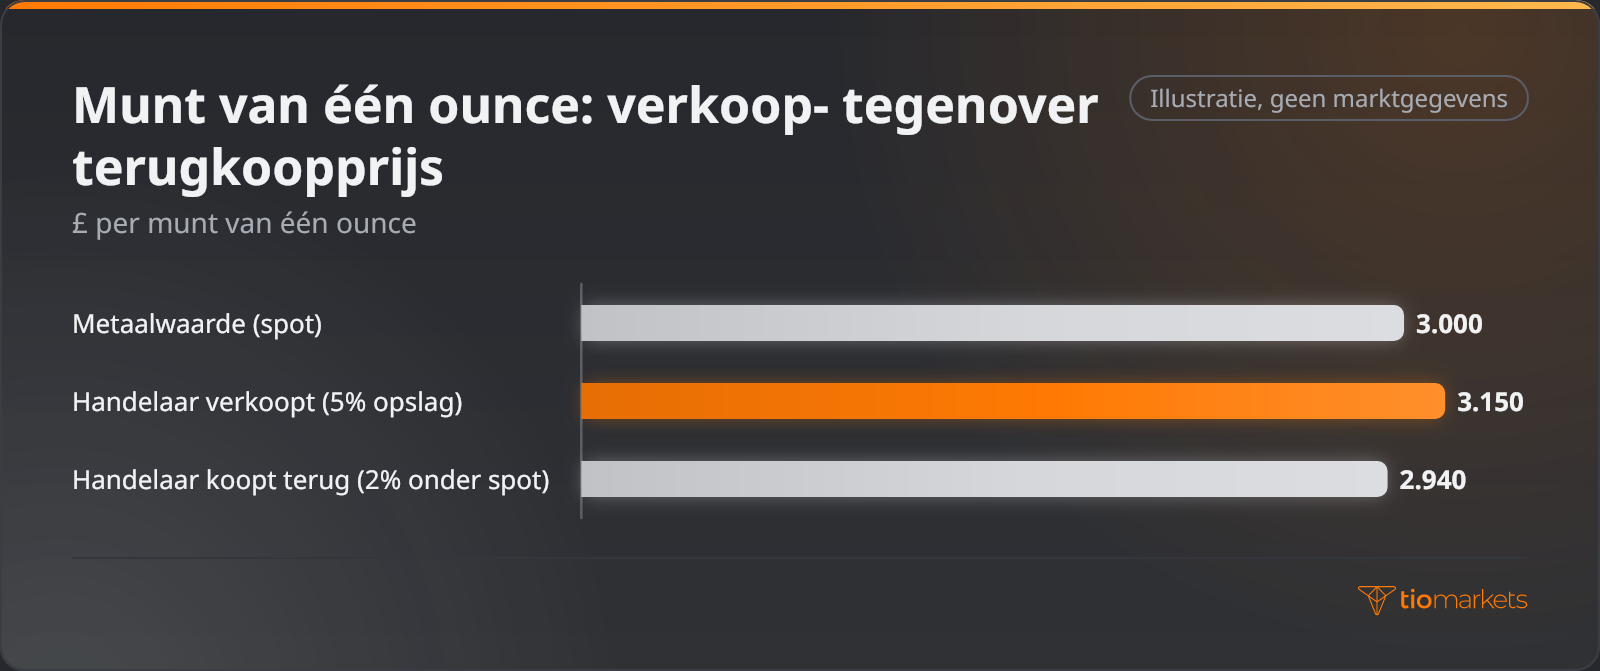
Een hypothetische aan- en verkoop laat zien hoe deze kosten optellen. Stel dat het metaal in een munt van één ounce £3,000 waard is. Een handelaar die verkoopt met een opslag van 5% rekent £3,150, en een handelaar die terugkoopt tegen 2% onder spot betaalt £2,940 als de prijs niet is veranderd. De £210 aan heen-en-terugkosten is 6.7% van de inleg, dus de spotprijs zou ongeveer 7.1% moeten stijgen, tot zo'n £3,214, voordat de houder quitte speelt.
Kopen bij een handelaar en de prijs controleren gaat in vier stappen:
- Noteer de spotprijs per troy ounce op het moment van de offerte.
- Vergelijk de verkoopprijzen van meerdere handelaren voor dezelfde baar of munt, en bereken telkens de opslag boven spot.
- Vraag elke handelaar om een terugkoopprijs voor dezelfde dag om de terugkoopspread te meten, en controleer of het object voldoet aan de kwaliteitseisen voor beleggingsgoud.
- Regel bewaring in een kluis of thuis en een verzekering, en tel de jaarlijkse kosten daarvan op bij het totaal.
De terugkoopnotering weegt het zwaarst: dat is de prijs waartegen de munt daadwerkelijk kan worden verkocht, en die ligt onder de spotprijs die op schermen wordt getoond.
Beleggen in een goud-ETF in het VK: fysiek gedekte ETC's
Beursverhandeld goud bestaat sinds 2003. Het eerste beursverhandelde goudproduct, Gold Bullion Securities, werd op 28 maart 2003 voor het eerst verhandeld op de Australian Stock Exchange, met minder dan A$5 miljoen aan activa. Het werd ontwikkeld door Gold Bullion Limited, een special purpose vehicle dat Graham Tuckwell samen met de World Gold Council had opgericht. Nog datzelfde jaar volgde een Londens product met dezelfde naam. Het werd niet als fonds genoteerd, maar als gezekerde schuldnota die voor 100% gedekt was door toegewezen goudbaren.
Die notastructuur leeft voort in de exchange-traded commodity (ETC), een schuldeffect dat gedekt is door de grondstof, terwijl een exchange-traded fund (ETF) een fonds is. Een bewaarder (custodian) is de partij die het metaal van een product namens dat product opslaat. Of een product überhaupt metaal aanhoudt, welke bewaarder het bewaart en of de baren aan het product zijn toegewezen, ligt vast in de voorwaarden van elk afzonderlijk product, en alleen het prospectus of de factsheet bevestigt dat.
De informatieverstrekking verschilt per product. Een in Londen genoteerde, fysiek gedekte ETC kan gedekt zijn door toegewezen fysiek goud dat een bewaarder aanhoudt. Een goud-ETF kan daarentegen het Londense filiaal van een bank als bewaarder hebben van baren die voldoen aan de London Good Delivery-normen van de LBMA voor gewicht, zuiverheid en markeringen; die norm beschrijft de kwaliteit van de baren, niet of ze zijn toegewezen.
Synthetische producten volgen de prijs via derivaten in plaats van metaal aan te houden, waardoor de houder blootstaat aan een tegenpartij. Fysiek gedekte goud-ETF's kwamen in Q3 2026 211 ton bij, waarmee de bezittingen op een recordhoogte van 4,256 ton uitkwamen; de voorwaarden waaronder dat metaal wordt aangehouden, gelden dus voor een grote voorraad edelmetaal.
De belangrijkste doorlopende kostenpost zijn de lopende kosten: de jaarlijkse kosten als percentage van de positie. Een in Londen genoteerde, fysiek gedekte ETC heeft een totale kostenratio van 0.12% per jaar, die dagelijks wordt verrekend met de metaalaanspraak; die bedroeg in december 2025 0.019411792 fine troy ounce per effect. Omdat de kosten in metaal worden ingehouden, stapelen ze zich op: bij hypothetische kosten van 0.25% per jaar heeft een positie met een aanspraak op 20 troy ounce na tien jaar nog recht op ongeveer 19.5 ounce.
Een in Londen genoteerde ETC aanhouden gaat in vier stappen:
- Controleer of de effectenrekening toegang geeft tot in Londen genoteerde effecten, en ga na of een rekeningtype zoals een stocks and shares ISA het product accepteert.
- Lees het prospectus of de factsheet om te bevestigen dat het product fysiek gedekt is, toegewezen metaal aanhoudt en zijn bewaarder noemt.
- Vergelijk de lopende kosten, de bied-laatspread en de handelsvaluta van elk product.
- Noteer bij aankoop de metaalaanspraak per effect, en vergelijk die elk jaar.
Die jaarlijkse registratie laat zien wat de kosten in metaal hebben gekost, een kostenpost die de koers verhult zodra een stijgende goudprijs een langzaam krimpende aanspraak compenseert.
Wat is digitaal goud? Toegewezen en niet-toegewezen rekeningen
Digitaal goud is een onlinerekening die een goudbezit op gewicht registreert, vaak in fracties van een ounce, dat via de aanbieder wordt gekocht en verkocht zonder levering. Omdat kleine, regelmatige aankopen mogelijk zijn, is het één route om met weinig geld in goud te beleggen. Het bezit is echter maar zo solide als de constructie erachter.
Die constructie draait om toegewezen versus niet-toegewezen goud. Bij toegewezen goud staan specifieke baren, of afgebakende delen daarvan, op naam van de klant geregistreerd en blijven ze eigendom van de klant. Niet-toegewezen goud is een algemene vordering op de aanbieder voor een hoeveelheid metaal: de aanbieder bezit de pool, en de klant is schuldeiser.
Het verschil telt als een aanbieder failliet gaat. Toegewezen baren zijn identificeerbaar en behoren volgens de bewaarvoorwaarden toe aan de klanten op wier naam ze staan. Klanten met niet-toegewezen goud staan in de rij met de andere schuldeisers van de aanbieder en krijgen mogelijk een deel van de waarde terug, of niets. Dit is tegenpartijrisico, het risico dat de andere partij haar verplichtingen niet kan nakomen, en een laag geadverteerd tarief verkleint dat risico op geen enkele manier.
Voor een spaarder die uitzoekt hoe hij in het VK digitaal goud in ponden koopt, komen eerst vier controles van de aanbieder:
- Lees in de voorwaarden of het bezit toegewezen of niet-toegewezen is.
- Zoek de genoemde bewaarder, de locatie van de kluis en eventuele onafhankelijke audits van het metaal.
- Vergelijk de aan- en verkoopprijzen van de aanbieder met de spotprijs om de spread te meten.
- Zet de kosten voor bewaring, rekening, opname en levering op een rij, inclusief eventuele kosten om het bezit om te zetten in baren.
De laatste controle bepaalt of een fractioneel bezit ooit tastbaar metaal kan worden, omdat omzetting in baren eigen kosten en minimale hoeveelheden kan hebben.
Beleggen in goudaandelen: waarom een mijnbedrijf geen goud is
Aandelen in goudmijnen, en fondsen die daarin beleggen, bieden indirecte blootstelling. De belegger bezit een deel van een bedrijf waarvan de omzet afhangt van de goudprijs, maar waarvan de resultaten ook afhangen van ertsgehaltes, kosten, schulden, het management en de bredere aandelenmarkt. Het aandeel van een mijnbedrijf kan dus dalen terwijl goud stijgt.
Het verband met goud loopt via de kosten. Producenten rapporteren doorgaans de all-in sustaining cost (AISC): de kosten om een ounce te produceren, inclusief instandhoudingsinvesteringen en overhead. Omdat een groot deel van die kosten op korte termijn vastligt, beweegt het overschot per ounce procentueel sterker dan de goudprijs, een effect dat operationele hefboomwerking heet.
Neem een hypothetisch mijnbedrijf met een AISC van $2,000 per ounce: bij een goudprijs van $3,000 verdient het een overschot van $1,000 per ounce. Een stijging van goud met 10%, tot $3,300, verhoogt het overschot met 30% tot $1,300; een daling van 10%, tot $2,700, verlaagt het met 30% tot $700. Operationele hefboomwerking vergroot zowel verliezen als winsten. Een aandeel kan snel dalen door één mislukte mijn of kostenoverschrijding, en aandeelhouders van een bedrijf dat failliet gaat, kunnen al het geld verliezen dat ze hebben belegd.
De kostenrapportage van een mijnbedrijf lezen gaat in vier stappen:
- Zoek de AISC per ounce en de kostenprognose van het bedrijf in het meest recente kwartaal- of jaarverslag.
- Vergelijk die met de gemiddelde goudprijs die het bedrijf in dezelfde periode heeft gerealiseerd, om het overschot per ounce te schatten.
- Controleer de productievolumes en in hoeverre de productie afhangt van één enkele mijn.
- Bekijk de nettoschuld en eventuele hedging van toekomstige productie, die kan beperken hoeveel van een prijsbeweging bij de aandeelhouders terechtkomt.
Kostencijfers worden door het bedrijf zelf gerapporteerd en kunnen worden herzien, dus de trend over meerdere verslagen zegt meer dan één enkel kwartaal.
Hoe goud-CFD's verschillen van goud bezitten: XAU/USD en XAU/EUR
Een CFD op goud is een overeenkomst om de verandering in de koers van XAU/USD of XAU/EUR te verrekenen, zonder dat er metaal, een bewaarder of een aanspraak op baren aan te pas komt. Een longpositie maakt winst als de koers stijgt en een shortpositie als die daalt; beide lijden verlies als de koers de andere kant op beweegt.
CFD's worden verhandeld op margin, de storting die nodig is om een positie open te houden, en met een hefboom kan die storting een grotere positie aansturen. Onder de limieten die de Europese Autoriteit voor effecten en markten (ESMA) in maart 2018 vaststelde voor CFD's voor particuliere beleggers, geldt voor goud een maximale hefboom van 20:1, tegenover 30:1 voor de belangrijkste valutaparen. Bij 20:1 staat een beweging van 5% tegen een positie gelijk aan de volledige margin die ervoor is ingezet. Een hefboom vergroot dus zowel verliezen als winsten, verliezen kunnen in een snelle markt snel oplopen, en een trader kan al het gestorte geld verliezen. Een margin call is een waarschuwingsniveau; een stop-out is het afzonderlijke niveau waarop posities automatisch worden gesloten.
Elke transactie betaalt ook de spread, het verschil tussen de koop- en verkoopprijs, en voor een positie die 's nachts openstaat geldt een overnight swap: een financieringskost of -vergoeding die wordt verrekend voor elke nacht dat de positie openblijft. Omdat de swap terugkeert, hangen de kosten van een CFD-positie af van hoe lang die wordt aangehouden, terwijl de kosten van een ETC een percentage van de metaalaanspraak zijn. Hoe spreads, hefboom en margin bij XAU/USD samenwerken, hangt af van de contractspecificatie van het instrument.
Goud wordt in euro's geprijsd via omrekening. De LBMA-veiling bepaalt de prijs in Amerikaanse dollars en rekent die om naar andere valuta, en de eurobenchmark is indicatief en uitsluitend bedoeld voor afwikkeling. XAU/EUR volgt dezelfde rekensom: het is in feite XAU/USD gedeeld door EUR/USD. Een houder die in euro's rekent, heeft dus twee blootstellingen: de goudprijs in dollars en de wisselkoers.
Een hypothetische periode maakt het effect concreet. Als XAU/USD op $3,300 blijft terwijl EUR/USD stijgt van 1.10 naar 1.20, daalt XAU/EUR van €3,000 naar €2,750, een daling van 8.3%, hoewel de goudprijs in dollars niet is veranderd; een zwakkere euro werkt de andere kant op. Bij een CFD met hefboom wordt die valutabeweging precies zo versterkt als een goudbeweging, en een koerssprong (gap) kan een positie voorbij het stop-outniveau brengen voordat die wordt gesloten.
Wat zijn de nadelen van beleggen in goud?
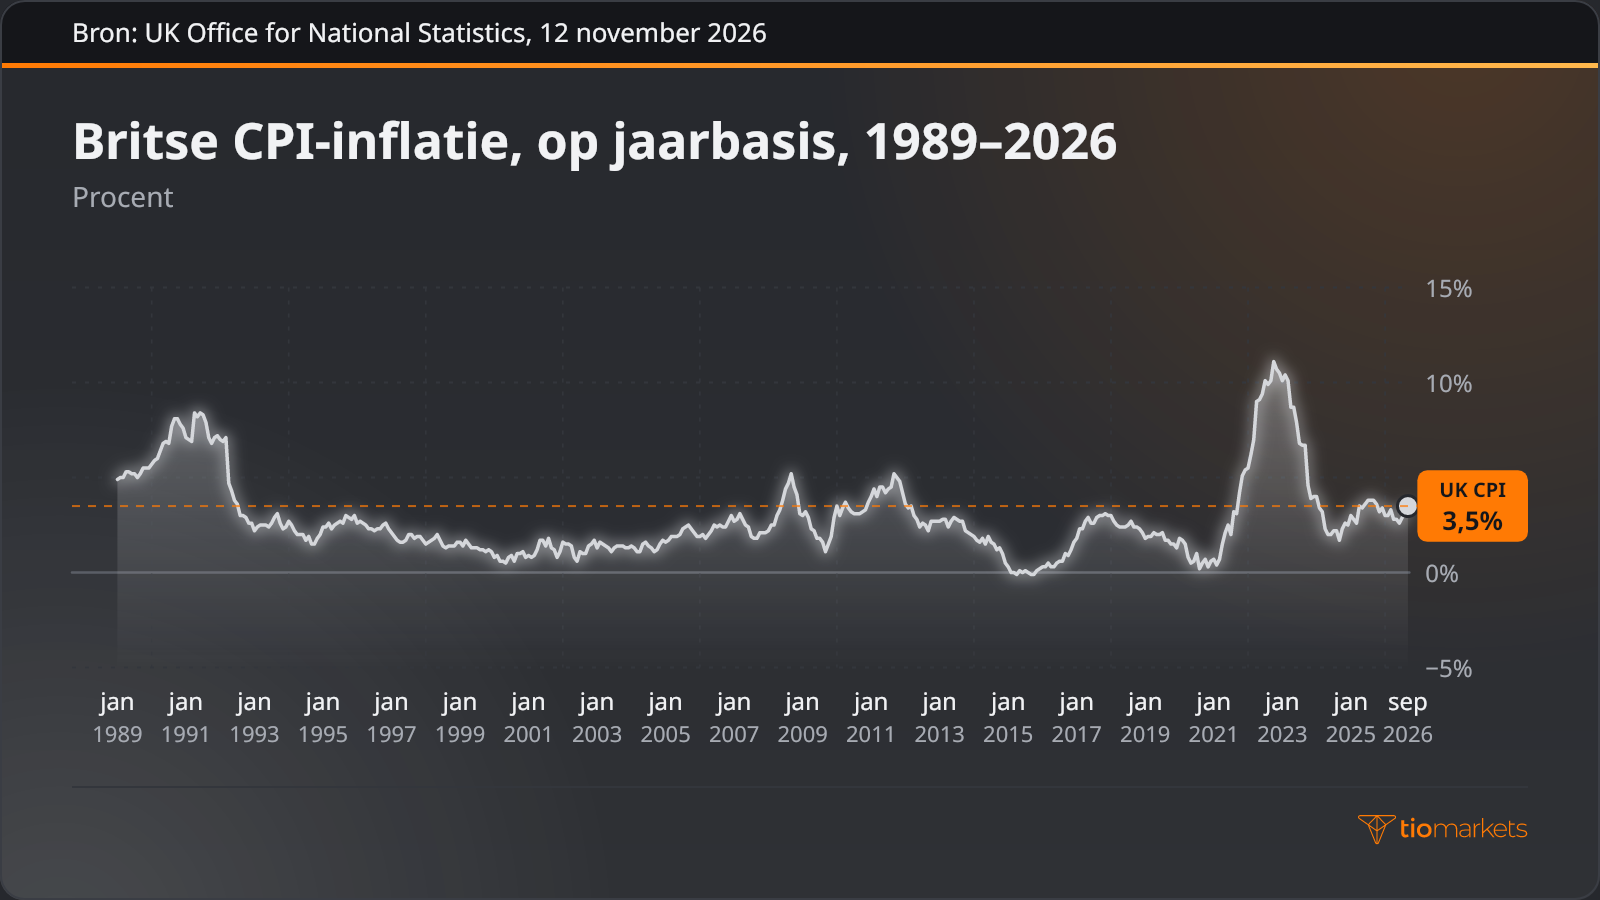
Goud levert geen rente, dividend of coupon op, dus elke route levert alleen de prijsverandering min de kosten op. Die kosten stapelen zich op: opslagen en bewaarkosten bij metaal, lopende kosten bij ETC's, rekeningkosten bij digitaal goud, spreads en swaps bij CFD's. Zonder inkomsten is inflatie de maatstaf. De Britse consumentenprijsinflatie (CPI), de jaarlijkse verandering van de consumentenprijzen, heeft sinds 1989 sterk geschommeld, en een bezit in ponden moet na kosten minstens even snel stijgen om zijn koopkracht te behouden.
De veelgemaakte fouten hebben één oorzaak: elke route behandelen als dezelfde ‘goudprijs’:
- Een mijnaandeel als goud behandelen, terwijl het resultaat net zo goed van het bedrijf afhangt als van het metaal.
- Het valuta-effect negeren, waardoor een houder in euro's of ponden een beweging in de dollarprijs verkeerd interpreteert.
- Over het hoofd zien of metaal toegewezen of niet-toegewezen is, en het tegenpartijrisico dat daaruit volgt.
- Wel de aankoopprijs meetellen, maar niet de opslag, de terugkoopspread, de bewaring en de verzekering.
- Een hefboom gebruiken zonder margin te begrijpen: verliezen worden net zo sterk vergroot als winsten, kunnen binnen korte tijd oplopen en kunnen de hele storting kosten.
Vijf vragen gelden voordat een route wordt gekozen:
- Wat is het bezit: metaal, een vordering op metaal, een aandeel in een bedrijf of een contract op de prijs?
- Wie houdt eventueel metaal aan, en is het op naam van de houder toegewezen?
- Wat kost het om te kopen, een jaar aan te houden en te verkopen?
- In welke valuta wordt de prijs gemeten, en is dat de eigen valuta van de houder?
- Komt er een hefboom aan te pas, en wat gebeurt er met de storting als de koers tegen de positie in beweegt?
Conclusie
Goud is één markt, maar niet één belegging. Baren en munten leveren het metaal, ETC's en digitale rekeningen een vordering op metaal dat iemand anders aanhoudt, mijnaandelen een belang in een onderneming en CFD's een contract op de prijs. Die keuze bepaalt, samen met de valuta waarin de prijs wordt gemeten, wat een belegger bezit, betaalt en riskeert, en precies dat verhult één enkele ‘goudprijs’ in de krantenkoppen.
Geen van de routes neemt het prijsrisico weg. Goud kan in elke valuta dalen, kosten drukken het resultaat op elke route, en een mijnbedrijf kan failliet gaan, wat het metaal ook doet. Waar een CFD een hefboom toevoegt, vergroot die verliezen even gemakkelijk als winsten, kunnen die verliezen binnen korte tijd oplopen en kan een trader elk gestort pond of elke gestorte euro verliezen.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





