


De ce e argintul mai volatil decât aurul și cum se măsoară
BY TIOmarkets (Română)
|noiembrie 5, 2026Decalajul de volatilitate dintre argint și aur reprezintă măsura în care variațiile procentuale ale prețului XAG/USD le depășesc pe cele ale XAU/USD, exprimată ca multiplu al volatilității aurului pe o fereastră de timp aleasă. La întrebarea „de ce este argintul mai volatil decât aurul”, răspunsul ține de structură: o piață mai mică, o cerere condusă de industrie, o ofertă obținută ca produs secundar și lipsa unei bănci centrale cumpărătoare. Decalajul nu este fix, deoarece se schimbă în funcție de fereastra măsurată și de regimul pieței.
Pentru traderii pe XAU/USD și XAG/USD, articolul compară structura pieței celor două metale, pune față în față patru măsuri ale volatilității și arată cum se calculează decalajul pentru orice fereastră și cum se dimensionează pozițiile pentru a-l reflecta.
De ce este argintul mai volatil decât aurul? Mai întâi, definiția volatilității
Volatilitatea este dispersia randamentelor în jurul mediei lor, măsurată de regulă ca abaterea standard a randamentelor zilnice procentuale sau logaritmice. Ea surprinde amplitudinea mișcărilor, nu direcția lor. Potrivit unei convenții larg folosite, cifra zilnică se anualizează prin înmulțire cu rădăcina pătrată a lui 252. Valoarea anualizată descrie doar fereastra din spatele ei, nimic în plus, așa că două ferestre pot da rezultate destul de diferite pentru același metal.
Orice comparație între cele două metale trebuie, prin urmare, să folosească procente. Pe 4 noiembrie 2026, aurul spot cota la $4,061.30 uncia, iar argintul spot la $52.29, așa că o mișcare de aceeași mărime în dolari reprezenta o parte mult mai mare din prețul argintului decât din cel al aurului. Dacă s-ar compara doar mișcările în dolari, aurul ar părea metalul mai volatil.
Mărimea pieței și lichiditatea: de ce o piață mai mică se mișcă mai mult
Lichiditatea, adică ușurința de a executa o tranzacție fără a mișca prețul, depinde de valoarea care își schimbă proprietarul, nu de numărul de uncii. În august 2026, Londra a compensat zilnic, în medie, 175.1 milioane de uncii de argint, față de 18.6 milioane de uncii de aur. Măsurată în bani, ordinea se inversează: acel argint valora $11.4 mld. pe zi, iar aurul $81.8 mld., în timp ce în iunie 2026 valorile zilnice au fost de $12.9 mld. pentru argint și $70.9 mld. pentru aur.
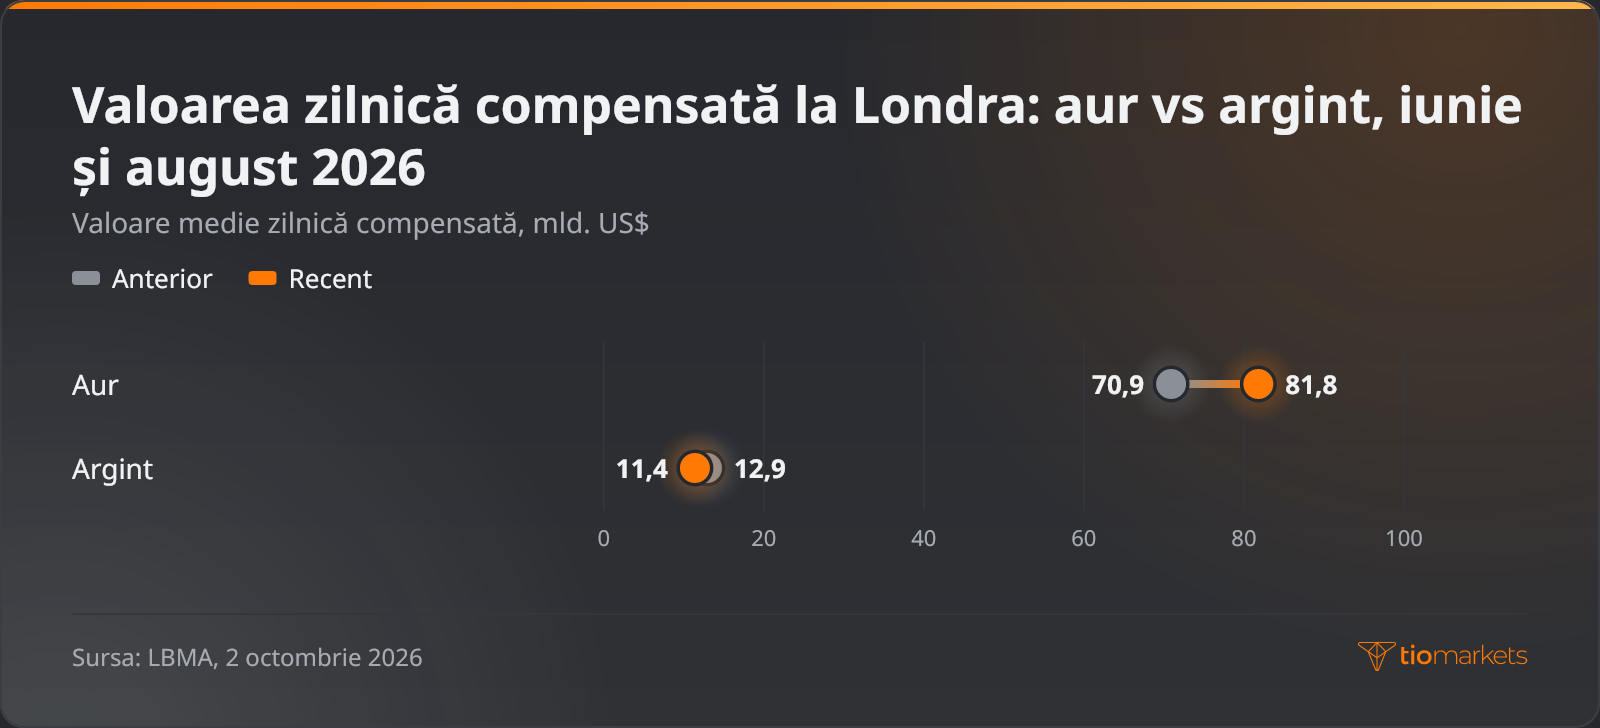
O piață de această mărime absoarbe același flux de ordine printr-o ajustare mai mare a prețului. Și spreadul bid-ask tinde să fie mai larg raportat la preț, un tipar care reflectă modul în care furnizorii de lichiditate influențează spreadurile și execuția și pe piețele valutare.
Contractele futures adaugă un al doilea amplificator. Pe COMEX, principala bursă americană de futures pe metale, un contract pe aur acoperă 100 de uncii troy, iar unul pe argint 5,000, ambele tranzacționate în marjă. Când o piață în scădere declanșează un margin call care rămâne neacoperit, un stop out poate închide automat pozițiile într-o piață cu profunzime redusă. Efectul de levier amplifică pierderile exact așa cum amplifică și câștigurile, pierderile pe o poziție pe metale tranzacționată în marjă se pot acumula într-o singură sesiune, iar un trader poate pierde toți banii depuși.
Cum influențează cererea industrială prețul argintului de-a lungul ciclului de producție
Argintul este atât un metal prețios, cât și o materie primă industrială. Cererea totală de argint a scăzut cu 2%, la 1.13 miliarde de uncii, în 2025. Utilizarea industrială a reprezentat 657.4 milioane de uncii din acest total, în ciuda unei scăderi de 3% care a încheiat patru ani de creștere puternică, iar cererea din sectorul electric și electronic a scăzut cu 2%. Un salt de 14% al achizițiilor de monede și lingouri a compensat aproape în întregime declinurile din alte segmente.
Cererea industrială influențează prețul pe două căi. Argintul reprezintă de obicei o mică parte din costul panourilor solare și al produselor electronice, astfel că producătorii tind să cumpere în continuare chiar dacă prețul crește, ceea ce face ca cererea lor să fie în mare parte insensibilă la preț. Volumul de care au nevoie urmează însă ciclul de producție. Această legătură ciclică ajută la explicarea motivului pentru care argintul scade mai puternic decât aurul atunci când piețele se tem de o încetinire economică.
Structura cererii de aur este aproape inversă. Cererea totală de aur, inclusiv tranzacțiile extrabursiere, a atins un record de 4,974 de tone în 2024, iar băncile centrale au cumpărat 1,045 de tone din aceasta. Achizițiile oficiale nete au depășit 1,000 de tone în fiecare dintre cei trei ani până în 2024, față de o medie anuală de 473 de tone în 2010–2021. Suplimentarea rezervelor băncilor centrale îi asigură aurului un cumpărător constant. Argintul nu are un deținător echivalent.
Cum influențează extracția ca produs secundar oferta de argint
În cazul extracției ca produs secundar, argintul este recuperat din minereuri exploatate în principal pentru alte metale, precum cuprul și zincul. În perioada 2019–23, argintul obținut ca produs secundar a reprezentat 21% din producția minieră din America de Nord și 63% din cea din America de Sud, iar fiecare dintre cele două regiuni a asigurat 29% din producția minieră mondială de argint. Producția globală a crescut cu 3%, la 846.6 milioane de uncii, în 2025, susținută de o producție secundară mai mare în exploatările de cupru din Peru. Deoarece o parte atât de mare a ofertei urmează logica economică a altor metale, aceasta reacționează lent la prețul argintului, iar ajustarea cade în mai mare măsură în sarcina prețului însuși.
Volatilitatea argintului vs aur: patru moduri de a măsura decalajul
Structura explică de ce există un decalaj; măsurarea arată cât de mare este. Abaterea standard a randamentelor, calculată pentru ambele metale pe aceeași fereastră, oferă imaginea cea mai largă, iar cifra argintului împărțită la cea a aurului reprezintă multiplul său de volatilitate pentru acea fereastră.
J. Welles Wilder a introdus intervalul mediu real (average true range, ATR) în cartea sa din 1978, New Concepts in Technical Trading Systems. Indicatorul face media intervalului real (true range) – cea mai mare valoare dintre amplitudinea maxim-minim și distanțele de la închiderea anterioară până la maxim și până la minim – pe 14 perioade, în mod implicit. Deoarece ATR este exprimat în dolari, o comparație a ATR pentru argint și aur funcționează doar după ce ATR-ul fiecărui metal este împărțit la prețul său.
Beta măsoară cât s-a mișcat argintul, în medie, pentru fiecare punct procentual de mișcare a aurului: covarianța randamentelor lor împărțită la varianța randamentelor aurului. Estimarea sa necesită multe randamente pereche pe o fereastră. Când corelația slăbește, un beta aparent stabil poate ascunde variații independente ample.
Fiecare măsură răspunde unei alte întrebări și niciuna nu surprinde singură decalajul:
| Măsură | Ce arată graficul sau piața | Abordarea folosită de traderi | Riscul principal |
| Abatere standard | Randamente zilnice de mărimi diferite de la o sesiune la alta | Abaterea standard anualizată a randamentelor logaritmice zilnice, a argintului împărțită la cea a aurului | Presupune o varianță stabilă; rezultatele diferă de la o fereastră la alta |
| ATR ca pondere din preț | Intervale intrazilnice largi și goluri de preț peste noapte | ATR pe 14 perioade împărțit la ultima închidere, pentru fiecare metal | Reacționează lent; ATR-ul brut în dolari induce în eroare |
| Beta față de aur | Argintul mișcându-se odată cu aurul, dar cu o amplitudine mai mare | Regresia randamentelor zilnice ale argintului pe cele ale aurului, pe o fereastră stabilită | Își pierde sensul când corelația slăbește |
| Raportul aur-argint | Un metal depășindu-l pe celălalt de-a lungul săptămânilor sau lunilor | Urmărirea nivelului raportului și a evoluției sale în timp | Arată prețul relativ, nu amplitudinea variațiilor zilnice |
Ce este raportul aur-argint?
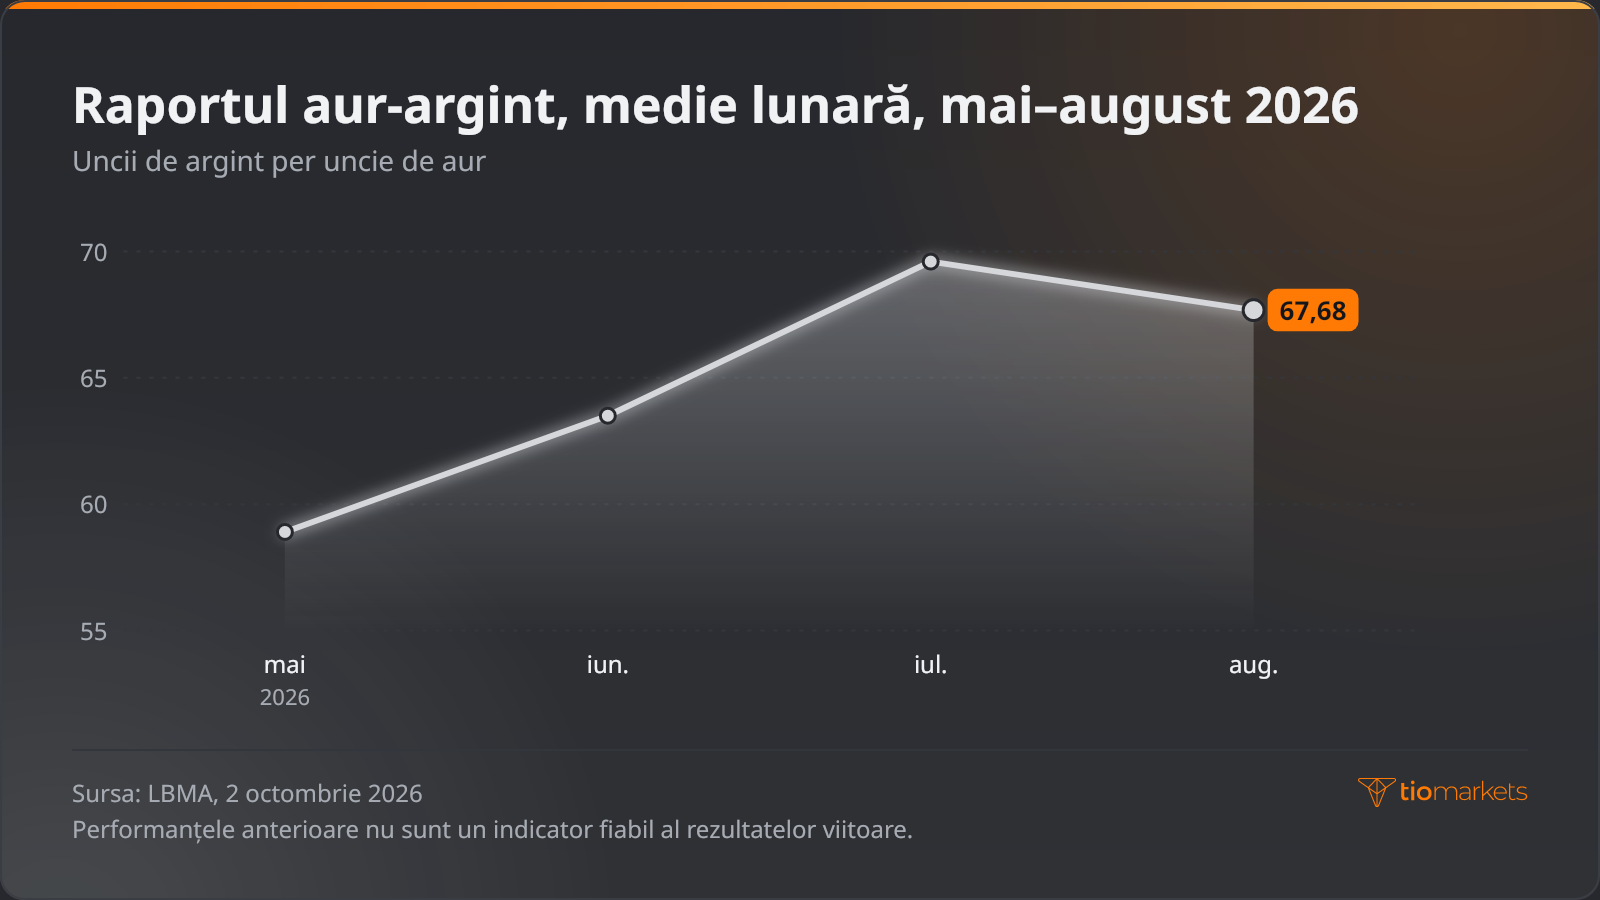
Raportul aur-argint, adică numărul de uncii de argint necesare pentru a cumpăra o uncie de aur, măsoară prețul relativ, nu volatilitatea. Media sa lunară la Londra a crescut de la 58.9 în mai 2026 la 63.5 în iunie și 69.60 în iulie, înainte de a coborî la 67.68 în august, astfel că argintul a avut performanțe mai slabe decât aurul ca preț relativ în acel interval. Aceste valori sunt istorice, iar performanțele anterioare nu sunt un indicator fiabil al rezultatelor viitoare.
Cum se măsoară volatilitatea argintului față de aur, pas cu pas
Multiplul de volatilitate al argintului se poate calcula din prețurile zilnice de închidere, într-o foaie de calcul, în șase pași:
- Colectați prețurile zilnice de închidere pentru XAU/USD și XAG/USD pentru aceleași zile de tranzacționare, dintr-o singură sursă de date.
- Transformați fiecare închidere într-un randament logaritmic: logaritmul natural al raportului dintre închidere și închiderea anterioară.
- Calculați abaterea standard a fiecărei serii și înmulțiți-o cu rădăcina pătrată a lui 252 pentru a obține o valoare anuală.
- Împărțiți cifra argintului la cea a aurului pentru a obține multiplul de volatilitate pentru acea fereastră.
- Verificați rezultatul împărțind ATR-ul pe 14 perioade al fiecărui metal la ultima sa închidere.
- Repetați calculul pe o fereastră mai scurtă și pe una mai lungă și notați cât de mult se modifică multiplul.
Fiecare rezultat descrie doar propria fereastră, iar un multiplu calculat într-o lună liniștită poate subestima variațiile argintului într-una agitată.
Strict ca exemplu de calcul, pe 4 noiembrie 2026 aurul spot a crescut cu 3.4%, iar argintul spot cu 5.1%. Împărțirea mișcării argintului la cea a aurului dă un multiplu pe o zi care ilustrează aritmetica, dar nu estimează nimic. Randamentele cumulate măsoară altceva: aurul a crescut cu 66%, iar argintul cu 135% în 2025, cifre care reflectă direcția și variația totală, nu amplitudinea variațiilor zilnice. Performanțele anterioare nu sunt un indicator fiabil al rezultatelor viitoare.
Dimensionarea pozițiilor pe argint vs aur: echivalarea riscului, nu a loturilor
O expunere nominală egală, adică valoarea totală de piață a unei poziții, nu implică un risc egal atunci când volatilitatea măsurată a argintului este mai mare. Dimensionarea în funcție de volatilitate ajustează fiecare poziție astfel încât o mișcare tipică să coste o sumă similară pe oricare dintre metale. Metoda are cinci pași:
- Exprimați volatilitatea recentă a fiecărui metal ca procent, pe baza abaterii standard zilnice sau a ATR ca pondere din preț.
- Stabiliți o singură sumă de bani expusă riscului per poziție, aceeași pentru ambele metale.
- Împărțiți această sumă la procentul de volatilitate al fiecărui metal pentru a afla expunerea nominală corespunzătoare.
- Convertiți valoarea nominală în unități folosind specificațiile contractului; articolul Cum se calculează mărimea lotului, valoarea pipului și marja aplică aceeași metodă unei perechi valutare.
- Verificați marja necesară pentru fiecare poziție și cât se poate mișca prețul înainte de un margin call.
Ca ilustrare ipotetică, pe baza mișcărilor din 4 noiembrie 2026, valoarea unei poziții pe aur s-a modificat cu 3.4%, iar cea a unei poziții nominale egale pe argint cu 5.1%. Pentru a egala variația aurului din acea zi, ar fi fost necesară o valoare nominală pe argint egală cu cea a aurului înmulțită cu 3.4 și împărțită la 5.1. Calculul nu stabilește mărimea niciunei tranzacții reale, iar mișcările dintr-o singură zi nu sunt un ghid fiabil pentru cele viitoare.
Traderii de retail dețin adesea ambele metale prin CFD-uri (contracte pentru diferență) pe aur și argint, instrumente care urmăresc prețul fără deținerea activului și care se tranzacționează de obicei cu efect de levier. Efectul de levier amplifică pierderile pe o poziție pe argint la fel de mult ca și câștigurile; deoarece argintul se mișcă mai mult, aceste pierderi se pot acumula rapid, iar un trader poate pierde toți banii depuși. Echivalarea volatilității între cele două poziții nu plafonează pierderea pe niciuna dintre ele.
Greșeli frecvente la compararea volatilității aurului și argintului
Majoritatea erorilor de comparație tratează o singură măsurătoare ca pe un fapt permanent:
- Compararea mișcărilor în dolari. Doar randamentele procentuale sau ATR ca pondere din preț permit o comparație corectă între un metal cu preț ridicat și unul cu preț scăzut.
- Tratarea unei singure ferestre ca permanentă. Un multiplu dintr-o perioadă poate diferi puternic în următoarea.
- Presupunerea că argintul amplifică mereu aurul. Un raport aur-argint în creștere arată doar că argintul a rămas în urma aurului ca preț relativ; dacă argintul a scăzut mai mult sau a crescut mai puțin se poate stabili doar din randamentele proprii ale fiecărui metal.
- Folosirea aceleiași valori nominale pentru ambele metale. Poziția pe argint poartă atunci un risc mai mare ori de câte ori volatilitatea sa este mai ridicată.
- Bazarea pe beta fără verificarea corelației. Un beta estimat într-o perioadă cu corelație slabă spune puțin.
Concluzie
Volatilitatea suplimentară a argintului este un produs al structurii pieței, nu o lege. O piață mai puțin profundă, o cerere industrială legată de ciclul de producție, o ofertă dependentă de mineritul cuprului și absența unui cumpărător oficial fac ca XAG/USD să fie predispus la mișcări procentuale mai mari decât XAU/USD. Mărimea acestui decalaj este o cifră care trebuie calculată pentru fiecare fereastră și determină cât risc implică aceeași mărime a poziției pe fiecare metal.
Fiecare măsură are limite. Abaterea standard și ATR descriu doar fereastra din spatele lor, beta depinde de corelație, iar raportul urmărește prețul relativ, nu variațiile zilnice. Dimensionarea în funcție de decalajul măsurat corectează o nepotrivire, dar lasă riscul de fond neschimbat: efectul de levier amplifică atât pierderile, cât și câștigurile, o poziție pe metale poate pierde bani rapid, iar un trader poate pierde tot ce a depus.
Tranzacționați XAU/USD și XAG/USD cu TIOmarkets
Deschideți poziții pe piețele globale prin CFD-uri. Beneficiați de spread-uri reduse, execuție rapidă și opțiuni de depunere rapide și flexibile.
Tranzacționarea implică riscuri
FAQ
Avertisment privind riscurile: CFD-urile sunt instrumente complexe și au un risc ridicat de a pierde rapid bani din cauza efectului de levier. Ar trebui să luați în considerare dacă înțelegeți cum funcționează CFD-urile și dacă vă puteți permite să vă asumați riscul ridicat de a vă pierde banii. Nu depuneți niciodată mai mult decât sunteți pregătit să pierdeți. Pierderile clienților profesionali pot depăși depozitul acestora. Vă rugăm să consultați politica noastră de avertizare privind riscurile și să solicitați consiliere profesională independentă dacă nu înțelegeți pe deplin. Aceste informații nu sunt adresate și nu sunt destinate distribuirii către sau utilizării de către rezidenții din anumite țări/jurisdicții, inclusiv, dar fără a se limita la, SUA și țările incluse pe lista de sancțiuni OFAC. Compania își rezervă dreptul de a modifica lista țărilor menționate anterior, la propria discreție.
Join us on social media


Authors BIO

În spatele fiecărei postări de pe blog se află experiența acumulată de echipa TIOmarkets. Suntem o echipă formată din experți dedicați din domeniu și pasionați de piețele financiare, al cărei scop este să vă ofere cunoștințe despre tranzacționare și analize legate de piețele financiare. Obiectivul nostru este să vă oferim cunoștințele necesare pentru a tranzacționa cu succes pe piețe.





