一文读懂Anthropic与G10货币流动
BY TIOmarkets (简体中文)
|11 19, 2026Anthropic与G10货币流动之间的联系,指的是一系列可衡量的渠道。这家美国人工智能开发商募集、支出和赚取的资金,可能通过这些渠道改变美元相对其他主要货币的需求。AI投资如何影响美元,取决于这些渠道。与每日9.6万亿美元的外汇交易量相比,相关资金流规模很小,而且要在事发数周后才会体现在官方统计中。
本文面向在EUR/USD或USD/JPY评论中常看到“AI资金流”说法的外汇交易者。文章比较AI资本流入G10货币的四个渠道及衡量各渠道的数据,并介绍对照美国财政部国际资本(TIC)数据检验相关说法的步骤。
Anthropic与G10货币流动:这一说法意味着什么
市场报道常把美元走势归因于外资买入美国人工智能公司。在“AI资本流动”的说法背后,外汇评论默认了一条链条:外国投资者先卖出本币、买入美元,再买入股权。Anthropic之所以成为这类说法的焦点,在于其多轮私募融资:2025年9月融资130亿美元,2026年2月融资300亿美元,2026年5月又完成650亿美元的H轮融资,估值达9,650亿美元。
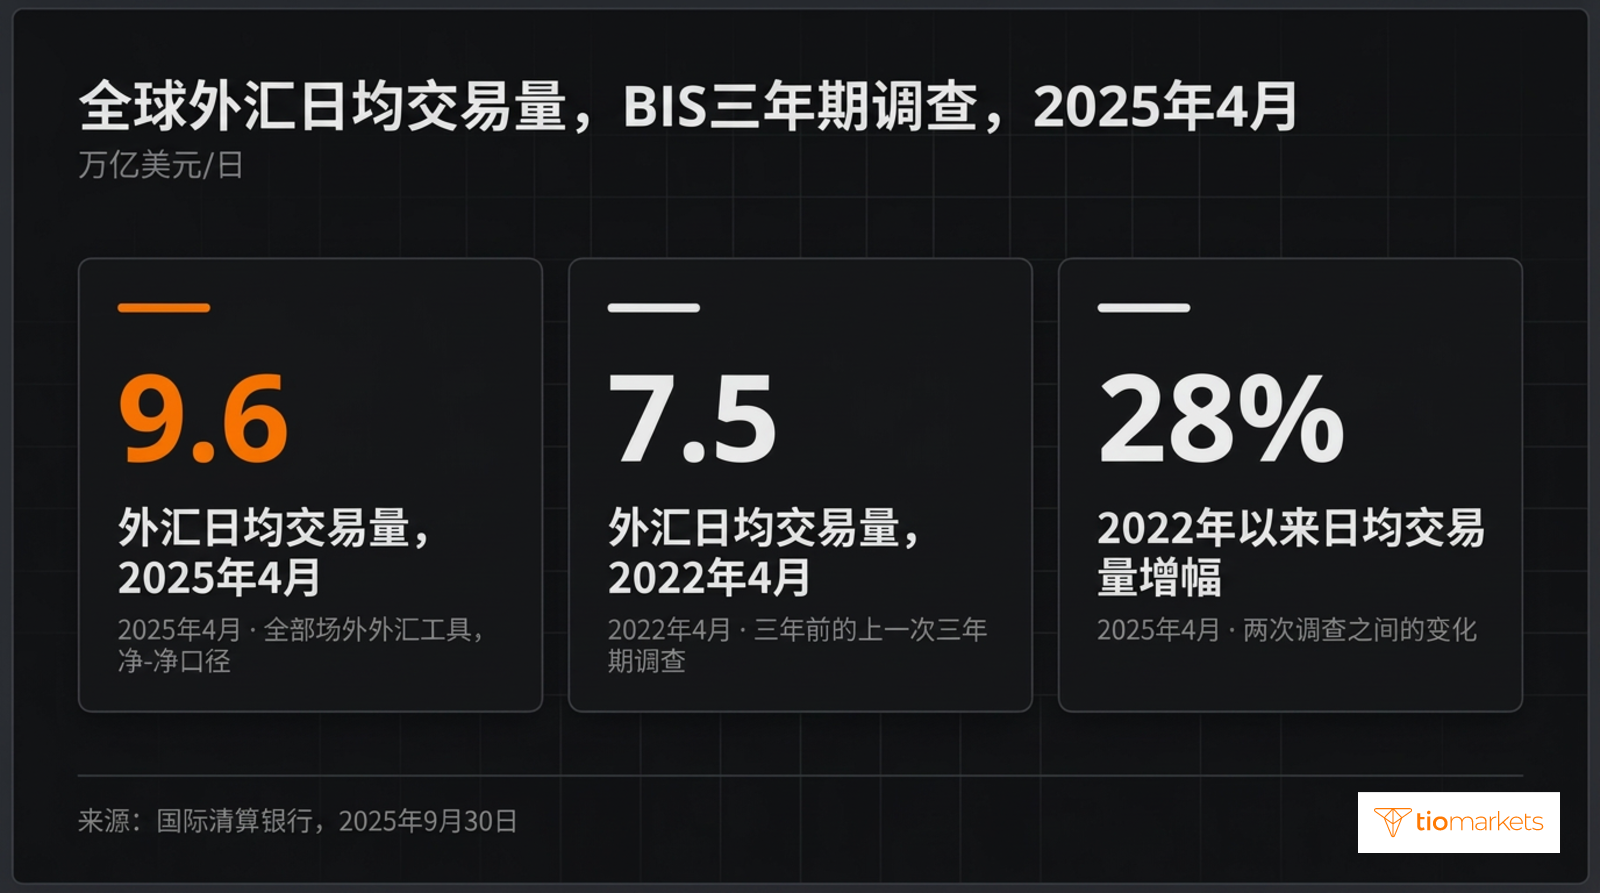
就汇率而言,货币流动是指需要将一种货币兑换为另一种货币的跨境交易。检验此类说法,首先要看规模。国际清算银行(BIS)三年期调查显示,2025年4月全球外汇日均交易量为9.6万亿美元,较三年前的7.5万亿美元增长28%。即便整轮H轮融资一次性全部换汇,也只占单日交易量的一小部分。
什么是G10货币?
在外汇市场中,G10货币是指美元、欧元、日元、英镑、瑞士法郎、加元、澳元、新西兰元、挪威克朗和瑞典克朗。美元占据主导地位:2025年4月,美元在交易量中的占比为89.2%,欧元为28.9%,日元为16.8%,英镑为10.2%(由于每笔交易涉及两种货币,总和为200%)。因此,G10资金流首先是美元的故事,主要货币对中汇率的运作机制同样适用于整个G10货币组。
国际收支记录一国与世界其他地区之间的交易:贸易、服务和收入计入经常账户,资产计入金融账户。金融账户区分外国直接投资与证券投资:前者是对企业具有影响力的长期持股,后者则是不具备这种影响力的持仓。资本流动与汇率通过货币需求相连:只有当一种货币被卖出、换成另一种货币,且没有对冲抵消这笔卖出时,资金流才会推动汇率变动。
一家欧元区养老基金卖出欧元、买入一家美国公司的股权,会形成金融账户流入,并在EUR/USD上产生欧元卖盘;本已持有美元的基金则不会卖出欧元。市场评论常借助美元指数(DXY)解读这类资金流,而DXY在外汇交易中的用法同样以这些G10汇率为基础。
AI投资如何影响美元:四大渠道
有关AI投资引发货币资金流的说法,建立在四个渠道之上:外资投资美国AI公司;与之配套的对冲;数据中心和芯片方面的跨境支出,包括超大规模云服务商资本开支(即最大型云服务提供商的资本支出);以及在海外赚取并兑换成美元的收入。
Anthropic已在澳大利亚和加拿大这两个G10货币区签订数据中心算力租赁协议,未来算力相关承付款项约4,170亿美元,2026年上半年海外收入超过45亿美元。数据中心支出正是这样影响汇率的:以加元支付加拿大的算力,就需要买入加元;以美元计价的合同则无需换汇。
每个渠道都有可以印证或反驳它的数据:
| 图表或市场呈现的情况 | 交易者采用的方法 | 主要风险 |
| 市场评论将美元走强与外资买入美国AI股票挂钩 | 查看按居住国划分的月度TIC净买入数据(债券与股票合计) | 居住地不等于所有权,且数据滞后数周 |
| 外资大量流入股市,美元却变化不大 | 将资金流入与外汇远期和外汇掉期中的对冲进行比较 | 资金流数据不包含对冲比率 |
| 美国境外的数据中心和芯片承诺 | 查阅公司文件了解地点和时间安排,再看直接投资数据 | 付款可能跨越数年,且可能以美元计价 |
| 美国科技公司海外收入增长 | 查看分地区收入及经常账户服务数据 | 收入可能以美元计价,或留存海外 |
Anthropic的位置:外资投资美国AI公司
Anthropic通过私募融资轮募集资本,这类交易经协商达成,投资者的原始货币并不公开。其已披露的外国投资者均来自G10货币区以外:新加坡GIC参与了2025年9月的融资,并共同领投了2026年2月的融资和H轮融资;卡塔尔投资局则参与了全部三轮。任何换汇涉及的都将是新加坡元或卡塔尔里亚尔,而非EUR/USD或USD/JPY。
外资投资美股如何衡量?
私募融资轮与购买美国上市科技股,区别在于统计方式,而不在于货币:两者只有在投资者买入原本未持有的美元、且不做对冲时,才会影响汇率。
非美国基金在美国交易所买入的股票,会计入月度TIC数据中外国净买入美国股票的数字,并按交易对手的法定居住国归类。私募融资轮并非场内交易:任何跨境持股都会体现在季度国际收支的金融账户中,其证券项目以TIC数据为基础。月度股票数据无法单独剥离出某一家公司的股票,且要到下下个月才公布。
外国股票投资者的外汇对冲
外汇对冲比率是指外国持仓中货币敞口被对冲部分的占比,通常借助远期或外汇掉期实现,这些工具同样用于对冲货币头寸。以日元为本币的投资者若在不对冲的情况下买入美股,需要卖出日元、买入美元,整笔买入都会计入USD/JPY中的美元需求。若完全对冲,该投资者还会在远期市场卖出美元,净需求接近于零;若对冲一半,净需求就等于未对冲的那一半。
对冲成本取决于利差,因为远期汇率反映两种货币之间的利率差。美日利差较大时,以日元为本币的投资者对冲美元资产的成本更高,因此对冲比率可能随之调整,即便持仓不变也可能推动USD/JPY变动,这正是USD/JPY背后的利差在资金流分析中占据核心地位的原因之一。这类对冲体现在交易量中,而非资金流数据中:2025年4月的交易总量部分正是由美元敞口的对冲推高的。
如何追踪外汇市场的资本流动
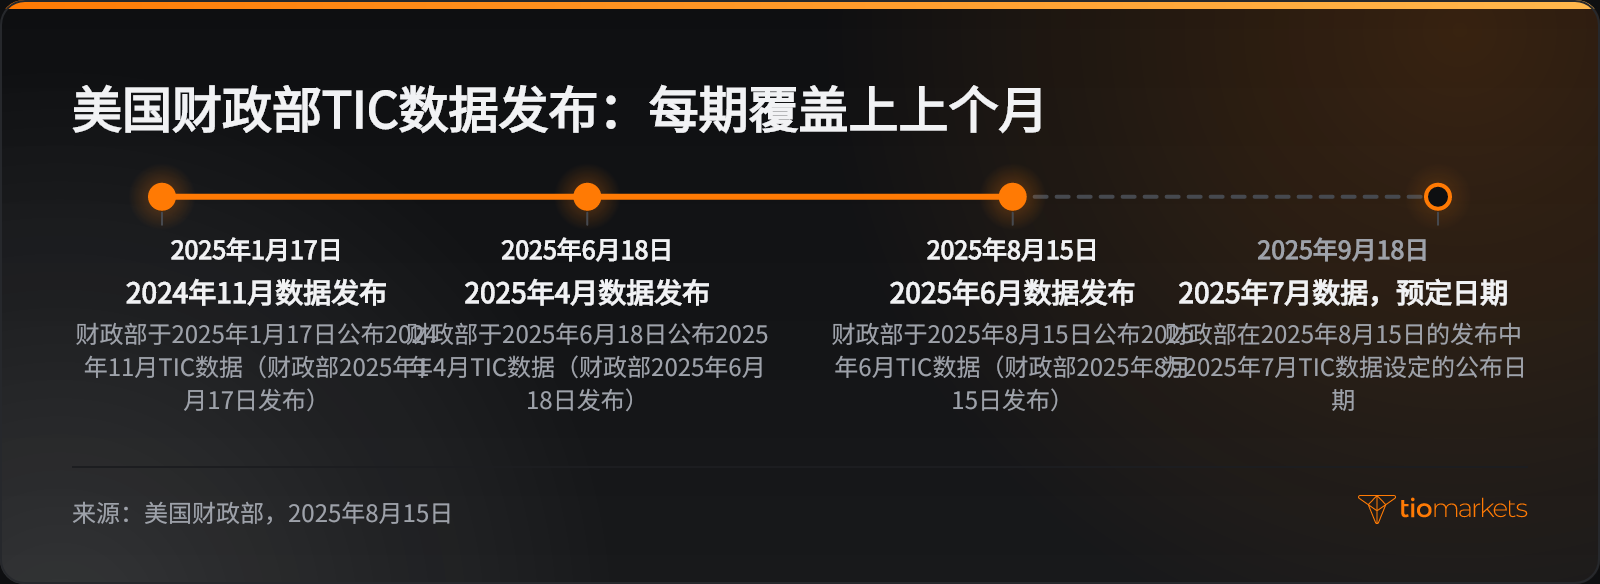
美国财政部按月、分国家发布TIC数据,每期覆盖上上个月。2024年11月的数据于2025年1月17日公布,2025年4月的数据于2025年6月18日公布,2025年6月的数据于2025年8月15日公布,2025年7月的数据定于2025年9月18日公布。2025年6月,外国居民净买入美国长期证券1,923亿美元,TIC净流入为778亿美元。
对照这些数据检验所谓的AI资金流,可分七步进行:
- 打开月度TIC新闻稿,留意其覆盖的月份。
- 查看外国居民对美国长期证券的净买入,并区分私人投资者与官方投资者。
- 记下TIC净流量,该数据还计入了短期证券和银行业资金流。
- 查找按居住国划分的净买入,例如日本;这些数据同时涵盖债券和股票。
- 将各项数据与此前月份比较,因为这些序列未经季节性调整。
- 查看季度国际收支金融账户中的直接投资数据,大额私募持股会体现在这里。
- 将上述总额与每日9.6万亿美元的全球外汇交易量进行对比。
这一方法同样受制于所用数据本身的局限:TIC数据无法完全准确地将美国证券持有量归属到具体国家,因此某一国家数据的变化,只能粗略反映该国投资者如何调整其美国头寸。
日本居民对全部美国长期证券(而非仅限股票)的净买入额,2025年11月为-77.09亿美元,12月为-101.34亿美元,2026年1月为179亿美元,2月为-124.35亿美元,3月为-203.2亿美元。这些数据反映的是外资买入的规模和方向,却无从反映其动机。
AI支出与汇率挂钩的局限
AI支出与汇率之间的任何联系,首先受制于规模:仅日本外汇市场2025年4月的日均交易量就达4,402亿美元,而一轮融资只是单笔交易,其公布金额也不等于实际换汇金额。
第二个局限在于因果关系。外资大举买入美国科技股,可能恰逢市场对美联储政策的预期发生变化,而月度总量无法区分哪些买入是冲着AI主题,哪些是为了美国收益率。利率预期通常主导G10货币定价,因此解读AI热潮与美元的关系时若忽略收益率,分析便不完整:科技投资与汇率之间的联系,很大程度上正是通过收益率传导的。
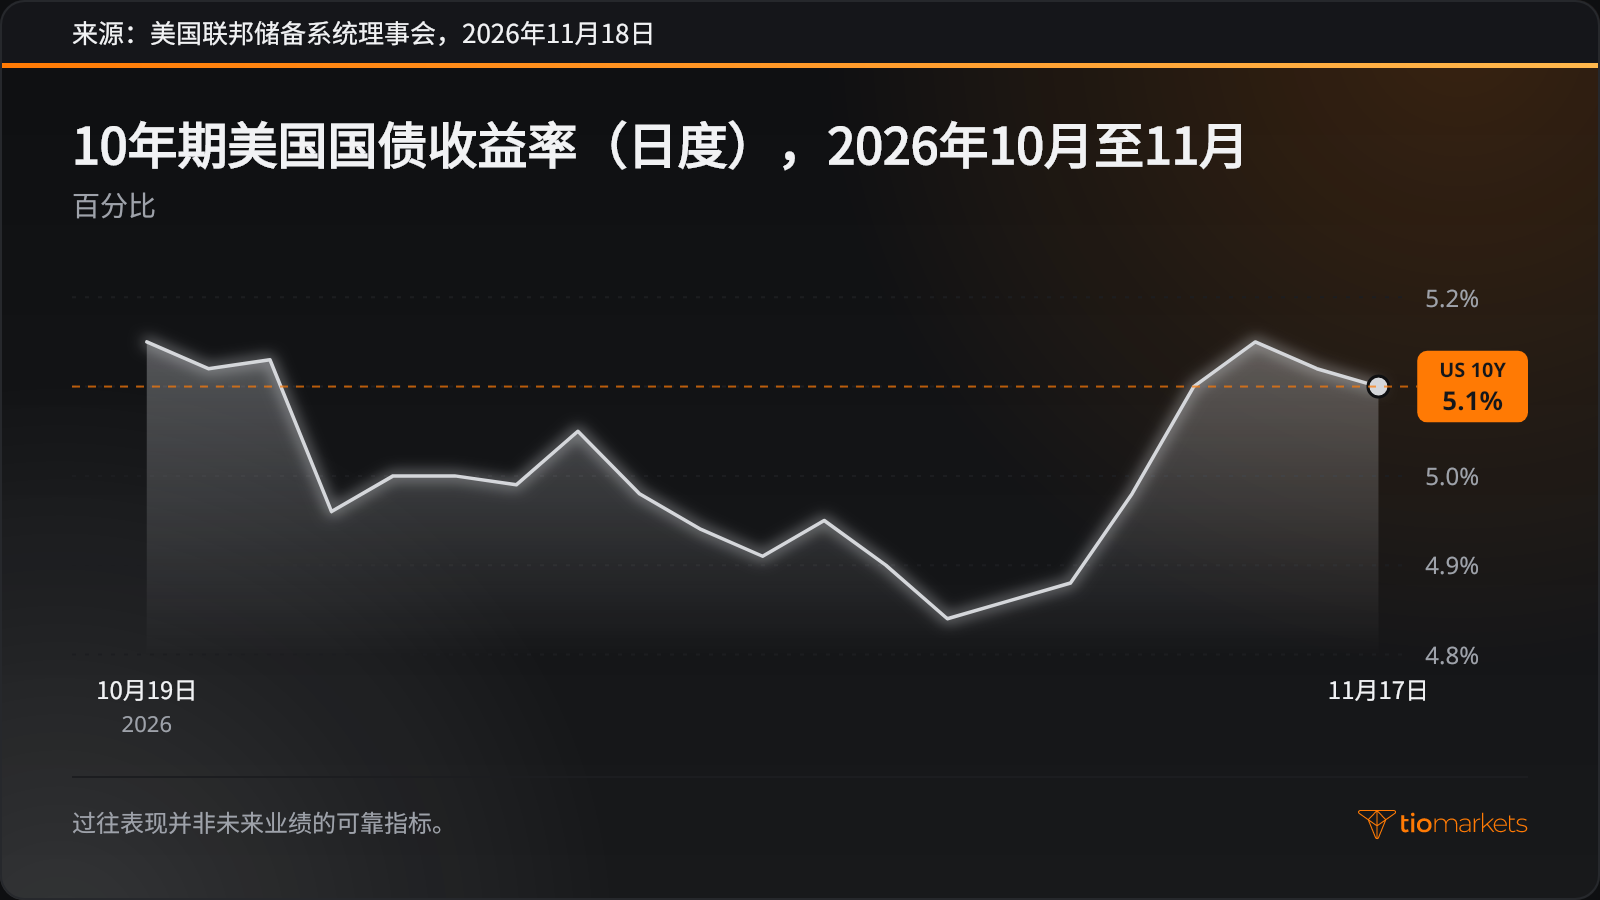
10年期美国国债收益率是衡量这些预期的基准之一,也是AI相关资金流入美国资产时的定价背景。过往表现并非未来业绩的可靠指标。
结论
对外汇交易者而言,“AI资金流”之说是关于货币需求的一种假设,可以用数据加以检验。AI公司的融资只有在资金发生货币兑换时才会影响G10汇率,主要途径是扣除对冲后的外资股票流入。与每日9.6万亿美元的交易量相比,Anthropic 650亿美元的H轮融资规模很小,而且没有任何官方资金流序列会单独报告某一家公司的交易。因此,分国家数据表、金融账户和利率背景,才是检验此类说法所需的证据。
资金流数据本身也有局限:数据要到下下个月才公布,按居住地统计,且无法准确归属持有量,因此得到确认的资金流总是滞后的。交易者若基于资金流叙事在EUR/USD或USD/JPY上建立杠杆头寸,还将面临更多风险:杠杆既放大收益,也会放大亏损;一旦货币对走势与头寸方向相反,亏损可能迅速累积,交易者可能损失所存入的全部资金。
本文提及的交易品种


常问问题
风险免责声明: CFD是复杂的工具,由于杠杆作用而有迅速损失资金的高风险。您应该考虑是否了解CFD的工作原理以及是否有能力承担损失资金的高风险。永远不要存入超过您准备损失的更多。专业客户的损失可能超过其存款。如果您不完全了解,请查看我们的风险警告政策,并寻求独立的专业建议。这些信息不被指示或打算由某些国家/司法管辖区的居民分发或使用,包括但不限于美国和OFAC。该公司拥有自行决定更改上述国家清单的权利。
Join us on social media


Authors BIO

每篇博客文章的背后都汇聚了TIOmarkets员工的丰富经验。我们是一支由敬业的行业专业人士和金融市场爱好者组成的团队,致力于为您提供交易教育和金融市场评论。我们的目标是帮助您掌握必要的知识,有效地进行市场交易。