

قرار الفائدة اليابانية: رفعة تُعيد الفجوة إلى مكانها لا تضيّقها
BY Ahmed Osama Hassanien
|سبتمبر 17, 2026يُتوقع أن يرفع بنك اليابان الفائدة إلى 1.25% يوم الجمعة، في أول رفع منذ يونيو. لكن الاحتياطي الفيدرالي سبقه بيومين ورفع نطاقه إلى 3.75% - 4.00%.
والنتيجة الحسابية تستحق الانتباه: رفع طوكيو سيعيد فارق الفائدة إلى ما كان عليه مطلع الأسبوع، لا إلى أقل منه.
وقد يكون انقسام الأصوات وتوجيه المحافظ كازو أويدا وتقرير التضخم الصادر قبل القرار بساعات أهم للين من الرفع نفسه.
قرار الفائدة اليابانية في لمحة
- يختتم مجلس سياسة بنك اليابان اجتماعه يوم 18 سبتمبر، ولا يحدد البنك موعداً ثابتاً لصدور البيان، وإن كان يظهر عادةً بين 05:30 و06:30 صباحاً بتوقيت مكة المكرمة. ومؤتمر أويدا الصحفي في 09:30 صباحاً بالتوقيت نفسه
- استطلاع رويترز أجري بين 1 و8 سبتمبر ووجد أن 66 من 68 خبيراً يتوقعون رفعاً بمقدار 25 نقطة أساس من 1.00% إلى 1.25%
- الحجة مختلطة لكنها تميل للتشدد: التضخم الأساسي في يوليو 1.8%، لكن الأجور الحقيقية ارتفعت 2.4% سنوياً، ويتوقع البنك تجاوز التضخم الأساسي 2% بوضوح في النصف الثاني من السنة المالية 2026
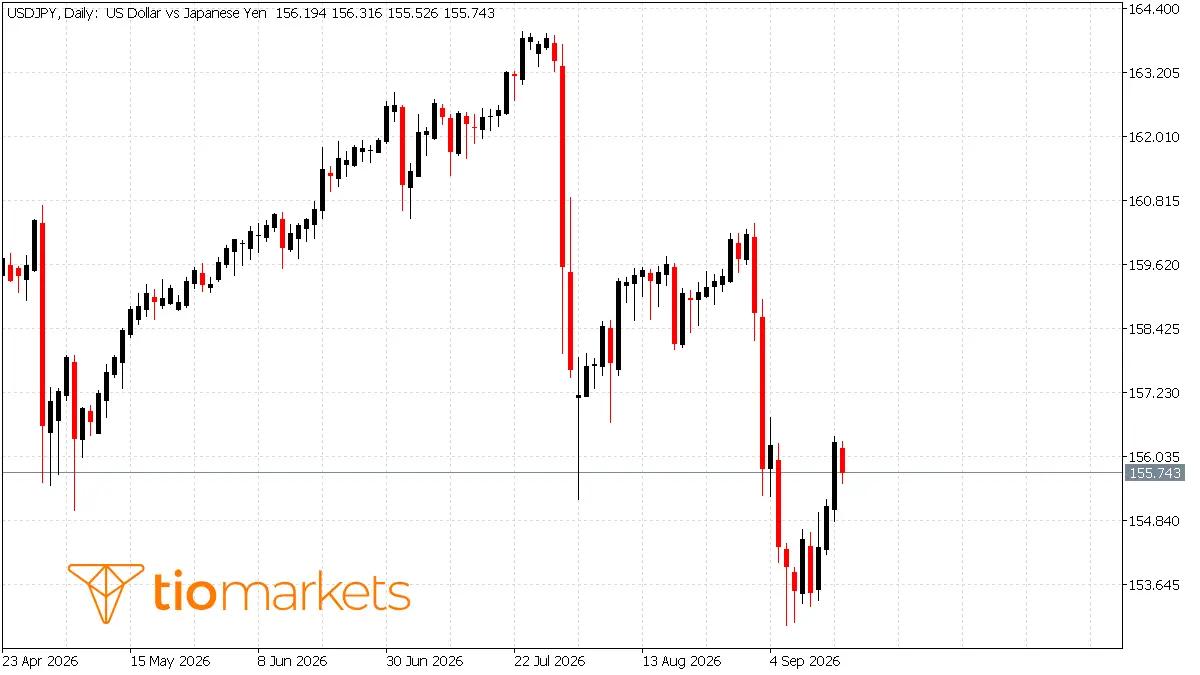
- الدولار ين يتداول في نطاق 154.00 إلى 157.00، بعد أن كشفت اليابان عن تدخل قياسي بـ15.3993 تريليون ين بين 30 يوليو و26 أغسطس، في عملية تشير التقارير إلى مشاركة الولايات المتحدة فيها
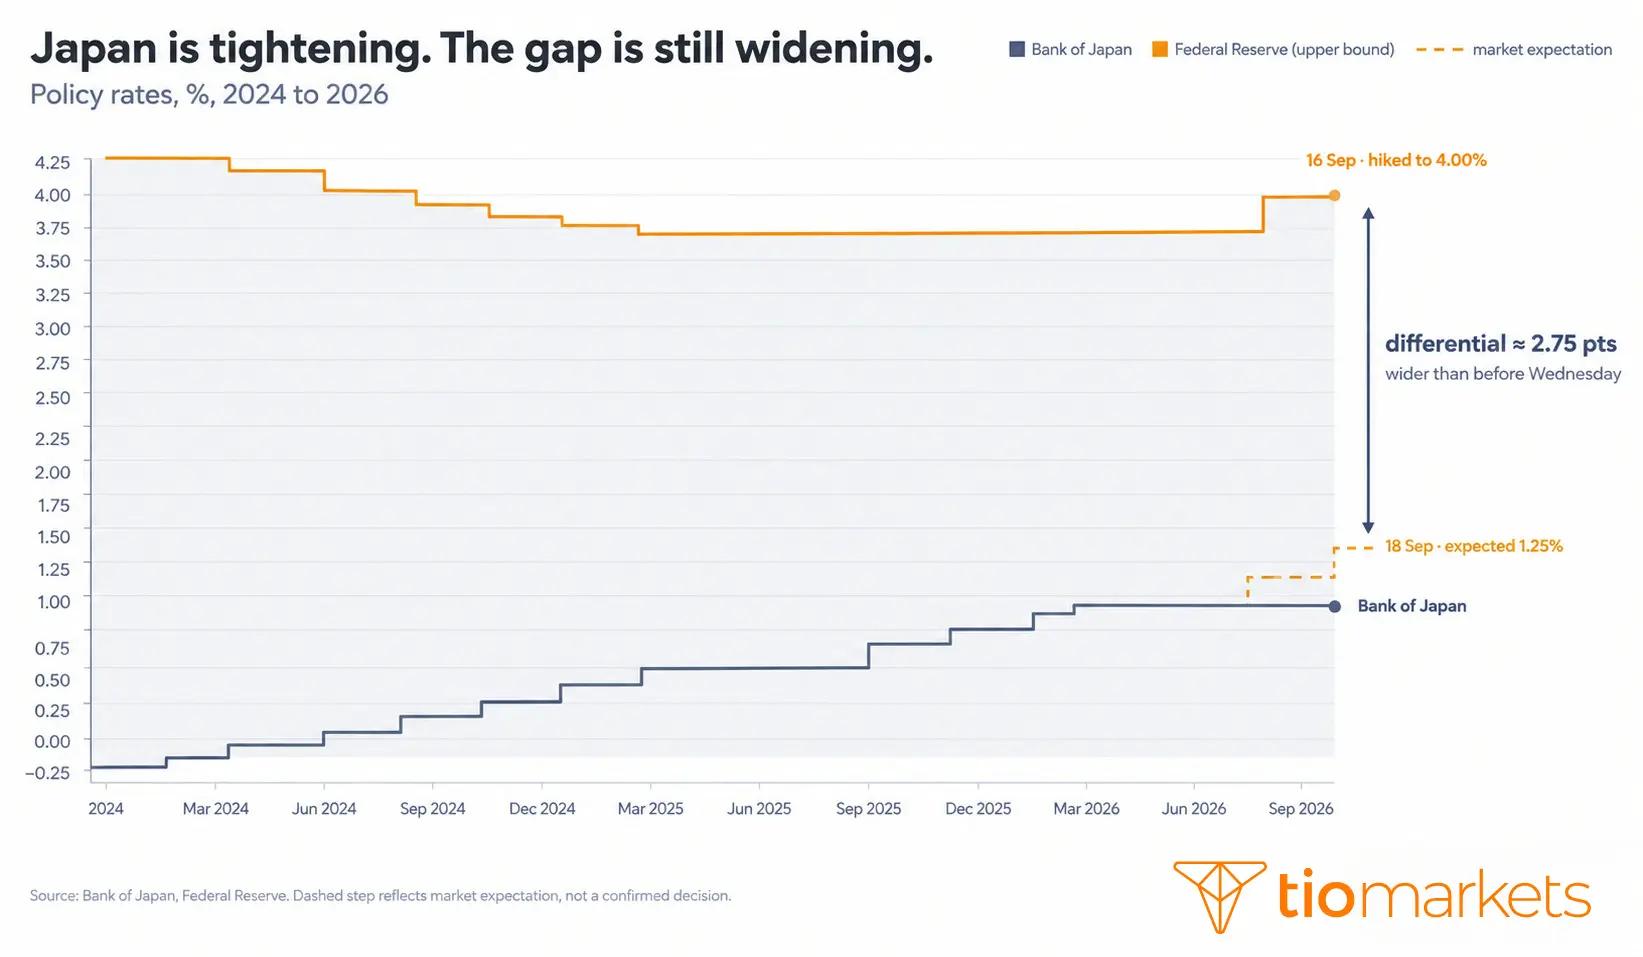
- الفيدرالي رفع نطاقه إلى 3.75% - 4.00% في 16 سبتمبر بتصويت إجماعي 12-0. ورفع بنك اليابان إلى 1.25% سيعيد الفارق إلى نحو 2.75 نقطة مئوية، أي إلى ما كان عليه قبل الأربعاء لا إلى أقل منه
- ولأن الرفع متوقع على نطاق واسع، قد يعتمد رد فعل الين على التصويت ونبرة التشديد المقبل، وما إذا كان أويدا يتعامل مع التضخم المدفوع بالعملة كخطر مستمر
ما هو قرار الفائدة اليابانية يوم الجمعة؟
يجتمع مجلس سياسة بنك اليابان يومي الخميس والجمعة، 17 و18 سبتمبر 2026.
وبخلاف معظم البنوك المركزية، لا يحدد بنك اليابان موعداً ثابتاً لصدور بيانه، وهي ممارسة معتادة لديه، وإن كانت البيانات تظهر عادةً بين 05:30 و06:30 صباحاً بتوقيت مكة المكرمة والقاهرة، أي بين 06:30 و07:30 بتوقيت الإمارات. ويتحدث المحافظ كازو أويدا في الساعة 09:30 صباحاً بتوقيت مكة، ما يمنح الأسواق فرصة ثانية لإعادة تقييم القرار بعد استيعاب البيان.
والفائدة الحالية 1.00%. رفعها البنك من 0.75% في يونيو، ثم ثبّتها في 31 يوليو بتصويت 8 مقابل 1.
والمعارضة الوحيدة في يوليو كانت مهمة: اقترح عضو المجلس هاجيمي تاكاتا رفعاً إلى 1.25%، محتجاً بضرورة استجابة أكثر مرونة لمخاطر الأسعار الصعودية ولتغيّر الأوضاع المالية الخارجية.
وذلك الصوت المنفرد لم يبقَ منفرداً. ففي استطلاع لرويترز نُشر في 10 سبتمبر، توقع 66 من 68 خبيراً الرفع نفسه الذي اقترحه تاكاتا وحده قبل شهرين. فما كان رأياً معارضاً صار الإجماع، وإن كان الإجماع ليس ضماناً.
لماذا قد يتفاعل الين مع الرسالة لا مع خبر الفائدة؟
حين تكون النتيجة متوقعة بقوة، لا يحرّك القرار السوق بل الفارق بينه وبين ما كان مسعّراً.
فرفع 25 نقطة مصحوب بلغة حذرة قد يُنتج رد فعل مختلفاً تماماً عن الرفع نفسه مصحوباً بقلق من استمرارية التضخم واستعداد للتحرك مجدداً. الرقم واحد، والرسالة مختلفة.
وثلاثة عناصر تشكّل هذه الفجوة:
الأول: التصويت. أغلبية واسعة لصالح 1.25% تعني أن رأي تاكاتا تحوّل إلى حكم مشترك. أما ظهور معارضة جديدة ضد الرفع، فيكشف قلقاً أكبر على النمو أو من الآثار المتأخرة للتشديد السابق.
الثاني: التوجيه. ذكر تقرير التوقعات في يوليو أن البنك سيواصل رفع الفائدة إذا تطورت الأنشطة والأسعار والأوضاع المالية وفق توقعاته. وعبارتان تستحقان الترقب: «التوقيت والوتيرة» و«المخاطر الصعودية». وأي تعديل فيهما يغيّر قراءة المسار بأكمله.
الثالث: الين نفسه. البنك لا يستهدف سعر صرف، ولا يمكنه ذلك. لكن مسؤوليه كرروا أن تحركات العملة تؤثر على النشاط وأسعار الواردات والتضخم الأساسي.
ولماذا يهم هذا الآن تحديداً؟ لأن انتقال أثر الين الأضعف إلى الأسعار يكون أقوى حين تكون الشركات مستعدة أصلاً لرفع الأجور وأسعار البيع، وهو ما تشير إليه البيانات اليابانية حالياً.
البيانات: تضخم حالي هادئ وضغط مستقبلي أقوى
تبدو أرقام التضخم اليابانية هادئة على السطح. ففي يوليو، بلغ التضخم الرئيسي 1.9% سنوياً، والتضخم باستثناء الأغذية الطازجة 1.8%، وباستثناء الأغذية الطازجة والطاقة 1.9%، وفق مكتب الإحصاء.
ويصدر تضخم أغسطس الوطني في الساعة 02:30 فجر الجمعة بتوقيت مكة المكرمة، أي 03:30 بتوقيت الإمارات، وقبل بيان البنك بنحو ثلاث ساعات. ويجعله ذلك آخر متغير يدخل على السوق قبل القرار، ويصل للمتابع العربي بين نومه واستيقاظه.
وقراءة طوكيو لأغسطس قدّمت مؤشراً مسبقاً مفيداً: بلغ التضخم باستثناء الأغذية الطازجة 1.8%، بينما ارتفع المقياس باستثناء الأغذية الطازجة والطاقة إلى 2.0%.
والفارق بين الرقمين يحمل دلالة: فقد كبحت الإجراءات الحكومية أسعار الطاقة، ما يعني أن الرقم الرئيسي يقلّل من الضغط الفعلي. ولهذا سينظر صانعو السياسة إلى ما وراءه: أسعار الخدمات، والأغذية غير الطازجة، وأدلة انتقال الأثر المستمر.
والأجور تدعم حجة التطبيع التدريجي
أظهرت البيانات الأولية لشهر يوليو ارتفاع إجمالي الأجور النقدية 4.7% سنوياً، والأجور الحقيقية 2.4%.
والرقم الثاني هو الأهم، لأنه يقيس القوة الشرائية بعد خصم التضخم. وكان يوليو الشهر السابع على التوالي من نموه الإيجابي.
ولماذا يهم ذلك للبنك؟ لأن دورة الأجور والأسعار المستدامة تجعل التضخم أكثر ثباتاً من صدمة مؤقتة ناتجة عن طاقة أو غذاء مستوردَين. والأولى تستدعي رد فعل نقدياً، والثانية قد تتلاشى وحدها.
والنمو لم ينهَر تحت ضغط الفائدة الأعلى. فقد أظهر التقدير الثاني لمكتب الحكومة نمو الناتج المحلي الحقيقي 0.4% ربعياً، أي 1.4% بمعدل سنوي، في أبريل ويونيو.
لكن التفصيل أقل تشجيعاً من الإجمالي: فالاستهلاك كان ثابتاً، واستثمارات الشركات تراجعت. وهذا يترك البنك أمام موازنة حقيقية بين خطر التضخم وهشاشة الطلب المحلي.
الفيدرالي سبقه، ورفع طوكيو يلحق به فقط
في 16 سبتمبر، رفعت اللجنة الفيدرالية للسوق المفتوحة نطاقها المستهدف إلى 3.75% - 4.00% بتصويت إجماعي 12-0، في أول رفع منذ يوليو 2023. ويشرح دليل اجتماع الفيدرالي آليات هذه القرارات ومواعيدها.
والحساب بسيط لكنه مهم:
- قبل الأربعاء: الفارق بين الفائدتين 2.75 نقطة مئوية
- بعد رفع الفيدرالي: اتسع إلى 3.00 نقطة
- وبعد رفع بنك اليابان الجمعة: يعود إلى 2.75 نقطة
والنقطة ليست في الرقم بل في ما لا يحققه.
فطوكيو ستصرف رفعاً كاملاً، وهو أول رفع منذ ثلاثة أشهر وحدث نادر بمعاييرها، لتعيد الفجوة إلى ما كانت عليه مطلع الأسبوع لا لتضيّقها.
وبالنسبة لعملة ضعفها مدفوع بهذا الفارق تحديداً، فاستعادة الوضع السابق نتيجة أضعف مما يوحي به عنوان الرفع.
ويتداول الدولار ين في نطاق 154.00 إلى 157.00، أي أدنى بكثير من مستوى 160.20 إلى 22 الذي سجله البنك في الساعة 11:00 صباحاً بتوقيت مكة يوم 31 يوليو.
تداول أزواج الين الياباني (JPY) مع TIOmarkets
قرارات البنوك المركزية قد تؤدي إلى تقلبات سعرية في أزواج العملات مثل (USD/JPY). ادخل إلى سوق الفوركس مع TIOmarkets عبر فتح حساب Standard بحد أدنى للإيداع يبلغ 20 دولاراً فقط، واختبر سرعة التنفيذ العالية والسبريد المنخفض.
التداول محفوف بالمخاطر
تدخل قياسي وشريك غير معتاد
كشفت وزارة المالية اليابانية عن تدخل بـ15.3993 تريليون ين في سوق الصرف بين 30 يوليو و26 أغسطس، وهو رقم قياسي.
والأغرب من الحجم هو الشريك: تشير التقارير إلى مشاركة الولايات المتحدة في عملية شراء منسقة للين، وهي خطوة نادرة لا تلجأ إليها واشنطن إلا في ظروف استثنائية.
وللمقارنة، كانت اليابان قد ضخّت رقماً قياسياً سابقاً بلغ 11.73 تريليون ين خلال أبريل ومايو 2026. وتجاوزه تدخل أغسطس بفارق واضح.
وفي 31 أغسطس، أكد وزيرا مالية اليابان والولايات المتحدة أن استقرار سوق الين مهم للاستقرار المالي العالمي، وأشارا إلى جهود مشتركة مستمرة.
لكن الأثر تلاشى أسرع من العملية نفسها
دفع تدخل أغسطس زوج الدولار ين من فوق 163 إلى 156.34. ثم تراجع نحو نصف تلك الحركة خلال أسبوعين تقريباً.
ونتيجة واحدة جاءت عكس المقصود تماماً
اشترى المستثمرون اليابانيون أكثر من 5 تريليونات ين من الأسهم والسندات الأجنبية طويلة الأجل خلال الأسبوعين المنتهيين أواخر أغسطس، أي بعد أن قوّى التدخل الين.
والسبب مباشر: الين الأقوى منحهم سعر صرف أفضل لشراء الأصول الخارجية.
ووصفت تعليقات السوق في ذلك الوقت الأثر بأنه ضخّم تجارة الحمل بدل أن يزيل الحافز الكامن وراءها. ويحتفظ المستثمرون اليابانيون بنحو 1.1 تريليون دولار من سندات الخزانة الأمريكية حتى يونيو، فحجم التدفق كبير بما يكفي ليؤثر على الزوج.
والمفارقة المؤسسية تستحق التوقف: وزارة المالية اشترت الين، والقطاع الخاص باعه بعدها بسعر أفضل.
والدرس الأعمق أن التدخل يغيّر المستوى بسرعة، لكنه لا يمسّ فارق الفائدة الذي يخلق الحافز لبيع الين أصلاً.
وهذا يخلق وضعاً ثنائي الاتجاه للجمعة: فالين الأقوى قد يقلّل بعض ضغط التضخم المستورد، لكن رفعاً متموضعاً له بالفعل قد يُنتج ارتفاعاً محدوداً أو قصير العمر ما لم يغيّر التوجيه المسار المتوقع للسياسة.
ثلاثة سيناريوهات بعد قرار الفائدة اليابانية
هذه سيناريوهات تحليلية لفهم آليات السوق، وليست توقعات أو توصيات تداول. وردود الفعل عبر الأصول قد تنعكس بفعل الفائدة العالمية أو معنويات المخاطرة أو أسعار الطاقة أو تعديلات المراكز.
| السيناريو | المحفّز | الأثر المحتمل | ما يؤكده أو يُبطله |
| رفع مع مسار أكثر تشدداً | الفائدة إلى 1.25%؛ تصويت واسع؛ أويدا يشدد على المخاطر الصعودية أو يترك الباب مفتوحاً لتحرك قريب | قد يقوى الين وترتفع عوائد السندات اليابانية قصيرة الأجل؛ وقد تواجه شركات التصدير رياحاً معاكسة بينما تستفيد البنوك من الفائدة الأعلى | راقب التصويت وعبارة «التوقيت والوتيرة» وتقييم أويدا للتضخم. وارتفاع حاد للدولار في موجة نفور من المخاطرة قد يُضعف استجابة الين |
| رفع مع توجيه متوازن | الفائدة إلى 1.25%، لكن البنك يشدد على الاعتماد على البيانات والآثار المتأخرة وعدم اليقين | قد تتلاشى مكاسب الين الأولية؛ ومنحنى السندات قد يستجيب للتوجيه أكثر من الرفع؛ وقد تنقسم الأسهم بين القطاع المالي والقطاعات الحساسة للفائدة | الأقرب لإجماع الاستطلاع. ويضعف إذا تحوّل البيان جوهرياً نحو تطبيع أسرع أو أشار لتوقف مطوّل |
| تثبيت أو مفاجأة تيسيرية | بقاء الفائدة عند 1.00%، أو رفع مصحوب بلغة توحي بتوقف طويل | قد يضعف الين وتتراجع العوائد قصيرة الأجل؛ وقد ترتفع الأسهم أولاً، لكن ضعف العملة المتجدد قد يزيد مخاوف التدخل والتضخم المستورد | راقب ما إذا كان التثبيت مرتبطاً بالنمو أم باستقرار السوق أم ببيانات التضخم الجديدة. والتوجيه المتشدد بقوة قد يعوّض الإشارة التيسيرية الأولى |
ما الذي تتابعه حول القرار؟
المواعيد التالية بتوقيت مكة المكرمة والقاهرة، ويُضاف إليها ساعة واحدة بتوقيت الإمارات وعُمان.
- 02:30 فجر الجمعة 18 سبتمبر: تضخم أغسطس الوطني. قارن بين الرقم الرئيسي والمقياسين المستثنيين، ولاحظ دور دعم الطاقة الحكومي. ويصدر قبل بيان البنك بنحو ثلاث ساعات
- توقيت البيان: لا يحدد البنك موعداً ثابتاً، وإن كانت البيانات تظهر عادةً بين 05:30 و06:30 صباحاً
- البيان: أكّد الفائدة وانقسام التصويت وأي تغيير في صياغة مخاطر التضخم والين والأوضاع المالية والتعديلات المستقبلية
- 09:30 صباحاً: مؤتمر أويدا الصحفي. استمع لكيفية وصفه لمستوى 1.25%: أما زال تيسيرياً، أم اقترب من المحايد، أم صار سبباً لإبطاء الوتيرة؟
- مناطق مرجعية للدولار ين: نطاق 154.00 إلى 157.00 الذي يتداول فيه الزوج؛ و156.34، القاع الذي بلغه خلال تدخل أغسطس؛ و160.20 إلى 22، مرجع 31 يوليو. وهذه علامات سياقية لا مستويات دخول أو خروج. وتشرح إدارة المخاطر كيفية ضبط حجم الصفقة حول أحداث كهذه
- تأكيد عبر الأصول: عوائد السندات اليابانية لعامين وعشرة أعوام، وأسهم البنوك، وشركات التصدير، واستجابة نيكاي وتوبكس قد تكشف ما إذا كان السوق يقرأ القرار كتحرك منفرد أم كتغيّر في المسار
المخاطر وأوجه عدم اليقين
يأتي القرار وسط عدم يقين خارجي كبير.
فأسعار النفط وتطورات الشرق الأوسط تؤثران على اليابان عبر قناتين معاً: التضخم المستورد، والدخل الحقيقي للأسر. واليابان من أكثر الاقتصادات الكبرى اعتماداً على الطاقة المستوردة.
والاستثمار العالمي في الذكاء الاصطناعي يدعم أجزاء من الصادرات اليابانية والإنفاق الرأسمالي، لكن انعكاس الطلب التقني قد يُضعف ذلك الدعم. كما أن تغيرات الفائدة الأمريكية والدولار قد تهيمن على استجابة الين حتى لو التزم البنك بالتوقعات تماماً.
والبيانات المحلية ليست أحادية الاتجاه. فالأجور الحقيقية الموجبة وسوق العمل المتماسك يدعمان الاستهلاك مع الوقت، لكن استهلاك الربع الثاني كان ثابتاً واستثمارات الشركات تراجعت. كما تجعل إجراءات دعم الأسعار الحكومية الرقم الرئيسي دليلاً أقل اكتمالاً على التضخم الأساسي.
وهناك بُعد سياسي. فقد أفادت تقارير بأن رئيسة الوزراء ساناي تاكايتشي أبدت تحفظات على مزيد من رفع الفائدة، ورشّحت الحكومة أكاديميَّين تضخميَّي التوجه لمجلس السياسة. وتركيبة المجلس والتموضع السياسي قد يؤثران على سرعة تطور مسار التشديد، بمعزل عن البيانات.
وأصبح التدخل أقل ديمومة مع كل عملية. فقد حرّك أغسطس الزوج بحدة، ثم انعكس نحو نصف الحركة خلال أسبوعين. وكل عملية تتلاشى أسرع من سابقتها تقلّص مصداقية التالية، وهذا قيد على وزارة المالية لا على بنك اليابان.
والتمييز المؤسسي يستحق التأكيد: فبنك اليابان يرسم السياسة النقدية لاستقرار الأسعار، ووزارة المالية هي المسؤولة عن قرارات التدخل. والجهتان منفصلتان، ولا يقرر البنك متى يتدخل في سوق الصرف.
الخلاصة
الانتقال إلى 1.25% حدث نادر بمعايير اليابان، لكنه لن يضيّق الفجوة التي تحرّك الين.
فقد سبقه الفيدرالي يوم الأربعاء، ورفع طوكيو الجمعة سيعيد الفارق إلى ما بدأ به الأسبوع فقط.
ولهذا يكون التوجيه أهم من القرار. فمع رفع متوقع على نطاق واسع، تبقى الإشارات الأكثر إفادة هي التصويت، ورؤية البنك للتضخم الأساسي، ووصف أويدا لما سيأتي بعده.
وتضخم الجمعة الصادر قبل القرار بساعات يضيف متغيراً أخيراً إلى حدث قد تكون رسالته أهم من رقمه.
تعليق تعليمي على السوق فقط؛ لا يقدّم هذا التقرير نصيحة استثمارية شخصية، ولا يتضمن أي توقع لقرار بنك اليابان ولا لاتجاه الأسعار مستقبلاً.
الأسئلة الشائعة
إخلاء المسؤولية عن المخاطر: العقود مقابل الفروقات هي أدوات معقدة وتتحتوي على مخاطر عالية قد تؤدي لخسارة الأموال بسرعة بسبب الرافعة المالية. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل العقود مقابل الفروقات وما إذا كنت تستطيع تحمل مخاطر عالية التي تؤدي لفقدان أموالك. لا تودع أبدًا أكثر مما أنت مستعد لخسارته. يمكن أن تتجاوز خسائر العميل المحترف إيداعه. يرجى الاطلاع على سياسة التحذير من المخاطر الخاصة بنا والحصول على مشورة مهنية مستقلة إذا كنت لا تفهم تمامًا. هذه المعلومات ليست موجهة أو مخصصة للتوزيع أو الاستخدام من قبل المقيمين في بعض البلدان / الولايات القضائية بما في ذلك ، لكن ليس حصرا ، الولايات المتحدة الأمريكية ومكتب مراقبة الأصول الأجنبية. تحتفظ الشركة بالحق في تغيير قائمة البلدان المذكورة أعلاه وفقًا لتقديرها الخاص.
Join us on social media


Authors BIO
محلل وخبير تعليمي في الأسواق المالية، يمتلك خبرة تتجاوز 8 سنوات في تغطية أسواق الذهب، العملات، والأسواق المالية العالمية. يتخصص أحمد في دمج تحليل السلوك السعري مع البيانات الاقتصادية، لتفسير تحركات السوق بدقة وتزويد القراء برؤية تعليمية شاملة حول التداول والأسواق المالية.


