Nvidia kwartaalcijfers uitgelegd: wat Q3 liet zien
BY TIOmarkets (Nederlands)
|november 20, 2026Bij de Nvidia kwartaalcijfers gaat het om de resultaten die Nvidia per boekkwartaal publiceert: de omzet per marktplatform, de brutomarge, de winst per aandeel (EPS) volgens GAAP en non-GAAP, het geld dat naar aandeelhouders terugvloeit en de prognose voor het volgende kwartaal. Op 17 november 2026 meldde Nvidia over het derde kwartaal van boekjaar 2027 een omzet van $115,8 miljard: 20% meer dan in het vorige kwartaal en 103% meer dan een jaar eerder. De verwaterde non-GAAP-winst per aandeel kwam uit op $2,68, tegen een consensus van $2,48.
Deze uitleg is bedoeld voor professionele particuliere traders en loopt het persbericht regel voor regel door: wat elk cijfer meet, hoe de non-GAAP-correcties werken, hoe de verrassing ten opzichte van de consensus wordt berekend en hoe het aandeel en de Nasdaq 100 reageerden, op basis van berichten tot en met 18 november 2026. De kern: een kopcijfer boven verwachting zegt op zichzelf weinig. De reactie hangt meer af van de prognose ten opzichte van de consensus en van het gewicht van Nvidia in de index dan van het kwartaal zelf.
Nvidia kwartaalcijfers: de kerncijfers van Q3 boekjaar 2027
Nvidia publiceerde de cijfers na het slot van de Amerikaanse beurs op dinsdag 17 november 2026, in een persbericht dat via een Form 8-K bij de Securities and Exchange Commission werd ingediend. De vooruitzichten stonden in een apart commentaar van de CFO. Om 14.00 uur Pacific Time (17.00 uur Eastern Time) volgde de conference call. Die was als webcast te volgen op de investor-relationswebsite van het bedrijf, waar een opname beschikbaar blijft tot de call over het vierde kwartaal en heel boekjaar 2027.
Voor een trader is de praktische vraag of een resultaat boven verwachting doorwerkt in de koers en de index, en wanneer. Omdat de cijfers na de reguliere handelssessie uitkwamen, kwam de eerste reactie in de nabeurshandel, de elektronische sessie na de reguliere handelsuren. De Nasdaq 100 wordt berekend op basis van koersen uit de reguliere sessie, dus de cashindex weerspiegelt die beweging pas bij de volgende opening. Instrumenten die buiten die uren worden genoteerd, kunnen wel eerder bewegen.
Het persbericht zet elke post af tegen zowel het vorige kwartaal als hetzelfde kwartaal een jaar eerder, en die twee vergelijkingen vertellen zelden hetzelfde verhaal. De opbouw is standaard voor Amerikaanse kwartaalcijfers, zoals een algemene uitleg over kwartaalrapporten en waar je ze vindt laat zien: eerst een samenvatting van de winst-en-verliesrekening, verderop de aansluiting van de gecorrigeerde maatstaven.
| Post | Q3 FY27 | Vergeleken met | Verandering |
| Omzet | $115,8 mrd | Q2 FY27; Q3 FY26 | +20% k/k; +103% j/j |
| Omzet Data Center | $107,6 mrd | Q2 FY27; Q3 FY26 | +21% k/k; +110% j/j |
| Brutomarge (GAAP) | 74,8% | 75,0% in Q2 FY27; 73,4% in Q3 FY26 | -0,2 %-punt k/k; +1,4 %-punt j/j |
| Brutomarge (non-GAAP) | 74,9% | 75,0% in Q1 FY27 | – |
| Verwaterde winst per aandeel (GAAP) | $2,70 | $1,30 in Q3 FY26 | +108% j/j |
| Verwaterde winst per aandeel (non-GAAP) | $2,68 | $1,27 in Q3 FY26 | +111% j/j |
| Nettowinst (GAAP) | $65,3 mrd | $59,7 mrd in Q2 FY27; $31,9 mrd in Q3 FY26 | +9% k/k; +105% j/j |
| Nettowinst (non-GAAP) | $64,9 mrd | $54,0 mrd in Q2 FY27; $31,0 mrd in Q3 FY26 | +20% k/k; +109% j/j |
| Vrije kasstroom | $43.777 mln | $22.089 mln in Q3 FY26 | – |
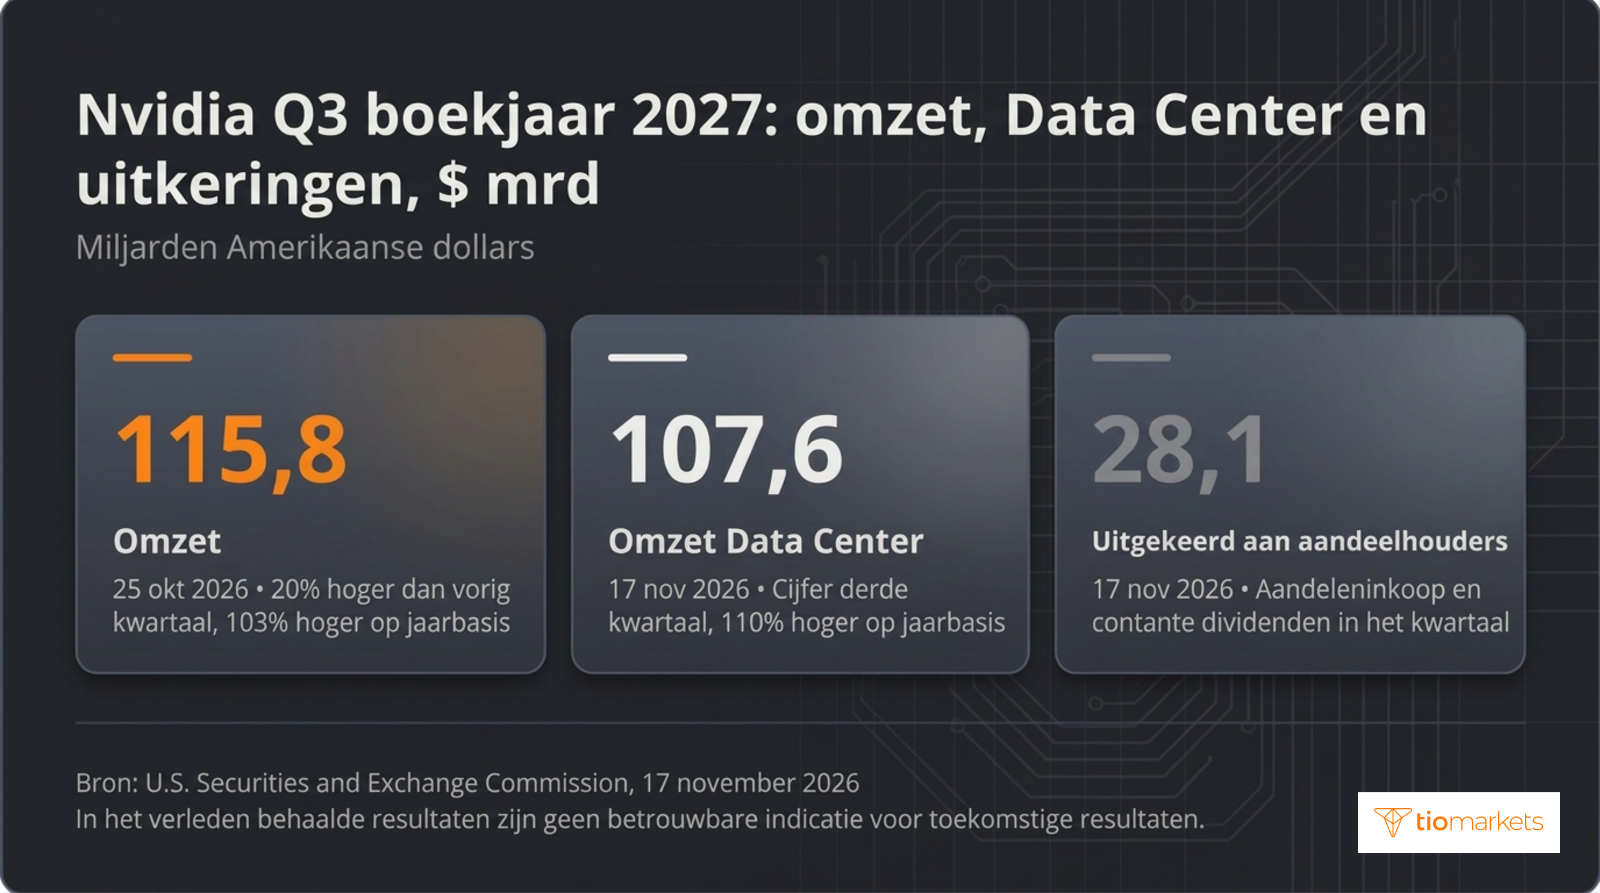
Het grootste deel van de informatie over het kwartaal zit in vier cijfers: een omzet van $115,8 miljard, een Data Center-omzet van $107,6 miljard, een GAAP-nettowinst van $65,3 miljard en $28,1 miljard die via aandeleninkoop en contante dividenden naar aandeelhouders terugvloeide. Elk cijfer zegt iets anders: van de omvang van de vraag tot hoeveel van de kasstroom die dat opleverde het bedrijf verliet.
Het boekjaar van Nvidia (fiscal year, afgekort FY) loopt niet gelijk met het kalenderjaar. Het derde kwartaal van boekjaar 2027, gerapporteerd in november, eindigde op 25 oktober 2026: het fiscale label loopt dus een jaar voor op de kalender. Vergelijkingen op jaarbasis zetten het kwartaal af tegen het derde kwartaal van boekjaar 2026, en het groeicijfer voor boekjaar 2028 dat tijdens de call werd genoemd, gaat over het boekjaar daarna.
Hoeveel van de omzet van Nvidia komt uit Data Center?
Data Center was in het derde kwartaal goed voor 92,9% van de omzet van Nvidia: $107,6 miljard van $115,8 miljard. Edge Computing, het tweede marktplatform, leverde de resterende $8,2 miljard, ofwel 7,1%: 14% meer dan in het vorige kwartaal en 42% meer dan een jaar eerder. In het eerste kwartaal van boekjaar 2027 bedroeg de Data Center-omzet $75,2 miljard, ofwel 92% van de totale omzet. In twee kwartalen groeide de omzet van het platform met $32,4 miljard, een stijging van 43,1%, terwijl het aandeel in het totaal nauwelijks veranderde.
Nvidia introduceerde in het eerste kwartaal van boekjaar 2027 de indeling in twee platforms, Data Center en Edge Computing, en splitste Data Center op in twee deelmarkten: Hyperscale en AI clouds, industrial and enterprise (ACIE). In het derde kwartaal verklaarde de Data Center-omzet van Nvidia vrijwel de hele groei ten opzichte van het vorige kwartaal. De cijfers per deelmarkt, die op jaarbasis worden gegeven, lieten zien waar de jaarlijkse groei vandaan kwam: Hyperscale zette $60,1 miljard om, 71% meer, en ACIE $47,5 miljard, 195% meer. Hyperscale was goed voor 55,9% van het platform en ACIE voor 44,1%, maar de kleinere deelmarkt groeide ruim twee keer zo snel als de grotere.
Groei ten opzichte van het vorige kwartaal en groei op jaarbasis meten verschillende dingen. De stijging van 103% op jaarbasis betekent dat de omzet ruwweg verdubbelde ten opzichte van ongeveer $57,0 miljard in het derde kwartaal van boekjaar 2026. De stijging van 20% ten opzichte van het vorige kwartaal impliceert een tweede kwartaal van ongeveer $96,5 miljard, een toename van zo'n $19,3 miljard in drie maanden. Het jaarcijfer laat zien hoe ver het bedrijf is gegroeid; het kwartaalcijfer, gelezen naast de 21% van Data Center, toont het actuele tempo en is de basis waarmee je de prognose voor het volgende kwartaal vergelijkt.
Die concentratie bepaalt hoe je het rapport leest. Met meer dan negen tiende van de omzet in één platform is het bedrijfstotaal in feite een graadmeter voor de vraag naar datacenters, voor een groot deel investeringen van hyperscalers: de uitgaven van de grootste cloudaanbieders aan servers, netwerkapparatuur en gebouwen. De prognose voor het vierde kwartaal gaat ervan uit dat Data Center geen compute-omzet uit China haalt, wat laat zien hoe één aanname over één platform de prognose voor het hele bedrijf kan veranderen.
Nvidia: GAAP- vs non-GAAP-winst per aandeel en brutomarge
De brutomarge is de omzet minus de kostprijs van de omzet, uitgedrukt als percentage van de omzet. Het GAAP-cijfer van 74,8% over het derde kwartaal betekent dat van elke dollar omzet 74,8 dollarcent overbleef na de kosten van wat er werd verkocht, vóór de bedrijfskosten. Dat was 0,2 procentpunt lager dan de 75,0% in het tweede kwartaal en 1,4 procentpunt hoger dan de 73,4% een jaar eerder. Het non-GAAP-cijfer kwam uit op 74,9%.
Op de brutomarge werken krachten in twee richtingen. Een rijkere mix van duurdere producten en stevigere prijzen drijven de marge op, terwijl de kosten van het opschalen van nieuwe producten en voorraadgerelateerde lasten die drukken. De prognose voor het vierde kwartaal, tussen 71,0% en 72,0%, ligt 2,8 tot 3,8 procentpunt onder het GAAP-niveau van het derde kwartaal.
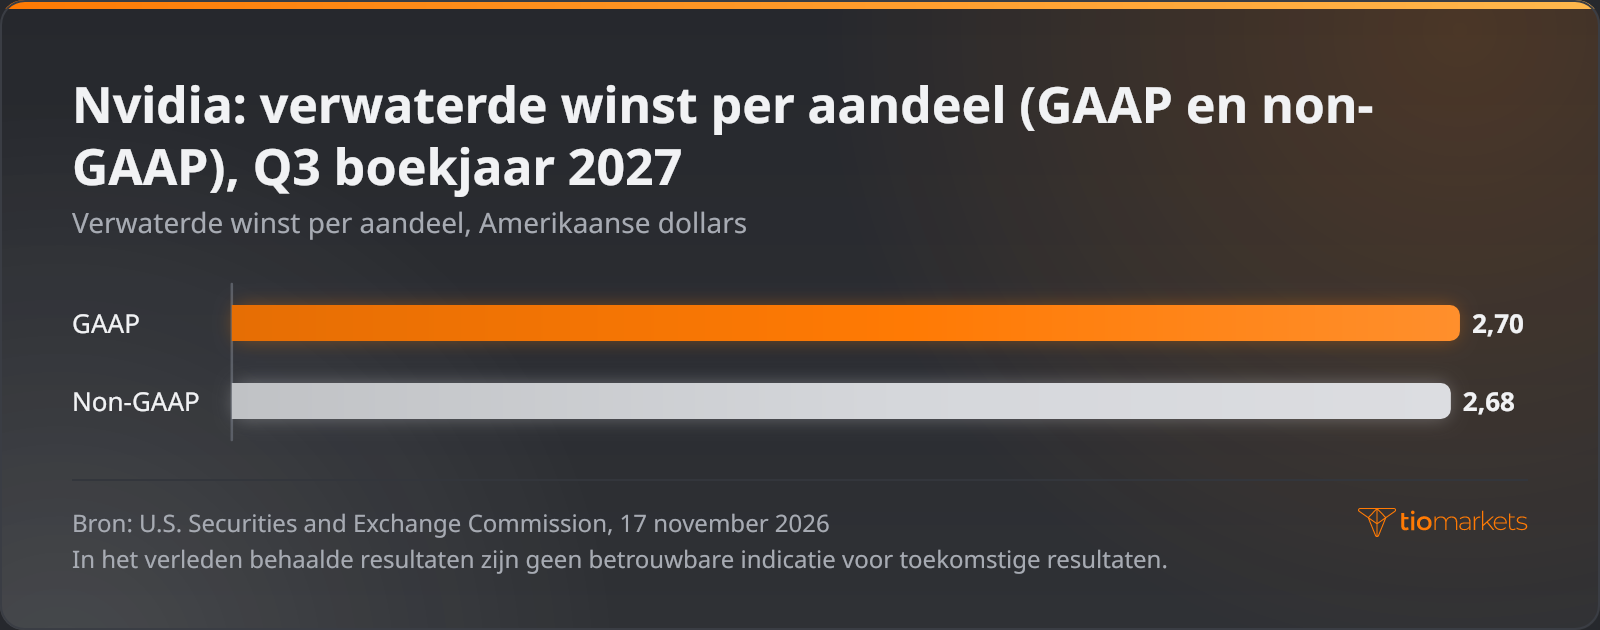
De verwaterde GAAP-winst per aandeel, $2,70 in het kwartaal, deelt de nettowinst volgens de Amerikaanse algemeen aanvaarde boekhoudprincipes door het verwaterde aantal aandelen, inclusief de aandelen die opties en aandelenbeloningen eraan kunnen toevoegen. De verwaterde non-GAAP-winst per aandeel, $2,68, laat posten weg die het bedrijf buiten zijn operationele prestaties plaatst. Nvidia publiceert met de cijfers een aansluiting tussen beide, maar welke correcties worden gemaakt, bepaalt het management. De definitie telt dus net zo zwaar als het getal.
Die definitie is dit boekjaar veranderd. Vanaf het eerste kwartaal van boekjaar 2027 sluiten de non-GAAP-maatstaven aandelengebaseerde beloning (stock-based compensation), de kosten van het betalen van medewerkers in aandelen, niet langer uit, en zijn historische cijfers aangepast om die kosten mee te nemen. In boekjaar 2025 en 2026 waren uitgesloten: aandelengebaseerde beloning, overnamegerelateerde en overige kosten, overige posten, winsten en verliezen op niet-beursgenoteerde en beursgenoteerde aandelenbelangen, rentelasten uit de amortisatie van disagio op schulden, en het bijbehorende belastingeffect. Een cijfer volgens de oude definitie is niet een-op-een vergelijkbaar.
De aansluiting over het derde kwartaal loopt in vier stappen van GAAP naar non-GAAP:
- Het vertrekpunt is het GAAP-bedrijfsresultaat van $77,5 miljard, 22% hoger dan in het vorige kwartaal en 115% hoger dan een jaar eerder.
- Correcties op het niveau van het bedrijfsresultaat tellen in totaal $363 miljoen op, waardoor het non-GAAP-bedrijfsresultaat uitkomt op $77.883 miljoen.
- De overige correcties, onder het bedrijfsresultaat, verlagen het cijfer per saldo met $780 miljoen. Zo daalt de nettowinst van $65.287 miljoen volgens GAAP naar $64.870 miljoen op non-GAAP-basis.
- Gedeeld door het verwaterde aantal aandelen wordt die nettoverlaging van $417 miljoen het verschil van twee dollarcent tussen de GAAP-winst per aandeel van $2,70 en de non-GAAP-winst per aandeel van $2,68.
De aansluiting toont totalen per categorie, niet de afweging achter elke correctie. De non-GAAP-nettowinst lag in alle drie de getoonde perioden onder de GAAP-nettowinst, maar met sterk uiteenlopende bedragen: $417 miljoen in het derde kwartaal, $5.734 miljoen in het tweede ($53.954 miljoen tegen $59.688 miljoen) en $931 miljoen een jaar eerder. Door dat grotere verschil in het tweede kwartaal groeide de GAAP-nettowinst 9% ten opzichte van het vorige kwartaal en de non-GAAP-nettowinst 20%. Het groeicijfer in de kop hangt dus af van welke maatstaf je noemt.
Waren de cijfers van Nvidia beter dan verwacht?
Nvidia deed het in het derde kwartaal beter dan de consensus voor zowel de omzet als de winst per aandeel, welke consensusreeks je ook gebruikt, en ook beter dan de eigen prognose. Een consensusschatting is het gemiddelde van de schattingen die analisten voor een bepaalde post bij een dataleverancier indienen. Leveranciers verschillen in hun analistenpanel, hun peilmoment en de vraag of een post op gecorrigeerde of op GAAP-basis wordt samengesteld. Eén reeks kwam uit op $2,48 winst per aandeel en $109,11 miljard omzet, een andere op $2,47 en $109,5 miljard.
Een winstverrassing is het gerapporteerde cijfer minus de consensus, gedeeld door de consensus en uitgedrukt als percentage. De vergelijking gebruikt de non-GAAP-winst per aandeel van $2,68, de gecorrigeerde maatstaf die analisten voorspellen, en niet de $2,70 volgens GAAP. Ten opzichte van de eerste reeks is $2,68 min $2,48 gelijk aan $0,20, en $0,20 gedeeld door $2,48 geeft een verrassing van 8,1%. Ten opzichte van de tweede reeks kwamen de gerapporteerde cijfers 5,8% hoger uit voor de omzet en 8,4% voor de winst per aandeel. Het verschil komt volledig voort uit de keuze van de consensus.
| Post | Gerapporteerd | Consensus of prognose | Verrassing |
| Verwaterde winst per aandeel (non-GAAP) | $2,68 | Consensus $2,48 | +8,1% |
| Omzet | $115,84 mrd | Consensusschatting $109,11 mrd | +6,2% |
| Omzet Data Center | $107,61 mrd | Schatting $101,87 mrd | +5,6% |
| Omzet t.o.v. eigen prognose | $115,8 mrd | Prognose $108 mrd | +7,2% |
Een meevaller van deze omvang bepaalt op zichzelf niet hoe groot de koersbeweging wordt. Een koers weerspiegelt al wat marktpartijen verwachtten, en bij een bedrijf dat schattingen al eerder overtrof, kan die verwachting boven de gepubliceerde consensus liggen. De prognose weegt daarom net zo zwaar als het gerapporteerde kwartaal: volgens de tweede reeks lag het midden van de omzetprognose voor het vierde kwartaal, $130 miljard, 4,2% boven de consensus, een kleiner verschil dan de 5,8% waarmee de omzet de verwachting overtrof.
Omzetprognose van Nvidia voor het volgende kwartaal en uitkeringen aan aandeelhouders
Nvidia verwacht voor het vierde kwartaal van boekjaar 2027 een omzet van $130,0 miljard, plus of min 3%: een bandbreedte van $126,1 miljard tot $133,9 miljard. Dat kwartaal telt een extra week, en de prognose gaat ervan uit dat Data Center geen compute-omzet uit China haalt. Voor de brutomarge volgens GAAP en non-GAAP ligt de prognose tussen 71,0% en 72,0%, en voor de bedrijfskosten op ongeveer $11,0 miljard volgens GAAP en $10,7 miljard non-GAAP, tegen GAAP-bedrijfskosten van $9,2 miljard in het derde kwartaal.
Al deze cijfers komen van het bedrijf zelf. Het midden van de omzetprognose ligt 12,3% boven de omzet van het derde kwartaal, een vergelijking waarin de extra week is meegenomen. Tijdens de call, los van de prognose in de 8-K, verhoogde Colette Kress het groeicijfer voor boekjaar 2028: ‘We verwachten dat de omzet op jaarbasis met ongeveer 75% groeit, tegen 70% eerder’, een percentage dat nu geldt voor een hogere basis in boekjaar 2027.
De cijfers over aandeleninkoop en dividend van Nvidia laten zien hoeveel van het geld uit het kwartaal het bedrijf verliet. Nvidia keerde in het derde kwartaal $28,1 miljard uit aan aandeelhouders; tijdens de call noemde het bedrijf een totaal van $28 miljard, bestaande uit $22 miljard aan ingekochte aandelen en $6 miljard aan contante dividenden. De vrije kasstroom – de operationele kasstroom min aankopen van en aflossingen op vastgoed, apparatuur en immateriële activa – bedroeg $43.777 miljoen, tegen $22.089 miljoen een jaar eerder. De uitkeringen in het kwartaal kwamen overeen met ongeveer 64,2% van de vrije kasstroom, dicht bij de 65% die het bedrijf volgens eigen zeggen dit boekjaar tot nu toe had uitgekeerd.
In september 2026 keurde het bestuur een verhoging van het inkoopmandaat met $150 miljard goed, zonder einddatum. Aan het eind van het kwartaal resteerde nog ongeveer $227,3 miljard. Aandelen die via aandelenbeloningen aan medewerkers worden uitgegeven, werken tegengesteld aan inkoop en vergroten het aantal aandelen. Het gewogen gemiddelde verwaterde aantal aandelen bedroeg in het eerste kwartaal 24.391 miljoen, tegen 24.611 miljoen een jaar eerder: een nettodaling van 220 miljoen, of 0,9%. Die vergelijking dateert van vóór de aandeleninkoop in het derde kwartaal.
Hoe de aandelen-CFD op NVDA en de Nasdaq 100 reageerden
Het aandeel Nvidia daalde in de reguliere sessie van dinsdag 17 november 2026 0,44%, voordat de cijfers na de slotbel verschenen. Berichten van 18 november liepen uiteen over de beweging in de nabeurshandel: het ene sprak van een stijging van ongeveer 4%, het andere van ongeveer 2%. Geen van beide is een slotkoers, want in de nabeurshandel is het volume dunner. Deze reactie is geschiedenis, en in het verleden behaalde resultaten zijn geen betrouwbare indicatie voor toekomstige resultaten; het dagelijkse koersverloop rond de publicatie zie je op de grafiek van Nvidia.
Hoe de Nvidia kwartaalcijfers de Nasdaq 100 beïnvloeden, hangt af van twee getallen: de procentuele koersbeweging van het aandeel en zijn gewicht in de index. De Nasdaq 100, een index van grote niet-financiële bedrijven met een notering aan de Nasdaq, weegt de aandelen in de index naar beurswaarde – de koers maal het aantal uitstaande aandelen – binnen bepaalde plafondregels. De bijdrage van een aandeel is zijn gewicht maal zijn koersbeweging. Elk procentpunt gewicht maakt van een beweging van 4% in Nvidia dus 0,04 procentpunt indexverandering, en van een beweging van 2% 0,02 procentpunt. Dezelfde rekensom geldt voor de S&P 500; waarom de twee gewichten verschillen, volgt uit hoe de Nasdaq 100 verschilt van de S&P 500.
Het effect op de index blijft niet beperkt tot het eigen gewicht van Nvidia. Cijfers die iets zeggen over de vraag van hyperscalers kunnen ook de aandelen van chipleveranciers en cloudaanbieders in dezelfde index in beweging zetten. De totale indexreactie kan daardoor groter zijn dan de directe bijdrage van Nvidia, of die juist tenietdoen. Het indexniveau en het verloop binnen de dag zie je op de grafiek van de Nasdaq NAS100.
Een aandelen-CFD (contract for difference, een contract op koersverschil) betaalt de koersverandering van een aandeel uit zonder dat de houder het aandeel bezit; de waarde volgt dus de onderliggende waarde. Of de CFD buiten de reguliere beursuren wordt genoteerd, hangt af van de handelstijden die de aanbieder voor dat instrument hanteert. Is dat niet zo, dan verschijnt een beweging in de nabeurshandel als een koerssprong (gap) bij de volgende notering. De positiegrootte wordt uitgedrukt in aandelen of lots, zoals lotgrootte en positiegrootte voor NVDA-aandelen uitlegt.
Neem ter illustratie een CFD-positie op NVDA van 50 aandelen. De waarde verandert met 50 maal de koersverandering van het aandeel: een beweging van 4% staat gelijk aan 50 × 0,04, ofwel de waarde van twee aandelen, en een beweging van 2% aan de waarde van één aandeel. Bij een stijging van die omvang zou een longpositie dat bedrag hebben gewonnen en een shortpositie het hebben verloren. De omvang van de gerapporteerde beweging telt net zo zwaar als de richting, en de twee berichten verschillen een factor twee.
Omdat een CFD op marge wordt verhandeld, is het bedrag dat nodig is om de positie open te houden maar een fractie van de waarde. De hefboom vergroot verliezen op een NVDA-positie daardoor in dezelfde mate als winsten. Rond kwartaalcijfers kunnen verliezen snel oplopen, omdat de koers tussen twee sessies voorbij een stop-lossorder kan springen, en kan een trader al het geld verliezen dat op de rekening is gestort. Naarmate het vermogen (equity) daalt, volgt eerst een waarschuwing in de vorm van een margin call en, nog lager, een stop-out waarbij posities automatisch worden gesloten, zoals hoe onderhoudsmarge werkt beschrijft.
Nvidia-cijfers naast de Fed en de rente op Amerikaanse staatsobligaties
De cijfers van één bedrijf zijn een van de krachten die op de Nasdaq 100 inwerken, en meestal niet die met het breedste bereik. De Nvidia kwartaalcijfers komen vier keer per jaar en bereiken de index via één gewicht en via verwante aandelen. Besluiten van de Federal Reserve, publicaties van de Amerikaanse consumentenprijsindex (CPI) en de Amerikaanse tienjaarsrente – het rendement op tienjarige staatsobligaties (Treasuries) – werken tegelijk op elk aandeel in de index, doordat ze de rente veranderen waartegen toekomstige winsten worden verdisconteerd: een hogere rente verlaagt de contante waarde daarvan, een lagere verhoogt die.
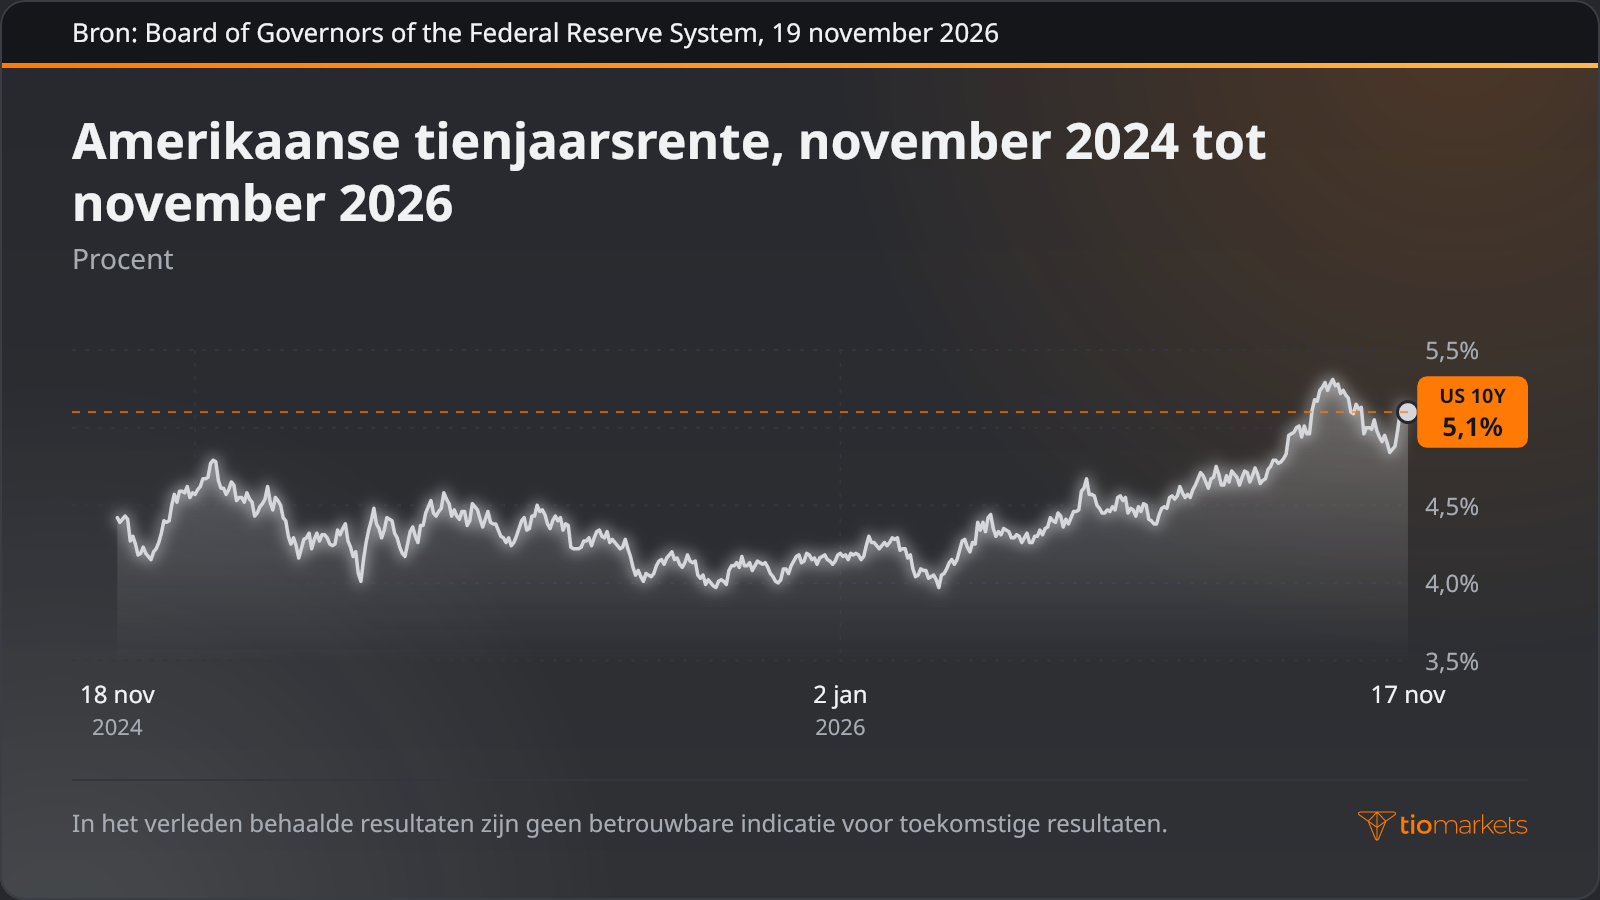
Bedrijven waarvan de waarde berust op winsten verder in de toekomst, zijn gevoeliger voor die disconteringsvoet, en een groot deel van de techzware index past in dat profiel. De tienjaarsrente stond op 17 november 2026, de dag van de cijfers, op 5,1%, terwijl de effectieve federal funds rate – de overnachtrente die wordt gestuurd via het beleidsdoel van de Federal Reserve – in oktober 2026 3,88% bedroeg. De tienjaarsrente wordt elke handelssessie opnieuw geprijsd en weegt mee in de waardering van elk aandeel in de index, terwijl de cijfers van Nvidia één keer per kwartaal komen.
De vier factoren verschillen in hoe vaak ze zich voordoen, hoe breed ze de index raken en wanneer de reactie in de koersen zichtbaar wordt:
| Factor | Hoe vaak | Bereik binnen de Nasdaq 100 | Wanneer zichtbaar in de koersen |
| Nvidia kwartaalcijfers | Elk kwartaal, bij elk resultaat per boekkwartaal | Gewicht van één aandeel, plus verwante chip- en cloudaandelen | Na het Amerikaanse slot in de nabeurshandel; in de cashindex bij de volgende opening |
| FOMC-besluit | Op geplande vergaderingen door het jaar heen | Alle aandelen in de index, via beleidsrente en disconteringsvoet | Bij de bekendmaking tijdens de Amerikaanse sessie, daarna via renteverwachtingen |
| Amerikaanse CPI | Maandelijks | Alle aandelen in de index, via verwachte beleidsrente en rendementen | Bij publicatie vóór de Amerikaanse cash-opening, eerst in indexfutures |
| Amerikaanse tienjaarsrente | Doorlopend; officiële dagreeks | Alle aandelen in de index, het sterkst bij groeiwaarderingen met een lange duration | Doorlopend, elke handelsdag |
Zet je de factoren naast elkaar, dan komt het effect van de cijfers in perspectief te staan. Een winstverrassing van 8,1% raakt één groot aandeel in de index en zijn naaste verwanten, terwijl een verandering in de disconteringsvoet ze allemaal opnieuw prijst. Een CPI-cijfer of een besluit van de Fed in dezelfde week kan het effect van de cijfers daardoor in beide richtingen overtreffen.
Waar je op kunt letten na de Nvidia kwartaalcijfers
Na de cijfers volgen nog een aantal geplande publicaties, die elk eigen informatie toevoegen:
- Form 10-Q: het kwartaalverslag dat bij de Securities and Exchange Commission wordt ingediend, met de volledige financiële overzichten, toelichtingen en risicoparagrafen achter het persbericht.
- Volgende publicatiedatum: de cijfers over het vierde kwartaal en heel boekjaar 2027, over een kwartaal met een extra week; Nvidia maakt de datum bekend op zijn investor-relationswebsite.
- Investeringen van hyperscalers: de eigen kwartaalcijfers van de grote cloudaanbieders over hun uitgaven aan datacenters, de vraag achter de deelmarkt Hyperscale.
- Fed-besluiten en Amerikaanse inflatiecijfers: de rentebesluiten van het FOMC en de CPI-publicaties, die de achtergrond voor de disconteringsvoet van de hele index bepalen.
Conclusie
Het derde kwartaal van Nvidia laat zien waarom een kopcijfer boven verwachting slechts de eerste regel van een kwartaalbericht is. De omzet liet een vraag zien die geconcentreerd is in één platform, met Data Center op 92,9% van het totaal; de brutomarge zette prijzen af tegen kosten; en de twee cijfers voor winst per aandeel verschilden door correcties die het bedrijf zelf kiest en dit boekjaar opnieuw heeft gedefinieerd. De $28,1 miljard die naar aandeelhouders terugvloeide, laat zien hoeveel van $43.777 miljoen aan vrije kasstroom het bedrijf verliet. De reactie van de markt moet je lezen tegen de prognose, waarvan het midden 4,2% boven de consensus lag, en die reactie bereikt de Nasdaq 100 via het eigen gewicht van Nvidia en via verwante chip- en cloudaandelen, al geven de berichten geen cijfer voor de indexbeweging zelf.
Elk van deze graadmeters heeft zijn beperkingen. Consensuscijfers verschillen per aanbieder, nabeurskoersen zijn dun en werden verschillend gerapporteerd, en de reactie op één kwartaal is geschiedenis, geen leidraad voor het volgende. De prognose is een verklaring van het bedrijf zelf, geen uitkomst. Voor traders die CFD-posities met hefboom over een publicatie heen aanhouden geldt: de hefboom vergroot verliezen net zo goed als winsten, een koerssprong bij de volgende opening kan verliezen snel laten oplopen tot voorbij een geplande exit, en het volledige gestorte bedrag kan verloren gaan.
Symbolen in dit artikel



Handel overal met de trading- en beleggingsapp van TIOmarkets
Handel in meer dan 950 instrumenten met ingebouwde TradingView-grafieken en concurrerende spreads, rechtstreeks en realtime vanaf uw telefoon.
Handelen brengt risico's met zich mee
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.