


USD/JPY uitgelegd: renteverschil en interventierisico
BY TIOmarkets (Nederlands)
|november 9, 2026USD/JPY is de wisselkoers tussen de Amerikaanse dollar en de Japanse yen, genoteerd als het aantal yen dat één dollar oplevert. Begin november 2026 werd het paar door twee afzonderlijke krachten gedreven: het renteverschil tussen de Federal Reserve en de Bank of Japan, en het risico dat Japan intervenieert om de yen te steunen. De eerste beweegt mee met Amerikaanse cijfers. De tweede is een beleidsbesluit dat geen enkele datapublicatie kan beslechten.
Deze analyse, geschreven voor lezers in Azië die de yen volgen, legt uit waarom het paar steeg na het Amerikaanse banenrapport van 6 november en op maandag 9 november weer terugzakte. Ze beschrijft wat de banencijfers meten, hoe ze de renteverwachtingen voor de Fed verschoven, waarom het interventierisico ook op EUR/JPY en GBP/JPY drukt en welke publicaties als volgende op de agenda staan. Ze behandelt alleen de huidige drijvende factoren, zonder koersniveaus, vooruitzichten of scenario's.
USD/JPY-nieuws vandaag: van de rally na het banenrapport tot de terugval van maandag
Op maandag 9 november 2026 noteerde USD/JPY lager, richting 158.00, doordat de Amerikaanse dollar terrein prijsgaf tegenover de belangrijkste valuta. De daling maakte een deel van de winst van vrijdag ongedaan. Op 6 november, de dag waarop het werkgelegenheidsrapport over oktober verscheen, steeg de US Dollar Index, die de dollar afzet tegen een mandje belangrijke valuta, met ongeveer 0,7%.
De beweging van maandag kwam zonder nieuwe Amerikaanse cijfers. Ze weerspiegelde een brede terugval van de dollar en winstnemingen, doordat marktpartijen posities sloten die rond de publicatie van het banenrapport waren geopend. Ter referentie: de middagkoers (noon buying rate) bedroeg 157.47 yen per dollar op 30 oktober, de dag waarop de Bank of Japan haar beleidsrente ongewijzigd liet. Zulke noteringen zijn louter historisch, en resultaten uit het verleden zijn geen betrouwbare indicator voor toekomstige resultaten. Een omslag binnen één handelssessie laat zien hoe snel de blootstelling aan het paar kan veranderen.
Waarom steeg USD/JPY na de NFP?
Het US Bureau of Labor Statistics publiceerde zijn Employment Situation-rapport over oktober 2026 op vrijdag 6 november om 8:30 uur (ET). Het totale aantal banen buiten de landbouw (non-farm payrolls) steeg met 165.000, ruim boven de gemiddelde maandelijkse toename van 48.000 over de voorgaande 12 maanden. De werkloosheid bleef vrijwel onveranderd op 4,1%, binnen de bandbreedte van 4,1% tot 4,3% waarin ze zich sinds maart bevindt.
Het rapport combineert twee maandelijkse enquêtes. De bedrijfsenquête onder werkgevers meet de werkgelegenheid buiten de landbouw, de arbeidsuren en de verdiensten per sector, terwijl de huishoudenquête de arbeidsmarktpositie meet, waaronder werkloosheid. In oktober kwamen er 70.000 banen bij in de zakelijke en professionele dienstverlening, 42.000 in de zorg, 25.000 in transport en opslag en 19.000 in de industrie. Hoe het banenrapport als geheel de markten beweegt, komt aan bod in wat non-farm payrolls betekenen voor de markten.
Het rapport ging ook over lonen. Het gemiddelde uurloon bij private werkgevers steeg met 14 cent, of 0,4%, tot $38,00, een stijging van 3,1% over 12 maanden, terwijl de gemiddelde werkweek op 34,4 uur bleef. Loongroei kan doorwerken in de inflatie, die de Federal Reserve in haar verklaring van oktober als verhoogd omschreef.
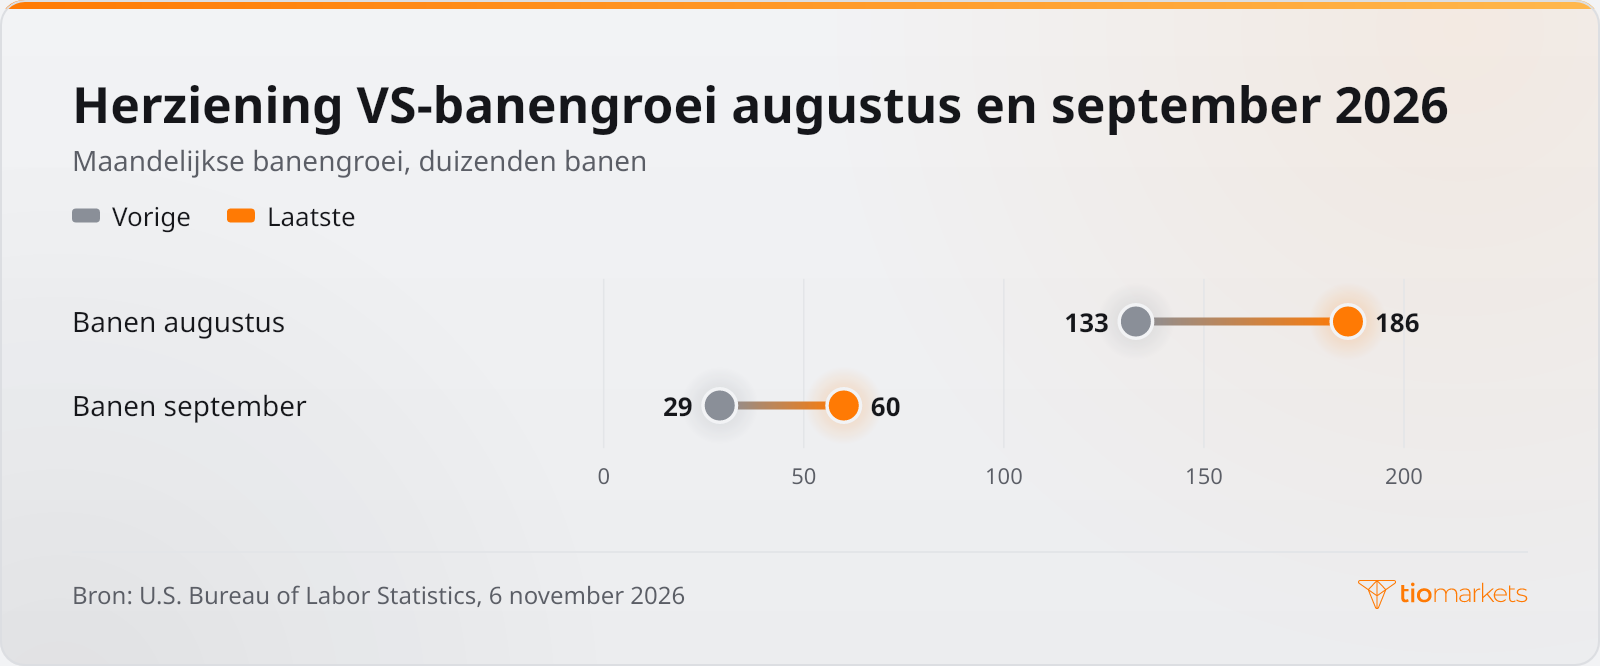
Door herzieningen werd het rapport nog sterker. De banengroei van augustus werd bijgesteld van +133.000 naar +186.000 en die van september van +29.000 naar +60.000, waardoor de werkgelegenheid over die twee maanden 84.000 hoger uitkwam dan eerst gemeld. Een sterkere arbeidsmarkt verzwakt de argumenten voor een lagere Amerikaanse rente. Via dat kanaal tilde het rapport de dollar op tegenover de yen.
Wat is de CME FedWatch-tool?
De CME FedWatch-tool zet de prijzen van fed funds futures om in impliciete kansen voor elke mogelijke rente-uitkomst op komende vergaderingen van het Federal Open Market Committee (FOMC). Traders spreken van de kans op een renteverhoging of -verlaging door de Fed (Fed hike odds of cut odds). Deze kansen geven weer hoe de markt op een bepaalde dag geprijsd is, in plaats van een besluit te voorspellen, en ze veranderen zodra er nieuwe cijfers binnenkomen.
De federal funds rate is de rente waartegen Amerikaanse banken elkaar overnight reserves lenen. Op 28 oktober 2026 hield het FOMC de doelbandbreedte op 3-3/4 tot 4 procent, met 10–2 stemmen. Lisa D. Cook en Beth M. Hammack stemden tegen omdat zij een verhoging van 1/4 procentpunt wilden, en in de verklaring stond dat de inflatie verhoogd blijft.
Die twee tegenstemmen bepalen op dit moment hoe de kans op een Fed-renteverhoging doorwerkt in USD/JPY: de markt vertrekt vanuit een comité dat al over een verhoging debatteert. Een banenrapport dat ver boven het 12-maandsgemiddelde uitkomt, met een loonstijging van 0,4% in de maand, kan de impliciete kans op een verhoging vergroten. Verwachtingen van een hogere Amerikaanse rente duwen de rendementen op Amerikaanse staatsobligaties (US Treasury yields) doorgaans omhoog en vergroten het voordeel van dollarbeleggingen ten opzichte van yenbeleggingen.
Het renteverschil tussen Fed en BoJ en de carry trade
Het renteverschil, het verschil tussen de beleidsrentes van beide landen, is de structurele reden dat de yen zwak staat tegenover de dollar. De Bank of Japan hield haar overnight call rate op ongeveer 0,75% tijdens haar vergaderingen van januari, maart en april 2026, het besluit in april met 6-3 stemmen. Daarna verhoogde ze de rente op 16 juni tot ongeveer 1,0%, met ingang van 17 juni, en verwierp ze op haar vergadering in juli een voorstel voor 1,25%.
Bij de vergadering van 30 oktober stond de beleidsrente op 1,25%, en de BoJ hield die daar met 8-1 stemmen, met Hajime Takata als tegenstemmer. Zelfs op dat niveau ligt de Japanse rente ruim onder de doelbandbreedte van de Fed van 3-3/4 tot 4 procent. Die afstand, en niet de cijfers van één enkele maand, vormt de achtergrond waartegen elke Amerikaanse publicatie wordt geprijsd.
De rendementen op Japanse staatsobligaties vormen de andere kant van de vergelijking. De BoJ kocht in maart 2026 voor ongeveer 2,9 biljoen yen aan staatsobligaties per maand en verlaagde de aankopen in april met ongeveer 200 miljard yen, tot ongeveer 2,7 biljoen yen per maand. Kleinere aankopen door de centrale bank laten meer obligaties over die private beleggers moeten opnemen. Dat is een van de manieren waarop Japanse rendementen kunnen stijgen en het verschil met de rendementen op Amerikaanse staatsobligaties kan krimpen.
Hetzelfde verschil houdt de carry trade in stand, waarbij een positie leent in een laagrentende valuta zoals de yen om een hoger renderende valuta zoals de dollar aan te houden. Het renteverschil bouwt zich langzaam op, terwijl een plotselinge opleving van de yen binnen één sessie maanden daarvan kan tenietdoen. Carry-posities worden vaak met hefboom aangehouden, en een hefboom vergroot verliezen net zo goed als winsten. Als de yen abrupt aansterkt, kunnen verliezen snel oplopen en kunnen traders al het geld verliezen dat ze storten.
Wie beslist over yeninterventie?
Yeninterventie is het officieel kopen of verkopen van yen op de valutamarkt om de waarde ervan te veranderen. Als de yen zwak is, verkoopt Japan dollars uit zijn deviezenreserves en koopt het yen. Het besluit ligt bij het Japanse ministerie van Financiën, en de Bank of Japan voert de transacties uit als agent van het ministerie. Zo intervenieert Japan in de yen: een overheidsbesluit, uitgevoerd door de centrale bank, zonder vooraf bekendgemaakte datum.
Een daadwerkelijke interventie wordt meestal voorafgegaan door verbale interventie, waarbij functionarissen verklaren dat valutabewegingen buitensporig of eenzijdig zijn en dat ze de markt nauwlettend volgen. Zulke uitspraken alleen al kunnen marktpartijen terughoudend maken om posities die de yen verkopen verder uit te breiden.
Op dit punt reageert USD/JPY niet langer alleen op cijfers. Een sterk banenrapport kan het verwachte renteverschil vergroten, maar een besluit om yen te kopen kan het paar toch omlaag duwen, omdat interventie een beleidsdaad is en geen marktprijs. De marktreactie op een eerdere yeninterventie laat zien hoe abrupt het paar kan herprijzen zodra de autoriteiten ingrijpen.
| Factor | Wie bepaalt het | Hoe het de yen bereikt | Betrokken paren |
| Renteverschil Fed-BoJ | Marktverwachtingen over het beleid van Fed en BoJ | Amerikaanse cijfers zoals het banenrapport en de CPI verschuiven verwachte rentes en rendementen | USD/JPY direct; yencrosses via de yenkant |
| Interventierisico | Japans ministerie van Financiën | Officiële aankopen van yen, vaak voorafgegaan door waarschuwingen van functionarissen | Alle yenparen, waaronder EUR/JPY en GBP/JPY |
| Winstnemingen | Marktpartijen | Posities gesloten na een rally, zoals op 9 november 2026 | Paren die het sterkst bewogen in de voorafgaande rally |
Wat EUR/JPY en GBP/JPY naast de dollar drijft
EUR/JPY en GBP/JPY zijn yencrosses: paren die de yen afzetten tegen een andere valuta dan de dollar. Elk heeft een eigen renteverschil: de Europese Centrale Bank tegenover de Bank of Japan voor EUR/JPY, en de Bank of England tegenover de Bank of Japan voor GBP/JPY. Een cross hangt ook samen met de dollarparen, want EUR/JPY is ongeveer EUR/USD vermenigvuldigd met USD/JPY.
Gebeurtenissen aan de yenkant werken op de hele groep tegelijk in. Een renteaanpassing van de Bank of Japan, een verschuiving in haar obligatieaankopen of een interventie door het ministerie van Financiën beweegt de yen zelf, zodat het effect zich doorgaans in alle drie de paren tegelijk aftekent. Door die gedeelde blootstelling drukt het interventierisico op elk yenpaar, zelfs wanneer cijfers uit de eurozone of het VK een andere kant op wijzen. Amerikaanse banencijfers bereiken de crosses daarentegen alleen indirect, via de yen en de wereldwijde obligatierendementen.
Wat volgt: de Amerikaanse CPI en de Japanse yen
De Amerikaanse consumentenprijsindex (CPI) meet de verandering in de prijzen die stedelijke consumenten betalen voor een mandje goederen en diensten; de methode erachter wordt uitgelegd in hoe het Amerikaanse CPI-mandje is opgebouwd. Voor de yen is de CPI van belang via de Fed. Hogere inflatie kan de kans op een renteverhoging vergroten en het verwachte renteverschil doen toenemen, terwijl zwakkere cijfers het kunnen verkleinen.
Het rapport over september, gepubliceerd op 14 oktober, liet voor seizoensinvloeden gecorrigeerd een stijging van de CPI-U zien van 0,6%, na 0,4% in augustus. Over 12 maanden stegen alle posten met 3,7%, tegen 3,4% over het jaar tot augustus, en de index zonder voeding en energie steeg met 2,6%, tegen 2,4%. Benzine werd in de maand 9,1% duurder en was goed voor meer dan de helft van de maandelijkse stijging. Energie lag over 12 maanden 20,4% hoger.
De CPI over oktober 2026 wordt verwacht op 10 november 2026 om 8:30 uur, en de publicatietijden staan in de economische kalender van TIOmarkets. Verdere Amerikaanse publicaties en het volgende besluit van de Bank of Japan vallen tussen begin december en half januari.
| Datum | Publicatie of besluit | Wat het meet of vaststelt |
| 10 nov 2026 | Amerikaanse CPI, oktober 2026 (8:30 uur) | Consumentenprijzen, totaal en zonder voeding en energie |
| 4 dec 2026 | US Employment Situation, november 2026 (8:30 uur ET) | Banengroei, werkloosheid en gemiddeld uurloon |
| 10 dec 2026 | Amerikaanse CPI, november 2026 (8:30 uur) | Consumentenprijzen over november |
| 18 dec 2026 | Rentebesluit Bank of Japan | Kortetermijnbeleidsrente, op 1,25% na de vergadering van oktober |
| 13 jan 2027 | Amerikaanse CPI, december 2026 | Consumentenprijzen over december |
Voor interventie valt geen datum te noemen. Die asymmetrie, een gepubliceerd tijdschema voor de cijfers achter het renteverschil en geen enkel schema voor het ministerie van Financiën, is het bepalende kenmerk van de huidige drijfveren van de yen.
Conclusie
USD/JPY reageert op twee krachten van verschillende aard. Het renteverschil wordt door de markt geprijsd en verschuift met elk banenrapport, elke CPI-publicatie en elke vergadering van een centrale bank, zoals de rally van 6 november en de terugval van 9 november lieten zien. Het interventierisico is een besluit van het Japanse ministerie van Financiën en kan USD/JPY, EUR/JPY en GBP/JPY samen in beweging brengen, wat de laatste cijfers ook zeggen. Een sterke Amerikaanse publicatie en een vastberaden valutabeleid kunnen de yenparen daardoor tegelijkertijd in tegengestelde richtingen trekken.
Geen van beide krachten valt met zekerheid te duiden. Door de markt geïmpliceerde rentekansen beschrijven de prijsvorming, niet de uitkomsten, en cijfers kunnen worden herzien, zoals bij de banencijfers van augustus en september gebeurde. Interventie komt zonder aankondiging, waardoor yenparen binnen één sessie scherp kunnen herprijzen. Bij producten met hefboom op deze paren vergroot de hefboom verliezen net zo goed als winsten, kunnen verliezen bij zulke bewegingen snel oplopen en kan een trader zijn volledige inleg verliezen.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.



