

قرار الفائدة السويسرية: لماذا قد يحرّك التثبيت عند 0% الفرنك؟
BY Ahmed Osama Hassanien
|سبتمبر 23, 2026يُتوقع أن يُبقي البنك الوطني السويسري فائدته عند 0% يوم الخميس 24 سبتمبر. لكن السؤال الأهم ليس القرار نفسه، بل ما إذا كانت ثلاثة تطورات منذ يونيو ستغيّر نبرة البنك: تضخم ارتفع إلى 0.8%، ونمو هو الأقوى منذ 2021، وفرنك عند أضعف مستوياته هذا العام أمام اليورو.
وقد تكون هذه الرسالة أهم لأزواج الفرنك وعوائد السندات السويسرية من قرار الفائدة نفسه، حتى لو بقي دون تغيير.
قرار الفائدة السويسرية في لمحة
- يصدر القرار الساعة 10:30 صباحاً بتوقيت مكة المكرمة يوم الخميس 24 سبتمبر 2026، ويبدأ المؤتمر الصحفي الساعة 11:00
- توقع جميع الاقتصاديين الـ35 المشاركين في استطلاع لرويترز نُشر في 21 سبتمبر بقاء الفائدة عند 0%
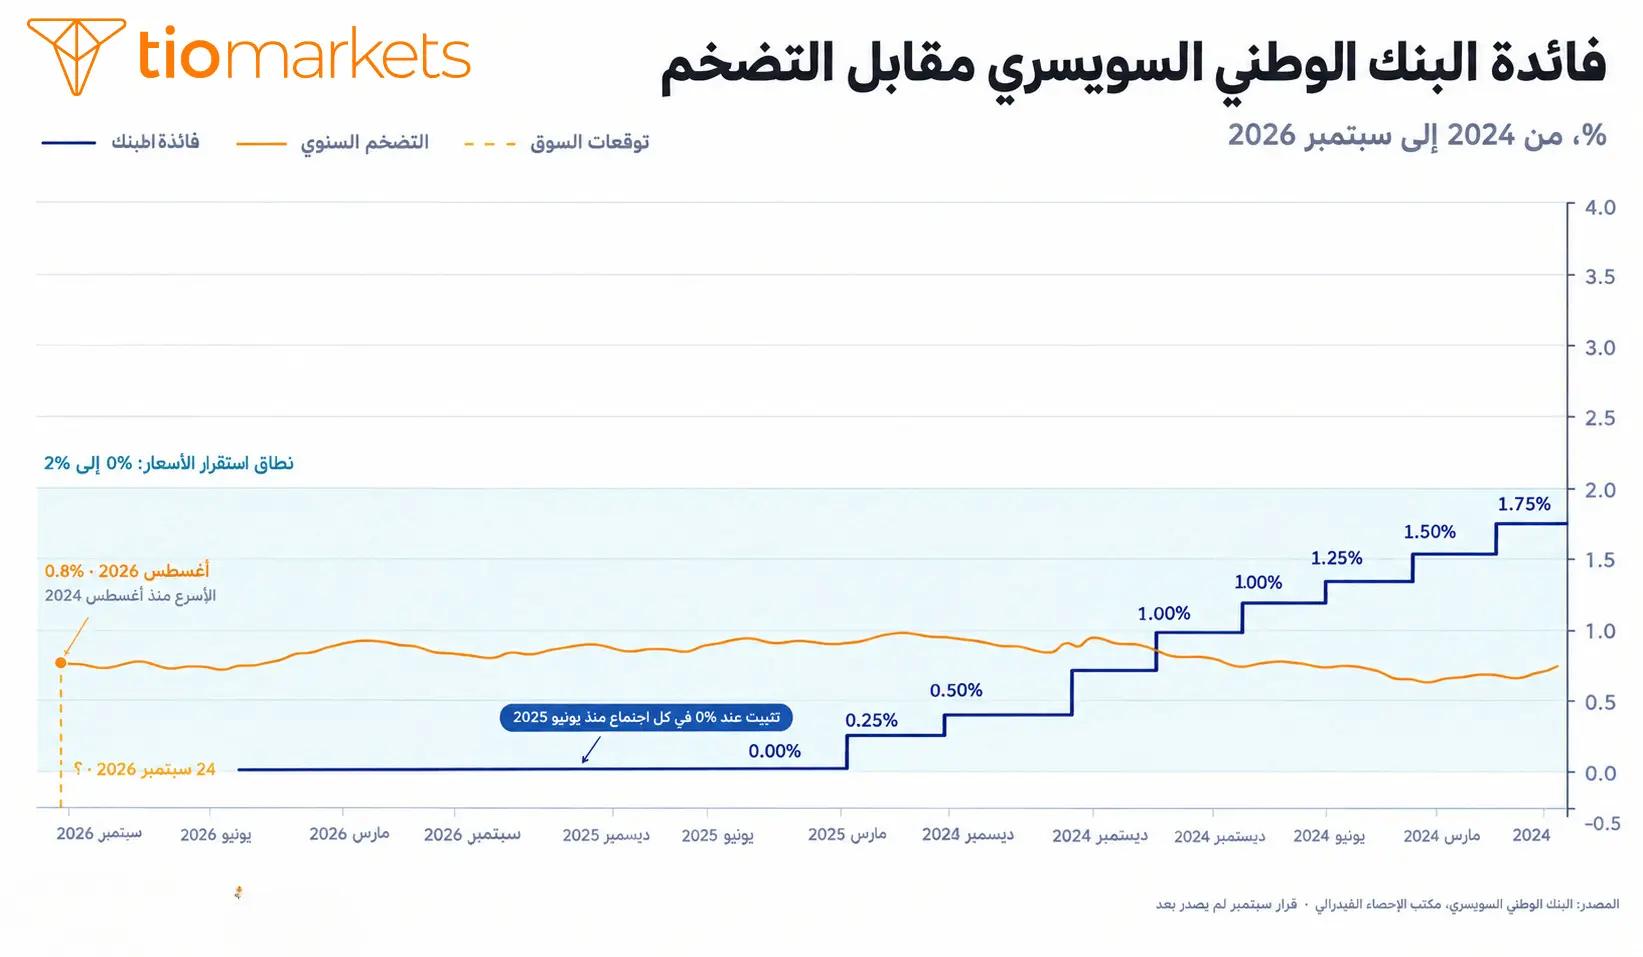
- ارتفع التضخم السويسري إلى 0.8% في أغسطس، وهي أسرع وتيرة منذ أغسطس 2024، وصعد التضخم الأساسي إلى 0.4%
- نما الناتج المحلي المعدّل لأثر الأحداث الرياضية 1.5% في الربع الثاني، وهو الأقوى منذ 2021
- سجّل اليورو فرنك أعلى مستوى له في 2026 عند 0.9451 يوم 14 سبتمبر، بعد رفع المركزي الأوروبي فائدته إلى 2.50%
- أبرز ما يستحق المتابعة: توقعات التضخم المشروطة الجديدة، ولغة البنك بشأن التدخل في سوق الصرف، وتقييمه لأثر أسعار الطاقة
ماذا ننتظر من قرار الفائدة السويسرية؟
ينشر البنك الوطني السويسري تقييمه للسياسة النقدية الساعة 10:30 صباحاً بتوقيت مكة المكرمة، ويتبعه المؤتمر الصحفي بنصف ساعة. ويُضاف ساعة واحدة بتوقيت الإمارات.
ونقطة الانطلاق 0%. فقد خفّض البنك فائدته إلى هذا المستوى في يونيو 2025، بعد أن كان أول بنك مركزي كبير في أوروبا يبدأ دورة الخفض في مطلع 2024، ثم ثبّتها في كل اجتماع منذ ذلك الحين.
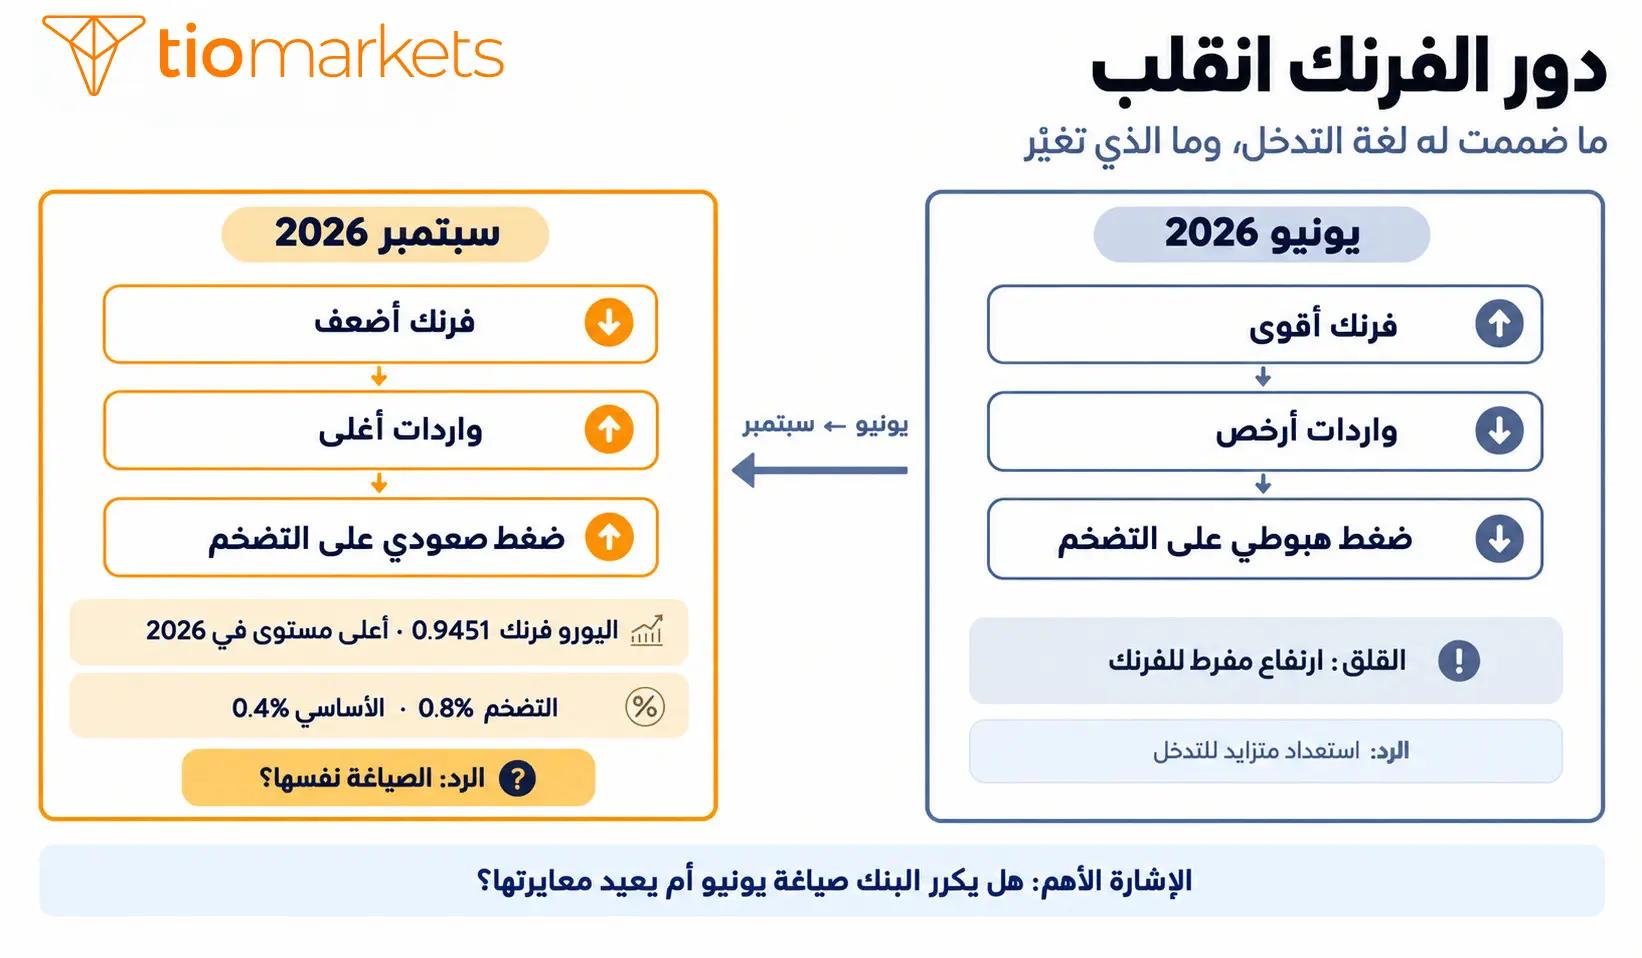
وفي يونيو 2026، أبقى البنك الفائدة دون تغيير، وأشار إلى استعداد متزايد للتدخل في سوق الصرف إذا هدّد ارتفاع سريع ومفرط للفرنك استقرار الأسعار. وتوقع متوسط تضخم عند 0.6% في 2026 و0.6% في 2027 و0.7% في 2028، بافتراض بقاء الفائدة عند 0% طوال الفترة.
والإجماع هذه المرة واضح بشكل استثنائي: توقع جميع الاقتصاديين في استطلاع رويترز الصادر في 21 سبتمبر عدم تغيير الفائدة، ورأى 29 من 31 مشاركاً بقاءها عند 0% حتى نهاية العام.
ولهذا فإن التثبيت يؤكد السيناريو الأساسي، لكنه لا يجعل الاجتماع بلا معنى. فحين تكون النتيجة متوقعة بهذا القدر، قد تعيد تغييرات صغيرة في مسار التضخم أو في لغة البنك تشكيل التوقعات للخطوة التالية.
لماذا يهم قرار الفائدة السويسرية رغم وضوح الإجماع؟
تمنح البيانات الأخيرة البنك أسباباً للصبر وأسباباً لإبقاء خياراته مفتوحة في الوقت نفسه.
التضخم تسارع
ارتفعت أسعار المستهلكين 0.8% على أساس سنوي في أغسطس وفق مكتب الإحصاء الفيدرالي، وهي أسرع وتيرة منذ أغسطس 2024، وأعلى من التوقعات البالغة 0.5%. وصعد التضخم الأساسي، الذي يستبعد الطاقة والأغذية غير المصنّعة، إلى 0.4% من 0.3%، في أول ارتفاع له هذا العام.
وساهم في التسارع ارتفاع أسعار المشتقات النفطية، وتراجع الفرنك الذي رفع تكلفة السلع المستوردة. ويبقى التضخم داخل نطاق استقرار الأسعار الذي يحدده البنك بين 0% و2%، لكن التركيبة مهمة: فالطاقة وسعر الصرف قادران على تحريك أسعار الواردات بسرعة في اقتصاد صغير ومنفتح كالاقتصاد السويسري.
النمو فاجأ صعوداً
أفادت أمانة الدولة للشؤون الاقتصادية بأن الناتج المحلي المعدّل لأثر الأحداث الرياضية نما 1.5% ربعياً في الربع الثاني، بعد 0.5% في الأول، وهو أقوى نمو منذ الربع الثالث من 2021. ورفعت مجموعة خبراء الحكومة توقعها لنمو 2026 إلى 1.7% من 0.9%.
لكن الأمانة نبّهت إلى أن نحو نصف نمو الربع الثاني جاء من قطاع الكيماويات والأدوية شديد التقلب، وتتوقع بعض التصحيح في النصف الثاني. كما أبقت توقعها للتضخم عند 0.6% في عامَي 2026 و2027.
وهذا المزيج لا يفرض رفع الفائدة، لكنه يقلّل الحاجة إلى تيسير جديد، ويرفع قيمة التوجيه المستقبلي للبنك.
ثلاث إشارات من البنك الوطني السويسري قد تحرّك الفرنك
1. توقعات التضخم المشروطة
ينشر البنك توقعاته بافتراض بقاء الفائدة ثابتة. ورفع واضح للمسار، خصوصاً لعامَي 2027 و2028، يعني تسامحاً أقل مع استمرار التيسير لفترة طويلة. أما مسار أدنى فيعزز حجة بقاء الفائدة عند 0% لفترة أطول.
2. لغة التدخل في سوق الصرف
هنا يختلف اجتماع سبتمبر عن يونيو أكثر من أي نقطة أخرى. فلغة التدخل كُتبت حين كان القلق من قوة الفرنك. ومنذ ذلك الحين، رفع المركزي الأوروبي فائدة الودائع إلى 2.50% فاتسع فارق الفائدة مع الفرنك، وسجّل اليورو فرنك أعلى مستوى له هذا العام عند 0.9451 في 14 سبتمبر. كما نسب إصدار التضخم لشهر أغسطس جزءاً من التسارع إلى ضعف العملة ورفعها لأسعار الواردات.
فتكرار صياغة يونيو يعني أن البنك لا يزال يرى ارتفاع الفرنك الخطر الأكبر، أما إعادة معايرتها فتعني إقراره بأن سعر الصرف صار يضيف إلى التضخم بدل أن يكبحه. وسيكون ذلك تحولاً مهماً في طريقة وصف البنك لأهم أدواته.
3. الطاقة والآثار الثانوية
أشار ملخص مناقشات يونيو إلى أن مخاطر التضخم مالت للأعلى، لأن ارتفاع تكاليف الطاقة قد ينتقل إلى الأغذية المصنّعة والنقل الخاص والسياحة والمطاعم، وإن كانت الأدلة على آثار ثانوية واسعة محدودة آنذاك.
وارتفاع التضخم الأساسي في أغسطس لأول مرة هذا العام يجعل هذا السؤال أكثر إلحاحاً مما كان في يونيو، خصوصاً مع تقلبات أسعار النفط المرتبطة بتطورات الشرق الأوسط.
لوحة البيانات قبل قرار الفائدة السويسرية
| المؤشر | آخر قراءة | التاريخ | لماذا يهم |
| فائدة البنك الوطني السويسري | 0.00% | 23 سبتمبر 2026 | نقطة انطلاق القرار |
| التضخم السنوي | 0.8% | أغسطس 2026 | الأسرع منذ أغسطس 2024، صعوداً من 0.4% في يوليو |
| التضخم الأساسي | 0.4% | أغسطس 2026 | أول ارتفاع هذا العام |
| النمو المعدّل | 1.5% ربعياً | الربع الثاني 2026 | الأقوى منذ الربع الثالث 2021، ومدفوع جزئياً بقطاع الأدوية |
| توقع النمو لعام 2026 | 1.7% | 17 سبتمبر 2026 | رُفع من 0.9% في يونيو |
| توقع التضخم لعام 2026 | 0.6% | 17 سبتمبر 2026 | دون تغيير، ومتسق مع مسار البنك في يونيو |
| فائدة الودائع الأوروبية | 2.50% | رُفعت في 10 سبتمبر 2026 | توسّع فارق الفائدة بين اليورو والفرنك إلى 2.50 نقطة |
| اليورو فرنك | نطاق 0.9380 إلى 0.9480 | 23 سبتمبر 2026 | قرب أعلى مستوى في 2026 عند 0.9451 في 14 سبتمبر |
| الدولار فرنك | نطاق 0.8150 إلى 0.8250 | 23 سبتمبر 2026 | يعكس أيضاً خلفية الفائدة العالمية |
| عائد سندات الاتحاد السويسري | 0.550% | 21 سبتمبر 2026 | مرجع الفائدة المحلية الذي ينشره البنك |
مستويات السوق نطاقات تقريبية ومراجع مؤرخة لا مستويات دخول أو خروج، ويجب تحديثها قبل النشر مباشرة.
ثلاثة سيناريوهات بعد قرار الفائدة السويسرية
هذه سيناريوهات تحليلية لفهم آليات السوق، ولا تمثل توقعات أو نصيحة استثمارية.
| السيناريو | المحفّز | الأثر المحتمل | ما يُضعفه |
| تثبيت متشدد | الفائدة عند 0%، لكن توقعات التضخم لعامَي 2027 و2028 ترتفع، أو يشدد البنك على مخاطر الآثار الثانوية | قد يقوى الفرنك وترتفع العوائد السويسرية قصيرة الأجل، وقد يضغط الفرنك الأقوى على إيرادات الشركات المصدّرة | بقاء مسار التوقعات مستوياً وتشديد لغة التدخل |
| تثبيت متوازن (الأساسي) | الفائدة عند 0%، وتغيّر محدود في التوقعات ولغة التدخل | قد يتلاشى رد الفعل الأولي وتعود الأسواق إلى محركات الفائدة العالمية والإقبال على المخاطرة | أي إشارة واضحة إلى اقتراب الخطوة التالية |
| تثبيت تيسيري أو خفض مفاجئ | خفض توقعات التضخم، أو تصاعد القلق من الفرنك، أو خفض غير متوقع دون الصفر | قد يضعف الفرنك وتتراجع العوائد قصيرة الأجل، وقد يحصل المصدّرون على دعم مؤقت من العملة | بقاء مسار التضخم أعلى أو رفض البنك لمزيد من التيسير |
تابع تحركات أزواج الفرنك السويسري لحظة بلحظة
احصل على تسعير فوري ورسوم بيانية متقدمة لأزواج EUR/CHF وUSD/CHF عبر منصات MT4 وMT5 وتطبيق TIOmarkets.
التداول محفوف بالمخاطر
أين يظهر أثر القرار؟
الفرنك أول قناة لانتقال الأثر. فاليورو فرنك يتداول في نطاق 0.9380 إلى 0.9480، قرب أعلى مستوى له في 2026 عند 0.9451 المسجّل في 14 سبتمبر، بينما يتداول الدولار فرنك في نطاق 0.8150 إلى 0.8250. ويمثل هذان النطاقان مرجعين بسيطين لتقييم اتجاه رد الفعل الأولي ومدى صموده، لا توصيات أو توقعات.
وقد تتفاعل العوائد السويسرية قصيرة الأجل وعوائد سندات الاتحاد إذا غيّرت التوقعات التوقيت المنتظر لتطبيع السياسة. أما الأسهم فتحتاج قراءة متوازنة: فالفرنك الأضعف يدعم الإيرادات المحوّلة للشركات ذات الانكشاف الدولي، والفرنك الأقوى يشكّل عبئاً عليها.
والظروف العالمية قد تطغى على القرار. فتوقعات الفائدة الأمريكية بعد الرفع الأخير في اجتماع الفيدرالي، وحركة مؤشر الدولار، وأسعار الطاقة، وتدفقات الملاذ الآمن، كلها قادرة على تحريك أزواج الفرنك بمعزل عن البنك السويسري.
ويأتي القرار أيضاً في أسبوع مزدحم بقرارات البنوك المركزية، بعد تثبيت بنك إنجلترا ورفع بنك اليابان. ولهذا يُستحسن وصف أي حركة للفرنك في يوم القرار بأنها متسقة مع القرار والظروف المحيطة، لا ناتجة تلقائياً عن جملة واحدة في البيان.
مواعيد تستحق المتابعة
المواعيد التالية بتوقيت مكة المكرمة، ويُضاف ساعة واحدة بتوقيت الإمارات.
- الخميس 24 سبتمبر، 10:30 صباحاً: القرار والبيان، مع الفائدة وتوقعات التضخم ولغة التدخل
- الخميس 24 سبتمبر، 11:00 صباحاً: الكلمة الافتتاحية والمؤتمر الصحفي
- الأربعاء 30 سبتمبر، 4:00 عصراً: النشرة الفصلية للبنك بتحليل أوسع للسياسة والاقتصاد
- الخميس 22 أكتوبر، 10:30 صباحاً: ملخص مناقشات اجتماع سبتمبر وتفاصيل المخاطر والبدائل المطروحة
- الخميس 10 ديسمبر، 11:30 صباحاً: التقييم التالي المجدول، وهو الفرصة الرسمية التالية لتغيير الفائدة
المخاطر وأوجه عدم اليقين
أكبر مصدر لعدم اليقين هو مسار أسعار الطاقة، وما إذا كانت التكاليف المرتفعة ستنتقل إلى ما هو أبعد من الوقود والنقل. فتصعيد جيوسياسي جديد قد يرفع التضخم ويُضعف النشاط العالمي في آن واحد، ما يترك البنك أمام إشارات متعارضة.
كما أن فرنكاً أضعف باستمرار قد يرفع التضخم المستورد، بينما قد تعيد موجة نفور من المخاطرة الفرنك إلى الارتفاع بوصفه ملاذاً آمناً، فتكبح الأسعار من جديد.
وأرقام النمو تحتاج حذراً أيضاً. فتوسع الربع الثاني كان قوياً بشكل غير معتاد ومدفوعاً جزئياً بقطاع متقلب، وربع واحد لا يثبت تسارعاً دائماً. ومع تقلب متوقع حول لحظة الإعلان، تبقى إدارة المخاطر وضبط حجم الصفقة أهم من دقة التوقع.
الخلاصة
التثبيت عند 0% هو الإجماع الواضح ليوم 24 سبتمبر، لكنه السطر الأول فقط من القصة. فتوقعات التضخم المحدّثة، ورؤية البنك لضغوط الأسعار المرتبطة بالطاقة، واستعداده للتدخل في سوق الصرف، ستحدد كيف تقرأ الأسواق الاجتماع.
والإشارة الأهم هذه المرة هي لغة التدخل: فقد صُممت لمواجهة فرنك قوي، بينما صار الفرنك عند أضعف مستوياته هذا العام أمام اليورو ويضيف إلى التضخم. والسؤال المفيد ليس ما إذا كانت الفائدة ستتغير، بل ما إذا كان ميزان المخاطر لدى البنك قد اقترب من التشديد، أو من استقرار مطوّل، أو من تيسير جديد.
تعليق تعليمي على السوق فقط؛ لا يقدّم هذا التقرير نصيحة استثمارية شخصية، ولا يتضمن أي توقع لقرار البنك الوطني السويسري ولا لاتجاه الأسعار.
إخلاء المسؤولية عن المخاطر: العقود مقابل الفروقات هي أدوات معقدة وتتحتوي على مخاطر عالية قد تؤدي لخسارة الأموال بسرعة بسبب الرافعة المالية. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل العقود مقابل الفروقات وما إذا كنت تستطيع تحمل مخاطر عالية التي تؤدي لفقدان أموالك. لا تودع أبدًا أكثر مما أنت مستعد لخسارته. يمكن أن تتجاوز خسائر العميل المحترف إيداعه. يرجى الاطلاع على سياسة التحذير من المخاطر الخاصة بنا والحصول على مشورة مهنية مستقلة إذا كنت لا تفهم تمامًا. هذه المعلومات ليست موجهة أو مخصصة للتوزيع أو الاستخدام من قبل المقيمين في بعض البلدان / الولايات القضائية بما في ذلك ، لكن ليس حصرا ، الولايات المتحدة الأمريكية ومكتب مراقبة الأصول الأجنبية. تحتفظ الشركة بالحق في تغيير قائمة البلدان المذكورة أعلاه وفقًا لتقديرها الخاص.
Join us on social media


Authors BIO
محلل وخبير تعليمي في الأسواق المالية، يمتلك خبرة تتجاوز 8 سنوات في تغطية أسواق الذهب، العملات، والأسواق المالية العالمية. يتخصص أحمد في دمج تحليل السلوك السعري مع البيانات الاقتصادية، لتفسير تحركات السوق بدقة وتزويد القراء برؤية تعليمية شاملة حول التداول والأسواق المالية.


