IPO Anthropic: cara membaca pencatatan sahamnya
BY TIOmarkets (Bahasa Indonesia)
|November 20, 2026IPO Anthropic adalah penawaran umum perdana (initial public offering) yang digunakan Anthropic, PBC untuk menjual saham biasa Kelas A kepada publik dan mencatatkannya di Nasdaq Global Select Market dengan kode ANT, setelah harganya ditetapkan US$83 per saham pada 18 November 2026. Bagi pasar bursa, angka valuasi yang menjadi sorotan tidak sepenting dua rangkaian tanggal: kapan saham yang terikat lock-up bisa diperdagangkan, dan kapan dana indeks wajib membeli saham tersebut.
Artikel ini ditujukan bagi investor berpengalaman yang menilai sebuah pencatatan saham dengan kriteria netral, bukan berdasarkan judul berita. Artikel ini menjelaskan cara kerja penawarannya dan apa yang diungkapkan prospektus IPO Anthropic soal valuasi, tata kelola, dan free float, membandingkan jalur-jalur untuk memperoleh eksposur, lalu menelusuri bagaimana lock-up dan aturan indeks menggerakkan aliran dana di saham teknologi yang tercatat di bursa.
Apakah saham Anthropic sudah diperdagangkan di bursa? Status IPO Anthropic
Anthropic telah melantai di bursa sejak 19 November 2026, ketika saham Kelas A-nya mulai diperdagangkan di Nasdaq; pada penutupan sesi perdana itu, kapitalisasi pasarnya mencapai US$1,8 triliun. Prosesnya dimulai pada 1 Juni 2026, saat perusahaan mengumumkan telah mengajukan prospektus secara rahasia kepada Securities and Exchange Commission (SEC) dengan pernyataan: "Ini memberi kami opsi untuk go public setelah SEC menyelesaikan peninjauannya." Pernyataan pendaftaran S-1 versi publik menyusul pada 26 Oktober, dan tanggal IPO Anthropic, yang dihitung dari transaksi pertama, jatuh pada 19 November. Sebelumnya tidak ada pasar publik untuk saham Kelas A, sehingga investor ritel hanya bisa memiliki Anthropic secara tidak langsung, melalui kendaraan investasi privat atau investor pendukung yang tercatat di bursa seperti Amazon, atau tidak sama sekali.
Bagi trader saham AI di bursa, pertanyaan praktisnya adalah apakah IPO itu sendiri menciptakan tekanan beli atau tekanan jual. IPO menggerakkan dana secara bertahap, tidak ke satu arah saja. Pembeli mendanai saham baru sebagian dengan menjual kepemilikan lain, setiap pelepasan lock-up menambah pasokan, dan masuknya saham ke indeks mewajibkan dana pasif membeli anggota baru sambil mengurangi porsi anggota yang sudah ada. Dokumen pendaftaran dan aturan indeks memublikasikan besaran serta waktu setiap tahap, dan kedua variabel itulah yang menentukan efek bersihnya.
Bagaimana cara kerja IPO? Dari pendaftaran hingga transaksi perdana
Penawaran umum perdana mengubah saham yang dimiliki secara privat menjadi efek yang tercatat di bursa. Emiten mendaftarkan penawarannya ke SEC, lalu bank investasi yang bertindak sebagai penjamin emisi membeli saham tersebut dan menjualnya kembali kepada investor; Goldman Sachs dan Morgan Stanley memimpin sindikat penjamin emisi Anthropic. Pencatatan saham di AS umumnya melewati enam tahap:
- Pengajuan rahasia. Emiten menyerahkan draf pernyataan pendaftaran untuk ditinjau SEC secara tertutup.
- S-1 publik. Pernyataan pendaftaran dan prospektus muncul di SEC EDGAR, mengungkap kondisi keuangan, risiko, kelas saham, dan tata kelola.
- Masa tenang (quiet period). Komunikasi emiten dibatasi, sehingga investor mengandalkan prospektus.
- Roadshow dan bookbuilding. Manajemen melakukan presentasi kepada investor institusi, sementara penjamin emisi mencatat pesanan berdasarkan jumlah dan harga.
- Penetapan harga dan penjatahan. Emiten dan penjamin emisi menetapkan harga penawaran dan menjatah saham, sering kali dengan memangkas pesanan.
- Transaksi perdana. Bursa membuka perdagangan saham setelah order beli dan jual saling bertemu.
Urutan ini membawa keterbatasan khusus bagi pembeli di hari pertama. Harga penawaran dinegosiasikan berdasarkan buku pesanan yang sebagian besar berasal dari institusi, sedangkan harga pembukaan mencerminkan seluruh pembeli dan penjual di pasar terbuka, sehingga keduanya bisa berbeda jauh ke arah mana pun. Harga saham Anthropic ditetapkan US$83, di atas rentang yang dipasarkan, sementara pembeli saat pembukaan menanggung seluruh risiko harga mulai dari harga pasar, bukan dari harga penawaran.
Bagi pembaca dokumen S-1 Anthropic, hal-hal yang perlu dicermati dapat diperiksa dalam empat langkah, masing-masing terkait dengan satu bagian pernyataan pendaftaran:
- Rentang harga. Halaman sampul memuat perkiraan rentang harga; dokumen perubahan Anthropic memperkirakan US$70,00 hingga US$78,00 per saham Kelas A.
- Jumlah saham. Ringkasan penawaran dan tabel kapitalisasi memuat jumlah saham yang ditawarkan dan yang beredar per kelas, yang menjadi dasar setiap valuasi.
- Ketentuan tata kelola. Bagian deskripsi modal saham menjabarkan setiap kelas, hak suaranya, dan pihak yang memilih dewan direksi.
- Ketentuan free float. Bagian penjaminan emisi dan penjualan di masa mendatang memuat jumlah saham yang dijual ke publik, penempatan bersamaan jika ada, dan jadwal lock-up.
Dokumen pendaftaran mencatat ketentuan, bukan hasil: dokumen itu memuat kalender pasokan, tetapi sama sekali tidak menyebut di level mana harga akan diperdagangkan. Dalam penawaran umum Anthropic, perusahaan berencana menjual 825 juta saham seharga US$70 hingga US$78 per saham, termasuk saham yang dijual pemegang saham lama, untuk menghimpun dana hingga US$64,4 miliar. Prospektus EEA-nya, dokumen penawaran terpisah yang diajukan ke SEC, menyebut penawaran itu mencakup hingga 299 juta saham biasa Kelas A, sehingga jumlah yang benar-benar terjual perlu dipastikan dalam dokumen penutupan. Bersamaan dengan penawaran tersebut, penempatan privat senilai US$26 miliar atas saham Kelas N tanpa hak suara pada harga IPO dialokasikan kepada tujuh perusahaan teknologi, di antaranya Nvidia dan AMD. Saham hasil penempatan memperbesar jumlah saham, tetapi biasanya tidak dihitung sebagai free float yang dapat diperdagangkan; itulah sebabnya penempatan ini sama pentingnya dengan angka penghimpunan dana utama.
Valuasi Anthropic: apa yang diukur putaran pendanaan privat
Valuasi post-money adalah nilai yang tersirat bagi keseluruhan perusahaan tepat setelah putaran pendanaan: jumlah investasi dibagi persentase kepemilikan yang diterima investor baru. Cara menghitung valuasi Anthropic berawal dari rumus itu, dan kelemahannya terletak pada hal-hal yang tidak dicakup rumus tersebut.
Jika investor membayar US$5 miliar untuk 5% saham sebuah perusahaan, valuasi post-money yang tersirat adalah US$5 miliar dibagi 0,05, atau US$100 miliar. Angka itu bukan harga saham biasa dikalikan jumlah saham. Investor privat biasanya membeli saham preferen, yang dapat disertai preferensi likuidasi (hak untuk dibayar lebih dulu daripada pemegang saham biasa jika perusahaan dijual) dan perlindungan anti-dilusi. Karena itu, menerapkan harga saham preferen yang terlindungi ke setiap saham akan melebih-lebihkan nilai yang bisa diperoleh ekuitas biasa.
Putaran pendanaan Anthropic yang diumumkan menunjukkan seberapa jauh angka utamanya bergerak: US$13 miliar dengan valuasi post-money US$183 miliar pada September 2025, US$30 miliar dengan valuasi US$380 miliar pada 12 Februari 2026, dan Seri H senilai US$65 miliar dengan valuasi US$965 miliar pada Mei 2026, valuasi privat terakhirnya. Menyandingkan angka itu dengan penutupan hari pertama sebesar US$1,8 triliun berarti membandingkan harga saham preferen yang disepakati pada Mei dengan harga saham biasa yang terbentuk pada November, oleh pembeli yang berbeda dengan ketentuan yang berbeda. Keduanya merupakan angka historis, dan kinerja masa lalu bukan indikator yang andal untuk hasil di masa depan.
Untuk perusahaan bertumbuh yang masih merugi, analis lazim menggunakan rasio price-to-sales, yaitu kapitalisasi pasar dibagi pendapatan tahunan, dan sering mengganti penjualan yang dilaporkan dengan run-rate pendapatan (pendapatan bulan atau kuartal terakhir yang disetahunkan). Keandalan rasio ini bergantung pada jumlah saham yang menjadi dasarnya. Prospektus EEA Anthropic mencantumkan 7.427.991.791 saham Kelas A dan 5.658.680.800 saham Kelas N yang beredar setelah penawaran, sehingga kapitalisasi yang menghitung semua kelas saham jauh melampaui nilai saham yang ditawarkan.
Saham dan tata kelola Anthropic: struktur public benefit corporation
Public benefit corporation (PBC) adalah perusahaan berorientasi laba yang direksinya wajib mempertimbangkan suatu manfaat publik yang dinyatakan secara resmi, di samping kepentingan finansial pemegang saham. Anthropic didirikan di Delaware sebagai PBC pada Januari 2021. Perusahaan ini wajib menyeimbangkan kepentingan finansial pemegang saham, kepentingan pihak-pihak yang terdampak secara material oleh kegiatannya, serta "pengembangan dan pemeliharaan AI canggih secara bertanggung jawab demi manfaat jangka panjang bagi umat manusia." Pasal 366 Delaware General Corporation Law mewajibkannya melaporkan manfaat tersebut paling tidak setiap dua tahun. Bagi pemegang saham dari luar, konsekuensi praktisnya adalah dewan direksi dapat merujuk pada manfaat itu untuk membenarkan keputusan yang tidak memaksimalkan imbal hasil jangka pendek.
Struktur public benefit corporation Anthropic menambahkan lapisan kendali kedua. Long-Term Benefit Trust (LTBT), yang dibentuk pada 2023, dirancang sebagai badan independen yang terdiri atas lima wali amanat dengan hak suara yang tidak memiliki kepentingan finansial. Melalui saham biasa Kelas T, LTBT memilih dan memberhentikan direktur Kelas T, yang merupakan mayoritas dewan direksi. Saham Kelas F, yang dipegang Founder LLC milik para pendiri bersama, memiliki 50,1% dari total hak suara dalam urusan umum pemegang saham. Anthropic menggambarkan pengaturan ini sebagai sesuatu yang "tidak memiliki preseden langsung di perusahaan publik."
Saham dua kelas (dual-class) memisahkan kepemilikan ekonomi dari kendali suara; empat kelas saham Anthropic membawa prinsip itu lebih jauh. Bersama-sama, LTBT dan Founder LLC dapat memilih seluruh anggota dewan direksi, sementara pemegang saham Kelas A umumnya tidak dapat memengaruhi hasil pemungutan suara pemegang saham. Dibandingkan dengan perusahaan yang hanya memiliki satu kelas saham, keempat kelas tersebut membagi kendali sebagai berikut:
| Kelas saham | Dipegang oleh | Hak suara |
| Kelas A | Investor publik dan pemegang saham Kelas A yang sudah ada | Memberikan suara dalam urusan pemegang saham, tetapi pemegangnya umumnya tidak dapat memengaruhi hasilnya |
| Kelas F | Founder LLC milik para pendiri bersama | 50,1% dari total hak suara dalam urusan umum pemegang saham |
| Kelas T | Long-Term Benefit Trust | Memilih dan memberhentikan direktur Kelas T, yang merupakan mayoritas dewan; tanpa hak suara lain |
| Kelas N | Investor strategis, termasuk peserta penempatan bersamaan | Tanpa hak suara |
| Satu kelas (pembanding) | Seluruh pemegang saham | Satu suara per saham; pemegang saham dari luar secara bersama-sama dapat menentukan pemilihan dewan |
Tata kelola juga berpengaruh pada kelayakan masuk indeks. Karena LTBT mengendalikan dewan direksi, Anthropic dapat memilih untuk tidak menerapkan sebagian persyaratan tata kelola Nasdaq. Indeks S&P mensyaratkan investable weight factor (IWF), yaitu proporsi saham perusahaan yang tersedia bagi investor publik, minimal 0,10, sehingga kepemilikan para pendiri, trust, dan investor strategis langsung diperhitungkan sebagai pengurang terhadap batas minimum tersebut.
Saham Anthropic dan jalur eksposur lainnya: perbandingan
Pertanyaan tentang cara berinvestasi di Anthropic sebelum IPO hanya memiliki jawaban tidak langsung. Eksposur ke saham pra-IPO Anthropic bisa diperoleh melalui kendaraan investasi privat yang membeli di pasar sekunder, investor pendukung yang tercatat di bursa menawarkan eksposur yang melekat pada bisnis yang lebih besar, sedangkan penjatahan IPO memerlukan akses ke buku pesanan penjamin emisi. Sejak 19 November, saham Kelas A diperdagangkan di bursa. Jika penyedia menawarkannya, CFD saham (contract for difference atau kontrak selisih harga), yakni derivatif yang diselesaikan berdasarkan perubahan harga tanpa kepemilikan aset, dapat mengikuti harga tersebut. Setiap jalur berbeda dalam hal aset yang dipegang dan risiko yang paling dominan:
| Jalur | Yang ditunjukkan grafik atau pasar | Pendekatan yang digunakan trader | Risiko utama |
| Kendaraan pra-IPO (sebelum 19 November 2026) | Tidak ada harga bursa; nilai disimpulkan dari putaran pendanaan, terakhir post-money US$965 miliar | Unit dalam kendaraan investasi yang memegang saham privat | Biaya, likuiditas rendah, dan penilaian yang tidak mutakhir; klaim atas kendaraan investasi, bukan atas sahamnya |
| Investor pendukung yang tercatat di bursa, seperti Amazon | Harga saham investor pendukung yang mencakup seluruh bisnisnya | Memegang atau memperdagangkan saham investor pendukung | Bisnis lain menjadi penggerak utama harga |
| Penjatahan IPO | Harga penawaran hasil bookbuilding: US$83 dibandingkan rentang US$70–US$78 | Pernyataan minat (indication of interest) melalui sindikat | Pesanan dipangkas; harga pembukaan bisa jauh berbeda dari harga penawaran |
| Saham Kelas A setelah pencatatan | Harga ANT secara langsung di Nasdaq sejak 19 November 2026 | Membeli saham tercatat melalui broker | Fluktuasi di sekitar tanggal lock-up dan indeks; pengaruh suara kecil |
| CFD saham setelah pencatatan | Harga ANT, diikuti tanpa kepemilikan | Posisi long atau short yang dibuka dengan margin | Kerugian diperbesar, begitu pula keuntungan; kerugian dapat menumpuk dengan cepat dan dapat menghabiskan seluruh deposit |
Simulasi eksposur senilai US$10.000, dengan proporsi asumsi untuk keperluan perhitungan, menunjukkan berapa bagian dari tiap jalur yang benar-benar mengikuti Anthropic. Kendaraan pra-IPO yang menempatkan 90% asetnya di Anthropic akan memberikan eksposur sekitar US$9.000 sebelum biaya. Investor pendukung yang kepemilikannya di Anthropic setara 5% dari nilai pasarnya akan memberikan sekitar US$500, sementara US$9.500 mengikuti bisnis lainnya. Kasus Amazon menggambarkan skalanya: pada harga penawaran US$83, Amazon dijadwalkan memegang 1,92 miliar saham tanpa hak suara, atau 14,7% perusahaan, senilai US$159 miliar. Meski demikian, harga saham Amazon tetap bergantung pada kinerja operasionalnya sendiri, dan valuasi historis atas kepemilikan itu bukan panduan yang andal untuk hasil di masa depan. Penjatahan penuh atau pembelian di bursa akan menempatkan seluruh US$10.000 di saham Kelas A, pada harga penawaran atau harga pasar, tanpa leverage, meskipun penjatahan sering kali dipangkas.
CFD saham mengubah perhitungan ini melalui margin, yaitu deposit yang diperlukan agar posisi tetap terbuka. Jika posisi senilai US$10.000 memerlukan margin US$2.000, penurunan harga saham 10% akan menimbulkan kerugian US$1.000, separuh deposit, dan penurunan 20% akan menghabiskan seluruhnya: leverage memperbesar kerugian dalam proporsi yang sama dengan keuntungan. Pada saham yang baru tercatat, ketika proses pembentukan harga masih berlangsung dan tanggal lock-up serta indeks tinggal hitungan minggu, kerugian dapat menumpuk dengan cepat, terkadang di antara penutupan dan pembukaan berikutnya, dan trader dapat kehilangan seluruh dana yang disetorkan. CFD juga dikenai biaya pembiayaan overnight dan tidak memberikan hak suara. Mekanisme kontrak di balik angka-angka ini, yakni margin, pembiayaan, dan ukuran kontrak, dijelaskan untuk saham yang sudah lama tercatat dalam trading CFD saham Amazon dan ukuran lot dan penentuan ukuran posisi untuk saham Amazon.
Masa lock-up IPO Anthropic, free float, dan inklusi indeks
Free float adalah porsi saham perusahaan yang tersedia untuk diperdagangkan di pasar publik, tidak termasuk kepemilikan orang dalam, pendiri, dan investor strategis. Masa lock-up adalah komitmen pemegang saham lama untuk tidak menjual dalam jangka waktu tertentu setelah IPO, biasanya 180 hari. Dipadukan dengan kebijakan anti-flipping penjamin emisi, lock-up membuat pasokan saham yang dapat diperdagangkan tetap terbatas pada masa awal. Berakhirnya lock-up mencabut pembatasan itu: jika sejumlah besar saham dapat dijual pada satu tanggal yang sama, tambahan pasokan tersebut bisa menekan harga secara tajam.
Lock-up Anthropic menyimpang dari kebiasaan tersebut. Lock-up dibuka bertahap pada hari ke-27, 48, 62, dan 76 setelah IPO, sehingga pasokan dari pemegang saham lama datang dalam empat tahap dalam 76 hari, bukan sekaligus pada hari ke-180. Pelepasan pertama juga berdekatan dengan jendela keputusan indeks melalui jalur cepat (fast entry).
Berdasarkan metodologi Nasdaq 100 yang berlaku sejak 1 Mei 2026, emiten yang baru tercatat dapat ditambahkan melalui jalur cepat jika memenuhi seluruh kriteria kelayakan dan kapitalisasi pasarnya masuk peringkat 40 besar di antara konstituen saat ini. Pemeringkatan dilakukan pada hari perdagangan ketujuh, saham yang memenuhi syarat masuk setelah hari perdagangan ke-15, dan tidak ada efek lain yang harus dikeluarkan; sebelumnya, peringkat ditinjau setahun sekali. Karena itu, kaitan antara IPO Anthropic dan inklusinya di Nasdaq 100 bergantung pada satu uji di satu hari. Jumlah seluruh bobot indeks selalu tetap utuh, seperti dijelaskan dalam cara Nasdaq 100 disusun, sehingga anggota baru akan menyusutkan bobot setiap anggota yang ada dan mengubah indeks yang ditampilkan di grafik Nasdaq NAS100.
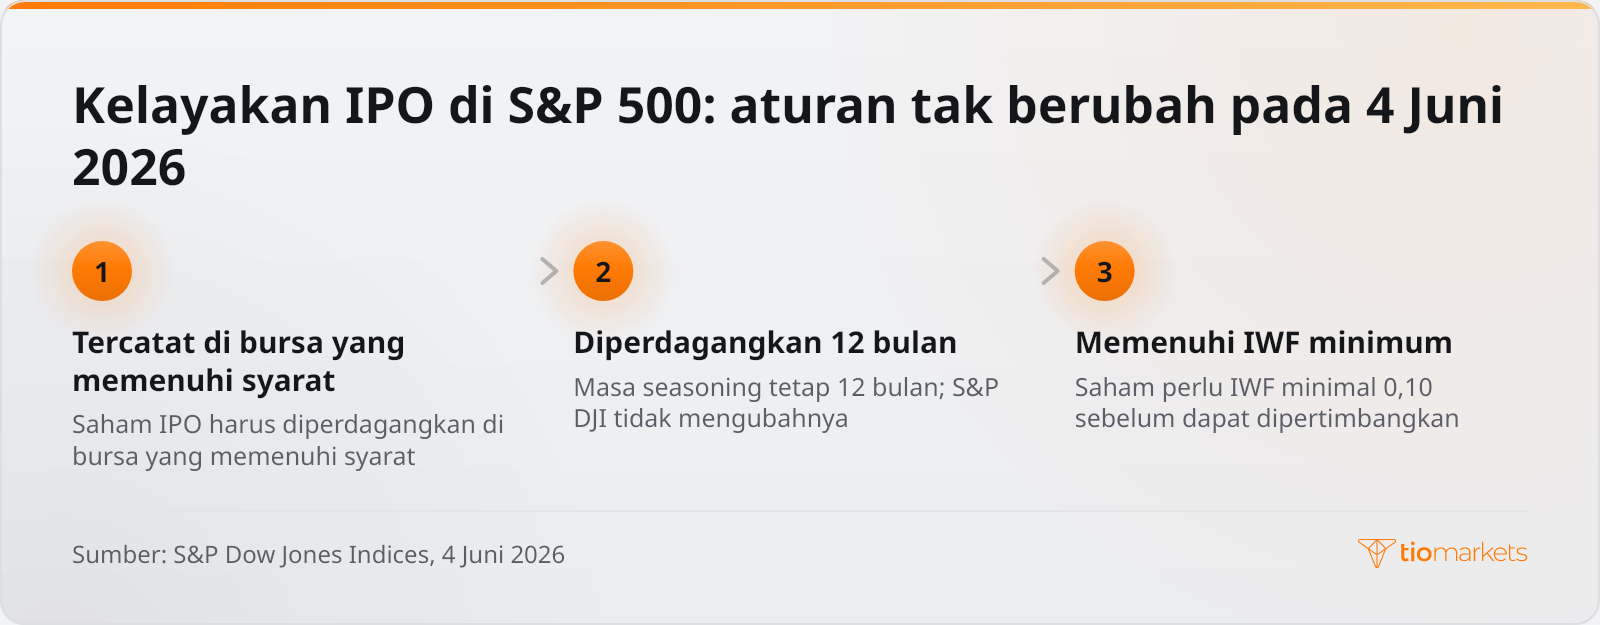
Aturan kelayakan S&P 500 bergerak lebih lambat. Konsultasi yang dipublikasikan pada 30 April 2026 mengusulkan pemangkasan masa seasoning IPO dari 12 bulan menjadi enam bulan, tanpa jalur masuk cepat. Hasilnya, yang diumumkan pada 4 Juni 2026, tidak mengubah kriteria: saham IPO harus diperdagangkan di bursa yang memenuhi syarat setidaknya selama 12 bulan sebelum dapat dipertimbangkan, dengan IWF minimal 0,10. Persyaratan ini memperluas perbedaan antara Nasdaq 100 dan S&P 500 hingga ke perlakuan terhadap saham yang baru tercatat.
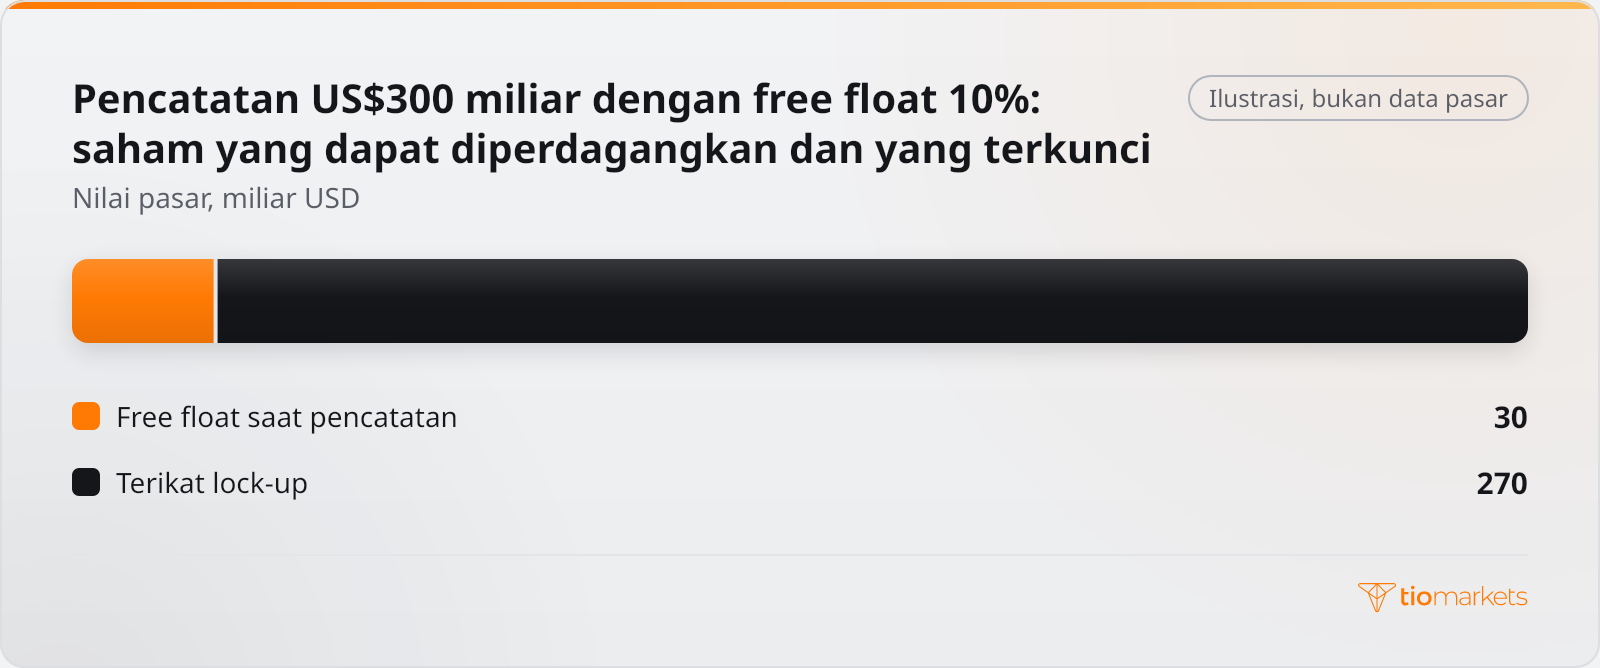
Setiap sumber aliran dana memiliki arah. Dana masuk dari pembeli saham primer baru saat pencatatan dan dari dana indeks setelah saham masuk indeks; dana keluar ketika pemegang saham awal menjual saat lock-up berakhir dan ketika dana indeks mengurangi porsi saham megacap lain untuk memberi ruang. Contoh pencatatan saham bernilai US$300 miliar dengan free float 10% menunjukkan mengapa waktu penting: saat pencatatan, hanya saham senilai US$30 miliar yang dapat diperdagangkan, sementara sisanya senilai US$270 miliar menunggu berakhirnya lock-up.
Jika diteruskan, contoh tersebut menunjukkan apa yang dilepas pada setiap tahap. Jika berakhirnya lock-up membebaskan 20% saham perusahaan lagi, saham senilai US$60 miliar akan dapat dijual, sehingga free float naik tiga kali lipat menjadi US$90 miliar pada harga yang tidak berubah. Sebagai asumsi tambahan, misalkan inklusi indeks kemudian mewajibkan dana pasif membeli saham tersebut senilai US$15 miliar, yang didanai dengan mengurangi porsi anggota lain. Pembelian itu setara dengan separuh pasokan yang dapat diperdagangkan sebelum pelepasan, tetapi hanya seperenamnya setelah pelepasan. Karena itu, urutan sama pentingnya dengan besaran: pembelian indeks sebelum lock-up berakhir bertemu pasokan yang tipis, sedangkan aksi jual akibat berakhirnya lock-up sebelum inklusi tidak bertemu pembeli yang wajib membeli.
Anthropic melantai di bursa: bagaimana aliran dana dapat menjangkau saham tercatat
Aliran dana tersebut menjangkau saham AI di bursa dan Nasdaq 100 melalui empat saluran. Masing-masing bertumpu pada ketentuan yang diumumkan dalam dokumen pendaftaran dan pemberitahuan indeks, sehingga dapat diuji dengan data, bukan sekadar diasumsikan:
| Jika ini terjadi | Saluran | Efek terhadap permintaan saham AI tercatat atau Nasdaq 100 | Data yang akan mengonfirmasinya |
| Free float besar saat pencatatan | Pembeli mendanai saham baru sebagian dengan menjual kepemilikan lain | Akan menambah pasokan saham AI di hari pertama dan dapat menarik dana dari emiten sejenis di bursa | Jumlah saham final dan volume hari pertama |
| Free float kecil dengan lock-up bertahap | Pasokan datang di setiap tanggal pelepasan | Sedikit perubahan saat pencatatan; setiap pelepasan akan menambah saham yang dijual | Tanggal lock-up dalam prospektus dan volume pada hari pelepasan |
| Inklusi Nasdaq 100 melalui jalur cepat | Dana indeks membeli anggota baru dan mengurangi porsi anggota lama | Akan menambah permintaan atas saham baru dan memangkas bobot anggota lain | Peringkat hari ketujuh dan pengumuman inklusi |
| Kepemilikan investor pendukung dinilai ulang | Penilaian nilai wajar di neraca investor pendukung | Mengubah ekuitas yang dilaporkan, bukan arus kas atau bobot indeks; tidak ada pembelian atau penjualan langsung | Laporan kuartalan investor pendukung berikutnya |
Kepemilikan Amazon memberikan contoh konkret untuk saluran terakhir. Amazon menginvestasikan US$8,0 miliar dalam surat utang konversi (convertible notes) Anthropic antara kuartal III 2023 dan kuartal IV 2025, serta US$5,0 miliar dalam saham preferen Seri G tanpa hak suara pada kuartal II 2026. Surat utang tersebut diklasifikasikan sebagai tersedia untuk dijual (available-for-sale) dan dicatat pada nilai wajar sebagai aset Level 3, yang dinilai berdasarkan input yang tidak dapat diobservasi, bukan harga kuotasi. Keuntungan yang belum direalisasi dicatat dalam akumulasi penghasilan komprehensif lain (accumulated other comprehensive income/AOCI), komponen ekuitas pemegang saham, bukan laba bersih. Estimasi nilai wajar surat utang tersebut sekitar US$45,8 miliar pada 31 Desember 2025, US$42,2 miliar pada 31 Maret 2026, US$97,9 miliar pada 30 Juni 2026, dan US$146,2 miliar pada 30 September 2026.
Dalam rentang waktu yang sama, keuntungan belum direalisasi yang terkait di AOCI naik dari US$39,5 miliar menjadi US$140,3 miliar, dan tidak satu pun berupa kas. Penilaian semacam ini mengubah neraca dan penghasilan komprehensif, tidak memengaruhi arus kas operasi kecuali kepemilikan dijual, dan tidak menggeser bobot indeks apa pun. Nilai akhir kuartal ini hanya mencatat pengukuran masa lalu dan tidak menunjukkan apa pun yang andal tentang penilaian di masa depan; penilaian yang lebih rendah akan mengurangi ekuitas melalui pos yang sama.
IPO Anthropic dibandingkan faktor penggerak yang biasanya lebih menentukan
Dibandingkan faktor yang biasanya menggerakkan saham teknologi di bursa, satu pencatatan saham hanyalah pengaruh satu kali, dan besarnya dapat diukur dari ketentuan penawaran dan hari pertama perdagangan. Penawaran itu direncanakan menghimpun hingga US$64,4 miliar, ditambah penempatan US$26 miliar, dibandingkan kapitalisasi pasar hari pertama sebesar US$1,8 triliun. Penilaian akuntansi atas kepemilikan satu investor pendukung bergerak dengan besaran sebanding tanpa ada penjualan: estimasi nilai wajar surat utang konversi yang dijelaskan di atas naik US$55,7 miliar antara 31 Maret dan 30 Juni 2026. Sebaliknya, Federal Reserve menetapkan ulang suku bunga acuan dalam rapat-rapat terjadwal sepanjang tahun; suku bunga yang lebih tinggi menaikkan tingkat diskonto yang diterapkan pada laba masa depan dan menurunkan nilai kininya, sedangkan suku bunga yang lebih rendah berdampak sebaliknya.
Faktor-faktor penggerak itu juga berbeda dalam frekuensi kemunculannya. Penghimpunan dana dan penempatan hanya terjadi sekali, saat penetapan harga dan transaksi perdana. Pelepasan lock-up terbatas pada empat tanggal, yakni hari ke-27, 48, 62, dan 76 setelah IPO, dan inklusi Nasdaq 100 melalui jalur cepat bertumpu pada satu pemeringkatan di hari perdagangan ketujuh, dengan masuk indeks setelah hari perdagangan ke-15. Sebagai perbandingan, keputusan suku bunga datang berulang sepanjang tahun, imbal hasil US Treasury menilai ulang tingkat diskonto di setiap sesi, dan penilaian kepemilikan para investor pendukung serta kinerja emiten megacap muncul setiap kuartal. Dengan demikian, IPO menghasilkan rangkaian singkat aliran dana bertanggal, sedangkan faktor suku bunga dan laba kembali dalam siklus tetap dan efeknya terakumulasi.
Selain ukuran, waktu juga membedakan faktor-faktor penggerak itu. Keputusan suku bunga diketahui pada hari itu juga dan pergerakan imbal hasil dalam sesi yang sama, sedangkan efek IPO tersebar di penetapan harga, transaksi perdana, setiap pelepasan lock-up, dan inklusi indeks jika ada. Perubahan nilai wajar surat utang sebesar US$55,7 miliar merupakan pengukuran masa lalu yang tidak membentuk pola untuk penilaian berikutnya. Ketika salah satu tahap IPO bertepatan dengan keputusan suku bunga atau serangkaian laporan kinerja emiten megacap, faktor yang lebih besar dapat mendominasi pergerakan harga. Karena itu, mengaitkan suatu pergerakan dengan pencatatan saham ini memerlukan pengecekan tanggal setiap peristiwa terhadap data.
Kesimpulan: yang perlu dicermati seputar IPO Anthropic
IPO Anthropic berpengaruh pada pasar bursa lebih melalui kalendernya daripada valuasinya. Permintaan pertama datang dari pembeli saham yang dijual pada harga penawaran US$83 dan dari penempatan senilai US$26 miliar; permintaan selanjutnya bergantung pada inklusi Nasdaq 100 melalui jalur cepat dan, setelah diperdagangkan setidaknya 12 bulan, pada kriteria S&P 500. Pasokan datang pada setiap tahap lock-up, yaitu hari ke-27, 48, 62, dan 76, sehingga tanggal-tanggal itulah, bukan angka utamanya, yang menentukan ke arah mana aliran dana mendorong. Jumlah saham final, setiap pelepasan, keputusan penyedia indeks, dan laporan kuartalan para investor pendukung berikutnya adalah data yang akan mengonfirmasi atau membantah pembacaan ini.
Metode ini memiliki keterbatasan. Analisis aliran dana menjelaskan tekanan dari sisi waktu, bukan nilai, dan keputusan suku bunga, pergerakan imbal hasil, atau rilis laporan keuangan emiten megacap pada tanggal yang sama dapat menenggelamkannya. Saham yang baru tercatat dengan riwayat perdagangan yang pendek juga dapat bergerak tajam berdasarkan informasi yang terbatas. Posisi dengan leverage pada saham tersebut memperbesar kerugian sekaligus keuntungan, kerugian itu dapat menumpuk dengan cepat di sekitar tanggal pelepasan dan tanggal indeks, dan trader dapat kehilangan seluruh dana yang mereka setorkan.
Simbol dalam artikel ini
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Trading di mana saja dengan Aplikasi Trading dan Investasi TIOmarkets
Trading lebih dari 950 instrumen dengan grafik TradingView bawaan dan spread kompetitif, semuanya dari ponsel Anda, secara real time.
Trading memiliki risiko
Pertanyaan yang Sering Diajukan (FAQ)
Peringatan risiko: CFD adalah instrumen kompleks yang membawa risiko tinggi terjadinya kerugian dengan cepat karena penggunaan leverage. Anda harus memastikan bahwa Anda memahami cara kerja CFD dan bahwa Anda dapat menanggung risiko besar kehilangan uang. Pastikan Anda siap menanggung kerugian dari setiap dana yang Anda setorkan. Kerugian klien profesional mungkin lebih besar dari deposit klien. Harap baca kebijakan peringatan risiko dan cari saran independen profesional jika Anda tidak memahami sepenuhnya. Informasi ini tidak ditujukan atau dimaksudkan untuk dibagikan kepada atau digunakan oleh penduduk negara/yurisdiksi tertentu, termasuk namun tidak terbatas pada Amerika Serikat & OFAC. Perusahaan berhak untuk mengubah daftar negara tersebut berdasarkan kebijaksanaannya sendiri.
Join us on social media


Authors BIO

Di balik setiap posting blog terdapat gabungan pengalaman dari para pekerja di TIOmarkets. Kami adalah tim profesional industri yang berdedikasi dan penggemar pasar keuangan yang berkomitmen untuk memberikan Anda edukasi trading dan komentar pasar keuangan. Tujuan kami adalah membantu memberdayakan Anda dengan pengetahuan yang Anda butuhkan untuk berdagang secara efektif di pasar.