IPO Anthropic: Cara membaca penyenaraiannya
BY TIOmarkets (Bahasa Melayu)
|November 20, 2026IPO Anthropic ialah tawaran awam permulaan yang melaluinya Anthropic, PBC menjual saham biasa Kelas A kepada orang awam dan menyenaraikannya di Nasdaq Global Select Market dengan simbol ANT, selepas harganya ditetapkan pada AS$83 sesaham pada 18 November 2026. Bagi pasaran tersenarai, angka penilaian utama kurang penting berbanding dua set tarikh: bila saham yang tertakluk kepada lock-up boleh diniagakan, dan bila dana indeks wajib membeli saham itu.
Artikel ini ditulis untuk pelabur berpengalaman yang menilai sesuatu penyenaraian berdasarkan kriteria neutral, bukan tajuk berita. Ia menerangkan cara tawaran itu berjalan dan apa yang didedahkan oleh prospektus IPO Anthropic tentang penilaian, tadbir urus dan apungan saham, membandingkan laluan untuk mendapatkan pendedahan, serta menjejaki bagaimana lock-up dan peraturan indeks menggerakkan aliran wang dalam saham teknologi tersenarai.
Adakah saham Anthropic diniagakan secara awam? Status terkini IPO Anthropic
Saham Anthropic diniagakan secara awam sejak 19 November 2026, apabila saham Kelas A syarikat itu mula diniagakan di Nasdaq; pada penutupan sesi pertama itu, permodalan pasarannya berada pada AS$1.8 trilion. Proses ini bermula pada 1 Jun 2026, apabila syarikat mengumumkan bahawa ia telah memfailkan prospektusnya secara sulit dengan Suruhanjaya Sekuriti dan Bursa AS (SEC), dengan menyatakan: "Ini memberi kami pilihan untuk menjadi syarikat awam selepas SEC menyelesaikan semakannya." Penyata pendaftaran S-1 awam menyusul pada 26 Oktober, dan tarikh IPO Anthropic, iaitu tarikh dagangan pertama, ialah 19 November. Sebelum itu tiada pasaran awam bagi saham Kelas A, dan pelabur runcit hanya boleh memegang Anthropic secara tidak langsung, melalui wahana persendirian atau penyokong tersenarai seperti Amazon, ataupun tidak boleh memegangnya sama sekali.
Bagi pedagang saham AI tersenarai, persoalan praktikalnya ialah sama ada IPO itu sendiri mewujudkan tekanan belian atau jualan. IPO menggerakkan wang secara berperingkat, bukan dalam satu arah. Pembeli membiayai saham baharu sebahagiannya dengan menjual pegangan lain, setiap pelepasan lock-up menambah bekalan, dan kemasukan ke dalam indeks mewajibkan dana pasif membeli ahli baharu sambil mengurangkan pegangan dalam ahli sedia ada. Saiz dan masa setiap peringkat didedahkan dalam dokumen pemfailan dan peraturan indeks, dan dua pemboleh ubah inilah yang menentukan kesan bersihnya.
Bagaimana IPO berfungsi? Daripada pendaftaran hingga dagangan pertama
Tawaran awam permulaan (IPO) menukar saham milikan persendirian kepada sekuriti tersenarai. Penerbit mendaftarkan tawaran itu dengan SEC, dan bank pelaburan yang bertindak sebagai penaja jamin membeli saham tersebut lalu menjualnya semula kepada pelabur; Goldman Sachs dan Morgan Stanley mengetuai penaja jamin Anthropic. Penyenaraian di AS lazimnya melalui enam peringkat:
- Pemfailan sulit. Penerbit mengemukakan draf penyata pendaftaran untuk disemak oleh SEC secara tertutup.
- S-1 awam. Penyata pendaftaran dan prospektus disiarkan di SEC EDGAR, mendedahkan kewangan, risiko, kelas saham dan tadbir urus.
- Tempoh senyap (quiet period). Komunikasi penerbit dihadkan, jadi pelabur bergantung pada prospektus.
- Jerayawara dan pembinaan buku (bookbuilding). Pihak pengurusan membuat pembentangan kepada institusi, sementara penaja jamin merekodkan pesanan mengikut saiz dan harga.
- Penetapan harga dan peruntukan. Penerbit dan penaja jamin menetapkan harga tawaran dan memperuntukkan saham, selalunya dengan mengurangkan saiz pesanan.
- Dagangan pertama. Bursa membuka dagangan saham itu sebaik sahaja pesanan beli dan jual dipadankan.
Urutan ini mewujudkan satu batasan khusus bagi pembeli pada hari pertama. Harga tawaran dirundingkan berdasarkan buku pesanan yang kebanyakannya datang daripada institusi, manakala harga pembukaan mencerminkan setiap pembeli dan penjual di pasaran terbuka, jadi kedua-duanya boleh berbeza dengan ketara ke mana-mana arah. Harga Anthropic ditetapkan pada AS$83, melebihi julat yang dipasarkan, manakala pembeli pada pembukaan menanggung risiko harga sepenuhnya bermula daripada harga pasaran, bukan daripada harga tawaran.
Bagi pembaca pemfailan S-1 Anthropic, perkara yang perlu diteliti boleh disemak dalam empat langkah, setiap satu berkait dengan satu bahagian penyata pendaftaran:
- Julat harga. Halaman muka memberikan anggaran julat; pemfailan pindaan Anthropic menganggarkan AS$70.00 hingga AS$78.00 bagi setiap saham Kelas A.
- Bilangan saham. Ringkasan tawaran dan jadual permodalan memberikan bilangan saham yang ditawarkan dan saham dalam terbitan mengikut kelas, iaitu asas bagi sebarang penilaian.
- Terma tadbir urus. Huraian modal saham menjelaskan setiap kelas, kuasa mengundinya dan pihak yang memilih lembaga pengarah.
- Terma apungan. Bahagian penajaan jamin dan jualan masa hadapan memberikan bilangan saham yang dijual kepada orang awam, sebarang penempatan serentak dan jadual lock-up.
Pemfailan merekodkan terma, bukan hasil: ia membentangkan kalendar bekalan tetapi tidak menyatakan apa-apa tentang paras harga dagangan kelak. Dalam tawaran awam Anthropic, syarikat merancang untuk menjual 825 juta saham pada AS$70 hingga AS$78 sesaham, termasuk saham yang dijual oleh pemegang saham sedia ada, untuk mengumpul sehingga AS$64.4 bilion. Prospektus EEA syarikat itu, iaitu dokumen tawaran berasingan yang difailkan dengan SEC, menyifatkan tawaran itu sebagai sehingga 299 juta saham biasa Kelas A, jadi bilangan sebenar yang dijual perlu disahkan dalam pemfailan penutupan. Seiring tawaran itu, tujuh syarikat teknologi, antaranya Nvidia dan AMD, menerima penempatan persendirian serentak bernilai AS$26 bilion bagi saham Kelas N tanpa hak mengundi pada harga IPO. Saham yang ditempatkan menambah bilangan saham tetapi lazimnya tidak dikira sebagai apungan boleh niaga, sebab itulah penempatan ini sama penting dengan jumlah kutipan utama.
Penilaian Anthropic: Apa yang diukur oleh pusingan pembiayaan persendirian
Penilaian selepas pembiayaan (post-money valuation) ialah nilai tersirat bagi keseluruhan syarikat sejurus selepas sesuatu pusingan pembiayaan: jumlah pelaburan dibahagikan dengan peratusan yang diterima oleh pelabur baharu. Cara penilaian Anthropic dikira bermula dengan formula itu, dan kelemahannya terletak pada perkara yang tidak diambil kira oleh formula tersebut.
Jika pelabur membayar AS$5 bilion untuk 5% sesebuah syarikat, penilaian selepas pembiayaan yang tersirat ialah AS$5 bilion dibahagikan dengan 0.05, iaitu AS$100 bilion. Angka itu bukan harga saham biasa didarab dengan bilangan saham. Pelabur persendirian lazimnya membeli saham keutamaan, yang boleh membawa keutamaan pembubaran (hak untuk dibayar balik lebih dahulu daripada pemegang saham biasa sekiranya syarikat dijual) dan perlindungan antipencairan. Oleh itu, jika harga sesaham bagi saham keutamaan yang dilindungi ini digunakan, nilai yang boleh diperoleh ekuiti biasa akan dianggarkan terlalu tinggi.
Pusingan pembiayaan yang diumumkan Anthropic menunjukkan sejauh mana angka utama itu berubah: AS$13 bilion pada penilaian selepas pembiayaan AS$183 bilion pada September 2025, AS$30 bilion pada AS$380 bilion pada 12 Februari 2026, dan Siri H bernilai AS$65 bilion pada AS$965 bilion pada Mei 2026, iaitu penilaian persendirian terakhirnya. Membandingkannya dengan permodalan pasaran AS$1.8 trilion pada penutupan hari pertama bermakna membandingkan harga saham keutamaan yang dipersetujui pada Mei dengan harga saham biasa yang terbentuk pada November, oleh pembeli yang berbeza dengan terma yang berbeza. Kedua-duanya ialah ukuran sejarah, dan prestasi lalu bukan petunjuk yang boleh dipercayai bagi keputusan masa hadapan.
Bagi syarikat pertumbuhan yang masih merekodkan kerugian, penganalisis lazimnya menggunakan nisbah harga kepada jualan, iaitu permodalan pasaran dibahagikan dengan hasil tahunan, dan sering menggantikan jualan yang dilaporkan dengan kadar larian hasil (run-rate), iaitu hasil bulan atau suku tahun terkini yang disetahunkan. Nisbah ini hanya sekukuh bilangan saham yang menjadi asasnya. Prospektus EEA Anthropic menyatakan 7,427,991,791 saham Kelas A dan 5,658,680,800 saham Kelas N dalam terbitan selepas tawaran, jadi permodalan yang mengambil kira setiap kelas jauh melebihi nilai saham yang ditawarkan.
Saham dan tadbir urus Anthropic: Struktur syarikat manfaat awam
Syarikat manfaat awam (public benefit corporation, PBC) ialah syarikat berorientasikan keuntungan yang para pengarahnya wajib menimbangkan manfaat awam yang dinyatakan di samping kepentingan kewangan pemegang saham. Anthropic diperbadankan di Delaware sebagai PBC pada Januari 2021. Ia mesti mengimbangi kepentingan kewangan pemegang saham, kepentingan pihak yang terjejas secara material oleh tindakannya, dan "pembangunan serta penyelenggaraan AI termaju secara bertanggungjawab demi manfaat jangka panjang manusia sejagat." Seksyen 366 Delaware General Corporation Law mewajibkannya melaporkan manfaat tersebut sekurang-kurangnya setiap dua tahun. Bagi pemegang saham luar, kesan praktikalnya ialah lembaga pengarah boleh menggunakan manfaat itu untuk mewajarkan keputusan yang tidak memaksimumkan pulangan jangka pendek.
Struktur syarikat manfaat awam Anthropic menambah lapisan kawalan kedua. Long-Term Benefit Trust (LTBT), yang ditubuhkan pada 2023, direka sebagai badan bebas yang terdiri daripada lima pemegang amanah mengundi tanpa kepentingan kewangan. Melalui saham biasa Kelas T, ia memilih dan memecat pengarah Kelas T, yang membentuk majoriti lembaga pengarah. Saham Kelas F, yang dipegang oleh Founder LLC milik para pengasas bersama, membawa 50.1% daripada jumlah kuasa mengundi bagi perkara am pemegang saham. Anthropic menyifatkan susunan ini sebagai "tiada preseden langsung dalam kalangan syarikat awam."
Saham dwikelas memisahkan pemilikan ekonomi daripada kawalan undi; empat kelas saham Anthropic membawa prinsip ini lebih jauh. Bersama-sama, LTBT dan Founder LLC boleh memilih setiap ahli lembaga pengarah, manakala pemegang Kelas A secara amnya tidak dapat mempengaruhi keputusan undian pemegang saham. Berbanding syarikat dengan satu kelas saham, empat kelas ini membahagikan kawalan seperti berikut:
| Kelas saham | Dipegang oleh | Hak mengundi |
| Kelas A | Pelabur awam dan pemegang Kelas A sedia ada | Mengundi dalam perkara pemegang saham, tetapi pemegangnya secara amnya tidak dapat mempengaruhi keputusan |
| Kelas F | Founder LLC milik para pengasas bersama | 50.1% daripada jumlah kuasa mengundi bagi perkara am pemegang saham |
| Kelas T | Long-Term Benefit Trust | Memilih dan memecat pengarah Kelas T, iaitu majoriti lembaga pengarah; tiada hak mengundi lain |
| Kelas N | Pelabur strategik, termasuk melalui penempatan serentak | Tanpa hak mengundi |
| Satu kelas (perbandingan) | Semua pemegang saham | Satu undi bagi setiap saham; pemegang luar secara kolektif boleh menentukan pemilihan lembaga pengarah |
Tadbir urus juga mempengaruhi kelayakan indeks. Oleh sebab LTBT mengawal lembaga pengarah, Anthropic boleh memilih untuk dikecualikan daripada sebahagian keperluan tadbir urus Nasdaq. Indeks S&P mensyaratkan faktor wajaran boleh labur (investable weight factor, IWF), iaitu bahagian saham syarikat yang tersedia kepada pelabur awam, sekurang-kurangnya 0.10, jadi kepentingan yang dipegang oleh pengasas, amanah dan pelabur strategik dikira secara langsung terhadap had minimum itu.
Saham Anthropic berbanding laluan pendedahan lain
Soalan tentang cara melabur dalam Anthropic sebelum IPO hanya ada jawapan tidak langsung. Saham pra-IPO Anthropic dicapai melalui wahana persendirian yang membeli di pasaran sekunder, penyokong tersenarai membawa pendedahan dalam perniagaan yang lebih besar, dan peruntukan IPO memerlukan akses kepada buku pesanan penaja jamin. Sejak 19 November, saham Kelas A telah diniagakan di bursa. Jika ditawarkan oleh penyedia, CFD (kontrak perbezaan) saham, iaitu derivatif yang diselesaikan berdasarkan perubahan harga tanpa pemilikan aset, boleh menjejaki harga tersebut. Laluan-laluan ini berbeza dari segi apa yang dipegang dan risiko yang paling dominan:
| Laluan | Apa yang ditunjukkan oleh carta atau pasaran | Pendekatan yang digunakan pedagang | Risiko utama |
| Wahana pra-IPO (sebelum 19 November 2026) | Tiada harga bursa; nilai ditaksir daripada pusingan pembiayaan, terakhir AS$965 bilion selepas pembiayaan | Unit dalam wahana yang memegang saham persendirian | Yuran, kecairan rendah dan penilaian yang lapuk; tuntutan terhadap wahana, bukan terhadap saham |
| Penyokong tersenarai, seperti Amazon | Harga saham penyokong merangkumi semua perniagaannya | Memegang atau memperdagangkan saham penyokong | Perniagaan lain menjadi pemacu utama harga |
| Peruntukan IPO | Harga tawaran daripada pembinaan buku: AS$83 berbanding julat AS$70–AS$78 | Petunjuk minat melalui sindiket | Pesanan dikurangkan; harga pembukaan boleh jauh berbeza daripada harga tawaran |
| Saham Kelas A selepas penyenaraian | Harga langsung ANT di Nasdaq mulai 19 November 2026 | Membeli saham tersenarai melalui broker | Turun naik di sekitar tarikh lock-up dan indeks; pengaruh undi yang kecil |
| CFD saham selepas penyenaraian | Harga ANT, dijejaki tanpa pemilikan | Kedudukan long atau short yang dibuka dengan margin | Kerugian diperbesar sama seperti keuntungan, boleh meningkat dengan cepat dan boleh menghapuskan keseluruhan deposit |
Dengan pendedahan AS$10,000 dan nisbah andaian bagi tujuan pengiraan, kita dapat melihat berapa banyak daripada setiap laluan yang benar-benar menjejaki Anthropic. Wahana pra-IPO yang memegang 90% asetnya dalam Anthropic akan memberikan pendedahan kira-kira AS$9,000 sebelum yuran. Penyokong yang kepentingannya bernilai 5% daripada nilai pasarannya akan memberikan kira-kira AS$500, manakala AS$9,500 menjejaki perniagaan lainnya. Amazon menunjukkan skalanya: pada harga tawaran AS$83, syarikat itu dijadual memegang 1.92 bilion saham tanpa hak mengundi, atau 14.7% daripada syarikat, bernilai AS$159 bilion. Walau bagaimanapun, harga sahamnya tetap bergantung pada keputusan operasinya sendiri, dan penilaian sejarah kepentingan itu bukan panduan yang boleh dipercayai bagi keputusan masa hadapan. Peruntukan penuh atau pembelian di bursa akan meletakkan keseluruhan AS$10,000 dalam saham Kelas A, pada harga tawaran atau harga pasaran, tanpa leveraj, walaupun peruntukan sering dikurangkan.
CFD saham mengubah pengiraan ini melalui margin, iaitu deposit yang diperlukan untuk mengekalkan kedudukan terbuka. Jika kedudukan AS$10,000 memerlukan margin AS$2,000, penurunan 10% harga saham akan menyebabkan kerugian AS$1,000, iaitu separuh daripada deposit, dan penurunan 20% akan menghapuskan keseluruhannya: leveraj memperbesar kerugian dalam kadar yang sama seperti keuntungan. Bagi saham yang baru disenaraikan, ketika proses penemuan harga masih berjalan dan tarikh lock-up serta indeks hanya beberapa minggu lagi, kerugian boleh meningkat dengan cepat, kadangkala antara satu penutupan dengan pembukaan berikutnya, dan pedagang boleh kehilangan semua wang yang didepositkan. CFD juga dikenakan caj pembiayaan semalaman dan tidak memberikan hak mengundi. Mekanisme kontrak di sebalik angka ini, iaitu margin, pembiayaan dan saiz kontrak, diterangkan bagi saham yang telah lama tersenarai dalam dagangan CFD saham Amazon dan saiz lot dan penentuan saiz kedudukan bagi saham Amazon.
Tempoh lock-up IPO Anthropic, apungan dan kemasukan indeks
Apungan bebas (free float) ialah bahagian saham syarikat yang boleh diniagakan di pasaran awam, tidak termasuk kepentingan yang dipegang oleh orang dalam, pengasas dan pelabur strategik. Tempoh lock-up ialah aku janji pemegang saham sedia ada untuk tidak menjual dalam tempoh tertentu selepas IPO, lazimnya 180 hari. Digabungkan dengan dasar anti-flipping penaja jamin, ia memastikan bekalan saham boleh niaga pada peringkat awal kekal sempit. Tamatnya tempoh ini membalikkan kesan sekatan tersebut: jika sejumlah besar saham boleh dijual pada satu tarikh, bekalan tambahan itu boleh menolak harga turun dengan mendadak.
Lock-up Anthropic menyimpang daripada amalan lazim itu. Ia dibuka secara berperingkat pada hari ke-27, 48, 62 dan 76 selepas IPO, jadi bekalan daripada pemegang sedia ada tiba dalam empat tranche dalam tempoh 76 hari, bukan sekali gus pada hari ke-180. Pelepasan pertama juga jatuh hampir dengan tempoh keputusan kemasukan pantas (fast entry) indeks.
Di bawah metodologi Nasdaq 100 yang berkuat kuasa sejak 1 Mei 2026, penerbit yang baru disenaraikan boleh ditambah melalui kemasukan pantas jika ia memenuhi semua kriteria kelayakan dan permodalan pasarannya berada dalam kalangan 40 komponen semasa teratas. Kedudukan ini diambil pada hari dagangan ketujuh, saham yang layak dimasukkan selepas hari dagangan ke-15, dan tiada sekuriti lain perlu dikeluarkan; sebelum ini, kedudukan disemak setahun sekali. Oleh itu, kaitan antara IPO Anthropic dan kemasukan ke dalam Nasdaq 100 bergantung pada ujian satu hari. Wajaran indeks dijumlahkan kepada keseluruhan, seperti yang dijelaskan dalam cara Nasdaq 100 dibina, jadi ahli baharu akan mengecilkan wajaran setiap ahli sedia ada dan mengubah indeks yang dipaparkan pada carta Nasdaq NAS100.
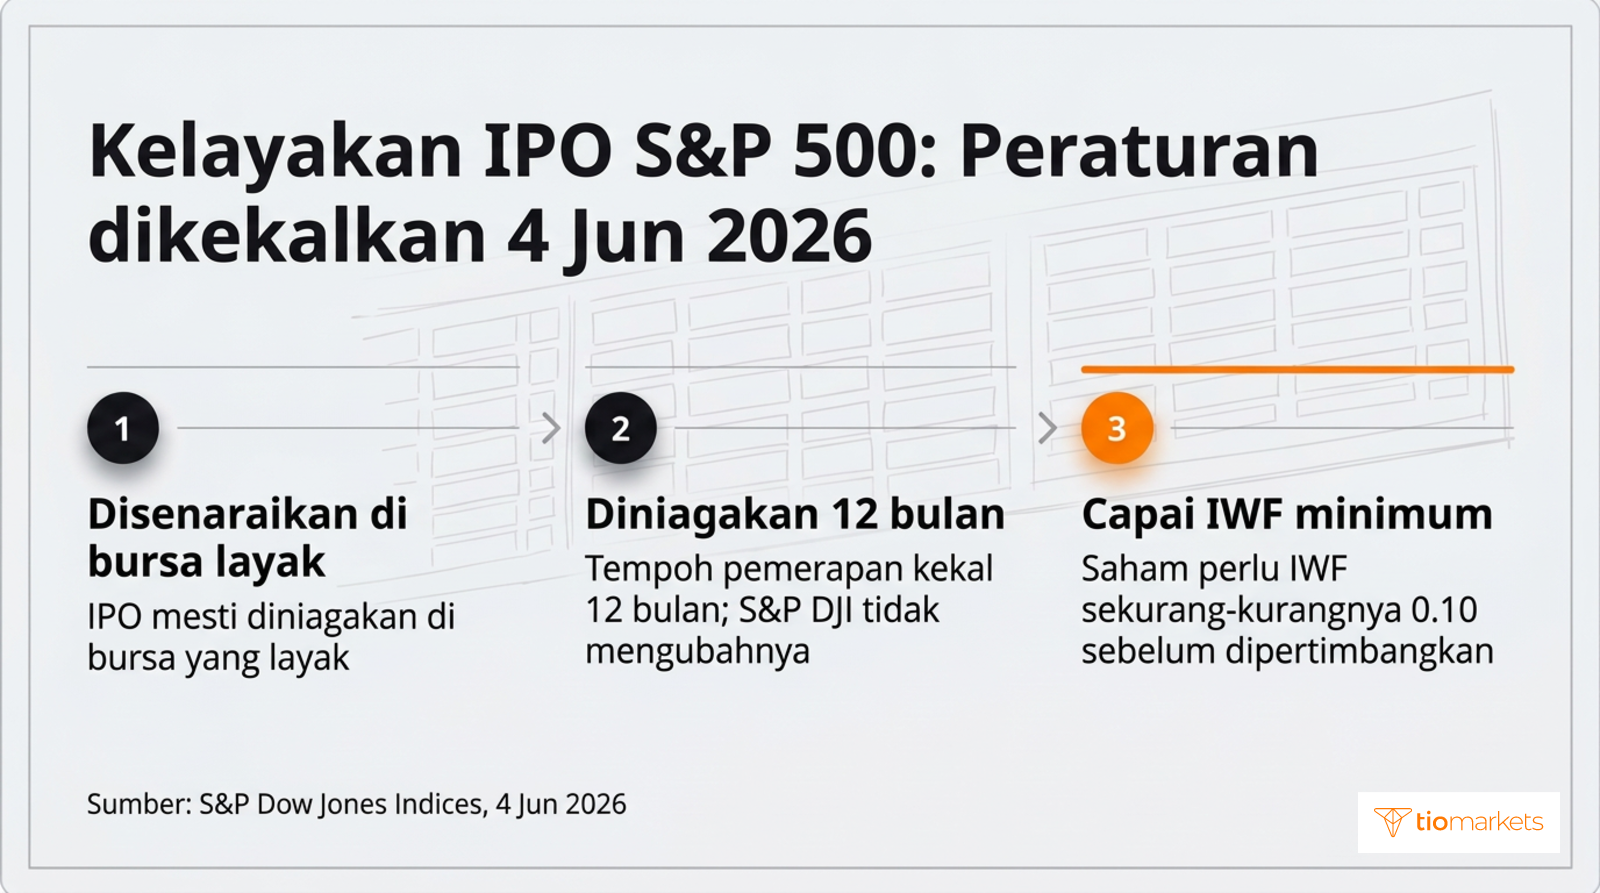
Peraturan kelayakan S&P 500 bergerak lebih perlahan. Satu rundingan awam yang diterbitkan pada 30 April 2026 mencadangkan agar tempoh pemerapan (seasoning) IPO dipendekkan daripada 12 bulan kepada enam bulan, tanpa laluan kemasukan pantas. Keputusan yang diumumkan pada 4 Jun 2026 mengekalkan kriteria tersebut: IPO mesti diniagakan di bursa yang layak sekurang-kurangnya 12 bulan sebelum boleh dipertimbangkan, dengan IWF minimum 0.10. Keperluan itu menunjukkan bahawa perbezaan antara Nasdaq 100 dan S&P 500 turut merangkumi layanan terhadap penyenaraian baharu.
Setiap sumber aliran mempunyai arah. Wang mengalir masuk daripada pembeli saham primer baharu semasa penyenaraian dan daripada dana indeks selepas kemasukan; wang mengalir keluar apabila pemegang awal menjual ketika lock-up tamat dan apabila dana indeks mengurangkan pegangan dalam syarikat megacap lain untuk memberi ruang. Penyenaraian bernilai AS$300 bilion dengan apungan 10% menunjukkan mengapa masa penting: semasa penyenaraian, hanya AS$30 bilion saham boleh diniagakan, dan baki AS$270 bilion menunggu tamatnya lock-up.
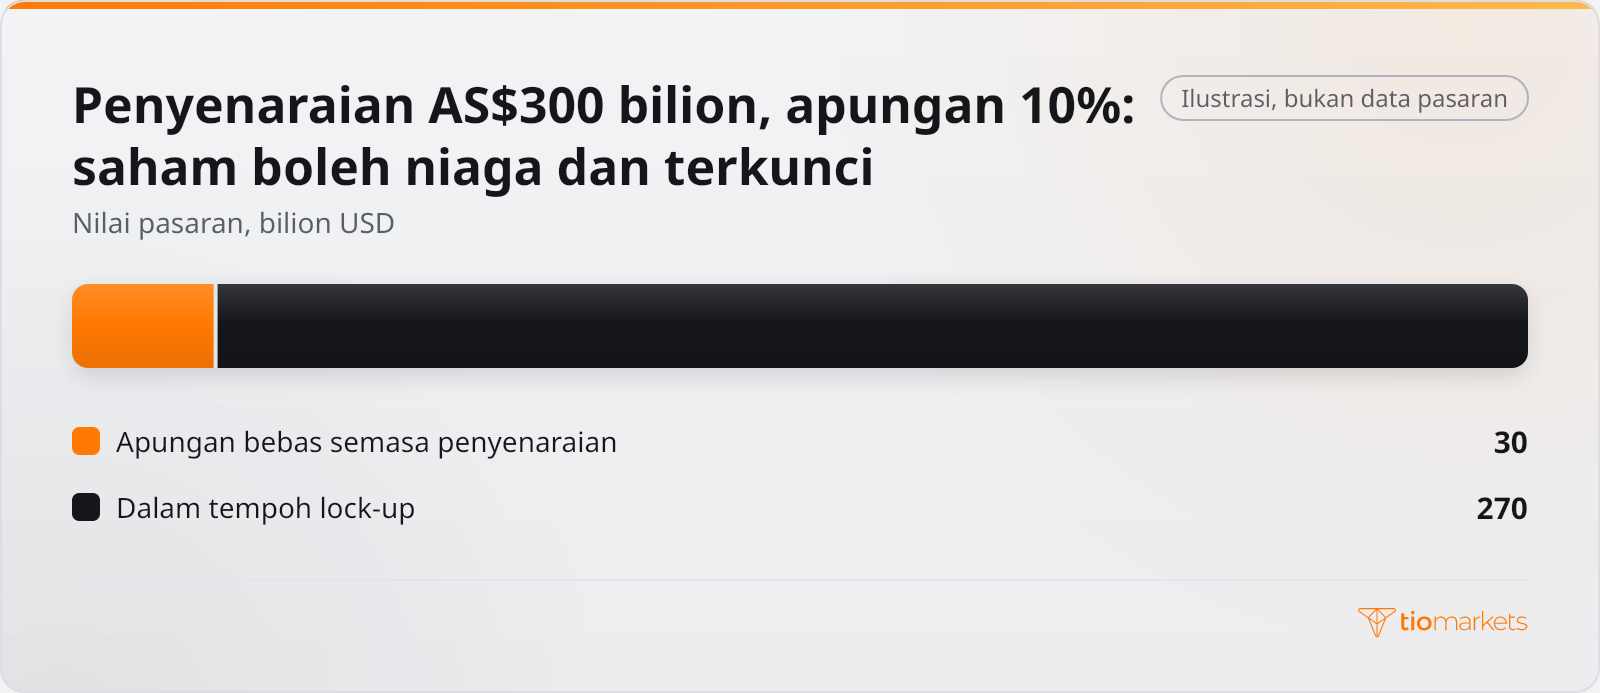
Jika contoh ini diteruskan, ia menunjukkan apa yang dilepaskan pada setiap peringkat. Jika tamatnya lock-up membebaskan 20% lagi daripada syarikat, saham bernilai AS$60 bilion akan layak dijual, sekali gus meningkatkan apungan tiga kali ganda kepada AS$90 bilion pada harga yang tidak berubah. Sebagai andaian tambahan, katakan kemasukan indeks kemudiannya mewajibkan dana pasif membeli saham itu bernilai AS$15 bilion, yang dibiayai dengan mengurangkan pegangan dalam ahli lain. Belian itu bersamaan separuh daripada bekalan boleh niaga sebelum pelepasan, tetapi hanya satu perenam selepasnya. Oleh itu, urutan sama penting dengan saiz: belian indeks sebelum lock-up tamat berdepan bekalan yang nipis, manakala jualan lock-up sebelum kemasukan indeks tidak berdepan sebarang pembeli wajib.
Anthropic menjadi syarikat awam: Bagaimana aliran wang boleh sampai ke saham tersenarai
Aliran ini sampai kepada saham AI tersenarai dan Nasdaq 100 melalui empat saluran. Setiap satu bergantung pada terma yang didedahkan oleh pemfailan dan notis indeks, jadi setiap satu boleh diuji berdasarkan data, bukan sekadar diandaikan:
| Jika ini berlaku | Saluran | Kesan terhadap permintaan bagi saham AI tersenarai atau Nasdaq 100 | Data yang akan mengesahkannya |
| Apungan yang besar semasa penyenaraian | Pembeli membiayai saham baharu sebahagiannya dengan menjual pegangan lain | Akan menambah bekalan saham AI pada hari pertama dan boleh menarik tunai daripada syarikat setara yang tersenarai | Bilangan saham muktamad dan volum hari pertama |
| Apungan kecil dengan lock-up berperingkat | Bekalan tiba pada setiap tarikh pelepasan | Sedikit perubahan semasa penyenaraian; setiap pelepasan akan menambah saham untuk dijual | Tarikh lock-up dalam prospektus dan volum pada hari pelepasan |
| Kemasukan pantas ke Nasdaq 100 | Dana indeks membeli ahli baharu dan mengurangkan pegangan dalam ahli sedia ada | Akan menambah permintaan bagi saham baharu dan mengurangkan wajaran ahli lain | Kedudukan pada hari ketujuh dan notis kemasukan |
| Kepentingan penyokong dinilai semula | Penilaian nilai saksama dalam kunci kira-kira penyokong | Mengubah ekuiti yang dilaporkan, bukan aliran tunai atau wajaran indeks; tiada belian atau jualan langsung | Pemfailan suku tahunan penyokong yang seterusnya |
Pegangan Amazon memberikan contoh konkrit bagi saluran terakhir. Amazon melabur AS$8.0 bilion dalam nota boleh tukar Anthropic antara suku ketiga 2023 dan suku keempat 2025, serta AS$5.0 bilion dalam saham keutamaan Siri G tanpa hak mengundi pada suku kedua 2026. Nota tersebut dikelaskan sebagai tersedia untuk dijual dan dibawa pada nilai saksama sebagai aset Tahap 3, iaitu dinilai menggunakan input yang tidak boleh dicerap, bukan harga sebut. Keuntungan belum direalisasi diletakkan dalam pendapatan komprehensif lain terkumpul (AOCI), iaitu komponen ekuiti pemegang saham dan bukan pendapatan bersih. Anggaran nilai saksama nota tersebut adalah kira-kira AS$45.8 bilion pada 31 Disember 2025, AS$42.2 bilion pada 31 Mac 2026, AS$97.9 bilion pada 30 Jun 2026 dan AS$146.2 bilion pada 30 September 2026.
Dalam tempoh yang sama, keuntungan belum direalisasi yang berkaitan dalam AOCI meningkat daripada AS$39.5 bilion kepada AS$140.3 bilion, dan tiada satu pun daripadanya dalam bentuk tunai. Penilaian sebegini mengubah kunci kira-kira dan pendapatan komprehensif, tidak menjejaskan aliran tunai operasi kecuali kepentingan itu dijual, dan tidak mengubah sebarang wajaran indeks. Nilai akhir suku tahun ini hanya merekodkan pengukuran lalu dan tidak menunjukkan apa-apa yang boleh dipercayai tentang penilaian masa hadapan; penilaian yang lebih rendah akan mengurangkan ekuiti melalui baris yang sama.
IPO Anthropic berbanding pemacu yang biasanya lebih penting
Berbanding pemacu yang biasanya menggerakkan saham teknologi tersenarai, satu penyenaraian hanyalah pengaruh sekali sahaja, dan saiznya boleh diukur berdasarkan terma tawaran dan hari pertama dagangan. Tawaran itu dirancang untuk mengumpul sehingga AS$64.4 bilion, dengan penempatan AS$26 bilion di sampingnya, berbanding permodalan pasaran hari pertama sebanyak AS$1.8 trilion. Penilaian perakaunan ke atas kepentingan satu penyokong berubah dengan jumlah yang setanding tanpa sebarang jualan: anggaran nilai saksama nota boleh tukar yang dihuraikan di atas meningkat sebanyak AS$55.7 bilion antara 31 Mac dan 30 Jun 2026. Sebaliknya, keputusan Rizab Persekutuan AS (Federal Reserve) menetapkan semula kadar dasar pada mesyuarat berjadual sepanjang tahun; kadar yang lebih tinggi menaikkan kadar diskaun yang digunakan ke atas pendapatan masa hadapan dan menurunkan nilai kininya, manakala kadar yang lebih rendah memberi kesan sebaliknya.
Pemacu-pemacu ini juga berbeza dari segi kekerapan ia berulang. Kutipan dana dan penempatan berlaku sekali sahaja, iaitu semasa penetapan harga dan dagangan pertama. Pelepasan lock-up terhad kepada empat tarikh, iaitu 27, 48, 62 dan 76 hari selepas IPO, dan kemasukan pantas ke Nasdaq 100 bergantung pada satu kedudukan pada hari dagangan ketujuh, dengan kemasukan selepas hari dagangan ke-15. Sebagai perbandingan, keputusan kadar faedah berulang sepanjang tahun, hasil Perbendaharaan AS menilai semula kadar diskaun dalam setiap sesi, dan penilaian semula oleh penyokong serta keputusan kewangan syarikat megacap diumumkan setiap suku tahun. Oleh itu, IPO membekalkan urutan pendek aliran wang bertarikh, manakala pemacu kadar faedah dan pendapatan berulang mengikut kitaran tetap dan kesannya terkumpul.
Selain saiz, masa juga membezakan pemacu-pemacu ini. Keputusan kadar faedah diketahui pada hari itu juga dan hasil bon bergerak dalam sesi yang sama, manakala kesan IPO tersebar merentasi penetapan harga, dagangan pertama, setiap pelepasan lock-up dan sebarang kemasukan indeks. Perubahan AS$55.7 bilion dalam nilai saksama nota tersebut ialah pengukuran lalu yang tidak menetapkan corak bagi penilaian seterusnya. Apabila sesuatu peringkat IPO bertembung dengan keputusan kadar faedah atau kelompok keputusan kewangan syarikat megacap, pemacu yang lebih besar boleh mendominasi rekod harga. Oleh itu, untuk mengaitkan sesuatu pergerakan dengan penyenaraian, tarikh setiap peristiwa perlu disemak berbanding data.
Kesimpulan: Perkara yang perlu diperhatikan di sekitar IPO Anthropic
Bagi pasaran tersenarai, kepentingan IPO Anthropic lebih terletak pada kalendarnya berbanding penilaiannya. Permintaan datang terlebih dahulu daripada pembeli saham yang dijual pada harga tawaran AS$83 dan pembeli penempatan AS$26 bilion; permintaan selanjutnya bergantung pada kemasukan pantas ke Nasdaq 100 dan, selepas sekurang-kurangnya 12 bulan diniagakan, pada kriteria S&P 500. Bekalan tiba pada setiap peringkat lock-up, iaitu pada hari ke-27, 48, 62 dan 76, jadi tarikh-tarikh inilah, bukan angka utama, yang menentukan arah tolakan aliran wang. Bilangan saham muktamad, setiap pelepasan, keputusan penyedia indeks dan pemfailan suku tahunan penyokong yang seterusnya ialah data yang akan mengesahkan atau menyangkal tafsiran ini.
Kaedah ini ada batasannya. Analisis aliran menerangkan tekanan dari segi masa, bukan nilai, dan keputusan kadar faedah, pergerakan hasil bon atau pengumuman pendapatan syarikat megacap pada tarikh yang sama boleh mengatasinya. Saham yang baru disenaraikan dengan rekod dagangan yang singkat juga boleh bergerak secara mendadak berdasarkan maklumat yang terhad. Kedudukan berleveraj ke atasnya memperbesar kerugian dan juga keuntungan, kerugian itu boleh meningkat dengan cepat di sekitar tarikh pelepasan dan indeks, dan pedagang boleh kehilangan semua wang yang mereka depositkan.
Simbol dalam artikel ini
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Berdagang di mana-mana dengan Aplikasi Mudah Alih Dagangan dan Pelaburan TIOmarkets
Dagangkan lebih 950 instrumen dengan carta TradingView terbina dalam dan spread yang kompetitif, semuanya dari telefon anda, dalam masa nyata.
Dagangan melibatkan risiko
Soalan Lazim
Penafian risiko: CFD ialah instrumen yang kompleks dan disertakan dengan risiko tinggi untuk kerugian wang dengan cepat kerana leveraj. Anda perlu mempertimbangkan sama ada anda memahami cara CFD berfungsi dan sama ada anda mampu untuk mengambil risiko yang tinggi untuk kerugian wang anda. Jangan mendepositkan dana melebihi jumlah yang anda bersedia untuk kerugian. Kerugian pelanggan profesional boleh melebihi deposit mereka. Sila lihat dasar amaran risiko kami dan dapatkan nasihat profesional bebas jika anda tidak memahami dasar itu sepenuhnya. Maklumat ini tidak diarahkan atau ditujukan untuk pengedaran atau penggunaan oleh penduduk di negara/bidang kuasa tertentu, termasuk tetapi tidak terhad kepada USA & OPEC. Syarikat berhak mengubah senarai negara yang tersebut mengikut budi bicaranya.
Join us on social media


Authors BIO

Di sebalik setiap entri blog adalah pengalaman gabungan daripada para pekerja di TIOmarkets. Kami ialah satu pasukan profesional industri yang berdedikasi dan peminat pasaran kewangan yang komited untuk menyediakan pendidikan perdagangan dan ulasan pasaran kewangan kepada anda. Matlamat kami adalah untuk membantu memberi anda pengetahuan yang anda perlukan untuk berdagang dengan berkesan di pasaran.