


Likuidasi Kripto Dijelaskan: Bagaimana Posisi Ditutup
BY TIOmarkets (Bahasa Melayu)
|November 10, 2026Likuidasi kripto ialah penutupan paksa sesuatu posisi berleveraj sebaik sahaja margin pedagang jatuh di bawah paras minimum yang ditetapkan oleh platform untuk mengekalkannya. Paras minimum itu berada di atas sifar, jadi enjin platform menutup posisi pada harga pasaran sebelum deposit habis. Leveraj membesarkan kerugian dan juga keuntungan, pergerakan harga yang sederhana ke arah bertentangan boleh menghapuskan margin dalam beberapa minit, dan pedagang boleh kehilangan semua wang yang didepositkan.
Artikel ini menjelaskan likuidasi kripto kepada pedagang runcit yang memegang, atau sedang menimbang untuk membuka, posisi Bitcoin dan Ether berleveraj. Ia menghuraikan cara margin menentukan harga likuidasi serta perbezaan antara margin terasing dan margin silang. Kemudian ia membincangkan harga tanda, dana insurans dan penyahleverajan automatik (auto-deleveraging) dalam niaga hadapan kekal (perpetual futures), serta perbandingannya dengan tahap stop-out CFD (kontrak perbezaan).
Apakah Maksud Likuidasi dalam Kripto dan Mengapa Ia Penting
Di platform derivatif kripto, likuidasi bermaksud sistem platform menutup sesuatu posisi kerana margin yang tinggal di dalamnya tidak lagi mencukupi bagi keperluan leverajnya. Margin permulaan ialah deposit yang diperlukan untuk membuka posisi; margin penyelenggaraan pula ialah jumlah lebih kecil yang mesti kekal supaya posisi itu terus terbuka. Perbezaan ini penting kerana masa penutupan ditentukan oleh ambang penyelenggaraan tersebut, bukan oleh akaun yang sudah kosong.
Jarak ke ambang itu selalunya dekat. Dalam satu contoh yang sering dipetik, kejatuhan 10% pada harga aset sudah cukup untuk melikuidasikan posisi berleveraj, dan jarak tepatnya bergantung pada leveraj serta kadar margin penyelenggaraan. Oleh kerana leveraj membesarkan kerugian dan juga keuntungan, jurang sesempit itu boleh tertutup dalam satu sesi dagangan sahaja, dan pedagang boleh kehilangan semua wang yang didepositkan.
Likuidasi Kripto Dijelaskan: Bagaimana Leveraj dan Margin Membawa kepada Penutupan Paksa
Prosedur ini dihuraikan dalam aduan yang difailkan oleh Commodity Futures Trading Commission (CFTC) AS terhadap BitMEX pada 1 Oktober 2020. Menurut peraturan bursa itu sebagaimana yang diperincikan dalam aduan tersebut, apabila baki margin jatuh di bawah paras penyelenggaraan, kawalan ke atas posisi beralih kepada bursa. Bursa kemudian menutupnya, dan pedagang kehilangan margin penyelenggaraan.
Aduan itu turut bersandar pada harga kebankrapan, iaitu paras di mana margin sesuatu posisi habis sepenuhnya. Penutupan pada harga yang lebih baik daripada paras itu menambahkan lebihannya ke dalam dana insurans bursa. Jika penutupan itu tidak mencukupi, dana tersebut menanggung kekurangannya, atau bursa boleh meleraikan posisi yang dipegang di pihak bertentangan.
Sama seperti margin penyelenggaraan dalam forex, penampan itu boleh habis dalam satu jam yang tidak menentu. Leveraj membesarkan kerugian apabila harga bergerak ke arah bertentangan, sama seperti ia membesarkan keuntungan apabila harga bergerak ke arah yang menyebelahi, margin cepat susut sebaik sahaja pergerakan bermula, dan pedagang boleh kehilangan keseluruhan deposit di sebalik posisi itu.
Cara Mengira Harga Likuidasi
Harga likuidasi bukanlah harga masuk ditolak deposit. Bagi posisi long terasing, anggaran ringkasnya ialah Harga Likuidasi ≈ Harga Masuk × [1 − 1/Leveraj + Kadar Margin Penyelenggaraan]. Kadar margin penyelenggaraan, iaitu bahagian nilai posisi yang mesti kekal sebagai margin, menggerakkan paras pencetus lebih dekat kepada harga masuk, jadi posisi ditutup sebelum margin permulaan habis digunakan.
Anggaran bagi posisi long terasing boleh dikira dalam empat langkah:
- Catat harga masuk dan leveraj posisi tersebut.
- Bahagikan 1 dengan leveraj untuk menyatakan margin permulaan sebagai bahagian daripada nilai posisi.
- Semak kadar margin penyelenggaraan yang dikenakan oleh platform bagi saiz posisi itu dan tuliskannya dalam bentuk perpuluhan.
- Tolak bahagian margin permulaan daripada 1, tambah kadar penyelenggaraan, kemudian darabkan hasilnya dengan harga masuk.
Hasilnya hanyalah anggaran. Yuran mengurangkan margin yang tinggal dalam posisi, dan bayaran pembiayaan mengubahnya. Platform yang menggunakan harga tanda juga menguji paras pencetus berdasarkan harga rujukan itu, bukan berdasarkan dagangan terakhirnya sendiri.
Sebagai contoh pengiraan, posisi long terasing yang dibuka pada 40,000 dengan leveraj 10x mempunyai bahagian margin permulaan sebanyak 0.1. Dengan kadar margin penyelenggaraan 0.5%, atau 0.005, pengandanya ialah 1 − 0.1 + 0.005 = 0.905, menjadikan anggarannya 36,200. Oleh itu, posisi ditutup selepas kejatuhan 9.5%, bukan 10% seperti yang ditunjukkan oleh leveraj semata-mata. Dengan harga masuk dan kadar yang sama, anggarannya ialah 32,200 pada 5x, 38,200 pada 20x dan 39,400 pada 50x.
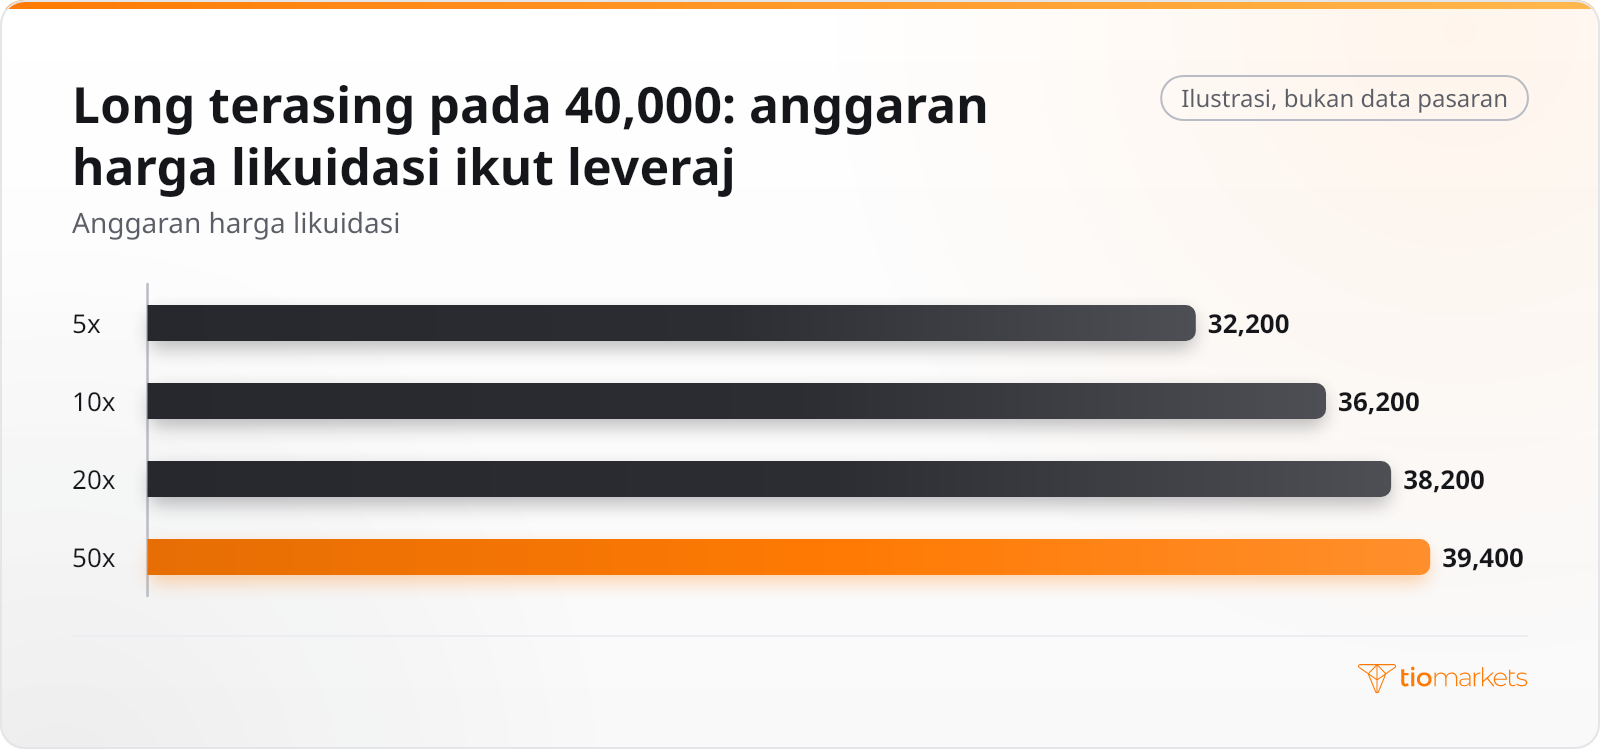
Pada 50x, kejatuhan 1.5% daripada harga masuk sudah cukup untuk menutup posisi. Leveraj yang lebih tinggi menggandakan kerugian bagi setiap mata pergerakan harga, sama seperti ia menggandakan keuntungan, jadi kerugian terkumpul dengan pantas dan pedagang boleh kehilangan keseluruhan margin yang didepositkan.
Likuidasi Margin Terasing vs Margin Silang: Perbandingan Kedua-dua Kaedah
Kontrak kekal di bursa lazimnya menawarkan dua model margin. Di bawah margin terasing, hanya cagaran yang diperuntukkan kepada sesuatu posisi menyokongnya, jadi likuidasi hanya menghapuskan jumlah itu dan tidak lebih. Di bawah margin silang, platform boleh menggunakan mana-mana baki dompet yang belum digunakan sebelum menutup posisi yang rugi. Harga likuidasi bergerak lebih jauh daripada harga masuk, tetapi keseluruhan baki terdedah, dan satu pergerakan harga yang bertentangan lebih berkemungkinan menjejaskan beberapa posisi serentak.
| Apa yang ditunjukkan oleh carta atau pasaran | Pendekatan yang digunakan pedagang | Risiko utama |
| Satu posisi berleveraj yang dipegang secara berasingan | Margin terasing: hanya margin yang diperuntukkan kepada posisi itu menyokongnya | Harga likuidasi lebih dekat kepada harga masuk; margin itu boleh hilang sepenuhnya |
| Beberapa posisi terbuka yang bergantung pada satu baki | Margin silang: baki dompet yang tinggal menyokong dagangan yang rugi | Satu kerugian boleh menghabiskan keseluruhan baki dan menjejaskan beberapa posisi serentak |
Oleh itu, margin silang menangguhkan likuidasi, bukan menghalangnya. Dalam kedua-dua model, leveraj membesarkan kerugian sama seperti keuntungan, dan pergerakan harga yang mendadak boleh menghabiskan baki bersama dengan cepat. Yang berbeza ialah jumlah yang dipertaruhkan: di bawah margin silang, pedagang boleh kehilangan seluruh dompet, bukan sekadar margin satu posisi.
Cara Likuidasi Berfungsi dalam Niaga Hadapan Kekal: Harga Tanda, Dana Insurans dan Penyahleverajan Automatik
Mekanisme ini berasal daripada swap kekal (perpetual swap), kontrak yang direka oleh Ben Delo dan diperkenalkan ke pasaran oleh BitMEX pada Mei 2016; Delo mengasaskan bursa itu bersama Arthur Hayes pada 2014. Kontrak ini tidak pernah tamat tempoh, jadi ia boleh mengikut harga aset tanpa tarikh pindah gulung. Kadar pembiayaan harian, iaitu bayaran berkala yang ditukar antara pemegang posisi long dan short, mengekalkan harganya hampir dengan harga spot.
Enjin likuidasi tidak semestinya menggunakan dagangan terakhir mereka sendiri sebagai pencetus. Satu platform besar menyemak margin berdasarkan harga tanda, iaitu nilai rujukan yang dibina daripada sebut harga spot di beberapa bursa. Tujuannya ialah supaya herotan seketika dalam buku pesanannya sendiri tidak menutup posisi secara tidak adil. Akibatnya, paras pencetus boleh dicapai sebelum atau selepas harga dagangan terakhir menyentuh paras yang dikira.
Dua mekanisme sandaran mengendalikan penutupan yang terlepas harga kebankrapan. Dana insurans terkumpul daripada penutupan pada harga yang lebih baik dan membuat bayaran apabila sesuatu penutupan tidak mencukupi. Selain itu, platform boleh menutup posisi di pihak bertentangan, satu proses yang dikenali sebagai penyahleverajan automatik (auto-deleveraging), jadi posisi yang untung boleh ditamatkan tanpa pemegangnya membuat sebarang pesanan. Semasa kejatuhan Oktober 2025, peristiwa likuidasi bernilai $19 bilion, firma dagangan mengadu bahawa mereka tidak dapat membuat pesanan. Firma lain pula berkata penyahleverajan paksa berlaku pada harga yang tidak memberi ruang untuk melindung nilai.
Bagi pedagang yang dilikuidasi, tiada satu pun mekanisme sandaran itu memulangkan margin yang telah hilang. Leveraj telah membesarkan kerugian itu sebagaimana ia akan membesarkan keuntungan, penutupan boleh berlaku dalam sekelip mata, dan deposit di sebalik posisi itu boleh hilang sepenuhnya.
Mengapa Likuidasi Menggerakkan Harga Bitcoin? Likuidasi Berantai
Setiap likuidasi memasuki pasaran sebagai pesanan pasaran, yang dipenuhi berdasarkan kecairan buku pesanan pada saat itu: bida dan tawaran yang menunggu pada setiap paras harga. Posisi long yang dilikuidasi menjadi jualan, manakala posisi short yang dilikuidasi menjadi belian. Kepentingan terbuka (open interest), iaitu jumlah kontrak yang belum diselesaikan, menunjukkan berapa banyak pendedahan berleveraj yang boleh dipaksa tutup dengan cara ini.
Pengelompokan inilah yang mencetuskan likuidasi berantai. Apabila banyak posisi mempunyai harga likuidasi yang hampir sama, pesanan paksa yang pertama menolak harga ke arah kumpulan pencetus seterusnya, dan kecairan yang nipis membolehkan setiap pesanan bergerak lebih jauh. Likuidasi posisi short menghasilkan rantaian yang sama secara terbalik, dengan belian paksa dalam pasaran yang sedang naik. Dalam kedua-dua arah, pesanan paksa menambah kekuatan pergerakan yang mencetuskannya.
Pada 9 November 2026, lebih daripada $1 bilion posisi kripto berleveraj telah dilikuidasi dalam tempoh 24 jam. Bitcoin menyentuh kira-kira $73,761 pada hari itu, paras terendahnya sejak Ogos, sebelum kembali didagangkan di atas $75,000, manakala Ether jatuh di bawah $2,100 sebelum pulih. Prestasi lalu bukanlah petunjuk yang boleh dipercayai bagi keputusan masa hadapan.
Pesanan paksa yang bertemu buku pesanan yang nipis juga boleh dipenuhi jauh melepasi harga likuidasi yang dikira. Dalam likuidasi berantai, leveraj membesarkan kerugian dan juga keuntungan, kerugian boleh bertambah lebih cepat daripada yang ditunjukkan oleh pergerakan harga, dan pedagang boleh kehilangan semua wang yang didepositkan di sebalik posisi itu dalam satu gelombang jualan.
Apakah Perbezaan antara Likuidasi dan Stop Out?
CFD, atau kontrak perbezaan, membolehkan pedagang mengambil posisi ke atas harga seperti BTC/USD atau ETH/USD tanpa memiliki syiling tersebut. Apabila membandingkan likuidasi dengan tahap stop out, perbezaan pertama ialah apa yang diukur. Akaun CFD memantau tahap margin, iaitu ekuiti dibahagi dengan margin yang digunakan dalam bentuk peratusan, dan menutup posisi secara automatik pada tahap stop-out. Panggilan margin pula ialah amaran berasingan yang datang lebih awal.
Pada 2018, European Securities and Markets Authority (ESMA) memperkenalkan sekatan sementara ke atas CFD runcit. Sekatan itu termasuk peraturan penutupan margin 50% di peringkat akaun dan perlindungan baki negatif berkanun, yang memastikan kerugian pelanggan runcit tidak boleh melebihi baki akaun. Leveraj bagi mata wang kripto dihadkan pada 2:1, berbanding 30:1 bagi pasangan mata wang utama.
| Perkara | Niaga hadapan kekal di bursa | Akaun CFD runcit di bawah langkah ESMA 2018 |
| Apa yang diukur | Margin setiap posisi, atau dompet di bawah margin silang | Tahap margin keseluruhan akaun |
| Pencetus | Margin di bawah paras penyelenggaraan, disemak pada harga tanda jika platform menggunakannya | Tahap stop-out; langkah 2018 menetapkan peraturan penutupan 50% |
| Kekurangan melebihi deposit | Dana insurans, atau penyahleverajan automatik posisi bertentangan | Perlindungan baki negatif di bawah langkah 2018 |
Oleh kerana keseluruhan akaun diukur, satu posisi yang rugi boleh memaksa posisi lain ditutup, dan dalam pasaran yang bergerak pantas, stop-out boleh dipenuhi melepasi paras pencetusnya. Saiz kontrak dan leveraj menentukan sejauh mana harga boleh bergerak sebelum tahap itu dicapai, seperti yang dihuraikan dalam cara mengira saiz lot bagi BTCUSD. Dalam akaun CFD juga, leveraj meningkatkan kerugian seiring dengan keuntungan, kerugian boleh bertambah dalam beberapa minit, dan deposit boleh hilang sepenuhnya.
Kesimpulan
Paras di mana posisi kripto berleveraj ditutup ditentukan oleh peraturan platform, bukan oleh saiz deposit. Margin penyelenggaraan dan yuran meletakkan paras pencetus lebih dekat kepada harga masuk berbanding pengiraan deposit yang ringkas, dan jika platform menggunakan harga tanda, harga rujukan itulah yang menentukan bila paras pencetus dicapai. Oleh kerana penutupan ialah pesanan pasaran ke dalam apa jua kecairan yang ada dalam buku pesanan, posisi yang berkelompok berhampiran satu paras boleh mengubah pergerakan biasa menjadi likuidasi berantai. Stop-out akaun CFD pula berfungsi berdasarkan ukuran yang berbeza, iaitu tahap margin keseluruhan akaun.
Formula itu kekal sebagai anggaran. Setiap platform menggunakan kadar penyelenggaraan, harga rujukan dan yurannya sendiri, dan tiada pengiraan yang dapat menetapkan di mana pesanan paksa akan dipenuhi dalam pasaran yang kucar-kacir. Leveraj membesarkan kerugian dan juga keuntungan, kerugian boleh bertambah lebih cepat daripada kemampuan pedagang untuk bertindak balas, dan keseluruhan margin, atau seluruh baki margin silang, boleh hilang.
Soalan Lazim
Penafian risiko: CFD ialah instrumen yang kompleks dan disertakan dengan risiko tinggi untuk kerugian wang dengan cepat kerana leveraj. Anda perlu mempertimbangkan sama ada anda memahami cara CFD berfungsi dan sama ada anda mampu untuk mengambil risiko yang tinggi untuk kerugian wang anda. Jangan mendepositkan dana melebihi jumlah yang anda bersedia untuk kerugian. Kerugian pelanggan profesional boleh melebihi deposit mereka. Sila lihat dasar amaran risiko kami dan dapatkan nasihat profesional bebas jika anda tidak memahami dasar itu sepenuhnya. Maklumat ini tidak diarahkan atau ditujukan untuk pengedaran atau penggunaan oleh penduduk di negara/bidang kuasa tertentu, termasuk tetapi tidak terhad kepada USA & OPEC. Syarikat berhak mengubah senarai negara yang tersebut mengikut budi bicaranya.
Join us on social media


Authors BIO

Di sebalik setiap entri blog adalah pengalaman gabungan daripada para pekerja di TIOmarkets. Kami ialah satu pasukan profesional industri yang berdedikasi dan peminat pasaran kewangan yang komited untuk menyediakan pendidikan perdagangan dan ulasan pasaran kewangan kepada anda. Matlamat kami adalah untuk membantu memberi anda pengetahuan yang anda perlukan untuk berdagang dengan berkesan di pasaran.



