Laporan pendapatan Nvidia: Apa yang didedahkan suku ketiga
BY TIOmarkets (Bahasa Melayu)
|November 20, 2026Laporan pendapatan Nvidia ialah keputusan suku tahunan yang diterbitkan Nvidia bagi setiap suku tahun fiskal. Ia merangkumi hasil mengikut platform pasaran, margin kasar, perolehan sesaham (EPS) GAAP dan bukan GAAP, wang tunai yang dikembalikan kepada pemegang saham serta unjuran bagi suku berikutnya. Pada 17 November 2026, Nvidia melaporkan hasil suku ketiga tahun fiskal 2027 sebanyak $115.8 bilion, 20% lebih tinggi berbanding suku sebelumnya dan 103% lebih tinggi berbanding setahun sebelumnya. EPS dicairkan bukan GAAP ialah $2.68, berbanding konsensus $2.48.
Penjelasan ini meneliti laporan tersebut baris demi baris untuk pedagang runcit profesional: apa yang diukur oleh setiap angka, bagaimana pelarasan bukan GAAP berfungsi, bagaimana kejutan berbanding konsensus dikira, dan bagaimana saham Nvidia serta Nasdaq 100 bertindak balas, seperti yang dilaporkan sehingga 18 November 2026. Intinya, angka utama yang mengatasi jangkaan tidak banyak bermakna dengan sendirinya. Reaksi pasaran lebih banyak bergantung pada unjuran berbanding konsensus dan pada wajaran Nvidia dalam indeks, bukannya pada prestasi suku itu sendiri.
Laporan pendapatan Nvidia: angka utama suku ketiga tahun fiskal 2027
Nvidia menerbitkan keputusannya selepas pasaran AS ditutup pada hari Selasa, 17 November 2026, melalui kenyataan media yang difailkan kepada Suruhanjaya Sekuriti dan Bursa AS menerusi Borang 8-K, dan membentangkan unjurannya dalam ulasan CFO yang berasingan. Panggilan persidangan menyusul pada pukul 2 petang waktu Pasifik (5 petang waktu Timur). Ia disiarkan secara langsung di laman web perhubungan pelabur syarikat, dan rakaman ulangannya kekal tersedia sehingga panggilan bagi keputusan suku keempat dan keseluruhan tahun fiskal 2027.
Persoalan praktikal bagi pedagang ialah sama ada, dan bila, keputusan yang mengatasi jangkaan itu tercermin dalam harga saham dan indeks. Oleh sebab angka diterbitkan selepas sesi biasa, reaksi pertama berlaku dalam dagangan selepas waktu (after-hours), iaitu sesi elektronik yang menyusuli waktu dagangan biasa. Nasdaq 100 dikira berdasarkan harga sesi biasa, jadi indeks tunai hanya mencerminkan pergerakan itu pada pembukaan berikutnya, walaupun instrumen yang mempunyai sebut harga di luar waktu tersebut boleh bergerak lebih awal.
Kenyataan itu membandingkan setiap baris dengan suku sebelumnya dan dengan suku yang sama setahun lalu, dan kedua-dua perbandingan itu jarang menceritakan kisah yang sama. Susunannya adalah standard bagi keputusan suku tahunan di AS, seperti yang dihuraikan dalam penjelasan umum tentang laporan pendapatan dan tempat untuk mendapatkannya: ringkasan penyata pendapatan didahulukan, manakala penyesuaian ukuran terlaras dimuatkan di bahagian bawah.
| Item | S3 TF27 | Berbanding | Perubahan |
| Hasil | $115.8 bilion | S2 TF27; S3 TF26 | +20% suku ke suku; +103% tahun ke tahun |
| Hasil Data Center | $107.6 bilion | S2 TF27; S3 TF26 | +21% suku ke suku; +110% tahun ke tahun |
| Margin kasar GAAP | 74.8% | 75.0% pada S2 TF27; 73.4% pada S3 TF26 | -0.2 mata suku ke suku; +1.4 mata tahun ke tahun |
| Margin kasar bukan GAAP | 74.9% | 75.0% pada S1 TF27 | – |
| EPS dicairkan GAAP | $2.70 | $1.30 pada S3 TF26 | +108% tahun ke tahun |
| EPS dicairkan bukan GAAP | $2.68 | $1.27 pada S3 TF26 | +111% tahun ke tahun |
| Untung bersih GAAP | $65.3 bilion | $59.7 bilion pada S2 TF27; $31.9 bilion pada S3 TF26 | +9% suku ke suku; +105% tahun ke tahun |
| Untung bersih bukan GAAP | $64.9 bilion | $54.0 bilion pada S2 TF27; $31.0 bilion pada S3 TF26 | +20% suku ke suku; +109% tahun ke tahun |
| Aliran tunai bebas | $43,777 juta | $22,089 juta pada S3 TF26 | – |
Empat angka memuatkan sebahagian besar maklumat suku ini: hasil sebanyak $115.8 bilion, hasil Data Center sebanyak $107.6 bilion, untung bersih GAAP sebanyak $65.3 bilion, dan $28.1 bilion yang dikembalikan kepada pemegang saham melalui pembelian balik saham dan dividen tunai. Setiap satu menjawab persoalan yang berbeza, daripada skala permintaan hinggalah bahagian wang tunai terhasil yang keluar daripada syarikat.
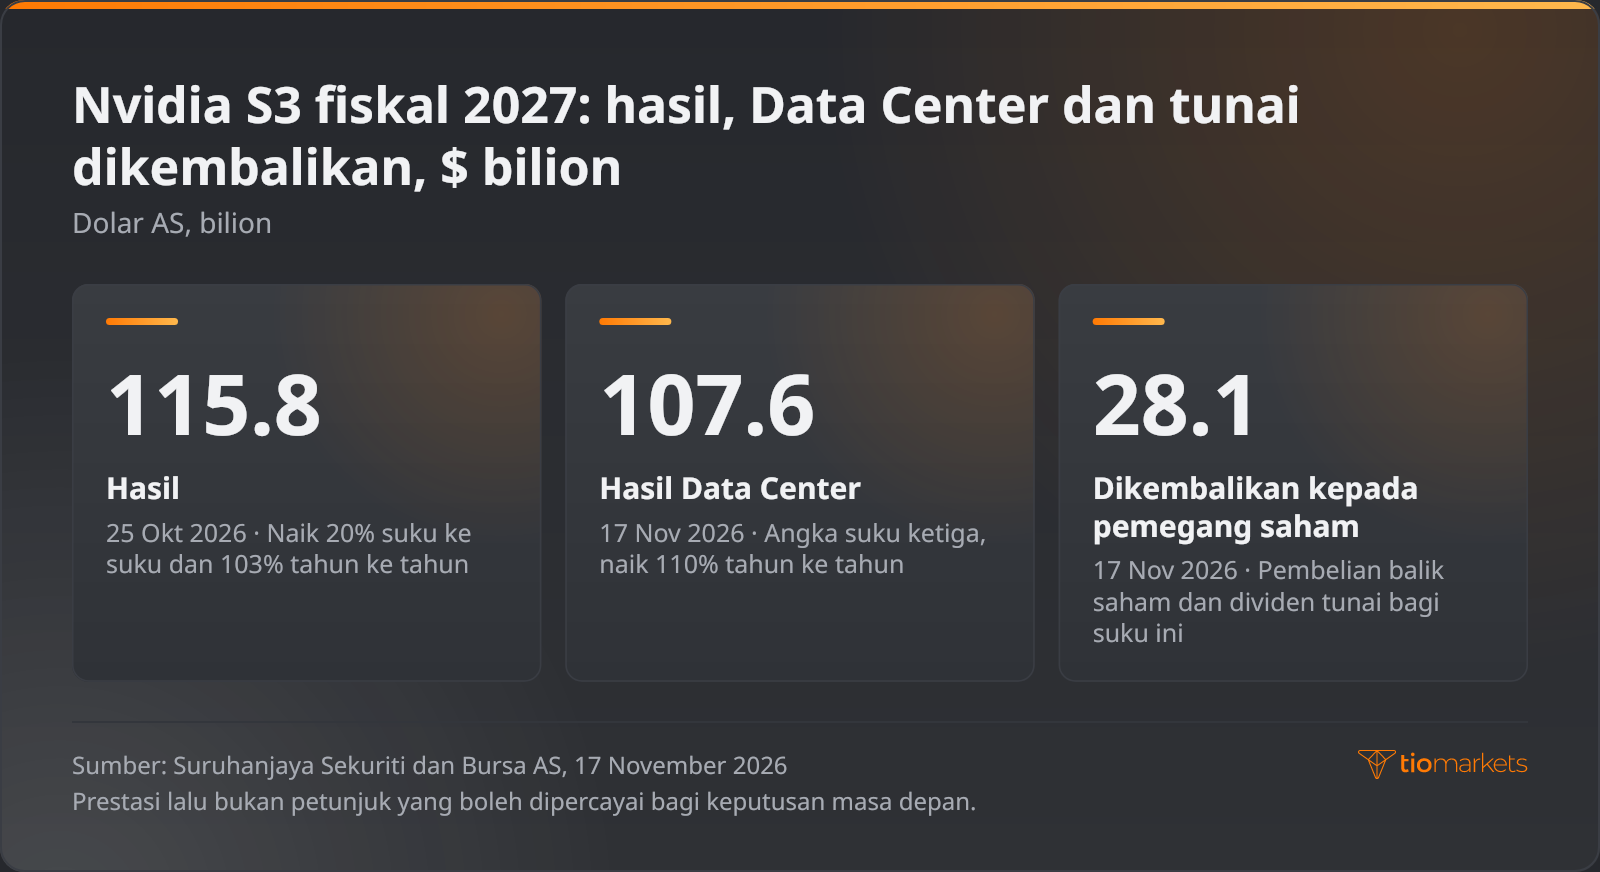
Tahun fiskal Nvidia tidak mengikut tahun kalendar. Suku ketiga tahun fiskal 2027, yang dilaporkan pada bulan November, berakhir pada 25 Oktober 2026, jadi label fiskalnya mendahului tahun kalendar sebanyak setahun. Perbandingan tahun ke tahun meletakkan suku ini berbanding suku ketiga tahun fiskal 2026, manakala angka pertumbuhan tahun fiskal 2028 yang diberikan semasa panggilan merujuk kepada tahun fiskal berikutnya.
Berapa banyak hasil Nvidia datang daripada Data Center?
Data Center menyumbang 92.9% daripada hasil Nvidia pada suku ketiga, iaitu $107.6 bilion daripada $115.8 bilion. Edge Computing, platform pasaran kedua, menyumbang baki $8.2 bilion atau 7.1%, naik 14% suku ke suku dan 42% tahun ke tahun. Pada suku pertama tahun fiskal 2027, hasil Data Center ialah $75.2 bilion, atau 92% daripada jumlah jualan. Dalam tempoh dua suku, platform itu menambah $32.4 bilion, iaitu kenaikan 43.1%, sedangkan bahagiannya daripada jumlah keseluruhan hampir tidak berubah.
Nvidia memperkenalkan rangka kerja dua platform, iaitu Data Center dan Edge Computing, pada suku pertama tahun fiskal 2027, dan membahagikan Data Center kepada dua subpasaran: Hyperscale, serta awan AI, industri dan perusahaan (ACIE). Pada suku ketiga, hasil Data Center Nvidia menyumbang hampir keseluruhan pertumbuhan suku ke suku syarikat. Angka subpasaran, yang diberikan secara tahun ke tahun, menunjukkan punca pertumbuhan tahunan: hasil Hyperscale ialah $60.1 bilion, naik 71%, dan hasil ACIE $47.5 bilion, naik 195%. Hyperscale membentuk 55.9% daripada platform itu dan ACIE 44.1%, namun subpasaran yang lebih kecil berkembang jauh melebihi dua kali ganda kadar subpasaran yang lebih besar.
Pertumbuhan suku ke suku dan tahun ke tahun mengukur perkara yang berbeza. Kenaikan tahunan 103% bermakna hasil meningkat kira-kira dua kali ganda daripada sekitar $57.0 bilion pada suku ketiga tahun fiskal 2026. Kenaikan suku ke suku 20% pula membayangkan hasil suku kedua sekitar $96.5 bilion, iaitu peningkatan kira-kira $19.3 bilion dalam tempoh tiga bulan. Kadar tahunan menunjukkan sejauh mana perniagaan telah berkembang; kadar suku ke suku, apabila dibaca bersama 21% bagi Data Center, menunjukkan rentak terkini dan menjadi asas untuk menilai unjuran suku berikutnya.
Penumpuan ini menentukan cara laporan itu dibaca. Dengan lebih sembilan per sepuluh hasil datang daripada satu platform, jumlah keseluruhan syarikat pada hakikatnya ialah bacaan permintaan pusat data, yang sebahagian besarnya merupakan perbelanjaan modal hyperscaler, iaitu perbelanjaan penyedia awan terbesar untuk pelayan, rangkaian dan bangunan. Unjuran suku keempat mengandaikan tiada hasil pengkomputeran Data Center dari China, sekali gus menunjukkan bagaimana satu andaian tentang satu platform boleh mengubah unjuran seluruh syarikat.
EPS GAAP berbanding bukan GAAP dan margin kasar Nvidia
Margin kasar ialah hasil ditolak kos hasil, dinyatakan sebagai peratusan daripada hasil. Angka GAAP suku ketiga sebanyak 74.8% bermakna 74.8 sen daripada setiap dolar jualan kekal selepas kos barangan yang dijual, sebelum perbelanjaan operasi. Angka itu 0.2 mata peratusan lebih rendah daripada 75.0% pada suku kedua dan 1.4 mata lebih tinggi daripada 73.4% setahun sebelumnya. Angka bukan GAAP pula ialah 74.9%.
Nisbah ini dipengaruhi oleh faktor yang menolaknya ke dua arah berbeza. Campuran produk berharga lebih tinggi dan harga yang lebih kukuh menaikkannya, manakala kos meningkatkan pengeluaran produk baharu dan caj berkaitan inventori menurunkannya. Unjuran suku keempat antara 71.0% hingga 72.0% berada 2.8 hingga 3.8 mata di bawah paras GAAP suku ketiga.
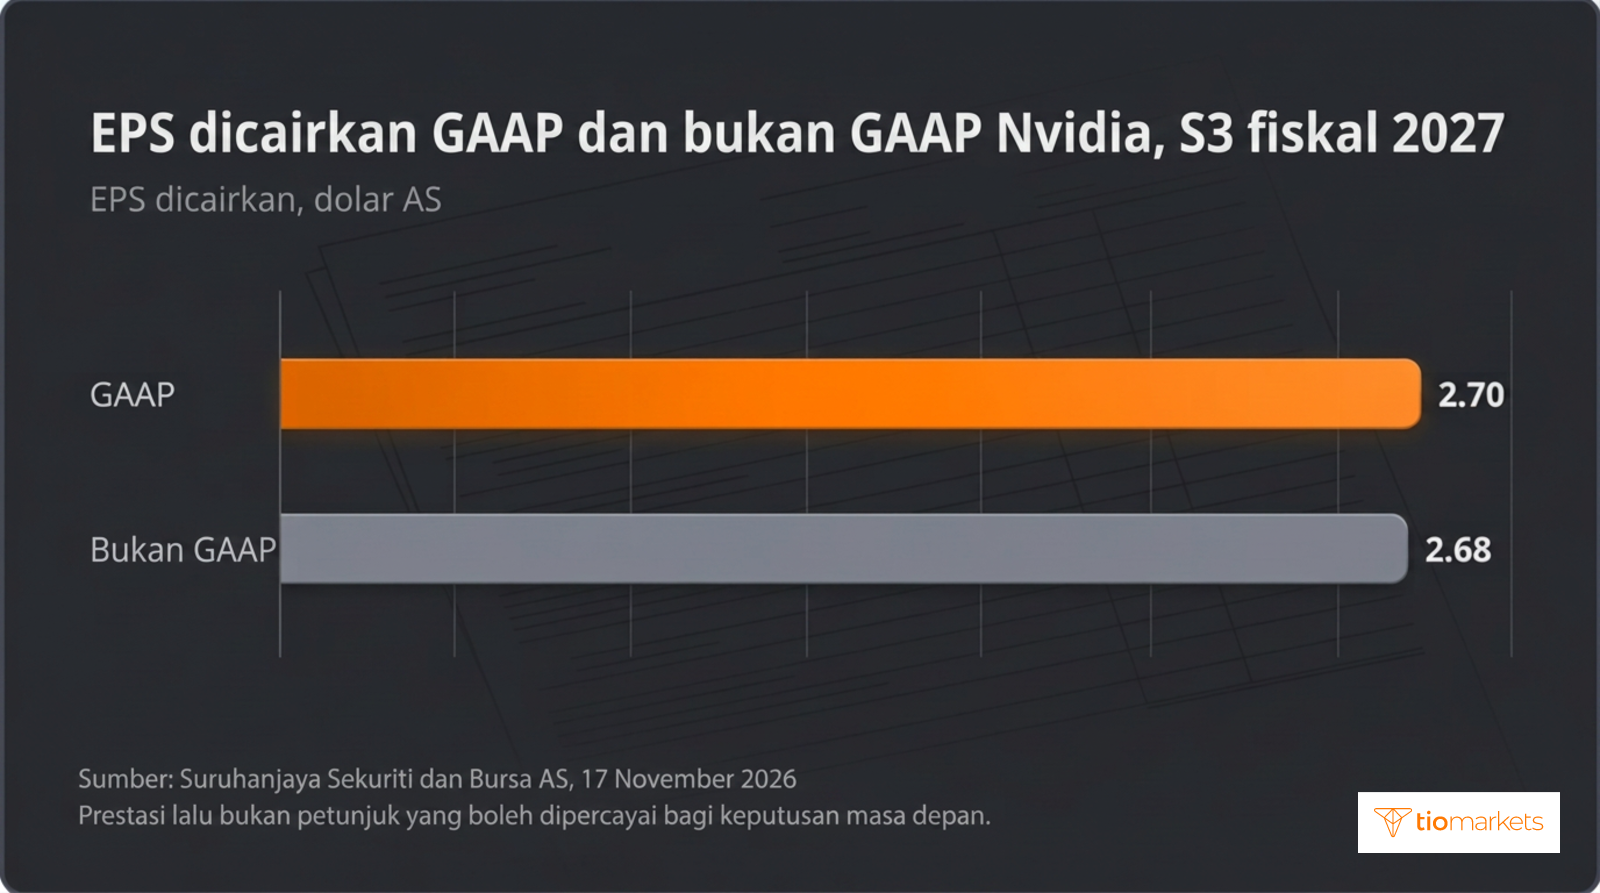
EPS dicairkan GAAP, $2.70 bagi suku ini, diperoleh dengan membahagikan untung bersih mengikut prinsip perakaunan yang diterima umum di AS (GAAP) dengan bilangan saham dicairkan, termasuk saham yang boleh ditambah melalui opsyen dan anugerah. EPS dicairkan bukan GAAP, $2.68, mengecualikan item yang dianggap syarikat berada di luar prestasi operasinya. Nvidia menerbitkan penyesuaian antara kedua-duanya bersama keputusannya, tetapi pilihan pelarasan terletak pada pihak pengurusan, jadi takrifannya sama penting dengan angkanya.
Takrifan itu berubah pada tahun fiskal ini. Mulai suku pertama tahun fiskal 2027, ukuran bukan GAAP tidak lagi mengecualikan pampasan berasaskan saham, iaitu kos membayar pekerja dalam bentuk saham, dan angka sejarah telah dinyatakan semula untuk memasukkannya. Pada tahun fiskal 2025 dan 2026, ukuran tersebut mengecualikan pampasan berasaskan saham, kos berkaitan pemerolehan dan kos lain, item lain, keuntungan dan kerugian atas sekuriti ekuiti tidak boleh pasar dan yang dipegang awam, perbelanjaan faedah daripada pelunasan diskaun hutang, serta kesan cukai berkaitan. Angka yang dipetik mengikut takrifan lama tidak boleh dibandingkan secara setara.
Penyesuaian suku ketiga daripada GAAP kepada bukan GAAP berlangsung dalam empat langkah:
- Ia bermula daripada untung operasi GAAP sebanyak $77.5 bilion, naik 22% suku ke suku dan 115% tahun ke tahun.
- Pelarasan pada peringkat operasi menambah sejumlah $363 juta, sekali gus menaikkan untung operasi bukan GAAP kepada $77,883 juta.
- Baki pelarasan, di bawah untung operasi, menurunkan angka itu sebanyak $780 juta bersih, sekali gus membawa untung bersih daripada $65,287 juta mengikut GAAP kepada $64,870 juta mengikut asas bukan GAAP.
- Apabila dibahagikan dengan bilangan saham dicairkan, pengurangan bersih $417 juta itu menjadi jurang dua sen antara EPS GAAP $2.70 dan EPS bukan GAAP $2.68.
Penyesuaian itu menunjukkan jumlah mengikut kategori, bukan pertimbangan di sebalik setiap satu. Untung bersih bukan GAAP berada di bawah untung bersih GAAP dalam ketiga-tiga tempoh yang ditunjukkan, tetapi dengan jumlah yang sangat berbeza: $417 juta pada suku ketiga, $5,734 juta pada suku kedua ($53,954 juta berbanding $59,688 juta) dan $931 juta setahun sebelumnya. Jurang suku kedua yang lebih luas inilah sebabnya untung bersih GAAP meningkat 9% suku ke suku manakala untung bersih bukan GAAP meningkat 20%, jadi kadar pertumbuhan utama bergantung pada ukuran yang dipetik.
Adakah Nvidia mengatasi jangkaan pendapatan?
Nvidia mengatasi konsensus bagi hasil dan EPS pada suku ketiga, tidak kira siri konsensus mana yang digunakan, dan melepasi unjurannya sendiri. Anggaran konsensus ialah purata ramalan yang dihantar oleh penganalisis kepada penyedia data bagi sesuatu baris. Penyedia berbeza dari segi panel penganalisis, waktu tutup penerimaan dan sama ada sesuatu baris disusun berdasarkan asas terlaras atau GAAP. Satu siri meletakkan EPS pada $2.48 dan hasil pada $109.11 bilion; satu lagi meletakkannya pada $2.47 dan $109.5 bilion.
Kejutan pendapatan ialah angka yang dilaporkan ditolak konsensus, dibahagikan dengan konsensus dan dinyatakan sebagai peratusan. Perbandingan ini menggunakan EPS bukan GAAP sebanyak $2.68, iaitu ukuran terlaras yang diramal penganalisis, dan bukannya $2.70 mengikut GAAP. Berbanding siri pertama, $2.68 tolak $2.48 ialah $0.20, dan $0.20 dibahagikan dengan $2.48 memberikan kejutan sebanyak 8.1%. Berbanding siri kedua, keputusan yang dilaporkan mengatasi jangkaan sebanyak 5.8% bagi hasil dan 8.4% bagi EPS. Perbezaan itu timbul sepenuhnya daripada pilihan konsensus.
| Item | Dilaporkan | Konsensus atau unjuran | Kejutan |
| EPS dicairkan bukan GAAP | $2.68 | Konsensus $2.48 | +8.1% |
| Hasil | $115.84 bilion | Anggaran konsensus $109.11 bilion | +6.2% |
| Hasil Data Center | $107.61 bilion | Anggaran $101.87 bilion | +5.6% |
| Hasil berbanding unjuran syarikat | $115.8 bilion | Unjuran $108 bilion | +7.2% |
Keputusan yang mengatasi jangkaan sebesar ini tidak dengan sendirinya menentukan magnitud pergerakan saham. Harga saham sudah mencerminkan jangkaan peserta pasaran, dan jangkaan itu boleh berada di atas konsensus yang diterbitkan bagi syarikat yang pernah mengatasi anggaran sebelum ini. Oleh itu, unjuran sama penting dengan suku yang dilaporkan: berdasarkan siri kedua, titik tengah unjuran hasil suku keempat sebanyak $130 bilion adalah 4.2% di atas konsensus, jurang yang lebih sempit berbanding hasil yang mengatasi jangkaan sebanyak 5.8%.
Unjuran hasil Nvidia bagi suku berikutnya dan tunai yang dikembalikan
Unjuran Nvidia bagi suku keempat tahun fiskal 2027 ialah hasil sebanyak $130.0 bilion, tambah atau tolak 3%, iaitu julat $126.1 bilion hingga $133.9 bilion, bagi suku yang merangkumi satu minggu tambahan dan dengan andaian tiada hasil pengkomputeran Data Center dari China. Margin kasar GAAP dan bukan GAAP diunjurkan antara 71.0% hingga 72.0%, manakala perbelanjaan operasi sekitar $11.0 bilion mengikut GAAP dan $10.7 bilion mengikut bukan GAAP, berbanding perbelanjaan operasi GAAP sebanyak $9.2 bilion pada suku ketiga.
Kesemua angka ini datang daripada syarikat sendiri. Titik tengah hasil adalah 12.3% di atas hasil suku ketiga, perbandingan yang turut merangkumi minggu tambahan itu. Semasa panggilan, di luar unjuran dalam Borang 8-K, Colette Kress menaikkan angka pertumbuhan tahun fiskal 2028: "Kami menjangkakan hasil berkembang kira-kira 75% tahun ke tahun, naik daripada 70%", kadar yang kini terpakai pada asas tahun fiskal 2027 yang lebih tinggi.
Angka pembelian balik saham dan dividen Nvidia menunjukkan berapa banyak wang tunai suku itu keluar daripada syarikat. Nvidia mengembalikan $28.1 bilion pada suku ketiga; semasa panggilan, syarikat meletakkan jumlahnya pada $28 bilion, terdiri daripada pembelian balik saham sebanyak $22 bilion dan dividen tunai sebanyak $6 bilion. Aliran tunai bebas, iaitu aliran tunai operasi ditolak pembelian serta bayaran pokok bagi hartanah, peralatan dan aset tidak ketara, ialah $43,777 juta, berbanding $22,089 juta setahun sebelumnya. Jumlah yang dikembalikan pada suku itu bersamaan kira-kira 64.2% daripada aliran tunai bebas, hampir dengan 65% yang menurut syarikat telah dikembalikan setakat ini pada tahun ini.
Pada September 2026, Lembaga Pengarah meluluskan tambahan $150 bilion kepada kebenaran pembelian balik saham, tanpa tarikh luput, dan kira-kira $227.3 bilion masih berbaki pada akhir suku. Saham yang diterbitkan melalui anugerah ekuiti pekerja mengimbangi kesan pembelian balik dan menambah bilangan saham. Purata wajaran saham dicairkan pada suku pertama ialah 24,391 juta, berbanding 24,611 juta setahun sebelumnya, iaitu pengurangan bersih 220 juta atau 0.9%, perbandingan yang mendahului pembelian balik suku ketiga.
Reaksi CFD saham NVDA dan Nasdaq 100
Saham Nvidia jatuh 0.44% dalam sesi biasa pada hari Selasa, 17 November 2026, sebelum keputusan diumumkan selepas loceng penutup. Laporan yang diterbitkan pada 18 November berbeza tentang pergerakan selepas waktu, dengan satu laporan meletakkan kenaikan pada kira-kira 4% dan satu lagi pada kira-kira 2%. Kedua-duanya bukan harga penutup, kerana dagangan selepas waktu berlangsung dengan volum yang lebih nipis. Reaksi ini ialah sejarah, dan prestasi lalu bukan petunjuk yang boleh dipercayai bagi keputusan masa depan; sejarah harga harian sekitar tarikh pengumuman boleh dilihat pada carta Nvidia.
Kesan laporan pendapatan Nvidia terhadap Nasdaq 100 bergantung pada dua angka: peratusan pergerakan saham dan wajarannya dalam indeks. Nasdaq 100, indeks syarikat besar bukan kewangan yang tersenarai di Nasdaq, menggunakan wajaran indeks berdasarkan permodalan pasaran, iaitu harga saham didarab dengan bilangan saham terbitan, tertakluk kepada peraturan had. Sumbangan sesuatu komponen ialah wajarannya didarab dengan pergerakannya, jadi setiap satu mata peratusan wajaran menukar pergerakan 4% saham Nvidia kepada perubahan indeks sebanyak 0.04 mata peratusan, dan pergerakan 2% kepada 0.02. Aritmetik yang sama terpakai bagi S&P 500, dan sebab kedua-dua wajaran itu berbeza dapat difahami daripada perbezaan antara Nasdaq 100 dan S&P 500.
Kesan terhadap indeks tidak terhad kepada wajaran Nvidia sendiri. Keputusan yang menggambarkan permintaan hyperscale boleh menggerakkan saham pembekal cip dan penyedia awan dalam indeks yang sama, jadi reaksi keseluruhan indeks boleh melebihi sumbangan langsung Nvidia atau mengimbanginya. Paras indeks dan pergerakannya sepanjang hari dagangan dipaparkan pada carta Nasdaq NAS100.
CFD saham, atau kontrak untuk perbezaan (contract for difference), membayar perubahan harga sesuatu saham tanpa pemegangnya memiliki saham itu, jadi nilainya mengikut aset pendasar. Sama ada sebut harganya tersedia di luar waktu dagangan biasa bursa bergantung pada jadual dagangan penyedia bagi instrumen tersebut; jika tidak, pergerakan selepas waktu akan muncul sebagai jurang (gap) pada sebut harga berikutnya. Saiz posisi dinyatakan dalam saham atau lot, seperti yang dihuraikan dalam saiz lot dan penentuan saiz posisi bagi saham NVDA.
Sebagai ilustrasi, ambil posisi CFD NVDA sebanyak 50 saham. Nilainya berubah sebanyak 50 didarab dengan perubahan harga saham, jadi pergerakan 4% bersamaan 50 × 0.04, atau nilai dua saham, manakala pergerakan 2% bersamaan nilai satu saham. Pada kenaikan sebesar itu, posisi long akan memperoleh jumlah tersebut dan posisi short akan kehilangannya. Saiz pergerakan yang dilaporkan sama penting dengan arahnya, dan angka kedua-dua laporan itu berbeza sebanyak dua kali ganda.
Oleh sebab CFD didagangkan secara margin, deposit yang mengekalkan posisi terbuka hanyalah sebahagian kecil daripada nilainya, jadi leveraj membesarkan kerugian pada posisi NVDA dengan kadar yang sama seperti ia membesarkan keuntungan. Sekitar pengumuman laporan pendapatan, kerugian boleh bertambah dengan cepat kerana harga boleh melompat melepasi pesanan stop loss antara sesi, dan pedagang boleh kehilangan keseluruhan wang yang didepositkan ke dalam akaun. Apabila ekuiti jatuh, amaran margin call muncul dahulu dan, pada paras yang lebih rendah, stop out yang menutup posisi secara automatik, seperti yang dihuraikan dalam cara margin penyelenggaraan berfungsi.
Laporan pendapatan Nvidia berbanding Fed dan kadar hasil Perbendaharaan AS
Laporan sesebuah syarikat hanyalah salah satu daripada beberapa daya yang mempengaruhi Nasdaq 100, dan lazimnya bukan yang paling luas kesannya. Laporan pendapatan Nvidia muncul empat kali setahun dan memberi kesan kepada indeks melalui satu wajaran serta melalui saham berkaitan. Keputusan Rizab Persekutuan (Federal Reserve), data indeks harga pengguna (CPI) AS dan kadar hasil Perbendaharaan AS 10 tahun mempengaruhi setiap komponen serentak dengan mengubah kadar yang digunakan untuk mendiskaun perolehan masa depan: kadar yang lebih tinggi menurunkan nilai kininya, dan kadar yang lebih rendah menaikkannya.
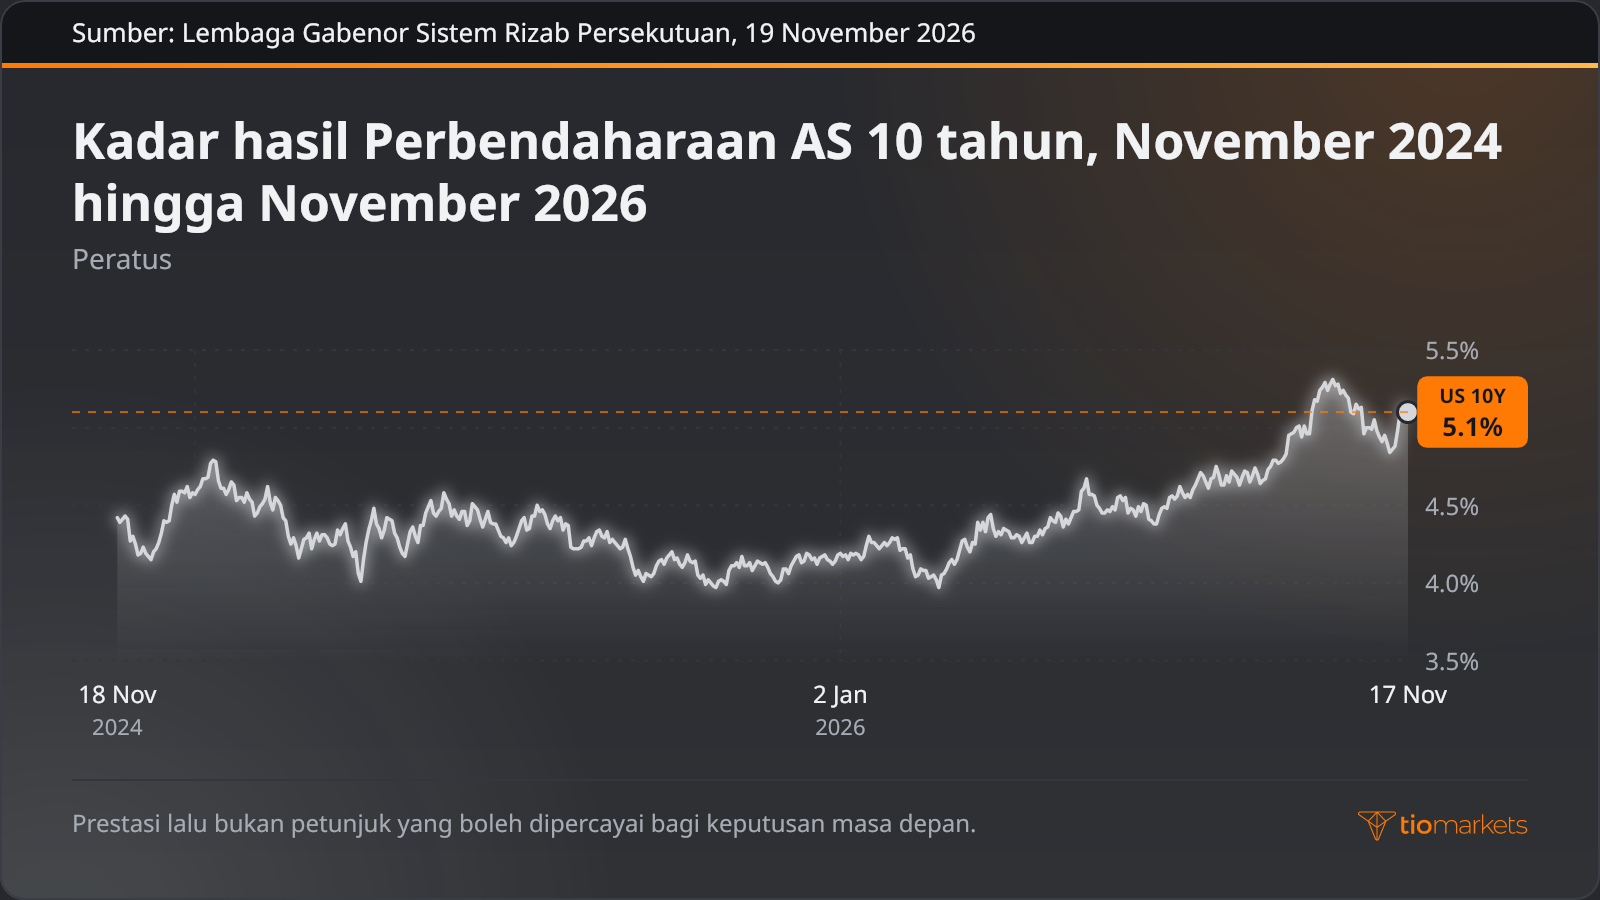
Syarikat yang nilainya bergantung pada keuntungan yang lebih jauh pada masa hadapan lebih sensitif terhadap kadar diskaun itu, dan sebahagian besar indeks yang didominasi saham teknologi ini sesuai dengan gambaran tersebut. Kadar hasil Perbendaharaan AS 10 tahun berada pada 5.1% pada 17 November 2026, hari laporan itu diumumkan, manakala kadar dana persekutuan efektif, iaitu kadar semalaman yang dikemudi oleh sasaran dasar Rizab Persekutuan, ialah 3.88% pada Oktober 2026. Kadar hasil itu dinilai semula dalam setiap sesi dagangan dan mempengaruhi penilaian setiap komponen, sedangkan keputusan Nvidia hanya muncul sekali setiap suku.
Keempat-empat pemacu ini berbeza dari segi kekerapan, sejauh mana liputannya merentasi indeks dan bila reaksinya muncul dalam harga:
| Pemacu | Kekerapan | Liputan merentasi Nasdaq 100 | Bila ia tercermin dalam harga |
| Laporan pendapatan Nvidia | Suku tahunan, bersama setiap keputusan suku fiskal | Wajaran satu komponen, ditambah saham cip dan awan berkaitan | Selepas pasaran AS ditutup, dalam dagangan selepas waktu; dalam indeks tunai pada pembukaan berikutnya |
| Keputusan FOMC | Pada mesyuarat berjadual sepanjang tahun | Semua komponen, melalui kadar dasar dan kadar diskaun | Semasa pengumuman dalam sesi AS, kemudian melalui jangkaan kadar |
| CPI AS | Bulanan | Semua komponen, melalui jangkaan kadar dasar dan kadar hasil | Semasa diumumkan sebelum pembukaan pasaran tunai AS, terlebih dahulu dalam niaga hadapan indeks |
| Kadar hasil Perbendaharaan 10 tahun | Berterusan; siri harian rasmi | Semua komponen, paling ketara bagi penilaian pertumbuhan berjangka panjang | Berterusan sepanjang setiap hari dagangan |
Perbandingan pemacu-pemacu ini meletakkan kesan laporan pendapatan dalam perspektif yang wajar. Kejutan EPS sebanyak 8.1% mempengaruhi satu komponen besar dan saham-saham sekitarnya, sedangkan perubahan kadar diskaun menilai semula kesemuanya, jadi data CPI atau keputusan Fed dalam minggu yang sama boleh mengatasi kesan laporan pendapatan dalam mana-mana arah.
Perkara yang perlu diperhatikan selepas laporan pendapatan Nvidia
Beberapa pendedahan berjadual menyusuli pengumuman itu, masing-masing menambah maklumatnya sendiri:
- Borang 10-Q: laporan suku tahunan yang difailkan kepada Suruhanjaya Sekuriti dan Bursa AS, yang memuatkan penyata kewangan penuh, nota dan pendedahan risiko di sebalik kenyataan media.
- Tarikh laporan pendapatan seterusnya: keputusan suku keempat dan keseluruhan tahun fiskal 2027, yang tarikhnya diterbitkan Nvidia di laman web perhubungan pelaburnya, meliputi suku yang mempunyai satu minggu tambahan.
- Perbelanjaan modal hyperscaler: pendedahan suku tahunan penyedia awan besar sendiri tentang perbelanjaan bagi pusat data, iaitu permintaan di sebalik subpasaran Hyperscale.
- Keputusan Fed dan data inflasi AS: keputusan kadar FOMC dan data CPI, yang menentukan latar kadar diskaun bagi keseluruhan indeks.
Kesimpulan
Suku ketiga Nvidia menunjukkan mengapa angka utama yang mengatasi jangkaan hanyalah baris pertama dalam sesuatu kenyataan keputusan. Hasil mengukur permintaan yang tertumpu pada satu platform, dengan Data Center membentuk 92.9% daripada jumlah keseluruhan; margin kasar mengukur harga berbanding kos; dan kedua-dua angka EPS berbeza disebabkan pelarasan yang dipilih syarikat dan ditakrifkan semula pada tahun fiskal ini. Sebanyak $28.1 bilion yang dikembalikan kepada pemegang saham mengukur berapa banyak daripada aliran tunai bebas $43,777 juta yang keluar daripada syarikat. Reaksi pasaran perlu dinilai berbanding unjuran, yang titik tengahnya 4.2% di atas konsensus, dan kesannya terhadap Nasdaq 100 disalurkan melalui wajaran Nvidia sendiri serta saham cip dan awan berkaitan, walaupun laporan-laporan tersebut tidak memberikan sebarang angka bagi pergerakan indeks itu sendiri.
Setiap bacaan ini ada batasannya. Angka konsensus berbeza mengikut penyedia, harga selepas waktu adalah nipis dan dilaporkan secara berbeza, dan reaksi satu suku ialah sejarah, bukan panduan bagi suku seterusnya. Unjuran ialah kenyataan syarikat sendiri, bukan suatu kesudahan. Bagi pedagang yang memegang posisi CFD berleveraj sepanjang tempoh pengumuman, leveraj membesarkan kerugian dan juga keuntungan, jurang pada pembukaan berikutnya boleh menyebabkan kerugian bertambah dengan cepat melepasi titik keluar yang dirancang, dan keseluruhan jumlah yang didepositkan boleh hilang.
Simbol dalam artikel ini



Berdagang di mana-mana dengan Aplikasi Mudah Alih Dagangan dan Pelaburan TIOmarkets
Dagangkan lebih 950 instrumen dengan carta TradingView terbina dalam dan spread yang kompetitif, semuanya dari telefon anda, dalam masa nyata.
Perdagangan melibatkan risiko
Soalan Lazim
Penafian risiko: CFD ialah instrumen yang kompleks dan disertakan dengan risiko tinggi untuk kerugian wang dengan cepat kerana leveraj. Anda perlu mempertimbangkan sama ada anda memahami cara CFD berfungsi dan sama ada anda mampu untuk mengambil risiko yang tinggi untuk kerugian wang anda. Jangan mendepositkan dana melebihi jumlah yang anda bersedia untuk kerugian. Kerugian pelanggan profesional boleh melebihi deposit mereka. Sila lihat dasar amaran risiko kami dan dapatkan nasihat profesional bebas jika anda tidak memahami dasar itu sepenuhnya. Maklumat ini tidak diarahkan atau ditujukan untuk pengedaran atau penggunaan oleh penduduk di negara/bidang kuasa tertentu, termasuk tetapi tidak terhad kepada USA & OPEC. Syarikat berhak mengubah senarai negara yang tersebut mengikut budi bicaranya.
Join us on social media


Authors BIO

Di sebalik setiap entri blog adalah pengalaman gabungan daripada para pekerja di TIOmarkets. Kami ialah satu pasukan profesional industri yang berdedikasi dan peminat pasaran kewangan yang komited untuk menyediakan pendidikan perdagangan dan ulasan pasaran kewangan kepada anda. Matlamat kami adalah untuk membantu memberi anda pengetahuan yang anda perlukan untuk berdagang dengan berkesan di pasaran.