Introduction en Bourse d'Anthropic : comment la décrypter
BY TIOmarkets (Français)
|novembre 20, 2026L'introduction en Bourse d'Anthropic est l'offre publique initiale (IPO) par laquelle Anthropic, PBC a cédé au public des actions ordinaires de classe A, cotées sur le Nasdaq Global Select Market sous le symbole ANT, après une fixation du prix à 83 dollars par action le 18 novembre 2026. Pour les marchés cotés, la valorisation affichée compte moins que deux séries de dates : celles où les actions bloquées deviennent négociables, et celles où les fonds indiciels doivent acheter le titre.
Cet article s'adresse aux investisseurs expérimentés qui jugent une introduction en Bourse sur des critères neutres plutôt que sur les gros titres. Il explique le fonctionnement de l'offre et ce que le prospectus d'introduction en Bourse d'Anthropic a révélé sur la valorisation, la gouvernance et le flottant, compare les voies d'exposition et retrace la manière dont les périodes de blocage (lock-up) et les règles d'indices font circuler les capitaux entre les valeurs technologiques cotées.
Anthropic est-elle cotée ? Le point sur l'introduction en Bourse d'Anthropic
Anthropic est cotée depuis le 19 novembre 2026, date à laquelle ses actions de classe A ont commencé à s'échanger sur le Nasdaq ; à la clôture de cette première séance, sa capitalisation boursière atteignait 1 800 milliards de dollars. Le processus avait débuté le 1er juin 2026, lorsque la société a annoncé avoir déposé à titre confidentiel son prospectus auprès de la Securities and Exchange Commission (SEC), en précisant : « Cela nous donne la possibilité d'entrer en Bourse une fois que la SEC aura achevé son examen. » Le document d'enregistrement S-1 public a suivi le 26 octobre, et la date de l'introduction en Bourse d'Anthropic, entendue comme celle de la première transaction, a été le 19 novembre. Auparavant, il n'existait aucun marché public pour les actions de classe A : un investisseur particulier ne pouvait détenir Anthropic qu'indirectement, via un véhicule privé ou un actionnaire coté comme Amazon, ou pas du tout.
Pour les traders d'actions d'IA cotées, la question pratique est de savoir si l'introduction en Bourse crée en elle-même une pression acheteuse ou vendeuse. Elle déplace les capitaux par étapes, et non dans un seul sens. Les acheteurs financent les nouvelles actions en partie en cédant d'autres positions, chaque levée de lock-up accroît l'offre de titres, et l'entrée dans un indice oblige les fonds passifs à acheter le nouveau membre tout en allégeant les valeurs déjà présentes. L'ampleur et le calendrier de chaque étape figurent dans le document d'enregistrement et les règles des indices : ce sont ces deux variables qui déterminent l'effet net.
Comment fonctionne une introduction en Bourse ? De l'enregistrement à la première cotation
Une offre publique initiale transforme des actions détenues de manière privée en titres cotés. L'émetteur enregistre l'offre auprès de la SEC, puis des banques d'investissement agissant comme garantes (underwriters) achètent les actions et les revendent aux investisseurs ; Goldman Sachs et Morgan Stanley étaient chefs de file des banques garantes d'Anthropic. Une introduction en Bourse aux États-Unis passe généralement par six étapes :
- Dépôt confidentiel. L'émetteur soumet un projet de document d'enregistrement, que la SEC examine sans le rendre public.
- S-1 public. Le document d'enregistrement et le prospectus sont publiés sur la base EDGAR de la SEC et détaillent les comptes, les risques, les catégories d'actions et la gouvernance.
- Période de silence. La communication de l'émetteur est restreinte : les investisseurs s'en remettent donc au prospectus.
- Roadshow et construction du livre d'ordres. La direction se présente aux investisseurs institutionnels pendant que les banques garantes enregistrent les ordres, en volume et en prix.
- Fixation du prix et allocation. L'émetteur et les banques garantes fixent le prix de l'offre et répartissent les actions, en réduisant souvent les ordres.
- Première cotation. La Bourse ouvre la cotation du titre dès que les ordres d'achat et de vente sont appariés.
Ce déroulement comporte une limite précise pour qui achète le premier jour. Le prix de l'offre est négocié sur la base d'un livre d'ordres essentiellement institutionnels, alors que le cours d'ouverture reflète l'ensemble des acheteurs et des vendeurs du marché : les deux peuvent donc fortement diverger, dans un sens comme dans l'autre. Anthropic a fixé son prix à 83 dollars, au-dessus de la fourchette annoncée, tandis qu'un acheteur à l'ouverture supportait l'intégralité du risque de prix à partir du cours de marché, et non du prix de l'offre.
Pour qui lit le document S-1 d'Anthropic, les points à examiner se vérifient en quatre étapes, chacune liée à une section du document d'enregistrement :
- Fourchette de prix. La page de couverture indique la fourchette estimée ; le document amendé d'Anthropic la situait entre 70.00 et 78.00 dollars par action de classe A.
- Nombre d'actions. Le résumé de l'offre et le tableau de capitalisation indiquent, par catégorie, les actions offertes et en circulation, base de toute valorisation.
- Règles de gouvernance. La description du capital social présente chaque catégorie d'actions, ses droits de vote et ceux qui élisent le conseil d'administration.
- Conditions du flottant. Les sections consacrées à la prise ferme et aux ventes futures précisent les actions cédées au public, l'éventuel placement concomitant et le calendrier des lock-up.
Le document d'enregistrement fixe des conditions, pas des résultats : il établit le calendrier de l'offre de titres, mais ne dit rien du niveau auquel le cours s'échangera. Dans le cadre de l'offre au public d'Anthropic, la société prévoyait de céder 825 millions d'actions entre 70 et 78 dollars l'unité, y compris des titres vendus par des actionnaires existants, pour lever jusqu'à 64,4 milliards de dollars. Son prospectus EEE, un document d'offre distinct déposé auprès de la SEC, décrivait une offre portant sur un maximum de 299 millions d'actions ordinaires de classe A : le nombre effectivement vendu reste donc à confirmer dans les documents de clôture. En marge de l'offre, un placement privé concomitant de 26 milliards de dollars, portant sur des actions de classe N sans droit de vote au prix de l'introduction, a été attribué à sept entreprises technologiques, parmi lesquelles Nvidia et AMD. Les actions placées augmentent le nombre de titres, mais ne seraient normalement pas intégrées au flottant négociable : ce placement pèse donc autant que le montant levé affiché.
Valorisation d'Anthropic : ce que mesurent les levées de fonds privées
La valorisation post-money correspond à la valeur implicite de l'ensemble d'une société juste après une levée de fonds : le montant investi divisé par le pourcentage reçu par les nouveaux investisseurs. Le calcul de la valorisation d'Anthropic part de cette formule, dont la faiblesse tient à ce qu'elle laisse de côté.
Si des investisseurs paient 5 milliards de dollars pour 5 % d'une société, la valorisation post-money implicite s'établit à 5 milliards de dollars divisés par 0,05, soit 100 milliards de dollars. Ce chiffre n'est pas le prix d'une action ordinaire multiplié par le nombre de titres. Les investisseurs privés achètent généralement des actions de préférence, qui peuvent être assorties d'une préférence de liquidation (le droit d'être remboursé avant les actionnaires ordinaires en cas de cession) et d'une protection anti-dilution. Appliquer le prix d'une action de préférence protégée à l'ensemble des titres surestime donc ce que vaudraient les actions ordinaires.
Les levées de fonds annoncées par Anthropic montrent le chemin parcouru par le chiffre affiché : 13 milliards de dollars sur une valorisation post-money de 183 milliards en septembre 2025, 30 milliards sur 380 milliards le 12 février 2026, puis une série H de 65 milliards sur 965 milliards en mai 2026, sa dernière valorisation privée. La mettre en regard des 1 800 milliards de dollars de la clôture du premier jour revient à comparer un prix d'action de préférence convenu en mai à un cours d'action ordinaire formé en novembre, par des acheteurs différents et à des conditions différentes. Il s'agit dans les deux cas de valeurs historiques, et les performances passées ne sont pas un indicateur fiable des performances futures.
Pour les sociétés de croissance déficitaires, les analystes utilisent couramment le ratio cours/chiffre d'affaires, soit la capitalisation boursière divisée par le chiffre d'affaires annuel, en remplaçant souvent le chiffre d'affaires publié par un chiffre d'affaires annualisé (run-rate), calculé sur le dernier mois ou le dernier trimestre. Ce ratio ne vaut que par le nombre d'actions sur lequel il repose. Le prospectus EEE d'Anthropic faisait état de 7 427 991 791 actions de classe A et de 5 658 680 800 actions de classe N en circulation après l'offre : une capitalisation qui intègre toutes les catégories dépasse donc largement la valeur des actions offertes.
Actions et gouvernance d'Anthropic : le statut de public benefit corporation
Une public benefit corporation (PBC) est une société à but lucratif dont les administrateurs doivent prendre en compte un objectif d'intérêt général déclaré, parallèlement aux intérêts financiers des actionnaires. Anthropic a été constituée en PBC dans le Delaware en janvier 2021. Elle doit concilier les intérêts financiers de ses actionnaires, ceux des personnes significativement concernées par ses activités et « le développement et la maintenance responsables d'une IA avancée au bénéfice à long terme de l'humanité ». La section 366 de la loi sur les sociétés du Delaware (Delaware General Corporation Law) lui impose de rendre compte de cet objectif au moins tous les deux ans. Pour les actionnaires extérieurs, la conséquence pratique est que le conseil d'administration peut invoquer cet objectif pour justifier une décision qui ne maximise pas les rendements à court terme.
La structure de public benefit corporation d'Anthropic ajoute un second niveau de contrôle. Le Long-Term Benefit Trust (LTBT), créé en 2023, est conçu comme un organe indépendant composé de cinq administrateurs fiduciaires (trustees) dotés du droit de vote et dépourvus d'intérêt financier dans la société. Par l'intermédiaire des actions ordinaires de classe T, il élit et révoque les administrateurs de classe T, qui forment la majorité du conseil. Les actions de classe F, détenues par Founder LLC, la structure des cofondateurs, représentent 50,1 % du total des droits de vote sur les questions générales soumises aux actionnaires. Anthropic qualifie ce dispositif de « sans précédent direct parmi les sociétés cotées ».
Les structures à double catégorie d'actions (dual-class) dissocient la propriété économique du contrôle des votes ; avec ses quatre catégories, Anthropic pousse le principe plus loin. Ensemble, le LTBT et Founder LLC peuvent élire la totalité des membres du conseil, tandis que les détenteurs d'actions de classe A ne peuvent en général pas peser sur l'issue d'un vote des actionnaires. Par rapport à une société à catégorie unique, les quatre catégories répartissent le contrôle comme suit :
| Catégorie d'actions | Détenteurs | Droits de vote |
| Classe A | Investisseurs du marché et détenteurs existants d'actions de classe A | Vote sur les questions soumises aux actionnaires, mais les détenteurs ne peuvent en général pas peser sur l'issue |
| Classe F | Founder LLC, la structure des cofondateurs | 50,1 % du total des droits de vote sur les questions générales soumises aux actionnaires |
| Classe T | Le Long-Term Benefit Trust | Élit et révoque les administrateurs de classe T, majoritaires au conseil ; aucun autre droit de vote |
| Classe N | Investisseurs stratégiques, y compris ceux du placement concomitant | Sans droit de vote |
| Catégorie unique (comparaison) | Tous les actionnaires | Une voix par action ; ensemble, les actionnaires extérieurs peuvent décider de l'élection du conseil |
La gouvernance pèse aussi sur l'éligibilité aux indices. Le LTBT contrôlant le conseil, Anthropic peut se soustraire à certaines exigences de gouvernance du Nasdaq. Les indices S&P exigent un facteur de pondération investissable (IWF, investable weight factor), soit la proportion des actions d'une société accessible aux investisseurs du marché, d'au moins 0,10 : les participations des fondateurs, du trust et des investisseurs stratégiques pèsent donc directement sur le respect de ce seuil.
Action Anthropic et autres voies d'exposition : la comparaison
La question de savoir comment investir dans Anthropic avant son introduction en Bourse n'appelait que des réponses indirectes. Les actions Anthropic pré-IPO étaient accessibles via des véhicules privés achetant sur le marché secondaire, les actionnaires cotés portaient cette exposition au sein d'activités plus vastes, et une allocation lors de l'introduction supposait un accès au livre d'ordres des banques garantes. Depuis le 19 novembre, les actions de classe A s'échangent en Bourse. Lorsqu'un prestataire en propose, un CFD sur actions (contrat sur différence), produit dérivé qui règle la variation d'un prix sans détention de l'actif, peut répliquer ce cours. Ces voies diffèrent par ce que chacune détient et par le risque qui prédomine :
| Voie d'exposition | Ce que montre le graphique ou le marché | L'approche utilisée par les traders | Risque principal |
| Véhicule pré-IPO (avant le 19 novembre 2026) | Aucun cours en Bourse ; valorisations déduites des levées de fonds, la dernière à 965 milliards de dollars post-money | Parts d'un véhicule détenant des actions non cotées | Frais, illiquidité et valorisations obsolètes ; une créance sur le véhicule, pas sur les actions |
| Actionnaire coté, comme Amazon | Le cours de l'actionnaire, qui reflète l'ensemble de ses activités | Détenir ou négocier les actions de l'actionnaire | Les autres activités déterminent l'essentiel du cours |
| Allocation lors de l'introduction | Prix de l'offre issu du livre d'ordres : 83 dollars, pour une fourchette de 70 à 78 dollars | Une indication d'intérêt transmise via le syndicat bancaire | Ordres réduits ; l'ouverture peut s'écarter fortement du prix de l'offre |
| Actions de classe A après la cotation | Un cours en temps réel d'ANT sur le Nasdaq depuis le 19 novembre 2026 | Achat d'actions cotées par l'intermédiaire d'un courtier | Fortes variations autour des dates de lock-up et d'indices ; faible influence sur les votes |
| CFD sur actions après la cotation | Le cours d'ANT, répliqué sans détention du titre | Positions acheteuses ou vendeuses ouvertes avec une marge | Pertes amplifiées au même titre que les gains ; elles peuvent se creuser rapidement et absorber la totalité du dépôt |
Prenons une exposition de 10 000 dollars, avec des proportions retenues à titre d'hypothèse : le calcul montre quelle part de chaque voie suit réellement Anthropic. Un véhicule pré-IPO investi à 90 % en Anthropic offrirait environ 9 000 dollars d'exposition avant frais. Un actionnaire dont la participation représenterait 5 % de sa valeur de marché en offrirait environ 500, les 9 500 dollars restants suivant ses autres activités. Amazon donne un ordre de grandeur : au prix de l'offre de 83 dollars, le groupe devait détenir 1,92 milliard d'actions sans droit de vote, soit 14,7 % de la société, pour une valeur de 159 milliards de dollars. Son cours n'en dépend pas moins de ses propres résultats opérationnels, et cette valorisation historique de la participation ne constitue pas un indicateur fiable des résultats futurs. Une allocation intégrale ou un achat en Bourse placerait la totalité des 10 000 dollars en actions de classe A, au prix de l'offre ou au cours du marché, sans effet de levier, même si les allocations sont souvent réduites.
Un CFD sur actions modifie ce calcul par le biais de la marge, le dépôt requis pour maintenir une position ouverte. Si une position de 10 000 dollars exigeait 2 000 dollars de marge, une baisse de 10 % du cours de l'action coûterait 1 000 dollars, soit la moitié du dépôt, et une baisse de 20 % en coûterait l'intégralité : l'effet de levier amplifie les pertes dans la même proportion que les gains. Sur un titre fraîchement coté, en pleine phase de découverte du prix et à quelques semaines des dates de lock-up et d'indices, les pertes peuvent se creuser rapidement, parfois entre une clôture et l'ouverture suivante, et un trader peut perdre la totalité des fonds déposés. Un CFD entraîne en outre des frais de financement au jour le jour et ne confère aucun droit de vote. Les mécanismes contractuels qui sous-tendent ces chiffres (marge, financement et taille de contrat) sont expliqués, pour un titre coté de longue date, dans le trading de CFD sur actions Amazon et dans la taille de lot et le dimensionnement des positions sur les actions Amazon.
Introduction en Bourse d'Anthropic : lock-up, flottant et entrée dans les indices
Le flottant (free float) désigne la part des actions d'une société disponible à la négociation sur le marché, hors participations des initiés, des fondateurs et des investisseurs stratégiques. Une période de blocage, ou lock-up, est l'engagement pris par les actionnaires existants de ne pas vendre pendant une durée déterminée après l'introduction, généralement 180 jours. Conjuguée aux politiques anti-flipping des banques garantes, elle limite l'offre négociable dans les premiers temps. Son expiration lève la restriction : si un bloc important d'actions devient cessible à une seule date, cet afflux d'offre peut faire fortement chuter le cours.
Les lock-up d'Anthropic s'écartent de cette norme. Ils sont levés par étapes, 27, 48, 62 et 76 jours après l'introduction, si bien que l'offre des actionnaires existants arrive en quatre tranches en 76 jours, et non en un seul bloc au bout de 180. La première levée intervient en outre à proximité de la fenêtre d'une décision d'entrée accélérée dans un indice.
Selon la méthodologie du Nasdaq 100 en vigueur depuis le 1er mai 2026, un émetteur nouvellement coté peut y faire une entrée accélérée (fast entry) s'il remplit tous les critères d'éligibilité et si sa capitalisation boursière le place parmi les 40 premiers membres actuels. Le classement est établi le septième jour de cotation, un titre qualifié entre dans l'indice après le 15e jour de cotation, et aucune autre valeur n'a à en sortir ; auparavant, les classements étaient revus une fois par an. Le lien entre l'introduction en Bourse d'Anthropic et son entrée dans le Nasdaq 100 passe donc par un test sur une seule journée. Les pondérations d'un indice formant un tout, comme l'explique la construction du Nasdaq 100, un nouvel entrant réduirait la pondération de chaque membre existant et modifierait l'indice tel qu'il apparaît sur le graphique du Nasdaq NAS100.
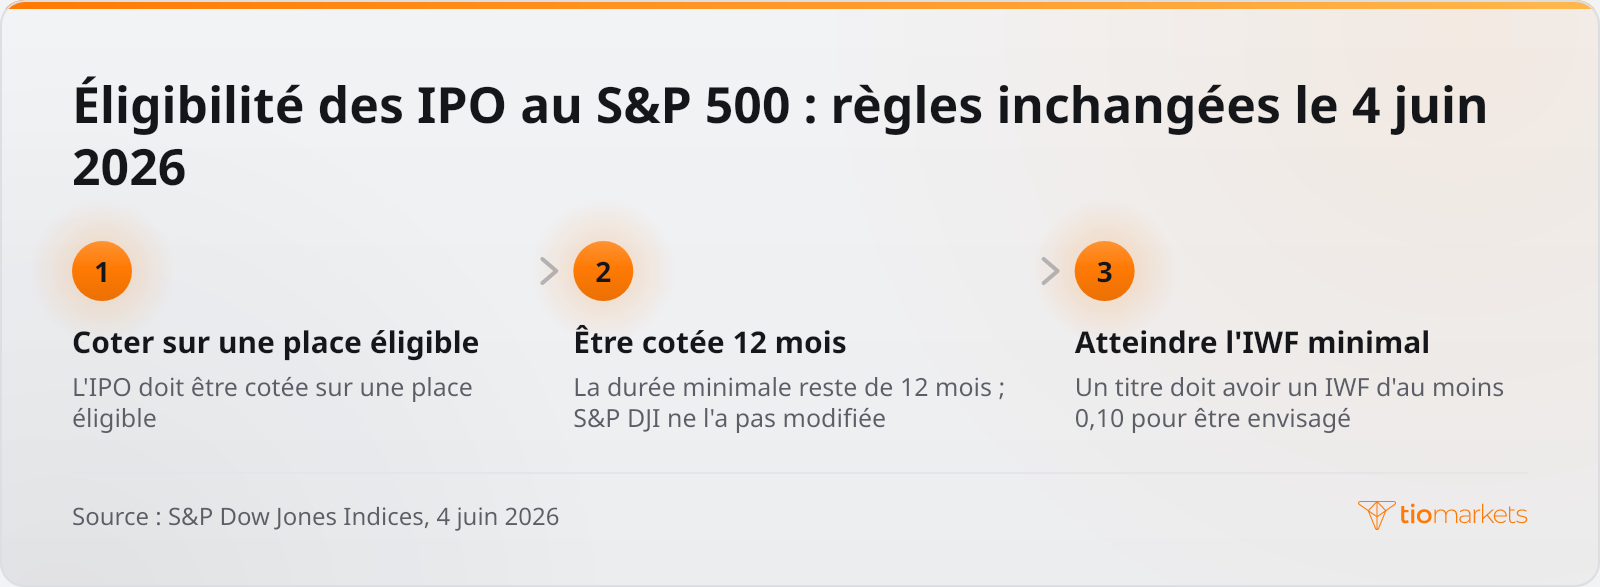
Les règles d'éligibilité au S&P 500 évoluent plus lentement. Une consultation publiée le 30 avril 2026 proposait de ramener de 12 à six mois la durée minimale de cotation (seasoning) après une introduction en Bourse, sans procédure d'entrée accélérée. Les conclusions publiées le 4 juin 2026 ont laissé les critères inchangés : une introduction en Bourse doit être cotée sur une place éligible depuis au moins 12 mois avant de pouvoir être envisagée, avec un IWF minimal de 0,10. Cette exigence étend les différences entre le Nasdaq 100 et le S&P 500 au traitement des nouvelles cotations.
Chaque flux va dans un sens précis. Les capitaux entrent avec les acheteurs des nouvelles actions primaires lors de la cotation et avec les fonds indiciels après l'entrée dans l'indice ; ils sortent lorsque les premiers actionnaires vendent à l'expiration des lock-up et lorsque les fonds indiciels allègent d'autres méga-capitalisations pour faire de la place. Une introduction valorisée 300 milliards de dollars avec un flottant de 10 % montre l'importance du calendrier : lors de la cotation, seuls 30 milliards de dollars d'actions peuvent s'échanger, les 270 milliards restants attendant la levée des lock-up.
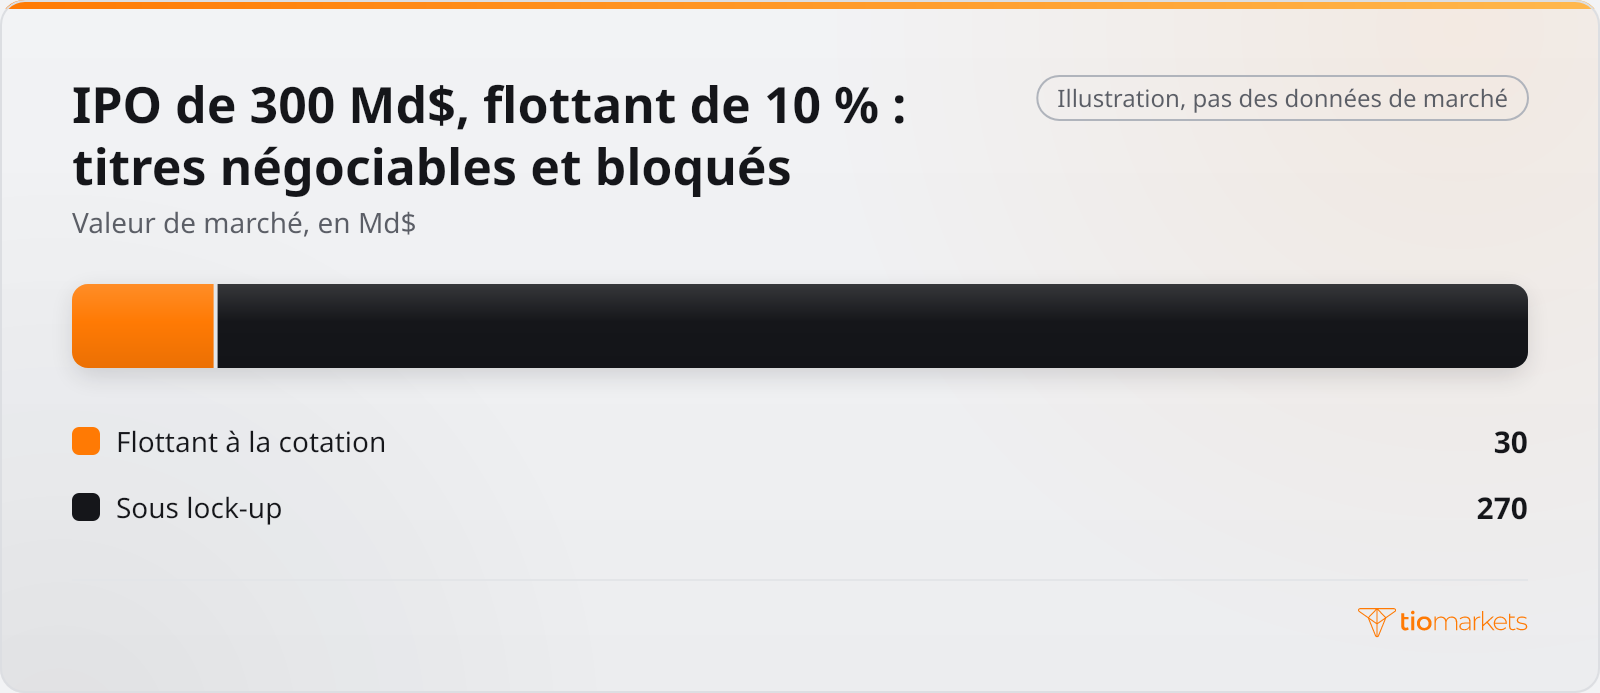
En prolongeant l'exemple, on voit ce que libère chaque étape. Si l'expiration d'un lock-up libérait 20 % supplémentaires du capital, 60 milliards de dollars d'actions deviendraient cessibles, ce qui triplerait le flottant, porté à 90 milliards de dollars à cours inchangé. Supposons en outre, à titre d'hypothèse supplémentaire, que l'entrée dans l'indice oblige ensuite les fonds passifs à acheter pour 15 milliards de dollars du titre, financés par l'allègement d'autres membres. Ces achats représenteraient la moitié de l'offre négociable avant les levées, mais seulement un sixième après. L'ordre des étapes compte donc autant que leur ampleur : des achats indiciels intervenant avant la fin des lock-up se heurtent à une offre étroite, tandis que des ventes liées aux lock-up intervenant avant l'entrée dans l'indice ne trouvent aucun acheteur contraint.
Entrée en Bourse d'Anthropic : comment les flux peuvent atteindre les valeurs cotées
Les flux atteignent les valeurs d'IA cotées et le Nasdaq 100 par quatre canaux. Chacun repose sur des conditions que rendent publiques les documents déposés et les avis des fournisseurs d'indices, ce qui permet de le confronter aux données plutôt que de le supposer :
| Si ceci se produit | Canal | Effet sur la demande de valeurs d'IA cotées ou du Nasdaq 100 | Données susceptibles de le confirmer |
| Un flottant important à la cotation | Les acheteurs financent les nouvelles actions en partie en cédant d'autres positions | Ajouterait de l'offre de titres d'IA dès le premier jour et pourrait drainer des liquidités au détriment des valeurs comparables cotées | Le nombre définitif d'actions et le volume du premier jour |
| Un flottant réduit avec des lock-up échelonnés | L'offre arrive à chaque date de levée | Peu de changement à la cotation ; chaque levée ajouterait des actions à vendre | Les dates de lock-up du prospectus et le volume des jours de levée |
| Entrée accélérée dans le Nasdaq 100 | Les fonds indiciels achètent le nouveau membre et allègent les membres existants | Ajouterait de la demande pour le nouveau titre et réduirait la pondération des autres membres | Le classement du septième jour et l'avis d'entrée dans l'indice |
| La participation d'un actionnaire est réévaluée | Évaluation à la juste valeur au bilan de l'actionnaire | Modifie les capitaux propres publiés, pas les flux de trésorerie ni les pondérations d'indice ; aucun achat ni aucune vente directs | Le prochain rapport trimestriel de l'actionnaire |
La participation d'Amazon illustre concrètement ce dernier canal. Amazon a investi 8,0 milliards de dollars en obligations convertibles d'Anthropic entre le troisième trimestre 2023 et le quatrième trimestre 2025, puis 5,0 milliards de dollars en actions de préférence de série G sans droit de vote au deuxième trimestre 2026. Les obligations sont classées comme disponibles à la vente et comptabilisées à la juste valeur en tant qu'actifs de niveau 3, évalués à partir de données non observables plutôt que d'un prix coté. Les plus-values latentes sont inscrites en autres éléments du résultat global cumulés (AOCI), une composante des capitaux propres et non du résultat net. La juste valeur estimée des obligations s'élevait à environ 45,8 milliards de dollars au 31 décembre 2025, 42,2 milliards au 31 mars 2026, 97,9 milliards au 30 juin 2026 et 146,2 milliards au 30 septembre 2026.
Sur la même période, la plus-value latente correspondante inscrite en AOCI est passée de 39,5 à 140,3 milliards de dollars, sans le moindre encaissement. Une réévaluation de ce type modifie le bilan et le résultat global, n'affecte pas les flux de trésorerie opérationnels tant qu'aucune participation n'est cédée, et ne déplace aucune pondération d'indice. Ces valeurs de fin de trimestre ne reflètent que des évaluations passées et ne donnent aucune indication fiable sur les évaluations futures ; une évaluation inférieure réduirait les capitaux propres par la même ligne.
Introduction en Bourse d'Anthropic et facteurs généralement plus déterminants
Comparée aux facteurs qui font habituellement évoluer les valeurs technologiques cotées, une introduction en Bourse isolée n'exerce qu'une influence ponctuelle, dont l'ampleur peut être mesurée à l'aune des conditions de l'offre et de la première séance. L'offre devait lever jusqu'à 64,4 milliards de dollars, auxquels s'ajoutait le placement de 26 milliards, pour une capitalisation boursière de 1 800 milliards de dollars le premier jour. Les réévaluations comptables de la participation d'un seul actionnaire ont varié d'un montant comparable sans aucune cession : la juste valeur estimée des obligations convertibles décrites plus haut a augmenté de 55,7 milliards de dollars entre le 31 mars et le 30 juin 2026. Les décisions de la Réserve fédérale (Fed), en revanche, réajustent le taux directeur lors de réunions programmées tout au long de l'année ; un taux plus élevé relève le taux d'actualisation appliqué aux bénéfices futurs et réduit leur valeur actuelle, tandis qu'un taux plus bas produit l'effet inverse.
Ces facteurs se distinguent aussi par leur fréquence. L'offre et le placement n'ont eu lieu qu'une fois, lors de la fixation du prix et de la première cotation. Les levées de lock-up se limitent à quatre dates, 27, 48, 62 et 76 jours après l'introduction, et une entrée accélérée dans le Nasdaq 100 repose sur un classement unique au septième jour de cotation, avec une entrée après le 15e jour de cotation. Les décisions de taux, à l'inverse, reviennent tout au long de l'année, les rendements des emprunts d'État américains réévaluent le taux d'actualisation à chaque séance, et les réévaluations des actionnaires comme les résultats des méga-capitalisations tombent chaque trimestre. Une introduction en Bourse produit donc une courte séquence de flux datés, alors que les facteurs liés aux taux et aux résultats reviennent selon un cycle fixe et que leurs effets se cumulent.
Le calendrier distingue ces facteurs autant que leur ampleur. Une décision de taux est connue le jour même et un mouvement de rendement en cours de séance, alors que l'effet d'une introduction en Bourse s'étale entre la fixation du prix, la première cotation, chaque levée de lock-up et une éventuelle entrée dans un indice. La variation de 55,7 milliards de dollars de la juste valeur des obligations est une évaluation passée qui ne fixe aucune tendance pour les évaluations ultérieures. Lorsqu'une étape de l'introduction coïncide avec une décision de taux ou une série de résultats de méga-capitalisations, le facteur le plus important peut l'emporter dans l'évolution des cours. Attribuer un mouvement à l'introduction en Bourse suppose donc de confronter la date de chaque événement aux données.
Conclusion : ce qu'il faut surveiller autour de l'introduction en Bourse d'Anthropic
L'introduction en Bourse d'Anthropic pèse sur les marchés cotés davantage par son calendrier que par sa valorisation. La demande est d'abord venue des acheteurs des actions cédées au prix de l'offre de 83 dollars et du placement de 26 milliards de dollars ; la suite dépend d'une entrée accélérée dans le Nasdaq 100 puis, après au moins 12 mois de cotation, des critères du S&P 500. L'offre de titres arrive à chaque étape de lock-up, à 27, 48, 62 et 76 jours : ce sont donc les dates, plus que le chiffre affiché, qui déterminent le sens des flux. Le nombre définitif d'actions, chaque levée, les décisions des fournisseurs d'indices et les prochains rapports trimestriels des actionnaires sont les données qui confirmeraient ou contrediraient cette lecture.
La méthode a ses limites. L'analyse des flux explique une pression liée au calendrier, pas la valeur, et une décision de taux, un mouvement de rendement ou la publication des résultats d'une méga-capitalisation aux mêmes dates peut l'éclipser. Un titre nouvellement coté, à l'historique de cotation court, peut aussi évoluer fortement sur la base d'informations limitées. Une position à effet de levier sur ce titre amplifie les pertes autant que les gains, ces pertes peuvent se creuser rapidement autour des dates de levée et d'indices, et les traders peuvent perdre la totalité des fonds qu'ils déposent.
Symboles cités dans cet article
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Tradez où que vous soyez avec l'application de trading et d'investissement TIOmarkets
Tradez plus de 950 instruments avec des graphiques TradingView intégrés et des spreads compétitifs, depuis votre téléphone, en temps réel.
Le trading comporte des risques
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.