


Liquidation crypto : comment les positions sont clôturées
BY TIOmarkets (Français)
|novembre 10, 2026Une liquidation crypto est la clôture forcée d'une position à effet de levier dès que la marge du trader passe sous le minimum exigé par la plateforme pour la maintenir ouverte. Ce minimum étant supérieur à zéro, le moteur de la plateforme clôture la position au prix du marché avant que le dépôt ne soit épuisé. L'effet de levier amplifie les pertes autant que les gains, un mouvement défavorable modeste peut effacer la marge en quelques minutes, et les traders peuvent perdre la totalité des fonds déposés.
Voici la liquidation crypto expliquée aux traders particuliers qui détiennent, ou envisagent, des positions à effet de levier sur le Bitcoin et l'Ether. L'article montre comment la marge fixe un prix de liquidation et ce qui distingue la marge isolée de la marge croisée. Il aborde ensuite le prix de marque, les fonds d'assurance et l'auto-deleveraging sur les contrats à terme perpétuels, puis la comparaison avec le niveau de stop-out d'un CFD (contrat sur différence).
Que signifie la liquidation en crypto et pourquoi est-ce important ?
Sur une plateforme de dérivés crypto, la liquidation désigne la clôture d'une position par le système de la plateforme, parce que la marge restante ne couvre plus ce qu'exige son effet de levier. La marge initiale est le dépôt nécessaire pour ouvrir une position ; la marge de maintien est le montant, plus faible, qui doit subsister pour qu'elle reste ouverte. La distinction compte, car c'est ce seuil de maintien qui déclenche la clôture, et non un compte vide.
L'écart jusqu'au seuil est souvent réduit. Dans un exemple fréquemment cité, une baisse de 10% du prix de l'actif suffit à liquider une position à effet de levier ; la distance exacte dépend de l'effet de levier et du taux de marge de maintien. Comme l'effet de levier amplifie les pertes autant que les gains, un écart aussi étroit peut être franchi en une seule séance, et les traders peuvent perdre la totalité des fonds déposés.
Liquidation crypto expliquée : comment l'effet de levier et la marge mènent à une clôture forcée
La procédure est décrite dans une plainte déposée contre BitMEX le 1er octobre 2020 par la Commodity Futures Trading Commission (CFTC) américaine. Selon les règles de la plateforme telles que la plainte les décrivait, un solde de marge inférieur au niveau de maintien transférait le contrôle de la position à la plateforme. Celle-ci la clôturait alors, et le trader perdait la marge de maintien.
La plainte s'appuyait aussi sur le prix de faillite, niveau auquel la marge d'une position est entièrement épuisée. Une clôture à un prix plus favorable versait l'excédent au fonds d'assurance de la plateforme. Lorsque la clôture ne suffisait pas, le fonds absorbait le déficit, ou la plateforme pouvait dénouer des positions détenues en sens inverse.
Comme pour la marge de maintien sur le forex, ce coussin peut être consommé en une seule heure volatile. L'effet de levier amplifie la perte sur un mouvement défavorable exactement comme il amplifie le gain sur un mouvement favorable, la marge fond rapidement dès que le mouvement s'enclenche, et le trader peut perdre l'intégralité du dépôt engagé sur la position.
Comment calculer le prix de liquidation
Un prix de liquidation ne correspond pas au prix d'entrée moins le dépôt. Pour une position longue isolée, une estimation simplifiée est : Prix de liquidation ≈ Prix d'entrée × [1 − 1/Effet de levier + Taux de marge de maintien]. Le taux de marge de maintien, c'est-à-dire la part de la valeur de la position qui doit rester immobilisée en marge, rapproche le déclencheur du prix d'entrée : la position est donc clôturée avant que la marge initiale ne soit épuisée.
L'estimation pour une position longue isolée se calcule en quatre étapes :
- Noter le prix d'entrée et l'effet de levier de la position.
- Diviser 1 par l'effet de levier pour exprimer la marge initiale en part de la valeur de la position.
- Relever le taux de marge de maintien appliqué par la plateforme à cette taille de position et l'écrire sous forme décimale.
- Soustraire de 1 la part de marge initiale, ajouter le taux de maintien, puis multiplier le résultat par le prix d'entrée.
Le résultat reste une approximation. Les frais réduisent la marge restante sur la position, et les paiements de financement la modifient. Une plateforme qui utilise un prix de marque vérifie en outre le déclencheur par rapport à cette référence plutôt qu'à sa propre dernière transaction.
Exemple chiffré : une position longue isolée ouverte à 40,000 avec un effet de levier de 10x présente une part de marge initiale de 0.1. Avec un taux de marge de maintien de 0.5%, soit 0.005, le multiplicateur vaut 1 − 0.1 + 0.005 = 0.905, ce qui place l'estimation à 36,200. La position est donc clôturée après une baisse de 9.5%, et non de 10% comme le laisserait penser l'effet de levier seul. À prix d'entrée et taux constants, l'estimation est de 32,200 à 5x, de 38,200 à 20x et de 39,400 à 50x.
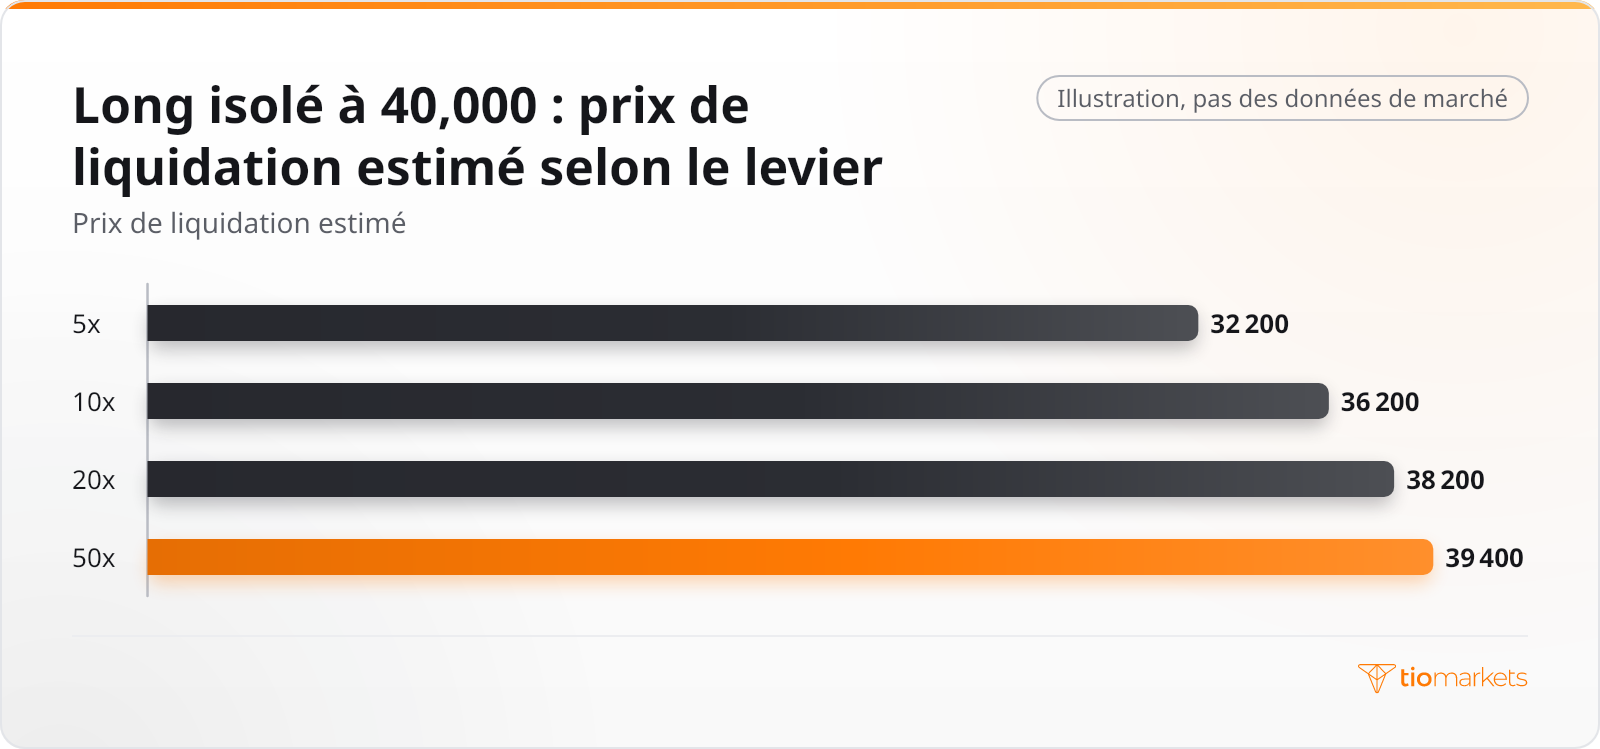
À 50x, une baisse de 1.5% depuis l'entrée suffit à clôturer la position. Un effet de levier plus élevé multiplie la perte sur chaque point de variation du prix, tout comme il multiplie le gain : les pertes s'accumulent vite et le trader peut perdre la totalité de la marge déposée.
Liquidation en marge isolée ou croisée : comparaison des configurations
Les contrats perpétuels des plateformes proposent généralement deux modèles de marge. En marge isolée, seul le collatéral alloué à une position la couvre : une liquidation retire ce montant, et rien de plus. En marge croisée, la plateforme peut puiser dans tout solde disponible du portefeuille avant de clôturer une position perdante. Le prix de liquidation s'éloigne alors de l'entrée, mais l'ensemble du solde est exposé, et un seul mouvement défavorable a plus de chances de toucher plusieurs positions à la fois.
| Ce que montrent le graphique ou le marché | L'approche utilisée par les traders | Risque principal |
| Une seule position à effet de levier, détenue isolément | Marge isolée : seule la marge affectée à cette position la couvre | Prix de liquidation plus proche de l'entrée ; cette marge peut être perdue en totalité |
| Plusieurs positions ouvertes adossées à un même solde | Marge croisée : le solde restant du portefeuille soutient une position perdante | Une seule perte peut absorber tout le solde et toucher plusieurs positions à la fois |
La marge croisée retarde donc la liquidation plutôt qu'elle ne l'empêche. Dans les deux modèles, l'effet de levier accroît les pertes autant que les gains, et un mouvement brutal peut vider rapidement un solde partagé. Ce qui change, c'est le montant en jeu : en marge croisée, un trader peut perdre tout un portefeuille, et non la seule marge d'une position.
Fonctionnement de la liquidation sur les contrats perpétuels : prix de marque, fonds d'assurance et auto-deleveraging
Ces mécanismes découlent du swap perpétuel, un contrat conçu par Ben Delo et lancé par BitMEX en mai 2016 ; Delo avait cofondé la plateforme avec Arthur Hayes en 2014. Le contrat n'expire jamais : il peut donc suivre le prix d'un actif sans date de roulement. Un taux de financement quotidien, paiement périodique échangé entre détenteurs de positions longues et courtes, maintenait son prix proche du comptant.
Les moteurs de liquidation n'utilisent pas forcément leur propre dernière transaction comme déclencheur. Une grande plateforme vérifie la marge par rapport à un prix de marque, une valeur de référence construite à partir des cotations au comptant de plusieurs plateformes. L'objectif : éviter qu'une distorsion passagère de son propre carnet d'ordres ne clôture des positions de manière injuste. Le déclencheur peut donc être atteint avant ou après que le dernier prix traité touche le niveau calculé.
Deux mécanismes de secours prennent en charge les clôtures qui manquent le prix de faillite. Le fonds d'assurance s'alimente des clôtures à des prix plus favorables et intervient lorsqu'une clôture ne suffit pas. Au-delà, la plateforme peut clôturer des positions du côté opposé, un processus appelé auto-deleveraging : une position gagnante peut ainsi prendre fin sans que son détenteur ait passé d'ordre. Lors du krach d'octobre 2025, un épisode de liquidations de 19 milliards de dollars, des sociétés de trading se sont plaintes de ne pas pouvoir passer d'ordres. D'autres ont affirmé que le désendettement forcé avait été exécuté à des prix qui ne laissaient aucune possibilité de couverture.
Pour le trader liquidé, aucun de ces deux mécanismes ne restitue la marge déjà perdue. L'effet de levier a amplifié cette perte comme il aurait amplifié un gain, la clôture peut intervenir en quelques instants, et le dépôt engagé sur la position peut être entièrement perdu.
Pourquoi les liquidations font-elles bouger le cours du Bitcoin ? La cascade de liquidations
Chaque liquidation arrive sur le marché sous forme d'ordre au marché, exécuté contre la liquidité du carnet d'ordres présente à cet instant : les offres d'achat et de vente en attente à chaque prix. Une position longue liquidée devient une vente, une position courte liquidée un achat. L'intérêt ouvert, soit le total des contrats en cours, indique quel volume d'exposition à effet de levier pourrait être contraint de se clôturer de cette manière.
C'est la concentration des positions qui provoque une cascade de liquidations. Lorsque de nombreuses positions partagent des prix de liquidation proches, les premiers ordres forcés poussent le prix vers le groupe de déclencheurs suivant, et une liquidité faible permet à chaque ordre d'aller plus loin. Les liquidations de positions courtes produisent la même réaction en chaîne en sens inverse, avec des achats forcés dans un marché en hausse. Dans les deux sens, les ordres forcés alimentent le mouvement qui les a déclenchés.
Le 9 novembre 2026, plus de 1 milliard de dollars de positions crypto à effet de levier ont été liquidées en 24 heures. Le Bitcoin a touché environ $73,761 ce jour-là, son plus bas niveau depuis août, avant de repasser au-dessus de $75,000, et l'Ether est descendu sous $2,100 avant de se reprendre. Les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Un ordre forcé face à un carnet peu fourni peut aussi être exécuté bien au-delà du prix de liquidation calculé. Dans une cascade, l'effet de levier amplifie les pertes autant que les gains, les pertes peuvent se creuser plus vite que ne le laisse penser le mouvement du prix, et un trader peut perdre la totalité des fonds engagés sur la position en une seule vague de ventes.
Quelle est la différence entre liquidation et stop-out ?
Un CFD, ou contrat sur différence, permet à un trader de prendre position sur un prix comme celui du BTC/USD ou de l'ETH/USD sans détenir la cryptomonnaie. Pour comparer liquidation et niveau de stop-out, la première différence tient à ce qui est mesuré. Un compte CFD suit son niveau de marge, soit les fonds propres divisés par la marge utilisée, exprimé en pourcentage, et clôture automatiquement les positions au niveau de stop-out. L'appel de marge est un avertissement distinct, qui intervient plus tôt.
En 2018, l'Autorité européenne des marchés financiers (ESMA) a instauré des restrictions temporaires sur les CFD destinés aux particuliers. Elles comprenaient une règle de clôture des positions à 50% de marge au niveau du compte et une protection légale contre le solde négatif, en vertu de laquelle les pertes d'un client particulier ne peuvent pas dépasser le solde du compte. L'effet de levier sur les cryptomonnaies était plafonné à 2:1, contre 30:1 pour les principales paires de devises.
| Critère | Contrats perpétuels sur plateforme | Compte CFD particulier soumis aux mesures 2018 de l'ESMA |
| Ce qui est mesuré | La marge de chaque position, ou le portefeuille en marge croisée | Niveau de marge de l'ensemble du compte |
| Déclencheur | Marge sous le niveau de maintien, vérifiée sur le prix de marque si la plateforme en utilise un | Niveau de stop-out ; les mesures de 2018 fixent une règle de clôture à 50% |
| Déficit au-delà du dépôt | Fonds d'assurance, ou auto-deleveraging des positions opposées | Protection contre le solde négatif selon les mesures de 2018 |
Comme c'est l'ensemble du compte qui est mesuré, une position perdante peut entraîner la clôture d'autres positions, et dans un marché rapide, un stop-out peut être exécuté au-delà de son déclencheur. La taille du contrat et l'effet de levier déterminent l'ampleur du mouvement de prix possible avant que ce niveau ne soit atteint, comme l'explique comment calculer la taille de lot pour BTCUSD. Sur un compte CFD aussi, l'effet de levier accroît les pertes au même rythme que les gains, les pertes peuvent se creuser en quelques minutes, et le dépôt peut être entièrement perdu.
Conclusion
Le niveau auquel une position crypto à effet de levier est clôturée dépend des règles de la plateforme, et non du montant du dépôt. La marge de maintien et les frais placent le déclencheur plus près de l'entrée que ne le suggère un simple calcul fondé sur le dépôt, et lorsqu'une plateforme utilise un prix de marque, c'est cette référence qui détermine le moment où le déclencheur est atteint. Comme la clôture est un ordre au marché exécuté contre la liquidité disponible dans le carnet, des positions concentrées autour d'un même niveau peuvent transformer un mouvement ordinaire en cascade. Le stop-out d'un compte CFD repose sur une autre mesure : le niveau de marge de l'ensemble du compte.
La formule reste une estimation. Les plateformes appliquent leurs propres taux de maintien, références de prix et frais, et aucun calcul ne détermine où un ordre forcé sera exécuté dans un marché désordonné. L'effet de levier amplifie les pertes autant que les gains, les pertes peuvent se creuser plus vite qu'un trader ne peut réagir, et la totalité de la marge, voire tout un solde en marge croisée, peut être perdue.
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.



