Résultats Nvidia expliqués : ce qu'a montré le 3e trimestre
BY TIOmarkets (Français)
|novembre 20, 2026Les résultats Nvidia sont les comptes que le groupe publie pour chaque trimestre de son exercice : chiffre d'affaires par plateforme de marché, marge brute, bénéfice par action (BPA) GAAP et non-GAAP, liquidités reversées aux actionnaires et prévisions pour le trimestre suivant. Le 17 novembre 2026, Nvidia a publié un chiffre d'affaires de 115,8 milliards de dollars pour le troisième trimestre de son exercice 2027, en hausse de 20 % sur un trimestre et de 103 % sur un an. Le BPA dilué non-GAAP s'est établi à 2,68 dollars, contre un consensus de 2,48 dollars.
Cet article décortique la publication ligne par ligne à l'intention des traders particuliers avertis : ce que mesure chaque chiffre, le fonctionnement des ajustements non-GAAP, le calcul de la surprise par rapport au consensus et la réaction de l'action et du Nasdaq 100, d'après les informations publiées jusqu'au 18 novembre 2026. Son propos : un dépassement des attentes, pris isolément, en dit peu. La réaction dépend davantage des prévisions comparées au consensus et du poids de Nvidia dans l'indice que du trimestre lui-même.
Résultats Nvidia : les chiffres clés du T3 de l'exercice 2027
Nvidia a publié ses résultats après la clôture américaine le mardi 17 novembre 2026, dans un communiqué déposé auprès de la Securities and Exchange Commission sur formulaire 8-K, et a détaillé ses perspectives dans un commentaire distinct de la direction financière (CFO commentary). La conférence téléphonique a suivi à 14 h, heure du Pacifique (17 h, heure de l'Est). Elle a été retransmise en direct sur le site relations investisseurs du groupe, où une rediffusion reste disponible jusqu'à la conférence consacrée aux résultats du quatrième trimestre et de l'ensemble de l'exercice 2027.
Pour un trader, la question pratique est de savoir si un dépassement annoncé se répercute sur le cours de l'action et sur l'indice, et à quel moment. Les chiffres ayant été publiés après la séance régulière, la première réaction s'est produite en après-Bourse, la séance électronique qui suit les heures normales de cotation. Le Nasdaq 100 étant calculé à partir des cours de la séance régulière, l'indice au comptant ne reflète ce mouvement qu'à l'ouverture suivante, même si des instruments cotés en dehors de ces horaires peuvent bouger avant.
Le communiqué compare chaque poste à la fois au trimestre précédent et au même trimestre de l'année précédente, et les deux comparaisons racontent rarement la même histoire. Sa structure est classique pour des résultats trimestriels américains, comme l'expose une présentation générale des publications de résultats et de l'endroit où les trouver : un résumé du compte de résultat vient d'abord, et le rapprochement des indicateurs ajustés figure plus bas.
| Poste | T3 exercice 2027 | Par rapport à | Variation |
| Chiffre d'affaires | 115,8 Md$ | T2 exercice 2027 ; T3 exercice 2026 | +20 % sur un trimestre ; +103 % sur un an |
| Chiffre d'affaires Data Center | 107,6 Md$ | T2 exercice 2027 ; T3 exercice 2026 | +21 % sur un trimestre ; +110 % sur un an |
| Marge brute GAAP | 74,8 % | 75,0 % au T2 exercice 2027 ; 73,4 % au T3 exercice 2026 | -0,2 pt sur un trimestre ; +1,4 pt sur un an |
| Marge brute non-GAAP | 74,9 % | 75,0 % au T1 exercice 2027 | – |
| BPA dilué GAAP | 2,70 $ | 1,30 $ au T3 exercice 2026 | +108 % sur un an |
| BPA dilué non-GAAP | 2,68 $ | 1,27 $ au T3 exercice 2026 | +111 % sur un an |
| Résultat net GAAP | 65,3 Md$ | 59,7 Md$ au T2 exercice 2027 ; 31,9 Md$ au T3 exercice 2026 | +9 % sur un trimestre ; +105 % sur un an |
| Résultat net non-GAAP | 64,9 Md$ | 54,0 Md$ au T2 exercice 2027 ; 31,0 Md$ au T3 exercice 2026 | +20 % sur un trimestre ; +109 % sur un an |
| Flux de trésorerie disponible | 43 777 M$ | 22 089 M$ au T3 exercice 2026 | – |
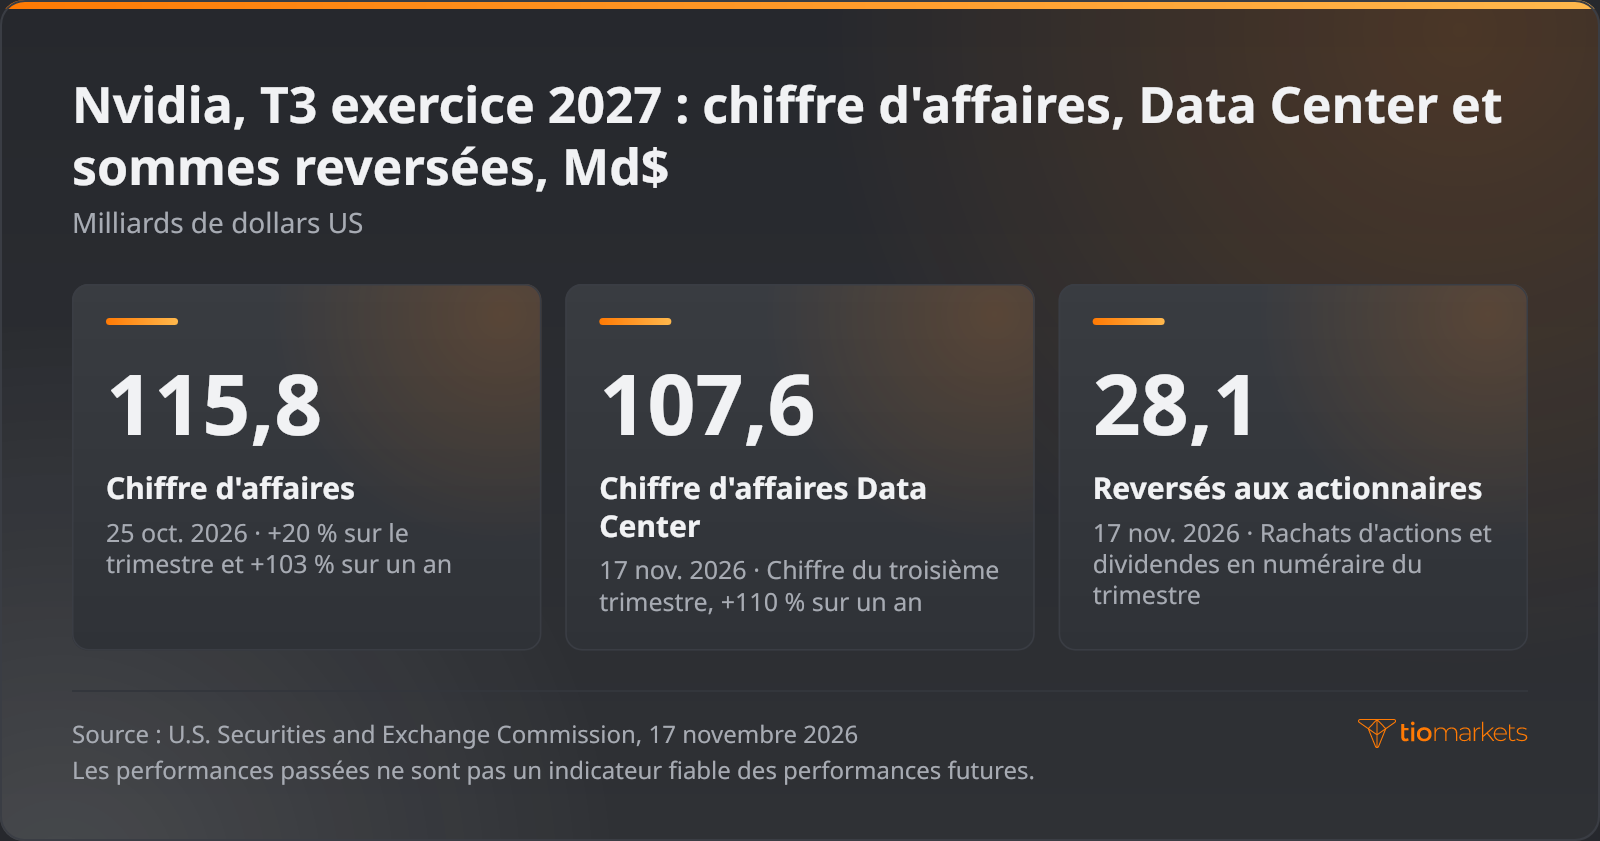
Quatre chiffres concentrent l'essentiel de l'information du trimestre : un chiffre d'affaires de 115,8 milliards de dollars, un chiffre d'affaires Data Center de 107,6 milliards, un résultat net GAAP de 65,3 milliards et 28,1 milliards reversés aux actionnaires sous forme de rachats d'actions et de dividendes en numéraire. Chacun répond à une question distincte, de l'ampleur de la demande à la part de la trésorerie ainsi générée qui est sortie de l'entreprise.
L'exercice de Nvidia ne coïncide pas avec l'année civile. Le troisième trimestre de l'exercice 2027, publié en novembre, s'est achevé le 25 octobre 2026 : le libellé de l'exercice a donc un an d'avance sur le calendrier. Les comparaisons sur un an opposent ce trimestre au troisième trimestre de l'exercice 2026, et le taux de croissance pour l'exercice 2028 évoqué lors de la conférence porte sur l'exercice suivant.
Quelle part du chiffre d'affaires de Nvidia provient de Data Center ?
Data Center a représenté 92,9 % du chiffre d'affaires de Nvidia au troisième trimestre, soit 107,6 milliards de dollars sur 115,8 milliards. Edge Computing, la seconde plateforme de marché, a apporté les 8,2 milliards restants, soit 7,1 %, en hausse de 14 % sur un trimestre et de 42 % sur un an. Au premier trimestre de l'exercice 2027, le chiffre d'affaires Data Center s'élevait à 75,2 milliards de dollars, soit 92 % des ventes totales. En deux trimestres, la plateforme a gagné 32,4 milliards, soit une hausse de 43,1 %, alors que sa part du total n'a presque pas bougé.
Nvidia a introduit au premier trimestre de l'exercice 2027 une présentation en deux plateformes, Data Center et Edge Computing, et a scindé Data Center en deux sous-marchés : Hyperscale d'une part, clouds d'IA, industrie et entreprises (ACIE) d'autre part. Au troisième trimestre, le chiffre d'affaires Data Center de Nvidia a expliqué la quasi-totalité de la croissance séquentielle du groupe. Les chiffres par sous-marché, donnés sur un an, ont montré d'où venait la croissance annuelle : 60,1 milliards de dollars pour Hyperscale, en hausse de 71 %, et 47,5 milliards pour ACIE, en hausse de 195 %. Hyperscale pesait 55,9 % de la plateforme et ACIE 44,1 %, mais le plus petit des deux sous-marchés a progressé bien plus de deux fois plus vite que le plus grand.
Croissance trimestrielle et croissance annuelle ne mesurent pas la même chose. La hausse de 103 % sur un an signifie que le chiffre d'affaires a à peu près doublé par rapport aux quelque 57,0 milliards de dollars du troisième trimestre de l'exercice 2026. La hausse séquentielle de 20 % suppose un deuxième trimestre d'environ 96,5 milliards, soit une progression d'environ 19,3 milliards en trois mois. Le taux annuel montre le chemin parcouru par l'activité ; le taux séquentiel, rapproché des 21 % de Data Center, indique le rythme le plus récent et sert de base pour lire les prévisions du trimestre suivant.
Cette concentration conditionne la lecture du rapport. Avec plus des neuf dixièmes du chiffre d'affaires réalisés par une seule plateforme, le total du groupe revient en pratique à une mesure de la demande des centres de données, portée en grande partie par les dépenses d'investissement des hyperscalers, c'est-à-dire les dépenses des principaux fournisseurs de cloud en serveurs, en réseaux et en bâtiments. Les prévisions du quatrième trimestre ne tablent sur aucun chiffre d'affaires Data Center issu du calcul (compute) en provenance de Chine, ce qui montre qu'une seule hypothèse portant sur une seule plateforme peut modifier les prévisions de l'ensemble du groupe.
BPA GAAP ou non-GAAP et marge brute de Nvidia
La marge brute correspond au chiffre d'affaires diminué du coût des ventes, exprimé en pourcentage du chiffre d'affaires. Au troisième trimestre, le taux GAAP de 74,8 % signifie que, sur chaque dollar de ventes, 74,8 cents restaient après le coût des produits vendus, avant charges d'exploitation. C'est 0,2 point de pourcentage de moins que les 75,0 % du deuxième trimestre et 1,4 point de plus que les 73,4 % d'il y a un an. Le taux non-GAAP s'est établi à 74,9 %.
Ce ratio réagit à des forces qui jouent dans les deux sens. Un mix plus riche en produits plus chers et des prix plus fermes le font monter, tandis que le coût de la montée en cadence des nouveaux produits et les charges liées aux stocks le font baisser. Les prévisions pour le quatrième trimestre, comprises entre 71,0 % et 72,0 %, se situent 2,8 à 3,8 points sous le niveau GAAP du troisième trimestre.
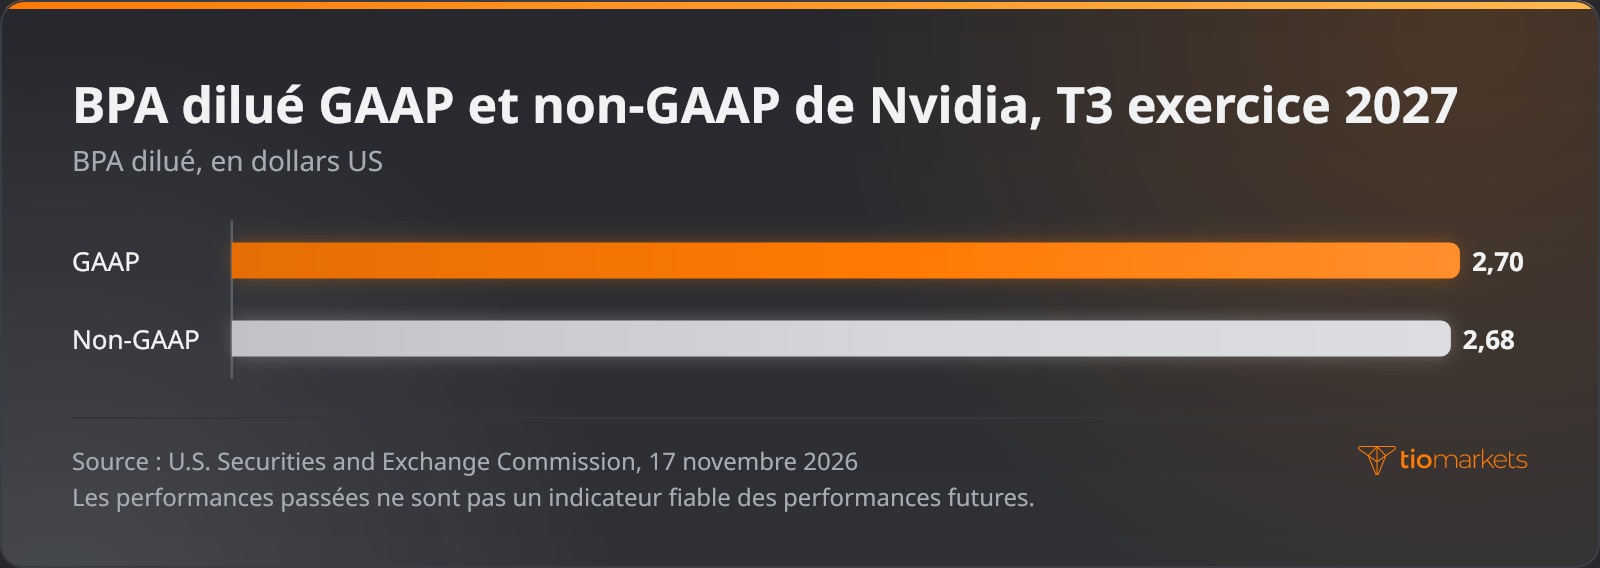
Le BPA dilué GAAP, de 2,70 dollars sur le trimestre, rapporte le résultat net établi selon les principes comptables généralement admis aux États-Unis au nombre d'actions dilué, qui inclut les actions que les options et attributions gratuites pourraient venir ajouter. Le BPA dilué non-GAAP, de 2,68 dollars, exclut les éléments que le groupe considère comme extérieurs à sa performance opérationnelle. Nvidia publie un rapprochement des deux avec ses résultats, mais le choix des ajustements relève de la direction : la définition compte donc autant que le chiffre.
Cette définition a changé au cours de l'exercice. Depuis le premier trimestre de l'exercice 2027, les indicateurs non-GAAP n'excluent plus la rémunération en actions, c'est-à-dire le coût des salariés payés en actions, et les données historiques ont été retraitées pour l'intégrer. Lors des exercices 2025 et 2026, ils excluaient la rémunération en actions, les coûts liés aux acquisitions et autres coûts, les autres éléments, les gains et pertes sur titres de participation non négociables et cotés, la charge d'intérêts liée à l'amortissement de la décote d'émission des emprunts, ainsi que l'effet fiscal correspondant. Un chiffre cité selon l'ancienne définition n'est pas comparable à méthode constante.
Au troisième trimestre, le rapprochement entre GAAP et non-GAAP se fait en quatre étapes :
- Il part d'un résultat d'exploitation GAAP de 77,5 milliards de dollars, en hausse de 22 % sur un trimestre et de 115 % sur un an.
- Les ajustements au niveau du résultat d'exploitation ajoutent 363 millions de dollars au total, ce qui porte le résultat d'exploitation non-GAAP à 77 883 millions de dollars.
- Les autres ajustements, situés sous le résultat d'exploitation, réduisent le chiffre de 780 millions de dollars en net, faisant passer le résultat net de 65 287 millions de dollars en GAAP à 64 870 millions en non-GAAP.
- Rapportée au nombre d'actions dilué, cette baisse nette de 417 millions de dollars se traduit par l'écart de deux cents entre le BPA GAAP de 2,70 dollars et le BPA non-GAAP de 2,68 dollars.
Le rapprochement présente des totaux par catégorie, pas le jugement qui sous-tend chacun d'eux. Le résultat net non-GAAP a été inférieur au résultat net GAAP sur les trois périodes présentées, mais avec des écarts très variables : 417 millions de dollars au troisième trimestre, 5 734 millions au deuxième (53 954 millions contre 59 688 millions) et 931 millions un an plus tôt. C'est cet écart plus large au deuxième trimestre qui explique que le résultat net GAAP ait progressé de 9 % sur un trimestre, contre 20 % pour le résultat net non-GAAP : le taux de croissance affiché dépend donc de l'indicateur retenu.
Nvidia a-t-il dépassé les attentes ?
Au troisième trimestre, Nvidia a dépassé le consensus tant pour le chiffre d'affaires que pour le BPA, quelle que soit la série de consensus retenue, et a fait mieux que ses propres prévisions. Un consensus correspond à la moyenne des prévisions que les analystes transmettent à un fournisseur de données pour un poste donné. Les fournisseurs diffèrent par leur panel d'analystes, leur date limite de collecte et le fait qu'un poste soit établi en données ajustées ou GAAP. Une série tablait sur un BPA de 2,48 dollars et un chiffre d'affaires de 109,11 milliards de dollars ; une autre, sur 2,47 dollars et 109,5 milliards.
Une surprise sur résultats correspond au chiffre publié moins le consensus, divisé par le consensus et exprimé en pourcentage. La comparaison s'appuie sur le BPA non-GAAP de 2,68 dollars, l'indicateur ajusté que prévoient les analystes, et non sur les 2,70 dollars en GAAP. Par rapport à la première série, 2,68 dollars moins 2,48 dollars donne 0,20 dollar, et 0,20 divisé par 2,48 donne une surprise de 8,1 %. Par rapport à la seconde, les dépassements annoncés atteignaient 5,8 % sur le chiffre d'affaires et 8,4 % sur le BPA. L'écart tient entièrement au choix du consensus.
| Poste | Publié | Consensus ou prévisions | Surprise |
| BPA dilué non-GAAP | 2,68 $ | Consensus de 2,48 $ | +8,1 % |
| Chiffre d'affaires | 115,84 Md$ | Consensus de 109,11 Md$ | +6,2 % |
| Chiffre d'affaires Data Center | 107,61 Md$ | Estimation de 101,87 Md$ | +5,6 % |
| Chiffre d'affaires par rapport aux prévisions du groupe | 115,8 Md$ | Prévision de 108 Md$ | +7,2 % |
Un dépassement de cette ampleur ne détermine pas à lui seul l'ampleur de la variation du titre. Le cours d'une action intègre déjà ce que les intervenants de marché attendaient, et ces attentes peuvent se situer au-dessus du consensus publié pour une entreprise qui a déjà dépassé les estimations par le passé. Les prévisions pèsent donc autant que le trimestre publié : selon la seconde série, le point médian de 130 milliards de dollars des prévisions de chiffre d'affaires du quatrième trimestre dépassait le consensus de 4,2 %, un écart moins important que le dépassement de 5,8 % sur le chiffre d'affaires.
Prévisions de chiffre d'affaires de Nvidia pour le prochain trimestre et sommes reversées
Pour le quatrième trimestre de l'exercice 2027, Nvidia prévoit un chiffre d'affaires de 130,0 milliards de dollars, à plus ou moins 3 %, soit une fourchette de 126,1 à 133,9 milliards, pour un trimestre qui compte une semaine supplémentaire et en ne tablant sur aucun chiffre d'affaires Data Center issu du calcul en provenance de Chine. Les marges brutes GAAP et non-GAAP sont attendues entre 71,0 % et 72,0 %, et les charges d'exploitation à environ 11,0 milliards de dollars en GAAP et 10,7 milliards en non-GAAP, contre des charges d'exploitation GAAP de 9,2 milliards au troisième trimestre.
Tous ces chiffres émanent du groupe lui-même. Le point médian de la fourchette de chiffre d'affaires dépasse de 12,3 % le chiffre d'affaires du troisième trimestre, une comparaison qui inclut la semaine supplémentaire. Lors de la conférence, en dehors des perspectives du formulaire 8-K, Colette Kress a relevé le taux de croissance attendu pour l'exercice 2028 : « Nous prévoyons une croissance du chiffre d'affaires d'environ 75 % sur un an, contre 70 % auparavant », un taux qui s'applique désormais à une base plus élevée pour l'exercice 2027.
Les chiffres de rachats d'actions et de dividendes de Nvidia montrent quelle part de la trésorerie du trimestre est sortie de l'entreprise. Nvidia a reversé 28,1 milliards de dollars au troisième trimestre ; lors de la conférence, le groupe a évoqué un total de 28 milliards, dont 22 milliards de rachats d'actions et 6 milliards de dividendes en numéraire. Le flux de trésorerie disponible (free cash flow), soit les flux de trésorerie d'exploitation diminués des acquisitions d'immobilisations corporelles et incorporelles et des remboursements en principal y afférents, s'est élevé à 43 777 millions de dollars, contre 22 089 millions un an plus tôt. Les sommes reversées sur le trimestre ont représenté environ 64,2 % du flux de trésorerie disponible, un niveau proche des 65 % que le groupe dit avoir reversés depuis le début de l'exercice.
En septembre 2026, le conseil d'administration a approuvé une hausse de 150 milliards de dollars de l'autorisation de rachat d'actions, sans date d'expiration, et il en restait environ 227,3 milliards à la fin du trimestre. Les actions émises au titre des attributions d'actions aux salariés jouent en sens inverse des rachats et augmentent le nombre de titres. Le nombre moyen pondéré d'actions diluées s'élevait à 24 391 millions au premier trimestre, contre 24 611 millions un an plus tôt, soit une réduction nette de 220 millions, ou 0,9 %, une comparaison antérieure aux rachats du troisième trimestre.
Comment le CFD sur l'action NVDA et le Nasdaq 100 ont réagi
L'action Nvidia a cédé 0,44 % lors de la séance régulière du mardi 17 novembre 2026, avant la publication des résultats après la clôture. Les articles publiés le 18 novembre divergeaient sur le mouvement en après-Bourse, l'un faisant état d'une hausse d'environ 4 %, l'autre d'environ 2 %. Aucun de ces chiffres n'est un cours de clôture, car les échanges en après-Bourse se déroulent sur des volumes plus faibles. Cette réaction appartient au passé, et les performances passées ne sont pas un indicateur fiable des performances futures ; l'historique quotidien des cours autour de la publication figure sur le graphique de Nvidia.
L'effet des résultats Nvidia sur le Nasdaq 100 dépend de deux chiffres : la variation en pourcentage de l'action et son poids dans l'indice. Le Nasdaq 100, un indice de grandes sociétés non financières cotées au Nasdaq, est pondéré par la capitalisation boursière, c'est-à-dire le cours de l'action multiplié par le nombre d'actions en circulation, sous réserve de règles de plafonnement. La contribution d'un composant est égale à son poids multiplié par sa variation : chaque point de pourcentage de pondération transforme ainsi une variation de 4 % de Nvidia en 0,04 point de pourcentage de variation de l'indice, et une variation de 2 % en 0,02 point. Le même calcul s'applique au S&P 500, et l'écart entre les deux pondérations s'explique par ce qui distingue le Nasdaq 100 du S&P 500.
L'effet sur l'indice ne se limite pas au poids propre de Nvidia. Des résultats qui décrivent la demande des hyperscalers peuvent faire bouger les titres des fournisseurs de puces et des fournisseurs de cloud présents dans le même indice : la réaction totale de l'indice peut donc dépasser la contribution directe de Nvidia ou la compenser. Le niveau de l'indice et son évolution intrajournalière figurent sur le graphique du Nasdaq NAS100.
Un CFD sur action, ou contrat sur différence, reproduit la variation du cours d'une action sans que son détenteur possède celle-ci : sa valeur suit donc celle du sous-jacent. Sa cotation en dehors des heures normales de la Bourse dépend du calendrier de négociation fixé par le fournisseur pour cet instrument ; lorsqu'il n'est pas coté, un mouvement en après-Bourse apparaît sous forme de gap à la cotation suivante. La taille de position s'exprime en actions ou en lots (voir la taille de lot et le dimensionnement des positions sur l'action NVDA).
Prenons, à titre d'illustration, une position de 50 actions sur le CFD NVDA. Sa valeur varie de 50 fois la variation du cours de l'action : une variation de 4 % équivaut à 50 × 0,04, soit la valeur de deux actions, et une variation de 2 % à la valeur d'une action. Sur une hausse de cette ampleur, une position acheteuse aurait gagné ce montant et une position vendeuse l'aurait perdu. L'ampleur du mouvement annoncé compte autant que son sens, et les chiffres des deux articles vont du simple au double.
Un CFD se négociant sur marge, le dépôt qui maintient la position ouverte ne représente qu'une fraction de sa valeur : l'effet de levier amplifie donc les pertes sur une position NVDA dans la même proportion que les gains. Autour d'une publication de résultats, les pertes peuvent s'accumuler rapidement, car le cours peut ouvrir en gap au-delà d'un ordre stop loss entre deux séances, et un trader peut perdre la totalité des fonds déposés sur son compte. À mesure que les fonds propres du compte diminuent, un avertissement d'appel de marge intervient d'abord puis, plus bas encore, un stop out, niveau auquel les positions sont clôturées automatiquement (voir le fonctionnement de la marge de maintenance).
Les résultats Nvidia face à la Fed et aux rendements du Trésor américain
La publication d'une seule entreprise n'est qu'une des forces qui s'exercent sur le Nasdaq 100, et généralement pas celle dont la portée est la plus large. Les résultats Nvidia tombent quatre fois par an et atteignent l'indice par le biais d'une seule pondération et des titres liés. Les décisions de la Réserve fédérale (Fed), les publications de l'indice des prix à la consommation (IPC) américain et le rendement du Trésor américain à 10 ans agissent sur tous les composants à la fois, en modifiant le taux auquel les bénéfices futurs sont actualisés : un taux plus élevé réduit leur valeur actuelle, un taux plus bas l'augmente.
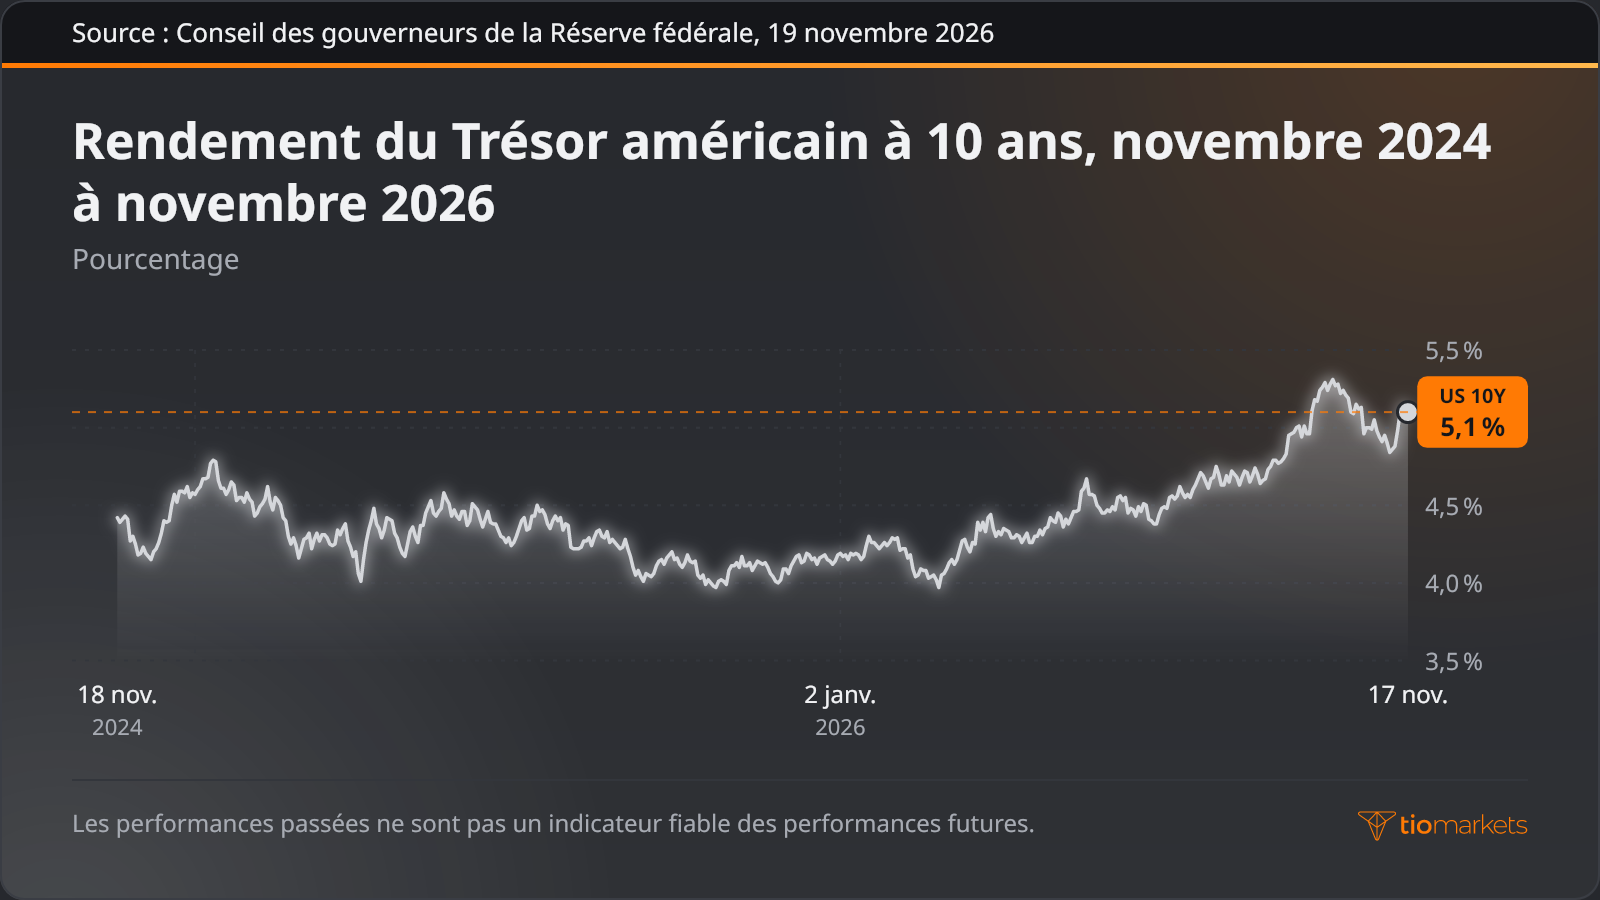
Les entreprises dont la valeur repose sur des bénéfices plus lointains sont plus sensibles à ce taux d'actualisation, et une grande partie de cet indice à forte composante technologique répond à cette description. Le rendement du Trésor américain à 10 ans s'établissait à 5,1 % le 17 novembre 2026, jour de la publication, tandis que le taux effectif des fonds fédéraux, le taux au jour le jour piloté par l'objectif de taux directeur de la Fed, était de 3,88 % en octobre 2026. Le rendement est réévalué à chaque séance et pèse sur la valorisation de chaque composant, alors que les résultats de Nvidia ne tombent qu'une fois par trimestre.
Ces quatre facteurs diffèrent par leur fréquence, leur portée au sein de l'indice et le moment où la réaction apparaît dans les cours :
| Facteur | Fréquence | Portée au sein du Nasdaq 100 | Moment où il se reflète dans les cours |
| Résultats Nvidia | Trimestrielle, à chaque publication de résultats trimestriels | Le poids d'un seul composant, plus les titres liés des puces et du cloud | Après la clôture américaine, en après-Bourse ; dans l'indice au comptant à l'ouverture suivante |
| Décision du FOMC | Lors des réunions programmées dans l'année | Tous les composants, via les taux directeurs et les taux d'actualisation | À l'annonce, pendant la séance américaine, puis via les anticipations de taux |
| IPC américain | Mensuelle | Tous les composants, via les anticipations de taux directeurs et les rendements | À la publication, avant l'ouverture du marché au comptant américain, d'abord sur les contrats à terme sur indices |
| Rendement du Trésor à 10 ans | En continu ; série quotidienne officielle | Tous les composants, surtout les valorisations de croissance à longue duration | En continu, tout au long de chaque séance |
Mis côte à côte, ces facteurs remettent l'effet des résultats en perspective. Une surprise de 8,1 % sur le BPA agit sur un grand composant et ses voisins, alors qu'une variation du taux d'actualisation les réévalue tous : un chiffre de l'IPC ou une décision de la Fed la même semaine peut donc l'emporter sur l'effet des résultats, dans un sens comme dans l'autre.
Ce qu'il faut surveiller après la publication des résultats Nvidia
Plusieurs publications programmées suivent les résultats, chacune apportant ses propres informations :
- Formulaire 10-Q : le rapport trimestriel déposé auprès de la Securities and Exchange Commission, qui contient l'intégralité des états financiers, des notes annexes et des informations sur les risques sur lesquels repose le communiqué.
- Date des prochains résultats : les résultats du quatrième trimestre et de l'ensemble de l'exercice 2027, dont Nvidia publie la date sur son site relations investisseurs, pour un trimestre comptant une semaine supplémentaire.
- Investissements des hyperscalers : les publications trimestrielles des grands fournisseurs de cloud sur leurs dépenses consacrées aux centres de données, la demande à l'origine du sous-marché Hyperscale.
- Décisions de la Fed et données d'inflation américaines : les décisions de taux du FOMC et les publications de l'IPC, qui fixent le contexte des taux d'actualisation pour l'ensemble de l'indice.
Conclusion
Le troisième trimestre de Nvidia montre pourquoi un dépassement des attentes n'est que la première ligne d'une publication de résultats. Le chiffre d'affaires a mesuré une demande concentrée sur une seule plateforme, Data Center représentant 92,9 % du total ; la marge brute a mesuré les prix face aux coûts ; et les deux BPA différaient en raison d'ajustements que le groupe choisit lui-même et qu'il a redéfinis au cours de l'exercice. Les 28,1 milliards de dollars reversés aux actionnaires ont mesuré la part des 43 777 millions de dollars de flux de trésorerie disponible sortie de l'entreprise. La réaction du marché doit être lue à l'aune des prévisions, supérieures de 4,2 % au consensus en leur point médian, et sa transmission au Nasdaq 100 passe par le poids propre de Nvidia et par les titres liés des puces et du cloud, même si les articles de presse ne donnent aucun chiffre pour le mouvement de l'indice lui-même.
Chacune de ces lectures a ses limites. Les chiffres de consensus varient selon le fournisseur, les cours en après-Bourse reposent sur de faibles volumes et ont été rapportés différemment, et la réaction d'un trimestre relève du passé sans constituer un guide pour le suivant. Les prévisions sont une déclaration du groupe, et non un résultat acquis. Pour les traders qui conservent des positions sur CFD à effet de levier pendant une publication, l'effet de levier amplifie les pertes comme les gains, un gap à l'ouverture suivante peut faire s'accumuler rapidement les pertes au-delà d'une sortie prévue, et la totalité des fonds déposés peut être perdue.
Symboles cités dans cet article



Tradez où que vous soyez avec l'application de trading et d'investissement TIOmarkets
Tradez plus de 950 instruments avec des graphiques TradingView intégrés et des spreads compétitifs, depuis votre téléphone, en temps réel.
Le trading comporte des risques
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.