


Dividen vs Kadar Faedah: Perbezaan Utama
BY TIOmarkets (Bahasa Melayu)
|November 13, 2026Dividen ialah bayaran budi bicara yang dibuat oleh lembaga pengarah syarikat kepada pemegang saham daripada keuntungan, manakala faedah ialah bayaran kontraktual yang terhutang oleh peminjam kepada pemberi pinjaman atau pendepositnya. Oleh itu, perbandingan dividen vs kadar faedah meletakkan bayaran yang boleh berubah atau terhenti bersebelahan dengan obligasi yang ditetapkan lebih awal, walaupun kedua-duanya dinyatakan sebagai peratusan tahunan.
Artikel ini menerangkan perbezaan dari segi undang-undang antara kedua-dua bayaran, cara hasil dividen dikira dan sebab ia bergerak mengikut harga saham, serta bagaimana perubahan kadar dasar dan kadar bon sampai kepada saham yang membayar dividen, berdasarkan data AS bertarikh. Ia ditulis untuk pedagang dan pelabur yang membandingkan hasil sesuatu saham dengan kadar simpanan, bon atau kadar dasar.
Dividen vs Kadar Faedah: Mengapa Perbandingan Ini Penting
Kedua-dua angka menyatakan pendapatan setahun sebagai bahagian daripada wang yang dilaburkan. Di atas kertas, akaun simpanan hipotetikal yang membayar 4% setahun dan saham hipotetikal berharga $50 yang membayar dividen $2.00 setahun, iaitu hasil dividen 4%, memberikan pendapatan yang sama bagi setiap dolar.
Persamaannya terhenti pada peratusan itu, kerana kedua-dua angka bersandar pada tuntutan yang berbeza. Kadar simpanan ialah komitmen bank untuk membayar faedah atas deposit yang nilai nominalnya tidak berubah. Hasil dividen pula ialah bayaran yang boleh dinaikkan, dikurangkan atau digantung oleh lembaga pengarah, dibahagikan dengan harga saham yang berubah pada setiap sesi dagangan. Maka, perbandingan hasil dividen vs kadar faedah yang terhenti pada angka utama mengabaikan dua risiko: kejatuhan harga saham dan pengurangan dividen. Perbandingan yang sama juga merupakan salah satu laluan perubahan kadar sampai kepada harga saham yang membayar dividen.
Apakah Perbezaan antara Dividen dan Faedah?
Perbezaan antara dividen dan faedah bersifat undang-undang sebelum ia bersifat kewangan. Penerbit bon mesti membuat bayaran faedah dan prinsipal tepat pada masanya; syarikat tidak mempunyai obligasi serupa untuk membayar dividen. Faedah bon ditetapkan oleh kadar kupon, iaitu faedah tahunan yang ditetapkan semasa terbitan sebagai peratusan nilai muka, dan bayaran yang terlepas dikira sebagai keingkaran.
Sebaliknya, dividen hanya wujud apabila lembaga pengarah mengisytiharkannya. Apabila lembaga pengarah sebuah syarikat hasil tani segar yang tersenarai di NYSE meluluskan dividen tunai suku tahunan sebanyak $0.30 sesaham, kenyataan pendapatannya menyebut bahawa tiada jaminan dividen akan datang akan diisytiharkan, kerana setiap satunya memerlukan kelulusan lembaga pengarah selepas semakan prestasi kewangan dan keperluan tunai.
Sifat undang-undang bayaran itu juga menentukan siapa dibayar dahulu apabila syarikat gagal. Dalam kebankrapan, pemiutang, termasuk pemegang bon, pembekal dan pekerja, berada di hadapan pemegang saham biasa, yang berada di barisan paling akhir. Oleh itu, pemegang bon memegang tuntutan terdahulu ke atas bayaran tetap, manakala pemegang saham memegang tuntutan baki ke atas bayaran yang berubah-ubah.
Cara Mengira Hasil Dividen
Hasil dividen ialah dividen tahunan sesaham dibahagikan dengan harga saham semasa, dinyatakan sebagai peratusan. Bagi saham hipotetikal, pengiraannya melibatkan lima langkah:
- Dapatkan dividen tahunan sesaham. Atas asas tempoh lepas (trailing), ini ialah jumlah yang dibayar dalam 12 bulan lepas, contohnya empat bayaran suku tahunan sebanyak $0.50, iaitu $2.00.
- Ambil harga saham semasa, dalam contoh ini $50.
- Bahagikan dividen tahunan dengan harga: $2.00 ÷ $50 = 0.04.
- Darab dengan 100 untuk menyatakan keputusannya sebagai peratusan, lalu memberikan hasil dividen 4%.
- Kira semula apabila harga bergerak. Jika saham jatuh 20% kepada $40 sementara dividen kekal $2.00, hasil dividen meningkat kepada 5%.
Hasil yang lebih tinggi dalam langkah terakhir datang daripada harga yang lebih rendah, bukan bayaran yang lebih besar, dan pemegang yang membeli pada $50 telah kehilangan 20% modal. Pengiraan ini juga menganggap dividen berterusan pada kadar semasa, satu komitmen yang tidak dibuat lebih awal oleh mana-mana lembaga pengarah.
Hasil yang diterbitkan dinyatakan atas dua asas. Hasil trailing menggunakan dividen yang telah dibayar dalam 12 bulan lepas, iaitu asas yang digunakan oleh ukuran faktor S&P 500 untuk mentakrifkan dividen. Hasil tersirat (indicated), atau hasil hadapan (forward), menjadikan bayaran terkini yang diisytiharkan sebagai angka tahunan, jadi dividen suku tahunan $0.30 menunjukkan $1.20 setahun. Nisbah pembayaran dividen (payout ratio), iaitu dividen dibahagikan dengan pendapatan, menambah apa yang tidak ditunjukkan oleh kedua-dua hasil tersebut: berapa banyak keuntungan yang diserap oleh bayaran itu.
Pendapatan Dividen vs Pendapatan Faedah: Perbandingan Langsung
Apabila dibandingkan pada perkara yang sama, pendapatan dividen vs pendapatan faedah berbeza pada hampir setiap peringkat, daripada siapa yang memutuskan bayaran hingga siapa yang dibayar balik dahulu jika penerbit gagal.
| Perkara | Dividen (saham) | Faedah (bon dan deposit) |
| Siapa menetapkan bayaran | Lembaga pengarah syarikat, satu pengisytiharan pada satu masa | Kontrak: kadar kupon bon atau kadar yang dinyatakan bagi deposit |
| Obligasi kontraktual | Tidak: syarikat tidak mempunyai obligasi untuk membayar | Ya: penerbit mesti membayar faedah dan prinsipal tepat pada masanya |
| Apa yang berlaku kepada modal | Harga saham bergerak setiap sesi dan boleh jatuh di bawah harga belian | Harga bon bergerak sebelum matang; nilai muka dibayar balik semasa matang melainkan penerbit ingkar |
| Kedudukan tuntutan semasa insolvensi | Paling akhir, selepas semua pemiutang | Pemegang bon berada di hadapan pemegang saham dalam tuntutan ke atas aset |
| Bagaimana bayaran berubah | Boleh dinaikkan, dikurangkan atau digantung pada setiap pengisytiharan | Tetap bagi bon berkadar tetap; ditetapkan oleh bank bagi deposit berkadar berubah |
| Apa yang menggerakkan hasil | Dividen dan harga saham | Kupon dan, bagi bon yang didagangkan, harga pasarannya |
Mengapa Saham Dividen Jatuh Apabila Kadar Faedah Naik?
Hubungan antara dividen dan kadar faedah bergerak melalui dua saluran. Saluran pertama ialah persaingan untuk pendapatan. Kadar dasar bank pusat yang lebih tinggi, tuas utama yang diterangkan dalam peranan bank pusat, menaikkan kadar simpanan dan bon terbitan baharu. Saham yang hasilnya lebih rendah daripada alternatif tersebut menarik lebih sedikit pembeli pada harga semasanya, dan harganya boleh jatuh sehingga hasilnya sekali lagi memberi pampasan bagi risiko tambahan.
Saluran kedua ialah penilaian. Model diskaun dividen, yang diperkenalkan pada 1938, menilai saham sebagai jumlah aliran tunai masa depannya, setiap satunya didiskaunkan kepada nilai kini. Kadar diskaun ialah kos ekuiti syarikat: kadar bebas risiko ditambah premium risiko ekuiti, iaitu pulangan tambahan yang dikehendaki pelabur kerana memegang saham. Apabila kadar bebas risiko naik, aliran dividen yang sama bernilai lebih rendah hari ini. Itulah sisi penilaian tentang bagaimana kadar faedah mempengaruhi saham dividen.
Bersama-sama, kedua-dua saluran ini menjelaskan mengapa saham dividen boleh jatuh apabila kadar naik, dan kesannya boleh paling berat pada saham dengan bayaran yang stabil dan tinggi serta pertumbuhan sederhana, seperti saham dalam sektor utiliti dan amanah pelaburan hartanah (REIT). Saham-saham ini sering digelar proksi bon, kerana pelabur menilainya terutamanya kerana pendapatannya.
Kitaran pengetatan AS 2022–2023 menunjukkan skala perubahan tersebut. Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) Rizab Persekutuan menaikkan julat sasaran kadar dana persekutuan pada setiap mesyuarat dari Mac 2022 hingga Mei 2023. Kenaikan pertama ialah 25 mata asas, dengan satu mata asas bersamaan satu perseratus mata peratusan. Kenaikan 75 mata asas menyusul pada Jun, Julai, September dan November 2022, dan pada 2 November 2022 julat itu mencecah 3-3/4 hingga 4 peratus. Pada Jun 2023, jawatankuasa itu mengekalkannya pada 5 hingga 5-1/4 peratus. Kadar dana persekutuan efektif, iaitu kadar yang dibayar bank sesama sendiri bagi dana semalaman, menjejaki kitaran itu.
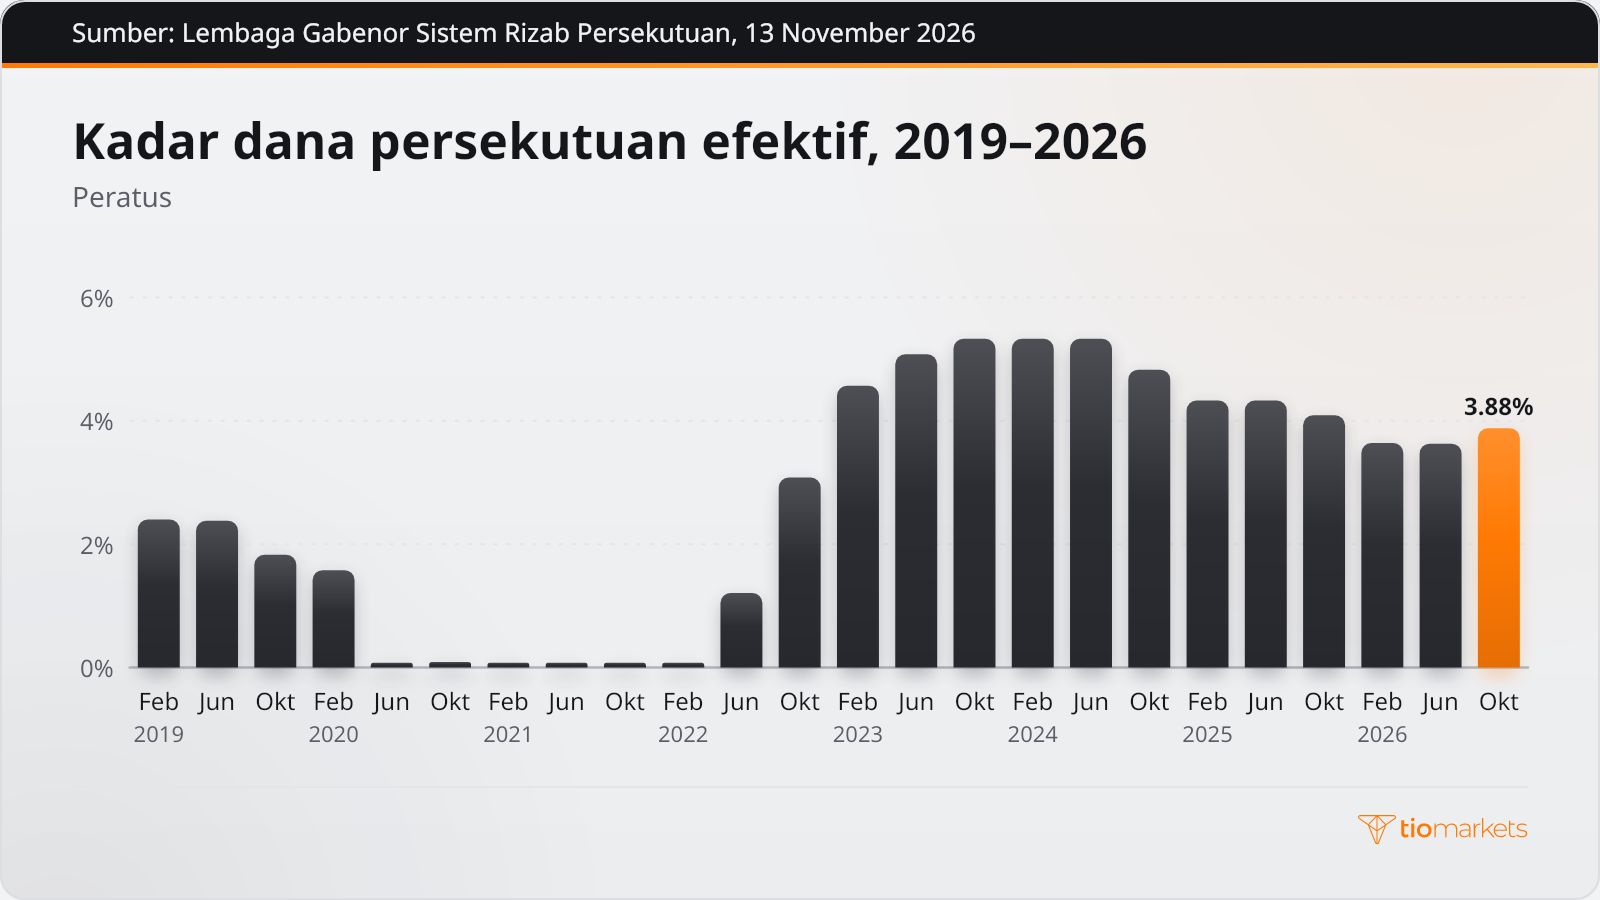
Bayaran itu sendiri tidak menyusut. Kenaikan bersih dividen tersirat bagi saham biasa AS, iaitu kenaikan ditolak penurunan, berjumlah $68.2 bilion pada 2022 dan $36.5 bilion pada 2023. Dengan bayaran meningkat seiring kadar dasar, sebarang pelarasan pada saham yang membayar dividen berlaku melalui harga dan hasil, bukan melalui dividen. Kenaikan dividen pada masa lalu bukan petunjuk yang boleh dipercayai bagi bayaran pada masa hadapan.
Hasil Dividen vs Hasil Bon: Apa yang Diukur oleh Jurang Itu
Hasil dividen vs hasil bon ialah bentuk peringkat indeks bagi perbandingan yang sama. Hasil dividen S&P 500 lazimnya dibandingkan dengan hasil Perbendaharaan 10 tahun, iaitu angka tempoh matang malar yang diinterpolasi daripada keluk hasil Perbendaharaan harian, supaya hasil 10 tahun wujud walaupun tiada sekuriti yang berbaki tepat 10 tahun sebelum matang.
Hasil Perbendaharaan 10 tahun mencatat purata 4.99% pada September 2026 dan berada pada 4.98% pada 10 November 2026. Hasil dividen saham berpermodalan besar AS ialah 1.16% pada suku keempat 2025, atau 1.39% bagi saham yang membayar dividen sahaja; dalam kalangan pembayar dividen, saham berpermodalan sederhana memberikan hasil 2.24% dan saham berpermodalan kecil 2.88%. Bacaan bon dan dividen ini berjarak hampir setahun, jadi ia menunjukkan magnitud jurang itu dan bukan nilainya pada satu tarikh tertentu.
Jurang antara hasil dividen indeks dan hasil bon kerajaan sering dibaca sebagai pengukur kasar premium risiko ekuiti, tetapi pengukur ini tidak lengkap. Kupon bon adalah tetap, sedangkan dividen boleh meningkat atau menyusut dan harga indeks boleh jatuh dan juga naik.
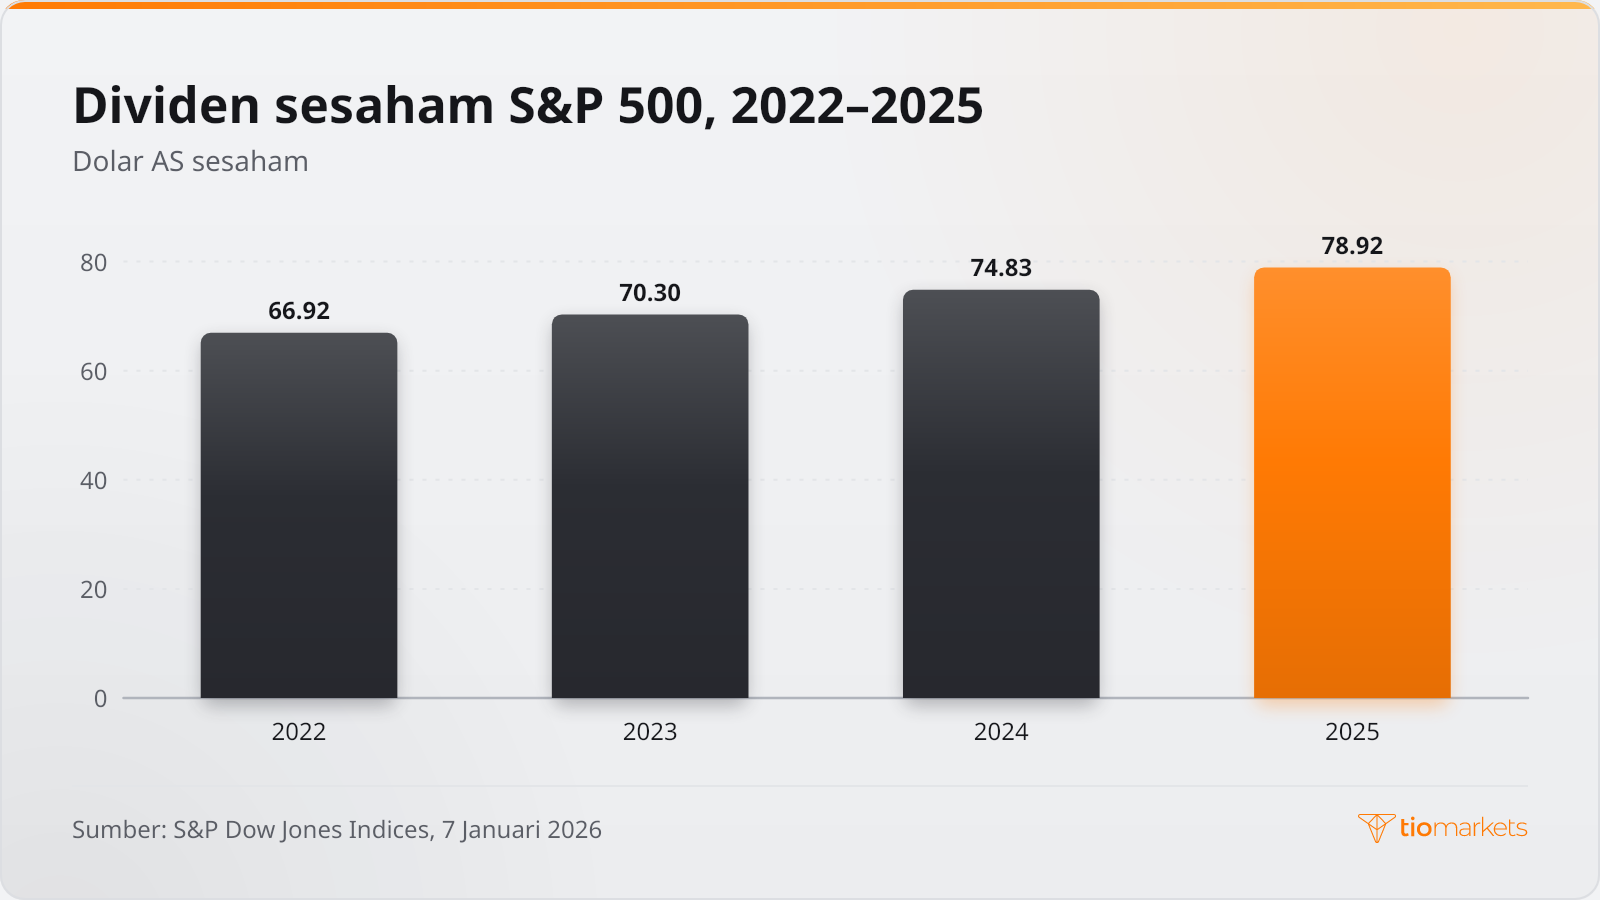
Pertumbuhan dividen ialah perkara terbesar yang tidak diambil kira. Dividen S&P 500 ialah $66.92 sesaham pada 2022, $70.30 pada 2023 dan $74.83 pada 2024, kemudian mencatat rekod $78.92 pada 2025, kenaikan 5.5% dan kenaikan tahunan ke-16 berturut-turut. Kupon tetap tidak boleh berkembang sedemikian, walaupun pertumbuhan dividen pada masa lalu bukan petunjuk yang boleh dipercayai bagi dividen atau pulangan pada masa hadapan.
Tiada satu angka hasil dividen yang dianggap baik berbanding kadar faedah. Sesuatu hasil hanya bermakna apabila dibaca bersama nisbah pembayaran dividen saham itu, rekod bayarannya dan kadar simpanan serta bon pada tarikh yang sama, dan ia menggambarkan nisbah semasa, bukan bayaran masa hadapan.
Kesilapan Biasa Semasa Membandingkan Dividen dan Faedah
Kesilapan lazim berpunca daripada satu sumber yang sama: membaca hasil dividen seolah-olah ia membawa syarat kadar faedah.
- Menganggap dividen sebagai dijamin. Syarikat boleh mengurangkan atau menghentikan bayarannya pada pengisytiharan seterusnya. Pada 2020, dividen tersirat bersih AS berubah sebanyak -$40.8 bilion dan 43 saham S&P 500 menggantung bayaran mereka; pada 2025, 176 saham mengurangkan dividen, berbanding 132 pada 2024.
- Mengejar hasil yang tercipta akibat harga yang jatuh. Hasil yang meningkat kerana harga saham merosot mencerminkan kerugian modal yang sudah berlaku, dan apabila nisbah pembayaran dividen tinggi, ia boleh mendahului pemotongan dividen.
- Membandingkan angka atas asas berbeza. Hasil trailing, hasil tersirat dan hasil bon diukur secara berbeza, dan hasil indeks yang merangkumi syarikat yang tidak membayar dividen adalah lebih rendah daripada hasil syarikat pembayar sahaja.
- Mengabaikan cukai dan masa. Dividen dan faedah sering dikenakan cukai secara berbeza, jadi kadar utama yang sama boleh menghasilkan pendapatan bersih yang berbeza. Masa juga penting: pembeli mesti memiliki saham sebelum tarikh ex-dividennya, iaitu hari pertama pembeli baharu tidak lagi layak menerima bayaran yang telah diisytiharkan.
Perkara-perkara ini lebih berat dalam tempoh pegangan yang panjang berbanding tempoh pendek, satu perbezaan yang dihuraikan dalam perbezaan antara pelaburan dan dagangan. Pedagang yang memegang saham selama beberapa hari terdedah terutamanya kepada harganya.
Kesimpulan
Dividen vs kadar faedah ialah perbandingan antara dua tuntutan yang berkongsi format yang sama. Faedah terhutang di bawah kontrak dan berada di hadapan pemegang saham; hasil dividen pula ialah bayaran budi bicara lembaga pengarah dibahagikan dengan harga yang bergerak setiap sesi. Meletakkan satu peratusan bersebelahan yang lain menyembunyikan perbezaan itu, dan perbandingan yang sama merupakan salah satu laluan kenaikan kadar dasar dan kadar bon boleh sampai kepada harga saham yang membayar dividen, sama ada bayaran itu sendiri berubah atau tidak.
Perbandingan ini ada batasnya. Hasil ialah nisbah pada satu ketika: ia tidak memberitahu apa-apa tentang sama ada dividen seterusnya akan diisytiharkan atau berapa nilai saham itu apabila dividen dibayar. Pemegang saham yang membayar dividen boleh kehilangan sebahagian atau keseluruhan modal yang dilaburkan, kenaikan mendadak kadar faedah boleh menolak harga saham tersebut ke bawah dengan cepat, dan pemotongan dividen boleh menghapuskan pendapatan yang seolah-olah ditawarkan oleh hasil itu.
Soalan Lazim
Penafian risiko: CFD ialah instrumen yang kompleks dan disertakan dengan risiko tinggi untuk kerugian wang dengan cepat kerana leveraj. Anda perlu mempertimbangkan sama ada anda memahami cara CFD berfungsi dan sama ada anda mampu untuk mengambil risiko yang tinggi untuk kerugian wang anda. Jangan mendepositkan dana melebihi jumlah yang anda bersedia untuk kerugian. Kerugian pelanggan profesional boleh melebihi deposit mereka. Sila lihat dasar amaran risiko kami dan dapatkan nasihat profesional bebas jika anda tidak memahami dasar itu sepenuhnya. Maklumat ini tidak diarahkan atau ditujukan untuk pengedaran atau penggunaan oleh penduduk di negara/bidang kuasa tertentu, termasuk tetapi tidak terhad kepada USA & OPEC. Syarikat berhak mengubah senarai negara yang tersebut mengikut budi bicaranya.
Join us on social media


Authors BIO

Di sebalik setiap entri blog adalah pengalaman gabungan daripada para pekerja di TIOmarkets. Kami ialah satu pasukan profesional industri yang berdedikasi dan peminat pasaran kewangan yang komited untuk menyediakan pendidikan perdagangan dan ulasan pasaran kewangan kepada anda. Matlamat kami adalah untuk membantu memberi anda pengetahuan yang anda perlukan untuk berdagang dengan berkesan di pasaran.





